
Markt für nichtleitfähige Tinten: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für nichtleitende Tinten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Substrat (Glas, Keramik, Acryl); Anwendung (Leiterplatten, PV-Module, LED-Gehäuse, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008579
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
204,99 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
525,59 Mio. US$
Prognose bis 2034
CAGR 2026-2034
11,03 %
Wachstumsrate
Adressierbarer Markt
3.227,81 Mio. US$
(2026–2034)
Der Markt für nichtleitende Tinten wächst, da gedruckte Elektronik, Photovoltaik-Bauelemente, LED-Gehäuse und mehrlagige Schaltungsarchitekturen zunehmend elektrisch isolierende Funktionsschichten benötigen. Der Markt hatte 2025 einen Wert von 204,99 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 525,59 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,03 % im Zeitraum 2026–2034 entspricht . Das Wachstum wird durch die Nachfrage nach dielektrischer Isolation, Oberflächenschutz, Zwischenschichttrennung und zuverlässigem Drucken auf starren und neuartigen flexiblen Substraten begünstigt.
Nordamerika bleibt ein wichtiges Technologie- und Anwendungszentrum mit einem prognostizierten jährlichen Wachstum von 8,5–10,0 % im Zeitraum 2026–2034 . Die Entwicklung von Halbleitergehäusen, Innovationen bei gedruckten Schaltungen und Investitionen in die Fertigung fortschrittlicher Elektronik fördern die Akzeptanz dieser Technologien. Die Region profitiert zudem von etablierten Materiallieferanten, spezialisierten Tintenherstellern und Forschungsökosystemen, die die Tintenchemie mit der Produktion gedruckter und flexibler Elektronik verbinden.
Marktanalyse und Einblicke für nichtleitende Tinten
- Nordamerika wird im Jahr 2025 einen Marktanteil von 22–26 % bei nichtleitenden Tinten halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen . Die Nachfrage wird durch Forschung und Entwicklung im Bereich gedruckter Elektronik, Halbleitergehäuse, Automobilelektronik und Investitionen in die heimische Elektronikfertigung gestützt.
- Die USA repräsentieren im Jahr 2025 etwa 72–78 % des nordamerikanischen Marktanteils und werden im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,2 % wachsen . Gedruckte Elektronik, fortschrittliche Gehäusetechnologien und flexible Schaltungen bleiben wichtige Nachfragebereiche.
- Europa wird im Jahr 2025 einen Marktanteil von 25–29 % halten und voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 9,0–10,5 % verzeichnen , angeführt von Deutschland, Frankreich, Großbritannien, Italien und den Niederlanden durch Anwendungen in der Automobilelektronik und im industriellen Druckwesen.
- Der asiatisch-pazifische Raum wird 2025 einen Anteil von 39–43 % ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % wachsen . China, Japan, Südkorea und Indien profitieren von der Elektronikfertigung, der Photovoltaikproduktion und Investitionen in die Halbleiterindustrie.
- Größtes Segment : Leiterplatten haben im Jahr 2025 einen Marktanteil von 45–50 % und wachsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,0–11,5 % , unterstützt durch mehrlagige Isolierung und Schaltungsschutz.
- Wachstumsstarkes Segment : Anwendungen von Photovoltaikmodulen halten im Jahr 2025 einen Marktanteil von 15–20 % und expandieren im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–15,0 % , unterstützt durch fortschrittliche Zellarchitekturen und gedruckte Funktionsschichten.
- Detaillierte Analyse der wichtigsten Unternehmen : Applied Cavitation Inc., Applied Ink Solutions, Dow Inc., Henkel AG & Co. KGaA, Nagase & Co., Ltd., NovaCentrix, Poly-Ink, Snab Graphix India Private Limited, Sun Chemical Corporation und Teikoku Printing Inks Mfg. Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf die Produktionstechnologien wird sich der Trend von traditionellen Siebdruckfarben hin zu dielektrischen und isolierenden Materialien verlagern, die in Kombination mit Tintenstrahldruck, Direktbeschriftung, Mehrschichtdruck und hochauflösendem Druck eingesetzt werden können. Hersteller müssen bei der Produktentwicklung ein ausgewogenes Verhältnis zwischen elektrischem Widerstand und Haftungseigenschaften, Aushärtungsgeschwindigkeit, Dimensionsstabilität, Hitzebeständigkeit und Kompatibilität mit leitfähigen Farben gewährleisten.
Das zukünftige Wachstum des Marktes für nichtleitende Tinten wird primär im asiatisch-pazifischen Raum stattfinden, bedingt durch den Kapazitätsausbau in der Elektronik-, Solar- und Halbleiterindustrie. In Europa wird die Entwicklung durch die Elektrifizierung des Automobilsektors und den Bedarf an effizienteren Materialien vorangetrieben, während das Wachstum in Nordamerika von der Halbleiter- und der Verpackungsindustrie getragen wird. Hersteller von Tinten müssen sich auf niedrige Aushärtungstemperaturen, einen geringen Lösemittelanteil, Recyclingfähigkeit und Substratverträglichkeit konzentrieren.
Berichtsumfang zum Markt für nichtleitende Tinten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 204,99 Millionen US-Dollar |
| Marktgröße bis 2034 | 525,59 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für nichtleitende Tinten
Der Markt für nichtleitende Druckfarben ist eng mit der zunehmenden Verbreitung mehrlagiger gedruckter Elektronik verknüpft, bei der Isolierschichten Kurzschlüsse zwischen den Leiterbahnen verhindern. Die Wertschöpfungskette beginnt mit polymeren Bindemitteln, Harzen, Lösungsmitteln, Dielektrika, Pigmenten und weiteren Inhaltsstoffen und umfasst Formulierung, Dispersion, Qualitätskontrolle, Verpackung und die Qualifizierung für die Endanwendung. Druckfarbenhersteller müssen ihre Formulierungen zunehmend an die Eigenschaften von Druckmaschinen und Substraten anpassen.
Laut dem Marktbericht für nichtleitende Tinten sind die Ausbeuteraten neben der reinen Druckmenge zu einem zusätzlichen Nachfragefaktor geworden. Beispielsweise können unzureichende Haftung, mangelhafte Aushärtung, Rissbildung oder Schichtinkompatibilität zu Ausschuss in Anwendungen wie Leiterplatten, LEDs, Photovoltaik und Sensoren führen. Daher bewerten Käufer in der Regel Parameter wie Durchschlagsfestigkeit, Oberflächenwiderstand, Viskosität, Aushärtungsmuster, Auflösung und Verarbeitungskompatibilität.
Die Marktprognose für nichtleitende Tinten zeigt ein stark fragmentiertes Wettbewerbsumfeld mit diversen Chemieherstellern, spezialisierten Tintenentwicklern und Experten für gedruckte Elektronik. Henkel und Sun Chemical verfügen über ein breites Portfolio an Funktionsmaterialien, während NovaCentrix sich auf fortschrittliche Materialien für gedruckte Elektronik und Photonik konzentriert. Teikoku Printing Inks und Applied Ink Solutions bedienen die spezifischen Anforderungen von Druckanwendungen, während Nagase sowohl in der Wertschöpfungskette für Spezialmaterialien als auch in der Elektronikbranche vertreten ist.
Investitionen im Markt für nichtleitende Tinten konzentrieren sich auf kundenspezifische Formulierungen, digitale Beschichtungstechnologien und verbesserte Umweltchemie. Dow Inc. bietet Expertise in Polymeren und Materialien, während Poly-Ink auf funktionelle Tintenlösungen spezialisiert ist. Snab Graphix India Private Limited verfügt über lokale Produktionsanlagen, und Applied Cavitation Inc. bietet spezialisierte Technologielösungen. Wettbewerbsvorteile hängen von einer schnelleren Qualifizierung, reproduzierbaren Druckergebnissen, Substratkompatibilität und der Fähigkeit zur Integration dielektrischer Formulierungen in Mehrschicht-Produktionsprozesse ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nichtleitende Tinten: Strategische Einblicke
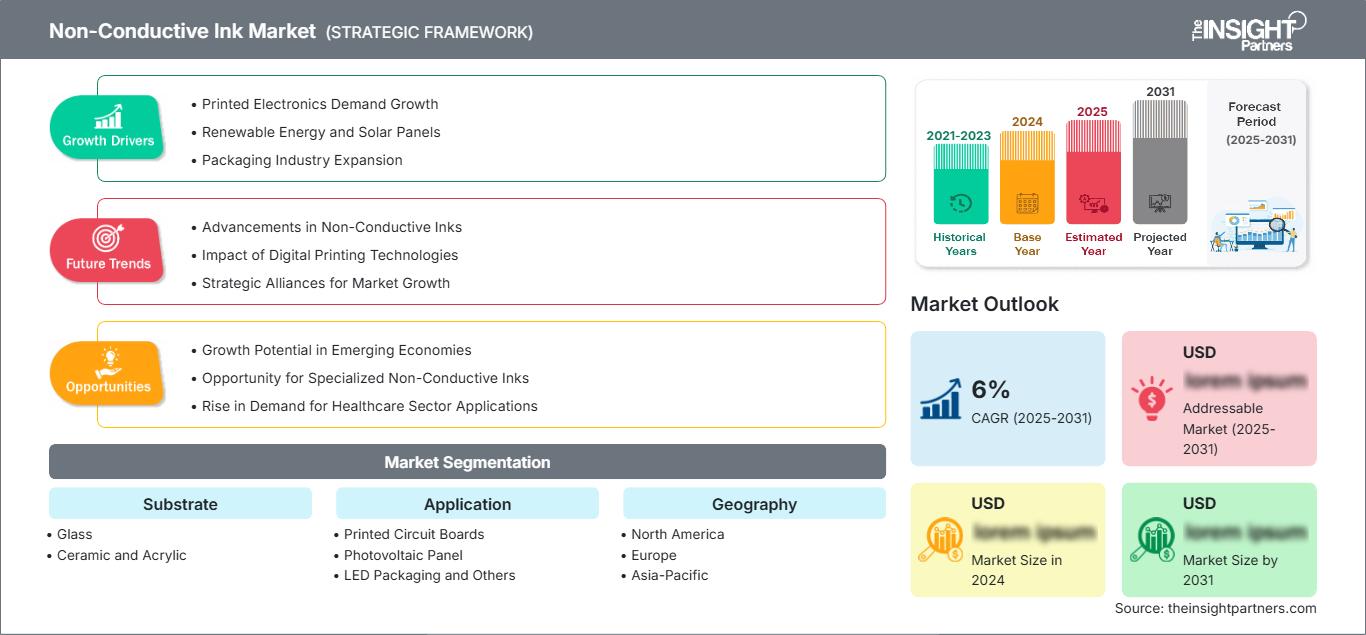
Regionale Einblicke
Markt für nichtleitende Tinten in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 22–26 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen. Die USA dominieren die Region durch Halbleitergehäuse, Automobilelektronik, Sensordruck, flexible Schaltungen und Forschung im Bereich fortschrittlicher Elektronik. Kanada leistet seinen Beitrag durch die Entwicklung spezieller Materialien und die Elektronikfertigung.
Die regionale Nachfrage wird durch die Rückverlagerung von Produktionsstätten, Investitionen in Halbleiter und die additive Fertigung elektronischer Bauteile angetrieben. Kunden benötigen dielektrische Materialien, die bei niedrigeren Temperaturen aushärten und während der Mehrschichtmontage ihre Haftung nicht verlieren. Die Expertise der Lieferanten in der Materialentwicklung und Anwendungstechnik ist von großer Bedeutung, da gedruckte Elektronik häufig kundenspezifische Substrate und Aushärtungsbedingungen verwendet.
US-Markt für nichtleitende Tinte
Die USA repräsentieren im Jahr 2025 etwa 72–78 % des nordamerikanischen Marktanteils und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,2 % wachsen. Es besteht Nachfrage nach Leiterplatten, Halbleitergehäusen, Sensoren, Schnittstellen für die Automobilindustrie und flexibler Elektronik. Spezialisierte Anbieter und Technologieanbieter unterstützen die lokale Entwicklung und Prototypenfertigung.
Der Trend bei elektronischen Geräten geht hin zu leichteren und dünneren Bauteilen. Mehrschichtdruck hat den Bedarf an effektiven Isoliermaterialien zwischen den Leiterbahnen erhöht, und moderne Gehäuseanwendungen erfordern hohe Abscheidungsgenauigkeit und thermische Stabilität. Die Präsenz von Anbietern wie Dow Inc., NovaCentrix und Applied Ink Solutions in der Region hat die Technologielandschaft maßgeblich weiterentwickelt.
Markt für nichtleitende Tinte in Europa
Europa wird 2025 einen Marktanteil von 25–29 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,5 % wachsen, wobei Deutschland weiterhin führend bleibt. Großbritannien sichert die Nachfrage durch Forschung und Spezialfertigung im Bereich gedruckter Elektronik, während Deutschland aufgrund seiner Expertise in den Bereichen Automobilelektronik, Automatisierung und Formelektronik einen Wettbewerbsvorteil genießt.
Frankreich leistet seinen Beitrag durch die Entwicklung der Luft- und Raumfahrt-, Automobil- und Elektronikindustrie, während Italien durch Spezialdruckverfahren und industrielle Anlagenanwendungen Unterstützung bietet. Spanien gewinnt aufgrund seiner Photovoltaikproduktion und Technologien für erneuerbare Energien an Bedeutung. In der Region werden Materialeffizienz, Emissionsreduzierung und Recyclingfähigkeit zu Schlüsselkriterien für die Produktentwicklung.
Markt für nichtleitende Tinten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 39–43 % erreichen und voraussichtlich ein jährliches Wachstum von 12,0–13,5 % verzeichnen. China ist der dominierende Markt, insbesondere in der Elektronik- und Photovoltaikfertigung. Japan und Südkorea tragen mit High-End-Displays, Halbleitern und Automobilelektronik zum Markt bei; in Indien und Australien wächst die Nachfrage.
Die Elektroniklieferkette aus China ist gut entwickelt und umfangreich, während der japanische Elektronikmarkt auf Präzisionsmaterialien und Zuverlässigkeit setzt. Südkorea verfügt über starke Kompetenzen im Bereich Displays und Halbleiter, und Indien baut seine Kapazitäten in der Elektronikfertigung aus. Staatliche Förderungen der heimischen Halbleiter- und Solarzellenproduktion werden die Nachfrage nach Funktionsisolatoren steigern.
Markt für nichtleitende Tinte im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen ein kleineres, aber wachsendes Marktpotenzial dar, wobei die Nachfrage auf Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und die übrigen Länder des Nahen Ostens und Afrikas konzentriert ist. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 7,0–9,0 % prognostiziert, unterstützt durch die Lokalisierung der Elektronikfertigung, Solarenergieprojekte und die Modernisierung der Industrie.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in fortschrittliche Fertigungstechnologien und Infrastruktur für erneuerbare Energien und schaffen damit neue Möglichkeiten für Materialien im Bereich Photovoltaik. Südafrika bleibt der wichtigste Markt im südlichen Afrika für Industrieelektronik und Spezialdruck. Derzeit wird die Markteinführung durch begrenzte lokale Produktionskapazitäten eingeschränkt, weshalb importierte Spezialtinten und regionale Vertriebspartnerschaften für die Marktentwicklung von großer Bedeutung sind.
Segmentierungsanalyse
Substrat
Der Markt für Substrate im Bereich nichtleitender Tinten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,5 % wachsen . Die Nachfrage hängt von Oberflächenenergie, thermischer Stabilität, Haftung, dielektrischen Eigenschaften und Aushärtungskompatibilität ab. Glas bleibt wichtig für starre Elektronik- und Photovoltaikanwendungen, während Keramik für Hochtemperatur-Elektronikstrukturen geeignet ist. Acrylsubstrate bieten Potenzial für Leichtbaudisplays, Schnittstellen in der Automobilindustrie und spezielle gedruckte Elektronik.
- Glas ist nach wie vor wichtig für Photovoltaik-Module, LED-basierte Strukturen, Displays und starre Elektronik aufgrund seiner Dimensionsstabilität, seiner optischen Eigenschaften und seiner Kompatibilität mit hochauflösendem Funktionsdruck.
- Keramik eignet sich für anspruchsvolle elektronische Anwendungen, die thermische Stabilität, chemische Beständigkeit und elektrische Isolation erfordern. Ihre strategische Bedeutung nimmt in Hochtemperatur- und Hochzuverlässigkeitsumgebungen von Schaltungen zu.
- Acryl bietet geringes Gewicht und Designflexibilität für Display-Schnittstellen, Automobilkomponenten und dekorative Elektronik, insbesondere dort, wo Transparenz, Thermoformbarkeit und ein geringeres Bauteilgewicht die Produktarchitektur beeinflussen.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,0–12,5 % erwartet . Die steigende Nachfrage nach Isolation, Schaltungstrennung, Schutz und kontrollierten dielektrischen Eigenschaften in immer kompakteren elektronischen Strukturen treibt die Akzeptanz voran. Leiterplatten bleiben der größte Anwendungsbereich, während Photovoltaik- und LED-Anwendungen zusätzliches Wachstumspotenzial bieten.
- Leiterplatten stellen die wichtigste Anwendung dar, da der Aufbau mehrlagiger Schaltungen eine zuverlässige Isolation zwischen den Leiterbahnen erfordert. Materialkonsistenz, Durchschlagsfestigkeit, Aushärtungsverhalten und Kompatibilität mit etablierten Leiterplattenprozessen bleiben entscheidende Kaufkriterien.
- Anwendungen von Photovoltaikmodulen profitieren von kontinuierlichen Verbesserungen der Zelleffizienz und zunehmend ausgefeilten Architekturen. Isoliermaterialien unterstützen die elektrische Isolation und die Ausbildung funktionaler Schichten und erfüllen gleichzeitig hohe Anforderungen an die thermische Beständigkeit und die Beständigkeit gegenüber Witterungseinflüssen.
- Die LED-Verpackungstechnik nutzt Isoliermaterialien, um Funktionselemente zu trennen und elektronische Strukturen zu schützen. Das Wachstum ist auf kompakte Beleuchtungsmodule, Displays, Fahrzeugbeleuchtung und hochdichte Elektronik zurückzuführen, die eine zuverlässige thermische und elektrische Leistung erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Leiterplatten |
Hoch |
Mehrlagige Leiterplatten |
Reifen |
|
Photovoltaikmodul |
Medium |
Zelleffizienz |
Skalierung |
|
LED-Verpackung |
Medium |
MiniLED-Verpackung |
Skalierung |
|
Andere |
Niedrig |
Sensorintegration |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für nichtleitende Tinten
Erweiterung der mehrschichtigen und flexiblen gedruckten Elektronik
Hersteller gedruckter Elektronik erhöhen die Anzahl der Funktionsschichten in kompakten Geräten, wodurch ein direkter Bedarf an elektrisch isolierenden Materialien zwischen den leitfähigen Strukturen entsteht. Der Einsatz nichtleitender Tinten ermöglicht Leiterbahnkreuzungen, dielektrische Trennung, Isolation und kontrollierte Schichtabstände, ohne dass bei jeder Konstruktion herkömmliche Ätz- und Laminierungsverfahren erforderlich sind. Flexible Elektronik stellt einen weiteren Faktor dar, der die Anforderungen an Tinten erhöht, da diese Biegung, Dehnung, Erhitzung und mechanischen Verformungen standhalten müssen. Dies kann nicht nur zu einem höheren Materialverbrauch, sondern auch zu höheren Zertifizierungsstandards führen. Tintenhersteller, die die Zuverlässigkeit ihrer Produkte durch Beschichtung auf flexiblen Polymeren, Glas und Keramik nachgewiesen haben, werden lukrative Aufträge gewinnen können.
Zunehmende Komplexität der Photovoltaik-Fertigung und Zellarchitektur
Die Photovoltaik-Fertigung ist zunehmend von fortschrittlichen Zellarchitekturen, feineren Druckstrukturen und verbesserter elektrischer Isolation abhängig. Da Unternehmen ihre Prozesse kontinuierlich auf höhere Effizienz und Ressourcenschonung ausrichten, werden Isolierfolien eingesetzt, um elektrische Leiterbahnen zu isolieren und immer komplexere Bauelemente zu realisieren. Der Ausbau der Solarzellenproduktion in China, Indien, Südostasien, Europa und dem Nahen Osten führt zu einer steigenden Nachfrage nach funktionalen Druckmaterialien. Daher müssen die Formulierungen witterungsbeständig, temperaturbeständig und für lange Betriebszeiten geeignet sein, wodurch Langlebigkeit zu einem wichtigen Kaufkriterium wird. Die Auswirkungen auf die Lieferanten sind zweifacher Natur: steigende Produktionsmengen und höhere technische Anforderungen.
Wachstum integrierter elektronischer Oberflächen und Schnittstellen in der Automobilindustrie
Die Fahrzeuginnenausstattung entwickelt sich hin zu integrierten Displays, Touch-Bedienelementen, beleuchteten Oberflächen, Sensoren und elektronisch funktionalen Dekorelementen. Diese Architekturen erfordern oft das gleichzeitige Vorhandensein von leitfähigen und nichtleitfähigen Schichten in dünnen, spritzgegossenen oder tiefgezogenen Strukturen. Isolierende Tinten bieten das Potenzial, elektrische Verbindungen voneinander zu trennen, die visuelle Integrität zu erhalten und Mehrschichtdruck zu ermöglichen. Dies ist für die Entwicklung von großer Bedeutung, da die Schnittstellen im Innenraum von Elektroautos Sensoren, Beleuchtung, Heizung und Konnektivität umfassen und die Komponenten auf engstem Raum untergebracht sind. Daher sind Beständigkeit gegenüber Hitze, Feuchtigkeit, Chemikalien sowie Form- und Spritzgussbeständigkeit wichtige Qualifikationskriterien. Für Tintenhersteller bietet sich hier die Chance, spezielle Rezepturen anstelle von Standardprodukten zu entwickeln.
Zukunftstrends auf dem Markt für nichtleitende Tinten
Niedrigtemperatur- und energieeffiziente Aushärtung
Die Markttrends für nichtleitende Tinten zeigen, dass zukünftige Formulierungen stark auf Niedrigtemperatur- und Schnellhärtungssysteme angewiesen sein werden. Dies liegt daran, dass Hersteller voraussichtlich wärmeempfindliche Polymerfilmsubstrate und Mehrschichtstrukturen verwenden werden, die sich bei normalen Aushärtungstemperaturen verformen und zersetzen könnten. Der Einsatz von UV-Härtung, Dualhärtung und energieeffizienter Chemie kann dazu beitragen, den Wärmeverbrauch zu senken und gleichzeitig das Produktionsvolumen zu erhöhen. Hersteller werden zudem versuchen, das Aushärtungsfenster zu optimieren, um Schäden am gedruckten leitfähigen Material durch die Isoliermaterialien zu vermeiden. In einem digitalen Umfeld, in dem Liniengeschwindigkeit und Aushärtungseffizienz wichtige Produktionskostenfaktoren darstellen, ist dies von entscheidender Bedeutung. Wer gute dielektrische Eigenschaften bei gleichzeitig reduziertem Energieaufwand erzielen kann, hat einen Wettbewerbsvorteil.
Hochauflösender dielektrischer Druck für kompakte Elektronik
Die Miniaturisierung wird die Entwicklung isolierender Tinten fördern, die dünnere, gleichmäßigere und präzisere Schichten ermöglichen. Da Leiterbahnen immer schmaler werden und die Bauteildichte steigt, müssen dielektrische Materialien die elektrische Isolation gewährleisten, ohne übermäßige Schichtdicken zu erzeugen. Tintenstrahl- und Direktschreibsysteme ermöglichen eine lokalisierte Abscheidung, reduzieren den Materialverbrauch und unterstützen komplexe Mehrschichtstrukturen. Formulierungen werden zunehmend hinsichtlich Tropfenverhalten, Oberflächeninteraktion, Trocknungsprofil, Kantenschärfe und Dimensionsstabilität bewertet. Dieser Trend kann das Anwendungsspektrum auf Elektronik mit feiner Struktur, tragbare Geräte, fortschrittliche Sensoren und integrierte, gegossene Elektronik erweitern. Anbieter, die hohe Druckauflösung mit robusten dielektrischen Eigenschaften kombinieren, können sich verstärkt an Anwendungen beteiligen, die bisher auf konventioneller Fotolithografie, Laminierung oder mechanisch strukturierten Isolierfolien basierten.
Marktchancen für nichtleitende Tinten
Lokalisierte Formulierungs- und Anwendungsentwicklungszentren in Asien
Der asiatisch-pazifische Raum bietet Zulieferern die Möglichkeit, lokale Technologiezentren in der Nähe wichtiger Cluster der Elektronik-, Photovoltaik-, Display- und Halbleiterindustrie zu etablieren. Lokale Anwendungslabore können Qualifizierungszyklen verkürzen, indem sie Kunden ermöglichen, Formulierungen mit regionalen Substraten, Druckanlagen und Aushärtungssystemen zu testen. China, Japan, Südkorea, Indien und Südostasien stellen jeweils unterschiedliche Fertigungsanforderungen dar, wodurch standardisierte globale Formulierungen für jede Anwendung weniger effektiv sind. Technologiezentren können die Anpassung unterstützen, ohne dass eine vollständige Produktionsverlagerung erforderlich ist. Zulieferer können zudem Partnerschaften mit Elektronikherstellern, Universitäten, Ausrüstungsanbietern und Materialdistributoren eingehen. Solche Ökosysteme können durch gemeinsame Entwicklungs- und Qualifizierungsprogramme eine wiederkehrende Nachfrage generieren. Das größte Potenzial ergibt sich voraussichtlich aus der Kombination von lokalem technischem Support mit zentralisierter Formulierungskompetenz und skalierbarer Fertigungskapazität.
Spezialisierte dielektrische Lösungen für fortschrittliche Gehäuse und Photovoltaik
Fortschrittliche Verpackungstechnologien und die Photovoltaikfertigung bieten Chancen für Premium-Formulierungen, die auf spezifische Prozessanforderungen anstatt auf universelle Isolierungen zugeschnitten sind. Die Halbleiterverpackung erfordert kontrollierte Dicke, thermische Stabilität, Maßgenauigkeit und zuverlässige Zwischenschichtleistung, während Photovoltaikanwendungen auf Witterungsbeständigkeit, elektrische Isolation und Prozesskompatibilität setzen. Anbieter können höherwertige Produkte entwickeln, indem sie anwendungsspezifische, in den Kundenfertigungsprozessen validierte Produkte herstellen. Partnerschaften mit Herstellern von Druckanlagen können die Zuverlässigkeit der Abscheidung weiter verbessern und Qualifizierungshürden senken. Produktportfolios lassen sich zudem nach Aushärtungstemperatur, Abscheidungsmethode, Substratchemie und dielektrischen Anforderungen strukturieren. Eine solche Spezialisierung kann den direkten Preiswettbewerb reduzieren und die Kundenbindung stärken, da der Wechsel einer zugelassenen Funktionstinte umfangreiche Prozess-Requalifizierungen und Zuverlässigkeitstests erfordern kann.
Aktuelle Entwicklungen
- 8. April 2025: Die Saralon GmbH hat neue Tinten für dehnbare Membranschalter, Heizelemente und Elektrolumineszenzdisplays vorgestellt. Das Unternehmen gibt an, dass seine dielektrischen Tinten unter anderem für Anwendungen im Bereich der Elektrolumineszenzdisplays entwickelt wurden.
- 2025: Die Pröll GmbH präsentierte NORIPHAN HTR N 990/011 NC, eine kohlenstofffreie, nichtleitende schwarze Tinte für IMD/FIM-gedruckte Elektronik. Die Formulierung bietet einen hohen elektrischen Widerstand und eine gute Radartransmissionsfähigkeit und erfüllt gleichzeitig die für Automobilanwendungen relevanten Anforderungen an Wärmebeständigkeit, Hydrolysebeständigkeit und Haftung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -