
Mercado de tintas no conductoras: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de tintas no conductoras y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sustrato (vidrio, cerámica, acrílico); aplicación (paneles PCB, paneles fotovoltaicos, encapsulado de LED, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008579
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
204,99 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
525,59 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,03 %
Índice de crecimiento
Mercado potencial
3.227,81 millones de dólares estadounidenses
(2026-2034)
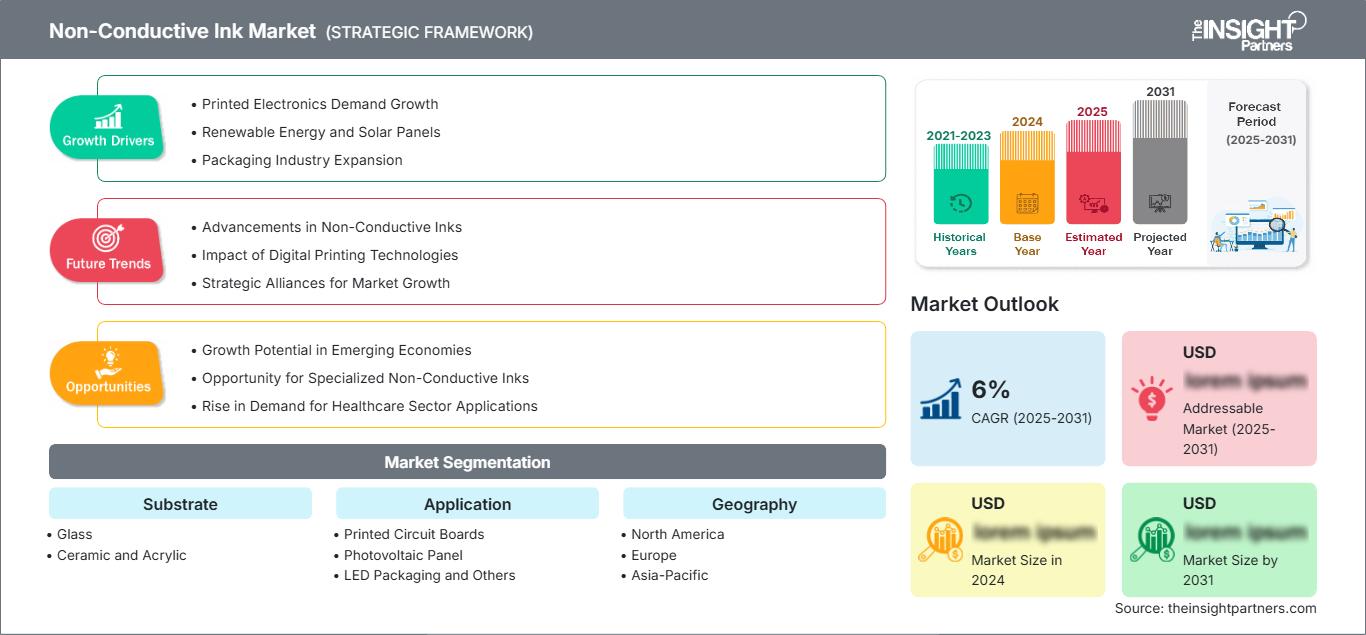
El mercado de tintas no conductoras está en expansión, ya que la electrónica impresa, los dispositivos fotovoltaicos, el encapsulado de LED y las arquitecturas de circuitos multicapa requieren cada vez más capas funcionales con aislamiento eléctrico. El mercado alcanzó un valor de 204,99 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 525,59 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta ( CAGR) del 11,03 % entre 2026 y 2034. Este crecimiento se ve impulsado por la demanda de aislamiento dieléctrico, protección de superficies, separación entre capas e impresión fiable en sustratos rígidos y los emergentes sustratos flexibles.
América del Norte sigue siendo un importante centro tecnológico y de aplicaciones, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,5 % y el 10,0 % durante el período 2026-2034 . El desarrollo del encapsulado de semiconductores, la innovación en circuitos impresos y la inversión en la fabricación de electrónica avanzada impulsan su adopción. La región también se beneficia de proveedores de materiales consolidados, formuladores de tintas especializados y ecosistemas de investigación que vinculan la química de las tintas con la producción de electrónica impresa y flexible.
Análisis y perspectivas del mercado de tintas no conductoras
- América del Norte representa entre el 22 % y el 26 % de la cuota de mercado de tintas no conductoras en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 10,0 % entre 2026 y 2034. La demanda se ve impulsada por la I+D en electrónica impresa, el encapsulado de semiconductores, la electrónica para automóviles y las inversiones en la fabricación nacional de productos electrónicos.
- Estados Unidos representa aproximadamente entre el 72 % y el 78 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 10,2 % durante el periodo 2026-2034 . La electrónica impresa, el embalaje avanzado y los circuitos flexibles siguen siendo áreas clave de demanda.
- Europa ostenta una cuota de mercado del 25-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,5% entre 2026 y 2034 , liderada por Alemania, Francia, el Reino Unido, Italia y los Países Bajos a través de la electrónica automotriz y las aplicaciones de impresión industrial.
- La región de Asia-Pacífico representará entre el 39 % y el 43 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,5 % durante el período 2026-2034 . China, Japón, Corea del Sur e India se benefician de la fabricación de productos electrónicos, la producción fotovoltaica y la inversión en semiconductores.
- Segmento más importante : Las placas de circuitos impresos representan una cuota de mercado del 45-50% en 2025 , con un crecimiento anual compuesto del 10,0-11,5% durante el período 2026-2034 , gracias al aislamiento multicapa y la protección de circuitos.
- Segmento de alto crecimiento : Las aplicaciones de paneles fotovoltaicos representan una cuota de mercado del 15-20% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 13,0-15,0% durante el período 2026-2034 , gracias a las arquitecturas de células avanzadas y las capas funcionales impresas.
- Empresas clave analizadas en detalle : Applied Cavitation Inc., Applied Ink Solutions, Dow Inc., Henkel AG & Co. KGaA, Nagase & Co., Ltd., NovaCentrix, Poly-Ink, Snab Graphix India Private Limited, Sun Chemical Corporation y Teikoku Printing Inks Mfg. Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En cuanto a las tecnologías de producción, la tendencia se alejará de las tintas tradicionales de serigrafía y se orientará hacia materiales dieléctricos y aislantes que puedan utilizarse en combinación con la impresión por inyección de tinta, la escritura directa, la impresión multicapa y la impresión de alta resolución. Los formuladores deben considerar el equilibrio entre la resistencia eléctrica y las propiedades de adhesión de sus productos, la velocidad de curado, la estabilidad dimensional, la resistencia al calor y la compatibilidad con tintas conductoras.
El futuro crecimiento del mercado de tintas no conductoras se producirá principalmente en la región de Asia-Pacífico debido al aumento de la capacidad de producción en las industrias electrónica, solar y de semiconductores. El desarrollo en Europa estará impulsado por la electrificación del automóvil y la necesidad de mayor eficiencia en los materiales, mientras que el crecimiento en Norteamérica estará impulsado por la industria de semiconductores y el embalaje avanzado. En cuanto a los formuladores, deberán centrarse en bajas temperaturas de curado, bajo contenido de disolventes, reciclabilidad y compatibilidad con el sustrato.
Alcance del informe de mercado de tintas no conductoras
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 204,99 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 525,59 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tintas no conductoras
El mercado de tintas no conductoras está estrechamente ligado a la adopción de la electrónica impresa multicapa, donde las capas aislantes evitan cortocircuitos en las pistas conductoras. La cadena de valor comienza con aglutinantes poliméricos, resinas, disolventes, dieléctricos, pigmentos y otros ingredientes, y continúa con la formulación, la dispersión, el control de calidad, el envasado y la cualificación para el uso final. Los proveedores de tintas deben adaptar cada vez más las propiedades de sus formulaciones a las máquinas de impresión y los sustratos.
Según el informe del mercado de tintas no conductoras, el rendimiento se ha convertido en un factor determinante de la demanda, más allá de la cantidad de impresiones. Por ejemplo, una adhesión insuficiente, un curado deficiente, la formación de grietas o la incompatibilidad de capas pueden provocar rechazos en aplicaciones de PCB, LED, fotovoltaica y sensores. Por consiguiente, los compradores suelen evaluar parámetros como la rigidez dieléctrica, la resistencia superficial, la viscosidad, el patrón de curado, la resolución y la compatibilidad con el procesamiento.
Las previsiones del mercado de tintas no conductoras muestran un panorama competitivo muy fragmentado, compuesto por diversos fabricantes de productos químicos, desarrolladores de tintas especializadas y expertos en electrónica impresa. Henkel y Sun Chemical cuentan con una amplia gama de materiales funcionales, mientras que NovaCentrix se centra en materiales avanzados para electrónica impresa y fotónica. Teikoku Printing Inks y Applied Ink Solutions satisfacen las necesidades específicas de las aplicaciones de impresión, mientras que Nagase tiene presencia tanto en materiales especializados como en la cadena de valor de la electrónica.
Las inversiones en el mercado de tintas no conductoras se centran en formulaciones personalizadas, capacidad de deposición digital y química ambiental mejorada. Dow Inc. ofrece experiencia en polímeros y materiales, mientras que Poly-Ink se especializa en soluciones de tintas funcionales. Snab Graphix India Private Limited proporciona instalaciones de fabricación locales y Applied Cavitation Inc. cuenta con soluciones tecnológicas especializadas. La ventaja competitiva dependerá de una cualificación más rápida, reproducibilidad en la impresión, compatibilidad con sustratos y capacidad para integrar formulaciones dieléctricas en procesos de producción multicapa.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tintas no conductoras: Perspectivas estratégicas
Perspectivas regionales
Mercado de tintas no conductoras en Norteamérica
América del Norte representará una participación del 22-26% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,5-10,0% durante el período 2026-2034. El dominio de Estados Unidos en la región se manifiesta a través del empaquetado de semiconductores, la electrónica automotriz, la impresión de sensores, los circuitos flexibles y la investigación en electrónica avanzada. Canadá contribuye mediante el desarrollo de materiales especiales y la fabricación de productos electrónicos.
La demanda regional se ve impulsada por la relocalización de la producción, las inversiones en semiconductores y la fabricación aditiva de dispositivos electrónicos. Los clientes necesitan materiales dieléctricos que curen a bajas temperaturas y no pierdan adherencia durante el ensamblaje multicapa. La experiencia de los proveedores en la formulación de materiales y la ingeniería de aplicaciones es fundamental, ya que la electrónica impresa suele utilizar sustratos y condiciones de curado personalizados.
Mercado de tintas no conductoras de EE. UU.
En 2025, Estados Unidos representaría aproximadamente entre el 72 % y el 78 % de la cuota de mercado de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 8,8 % y el 10,2 % hasta 2034. Existe demanda de placas de circuitos impresos, encapsulado de semiconductores, sensores, aplicaciones de interfaz para el sector automotriz y electrónica flexible. Hay proveedores especializados y de tecnología que ofrecen apoyo para la formulación y el desarrollo de prototipos a nivel local.
Las tendencias actuales apuntan hacia dispositivos electrónicos más ligeros y delgados. La impresión multicapa ha incrementado la necesidad de materiales aislantes eficaces entre las vías conductoras, y las aplicaciones de encapsulado avanzadas exigen una alta precisión de deposición y estabilidad térmica. La presencia de proveedores como Dow Inc., NovaCentrix y Applied Ink Solutions en la región ha contribuido significativamente al desarrollo del panorama tecnológico.
Mercado europeo de tintas no conductoras
Europa mantendrá una cuota de mercado del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0-10,5%, con Alemania como país líder. El Reino Unido sustenta la demanda mediante la investigación y la fabricación especializada en el campo de la electrónica impresa, mientras que Alemania goza de una ventaja gracias a su electrónica para la automoción, la automatización y la electrónica moldeada.
Francia contribuye gracias al desarrollo de los sectores aeroespacial, automotriz y electrónico, mientras que Italia lo hace mediante la impresión especializada y las aplicaciones de equipos industriales. España está adquiriendo importancia debido a su producción fotovoltaica y sus tecnologías de energías renovables. En la región, la eficiencia de los materiales, la reducción de emisiones y la reciclabilidad se están convirtiendo en criterios clave para la formulación.
Mercado de tintas no conductoras en la región Asia-Pacífico
La región Asia-Pacífico representará entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,5 %. China es el mercado dominante, con una fuerte presencia en la fabricación de productos electrónicos y energía fotovoltaica. Japón y Corea del Sur contribuyen con pantallas de alta gama, semiconductores y electrónica para automóviles; e India y Australia presentan una demanda emergente.
La cadena de suministro de productos electrónicos en China está bien desarrollada y es de gran escala, mientras que el mercado electrónico japonés se centra en materiales de precisión y fiabilidad. Corea del Sur cuenta con una sólida capacidad en pantallas y semiconductores, e India está desarrollando su capacidad de fabricación de productos electrónicos. El apoyo gubernamental a la fabricación nacional de semiconductores y energía solar impulsará la demanda de aislantes funcionales.
Mercado de tintas no conductoras de Oriente Medio y África
Oriente Medio y África representan una oportunidad menor, pero emergente, con una demanda concentrada en Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y el resto de la región. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 9,0 % durante el período 2026-2034, impulsada por la localización de la producción electrónica, los proyectos de energía solar y la modernización industrial.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en manufactura avanzada e infraestructura de energías renovables, lo que genera oportunidades para materiales relacionados con la energía fotovoltaica. Sudáfrica sigue siendo el principal mercado del sur de África para la electrónica industrial y la impresión especializada. La adopción se ve actualmente limitada por la escasa capacidad de formulación local, lo que hace que las tintas especiales importadas y las alianzas de distribución regional sean importantes para el desarrollo del mercado.
Análisis de segmentación
Sustrato
Se prevé que el segmento de sustratos en el mercado de tintas no conductoras crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,5 % durante el período 2026-2034 . La demanda depende de la energía superficial, la estabilidad térmica, la adhesión, el rendimiento dieléctrico y la compatibilidad de curado. El vidrio sigue siendo importante para la electrónica rígida y las aplicaciones fotovoltaicas, mientras que la cerámica soporta estructuras electrónicas de alta temperatura. Los sustratos acrílicos ofrecen oportunidades en pantallas ligeras, interfaces para la industria automotriz y electrónica impresa especializada.
- El vidrio sigue siendo importante para los paneles fotovoltaicos, las estructuras relacionadas con los LED, las pantallas y la electrónica rígida debido a su estabilidad dimensional, sus propiedades ópticas y su compatibilidad con la impresión funcional de alta resolución.
- La cerámica soporta aplicaciones electrónicas exigentes que requieren estabilidad térmica, resistencia química y aislamiento eléctrico. Su importancia estratégica aumenta en entornos de circuitos de alta temperatura y alta fiabilidad.
- El acrílico proporciona ligereza y flexibilidad de diseño para interfaces de pantallas, componentes de automoción y electrónica decorativa, especialmente donde la transparencia, la termoformabilidad y el menor peso de los componentes influyen en la arquitectura del producto.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,5 % durante el período 2026-2034 . La adopción está impulsada por la creciente necesidad de aislamiento, separación de circuitos, protección y propiedades dieléctricas controladas en estructuras electrónicas cada vez más compactas. Las placas de circuitos impresos siguen siendo la principal aplicación, mientras que las aplicaciones fotovoltaicas y LED ofrecen oportunidades de crecimiento adicionales.
- Las placas de circuitos impresos representan la principal aplicación, ya que la construcción de circuitos multicapa requiere un aislamiento fiable entre las vías conductoras. La consistencia del material, la rigidez dieléctrica, el comportamiento de curado y la compatibilidad con los procesos de PCB establecidos siguen siendo criterios clave de compra.
- Las aplicaciones de paneles fotovoltaicos se benefician de las continuas mejoras en la eficiencia de las células y de arquitecturas cada vez más sofisticadas. Las formulaciones aislantes permiten el aislamiento eléctrico y la formación de capas funcionales, al tiempo que cumplen con los exigentes requisitos de durabilidad térmica y en exteriores.
- El encapsulado de LED utiliza materiales aislantes para separar los elementos funcionales y proteger las estructuras electrónicas. Su crecimiento está asociado a módulos de iluminación compactos, pantallas, iluminación automotriz y componentes electrónicos de alta densidad que requieren un rendimiento térmico y eléctrico fiable.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Placas de circuitos impresos |
Alto |
PCB multicapa |
Maduro |
|
Panel fotovoltaico |
Medio |
Eficiencia celular |
Escalada |
|
Embalaje LED |
Medio |
Embalaje MiniLED |
Escalada |
|
Otros |
Bajo |
Integración de sensores |
Emergente |
Factores que impulsan el crecimiento del mercado de tintas no conductoras y análisis de su impacto
Expansión de la electrónica impresa multicapa y flexible.
Los fabricantes de electrónica impresa están aumentando el número de capas funcionales incorporadas en dispositivos compactos, lo que genera una necesidad directa de materiales aislantes eléctricos entre las estructuras conductoras. El uso de tintas no conductoras permite el cruce de circuitos, la separación dieléctrica, el aislamiento y el control del espaciado entre capas sin necesidad de los procedimientos convencionales de grabado y laminación en cada construcción. La electrónica flexible se convierte en otro factor que eleva las exigencias sobre las tintas, ya que estas deben ser capaces de tolerar la flexión, el estiramiento, el calentamiento y las deformaciones mecánicas. Esto puede resultar no solo en un aumento del volumen de materiales utilizados, sino también en estándares de certificación más exigentes. Aquellos productores de tinta que hayan demostrado la fiabilidad de sus productos mediante la deposición sobre polímeros flexibles, vidrio y cerámica podrán obtener pedidos de alto valor.
Aumento de la complejidad en la fabricación de células fotovoltaicas y en su arquitectura.
La fabricación de paneles fotovoltaicos depende cada vez más de arquitecturas celulares avanzadas, características de impresión más finas y un mejor aislamiento eléctrico. A medida que las empresas buscan aumentar la eficiencia y optimizar el uso de recursos en sus operaciones, se pueden aplicar películas aislantes para aislar las vías eléctricas y para construir dispositivos cada vez más complejos. El aumento de la capacidad de fabricación solar en China, India, el sudeste asiático, Europa y Oriente Medio implica que habrá más canales a través de los cuales existirá demanda de materiales imprimibles funcionales. Por lo tanto, las formulaciones deben ser capaces de soportar la exposición al aire libre, los cambios de temperatura y largos períodos de funcionamiento, por lo que la durabilidad se convierte en un factor importante en la compra. El impacto en los proveedores es doble: aumento del volumen de producción y exigencias técnicas.
Crecimiento de las superficies electrónicas integradas y las interfaces automotrices.
Los interiores de los automóviles están evolucionando hacia pantallas integradas, controles táctiles, superficies iluminadas, sensores y componentes decorativos con funciones electrónicas. Estas arquitecturas suelen requerir la coexistencia de capas conductoras y no conductoras dentro de estructuras delgadas moldeadas o termoformadas. Las tintas aislantes ofrecen la posibilidad de crear separación entre las conexiones eléctricas, manteniendo la integridad visual y permitiendo la impresión multicapa. Esto es fundamental para el desarrollo, ya que las interfaces dentro del habitáculo de los coches eléctricos incluyen sensores, iluminación, calefacción y conectividad, y los componentes se encuentran muy ajustados en un espacio limitado. Por lo tanto, los criterios de calificación se centran en la resistencia al calor, la humedad, los productos químicos, la deformación y el moldeo. Esto representa una oportunidad para que los proveedores de tintas creen fórmulas especiales en lugar de productos básicos.
Tendencias futuras del mercado de tintas no conductoras
Curado a baja temperatura y con bajo consumo energético
Las tendencias del mercado de tintas no conductoras indican que las formulaciones del futuro dependerán en gran medida de sistemas de curado rápido y a baja temperatura. Esto se debe a que es probable que los formuladores utilicen sustratos de película de polímero termosensibles y estructuras multicapa que podrían deformarse y degradarse a temperaturas de curado normales. El uso de curado UV, curado dual y química de bajo consumo energético puede ayudar a reducir la cantidad de calor utilizado y, al mismo tiempo, aumentar el volumen de producción. Los formuladores también podrían intentar optimizar su ventana de curado para que los materiales aislantes no dañen el material conductor impreso. En un entorno digital donde la velocidad de línea y la eficiencia del curado son importantes para el costo de producción, esto es fundamental. Quienes puedan mantener buenas propiedades dieléctricas a la vez que reducen el consumo de energía tienen una ventaja.
Impresión dieléctrica de alta resolución para electrónica compacta.
La miniaturización impulsará el desarrollo de tintas aislantes capaces de producir capas más finas, uniformes y con un registro más preciso. A medida que las pistas conductoras se estrechan y aumenta la densidad de componentes, los materiales dieléctricos deben mantener el aislamiento eléctrico sin generar un grosor de capa excesivo. Los sistemas de inyección de tinta y escritura directa permiten la deposición localizada, reduciendo el consumo de material y facilitando la creación de estructuras multicapa complejas. Las formulaciones se evaluarán cada vez más en función del comportamiento de las gotas, la interacción con la superficie, el perfil de secado, la definición de los bordes y la estabilidad dimensional. Esta tendencia puede ampliar el abanico de aplicaciones potenciales hacia la electrónica de paso fino, los dispositivos portátiles, los sensores avanzados y la electrónica moldeada integrada. Los proveedores que combinen una alta resolución de impresión con robustas propiedades dieléctricas podrán participar cada vez más en aplicaciones que antes dependían de la fotolitografía convencional, la laminación o las películas aislantes con patrones mecánicos.
Oportunidades de mercado para tintas no conductoras
Centros localizados de formulación y desarrollo de aplicaciones en Asia
La región de Asia-Pacífico ofrece oportunidades para que los proveedores establezcan centros técnicos locales cerca de los principales clústeres de electrónica, energía fotovoltaica, pantallas y semiconductores. Los laboratorios de aplicaciones locales pueden acortar los ciclos de cualificación al permitir que los clientes prueben las formulaciones con sustratos, equipos de impresión y sistemas de curado regionales. China, Japón, Corea del Sur, India y el Sudeste Asiático presentan requisitos de fabricación diferentes, lo que hace que las formulaciones globales estandarizadas sean menos efectivas para todas las aplicaciones. Los centros técnicos pueden brindar soporte para la personalización sin necesidad de reubicar completamente la producción. Los proveedores también pueden desarrollar alianzas con fabricantes de electrónica, universidades, proveedores de equipos y distribuidores de materiales. Estos ecosistemas pueden generar demanda recurrente a través de programas de codesarrollo y cualificación. La mejor oportunidad probablemente provenga de combinar el soporte técnico local con la experiencia centralizada en formulación y una capacidad de fabricación escalable.
Soluciones dieléctricas especializadas para embalaje avanzado y energía fotovoltaica.
El empaquetado avanzado y la fabricación fotovoltaica ofrecen oportunidades para formulaciones de alta calidad diseñadas en función de requisitos de proceso específicos, en lugar de aislamientos de uso general. El empaquetado de semiconductores requiere un espesor controlado, estabilidad térmica, precisión dimensional y un rendimiento fiable de la capa intermedia, mientras que las aplicaciones fotovoltaicas priorizan la durabilidad en exteriores, el aislamiento eléctrico y la compatibilidad con el proceso. Los proveedores pueden aprovechar oportunidades de mayor valor desarrollando grados específicos para cada aplicación, validados junto con los procesos de fabricación del cliente. Las alianzas con fabricantes de equipos de impresión pueden mejorar aún más la fiabilidad de la deposición y reducir las barreras de cualificación. Las carteras de productos también pueden estructurarse en función de la temperatura de curado, el método de deposición, la química del sustrato y los requisitos dieléctricos. Esta especialización puede reducir la competencia directa de precios y generar una mayor fidelización de clientes, ya que modificar una tinta funcional aprobada puede requerir una recalificación sustancial del proceso y pruebas de fiabilidad.
Novedades recientes
- 8 de abril de 2025: Saralon GmbH presentó nuevos juegos de tintas para interruptores de membrana elástica, calentadores y pantallas electroluminiscentes. La empresa afirma que sus tintas dieléctricas están diseñadas para aplicaciones que incluyen pantallas electroluminiscentes.
- 2025: Pröll GmbH presentó NORIPHAN HTR N 990/011 NC, una tinta negra no conductora sin negro de humo para la impresión electrónica IMD/FIM. Su formulación ofrece alta resistencia eléctrica y transmitancia de radar, a la vez que cumple con los requisitos de resistencia térmica, resistencia a la hidrólisis y adhesión relevantes para aplicaciones automotrices.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -