
ナン-カンダクティヴイングック市場:規模・成長・予測 2034
非導電性インク市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:基板別(ガラス、セラミック、アクリル)、用途別(PCBパネル、PVパネル、LEDパッケージ、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008579
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
2億499 万米ドル
基準年値
2034年の予測
5億2559 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.03 %
成長率
対象市場
32億2781 万米ドル
(2026年~2034年)
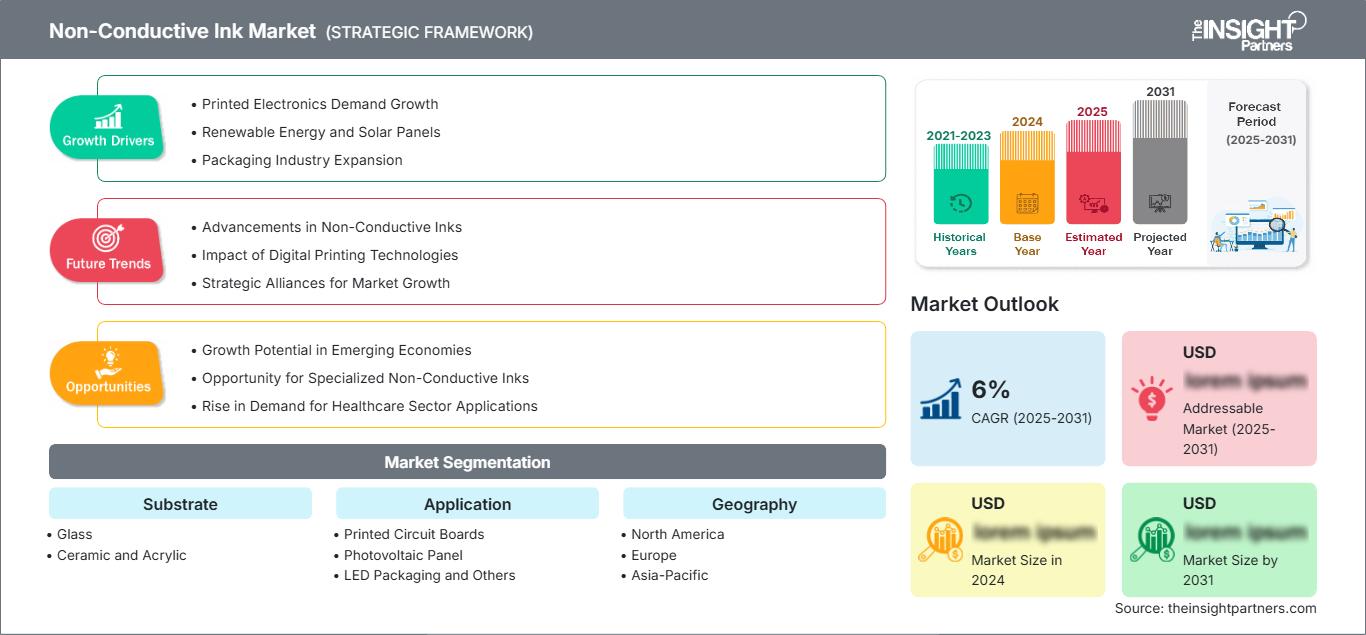
非導電性インク市場は、印刷エレクトロニクス、太陽光発電デバイス、LEDパッケージ、多層回路アーキテクチャにおいて、電気絶縁性の機能層に対する需要が高まっていることから、拡大を続けています。2025年の市場規模は2億499万米ドルでしたが、 2034年には5億2559万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)11.03%で成長すると見込まれています。この成長は、誘電絶縁、表面保護、層間分離、そして硬質基板や新たなフレキシブル基板への信頼性の高い印刷に対する需要によって支えられています。
北米は依然として重要な技術・応用拠点であり、2026年から2034年にかけて年平均成長率(CAGR)は8.5~10.0%と予測されています。半導体パッケージングの開発、プリント回路の革新、そして高度な電子機器製造への投資が、これらの技術の普及を後押ししています。また、この地域は、実績のある材料サプライヤー、特殊なインク配合技術を持つ企業、そしてインク化学とプリントおよびフレキシブル電子機器の製造を結びつける研究エコシステムからも恩恵を受けています。
非導電性インク市場の評価と洞察
- 北米は2025年時点で非導電性インク市場の22~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.5~10.0%で成長すると予測されている。需要は、印刷エレクトロニクス研究開発、半導体パッケージング、車載エレクトロニクス、および国内電子機器製造への投資によって支えられている。
- 米国は2025年時点で北米市場全体の約72~78%を占め、2026~2034年には年平均成長率(CAGR)8.8~10.2%で拡大すると予測されている。印刷エレクトロニクス、先進的なパッケージング、フレキシブル回路は引き続き主要な需要分野となる。
- 欧州は2025年には25~29%のシェアを占め、 2026年から2034年にかけては年平均成長率(CAGR)9.0~10.5%を記録すると予測されており、自動車エレクトロニクスや産業用印刷の用途において、ドイツ、フランス、英国、イタリア、オランダが市場を牽引する。
- アジア太平洋地域は2025年には39~43%のシェアを占め、 2026~2034年には年平均成長率(CAGR)12.0~13.5%で成長すると予測されている。中国、日本、韓国、インドは、電子機器製造、太陽光発電生産、半導体投資の恩恵を受けている。
- 最大のセグメント:プリント基板は、多層絶縁と回路保護に支えられ、 2025年には市場シェアの45~50%を占め、 2026~2034年には年平均成長率10.0~11.5%で成長すると予測されています。
- 高成長分野:太陽光発電パネル用途は、先進的なセル構造と印刷された機能層に支えられ、 2025年には市場シェアの15~20%を占め、 2026~2034年には年平均成長率(CAGR)13.0~15.0%で拡大すると予測されています。
- 詳細に分析された主要企業:Applied Cavitation Inc.、Applied Ink Solutions、Dow Inc.、Henkel AG & Co. KGaA、Nagase & Co., Ltd.、NovaCentrix、Poly-Ink、Snab Graphix India Private Limited、Sun Chemical Corporation、およびTeikoku Printing Inks Mfg. Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製造技術の面では、従来のスクリーン印刷インクから、インクジェット印刷、ダイレクトライティング、多層印刷、高解像度印刷と組み合わせて使用できる誘電体および絶縁体材料へとトレンドが移行していくでしょう。配合担当者は、電気抵抗と接着性、硬化速度、寸法安定性、耐熱性、導電性インクとの適合性といった特性のバランスを考慮しながら製品を開発する必要があります。
将来の非導電性インク市場の成長は、エレクトロニクス、太陽光発電、半導体産業の生産能力拡大により、主にアジア太平洋地域で起こると予想されます。ヨーロッパでは自動車の電動化と材料効率化のニーズが成長を牽引し、北米では半導体および先進パッケージング産業が成長を牽引するでしょう。配合メーカーは、低硬化温度、低溶剤レベル、リサイクル性、基材適合性に注力する必要があります。
非導電性インク市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2億499万米ドル |
| 2034年までの市場規模 | 5億2559万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
非導電性インク市場分析
非導電性インク市場は、多層プリントエレクトロニクスの普及と密接に関連しています。多層プリントエレクトロニクスでは、絶縁層によって導電性配線の短絡を防ぎます。バリューチェーンは、ポリマーバインダー、樹脂、溶剤、誘電体、顔料、その他の成分から始まり、配合、分散、品質管理、包装、最終用途認定へと続きます。インク供給業者は、自社の配合特性を印刷機や基材に合わせて調整していく必要性がますます高まっています。
非導電性インク市場レポートによると、印刷枚数だけでなく、歩留まり率も需要を左右する重要な要素となっている。例えば、接着不良、硬化不良、ひび割れ、層間不適合などは、PCB、LED、太陽光発電、センサーなどの用途において不良品となる可能性がある。そのため、購入者は誘電強度、表面抵抗、粘度、硬化パターン、解像度、加工適合性といったパラメータを評価することが多くなっている。
非導電性インク市場の予測によると、競争環境は非常に細分化されており、多様な化学メーカー、特殊インク開発企業、印刷エレクトロニクスの専門家が参入している。ヘンケルとサンケミカルは幅広い機能性材料ポートフォリオを有し、ノバセントリックスは高度な印刷エレクトロニクス材料とフォトニクスに注力している。帝国印刷インクとアプライドインクソリューションズは印刷用途特有のニーズに対応しており、ナガセは特殊材料とエレクトロニクスのバリューチェーンの両方に事業を展開している。
非導電性インク市場への投資は、カスタマイズされた配合、デジタル成膜技術、および環境配慮型化学技術の向上に注がれています。ダウ社はポリマーと材料に関する専門知識を提供し、ポリインク社は機能性インクソリューションを専門としています。スナブグラフィックス・インディア社は現地製造施設を提供し、アプライドキャビテーション社は特殊な技術ソリューションを提供しています。競争優位性は、迅速な認証、印刷の再現性、基材との適合性、および多層生産プロセスへの誘電体配合の統合能力にかかっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
非導電性インク市場:戦略的洞察
地域別分析
北米の非導電性インク市場
北米は2025年には22~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.5~10.0%で成長すると予測されている。米国は半導体パッケージング、車載エレクトロニクス、センサーの印刷、フレキシブル回路、先端エレクトロニクス研究を通じてこの地域を支配している。カナダは特殊材料の開発と電子機器製造で貢献している。
地域的な需要は、国内回帰の傾向、半導体への投資、電子機器の積層造形によって促進されています。顧客は、低温で硬化し、多層構造の組み立て時に接着力が低下しない誘電体材料を必要としています。印刷エレクトロニクスではカスタム基板や硬化条件が用いられることが多いため、材料配合とアプリケーションエンジニアリングにおけるサプライヤーの専門知識は非常に重要です。
米国における非導電性インク市場
米国は2025年時点で北米市場全体の約72~78%を占め、2034年まで年平均成長率(CAGR)8.8~10.2%で拡大すると予測されている。プリント基板、半導体パッケージ、センサー、車載インターフェース、フレキシブルエレクトロニクスに対する需要が高い。現地での開発・試作を支援する専門ベンダーや技術プロバイダーも存在する。
アプリケーションのトレンドは、より軽量で薄型の電子機器へと向かっています。多層印刷の普及に伴い、導電経路間の効果的な絶縁材料の必要性が高まり、高度なパッケージング用途では、高い成膜精度と熱安定性が求められています。ダウ社、ノバセントリックス社、アプライド・インク・ソリューションズ社といったベンダーがこの地域に存在することは、技術環境の発展に大きく貢献しています。
欧州非導電性インク市場
欧州は2025年までに25~29%のシェアを占め、年平均成長率(CAGR)9.0~10.5%で成長すると予測されており、ドイツが引き続き主導的な地位を維持する。英国は印刷エレクトロニクス分野における研究開発と特殊製造によって需要を支えており、ドイツは自動車エレクトロニクス、オートメーション、成形エレクトロニクスといった分野で優位性を享受している。
フランスは航空宇宙、自動車、エレクトロニクス分野の発展によって貢献しており、イタリアは特殊印刷や産業機器の応用を通じて支援している。スペインは太陽光発電や再生可能エネルギー技術によって重要性を増している。この地域では、材料効率、排出量の削減、リサイクル性が配合における重要な基準になりつつある。
アジア太平洋地域における非導電性インク市場
アジア太平洋地域は2025年には39~43%のシェアを占め、年平均成長率(CAGR)は12.0~13.5%と予測されている。中国は電子機器製造と太陽光発電製造において強みを発揮し、市場を牽引している。日本と韓国はハイエンドディスプレイ、半導体、車載エレクトロニクスで貢献しており、インドとオーストラリアでは新たな需要が生まれている。
中国の電子機器サプライチェーンは高度に発達しており規模も大きい一方、日本の電子機器市場は精密材料と信頼性に重点を置いている。韓国はディスプレイと半導体において高い技術力を有し、インドは電子機器製造能力の向上に取り組んでいる。国内の半導体および太陽光発電製造に対する政府の支援は、機能性絶縁体の需要を高めるだろう。
中東・アフリカの非導電性インク市場
中東・アフリカ地域は、規模は小さいながらも成長著しい市場であり、需要はサウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国に集中している。同地域は、電子機器の国産化、太陽光発電プロジェクト、産業の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)約7.0~9.0%で成長すると予測されている。
サウジアラビアとアラブ首長国連邦は、先進的な製造業と再生可能エネルギーインフラに投資しており、太陽光発電関連材料の需要拡大につながっている。南アフリカは、産業用電子機器と特殊印刷において、南部アフリカ最大の市場であり続けている。しかし、現地での配合能力が限られているため、導入は現状では制約を受けており、輸入特殊インクと地域的な流通パートナーシップが市場開拓において重要となっている。
セグメンテーション分析
基板
非導電性インク市場における基板セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)10.0~11.5%で拡大すると予測されています。需要は、表面エネルギー、熱安定性、接着性、誘電特性、および硬化適合性によって左右されます。ガラスは、剛性エレクトロニクスや太陽光発電用途において依然として重要であり、セラミックは高温電子構造を支えています。アクリル基板は、軽量ディスプレイ、車載インターフェース、および特殊プリントエレクトロニクスにおいて新たな可能性を提供します。
- ガラスは、寸法安定性、光学特性、高解像度機能性印刷との互換性といった利点から、太陽光発電パネル、LED関連構造物、ディスプレイ、および剛性電子機器にとって依然として重要な材料である。
- セラミックは、熱安定性、耐薬品性、電気絶縁性を必要とする高度な電子機器用途を支える材料です。高温かつ高信頼性が求められる回路環境において、その戦略的重要性はますます高まっています。
- アクリルは、ディスプレイインターフェース、自動車部品、装飾用電子機器などにおいて、軽量性と設計の柔軟性を提供します。特に、透明性、熱成形性、および部品重量の軽減が製品構造に影響を与える場合に有効です。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)11.0~12.5%を記録すると予測されています。採用の促進要因は、ますます小型化する電子構造における絶縁、回路分離、保護、および誘電特性の制御に対するニーズの高まりです。プリント基板は依然として最大のアプリケーションであり、太陽光発電およびLEDアプリケーションはさらなる成長機会を提供します。
- プリント基板は、多層回路構造において導電経路間の確実な絶縁が不可欠であるため、主要な用途となっています。材料の均一性、絶縁耐力、硬化特性、および既存のプリント基板製造プロセスとの互換性は、依然として重要な購入基準です。
- 太陽光発電パネルの用途は、セル効率の継続的な向上と、ますます高度化する構造によって恩恵を受けています。絶縁材は、厳しい耐熱性および屋外耐久性の要件を満たしながら、電気的絶縁と機能層の形成をサポートすることができます。
- LEDパッケージングは、機能要素を分離し、電子構造を保護するために絶縁材料を使用します。この分野の成長は、小型照明モジュール、ディスプレイ、自動車用照明、および信頼性の高い熱的・電気的性能が求められる高密度電子機器に関連しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
プリント基板 |
高い |
多層基板 |
成熟した |
|
太陽光発電パネル |
中くらい |
セル効率 |
スケーリング |
|
LEDパッケージング |
中くらい |
MiniLEDパッケージ |
スケーリング |
|
その他 |
低い |
センサー統合 |
新興 |
非導電性インク市場の成長要因と影響分析
多層構造およびフレキシブル印刷エレクトロニクスの発展
プリントエレクトロニクスメーカーは、小型デバイスに組み込む機能層の数を増やしており、導電性構造間の電気絶縁材料の必要性が高まっています。非導電性インクを使用することで、従来のエッチングやラミネーションといった工程をすべての構造に適用することなく、回路交差、誘電体分離、絶縁、層間隔の制御が可能になります。フレキシブルエレクトロニクスは、インクに対する要求を高めるもう一つの要因となっています。インクは、曲げ、伸縮、加熱、機械的変形に耐える必要があるからです。これは、使用材料量の増加だけでなく、認証基準の厳格化にもつながる可能性があります。フレキシブルポリマー、ガラス、セラミックへの塗布を通じて製品の信頼性を実証したインクメーカーは、高額な受注を獲得できるでしょう。
太陽光発電の製造およびセル構造の複雑化
太陽光発電の製造は、高度なセル構造、より微細な印刷機能、および電気絶縁性の向上にますます依存するようになっています。企業が業務における効率性と資源利用の向上を目指す中で、電気経路を絶縁するため、またますます複雑なデバイスを構築するために、絶縁層が使用される可能性があります。中国、インド、東南アジア、ヨーロッパ、中東における太陽光発電製造能力の拡大は、機能性印刷物に対する需要が発生するチャネルが増えることを意味します。そのため、配合物は屋外での暴露、温度変化、および長期間の動作に耐えることができなければならず、耐久性が重要な購入要因となります。サプライヤーへの影響は、生産量の増加と技術的要求の増大という二重の性質を持ちます。
集積電子表面および自動車インターフェースの成長
自動車の内装は、ディスプレイ、タッチコントロール、照明付き表面、センサー、電子的に機能する装飾部品の統合へと向かっています。これらの構造では、薄い成形または熱成形構造内に導電性層と非導電性層が共存することがしばしば必要となります。絶縁インクは、視覚的な完全性を維持しながら電気接続部を分離し、多層印刷を可能にする可能性を秘めています。電気自動車の車室内のインターフェースにはセンサー、照明、暖房、接続機能などが含まれ、これらの部品は限られたスペースに密集して配置されているため、この開発は重要です。したがって、品質基準は耐熱性、耐湿性、耐薬品性、成形性、耐成形性となります。これは、インクサプライヤーにとって、単なる汎用製品ではなく、特別な配合を開発する機会となります。
非導電性インク市場の将来動向
低温かつエネルギー効率の良い硬化
非導電性インク市場の動向を見ると、将来の配合は低温かつ高速硬化システムに大きく依存するようになるだろう。これは、配合者が熱に敏感なポリマーフィルム基材や多層構造を使用する可能性が高く、これらが通常の温度での硬化レベルで変形や劣化を起こす可能性があるためである。UV硬化、デュアル硬化、およびエネルギー効率の高い化学処理を用いることで、使用する熱量を削減しつつ生産量を増やすことができる。配合者はまた、絶縁材料が印刷された導電性材料を損傷しないように、硬化ウィンドウを最適化することも試みるだろう。生産コストにとってライン速度と硬化効率が重要なデジタル環境では、これは極めて重要である。エネルギー投入量を削減しながら良好な誘電特性を維持できる企業は有利となる。
小型電子機器向け高解像度誘電体印刷
小型化が進むにつれ、より薄く、より均一で、より精密に位置合わせされた層を形成できる絶縁インクの開発が促進されるでしょう。導電性配線が狭くなり、部品密度が上昇するにつれて、誘電体材料は過剰な層厚を生じさせることなく電気的絶縁性を維持する必要があります。インクジェット方式やダイレクトライティング方式は、局所的な成膜を可能にし、材料消費量を削減し、複雑な多層構造を支えることができます。配合は、液滴挙動、表面相互作用、乾燥プロファイル、エッジ形状、寸法安定性などについて、ますます評価されるようになるでしょう。この傾向により、ファインピッチエレクトロニクス、ウェアラブルデバイス、高度なセンサー、および一体成形エレクトロニクスといった、対象とするアプリケーションの範囲が拡大する可能性があります。高い印刷解像度と堅牢な誘電特性を兼ね備えたサプライヤーは、従来フォトリソグラフィー、ラミネーション、または機械的にパターン形成された絶縁膜に依存していたアプリケーションに、ますます参入していくでしょう。
非導電性インク市場の機会
アジアにおける地域密着型の製剤・応用開発センター
アジア太平洋地域は、主要な電子機器、太陽光発電、ディスプレイ、半導体クラスターの近くに、サプライヤーが地域密着型の技術センターを設立する機会を提供します。現地のアプリケーションラボでは、顧客が地域の基板、印刷装置、硬化システムに対して配合をテストできるため、認定サイクルを短縮できます。中国、日本、韓国、インド、東南アジアはそれぞれ異なる製造要件を持っているため、標準化されたグローバル配合はすべての用途に効果的とは限りません。技術センターは、生産拠点を完全に移転することなく、カスタマイズをサポートできます。サプライヤーは、電子機器メーカー、大学、機器プロバイダー、材料販売業者とパートナーシップを構築することもできます。このようなエコシステムは、共同開発および認定プログラムを通じて、継続的な需要を生み出すことができます。最も大きなチャンスは、現地の技術サポートと、集中型の配合に関する専門知識、そして拡張可能な製造能力を組み合わせることから生まれるでしょう。
高度なパッケージングおよび太陽光発電向けの特殊誘電体ソリューション
高度なパッケージングと太陽光発電製造は、汎用絶縁材ではなく、特定のプロセス要件に合わせて設計されたプレミアム配合材の機会を提供します。半導体パッケージングでは、厚さの制御、熱安定性、寸法精度、信頼性の高い中間層性能が求められる一方、太陽光発電用途では、屋外での耐久性、電気的絶縁性、プロセス適合性が重視されます。サプライヤーは、顧客の製造プロセスと並行して検証された用途別グレードを開発することで、より付加価値の高い機会を追求できます。印刷装置メーカーとのパートナーシップは、成膜の信頼性をさらに向上させ、認証の障壁を低減します。製品ポートフォリオは、硬化温度、成膜方法、基板の化学組成、誘電率要件に基づいて構成することもできます。このような専門化は、承認済みの機能性インクを変更すると、大幅なプロセス再認証と信頼性試験が必要になる場合があるため、直接的な価格競争を抑制し、顧客維持率を高める可能性があります。
最近の動向
- 2025年4月8日: Saralon GmbHは、伸縮性メンブレンスイッチ、ヒーター、エレクトロルミネッセンスディスプレイ向けの新インクセットを発表した。同社によれば、この誘電体インクはエレクトロルミネッセンスディスプレイを含む用途向けに設計されている。
- 2025年:Pröll GmbHは、IMD/FIMプリントエレクトロニクス向けカーボンブラックフリー非導電性ブラックインク「NORIPHAN HTR N 990/011 NC」を発表しました。この配合は、高い電気抵抗とレーダー透過性を実現するとともに、自動車用途に関連する耐熱性、耐加水分解性、および接着性要件を満たすように設計されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -