
Marché des encres non conductrices : taille, part de marché et prévisions 2034
Taille et prévisions du marché des encres non conductrices (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par substrat (verre, céramique, acrylique) ; application (panneaux PCB, panneaux PV, emballage LED, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008579
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
204,99 $ US millions
valeur de l'année de base
Prévisions pour 2034
525,59 $ US millions
Prévisions pour 2034
TCAC 2026-2034
11.03 %
taux de croissance
Marché adressable
3 227,81 $ US millions de
(2026-2034)
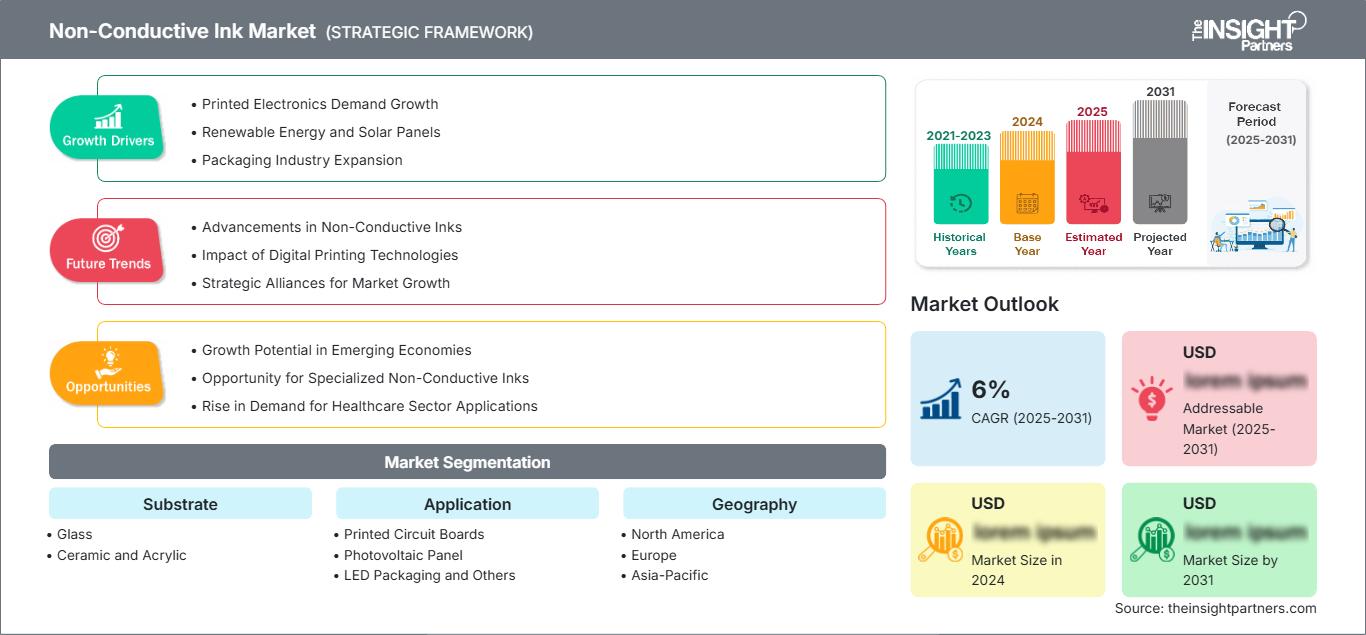
Le marché des encres non conductrices est en pleine expansion, porté par le besoin croissant de couches fonctionnelles isolantes pour l'électronique imprimée, les dispositifs photovoltaïques, le conditionnement des LED et les architectures de circuits multicouches. Évalué à 204,99 millions de dollars américains en 2025 , ce marché devrait atteindre 525,59 millions de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 11,03 % sur la période 2026-2034. . Cette croissance est soutenue par la demande en isolation diélectrique, protection de surface, séparation intercouches et impression fiable sur substrats rigides et sur les nouveaux substrats flexibles.
L’Amérique du Nord demeure un centre technologique et d’application important, avec un TCAC estimé entre 8,5 et 10,0 % entre 2026 et 2034. Le développement du conditionnement des semi-conducteurs, l’innovation dans le domaine des circuits imprimés et les investissements dans la fabrication de produits électroniques de pointe favorisent l’adoption de ces technologies. La région bénéficie également de fournisseurs de matériaux établis, de formulateurs d’encres spécialisés et d’écosystèmes de recherche reliant la chimie des encres à la production d’électronique imprimée et flexible.
Analyse et perspectives du marché des encres non conductrices
- L’Amérique du Nord représentait 22 à 26 % du marché des encres non conductrices en 2025 et devrait connaître une croissance annuelle composée de 8,5 à 10 % entre 2026 et 2034. La demande est soutenue par la R&D en électronique imprimée, le conditionnement des semi-conducteurs, l'électronique automobile et les investissements dans la fabrication électronique nationale.
- Les États-Unis représentent environ 72 à 78 % de la part de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 8,8 à 10,2 % entre 2026 et 2034. L'électronique imprimée, l'emballage avancé et les circuits flexibles restent des secteurs clés de la demande.
- L’Europe détiendra une part de marché de 25 à 29 % en 2025 et devrait enregistrer un TCAC de 9,0 à 10,5 % entre 2026 et 2034. , tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et les Pays-Bas grâce aux applications dans les domaines de l'électronique automobile et de l'impression industrielle.
- La région Asie-Pacifique représentera une part de 39 à 43 % en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 13,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde bénéficieront de la fabrication de produits électroniques, de la production photovoltaïque et des investissements dans les semi-conducteurs.
- Segment le plus important : Les cartes de circuits imprimés représentaient 45 à 50 % du marché en 2025 , avec un TCAC de 10,0 à 11,5 % entre 2026 et 2034. , grâce à l'isolation multicouche et à la protection des circuits.
- Segment à forte croissance : Les applications des panneaux photovoltaïques détiennent une part de marché de 15 à 20 % en 2025 , avec un TCAC de 13,0 à 15,0 % entre 2026 et 2034 , grâce aux architectures cellulaires avancées et aux couches fonctionnelles imprimées.
- Principales entreprises analysées en détail : Applied Cavitation Inc., Applied Ink Solutions, Dow Inc., Henkel AG & Co. KGaA, Nagase & Co., Ltd., NovaCentrix, Poly-Ink, Snab Graphix India Private Limited, Sun Chemical Corporation et Teikoku Printing Inks Mfg. Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière de technologies de production, la tendance est à l'abandon des encres de sérigraphie traditionnelles au profit de matériaux diélectriques et isolants compatibles avec l'impression jet d'encre, l'écriture directe, l'impression multicouche et l'impression haute résolution. Les formulateurs doivent veiller à optimiser leurs produits en fonction de leurs propriétés de résistance électrique et d'adhérence, de vitesse de polymérisation, de stabilité dimensionnelle, de résistance à la chaleur et de compatibilité avec les encres conductrices.
La croissance future du marché des encres non conductrices se concentrera principalement dans la région Asie-Pacifique, portée par l'augmentation des capacités de production dans les secteurs de l'électronique, du solaire et des semi-conducteurs. En Europe, le développement sera stimulé par l'électrification automobile et les impératifs d'efficacité des matériaux, tandis qu'en Amérique du Nord, la croissance sera portée par l'industrie des semi-conducteurs et des solutions d'encapsulation avancées. Les formulateurs devront privilégier les encres à basse température de polymérisation, à faible teneur en solvants, recyclables et compatibles avec les substrats.
Portée du rapport sur le marché des encres non conductrices
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 204,99 millions de dollars américains |
| Taille du marché d'ici 2034 | 525,59 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des encres non conductrices
Le marché des encres non conductrices est étroitement lié à l'adoption de l'électronique imprimée multicouche, où les couches isolantes empêchent les courts-circuits entre les pistes conductrices. La chaîne de valeur débute avec les liants polymères, les résines, les solvants, les diélectriques, les pigments et autres ingrédients, et se poursuit par la formulation, la dispersion, le contrôle qualité, le conditionnement et la qualification pour l'utilisation finale. Les fournisseurs d'encre doivent adapter de plus en plus leurs formulations aux machines d'impression et aux supports.
D'après le rapport sur le marché des encres non conductrices, le rendement est devenu un facteur de demande supplémentaire, au-delà de la simple quantité d'impressions. Par exemple, une adhérence insuffisante, un mauvais durcissement, la formation de fissures ou une incompatibilité entre les couches peuvent entraîner des rejets dans les applications de circuits imprimés, de LED, de cellules photovoltaïques et de capteurs. De ce fait, les acheteurs évaluent de plus en plus souvent des paramètres tels que la rigidité diélectrique, la résistance de surface, la viscosité, le profil de durcissement, la résolution et la compatibilité avec les procédés de fabrication.
Les prévisions du marché des encres non conductrices indiquent un paysage concurrentiel très fragmenté, composé de divers fabricants de produits chimiques, de développeurs d'encres spécialisées et d'experts en électronique imprimée. Henkel et Sun Chemical proposent une large gamme de matériaux fonctionnels, tandis que NovaCentrix se concentre sur les matériaux avancés pour l'électronique imprimée et la photonique. Teikoku Printing Inks et Applied Ink Solutions répondent aux besoins spécifiques des applications d'impression, tandis que Nagase est présent à la fois dans les matériaux de spécialité et dans la chaîne de valeur de l'électronique.
Les investissements sur le marché des encres non conductrices portent sur la formulation personnalisée, le dépôt numérique et l'amélioration des procédés chimiques respectueux de l'environnement. Dow Inc. offre son expertise en polymères et matériaux, tandis que Poly-Ink se spécialise dans les encres fonctionnelles. Snab Graphix India Private Limited propose des sites de production locaux et Applied Cavitation Inc. dispose de solutions technologiques spécialisées. L'avantage concurrentiel dépendra d'une qualification plus rapide, de la reproductibilité de l'impression, de la compatibilité avec les substrats et de la capacité à intégrer des formulations diélectriques dans les procédés de production multicouches.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des encres non conductrices : Perspectives stratégiques
Perspectives régionales
Marché des encres non conductrices en Amérique du Nord
L'Amérique du Nord représenterait entre 22 et 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,5 % à 10 % entre 2026 et 2034. La domination des États-Unis dans la région s'explique par leur expertise dans le conditionnement des semi-conducteurs, l'électronique automobile, l'impression de capteurs, les circuits flexibles et la recherche en électronique de pointe. Le Canada contribue également à ce marché par le développement de matériaux spéciaux et la fabrication de produits électroniques.
La demande régionale est alimentée par la relocalisation de la production, les investissements dans les semi-conducteurs et la fabrication additive de dispositifs électroniques. Les clients ont besoin de matériaux diélectriques polymérisant à basse température et conservant leur adhérence lors de l'assemblage multicouche. L'expertise des fournisseurs en formulation de matériaux et en ingénierie d'application est essentielle, car l'électronique imprimée utilise souvent des substrats et des conditions de polymérisation spécifiques.
Marché américain des encres non conductrices
Les États-Unis représentaient environ 72 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 10,2 % jusqu'en 2034. La demande est forte pour les circuits imprimés, les boîtiers de semi-conducteurs, les capteurs, les interfaces automobiles et l'électronique flexible. Des fournisseurs spécialisés et des prestataires technologiques accompagnent les efforts locaux de formulation et de prototypage.
Les tendances actuelles s'orientent vers des dispositifs électroniques plus légers et plus fins. L'impression multicouche a accru le besoin de matériaux isolants efficaces entre les pistes conductrices, et les applications d'encapsulation avancées exigent une grande précision de dépôt et une excellente stabilité thermique. La présence de fournisseurs tels que Dow Inc., NovaCentrix et Applied Ink Solutions dans la région a considérablement contribué à l'évolution du secteur technologique.
Marché européen des encres non conductrices
L'Europe détiendra une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 10,5 %, l'Allemagne demeurant le pays leader. Le Royaume-Uni soutient la demande grâce à la recherche et à la fabrication spécialisée dans le domaine de l'électronique imprimée, tandis que l'Allemagne bénéficie d'un avantage concurrentiel grâce à son expertise dans l'électronique automobile, l'automatisation et l'électronique moulée.
La France contribue grâce au développement des secteurs de l'aérospatiale, de l'automobile et de l'électronique, tandis que l'Italie apporte son soutien par le biais de l'impression spécialisée et des applications d'équipements industriels. L'Espagne gagne en importance grâce à sa production photovoltaïque et à ses technologies d'énergies renouvelables. Dans la région, l'efficacité des matériaux, la réduction des émissions et la recyclabilité deviennent désormais des critères essentiels pour la formulation des produits.
Marché des encres non conductrices de la région Asie-Pacifique
La région Asie-Pacifique représentera entre 39 et 43 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 12,0 à 13,5 %. La Chine domine le marché, notamment grâce à sa forte présence dans les secteurs de la fabrication de produits électroniques et photovoltaïques. Le Japon et la Corée du Sud contribuent également grâce aux écrans haut de gamme, aux semi-conducteurs et à l'électronique automobile ; l'Inde et l'Australie connaissent quant à elles une demande émergente.
La chaîne d'approvisionnement électronique chinoise est bien développée et à grande échelle, tandis que le marché japonais privilégie les matériaux de précision et la fiabilité. La Corée du Sud possède de solides compétences dans les domaines des écrans et des semi-conducteurs ; l'Inde développe quant à elle ses capacités de production électronique. Le soutien gouvernemental à la fabrication nationale de semi-conducteurs et de panneaux solaires stimulera la demande d'isolateurs fonctionnels.
Marché des encres non conductrices au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché plus restreint mais prometteur, la demande étant concentrée en Arabie saoudite, aux Émirats arabes unis, en Afrique du Sud et dans le reste de la région. On prévoit une croissance annuelle composée (TCAC) d'environ 7,0 à 9,0 % pour la région entre 2026 et 2034, soutenue par la localisation de la production électronique, les projets solaires et la modernisation industrielle.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures de fabrication de pointe et d’énergies renouvelables, créant ainsi des opportunités pour les matériaux photovoltaïques. L’Afrique du Sud demeure le principal marché d’Afrique australe pour l’électronique industrielle et l’impression spécialisée. L’adoption de ces technologies est actuellement freinée par des capacités de formulation locales limitées, ce qui rend les encres spéciales importées et les partenariats de distribution régionaux essentiels au développement du marché.
Analyse de segmentation
Substrat
Le segment des substrats sur le marché des encres non conductrices devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 11,5 % entre 2026 et 2034. La demande dépend de l'énergie de surface, de la stabilité thermique, de l'adhérence, des performances diélectriques et de la compatibilité de polymérisation. Le verre demeure un matériau important pour l'électronique rigide et les applications photovoltaïques, tandis que la céramique convient aux structures électroniques haute température. Les substrats acryliques offrent des perspectives pour les écrans légers, les interfaces automobiles et l'électronique imprimée spécialisée.
- Le verre demeure important pour les panneaux photovoltaïques, les structures liées aux LED, les écrans et l'électronique rigide en raison de sa stabilité dimensionnelle, de ses propriétés optiques et de sa compatibilité avec l'impression fonctionnelle haute résolution.
- La céramique est un matériau de support essentiel pour les applications électroniques exigeantes nécessitant stabilité thermique, résistance chimique et isolation électrique. Son importance stratégique s'accroît dans les environnements de circuits à haute température et haute fiabilité.
- L'acrylique offre légèreté et flexibilité de conception pour les interfaces d'affichage, les composants automobiles et l'électronique décorative, notamment lorsque la transparence, la thermoformabilité et le faible poids des composants influencent l'architecture du produit.
Application
Le segment des applications devrait enregistrer un TCAC de 11,0 à 12,5 % entre 2026 et 2034. Cette adoption est motivée par le besoin croissant d'isolation, de séparation des circuits, de protection et de propriétés diélectriques contrôlées dans des structures électroniques toujours plus compactes. Les cartes de circuits imprimés demeurent la principale application, tandis que les applications photovoltaïques et LED offrent des perspectives de croissance supplémentaires.
- Les cartes de circuits imprimés représentent l'application principale car la construction de circuits multicouches exige une isolation fiable entre les pistes conductrices. La constance des matériaux, la rigidité diélectrique, le comportement au durcissement et la compatibilité avec les procédés de fabrication de cartes de circuits imprimés établis demeurent des critères d'achat essentiels.
- Panneau photovoltaïque bénéficient de l'amélioration continue du rendement des cellules et d'architectures de plus en plus sophistiquées. Les formulations isolantes permettent l'isolation électrique et la formation de couches fonctionnelles tout en répondant aux exigences élevées en matière de résistance thermique et de durabilité en extérieur.
- L'encapsulation des LED utilise des matériaux isolants pour séparer les éléments fonctionnels et protéger les structures électroniques. Cette croissance est liée aux modules d'éclairage compacts, aux écrans, à l'éclairage automobile et à l'électronique haute densité exigeant des performances thermiques et électriques fiables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Cartes de circuits imprimés |
Haut |
PCB multicouches |
Mature |
|
Panneau photovoltaïque |
Moyen |
Efficacité cellulaire |
Mise à l'échelle |
|
Emballage LED |
Moyen |
Emballage MiniLED |
Mise à l'échelle |
|
Autres |
Faible |
Intégration des capteurs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des encres non conductrices
Développement de l'électronique imprimée multicouche et flexible
Les fabricants d'électronique imprimée intègrent de plus en plus de couches fonctionnelles dans des dispositifs compacts, ce qui engendre un besoin accru de matériaux isolants entre les structures conductrices. L'utilisation d'encres non conductrices permet de réaliser des croisements de circuits, une séparation diélectrique, une isolation et un espacement contrôlé des couches sans recourir aux procédés de gravure et de lamination classiques. L'électronique flexible constitue un autre facteur d'exigences accrues pour les encres, qui doivent résister à la flexion, à l'étirement, à la chaleur et aux déformations mécaniques. Il en résultera non seulement une augmentation du volume de matériaux utilisés, mais aussi des normes de certification plus strictes. Les fabricants d'encre ayant démontré la fiabilité de leurs produits par dépôt sur des polymères flexibles, du verre et de la céramique pourront remporter des commandes importantes.
Complexité croissante de la fabrication photovoltaïque et de l'architecture des cellules
La fabrication de cellules photovoltaïques dépend de plus en plus d'architectures cellulaires avancées, de motifs imprimés plus fins et d'une isolation électrique améliorée. Dans leur quête d'efficacité et d'optimisation des ressources, les entreprises peuvent utiliser des films isolants pour isoler les conducteurs électriques et concevoir des dispositifs toujours plus complexes. L'augmentation des capacités de production solaire en Chine, en Inde, en Asie du Sud-Est, en Europe et au Moyen-Orient engendre une demande accrue de matériaux imprimables fonctionnels. Par conséquent, les formulations doivent résister aux intempéries, aux variations de température et à une utilisation prolongée ; la durabilité devient ainsi un critère d'achat essentiel. L'impact sur les fournisseurs est double : augmentation des volumes et exigences techniques.
Croissance des surfaces électroniques intégrées et des interfaces automobiles
Les intérieurs automobiles évoluent vers des écrans intégrés, des commandes tactiles, des surfaces lumineuses, des capteurs et des éléments décoratifs à fonction électronique. Ces architectures nécessitent souvent la coexistence de couches conductrices et non conductrices au sein de structures minces moulées ou thermoformées. Les encres isolantes offrent la possibilité de séparer les connexions électriques tout en préservant l'esthétique et en permettant l'impression multicouche. Ce point est crucial pour le développement de ces technologies, car les interfaces à l'intérieur de l'habitacle des voitures électriques comprennent des capteurs, l'éclairage, le chauffage et la connectivité, et ces composants sont installés dans un espace restreint. Par conséquent, les critères de qualification incluent la résistance à la chaleur, à l'humidité, aux produits chimiques, au formage et au moulage. C'est l'occasion pour les fournisseurs d'encre de développer des formules spécifiques plutôt que de se contenter de produits standard.
Tendances futures du marché des encres non conductrices
Durcissement à basse température et économe en énergie
Les tendances du marché des encres non conductrices indiquent que les formulations de demain reposeront largement sur des systèmes de polymérisation rapides et à basse température. Ceci s'explique par le fait que les formulateurs utiliseront probablement des substrats en film polymère thermosensible et des structures multicouches susceptibles de se déformer et de se dégrader aux températures de polymérisation classiques. Le recours à la polymérisation UV, à la double polymérisation et à une chimie écoénergétique permet de réduire la chaleur consommée tout en augmentant le volume de production. Les formulateurs s'efforceront également d'optimiser leur plage de polymérisation afin d'éviter que les matériaux isolants n'endommagent le matériau conducteur imprimé. Dans un environnement numérique où la vitesse de production et l'efficacité de polymérisation sont des facteurs déterminants du coût de production, cet aspect est crucial. Les entreprises capables de maintenir de bonnes propriétés diélectriques tout en réduisant la consommation d'énergie bénéficieront d'un avantage concurrentiel.
Impression diélectrique haute résolution pour l'électronique compacte
La miniaturisation favorisera le développement d'encres isolantes capables de produire des couches plus fines, plus uniformes et mieux alignées. À mesure que les pistes conductrices se rétrécissent et que la densité des composants augmente, les matériaux diélectriques doivent assurer l'isolation électrique sans engendrer une épaisseur de couche excessive. Les systèmes à jet d'encre et d'écriture directe permettent un dépôt localisé, réduisant ainsi la consommation de matériau et prenant en charge des structures multicouches complexes. Les formulations seront de plus en plus évaluées en fonction du comportement des gouttelettes, de l'interaction avec la surface, du profil de séchage, de la définition des bords et de la stabilité dimensionnelle. Cette tendance pourrait élargir le champ d'applications vers l'électronique à pas fin, les dispositifs portables, les capteurs avancés et l'électronique moulée intégrée. Les fournisseurs qui associent une haute résolution d'impression à des propriétés diélectriques robustes pourraient être de plus en plus présents sur le marché d'applications auparavant tributaires de la photolithographie conventionnelle, du laminage ou des films isolants structurés mécaniquement.
Opportunités du marché des encres non conductrices
Centres de formulation et de développement d'applications localisés en Asie
La région Asie-Pacifique offre aux fournisseurs la possibilité d'implanter des centres techniques locaux à proximité des principaux pôles d'électronique, de photovoltaïque, d'affichage et de semi-conducteurs. Des laboratoires d'application locaux permettent de raccourcir les cycles de qualification en autorisant les clients à tester les formulations sur des substrats, des équipements d'impression et des systèmes de polymérisation adaptés à la région. La Chine, le Japon, la Corée du Sud, l'Inde et l'Asie du Sud-Est présentent chacune des exigences de fabrication différentes, ce qui rend les formulations standardisées à l'échelle mondiale moins efficaces pour toutes les applications. Les centres techniques peuvent faciliter la personnalisation sans nécessiter le transfert complet de la production. Les fournisseurs peuvent également nouer des partenariats avec des fabricants de produits électroniques, des universités, des fournisseurs d'équipements et des distributeurs de matériaux. De tels écosystèmes peuvent générer une demande récurrente grâce à des programmes de co-développement et de qualification. La meilleure opportunité réside probablement dans la combinaison d'un support technique local, d'une expertise centralisée en formulation et d'une capacité de production modulable.
Solutions diélectriques spécialisées pour l'encapsulation avancée et le photovoltaïque
L'encapsulation avancée et la fabrication de cellules photovoltaïques offrent des opportunités pour des formulations haut de gamme conçues sur mesure pour répondre à des exigences de procédés spécifiques, plutôt que pour une isolation à usage général. L'encapsulation des semi-conducteurs requiert une épaisseur contrôlée, une stabilité thermique, une précision dimensionnelle et des performances fiables des couches intermédiaires, tandis que les applications photovoltaïques privilégient la durabilité en extérieur, l'isolation électrique et la compatibilité avec les procédés. Les fournisseurs peuvent saisir des opportunités à plus forte valeur ajoutée en développant des qualités spécifiques à chaque application, validées en parallèle des procédés de fabrication de leurs clients. Des partenariats avec des fabricants d'équipements d'impression peuvent améliorer la fiabilité du dépôt et réduire les obstacles à la qualification. Les gammes de produits peuvent également être structurées autour de la température de polymérisation, de la méthode de dépôt, de la chimie du substrat et des exigences diélectriques. Une telle spécialisation peut réduire la concurrence directe sur les prix et fidéliser davantage la clientèle, car le changement d'une encre fonctionnelle approuvée peut nécessiter une requalification des procédés et des tests de fiabilité importants.
Développements récents
- Le 8 avril 2025 : Saralon GmbH a présenté de nouvelles encres pour claviers à membrane extensible, éléments chauffants et écrans électroluminescents. L’entreprise précise que ses encres diélectriques sont conçues pour des applications telles que les écrans électroluminescents.
- 2025 : Pröll GmbH lance NORIPHAN HTR N 990/011 NC, une encre noire non conductrice sans noir de carbone pour l’électronique imprimée IMD/FIM. Sa formulation offre une résistance électrique et une transmissibilité radar élevées, tout en répondant aux exigences de résistance thermique, d’hydrolyse et d’adhérence propres aux applications automobiles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -