
Mercato degli inchiostri non conduttive: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli inchiostri non conduttivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per substrato (vetro, ceramica, acrilico); applicazione (pannelli PCB, pannelli fotovoltaici, packaging LED, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008579
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
204,99 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
525,59 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,03 %
Tasso di crescita
Mercato di riferimento
3.227,81 milioni di dollari USA
(2026-2034)
Il mercato degli inchiostri non conduttivi è in espansione, poiché l'elettronica stampata, i dispositivi fotovoltaici, il packaging dei LED e le architetture di circuiti multistrato richiedono sempre più strati funzionali elettricamente isolanti. Il mercato, valutato a 204,99 milioni di dollari nel 2025 , dovrebbe raggiungere i 525,59 milioni di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) dell'11,03% nel periodo 2026-2034 . La crescita è sostenuta dalla domanda di isolamento dielettrico, protezione delle superfici, separazione tra gli strati e stampa affidabile su substrati rigidi e, più recentemente, flessibili.
Il Nord America rimane un importante centro tecnologico e applicativo, con una crescita annua composta (CAGR) stimata tra l'8,5% e il 10% nel periodo 2026-2034 . Lo sviluppo del packaging dei semiconduttori, l'innovazione nei circuiti stampati e gli investimenti nella produzione di elettronica avanzata stanno favorendo l'adozione di queste tecnologie. La regione beneficia inoltre di fornitori di materiali consolidati, formulisti di inchiostri specializzati ed ecosistemi di ricerca che collegano la chimica degli inchiostri alla produzione di elettronica stampata e flessibile.
Analisi e approfondimenti sul mercato degli inchiostri non conduttivi
- Nel 2025 il Nord America deteneva una quota di mercato degli inchiostri non conduttivi pari al 22-26% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,5-10% tra il 2026 e il 2034. La domanda è sostenuta dalla ricerca e sviluppo nel settore dell'elettronica stampata, del packaging dei semiconduttori, dell'elettronica automobilistica e dagli investimenti nella produzione nazionale di elettronica.
- Nel 2025, gli Stati Uniti rappresenteranno circa il 72-78% della quota di mercato nordamericana , con una crescita annua composta (CAGR) dell'8,8-10,2% nel periodo 2026-2034 . L'elettronica stampata, il packaging avanzato e i circuiti flessibili rimangono settori chiave della domanda.
- Nel 2025 l'Europa detiene una quota di mercato compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,0-10,5% tra il 2026 e il 2034 , trainata da Germania, Francia, Regno Unito, Italia e Paesi Bassi grazie alle applicazioni nell'elettronica automobilistica e nella stampa industriale.
- La regione Asia-Pacifico rappresenta una quota del 39-43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-13,5% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India beneficiano della produzione di componenti elettronici, della produzione fotovoltaica e degli investimenti nel settore dei semiconduttori.
- Segmento più ampio : i circuiti stampati rappresentano una quota di mercato del 45-50% nel 2025 , con una crescita annua composta (CAGR) del 10,0-11,5% nel periodo 2026-2034 , grazie all'isolamento multistrato e alla protezione dei circuiti.
- Segmento ad alta crescita : le applicazioni dei pannelli fotovoltaici detengono una quota di mercato del 15-20% nel 2025 , espandendosi a un CAGR del 13,0-15,0% nel periodo 2026-2034 , grazie ad architetture cellulari avanzate e strati funzionali stampati.
- Aziende chiave analizzate nel dettaglio : Applied Cavitation Inc., Applied Ink Solutions, Dow Inc., Henkel AG & Co. KGaA, Nagase & Co., Ltd., NovaCentrix, Poly-Ink, Snab Graphix India Private Limited, Sun Chemical Corporation e Teikoku Printing Inks Mfg. Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di tecnologie di produzione, la tendenza si sposterà dagli inchiostri serigrafici tradizionali verso materiali dielettrici e isolanti utilizzabili in combinazione con la stampa a getto d'inchiostro, la stampa diretta, la stampa multistrato e la stampa ad alta risoluzione. I formulisti dovranno valutare attentamente il giusto equilibrio tra resistenza elettrica e proprietà di adesione, velocità di polimerizzazione, stabilità dimensionale, resistenza al calore e compatibilità con inchiostri conduttivi.
La crescita futura del mercato degli inchiostri non conduttivi si concentrerà principalmente nella regione Asia-Pacifico, grazie all'aumento della capacità produttiva nei settori dell'elettronica, del solare e dei semiconduttori. Lo sviluppo in Europa sarà trainato dall'elettrificazione del settore automobilistico e dalle esigenze di efficienza dei materiali, mentre la crescita in Nord America sarà guidata dall'industria dei semiconduttori e del packaging avanzato. Per quanto riguarda i formulisti, sarà fondamentale concentrarsi su basse temperature di polimerizzazione, basso contenuto di solventi, riciclabilità e compatibilità con i substrati.
Ambito del rapporto sul mercato degli inchiostri non conduttivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 204,99 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 525,59 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli inchiostri non conduttivi
Il mercato degli inchiostri non conduttivi è strettamente correlato all'adozione dell'elettronica stampata multistrato, dove gli strati isolanti garantiscono che le tracce conduttive non subiscano cortocircuiti. La catena del valore inizia con leganti polimerici, resine, solventi, dielettrici, pigmenti e altri ingredienti, e prosegue attraverso la formulazione, la dispersione, il controllo qualità, il confezionamento e la qualificazione per l'uso finale. I fornitori di inchiostri devono sempre più conciliare le proprietà delle loro formulazioni con le macchine da stampa e i substrati.
Secondo il rapporto sul mercato degli inchiostri non conduttivi, la resa produttiva è diventata un ulteriore fattore determinante della domanda, oltre alla semplice quantità di stampe. Ad esempio, un'adesione insufficiente, una polimerizzazione scadente, la formazione di crepe o l'incompatibilità tra gli strati possono causare scarti in applicazioni quali PCB, LED, fotovoltaico e sensori. Di conseguenza, gli acquirenti valutano sempre più spesso parametri quali rigidità dielettrica, resistenza superficiale, viscosità, schema di polimerizzazione, risoluzione e compatibilità con i processi di lavorazione.
Le previsioni di mercato per gli inchiostri non conduttivi mostrano un panorama competitivo altamente frammentato, composto da diversi produttori di prodotti chimici, sviluppatori di inchiostri specializzati ed esperti di elettronica stampata. Henkel e Sun Chemical vantano un'ampia gamma di materiali funzionali, mentre NovaCentrix si concentra su materiali avanzati per l'elettronica stampata e la fotonica. Teikoku Printing Inks e Applied Ink Solutions soddisfano le esigenze specifiche delle applicazioni di stampa, mentre Nagase è presente sia nella catena del valore dei materiali speciali che in quella dell'elettronica.
Gli investimenti nel mercato degli inchiostri non conduttivi si concentrano su formulazioni personalizzate, capacità di deposizione digitale e prodotti chimici ecocompatibili. Dow Inc. offre competenze in polimeri e materiali, mentre Poly-Ink è specializzata in soluzioni di inchiostri funzionali. Snab Graphix India Private Limited fornisce impianti di produzione locali e Applied Cavitation Inc. offre soluzioni tecnologiche specializzate. Il vantaggio competitivo dipenderà da una qualificazione più rapida, dalla riproducibilità nella stampa, dalla compatibilità con i substrati e dalla capacità di integrare formulazioni dielettriche nei processi di produzione multistrato.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli inchiostri non conduttivi: approfondimenti strategici
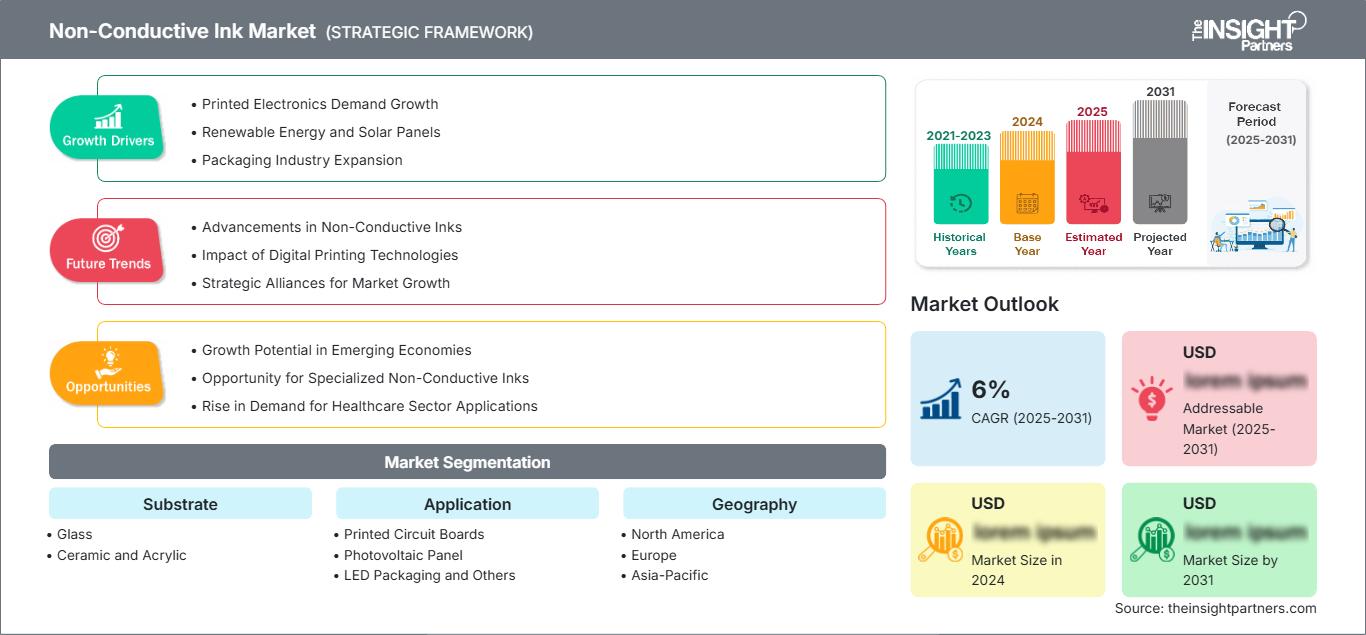
Approfondimenti regionali
Mercato degli inchiostri non conduttivi in Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 22% e il 26%, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,5-10% nel periodo 2026-2034. Il predominio degli Stati Uniti nella regione si evince dai settori del packaging dei semiconduttori, dell'elettronica automobilistica, della stampa di sensori, dei circuiti flessibili e della ricerca avanzata nel campo dell'elettronica. Il Canada contribuisce con lo sviluppo di materiali speciali e la produzione di componenti elettronici.
La domanda regionale è alimentata dalle tendenze al rientro delle produzioni in patria, dagli investimenti nei semiconduttori e dalla produzione additiva di dispositivi elettronici. I clienti necessitano di materiali dielettrici che polimerizzino a temperature più basse e non perdano adesione durante l'assemblaggio multistrato. L'esperienza dei fornitori nella formulazione dei materiali e nell'ingegneria applicativa è fondamentale, poiché l'elettronica stampata utilizza spesso substrati e condizioni di polimerizzazione personalizzati.
Mercato statunitense degli inchiostri non conduttivi
Nel 2025 gli Stati Uniti rappresentavano circa il 72-78% della quota di mercato nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-10,2% fino al 2034. La domanda è elevata per circuiti stampati, packaging di semiconduttori, sensori, applicazioni di interfaccia per il settore automobilistico ed elettronica flessibile. Sono presenti fornitori specializzati e provider tecnologici a supporto delle attività locali di formulazione e prototipazione.
Le tendenze applicative si orientano verso dispositivi elettronici più leggeri e sottili. La stampa multistrato ha aumentato la necessità di materiali isolanti efficaci tra i percorsi conduttivi, e le applicazioni di packaging avanzate richiedono un'elevata precisione di deposizione e stabilità termica. La presenza di fornitori come Dow Inc., NovaCentrix e Applied Ink Solutions nella regione ha contribuito notevolmente allo sviluppo del panorama tecnologico.
Mercato europeo degli inchiostri non conduttivi
Nel 2025 l'Europa deterrà una quota di mercato compresa tra il 25% e il 29%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,0-10,5%, e la Germania rimarrà il paese leader. Il Regno Unito sostiene la domanda grazie alla ricerca e alla produzione specializzata nel settore dell'elettronica stampata, mentre la Germania gode di un vantaggio competitivo grazie all'elettronica per il settore automobilistico, all'automazione e all'elettronica stampata.
La Francia contribuisce grazie allo sviluppo dei settori aerospaziale, automobilistico ed elettronico, mentre l'Italia supporta la regione attraverso la stampa specializzata e le applicazioni per apparecchiature industriali. La Spagna sta acquisendo importanza grazie alla produzione fotovoltaica e alle tecnologie per le energie rinnovabili. Nella regione, l'efficienza dei materiali, la riduzione delle emissioni e la riciclabilità stanno diventando criteri chiave per la formulazione dei prodotti.
Mercato degli inchiostri non conduttivi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato compresa tra il 39% e il 43%, con una crescita annua composta (CAGR) prevista tra il 12% e il 13,5%. La Cina è il mercato dominante, forte della sua presenza nella produzione di componenti elettronici e fotovoltaici. Giappone e Corea del Sud contribuiscono con display di fascia alta, semiconduttori ed elettronica per il settore automobilistico; mentre India e Australia mostrano una domanda emergente.
La catena di fornitura di componenti elettronici proveniente dalla Cina è ben sviluppata e di grandi dimensioni, mentre il mercato elettronico giapponese si concentra su materiali di precisione e affidabilità. La Corea del Sud vanta solide competenze nel settore dei display e dei semiconduttori, mentre l'India sta sviluppando la propria capacità produttiva nel campo dell'elettronica. Il sostegno governativo alla produzione nazionale di semiconduttori e pannelli solari aumenterà la domanda di isolanti funzionali.
Mercato degli inchiostri non conduttivi in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità, seppur di dimensioni più ridotte, ma in crescita, con una domanda concentrata in Arabia Saudita, Emirati Arabi Uniti, Sudafrica e nel resto della regione. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 7,0-9,0% nel periodo 2026-2034, grazie alla localizzazione della produzione elettronica, ai progetti solari e alla modernizzazione industriale.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo nella produzione avanzata e nelle infrastrutture per le energie rinnovabili, creando opportunità per i materiali legati al fotovoltaico. Il Sudafrica rimane il principale mercato dell'Africa meridionale per l'elettronica industriale e la stampa specializzata. L'adozione è attualmente limitata dalla scarsa capacità di formulazione locale, il che rende gli inchiostri speciali importati e le partnership di distribuzione regionali importanti per lo sviluppo del mercato.
Analisi di segmentazione
Substrato
Si prevede che il segmento dei substrati nel mercato degli inchiostri non conduttivi crescerà a un tasso annuo composto (CAGR) del 10,0-11,5% nel periodo 2026-2034 . La domanda dipende dall'energia superficiale, dalla stabilità termica, dall'adesione, dalle prestazioni dielettriche e dalla compatibilità con i processi di polimerizzazione. Il vetro rimane importante per l'elettronica rigida e le applicazioni fotovoltaiche, mentre la ceramica supporta strutture elettroniche ad alta temperatura. I substrati acrilici offrono opportunità in display leggeri, interfacce per il settore automobilistico ed elettronica stampata specializzata.
- Il vetro rimane un materiale importante per i pannelli fotovoltaici, le strutture legate ai LED, i display e l'elettronica rigida grazie alla sua stabilità dimensionale, alle proprietà ottiche e alla compatibilità con la stampa funzionale ad alta risoluzione.
- La ceramica supporta applicazioni elettroniche esigenti che richiedono stabilità termica, resistenza chimica e isolamento elettrico. La sua importanza strategica aumenta negli ambienti con circuiti ad alta temperatura e ad alta affidabilità.
- L'acrilico offre leggerezza e flessibilità di progettazione per interfacce di display, componenti automobilistici ed elettronica decorativa, in particolare laddove trasparenza, termoformabilità e peso ridotto dei componenti influenzano l'architettura del prodotto.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR (tasso di crescita annuale composto) dell'11,0-12,5% nel periodo 2026-2034 . L'adozione è trainata dalla crescente necessità di isolamento, separazione dei circuiti, protezione e controllo delle proprietà dielettriche in strutture elettroniche sempre più compatte. I circuiti stampati rimangono l'applicazione principale, mentre le applicazioni fotovoltaiche e LED offrono ulteriori opportunità di crescita.
- I circuiti stampati rappresentano l'applicazione principale perché la costruzione di circuiti multistrato richiede un isolamento affidabile tra i percorsi conduttivi. La consistenza del materiale, la rigidità dielettrica, il comportamento durante la polimerizzazione e la compatibilità con i processi di produzione di PCB consolidati rimangono criteri di acquisto fondamentali.
- Le applicazioni dei pannelli fotovoltaici beneficiano del continuo miglioramento dell'efficienza delle celle e di architetture sempre più sofisticate. Le formulazioni isolanti possono supportare l'isolamento elettrico e la formazione di strati funzionali, soddisfacendo al contempo i rigorosi requisiti di durabilità termica e resistenza agli agenti atmosferici.
- Il packaging dei LED utilizza materiali isolanti per separare gli elementi funzionali e proteggere le strutture elettroniche. La crescita è legata ai moduli di illuminazione compatti, ai display, all'illuminazione automobilistica e all'elettronica ad alta densità che richiede prestazioni termiche ed elettriche affidabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Circuiti stampati |
Alto |
PCB multistrato |
Maturo |
|
Pannello fotovoltaico |
Mezzo |
Efficienza cellulare |
Scalatura |
|
Confezione LED |
Mezzo |
MiniLED |
Scalatura |
|
Altri |
Basso |
Integrazione dei sensori |
Emergenti |
Fattori trainanti della crescita del mercato degli inchiostri non conduttivi e analisi del loro impatto
Espansione dell'elettronica stampata multistrato e flessibile
I produttori di elettronica stampata stanno aumentando il numero di strati funzionali integrati nei dispositivi compatti, creando un'esigenza diretta di materiali isolanti elettrici tra le strutture conduttive. L'uso di inchiostri non conduttivi consente di realizzare incroci di circuiti, separazione dielettrica, isolamento e spaziatura controllata degli strati senza la necessità di ricorrere alle tradizionali procedure di incisione e laminazione per ogni singola costruzione. L'elettronica flessibile rappresenta un ulteriore fattore che innalza le esigenze degli inchiostri, poiché questi ultimi devono essere in grado di tollerare piegature, stiramenti, riscaldamento e deformazioni meccaniche. Ciò può comportare non solo un aumento del volume dei materiali utilizzati, ma anche standard di certificazione più elevati. I produttori di inchiostri che avranno dimostrato l'affidabilità dei propri prodotti attraverso la deposizione su polimeri flessibili, vetro e ceramica saranno in grado di aggiudicarsi commesse di alto valore.
Aumento della complessità della produzione fotovoltaica e dell'architettura delle celle.
La produzione fotovoltaica dipende sempre più da architetture di celle avanzate, dettagli di stampa più precisi e un migliore isolamento elettrico. Con la continua ricerca di maggiore efficienza e un utilizzo più efficiente delle risorse, le pellicole isolanti vengono impiegate per isolare i percorsi elettrici e per realizzare dispositivi sempre più complessi. La crescita della capacità produttiva di pannelli solari in Cina, India, Sud-est asiatico, Europa e Medio Oriente comporterà un aumento dei canali di domanda per materiali stampabili funzionali. Pertanto, le formulazioni devono essere in grado di resistere all'esposizione agli agenti atmosferici, alle variazioni di temperatura e a lunghi periodi di funzionamento, rendendo la durabilità un fattore determinante nell'acquisto. L'impatto sui fornitori è duplice: aumento dei volumi e crescenti esigenze tecniche.
Crescita delle superfici elettroniche integrate e delle interfacce automobilistiche
Gli interni delle automobili si stanno evolvendo verso display integrati, comandi touch, superfici illuminate, sensori e componenti decorativi con funzionalità elettroniche. Queste architetture spesso richiedono la coesistenza di strati conduttivi e non conduttivi all'interno di strutture sottili stampate o termoformate. Gli inchiostri isolanti hanno il potenziale per essere utilizzati per creare separazione tra le connessioni elettriche, mantenendo l'integrità estetica e consentendo la stampa multistrato. Questo è importante per lo sviluppo, poiché le interfacce all'interno dell'abitacolo delle auto elettriche includono sensori, illuminazione, riscaldamento e connettività, e i componenti sono alloggiati in uno spazio limitato. Pertanto, i criteri di qualificazione diventano resistenza al calore, all'umidità, agli agenti chimici, alla formatura e allo stampaggio. Si tratta di un'opportunità per i fornitori di inchiostri di creare formule speciali anziché semplici prodotti standard.
Tendenze future del mercato degli inchiostri non conduttivi
Polimerizzazione a bassa temperatura ed efficiente dal punto di vista energetico
Le tendenze del mercato degli inchiostri non conduttivi indicano che le formulazioni del futuro si baseranno in larga misura su sistemi di polimerizzazione rapidi e a bassa temperatura. Ciò è dovuto al fatto che i formulisti utilizzeranno probabilmente substrati in film polimerico termosensibile e strutture multistrato che potrebbero deformarsi e degradarsi alle normali temperature di polimerizzazione. L'utilizzo di polimerizzazione UV, doppia polimerizzazione e di prodotti chimici a basso consumo energetico può contribuire a ridurre la quantità di calore utilizzata e, allo stesso tempo, ad aumentare il volume di produzione. I formulisti potrebbero anche cercare di ottimizzare la finestra di polimerizzazione in modo che i materiali isolanti non danneggino il materiale conduttivo stampato. In un ambiente digitale, dove la velocità di linea e l'efficienza di polimerizzazione sono importanti per i costi di produzione, questo aspetto è fondamentale. Chi riesce a mantenere buone proprietà dielettriche riducendo al contempo il consumo energetico ha un vantaggio competitivo.
Stampa dielettrica ad alta risoluzione per dispositivi elettronici compatti
La miniaturizzazione favorirà lo sviluppo di inchiostri isolanti in grado di produrre strati più sottili, uniformi e con una registrazione più precisa. Con la riduzione dello spessore delle tracce conduttive e l'aumento della densità dei componenti, i materiali dielettrici devono mantenere l'isolamento elettrico senza creare spessori eccessivi degli strati. I sistemi a getto d'inchiostro e a scrittura diretta consentono la deposizione localizzata, riducendo il consumo di materiale e supportando complesse strutture multistrato. Le formulazioni saranno sempre più valutate in base al comportamento delle gocce, all'interazione con la superficie, al profilo di essiccazione, alla definizione dei bordi e alla stabilità dimensionale. Questa tendenza può ampliare la base di applicazioni verso l'elettronica a passo fine, i dispositivi indossabili, i sensori avanzati e l'elettronica integrata stampata. I fornitori che combinano un'elevata risoluzione di stampa con robuste proprietà dielettriche potranno partecipare in misura crescente ad applicazioni precedentemente dipendenti dalla fotolitografia convenzionale, dalla laminazione o da pellicole isolanti modellate meccanicamente.
Opportunità di mercato per gli inchiostri non conduttivi
Centri localizzati per la formulazione e lo sviluppo di applicazioni in Asia
La regione Asia-Pacifico offre ai fornitori l'opportunità di creare centri tecnici localizzati in prossimità dei principali distretti dell'elettronica, del fotovoltaico, dei display e dei semiconduttori. I laboratori applicativi locali possono abbreviare i cicli di qualificazione, consentendo ai clienti di testare le formulazioni su substrati, apparecchiature di stampa e sistemi di polimerizzazione regionali. Cina, Giappone, Corea del Sud, India e Sud-est asiatico presentano requisiti di produzione differenti, rendendo le formulazioni globali standardizzate meno efficaci per ogni applicazione. I centri tecnici possono supportare la personalizzazione senza richiedere il completo trasferimento della produzione. I fornitori possono anche sviluppare partnership con produttori di elettronica, università, fornitori di apparecchiature e distributori di materiali. Tali ecosistemi possono generare una domanda ricorrente attraverso programmi di co-sviluppo e qualificazione. L'opportunità più promettente deriva probabilmente dalla combinazione del supporto tecnico locale con competenze centralizzate in materia di formulazione e una capacità produttiva scalabile.
Soluzioni dielettriche specializzate per imballaggi avanzati e fotovoltaico.
Il packaging avanzato e la produzione fotovoltaica offrono opportunità per formulazioni di alta qualità progettate in base a specifici requisiti di processo, piuttosto che a isolamenti generici. Il packaging dei semiconduttori richiede spessore controllato, stabilità termica, precisione dimensionale e prestazioni affidabili degli strati intermedi, mentre le applicazioni fotovoltaiche privilegiano la durabilità all'esterno, l'isolamento elettrico e la compatibilità di processo. I fornitori possono perseguire opportunità di maggior valore sviluppando gradi specifici per l'applicazione, validati insieme ai processi produttivi del cliente. Le partnership con i produttori di apparecchiature di stampa possono ulteriormente migliorare l'affidabilità della deposizione e ridurre le barriere di qualificazione. I portafogli di prodotti possono anche essere strutturati in base alla temperatura di polimerizzazione, al metodo di deposizione, alla chimica del substrato e ai requisiti dielettrici. Tale specializzazione può ridurre la concorrenza diretta sui prezzi e creare una maggiore fidelizzazione dei clienti, poiché la modifica di un inchiostro funzionale approvato può richiedere una sostanziale riqualificazione del processo e test di affidabilità.
Sviluppi recenti
- 8 aprile 2025: Saralon GmbH ha presentato nuove serie di inchiostri per interruttori a membrana estensibili, elementi riscaldanti e display elettroluminescenti. L'azienda afferma che i suoi inchiostri dielettrici sono progettati per applicazioni che includono display elettroluminescenti.
- 2025: Pröll GmbH ha introdotto NORIPHAN HTR N 990/011 NC, un inchiostro nero non conduttivo privo di nerofumo per l'elettronica stampata IMD/FIM. La formulazione offre elevata resistenza elettrica e trasmissibilità radar, soddisfacendo al contempo i requisiti di resistenza termica, idrolisi e adesione tipici delle applicazioni automobilistiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -