
Markt für Bio Dyes: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für organische Farbstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Quelle (Tiere, Pflanzen, Sonstige); nach Produkttyp (Azofarbstoffe, Anthrachinonfarbstoffe, Reaktivfarbstoffe, Schwefelfarbstoffe, Dispersionsfarbstoffe, Säurefarbstoffe, Sonstige); nach Endverbraucherbranche (Landwirtschaft, Farben und Lacke, Textilien, Waschmittel und Seifen, Zellstoff und Papier, Druckfarben, Kunststoffe, Lebensmittel, Arzneimittel und Kosmetik, Sonstige); und Geografie (Nordamerika, Europa, Asien-Pazifik, Süd- und Mittelamerika sowie Naher Osten und Afrika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016544
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 24, 2026


Marktgröße 2025
728,79 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1205,38 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,7 %
Wachstumsrate
Adressierbarer Markt
8.742,97 Mio. US$
(2026–2034)
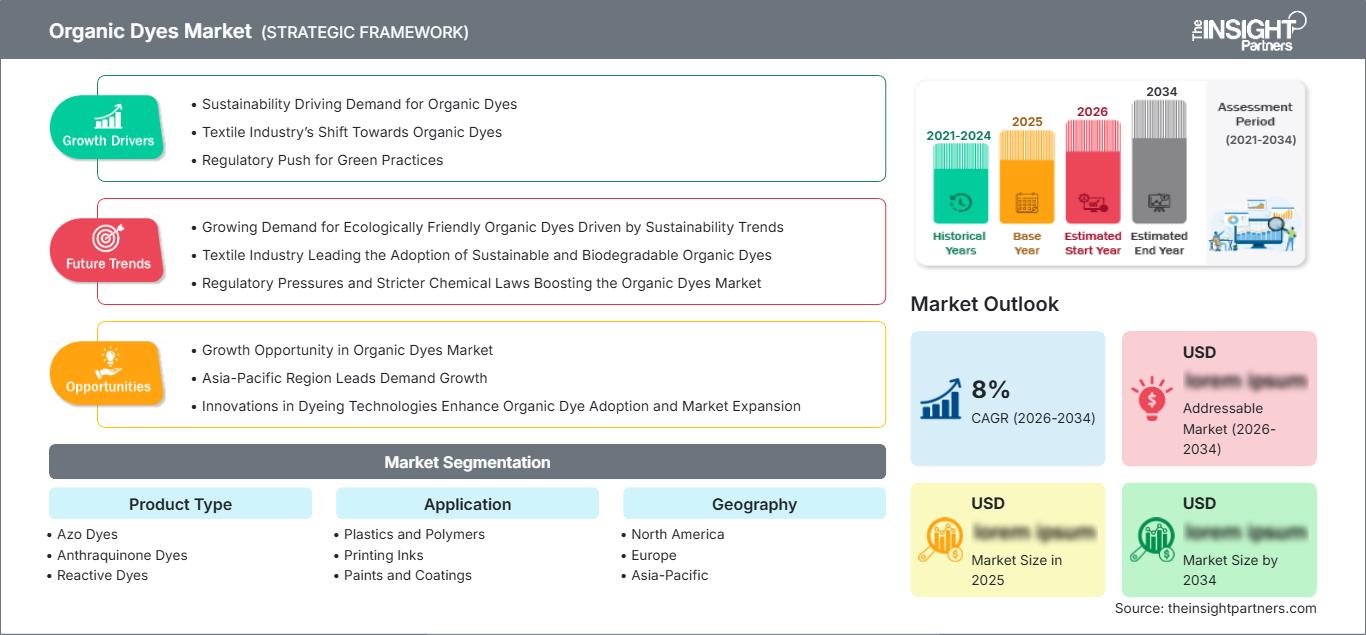
Der Markt für organische Farbstoffe wurde 2025 auf 728,79 Millionen US-Dollar geschätzt und soll bis 2034 auf 1205,38 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst kohlenstoffbasierte Farbmittel, klassifiziert nach Herkunft (tierisch, pflanzlich und Sonstige), Produkttyp (Azofarbstoffe, Anthrachinonfarbstoffe, Reaktivfarbstoffe, Schwefelfarbstoffe, Dispersionsfarbstoffe, Säurefarbstoffe und Sonstige) sowie Endverbraucherbranche (Landwirtschaft, Farben und Lacke, Textilien, Waschmittel und Seifen, Zellstoff und Papier, Druckfarben, Kunststoffe, Lebensmittel, Arzneimittel und Kosmetik und Sonstige). Der Markt umfasst Farbstoffe zur Farbgebung, bei denen die organische Farbstoffchemie, die Anwendungsleistung, die Einhaltung gesetzlicher Vorschriften und die Herkunftseigenschaften die Kaufentscheidungen beeinflussen.
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von rund 17 % am Weltmarkt ausmachen und bis 2034 ein jährliches Wachstum von rund 5,0 % verzeichnen. Die Region profitiert von strengen Anforderungen an die Chemikalien- und Produktsicherheit, etablierten Wertschöpfungsketten für Textilien und Spezialchemikalien sowie einer steigenden Nachfrage nach rückverfolgbaren Farbstoffen. Die Marktgröße für organische Farbstoffe in Nordamerika wird zudem durch den Trend hin zu natürlich gewonnenen Farbstoffen in Lebensmitteln und Konsumgütern beeinflusst. In den USA wurden die regulatorischen Kontrollen von Farbstoffzusätzen verschärft. Dazu gehören auch die für 2025 angekündigten Bundesmaßnahmen zur Reduzierung erdölbasierter Lebensmittelfarbstoffe und zur Förderung von Alternativen aus natürlichen Quellen.
Marktanalyse und Einblicke zu organischen Farbstoffen
- Nordamerika: Die Region repräsentiert 2025 rund 17 % des Weltmarktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,0 % wachsen. Eine ausgereifte Infrastruktur für Spezialchemikalien und hohe Compliance-Anforderungen stützen die Nachfrage nach Premium-Farbstoffen, während Farbstoffe natürlichen Ursprungs zusätzliche Anwendungsbereiche eröffnen. Dies führt zu einem Markt, der sich zunehmend auf zertifizierte, rückverfolgbare und anwendungsspezifische Produkte konzentriert.
- USA: Die USA repräsentieren im Jahr 2025 rund 83 % des nordamerikanischen Marktes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4,9 % wachsen. Lebensmittel, Arzneimittel, Kosmetika, Kunststoffe und Spezialanwendungen profitieren von strengen Kontrollen der Farbstoffe vor der Markteinführung, während jüngste Maßnahmen der US-Regierung zur Förderung des Ersatzes erdölbasierter Lebensmittelfarbstoffe das Interesse an alternativen Farbquellen verstärken.
- Europa: Europa wird 2025 rund 20 % des Weltmarktes ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,8 % wachsen. Deutschland, Italien, Frankreich und Großbritannien bleiben aufgrund der Textilverarbeitung, Spezialchemikalien, Druckereien, Beschichtungen und hochwertiger Konsumgüteranwendungen wichtige Märkte. Der entscheidende Faktor ist der Druck von Regulierungsbehörden und Einzelhändlern auf sicherere Chemie, die Einhaltung von Vorschriften für eingeschränkte Substanzen, Rückverfolgbarkeit und umweltschonendere Produktionsverfahren.
- Asien-Pazifik: Die Region Asien-Pazifik hält 2025 rund 49 % des Weltmarktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,2 % wachsen. China, Indien, Japan und Südkorea vereinen große Produktionsstätten in der Weiterverarbeitung mit umfassenden Kapazitäten in der Farbstoffherstellung und -formulierung. Die Konzentration der Textilherstellung, die exportorientierte Farbstoffproduktion und die steigende lokale Nachfrage machen die Region zum wichtigsten Angebots- und Verbrauchszentrum.
- Größtes Segment: Textilien sind das größte Hauptsegment nach Endverbraucherbranche und werden voraussichtlich ein jährliches Wachstum von ca. 6,0 % verzeichnen. Diese Position spiegelt den weitverbreiteten Einsatz von Reaktiv-, Dispersions-, Schwefel-, Säure- und Azofarbstoffen für Baumwolle, Polyester, Polyamid, Wolle und Mischgewebe wider. Die steigende Nachfrage nach umweltschonenden Verfahren und hochechten Färbungen unterstützt das weitere Wachstum.
- Wachstumsstarkes Segment: Reaktivfarbstoffe sind das wachstumsstärkste Hauptsegment innerhalb der Produktkategorie mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,8 %. Dieses Wachstum wird durch die Färbung von Baumwoll- und Zellulosefasern, verbesserte Fixiertechnologien, salzärmere Rezepturen, digitalisiertes Rezepturmanagement und die steigende Nachfrage nach reproduzierbaren Farbtönen bei geringerer Wasser- und Abwasserbelastung begünstigt.
- Detaillierte Analyse der wichtigsten Unternehmen: Archroma; DyStar; Kiri Industries; Colourtex Industries Pvt. Ltd.; BASF SE; Sumitomo Chemical Co., Ltd.; Zhejiang Longsheng Group Co., Ltd.; Tianyuan Group; Atul Ltd.; Everlight Chemical Industrial Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für organische Farbstoffe wandelt sich von einem reinen Farb- und Preisvergleich hin zu Leistung, Konformität, Ressourceneffizienz und Rückverfolgbarkeit. Textilfarbstoffhersteller konkurrieren zunehmend über Farbstoffchemie und Prozesstechnologie, wobei der Fokus auf salzarmen Reaktivfarbstoffen, vorreduziertem Indigo, ressourcenschonenden Schwefelfarbstoffen, Digitaldrucktechnologie und anwendungsspezifischen Hilfsmitteln liegt. DyStar kombiniert Textilfarbstoffe mit Initiativen zur Ressourceneffizienz, Unterstützung bei der Einhaltung von Vorschriften und Anwendungstechnologie, während Archroma die Färbung verstärkt mit umweltschonenden Vorbehandlungs- und Veredelungsverfahren verknüpft.
Die Lieferkette wird zunehmend vertikal integriert. Unternehmen mit eigener Farbstoffvorproduktion können ihre Rohstoffversorgung, Farbtonkonsistenz, Umweltauflagen und Wirtschaftlichkeit der Produktion besser kontrollieren als Unternehmen ohne eigene Farbstoffvorproduktion. Indische Hersteller wie Kiri Industries und Atul verdeutlichen die Vorteile eigener Farbstoffvorproduktion. Atul verfügt über die Division „Colors“ mit Farbstoffen, Pigmenten, Zwischenprodukten und Anwendungslaboren, während Kiri sowohl Farbstoffe als auch wichtige Zwischenprodukte selbst herstellt.
Die Prognose für den Markt für organische Farbstoffe wird maßgeblich von der Lokalisierung der Produktion gemäß den geltenden Vorschriften, dem Einsatz von Bio-Rohstoffen, Farbstoffen aus Abfällen und einer verstärkten Kontrolle bedenklicher Substanzen beeinflusst. Insbesondere in Europa und Nordamerika spielen regulatorische Vorgaben eine wichtige Rolle, da dort zunehmende Regulierungen und die Berücksichtigung anderer Kriterien als der reinen Farbe die Produktwahl bestimmen. Einschränkungen im Zusammenhang mit REACH und sich ändernde Chemikalienmanagementstandards veranlassen Hersteller, ihre Produkte anzupassen, bevor diese Einschränkungen Auswirkungen auf den Absatz haben.
Der kommerzielle Erfolg verlagert sich auch hin zu zirkulären Rohstoffen. Die EarthColors-Technologie von Archroma nutzt Abfälle aus Landwirtschaft und Kräutern zur Herstellung von Farbstoffvorstufen. Die neue Technologie FiberColors erweitert diesen Ansatz auf Farbstoffe aus Abfällen. Dies zeigt deutlich, dass die zukünftige Differenzierung nicht nur auf der molekularen Leistungsfähigkeit, sondern auch auf der Herkunft der Rohstoffe beruhen wird.
Berichtsumfang zum Markt für organische Farbstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 728,79 Millionen US-Dollar |
| Marktgröße bis 2034 | 1205,38 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,7 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für organische Farbstoffe
Die Nachfrage- und Wertschöpfungskette basiert auf der Verknüpfung der nachgelagerten Farbanforderungen mit der Verfügbarkeit von Chemikalien im vorgelagerten Sektor. Die organische Farbstoffindustrie wird primär durch die Nachfrage nach gefärbten Materialien wie Textilien, Druckfarben, Kunststoffen, Papier, Beschichtungen und anderen Produkten angetrieben. Daraus ergeben sich Anforderungen an Farbton, Farbechtheit, Reinheit, Effizienz und Fixierung. Hersteller organischer Farbstoffe optimieren Zwischenprodukte, Synthese, Formulierung und technische Dienstleistungen entsprechend den Anwendungsanforderungen. Dadurch entsteht zunehmend Wertschöpfung nicht nur in Form von Farbstoffen selbst, sondern vielmehr in Form von Farbsystemen, die den Bedarf an Wiederaufbereitung, Abwasser, Wasserverbrauch und Compliance-Risiken reduzieren.
Die Angebotsdynamik ist für Azo-, Reaktiv-, Dispersions- und Schwefelfarbstoffe von entscheidender Bedeutung, da die Wirtschaftlichkeit der Produktion von Zwischenprodukten, Energie, umweltgerechter Verarbeitung und Produktionsumfang abhängt. China bleibt ein wichtiger Akteur in der globalen Farbstoffversorgung, während Indien durch seine integrierte Produktion, seine Exporte und den Aufbau normkonformer Anlagen an Bedeutung gewinnt. Dies führt zu einem Wettbewerbsumfeld, in dem asiatische Anbieter hohe Skaleneffekte erzielen, während multinationale Konzerne durch Spezialisierung auf Formulierungen, Konformität, Labore und umweltfreundliche Produktlinien zunehmend Wettbewerbsvorteile erlangen.
Der Marktbericht für organische Farbstoffe spiegelt auch die zunehmende Differenzierung zwischen Standard- und Spezialfarbstoffen wider. Standard-Textilfarbstoffe reagieren weiterhin empfindlich auf Rohstoffpreise, Textilverbrauch und Lagerbestände. Spezial-Textilfarbstoffe sind höherwertige Farbstoffe für technische Textilien, Hochleistungspolymere, Lebensmittel, Kosmetika, Digitaldruck und regulierte Anwendungen und daher stärker auf technische Unterstützung und Dokumentation angewiesen. Dies ermöglicht es Anbietern, die Chancen zu nutzen, Produktionskapazitäten mit anwendungsspezifischer Chemie zu kombinieren.
Die Wettbewerbspositionierung entwickelt sich durch Konsolidierung und Portfoliointegration weiter. DyStar wurde 2026 vollständig von der Zhejiang Longsheng Group übernommen, wodurch die Verbindung zwischen einem der führenden asiatischen Farbstoffhersteller und einer globalen Plattform für Textilfarbstoffe gestärkt wurde. Das DyStar-Portfolio umfasst Textilfarbstoffe, Lebensmittelfarbstoffe, Pigmente für die Körperpflege, Druckfarben und technische Farbstoffe und bietet Zugang zu einer Vielzahl von Endverbrauchermärkten.
Archroma positioniert sich differenziert durch Spezialfärbungen für Textilien, nachhaltigkeitsorientierte Chemie und technischen Service. Die Strategie des Unternehmens legt zunehmend Wert auf die Verbindung zwischen Farbstoffen und Vorbehandlungstechnologie. Colourtex und Atul demonstrieren ebenfalls die Wettbewerbsfähigkeit Indiens durch ihre Forschungs- und Entwicklungs- sowie Produktionskapazitäten im Bereich reaktiver, Dispersions-, Säure-, Schwefel-, Direkt- und anderer Farbstoffgruppen. Atuls Farben eignen sich für Anwendungen in den Bereichen Textilien, Farben und Lacke, Kunststoffe, Druckfarben, Zellstoff und Papier, Lebensmittel und Leder.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für organische Farbstoffe: Strategische Einblicke
Regionale Einblicke
Markt für organische Farbstoffe in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von rund 17 % am Markt für organische Farbstoffe ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,0 % wachsen. Die Marktdynamik umfasst vielfältige Endverbraucherbedürfnisse, darunter Textilien, Kunststoffe, Druckfarben, Beschichtungen, Lebensmittel, Pharmazeutika und Kosmetika. Die Einhaltung gesetzlicher Vorschriften spielt jedoch eine wichtige Rolle bei der Produktauswahl. Verbraucher fordern zunehmend eine umfassendere Produktdokumentation, insbesondere hinsichtlich Zusammensetzung, zugelassener Anwendung, verbotener Substanzen, Reinheit und Rückverfolgbarkeit.
US-Markt für organische Farbstoffe
Die USA decken rund 83 % des nordamerikanischen Verbrauchs ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,9 % wachsen. Dieser Markt umfasst einen bedeutenden Konsumgütersektor und eine hochentwickelte Spezialchemieindustrie. Anwendungen in Lebensmitteln, Arzneimitteln und Kosmetika unterliegen den geltenden Anwendungsrichtlinien, während für Kunststoffe und Beschichtungen eine verbesserte Hitzebeständigkeit und Migrationsfähigkeit erforderlich sind. Die Maßnahmen der FDA gegen die Verwendung von aus Erdöl gewonnenen Lebensmittelfarbstoffen haben die wirtschaftliche Bedeutung von Farbstoffen und Farbsystemen natürlichen Ursprungs gestärkt.
Markt für organische Farbstoffe in Europa
Europa hält einen Marktanteil von rund 20 % am Weltmarkt und verzeichnet voraussichtlich ein jährliches Wachstum von ca. 4,8 %. Die Bedeutung Europas liegt in seinen Spezialchemikalien, Textilmaschinen, Automobilwerkstoffen, Beschichtungen und technischen Anwendungen. Italien ist vor allem für seine Mode- und Textilindustrie sowie die damit verbundene Nachfrage nach konformen und leistungsstarken Farbstoffen bekannt. Frankreich und Großbritannien spielen eine wichtige Rolle in den Bereichen Mode, Kosmetik, Verpackung, Druck und Konsumgüter. Die europäische Nachfrage zeichnet sich durch ein effektives Management von beschränkten Substanzen, chemische Transparenz, Kreislaufwirtschaft und die sorgfältige Prüfung gefährlicher Rohstoffe aus.
Markt für organische Farbstoffe im asiatisch-pazifischen Raum
Die APAC-Region deckt rund 49 % der weltweiten Nachfrage ab und wird voraussichtlich ein jährliches Wachstum von ca. 6,2 % verzeichnen. Damit ist sie das größte regionale Marktsegment. China ist aufgrund seiner umfassenden Produktionsanlagen für Farbstoffe und Zwischenprodukte sowie seiner umfangreichen Textilverarbeitung führend. Indien gewinnt durch seine integrierte Farbstoffherstellung, seine Exportkapazitäten und seine umweltverträglichen Produktionsanlagen zunehmend an Bedeutung. Japan ist aufgrund seiner leistungsstarken und spezialisierten Anwendungen, bei denen Reinheit, Zuverlässigkeit und technische Konformität gefordert sind, von Bedeutung.
Markt für organische Farbstoffe im Nahen Osten und Afrika
Der Markt für organische Farbstoffe im Nahen Osten und in Afrika wird durch die Textilverarbeitung, Baubeschichtungen, Kunststoffe, Verpackungen, Waschmittel sowie ausgewählte Anwendungen in der Lebensmittel- und Kosmetikindustrie gestützt. Die Region wird voraussichtlich im Jahr 2025 rund 7 % der weltweiten Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5,5 % wachsen. Der Markt wird durch die Entwicklung der lokalen Produktion, die Importabhängigkeit bei Spezialfarbstoffen und Investitionen in die Weiterverarbeitung beeinflusst.
Die Vereinigten Arabischen Emirate und Saudi-Arabien sind aufgrund ihrer bestehenden Infrastruktur für den Import chemischer Substanzen und ihrer geografischen Nähe zu Lieferanten in Asien von strategischer Bedeutung. Die Türkei, die sowohl in Europa als auch in Asien liegt, spielt aufgrund ihrer Textilproduktion und der exportorientierten Weiterverarbeitung der Textilindustrie eine besondere Rolle in der regionalen Farbstoffkette. Südafrika verfügt über eine breit gefächerte Industriebasis mit einer Nachfrage in den Bereichen Textilien, Beschichtungen, Kunststoffe, Papier und Spezialanwendungen von Farbstoffen. Lieferanten in der Region, die von starker technischer Unterstützung und importierten Lieferungen profitieren, könnten die vergleichsweise geringe lokale Produktion komplexer Farbstoffsysteme als Vorteil empfinden.
Markt für organische Farbstoffe in Süd- und Mittelamerika
Der Markt für organische Farbstoffe in Süd- und Mittelamerika wird hauptsächlich durch die Textilherstellung, die Lebensmittel- und Getränkeverarbeitung, die Verpackungsindustrie, die Druckfarbenindustrie, die Kunststoff-, Farben- und Lackindustrie sowie Konsumgüteranwendungen getragen. Die Region wird voraussichtlich im Jahr 2025 rund 7 % der weltweiten Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5,8 % wachsen. Die Nachfrage ist eng mit der Industrieproduktion, der Konsumgüterherstellung und der Entwicklung von Textil- und Verpackungsanwendungen mit Mehrwert verknüpft.
Brasilien wird aufgrund der vielfältigen Industriezweige und der dort ansässigen Textil-, Lebensmittel-, Kosmetik-, Kunststoff-, Farben- und Verpackungsindustrie unser Hauptkunde sein. Mexiko ist aufgrund seiner Nähe zu nordamerikanischen Produktionszentren und der dortigen Automobil-, Kunststoff-, Verpackungs- und Textilindustrie ebenfalls von strategischer Bedeutung für die Lieferkette. Argentinien und Kolumbien stellen aufgrund der Lebensmittelverarbeitung, der Konsumgüter-, Beschichtungs- und Textilindustrie ebenfalls wichtige Kunden für uns dar. Die Region ist weiterhin auf Importe von Spezialfarbstoffen angewiesen und bietet somit Potenzial für unser Geschäft.
Segmentierungsanalyse
Quelle
Das Segment „Quelle“ unterscheidet Farbstoffe nach tierischen, pflanzlichen und sonstigen Rohstoffen. Pflanzliche Rohstoffe profitieren von der Nachfrage nach erneuerbaren und erkennbaren Rohstoffen, insbesondere in den Bereichen Lebensmittel, Kosmetik, Textilien und Premium-Konsumgüter. Tierische Rohstoffe bleiben in bestimmten Anwendungsbereichen relevant, in denen etablierte Naturfarbstoffe besondere Farbtöne oder funktionelle Eigenschaften bieten. Zu den sonstigen Rohstoffen zählen alternative biologische und nicht-pflanzliche natürliche Quellen. Die quellenbezogene Differenzierung ist zunehmend mit Rückverfolgbarkeit, Zertifizierung, Rohstoffverfügbarkeit und Verbraucherakzeptanz verknüpft. Es wird erwartet, dass das Segment unterschiedlich schnell wächst, da Käufer zwischen natürlicher Herkunft, Konsistenz, Skalierbarkeit und Kosten abwägen.
- Tiere: Unterstützt etablierte natürliche Farbstoffe, wenn eine starke Farbtreue und traditionelle Anwendungseigenschaften wichtig sind. Die strategische Position hängt von der Rohstoffverfügbarkeit, ethischen Erwägungen und der anwendungsspezifischen Akzeptanz ab.
- Pflanzen: Profitieren Sie vom Interesse an erneuerbaren und aus Abfällen gewonnenen Rohstoffen, insbesondere in den Bereichen Lebensmittel, Kosmetik, Textilien und Premiumprodukte. Die Beschaffung von Pflanzenmaterialien ist zunehmend mit Rückverfolgbarkeit und Kreislaufwirtschaft verknüpft.
- Sonstige: Umfasst alternative organische Rohstoffquellen und neue Wege der Rohstoffgewinnung. Die Akzeptanz hängt von der Reproduzierbarkeit, der behördlichen Zustimmung und der Fähigkeit zur industriellen Versorgung ab.
Produkttyp
Die Produkttypen unterscheiden sich durch chemische Funktionalität, Substratverträglichkeit, Fixierungsmechanismus, Farbechtheit und Prozessanforderungen. Reaktivfarbstoffe werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,8 % wachsen, begünstigt durch Zellulosetextilien und verbesserte Prozesseffizienz. Azofarbstoffe bleiben aufgrund ihrer breiten Farbpalette und ihres guten Preis-Leistungs-Verhältnisses eine wichtige Kategorie, während Dispersionsfarbstoffe von der Polyesterfärbung profitieren. Anthrachinon-, Schwefel-, Säure- und andere Farbstofffamilien behalten je nach Faser-, Farbechtheits- und Anwendungsanforderungen spezialisierte Positionen.
- Azofarbstoffe: Sie werden aufgrund ihrer intensiven Farbkraft und vielseitigen Farbgebung häufig eingesetzt. Die Nachfrage wird durch die regulatorische Kontrolle bestimmter aromatischer Amine und deren Substitution hin zu konformen Strukturen beeinflusst.
- Anthrachinonfarbstoffe: Geschätzt wegen ihrer starken Farbkraft und für ausgewählte Hochleistungsanwendungen, bei denen Licht- und chemische Stabilität wichtig sind.
- Reaktivfarbstoffe: Sie sind stark an Baumwoll- und Zellulosefasern gebunden, ihre Anwendung wird jedoch durch verbesserte Fixierung, Auswaschbarkeit und ressourcenschonendere Verarbeitung unterstützt.
- Schwefelfarbstoffe: Besonders relevant für wirtschaftliche dunkle Farbtöne, Denim, Baumwolle, Papier und ausgewählte industrielle Anwendungen, wobei eine sauberere Schwefelchemie zunehmend an Bedeutung gewinnt.
- Dispersionsfarbstoffe: Eng verbunden mit der Färbung von Polyester und Kunstfasern, wobei Dispersionsqualität, Sublimationsbeständigkeit und Farbechtheit die Kaufentscheidungen bestimmen.
- Säurefarbstoffe: Werden hauptsächlich dort eingesetzt, wo eine Affinität zu Protein- und Polyamidsubstraten erforderlich ist, wobei Leder, Wolle, Nylon und Spezialanwendungen die Nachfrage stützen.
- Sonstige: Umfasst zusätzliche organische Farbstoffchemie, die für spezielle Färbungsanforderungen und Anwendungen außerhalb der dominanten Produktfamilien eingesetzt wird.
Endverbraucherbranche
Der Textilsektor ist das größte Endverbrauchersegment und wird aufgrund der hohen Farbintensität bei Bekleidung, Heimtextilien, Denim, Sportbekleidung, technischen Textilien und synthetischen Fasern voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,0 % wachsen. Lebensmittel, Arzneimittel und Kosmetik sind ein weiteres strategisch wichtiges Segment, da behördliche Zulassungen und Transparenz der Lieferkette höhere Preise und eine Differenzierung der Anbieter ermöglichen. Druckfarben und Kunststoffe profitieren vom Digitaldruck, Verpackungen, der Polymerfärbung und der Nachfrage nach stabilen Farbmitteln.
- Landwirtschaft: Umfasst Farbstoffe für Saatgutbehandlungen, landwirtschaftliche Formulierungen und Kennzeichnungssysteme. Die Nachfrage hängt von der Transparenz der Formulierungen und der Produktdifferenzierung ab.
- Farben und Lacke: Sie erfordern Kompatibilität, Dispergierbarkeit, Witterungsbeständigkeit und Farbstabilität. Dekorative und industrielle Beschichtungen stellen jeweils spezifische technische Anforderungen.
- Textilien: Der wichtigste Anwendungsbereich, der natürliche und synthetische Fasern umfasst. Farbechtheit, Reproduzierbarkeit, Ressourceneffizienz und die Einhaltung von Vorschriften für verbotene Substanzen bestimmen die Auswahl der Lieferanten.
- Waschmittel und Seifen: Farbstoffe dienen der Produktidentität und der optischen Unterscheidung. Kompatibilität, Stabilität und kontrollierte Farbgebung sind wichtige Kaufkriterien.
- Zellstoff und Papier: Erfordert Farbstoffe, die eine starke Farbgebung und Prozesskompatibilität über verschiedene Papiersorten, Verpackungen und Spezialpapiere hinweg gewährleisten.
- Druckfarben: Vorteile beim Digitaldruck, bei Verpackungen und Spezialdrucken. Reinheit, Löslichkeit, Stabilität und Druckleistung sind zentrale Akzeptanzfaktoren.
- Kunststoffe: Die Nachfrage hängt von der Polymerkompatibilität, der thermischen Stabilität, der Migrationskontrolle und der gleichmäßigen Färbung während der Verarbeitung ab.
- Lebensmittel, Arzneimittel und Kosmetika: Stark regulierte Anwendungsgebiete, in denen der Status der zulässigen Verwendung, die Reinheit, die Kennzeichnung, die Sicherheit und die Herkunftseigenschaften die Akzeptanz bestimmen.
- Sonstige: Dazu gehören Spezialanwendungen, bei denen sich die Leistungsanforderungen von denen der wichtigsten Endverbraucherbranchen unterscheiden und bei denen eine technische Qualifizierung Nischenmöglichkeiten schaffen kann.
Momentaufnahme der Chancen
|
Endverbraucherbranche |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Landwirtschaft |
Medium |
Saatgutmarkierung |
Skalierung |
|
Farben und Lacke |
Medium |
Langlebige Farbe |
Reifen |
|
Textilien |
Hoch |
umweltschonendes Färben |
Reifen |
|
Waschmittel und Seifen |
Niedrig |
Stabile Farbtöne |
Reifen |
|
Zellstoff und Papier |
Medium |
Faserfärbung |
Reifen |
|
Tinten |
Medium |
Digitaldruck |
Skalierung |
|
Kunststoffe |
Medium |
Wärmebeständigkeit |
Skalierung |
|
Lebensmittel, Arzneimittel und Kosmetika |
Hoch |
Natürliche Substitution |
Skalierung |
|
Andere |
Niedrig |
Spezielle Anwendungen |
Aufkommen |
Markt für organische Farbstoffe: Wachstumstreiber und Wirkungsanalyse
Erweiterung umweltschonenderer Textilfärbeverfahren
Textilfabriken stehen unter dem Druck, Wasser-, Energie- und Chemikalienverbrauch sowie Abwasser zu reduzieren und gleichzeitig Farbtiefe und Farbechtheit zu erhalten. Dies fördert den Einsatz von Reaktiv-, Schwefel-, Indigo- und Dispersionsfarbstoffen, die auf verbesserte Auszieh-, Wasch- oder Verarbeitungseffizienz ausgelegt sind. Lieferanten, die Farbstoffchemie mit Rezepturoptimierung und technischem Support kombinieren, können einen höheren Mehrwert erzielen, da Fabriken zunehmend die Gesamtleistung der Verarbeitung und nicht nur den Farbstoffpreis bewerten.
Regulatorischer Druck auf gefährliche Farbstoffe
Restrictions on specific aromatic amines, restricted substances, and other chemical inputs are accelerating substitution toward compliant dye structures. The mechanism is direct: tighter regulations increase testing and qualification requirements, which raises the cost of maintaining legacy products and favors suppliers with strong analytical capabilities. This supports specialty formulations and encourages manufacturers to design new molecules around anticipated regulatory requirements.
Demand for natural and renewable color sources
Natural-source colorants are gaining attention in food, cosmetics, textiles, and premium consumer goods because source transparency increasingly affects purchasing. The US regulatory direction toward reducing petroleum-based food dyes strengthens this driver. In textiles, waste-derived technologies provide an alternative route by converting agricultural or biological residues into performance-oriented dyes rather than relying exclusively on conventionally extracted natural materials.
Growth of polyester and synthetic-fiber coloration
Expansion of polyester and blended fabrics sustains demand for disperse and specialty dye systems. Synthetic fibers require controlled particle size, dispersion stability, high-temperature processing performance, and resistance to sublimation and washing. Consequently, the market is moving toward formulations optimized for specific fiber and machine conditions, increasing the role of application laboratories and technical service.
Organic Dyes Market Future Trends
Traceable feedstock becomes part of colorant qualification
The organic dyes market trends increasingly connect color performance with raw-material provenance. Buyers in textiles, food, and cosmetics are becoming more interested in where colorant inputs originate, whether they contain restricted substances, and whether claims such as renewable or waste-derived can be substantiated. This creates a structural shift from product-level certification toward supply-chain transparency.
Waste-derived dyes move toward commercial scale
Agricultural residues, food-processing waste, and other biological streams are moving beyond experimental use into branded coloration systems. Archroma's EarthColors platform demonstrates how waste-derived feedstocks can be converted into commercial textile dyes, while FiberColors extends the concept to wool waste. The implication is that future dye innovation can combine circular feedstocks with conventional performance expectations rather than positioning natural coloration solely as a niche aesthetic proposition.
Digital printing changes dye formulation requirements
Das Wachstum im digitalen Textildruck steigert die Nachfrage nach reinen, reproduzierbaren und hochstabilen Farbstoffen, die präzise Druckköpfe passieren können. Dies verändert die Wirtschaftlichkeit der Anbieter, da die Leistungsfähigkeit nicht nur von der Farbstärke, sondern auch von Partikelkontrolle, Löslichkeit, Filtration, Lagerstabilität und Substratverträglichkeit abhängt. Anbieter mit Expertise im Digitaldruck können sich daher in ansonsten gesättigten Farbstoffkategorien differenzieren.
Die Einhaltung von Vorschriften verlagert sich von der Dokumentation hin zum Design.
Die Einhaltung chemischer Vorschriften wird zunehmend bereits in der Molekül- und Formulierungsentwicklung berücksichtigt, anstatt erst nach der Markteinführung. Hersteller entfernen problematische Substanzen, entwickeln umweltfreundlichere Synthesewege und gleichen ihre Produkte mit den Listen eingeschränkter Substanzen und den Zertifizierungssystemen des Einzelhandels ab. Dieser Trend erhöht zwar den Forschungs- und Entwicklungsaufwand, kann aber die Kundenqualifizierungszyklen verkürzen und Produkte vor zukünftigen regulatorischen Eingriffen schützen.
Marktchancen für organische Farbstoffe
Farbstoffe aus Abfallmaterialien für Premium-Textilien und Konsumgütermarken
Ein großes Potenzial liegt in der Umwandlung von Agrar-, Lebensmittelverarbeitungs- und anderen biologischen Abfällen in rückverfolgbare Farbstoffrohstoffe für Textilmarken, die Wert auf Kreislaufwirtschaft legen. Zu den Zielkunden zählen Premium-Bekleidungsunternehmen, Denim-Hersteller und Textilfabriken, die nachhaltigkeitsorientierte Marken beliefern. Die größten Herausforderungen bestehen in der Sicherstellung gleichbleibender Farbtöne, einer skalierbaren Rohstoffversorgung und der industriellen Reproduzierbarkeit. Anbieter, die standardisierte Abfallströme und integrierte Syntheseverfahren etablieren, können sich gegenüber herkömmlichen Naturfarbstoffen differenzieren.
Konforme Spezialfarbstoffe für regulierte Verbraucheranwendungen
Lebensmittel-, Arzneimittel- und Kosmetikhersteller im Markt für organische Farbstoffe bieten attraktive Chancen für Lieferanten, die Farbstoffe mit strenger Reinheitskontrolle, regulatorischer Dokumentation und zuverlässiger globaler Versorgung bereitstellen können. Der Trend in den USA hin zu Farbstoffen natürlichen Ursprungs schafft zusätzlichen Raum für pflanzliche und andere zugelassene Alternativen. Nutznießer sind integrierte Farbstoffhersteller, Formulierungsspezialisten und Produzenten, die Kunden bei Zulassungs-, Qualifizierungs- und Produktionsskalierungsanforderungen unterstützen können.
Aktuelle Entwicklungen
- April 2026: Archroma – Archroma präsentierte auf der China Interdye 2026 nachhaltige Textilfärbetechnologien und hob dabei ressourcenschonende Färbeverfahren, umweltfreundlichere Chemikalien und integrierte Textilverarbeitungssysteme hervor. Die Veranstaltung stärkte Archromas Engagement im großen chinesischen Textilproduktionssektor und verdeutlichte, wie Farbstoffhersteller im Wettbewerb nicht mehr nur auf Farbstoffprodukte, sondern vor allem auf kombinierte Färbeverfahren, Prozesseffizienz und die Einhaltung gesetzlicher Vorschriften setzen.
- Juni 2025: BASF SE – BASF hat Ultramid Advanced N3U42G6 für Hochspannungsanwendungen in der Elektrotechnik und Elektronik vorgestellt. Der Fokus liegt dabei auf Farbstabilität und Kompatibilität mit organischen und anorganischen Farbmitteln. Diese Entwicklung verdeutlicht den zunehmenden Einsatz von Hochleistungsfarbstoffen in technischen Kunststoffen, wo thermische Stabilität, Langzeitfarbbeständigkeit und Materialverträglichkeit immer wichtigere Auswahlkriterien darstellen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -