
Mercato dei coloranti biologici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei coloranti organici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per fonte (animali, piante, altro); per tipo di prodotto (coloranti azoici, coloranti antrachinonici, coloranti reattivi, coloranti allo zolfo, coloranti dispersi, coloranti acidi, altro); per settore di utilizzo finale (agricoltura, vernici e rivestimenti, tessile, detergenti e saponi, cellulosa e carta, inchiostri, plastica, alimenti, farmaci e cosmetici, altro); e area geografica (Nord America, Europa, Asia Pacifico, Sud e Centro America e Medio Oriente e Africa).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016544
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 24, 2026


Dimensioni del mercato nel 2025
728,79 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1205,38 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,7 %
Tasso di crescita
Mercato di riferimento
8.742,97 milioni di dollari USA
(2026-2034)
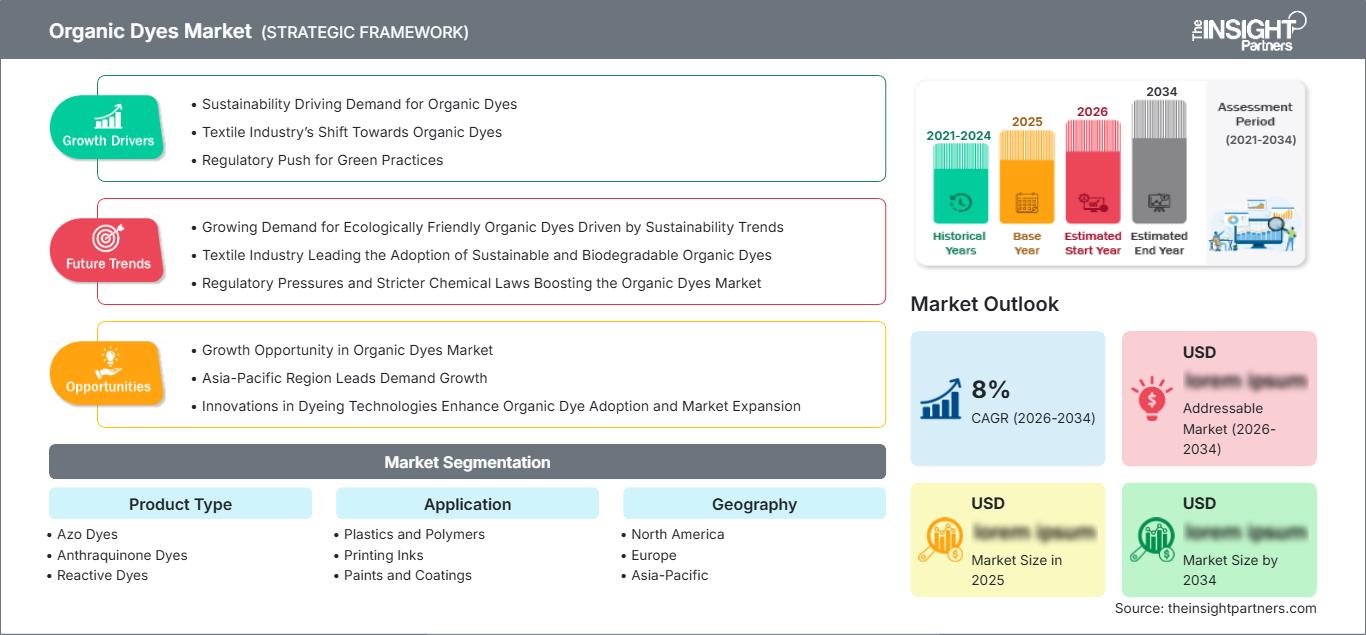
Il mercato dei coloranti organici aveva un valore di 728,79 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.205,38 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,7% nel periodo 2026-2034. Il mercato comprende coloranti a base di carbonio classificati per fonte come animali, piante e altri; per tipologia di prodotto come coloranti azoici, coloranti antrachinonici, coloranti reattivi, coloranti allo zolfo, coloranti dispersi, coloranti acidi e altri; e per settore di utilizzo finale come agricoltura, vernici e rivestimenti, tessile, detergenti e saponi, cellulosa e carta, inchiostri, plastica, alimenti, farmaci e cosmetici e altri. L'ambito comprende i coloranti utilizzati per conferire colorazione, dove la chimica dei coloranti organici, le prestazioni applicative, la conformità normativa e le caratteristiche della fonte influenzano le decisioni di acquisto.
Si prevede che il Nord America rappresenterà circa il 17% del mercato globale nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) di circa il 5% fino al 2034. La regione beneficia di rigorosi requisiti in materia di sicurezza chimica e dei prodotti, di consolidate catene del valore nel settore tessile e dei prodotti chimici speciali e di una crescente domanda di coloranti tracciabili. Le dimensioni del mercato dei coloranti organici in Nord America sono influenzate anche dal passaggio a coloranti di origine naturale negli alimenti e nei prodotti di consumo. Negli Stati Uniti, il controllo normativo sugli additivi coloranti si è intensificato, con misure federali annunciate nel 2025 per ridurre i coloranti alimentari a base di petrolio e incoraggiare alternative di origine naturale.
Analisi e approfondimenti sul mercato dei coloranti organici
- Nord America: La regione rappresenta circa il 17% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,0%. Un'infrastruttura chimica specializzata consolidata e rigorosi requisiti di conformità supportano la domanda di coloranti di alta qualità, mentre i coloranti di origine naturale creano nuove applicazioni. Ciò implica un mercato sempre più incentrato su prodotti certificati, tracciabili e specifici per l'applicazione.
- USA: Gli Stati Uniti rappresentano circa l'83% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 4,9%. I settori alimentare, farmaceutico, cosmetico, delle materie plastiche e delle applicazioni speciali beneficiano di rigorosi controlli pre-commercializzazione sugli additivi coloranti, mentre le recenti iniziative federali che incoraggiano la sostituzione dei coloranti alimentari a base di petrolio stanno aumentando l'attenzione verso fonti di colore alternative.
- Europa: L'Europa rappresenta circa il 20% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 4,8%. Germania, Italia, Francia e Regno Unito rimangono importanti grazie alla lavorazione tessile, ai prodotti chimici speciali, alla stampa, ai rivestimenti e alle applicazioni di consumo ad alto valore aggiunto. Il principale fattore di differenziazione è la pressione normativa e della vendita al dettaglio per una chimica più sicura, la conformità alle normative sulle sostanze soggette a restrizioni, la tracciabilità e una produzione a minore impatto ambientale.
- Asia-Pacifico: la regione APAC detiene circa il 49% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6,2%. Cina, India, Giappone e Corea del Sud combinano ampie basi produttive a valle con estese capacità di produzione e formulazione di coloranti. La concentrazione della produzione tessile, la produzione di coloranti orientata all'esportazione e la crescente domanda locale rendono la regione il principale centro di offerta e consumo.
- Segmento più ampio: Il settore tessile è il segmento principale più ampio per industria utilizzatrice finale e si prevede che registrerà un CAGR di circa il 6,0%. La sua posizione riflette l'ampio utilizzo di prodotti chimici reattivi, dispersi, a base di zolfo, acidi e azoici su tessuti di cotone, poliestere, poliammide, lana e misti. La crescente domanda di processi a basso impatto e di colorazioni ad alta solidità supporta la continua espansione.
- Segmento ad alta crescita: i coloranti reattivi rappresentano il segmento principale ad alta crescita all'interno della tipologia di prodotto, con un CAGR di circa il 6,8%. La sua crescita è sostenuta dalla colorazione del cotone e delle fibre cellulosiche, dal miglioramento delle tecnologie di fissaggio, dalle formulazioni a basso contenuto di sale, dalla gestione digitalizzata delle ricette e dalla crescente domanda di tonalità riproducibili con minori consumi idrici e minori emissioni inquinanti.
- Aziende chiave analizzate nel dettaglio: Archroma; DyStar; Kiri Industries; Colourtex Industries Pvt. Ltd.; BASF SE; Sumitomo Chemical Co., Ltd.; Zhejiang Longsheng Group Co., Ltd.; Tianyuan Group; Atul Ltd.; Everlight Chemical Industrial Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei coloranti organici sta passando da un approccio basato esclusivamente su tonalità e prezzo a uno incentrato su prestazioni, conformità, efficienza delle risorse e tracciabilità. Le aziende produttrici di coloranti tessili si contenderanno sempre più il mercato in termini di chimica dei coloranti, oltre che di tecnologia di processo, con particolare attenzione ai sistemi reattivi a basso contenuto di sale, all'indaco pre-ridotto, ai coloranti allo zolfo a basso impatto ambientale, alla tecnologia di stampa digitale e agli ausiliari specifici per le applicazioni. L'azienda DyStar combina i coloranti tessili con iniziative di efficienza delle risorse, supporto alla conformità e tecnologia applicativa, mentre Archroma ha sempre più integrato la colorazione con processi di pretrattamento e finitura a basso impatto ambientale.
Anche la catena di approvvigionamento sta diventando sempre più integrata verticalmente. Le aziende che dispongono di impianti interni per la produzione di intermedi di tintura sono in grado di controllare meglio l'approvvigionamento delle materie prime, la consistenza delle tonalità, la conformità ambientale e l'economia della produzione rispetto alle aziende che non ne dispongono. Produttori indiani come Kiri Industries e Atul sono esempi dei vantaggi offerti dagli impianti interni per la produzione di intermedi di tintura. Atul ha una divisione Colori che comprende coloranti, pigmenti, intermedi e laboratori di applicazione, mentre Kiri possiede capacità produttive sia per i coloranti che per i principali intermedi.
Le previsioni di mercato per i coloranti organici saranno determinate dalla localizzazione della produzione conforme, dalle materie prime biologiche, dai coloranti derivati da scarti e da un maggiore controllo sulle sostanze problematiche. Le normative sono particolarmente importanti in Europa e Nord America, dove la crescente regolamentazione e le preferenze degli acquirenti, basate su parametri diversi dal colore stesso, influenzeranno la scelta dei prodotti. Le restrizioni legate al regolamento REACH e i cambiamenti negli standard di gestione delle sostanze chimiche spingono i produttori a riformulare i propri prodotti prima che le restrizioni inizino a incidere sulle vendite.
Anche il successo commerciale si sta spostando verso materie prime circolari. La tecnologia EarthColors di Archroma utilizza scarti agricoli ed erbe aromatiche per la produzione di precursori di coloranti. La sua nuova tecnologia FiberColors rappresenta un'estensione di questa idea ai coloranti a base di scarti. Ciò dimostra chiaramente che la differenziazione futura si baserà non solo sulle prestazioni molecolari, ma anche sull'origine della materia prima.
Ambito del rapporto sul mercato dei coloranti organici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 728,79 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1205,38 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei coloranti organici
La catena domanda/valore ruota attorno ai collegamenti tra le esigenze di colorazione a valle e la disponibilità di prodotti chimici nel settore a monte. L'industria dei coloranti organici è inizialmente alimentata dalla domanda di materiali colorati come tessuti, inchiostri, plastica, carta, rivestimenti e altri prodotti; ciò comporta requisiti di tonalità, solidità, purezza, efficienza e fissaggio. I produttori di coloranti organici ottimizzano i processi intermedi, la sintesi, la formulazione e i servizi tecnici in base alle esigenze applicative, con il risultato che il valore viene fornito sempre più non solo nei coloranti, ma anche nei sistemi di colorazione che riducono la necessità di riprocessamento, gli scarichi di rifiuti, il consumo di acqua e i rischi di conformità.
Le dinamiche di approvvigionamento sono cruciali per le sostanze chimiche dei coloranti azoici, reattivi, dispersi e allo zolfo, data la dipendenza dell'economia produttiva da fattori quali intermedi, energia, processi ambientali e scala di produzione. La Cina rimane fondamentale per l'approvvigionamento globale di coloranti, mentre l'India sta guadagnando terreno grazie alla produzione integrata, alle esportazioni e allo sviluppo di impianti conformi alle normative. Ciò crea uno scenario competitivo in cui i fornitori asiatici godono di forti economie di scala, mentre le multinazionali acquisiscono un vantaggio competitivo sempre maggiore attraverso la specializzazione in formulazioni, conformità, laboratori e linee di prodotti ecocompatibili.
Il rapporto sul mercato dei coloranti organici riflette anche una maggiore differenziazione tra la domanda di coloranti di base e quella di coloranti speciali. I coloranti tessili di base sono ancora sensibili al prezzo delle materie prime, al consumo tessile e alle scorte. I coloranti tessili speciali sono coloranti più qualificati per tessuti tecnici, polimeri ad alte prestazioni, alimenti, cosmetici, stampa digitale e applicazioni regolamentate e, pertanto, dipendono maggiormente dal supporto tecnico e dalla documentazione. Ciò consente ai fornitori di sfruttare le opportunità di combinare la produzione su larga scala con una chimica specifica per le singole applicazioni.
Il posizionamento competitivo si sta evolvendo attraverso il consolidamento e l'integrazione del portafoglio. Nel 2026 DyStar è diventata interamente controllata da Zhejiang Longsheng Group, rafforzando il legame tra uno dei principali produttori asiatici di coloranti e una piattaforma globale per la tintura tessile. Il portafoglio DyStar comprende coloranti tessili, coloranti alimentari, pigmenti per la cura della persona, inchiostri e coloranti tecnici, offrendo così una presenza su molteplici mercati di utenti finali.
Archroma offre un posizionamento differenziato grazie alla colorazione tessile specializzata, alla chimica orientata alla sostenibilità e all'assistenza tecnica. La sua strategia pone sempre maggiore enfasi sul collegamento tra coloranti e tecnologie di pretrattamento. Colourtex e Atul dimostrano inoltre la forza competitiva dell'India attraverso la ricerca e sviluppo e le capacità produttive nel campo dei coloranti reattivi, dispersi, acidi, allo zolfo, diretti e di altre famiglie. Atul Colors offre soluzioni per i settori tessile, delle vernici e dei rivestimenti, delle materie plastiche, degli inchiostri da stampa, della cellulosa e della carta, degli alimenti e della pelle.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei coloranti organici: approfondimenti strategici
Approfondimenti regionali
Mercato dei coloranti organici in Nord America
Si stima che il Nord America rappresenterà circa il 17% della quota di mercato dei coloranti organici nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 5,0%. Le dinamiche di mercato comprendono diverse esigenze degli utenti finali, come tessuti, materie plastiche, inchiostri, rivestimenti, alimenti, prodotti farmaceutici e cosmetici; tuttavia, la conformità normativa gioca un ruolo importante nella scelta del prodotto. I consumatori richiedono sempre più una documentazione di prodotto più rigorosa, soprattutto per quanto riguarda la composizione, l'applicazione autorizzata, le sostanze soggette a restrizioni, la purezza e la tracciabilità.
Mercato statunitense dei coloranti organici
Gli Stati Uniti rappresentano circa l'83% del consumo nordamericano e cresceranno a un tasso annuo composto (CAGR) di circa il 4,9%. Questo mercato è costituito da un consistente settore di prodotti di consumo e da un'industria di prodotti chimici speciali avanzati. Le applicazioni in ambito alimentare, farmaceutico e cosmetico devono seguire le linee guida di applicazione approvate, mentre le materie plastiche e i rivestimenti richiedono una migliore resistenza termica e prestazioni di migrazione. Le misure adottate dalla FDA contro l'uso di coloranti alimentari derivati dal petrolio hanno rafforzato la convenienza economica dei coloranti e dei sistemi di colorazione di origine naturale.
Mercato europeo dei coloranti organici
L'Europa rappresenta circa il 20% della quota di mercato mondiale e si stima che abbia un tasso di crescita annuo composto (CAGR) di circa il 4,8%. L'importanza dell'Europa risiede nei suoi prodotti chimici speciali, nei macchinari tessili, nei materiali per l'industria automobilistica, nei rivestimenti e nelle applicazioni tecniche. L'importanza dell'Italia risiede nella sua produzione di moda e tessile e nella domanda che essa genera di coloranti conformi e ad alte prestazioni. Francia e Regno Unito sono importanti per le applicazioni nei settori della moda, della cosmetica, degli imballaggi, della stampa e dei prodotti di consumo. La domanda europea si distingue per la gestione delle sostanze soggette a restrizioni, la trasparenza chimica, le esigenze di economia circolare e il controllo rigoroso delle materie prime pericolose.
Mercato dei coloranti organici nella regione Asia-Pacifico
La regione APAC rappresenta circa il 49% della domanda globale e si prevede che registrerà un CAGR di circa il 6,2%, diventando così il segmento di mercato regionale più ampio. La Cina è leader grazie ai suoi impianti completi per la produzione di coloranti e intermedi, nonché alla sua vasta esperienza nella lavorazione tessile. L'India sta acquisendo sempre maggiore importanza grazie alla sua capacità integrata di produzione di coloranti, alla capacità di esportazione e agli impianti di produzione conformi alle normative ambientali. Il Giappone riveste un ruolo significativo grazie alle sue applicazioni specializzate e ad alte prestazioni, dove purezza, affidabilità e conformità tecnica sono requisiti fondamentali.
Mercato dei coloranti organici in Medio Oriente e Africa
Il mercato dei coloranti organici in Medio Oriente e Africa è sostenuto dalla lavorazione tessile, dai rivestimenti per l'edilizia, dalle materie plastiche, dagli imballaggi, dai detergenti e da alcune applicazioni nel settore alimentare e cosmetico. Si stima che la regione rappresenterà circa il 7% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,5% fino al 2034. Il mercato è influenzato dallo sviluppo della produzione locale, dalla dipendenza dalle importazioni di coloranti speciali e dagli investimenti nella lavorazione a valle.
Gli Emirati Arabi Uniti e l'Arabia Saudita rivestono un'importanza strategica grazie alle infrastrutture esistenti per l'importazione di sostanze chimiche e alla vicinanza geografica ai fornitori in Asia. La Turchia, pur essendo un paese situato tra Europa e Asia, riveste un ruolo particolare nella filiera regionale dei coloranti grazie alla produzione tessile e alla lavorazione dei tessuti orientata all'esportazione. Il Sudafrica vanta una base industriale diversificata, con una domanda legata a tessuti, rivestimenti, plastica, carta e usi specializzati dei coloranti. I fornitori della regione, che godono di un solido supporto tecnico e di forniture importate, potrebbero trovare vantaggioso un livello di produzione locale relativamente basso di sistemi di tintura complessi.
Mercato dei coloranti organici in Sud e Centro America
Il mercato dei coloranti organici in Sud e Centro America è sostenuto principalmente dalla produzione tessile, dalla lavorazione di alimenti e bevande, dagli imballaggi, dagli inchiostri da stampa, dalle materie plastiche, dalle vernici e dai rivestimenti e dalle applicazioni per prodotti di consumo. Si stima che la regione rappresenterà circa il 7% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,8% fino al 2034. La domanda è strettamente legata alla produzione industriale, alla produzione di beni di consumo e allo sviluppo di applicazioni tessili e di imballaggio a valore aggiunto.
Il Brasile sarà il principale cliente grazie all'ampia varietà di attività industriali e alla presenza di industrie tessili, alimentari, cosmetiche, della plastica, delle vernici e degli imballaggi. Anche il Messico rivesterà un'importanza strategica in termini di catena di approvvigionamento, data la sua vicinanza ai principali centri manifatturieri nordamericani e la presenza di industrie automobilistiche, della plastica, degli imballaggi e tessili. Anche Argentina e Colombia rappresenteranno clienti per noi, grazie ai settori della trasformazione alimentare, dei beni di consumo, dei rivestimenti e del tessile. La regione continua a dipendere dalle importazioni di coloranti speciali, offrendo quindi un potenziale per la nostra attività.
Analisi di segmentazione
Fonte
Il segmento "Origine" distingue i coloranti in base a origine animale, vegetale e "Altro". I coloranti di origine vegetale beneficiano della domanda di materie prime rinnovabili e riconoscibili, in particolare nei settori alimentare, cosmetico, tessile e dei prodotti di consumo di alta gamma. Le fonti di origine animale rimangono rilevanti in applicazioni specifiche in cui i coloranti naturali consolidati offrono tonalità distintive o prestazioni funzionali. Il segmento "Altro" comprende fonti biologiche alternative e fonti naturali non vegetali. La differenziazione in base all'origine è sempre più legata alla tracciabilità, alla certificazione, alla disponibilità delle materie prime e all'accettazione da parte dei consumatori. Si prevede che il segmento si espanderà a ritmi diversi, in quanto gli acquirenti dovranno bilanciare l'origine naturale con la costanza, la scalabilità e il costo.
- Animali: Supporta i coloranti naturali consolidati laddove sono importanti una forte identità di tonalità e prestazioni di applicazione tradizionali. La sua posizione strategica dipende dalla disponibilità della fonte, da considerazioni etiche e dall'accettazione specifica per l'applicazione.
- Piante: Beneficia dell'interesse per le materie prime rinnovabili e derivate dai rifiuti, soprattutto nei settori alimentare, cosmetico, tessile e dei prodotti di alta gamma. L'approvvigionamento di materie prime vegetali è sempre più legato alla tracciabilità e all'economia circolare.
- Altro: Comprende fonti organiche alternative e percorsi emergenti per l'approvvigionamento di materie prime. L'adozione dipende dalla riproducibilità, dall'accettazione normativa e dalla capacità di raggiungere una fornitura su scala industriale.
Tipo di prodotto
La tipologia di prodotto si differenzia per funzionalità chimica, compatibilità con il substrato, meccanismo di fissaggio, solidità del colore e requisiti di processo. Si prevede che i coloranti reattivi cresceranno a un CAGR di circa il 6,8%, supportati dai tessuti cellulosici e dai miglioramenti nell'efficienza dei processi. I coloranti azoici rimangono una categoria importante grazie alla loro ampia gamma di tonalità e al rapporto costo-prestazioni, mentre i coloranti dispersi beneficiano della colorazione del poliestere. Le famiglie di coloranti antrachinonici, allo zolfo, acidi e altre mantengono posizioni specializzate in base alle fibre, alla solidità del colore e ai requisiti di applicazione.
- Coloranti azoici: ampiamente utilizzati per la loro forte colorazione e la versatilità delle tonalità. La domanda è influenzata dal controllo normativo di specifiche ammine aromatiche e dalla sostituzione verso strutture più conformi.
- Coloranti all'antrachinone: apprezzati per la loro intensa colorazione e per specifiche applicazioni ad alte prestazioni in cui la stabilità alla luce e agli agenti chimici è fondamentale.
- Coloranti reattivi: fortemente legati al cotone e alle fibre cellulosiche, la cui adozione è favorita dal miglioramento della fissazione, del lavaggio e dalla riduzione del consumo di risorse.
- Coloranti allo zolfo: particolarmente rilevanti per le tonalità scure economiche, il denim, il cotone, la carta e alcune applicazioni industriali, con una crescente importanza attribuita alle sostanze chimiche allo zolfo più pulite.
- Coloranti dispersi: strettamente associati alla colorazione di poliestere e fibre sintetiche, dove la qualità della dispersione, la resistenza alla sublimazione e la solidità del colore determinano le decisioni di acquisto.
- Coloranti acidi: utilizzati principalmente dove è richiesta affinità verso substrati proteici e poliammidici, con applicazioni su pelle, lana, nylon e settori speciali a supporto della domanda.
- Altro: Comprende ulteriori formulazioni di coloranti organici utilizzate per esigenze di colorazione specifiche e applicazioni al di fuori delle famiglie di prodotti principali.
Settore degli utenti finali
Il settore tessile è il più grande segmento di industria utilizzatrice finale e si prevede che crescerà a un CAGR di circa il 6,0% grazie all'elevata intensità di colorazione in abbigliamento, tessuti per la casa, denim, abbigliamento sportivo, tessuti tecnici e fibre sintetiche. Il settore alimentare, farmaceutico e cosmetico è un altro segmento strategicamente importante perché l'approvazione normativa e la trasparenza delle fonti possono supportare prezzi premium e differenziazione dei fornitori. Gli inchiostri e le materie plastiche beneficiano della stampa digitale, del packaging, della colorazione dei polimeri e della domanda di coloranti stabili.
- Agricoltura: include i coloranti utilizzati nel trattamento delle sementi, nelle formulazioni agricole e nei sistemi di identificazione. La domanda è legata alla visibilità della formulazione e alla differenziazione del prodotto.
- Vernici e rivestimenti: richiedono compatibilità, dispersione, resistenza agli agenti atmosferici e stabilità del colore. I rivestimenti decorativi e industriali presentano requisiti tecnici distinti.
- Tessile: il principale settore di applicazione, che comprende fibre naturali e sintetiche. Resistenza, riproducibilità, efficienza nell'uso delle risorse e conformità alle normative sulle sostanze soggette a restrizioni sono i fattori che guidano la scelta dei fornitori.
- Detergenti e saponi: I coloranti vengono utilizzati per supportare l'identità del prodotto e la differenziazione visiva. Compatibilità, stabilità e colorazione controllata sono criteri di acquisto importanti.
- Industria della cellulosa e della carta: richiede coloranti che offrano una colorazione intensa e compatibilità di processo con diverse tipologie di carta, imballaggi e carte speciali.
- Inchiostri: vantaggi derivanti dalla stampa digitale, dal packaging e dalla stampa specializzata. Purezza, solubilità, stabilità e prestazioni di stampa sono fattori centrali per l'adozione.
- Materie plastiche: la domanda è legata alla compatibilità dei polimeri, alla stabilità termica, al controllo della migrazione e alla colorazione uniforme durante la lavorazione.
- Settore alimentare, farmaceutico e cosmetico: applicazioni altamente regolamentate in cui lo stato di autorizzazione all'uso, la purezza, l'etichettatura, la sicurezza e le caratteristiche della fonte determinano l'adozione.
- Altri: include applicazioni specializzate in cui i requisiti prestazionali differiscono da quelli dei principali settori di utilizzo finale e in cui la qualificazione tecnica può creare opportunità di nicchia.
Panoramica dell'opportunità
|
Settore degli utenti finali |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Agricoltura |
Mezzo |
Marcatura dei semi |
Scalatura |
|
Vernici e rivestimenti |
Mezzo |
Colore resistente |
Maturo |
|
Tessuti |
Alto |
Tintura a basso impatto |
Maturo |
|
Detergenti e saponi |
Basso |
Tonalità stabili |
Maturo |
|
Pasta di cellulosa e carta |
Mezzo |
Colorazione delle fibre |
Maturo |
|
Inchiostri |
Mezzo |
Stampa digitale |
Scalatura |
|
Plastica |
Mezzo |
stabilità termica |
Scalatura |
|
Alimenti, farmaci e cosmetici |
Alto |
Sostituzione naturale |
Scalatura |
|
Altri |
Basso |
usi speciali |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei coloranti organici
Espansione della colorazione tessile a basso impatto ambientale
Le industrie tessili si trovano a dover gestire contemporaneamente la pressione di ridurre il consumo di acqua, energia e prodotti chimici, nonché gli scarichi inquinanti, preservando al contempo l'intensità e la solidità del colore. Ciò favorisce l'adozione di sistemi di tintura reattiva, allo zolfo, all'indaco e a dispersione, progettati per migliorare l'efficienza di esaurimento, lavaggio o lavorazione. I fornitori che combinano la chimica dei coloranti con l'ottimizzazione delle ricette e il supporto tecnico possono ottenere un maggiore valore aggiunto, poiché le industrie valutano sempre più le prestazioni complessive del processo produttivo, anziché limitarsi al solo prezzo del colorante.
Pressione normativa sui coloranti pericolosi
Le restrizioni su specifiche ammine aromatiche, sostanze soggette a restrizioni e altri input chimici stanno accelerando la sostituzione con strutture di coloranti conformi. Il meccanismo è diretto: normative più severe aumentano i requisiti di test e qualificazione, il che fa lievitare i costi di mantenimento dei prodotti esistenti e favorisce i fornitori con solide capacità analitiche. Ciò supporta le formulazioni speciali e incoraggia i produttori a progettare nuove molecole in funzione dei requisiti normativi previsti.
Domanda di fonti di colore naturali e rinnovabili
I coloranti di origine naturale stanno guadagnando terreno nei settori alimentare, cosmetico, tessile e dei beni di consumo di alta gamma, poiché la trasparenza sull'origine delle materie prime influenza sempre più le decisioni di acquisto. L'orientamento normativo statunitense verso la riduzione dei coloranti alimentari derivati dal petrolio rafforza ulteriormente questa tendenza. Nel settore tessile, le tecnologie basate sui rifiuti offrono un'alternativa, convertendo residui agricoli o biologici in coloranti ad alte prestazioni, anziché affidarsi esclusivamente a materiali naturali estratti con metodi convenzionali.
Crescita della colorazione delle fibre di poliestere e sintetiche
L'espansione dei tessuti in poliestere e misti sostiene la domanda di sistemi di tintura dispersi e speciali. Le fibre sintetiche richiedono una granulometria controllata, stabilità della dispersione, prestazioni di lavorazione ad alta temperatura e resistenza alla sublimazione e al lavaggio. Di conseguenza, il mercato si sta orientando verso formulazioni ottimizzate per specifiche fibre e condizioni di lavorazione, aumentando il ruolo dei laboratori applicativi e dell'assistenza tecnica.
Tendenze future del mercato dei coloranti organici
La tracciabilità delle materie prime diventa parte integrante della qualificazione dei coloranti.
Le tendenze del mercato dei coloranti organici collegano sempre più le prestazioni cromatiche alla provenienza delle materie prime. Gli acquirenti nei settori tessile, alimentare e cosmetico sono sempre più interessati all'origine dei coloranti, alla presenza di sostanze soggette a restrizioni e alla veridicità di affermazioni come "rinnovabile" o "derivato da rifiuti". Questo crea un cambiamento strutturale che sposta la certificazione a livello di prodotto verso la trasparenza della catena di approvvigionamento.
I coloranti derivati dai rifiuti si avviano verso la produzione su scala commerciale.
I residui agricoli, gli scarti dell'industria alimentare e altri flussi biologici stanno passando dall'uso sperimentale a sistemi di colorazione di marca. La piattaforma EarthColors di Archroma dimostra come le materie prime derivate dagli scarti possano essere convertite in coloranti tessili commerciali, mentre FiberColors estende il concetto agli scarti di lana. Ciò implica che l'innovazione futura nel campo dei coloranti potrà combinare materie prime circolari con le aspettative di prestazioni convenzionali, anziché relegare la colorazione naturale a mera nicchia estetica.
La stampa digitale modifica i requisiti di formulazione dei coloranti
La crescita della stampa digitale su tessuto sta aumentando la domanda di coloranti purificati, riproducibili e altamente stabili, in grado di attraversare testine di stampa di precisione. Ciò modifica l'economia dei fornitori, poiché le prestazioni dipendono non solo dall'intensità del colore, ma anche dal controllo delle particelle, dalla solubilità, dalla filtrazione, dalla stabilità durante la conservazione e dalla compatibilità con il substrato. I fornitori con competenze nella stampa digitale possono quindi consolidare la propria posizione all'interno di categorie di coloranti altrimenti mature.
La conformità si sposta dalla documentazione alla progettazione.
La conformità chimica viene sempre più spesso integrata nelle fasi di sviluppo molecolare e di formulazione, anziché essere gestita dopo la commercializzazione. I produttori stanno eliminando le sostanze problematiche, progettando percorsi di sintesi più puliti e allineando i prodotti agli elenchi di sostanze soggette a restrizioni e ai sistemi di certificazione dei rivenditori. Questa tendenza aumenta i requisiti di ricerca e sviluppo, ma può abbreviare i cicli di qualificazione dei clienti e proteggere i prodotti da future problematiche normative.
Opportunità di mercato per i coloranti organici
Coloranti derivati da scarti per tessuti di alta qualità e marchi di consumo
Una grande opportunità risiede nella conversione di scarti agricoli, alimentari e di altro tipo in materie prime tracciabili per la produzione di coloranti, destinate ai marchi tessili che puntano alla circolarità. I clienti target includono aziende di abbigliamento di alta gamma, produttori di denim e stabilimenti che riforniscono marchi attenti alla sostenibilità. L'ostacolo principale è rappresentato dal mantenimento della uniformità delle tonalità, dalla scalabilità dell'approvvigionamento delle materie prime e dalla riproducibilità industriale. I fornitori in grado di implementare flussi di scarti standardizzati e processi di sintesi integrati possono differenziarsi dai coloranti naturali convenzionali.
Coloranti speciali conformi per applicazioni di consumo regolamentate
I produttori di alimenti, farmaci e cosmetici, secondo le previsioni del mercato dei coloranti organici, rappresentano un'opportunità interessante per i fornitori in grado di offrire coloranti con un rigoroso controllo di purezza, documentazione normativa e una fornitura globale affidabile. La tendenza negli Stati Uniti verso i coloranti di origine naturale crea ulteriore spazio per le alternative di origine vegetale e altre alternative approvate. Tra i beneficiari figurano i produttori integrati di coloranti, gli specialisti di formulazione e i produttori in grado di supportare i clienti attraverso le fasi di approvazione, qualificazione e scalabilità della produzione.
Sviluppi recenti
- Aprile 2026: Archroma - Archroma ha presentato tecnologie sostenibili per la colorazione dei tessuti al China Interdye 2026, mettendo in evidenza la tintura efficiente in termini di risorse, l'utilizzo di prodotti chimici più puliti e i sistemi integrati di lavorazione tessile. L'evento ha rafforzato il coinvolgimento di Archroma nel vasto ecosistema manifatturiero tessile cinese e ha dimostrato come i fornitori di coloranti stiano competendo attraverso la combinazione di colorazione, efficienza di processo e conformità normativa, piuttosto che attraverso i soli prodotti coloranti.
- Giugno 2025: BASF SE - BASF ha presentato Ultramid Advanced N3U42G6 per applicazioni elettriche ed elettroniche ad alta tensione, ponendo l'accento sulla stabilità del colore e sulla compatibilità con coloranti organici e inorganici. Questo sviluppo illustra l'espansione dei coloranti organici ad alte prestazioni nelle materie plastiche tecniche, dove la stabilità termica, il mantenimento del colore a lungo termine e la compatibilità dei materiali sono criteri di selezione sempre più importanti.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -