
Mercado de colorantes orgánicos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de tintes orgánicos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por fuente (animales, plantas, otros); por tipo de producto (tintes azoicos, tintes de antraquinona, tintes reactivos, tintes de azufre, tintes dispersos, tintes ácidos, otros); por industria de usuario final (agricultura, pinturas y recubrimientos, textiles, detergentes y jabones, pulpa y papel, tintas, plásticos, alimentos, medicamentos y cosméticos, otros); y geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Central, y Oriente Medio y África).
- Estado : Datos publicados
- Código de informe : TIPRE00016544
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 24, 2026


Tamaño del mercado en 2025
728,79 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1205,38 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,7 %
Índice de crecimiento
Mercado potencial
8.742,97 millones de dólares estadounidenses
(2026-2034)
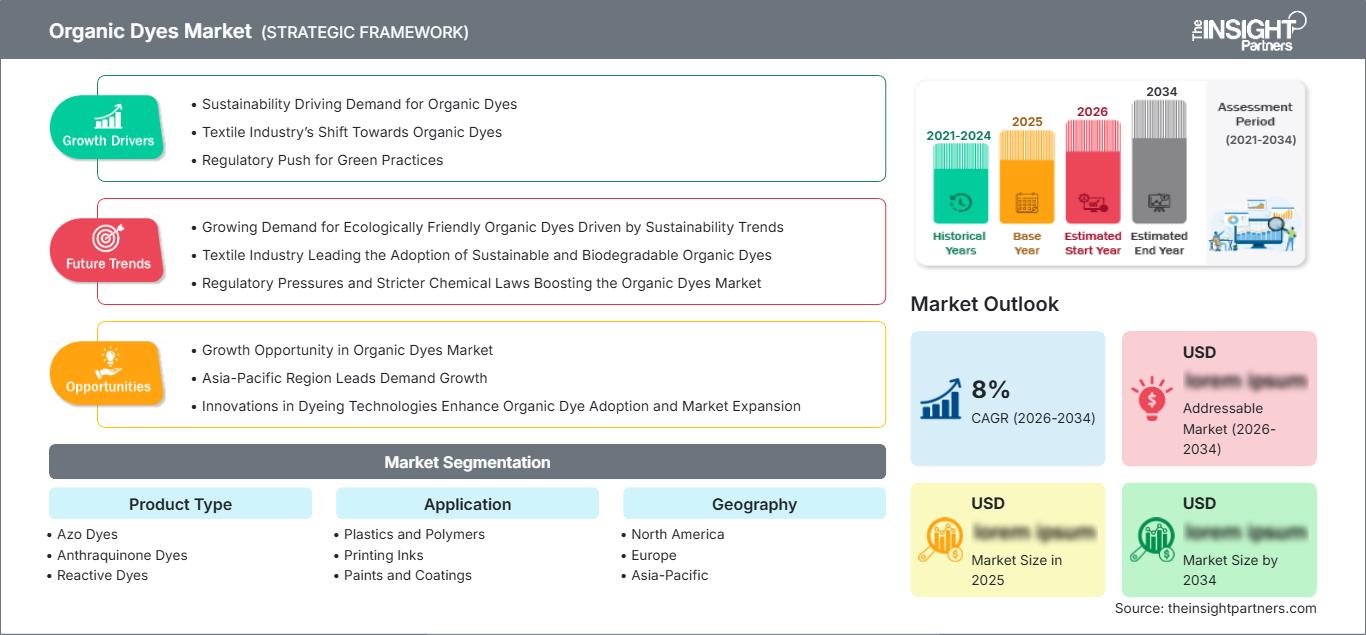
El mercado de colorantes orgánicos se valoró en 728,79 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1205,38 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,7 % durante el período 2026-2034. El mercado abarca colorantes a base de carbono clasificados por origen como animales, plantas y otros; por tipo de producto como colorantes azoicos, colorantes de antraquinona, colorantes reactivos, colorantes de azufre, colorantes dispersos, colorantes ácidos y otros; y por industria de uso final como agricultura, pinturas y recubrimientos, textiles, detergentes y jabones, pulpa y papel, tintas, plásticos, alimentos, medicamentos y cosméticos, y otros. El alcance incluye colorantes utilizados para impartir coloración, donde la química del colorante orgánico, el rendimiento de la aplicación, el cumplimiento normativo y las características del origen influyen en las decisiones de compra.
Se prevé que Norteamérica represente aproximadamente el 17 % del mercado global en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 % hasta 2034. La región se beneficia de estrictos requisitos de seguridad química y de productos, cadenas de valor consolidadas en la industria textil y de productos químicos especializados, y una creciente demanda de colorantes trazables. El tamaño del mercado de colorantes orgánicos en Norteamérica también se ve influenciado por la tendencia hacia colorantes de origen natural en alimentos y productos de consumo. En Estados Unidos, el control regulatorio sobre los aditivos colorantes se ha intensificado, incluyendo medidas federales anunciadas en 2025 para reducir los colorantes alimentarios derivados del petróleo y fomentar alternativas de origen natural.
Análisis y perspectivas del mercado de tintes orgánicos
- América del Norte: La región representa aproximadamente el 17 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 %. La infraestructura consolidada de productos químicos especializados y los altos requisitos de cumplimiento impulsan la demanda de tintes de alta calidad, mientras que los colorantes de origen natural generan nuevas aplicaciones. Esto implica un mercado cada vez más centrado en productos certificados, trazables y específicos para cada aplicación.
- EE. UU.: En 2025, Estados Unidos representaría aproximadamente el 83 % del mercado norteamericano y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,9 %. Los sectores de alimentos, medicamentos, cosméticos, plásticos y aplicaciones especializadas se benefician de estrictos controles previos a la comercialización de aditivos colorantes, mientras que las recientes medidas federales que fomentan la sustitución de los colorantes alimentarios derivados del petróleo están aumentando la atención hacia fuentes de color alternativas.
- Europa: Europa representa aproximadamente el 20 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,8 %. Alemania, Italia, Francia y el Reino Unido siguen siendo importantes debido al procesamiento textil, los productos químicos especializados, la impresión, los recubrimientos y las aplicaciones de consumo de alto valor. El principal factor diferenciador es la presión regulatoria y de los minoristas para lograr una química más segura, el cumplimiento de las normas sobre sustancias restringidas, la trazabilidad y una producción de menor impacto.
- Asia Pacífico: La región de Asia Pacífico (APAC) representa aproximadamente el 49 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,2 %. China, India, Japón y Corea del Sur combinan amplias bases de fabricación de productos derivados con extensas capacidades de producción y formulación de tintes. La concentración de la industria textil, la producción de tintes orientada a la exportación y la creciente demanda local convierten a la región en el principal centro de suministro y consumo.
- Segmento más grande: El sector textil es el principal segmento por industria de usuario final y se espera que registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6,0 %. Su posición refleja el uso extensivo de productos químicos reactivos, dispersos, a base de azufre, ácidos y azoicos en algodón, poliéster, poliamida, lana y tejidos mixtos. La creciente demanda de procesos de bajo impacto y coloración de alta solidez impulsa la expansión continua.
- Segmento de alto crecimiento: Los tintes reactivos constituyen el segmento principal de alto crecimiento dentro del tipo de producto, con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,8 %. Su crecimiento se ve impulsado por la coloración del algodón y las fibras celulósicas, las tecnologías de fijación mejoradas, las formulaciones con menor contenido de sal, la gestión digitalizada de recetas y la creciente demanda de tonalidades reproducibles con menor consumo de agua y menor generación de efluentes.
- Empresas clave analizadas en detalle: Archroma; DyStar; Kiri Industries; Colourtex Industries Pvt. Ltd.; BASF SE; Sumitomo Chemical Co., Ltd.; Zhejiang Longsheng Group Co., Ltd.; Tianyuan Group; Atul Ltd.; Everlight Chemical Industrial Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de tintes orgánicos está pasando de priorizar el color y el precio a centrarse en el rendimiento, el cumplimiento normativo, la eficiencia de los recursos y la trazabilidad. Cada vez más, las empresas de tintes textiles competirán en términos de química de tintes y tecnología de procesos, con especial énfasis en sistemas reactivos de baja concentración salina, índigo prerreducido, tintes de azufre de bajo consumo de recursos, tecnología de impresión digital y auxiliares específicos para cada aplicación. La empresa DyStar combina tintes textiles con iniciativas de eficiencia de recursos, apoyo al cumplimiento normativo y tecnología de aplicaciones, mientras que Archroma ha vinculado cada vez más la coloración con procesos de pretratamiento y acabado de bajo impacto.
La cadena de suministro también se está integrando verticalmente. Las empresas que cuentan con plantas de producción de tintes propios tienen mayor control sobre el suministro de materia prima, la uniformidad del color, el cumplimiento de las normativas medioambientales y la rentabilidad de la producción, en comparación con las empresas que no las tienen. Productores indios como Kiri Industries y Atul son ejemplos de las ventajas que ofrecen las plantas de producción de tintes propios. Atul cuenta con su división de Colores, que incluye tintes, pigmentos, productos intermedios y laboratorios de aplicación, mientras que Kiri posee capacidad de fabricación tanto para tintes como para productos intermedios clave.
El pronóstico del mercado de colorantes orgánicos estará determinado por la localización de la producción conforme a la normativa, las materias primas biológicas, los colorantes derivados de residuos y un mayor control sobre las sustancias problemáticas. Las regulaciones son especialmente importantes en Europa y Norteamérica, donde la creciente regulación y las preferencias de los compradores, basadas en parámetros distintos al color en sí, determinarán la elección de productos. Las restricciones relacionadas con REACH y los cambios en las normas de gestión de productos químicos obligan a los fabricantes a reformular sus productos antes de que dichas restricciones comiencen a afectar las ventas.
El éxito comercial también se está orientando hacia materias primas circulares. La tecnología EarthColors de Archroma utiliza residuos agrícolas y de hierbas para la producción de precursores de tintes. Su nueva tecnología FiberColors amplía esta idea al ámbito de los colorantes derivados de residuos. Esto demuestra claramente que la diferenciación futura se basará no solo en el rendimiento molecular, sino también en el origen de la materia prima.
Alcance del informe del mercado de colorantes orgánicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 728,79 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1205,38 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,7% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de colorantes orgánicos
La cadena de valor/demanda gira en torno a la interconexión entre las necesidades de coloración posteriores y la disponibilidad de productos químicos en el sector anterior. La industria de los colorantes orgánicos se impulsa inicialmente por la demanda de materiales teñidos como telas, tintas, plásticos, papel, recubrimientos y otros productos; esto genera requisitos de tonalidad, solidez, purificación, eficiencia y fijación. Los productores de colorantes orgánicos optimizan los servicios intermedios, de síntesis, formulación y técnicos según los requisitos de la aplicación, lo que resulta en un valor añadido que se aporta cada vez más no solo en los colorantes, sino también en sistemas de coloración que reducen la necesidad de reprocesamiento, los efluentes residuales, el consumo de agua y los riesgos de incumplimiento normativo.
La dinámica de la oferta es crucial para la química de los colorantes azoicos, reactivos, dispersos y de azufre, debido a la dependencia de la economía de la producción con respecto a los productos intermedios, la energía, el procesamiento ambiental y la escala de fabricación. China sigue siendo fundamental para el suministro mundial de colorantes, mientras que India está ganando terreno gracias a su producción integrada, sus exportaciones y el desarrollo de instalaciones que cumplen con la normativa. Esto genera un escenario competitivo en el que los proveedores asiáticos poseen economías de escala significativas, mientras que las multinacionales obtienen una ventaja competitiva cada vez mayor mediante la especialización en formulaciones, el cumplimiento normativo, los laboratorios y las líneas de productos respetuosas con el medio ambiente.
El informe del mercado de colorantes orgánicos también refleja una mayor diferenciación entre la demanda de productos básicos y especializados. Los colorantes textiles básicos siguen siendo sensibles a los precios de las materias primas, el consumo textil y los inventarios. Los colorantes textiles especializados son colorantes más específicos para textiles técnicos, polímeros de alto rendimiento, alimentos, cosméticos, impresión digital y aplicaciones reguladas, por lo que dependen en mayor medida del soporte técnico y la documentación. Esto permite a los proveedores aprovechar las oportunidades para combinar la producción a gran escala con una química adaptada a las aplicaciones.
El posicionamiento competitivo evoluciona mediante la consolidación y la integración de la cartera de productos. En 2026, DyStar pasó a ser propiedad total de Zhejiang Longsheng Group, reforzando así el vínculo entre uno de los fabricantes asiáticos de colorantes y una plataforma global de tintes textiles. La cartera de DyStar incluye tintes textiles, tintes para uso alimentario, pigmentos para el cuidado personal, tintas y tintes técnicos, lo que le permite acceder a múltiples mercados de usuarios finales.
Archroma ofrece un posicionamiento diferenciado a través de la coloración textil especializada, la química centrada en la sostenibilidad y el servicio técnico. Su estrategia enfatiza cada vez más la conexión entre los tintes y la tecnología de pretratamiento. Colourtex y Atul también demuestran la fortaleza competitiva de la India mediante capacidades de I+D y producción en colorantes reactivos, dispersos, ácidos, sulfurados, directos y de otras familias. Atul Colors ofrece aplicaciones para textiles, pinturas y recubrimientos, plásticos, tintas de impresión, pulpa y papel, alimentos y cuero.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tintes orgánicos: Perspectivas estratégicas
Perspectivas regionales
Mercado de tintes orgánicos de América del Norte
Se estima que Norteamérica representará aproximadamente el 17 % de la cuota de mercado de tintes orgánicos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 %. La dinámica del mercado abarca diversas demandas de usuarios finales, como textiles, plásticos, tintas, recubrimientos, alimentos, productos farmacéuticos y cosméticos; sin embargo, el cumplimiento normativo desempeña un papel importante en la elección del producto. Los consumidores exigen cada vez más una documentación del producto más rigurosa, especialmente en lo que respecta a la composición, la aplicación autorizada, las sustancias restringidas, la pureza y la trazabilidad.
Mercado de colorantes orgánicos de EE. UU.
Estados Unidos representa aproximadamente el 83 % del consumo norteamericano y crecerá a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,9 %. Este mercado comprende un importante sector de productos de consumo y una industria de productos químicos especializados avanzados. Las aplicaciones en alimentos, medicamentos y cosméticos deben cumplir con las directrices de aplicación aprobadas, mientras que los plásticos y recubrimientos requieren una mayor resistencia térmica y un mejor rendimiento de migración. Las medidas de la FDA contra el uso de colorantes alimentarios derivados del petróleo han reforzado la viabilidad comercial de los sistemas de colorantes y tintes de origen natural.
Mercado europeo de colorantes orgánicos
Europa representa aproximadamente el 20% de la cuota de mercado mundial y se estima que tendrá una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,8%. La importancia de Europa radica en sus productos químicos especializados, maquinaria textil, materiales para la automoción, recubrimientos y aplicaciones técnicas. La importancia de Italia reside en su industria de la moda y la fabricación textil, y la demanda que genera de colorantes de alto rendimiento y conformes a las normativas. Francia y el Reino Unido son importantes por las aplicaciones que generan en moda, cosmética, embalaje, impresión y productos de consumo. La demanda europea destaca por su gestión de sustancias restringidas, la transparencia química, las exigencias de economía circular y el control de insumos peligrosos.
Mercado de tintes orgánicos en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente el 49 % de la demanda mundial y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,2 %, lo que la convierte en el segmento de mercado regional más grande. China lidera el sector gracias a su completa planta de fabricación de tintes e intermedios, así como a su extensa industria textil. India está adquiriendo cada vez mayor relevancia gracias a su capacidad integrada de fabricación de tintes, su capacidad de exportación y sus instalaciones de fabricación que cumplen con las normativas medioambientales. Japón destaca por sus aplicaciones especializadas y de alto rendimiento, donde se exige pureza, fiabilidad y cumplimiento técnico.
Mercado de tintes orgánicos de Oriente Medio y África
El mercado de tintes orgánicos de Oriente Medio y África se sustenta en el procesamiento textil, los recubrimientos para la construcción, los plásticos, el embalaje, los detergentes y ciertas aplicaciones en la industria alimentaria y cosmética. Se estima que la región representará aproximadamente el 7 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,5 % hasta 2034. El mercado se ve influenciado por el desarrollo de la fabricación local, la dependencia de las importaciones de tintes especializados y la inversión en el procesamiento posterior.
Los Emiratos Árabes Unidos y Arabia Saudita son estratégicamente importantes debido a su infraestructura existente para la importación de sustancias químicas y su proximidad geográfica a proveedores en Asia. Si bien Turquía es un país ubicado tanto en Europa como en Asia, desempeña un papel especial en la cadena regional de tintes debido a su producción textil y al procesamiento de telas orientado a la exportación. Sudáfrica cuenta con una base industrial diversificada, donde la demanda se relaciona con textiles, recubrimientos, plásticos, papel y usos especializados de tintes. Los proveedores de la región, que cuentan con un sólido apoyo técnico y suministros importados, pueden encontrar ventajoso un nivel relativamente bajo de producción local de sistemas de tinte complejos.
Mercado de tintes orgánicos de América del Sur y Central
El mercado de tintes orgánicos de América del Sur y Central se sustenta principalmente en la fabricación textil, el procesamiento de alimentos y bebidas, el envasado, las tintas de impresión, los plásticos, las pinturas y recubrimientos, y las aplicaciones en productos de consumo. Se estima que la región representará aproximadamente el 7 % de la demanda mundial en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,8 % hasta 2034. La demanda está estrechamente vinculada a la producción industrial, la fabricación de bienes de consumo y el desarrollo de aplicaciones textiles y de envasado de valor añadido.
Brasil será el principal cliente debido a la amplia variedad de actividades industriales y la presencia de industrias textiles, alimentarias, cosméticas, de plásticos, pinturas y embalajes. México también tendrá una importancia estratégica en la cadena de suministro por su proximidad a los centros de producción norteamericanos y la presencia de las industrias automotriz, de plásticos, embalajes y textiles. Argentina y Colombia también representarán clientes para nosotros debido a sus usos en el procesamiento de alimentos, bienes de consumo, recubrimientos y textiles. La región sigue dependiendo de la importación de tintes especiales, lo que ofrece un gran potencial para nuestro negocio.
Análisis de segmentación
Fuente
El segmento Origen distingue los colorantes según su origen: animal, vegetal y otros. Los insumos de origen vegetal se benefician de la demanda de materias primas renovables y reconocibles, especialmente en alimentos, cosméticos, textiles y productos de consumo de alta gama. Las fuentes de origen animal siguen siendo relevantes en aplicaciones específicas donde los colorantes naturales ya establecidos proporcionan tonalidades distintivas o un rendimiento funcional óptimo. Otros incluyen fuentes biológicas y naturales alternativas no vegetales. La diferenciación según el origen está cada vez más ligada a la trazabilidad, la certificación, la disponibilidad de materias primas y la aceptación del consumidor. Se prevé que este segmento se expanda a ritmos diferentes, a medida que los compradores equilibren el origen natural con la consistencia, la escalabilidad y el coste.
- Animales: Apoya los colorantes naturales establecidos donde la nitidez del color y el rendimiento de aplicación tradicional son importantes. Su posición estratégica depende de la disponibilidad de la materia prima, consideraciones éticas y la aceptación específica de la aplicación.
- Plantas: Se benefician del interés por las materias primas renovables y derivadas de residuos, especialmente en alimentos, cosméticos, textiles y productos de alta gama. El abastecimiento de plantas está cada vez más vinculado con la trazabilidad y la economía circular.
- Otros: Incluye fuentes orgánicas alternativas y nuevas rutas de suministro de materias primas. Su adopción depende de la reproducibilidad, la aceptación regulatoria y la capacidad de lograr un suministro a escala industrial.
Tipo de producto
El tipo de producto se diferencia por su funcionalidad química, compatibilidad con el sustrato, mecanismo de fijación, solidez y requisitos del proceso. Se prevé que los colorantes reactivos crezcan a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6,8 %, impulsados por los textiles celulósicos y las mejoras en la eficiencia del proceso. Los colorantes azoicos siguen siendo una categoría importante debido a su amplia gama de tonalidades y su buena relación costo-beneficio, mientras que los colorantes dispersos se benefician de la coloración del poliéster. Las familias de colorantes de antraquinona, azufre, ácido y otras mantienen posiciones especializadas según la fibra, la solidez y los requisitos de aplicación.
- Colorantes azoicos: Ampliamente utilizados por su intensa coloración y versatilidad de tonos. La demanda está influenciada por el control normativo de aminas aromáticas específicas y la sustitución por estructuras que cumplan con dichas normativas.
- Colorantes de antraquinona: Apreciados por su fuerte coloración y en aplicaciones selectas de alto rendimiento donde la estabilidad a la luz y la resistencia química son importantes.
- Tintes reactivos: Están estrechamente ligados al algodón y a las fibras celulósicas, y su adopción se ve favorecida por una mejor fijación, un lavado más eficaz y un procesamiento que requiere menos recursos.
- Tintes de azufre: Son especialmente relevantes para obtener tonos oscuros económicos, tela vaquera, algodón, papel y determinadas aplicaciones industriales, dado que la química del azufre, más limpia, está adquiriendo cada vez mayor importancia.
- Tintes dispersos: Estrechamente relacionados con la coloración de poliéster y fibras sintéticas, donde la calidad de la dispersión, la resistencia a la sublimación y la solidez del color determinan las decisiones de compra.
- Tintes ácidos: Se utilizan principalmente cuando se requiere afinidad por sustratos de proteínas y poliamidas, y su demanda se ve respaldada por aplicaciones en cuero, lana, nailon y aplicaciones especiales.
- Otros: Abarca otras químicas de tintes orgánicos utilizadas para requisitos de coloración especializados y aplicaciones fuera de las familias de productos dominantes.
Industria de usuarios finales
El sector textil es el segmento más grande de la industria de usuarios finales y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6,0 % debido a la alta intensidad de color en prendas de vestir, textiles para el hogar, mezclilla, ropa deportiva, textiles técnicos y fibras sintéticas. El sector de alimentos, medicamentos y cosméticos es otro segmento estratégicamente importante, ya que la aprobación regulatoria y la transparencia en el origen pueden respaldar precios premium y la diferenciación de proveedores. Las tintas y los plásticos se benefician de la impresión digital, el empaquetado, la coloración de polímeros y la demanda de colorantes estables.
- Agricultura: Incluye colorantes utilizados en tratamientos de semillas, formulaciones agrícolas y sistemas de identificación. La demanda está ligada a la visibilidad de la formulación y la diferenciación del producto.
- Pinturas y recubrimientos: Requieren compatibilidad, dispersión, resistencia a la intemperie y estabilidad de color. Los recubrimientos decorativos e industriales presentan requisitos técnicos específicos.
- Textiles: La principal base de aplicación, que abarca fibras naturales y sintéticas. La solidez del color, la reproducibilidad, la eficiencia en el uso de recursos y el cumplimiento de las normativas sobre sustancias restringidas son factores clave en la selección de proveedores.
- Detergentes y jabones: Utilizan colorantes para reforzar la identidad del producto y la diferenciación visual. La compatibilidad, la estabilidad y el control de la coloración son criterios de compra importantes.
- Pulpa y papel: Requiere tintes que proporcionen una coloración intensa y compatibilidad con los procesos en diferentes tipos de papel, embalajes y papeles especiales.
- Tintas: Ventajas de la impresión digital, el embalaje y la impresión especializada. La pureza, la solubilidad, la estabilidad y el rendimiento de impresión son factores clave para su adopción.
- Plásticos: La demanda está ligada a la compatibilidad del polímero, la estabilidad térmica, el control de la migración y la coloración uniforme durante el procesamiento.
- Alimentos, medicamentos y cosméticos: aplicaciones altamente reguladas donde el estado de uso permitido, la pureza, el etiquetado, la seguridad y las características de origen determinan su adopción.
- Otros: Incluye aplicaciones especializadas donde los requisitos de rendimiento difieren de los de las principales industrias de uso final y donde la cualificación técnica puede crear oportunidades de nicho.
Resumen de la oportunidad
|
Industria de usuarios finales |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Agricultura |
Medio |
Marcaje de semillas |
Escalada |
|
Pinturas y recubrimientos |
Medio |
Color duradero |
Maduro |
|
Textiles |
Alto |
Teñido de bajo impacto |
Maduro |
|
Detergentes y jabones |
Bajo |
Tonos estables |
Maduro |
|
Pulpa y papel |
Medio |
coloración de la fibra |
Maduro |
|
Tintas |
Medio |
Impresión digital |
Escalada |
|
Plástica |
Medio |
Estabilidad térmica |
Escalada |
|
Alimentos, medicamentos y cosméticos |
Alto |
Sustitución natural |
Escalada |
|
Otros |
Bajo |
Usos especiales |
Emergente |
Factores que impulsan el crecimiento del mercado de colorantes orgánicos y análisis de su impacto
Expansión de la coloración textil de menor impacto
Las fábricas textiles se enfrentan a la presión simultánea de reducir el consumo de agua, energía y productos químicos, así como los efluentes, sin comprometer la intensidad ni la solidez del color. Esto fomenta la adopción de sistemas reactivos, de azufre, índigo y dispersos, diseñados para optimizar la eficiencia del agotamiento, el lavado y el procesamiento. Los proveedores que combinan la química de los tintes con la optimización de la fórmula y el soporte técnico pueden generar mayor valor, ya que las fábricas valoran cada vez más el rendimiento total del proceso, en lugar de centrarse únicamente en el precio del tinte.
Presión regulatoria sobre los colorantes peligrosos
Las restricciones sobre aminas aromáticas específicas, sustancias restringidas y otros insumos químicos están acelerando la sustitución hacia estructuras de colorantes que cumplan con la normativa. El mecanismo es directo: una regulación más estricta aumenta los requisitos de pruebas y cualificación, lo que eleva el coste de mantenimiento de los productos existentes y favorece a los proveedores con sólidas capacidades analíticas. Esto impulsa las formulaciones especializadas y anima a los fabricantes a diseñar nuevas moléculas que se ajusten a los requisitos normativos previstos.
Demanda de fuentes de color naturales y renovables.
Los colorantes de origen natural están ganando popularidad en la industria alimentaria, cosmética, textil y de bienes de consumo de alta gama, ya que la transparencia en el origen influye cada vez más en las decisiones de compra. La normativa estadounidense que busca reducir los colorantes alimentarios derivados del petróleo refuerza esta tendencia. En el sector textil, las tecnologías que aprovechan los residuos ofrecen una alternativa al convertir los desechos agrícolas o biológicos en colorantes de alto rendimiento, en lugar de depender exclusivamente de materiales naturales extraídos de forma convencional.
Crecimiento de la coloración del poliéster y las fibras sintéticas.
La expansión del poliéster y los tejidos mixtos mantiene la demanda de sistemas de tintes dispersos y especiales. Las fibras sintéticas requieren un tamaño de partícula controlado, estabilidad de la dispersión, buen rendimiento en procesos a altas temperaturas y resistencia a la sublimación y al lavado. En consecuencia, el mercado se orienta hacia formulaciones optimizadas para fibras y condiciones de maquinaria específicas, lo que incrementa la importancia de los laboratorios de aplicación y el servicio técnico.
Tendencias futuras del mercado de tintes orgánicos
La trazabilidad de la materia prima pasa a formar parte de la cualificación del colorante.
Las tendencias del mercado de tintes orgánicos vinculan cada vez más el rendimiento del color con la procedencia de la materia prima. Los compradores de textiles, alimentos y cosméticos muestran un interés creciente por el origen de los colorantes, si contienen sustancias restringidas y si se pueden justificar afirmaciones como que son renovables o provienen de residuos. Esto genera un cambio estructural, pasando de la certificación a nivel de producto a la transparencia de la cadena de suministro.
Los tintes derivados de residuos avanzan hacia la producción a escala comercial.
Los residuos agrícolas, los desechos del procesamiento de alimentos y otros flujos biológicos están dejando de ser de uso experimental para incorporarse a sistemas de coloración comerciales. La plataforma EarthColors de Archroma demuestra cómo las materias primas derivadas de residuos pueden transformarse en tintes textiles comerciales, mientras que FiberColors extiende este concepto a los residuos de lana. Esto implica que la innovación futura en tintes puede combinar materias primas circulares con las expectativas de rendimiento convencionales, en lugar de posicionar la coloración natural únicamente como una propuesta estética de nicho.
La impresión digital cambia los requisitos de formulación de tintes.
El auge de la impresión digital textil está incrementando la demanda de tintes purificados, reproducibles y altamente estables que puedan pasar por cabezales de impresión de precisión. Esto transforma la economía de los proveedores, ya que el rendimiento depende no solo de la intensidad del color, sino también del control de partículas, la solubilidad, la filtración, la estabilidad durante el almacenamiento y la compatibilidad con el sustrato. Por lo tanto, los proveedores con experiencia en impresión digital pueden diferenciarse dentro de categorías de tintes ya consolidadas.
El cumplimiento normativo pasa de la documentación al diseño.
El cumplimiento de las normativas químicas se incorpora cada vez más durante el desarrollo molecular y de la formulación, en lugar de gestionarse tras la comercialización. Los productores están eliminando sustancias problemáticas, diseñando rutas de síntesis más limpias y adaptando sus productos a las listas de sustancias restringidas y los sistemas de certificación de los minoristas. Esta tendencia incrementa los requisitos de I+D, pero puede acortar los ciclos de cualificación del cliente y proteger los productos frente a futuras perturbaciones regulatorias.
Oportunidades de mercado para tintes orgánicos
Colorantes derivados de residuos para textiles de alta gama y marcas de consumo.
Una gran oportunidad reside en la transformación de residuos agrícolas, de procesamiento de alimentos y otros residuos biológicos en materias primas para tintes trazables, destinadas a marcas textiles que buscan la circularidad. Entre los clientes objetivo se encuentran empresas de ropa de alta gama, productores de mezclilla y fábricas que abastecen a marcas comprometidas con la sostenibilidad. El principal obstáculo es mantener la uniformidad del color, un suministro de materia prima escalable y la reproducibilidad industrial. Los proveedores que establezcan flujos de residuos estandarizados y rutas de síntesis integradas podrán diferenciarse de los tintes naturales convencionales.
Tintes especiales que cumplen con la normativa para aplicaciones de consumo reguladas.
El mercado de colorantes orgánicos ofrece una atractiva oportunidad para los fabricantes de alimentos, medicamentos y cosméticos que puedan proporcionar colorantes con un estricto control de pureza, documentación regulatoria y un suministro global confiable. La tendencia en Estados Unidos hacia los colorantes de origen natural crea un espacio adicional para las alternativas de origen vegetal y otras alternativas aprobadas. Entre los beneficiarios se incluyen fabricantes de colorantes integrados, especialistas en formulación y productores capaces de brindar soporte a los clientes durante los procesos de aprobación, calificación y ampliación de escala.
Novedades recientes
- Abril de 2026: Archroma - Archroma presentó tecnologías de coloración textil sostenibles en China Interdye 2026, destacando el teñido eficiente en el uso de recursos, la química más limpia y los sistemas integrados de procesamiento textil. El evento reforzó la relación de Archroma con el amplio ecosistema de fabricación textil de China y demostró cómo los proveedores de tintes compiten mediante la combinación de coloración, eficiencia de procesos y cumplimiento normativo, en lugar de hacerlo únicamente a través de sus productos de tinte.
- Junio de 2025: BASF SE - BASF presentó Ultramid Advanced N3U42G6 para aplicaciones eléctricas y electrónicas de alto voltaje, destacando la estabilidad del color y la compatibilidad con colorantes orgánicos e inorgánicos. Este desarrollo ilustra la expansión de los colorantes orgánicos de alto rendimiento en plásticos de ingeniería, donde la estabilidad térmica, la retención del color a largo plazo y la compatibilidad con los materiales son criterios de selección cada vez más importantes.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -