
Marché des colorants organiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des colorants organiques (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par source (animaux, plantes, autres) ; Par type de produit (colorants azoïques, colorants anthraquinoniques, colorants réactifs, colorants soufrés, colorants dispersés, colorants acides, autres) ; Par secteur d’utilisation finale (agriculture, peintures et revêtements, textiles, détergents et savons, pâtes et papiers, encres, plastiques, alimentation, produits pharmaceutiques et cosmétiques, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale, Moyen-Orient et Afrique).
- Statut : Données publiées
- Code du rapport : TIPRE00016544
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 24, 2026


Taille du marché en 2025
728,79 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1205,38 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,7 %
taux de croissance
Marché adressable
8 742,97 millions de dollars US
(2026-2034)
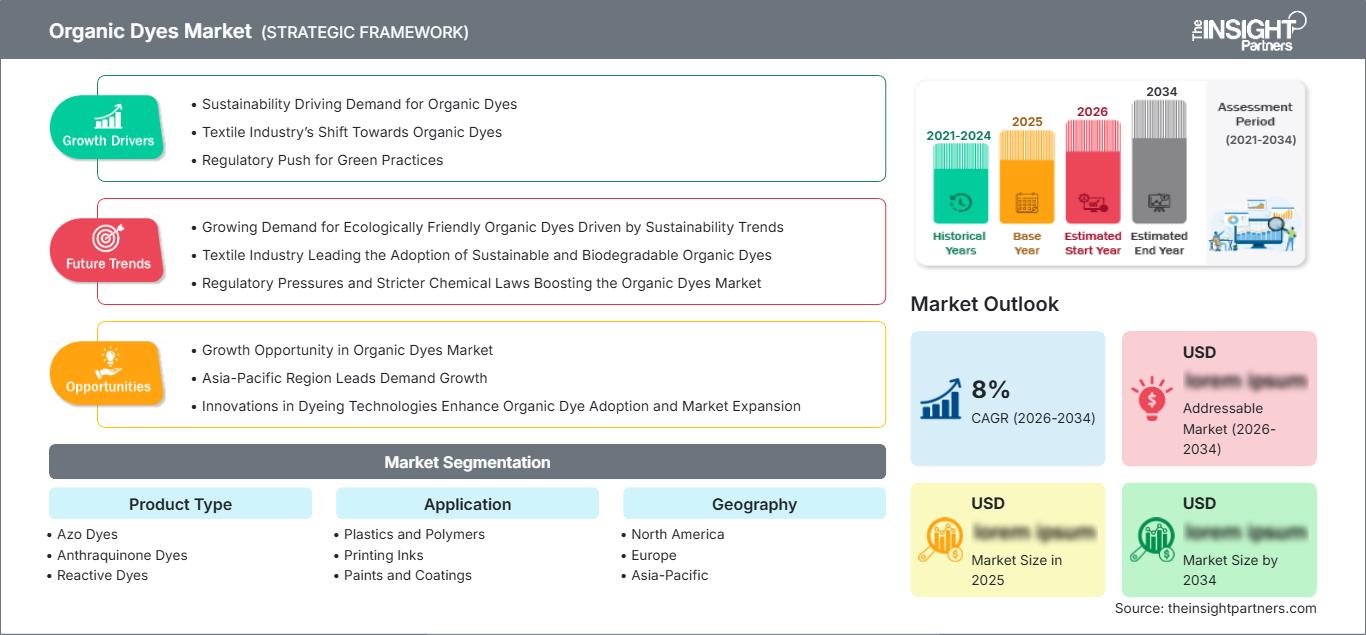
Le marché des colorants organiques était évalué à 728,79 millions de dollars américains en 2025 et devrait atteindre 1 205,38 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,7 % sur la période 2026-2034. Ce marché englobe les colorants à base de carbone, classés selon leur origine (animaux, plantes et autres), leur type de produit (colorants azoïques, anthraquinoniques, réactifs, soufrés, dispersés, acides et autres) et leur secteur d'utilisation finale (agriculture, peintures et revêtements, textiles, détergents et savons, pâtes et papiers, encres, plastiques, agroalimentaire, pharmaceutique et cosmétique, et autres). Ce marché couvre les colorants utilisés pour la coloration, pour lesquels la chimie des colorants organiques, leurs performances d'application, leur conformité réglementaire et les caractéristiques de leur origine influencent les décisions d'achat.
L'Amérique du Nord devrait représenter environ 17 % du marché mondial en 2025 et enregistrer un taux de croissance annuel composé (TCAC) d'environ 5 % jusqu'en 2034. La région bénéficie d'exigences strictes en matière de sécurité chimique et des produits, de chaînes de valeur bien établies dans les secteurs du textile et de la chimie de spécialité, ainsi que d'une demande croissante de colorants traçables. La taille du marché des colorants organiques en Amérique du Nord est également influencée par l'essor des colorants d'origine naturelle dans l'alimentation et les produits de consommation. Aux États-Unis, le contrôle réglementaire des colorants alimentaires s'est intensifié, notamment avec les mesures fédérales annoncées en 2025 visant à réduire l'utilisation de colorants alimentaires dérivés du pétrole et à encourager le recours à des alternatives naturelles.
Analyse et perspectives du marché des colorants organiques
- Amérique du Nord : La région représentait environ 17 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d’environ 5,0 %. Une infrastructure de chimie de spécialité bien établie et des exigences de conformité élevées soutiennent la demande de colorants haut de gamme, tandis que les colorants d’origine naturelle créent de nouvelles applications. Il en résulte un marché de plus en plus axé sur des produits certifiés, traçables et adaptés à des applications spécifiques.
- États-Unis : En 2025, les États-Unis représentaient environ 83 % du marché nord-américain et devraient connaître une croissance annuelle composée d’environ 4,9 %. Les secteurs de l’alimentation, des médicaments, des cosmétiques, des plastiques et des applications spécialisées bénéficient de contrôles stricts des colorants alimentaires avant leur mise sur le marché, tandis que les récentes mesures fédérales encourageant le remplacement des colorants alimentaires à base de pétrole suscitent un intérêt accru pour les sources de colorants alternatives.
- Europe : L'Europe représentera environ 20 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 4,8 %. L'Allemagne, l'Italie, la France et le Royaume-Uni demeurent des acteurs importants grâce au traitement textile, à la chimie de spécialité, à l'impression, aux revêtements et aux applications grand public à forte valeur ajoutée. Le principal facteur de différenciation réside dans la pression exercée par les organismes de réglementation et les distributeurs en faveur d'une chimie plus sûre, du respect des normes relatives aux substances réglementées, de la traçabilité et d'une production à impact environnemental réduit.
- Asie-Pacifique : La région Asie-Pacifique détenait environ 49 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d’environ 6,2 %. La Chine, l’Inde, le Japon et la Corée du Sud combinent d’importantes capacités de production en aval avec de vastes capacités de production et de formulation de colorants. La concentration de la production textile, la production de colorants orientée vers l’exportation et la demande locale croissante font de cette région le principal centre d’approvisionnement et de consommation.
- Le secteur textile représente le plus important segment d'utilisateurs finaux et devrait enregistrer un TCAC d'environ 6 %. Cette position s'explique par l'utilisation intensive de procédés chimiques réactifs, dispersés, soufrés, acides et azoïques pour le traitement du coton, du polyester, du polyamide, de la laine et des tissus mélangés. La demande croissante de procédés à faible impact environnemental et de colorations à haute résistance soutient la poursuite de cette expansion.
- Segment à forte croissance : Les colorants réactifs constituent le principal segment à forte croissance au sein de la catégorie « Type de produit », avec un TCAC d’environ 6,8 %. Cette croissance est soutenue par la coloration du coton et des fibres cellulosiques, l’amélioration des technologies de fixation, les formulations à faible teneur en sel, la gestion numérisée des recettes et la demande croissante de teintes reproductibles avec une consommation d’eau et des rejets réduits.
- Principales entreprises analysées en détail : Archroma ; DyStar ; Kiri Industries ; Colourtex Industries Pvt. Ltd. ; BASF SE ; Sumitomo Chemical Co., Ltd. ; Zhejiang Longsheng Group Co., Ltd. ; Tianyuan Group ; Atul Ltd. ; Everlight Chemical Industrial Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des colorants organiques évolue : les critères d’achat ne se limitent plus à la teinte et au prix, mais s’orientent désormais vers la performance, la conformité, l’efficacité des ressources et la traçabilité. De plus en plus, les fabricants de colorants textiles rivaliseront sur la chimie des colorants autant que sur les procédés de fabrication, en privilégiant les systèmes réactifs à faible teneur en sel, l’indigo pré-réduit, les colorants soufrés économes en ressources, l’impression numérique et les auxiliaires adaptés aux applications spécifiques. DyStar associe les colorants textiles à des initiatives d’efficacité des ressources, à un accompagnement en matière de conformité et à des technologies d’application, tandis qu’Archroma associe de plus en plus la coloration à des procédés de prétraitement et de finition à impact environnemental réduit.
La chaîne d'approvisionnement s'intègre de plus en plus verticalement. Les entreprises qui possèdent leurs propres unités de production d'intermédiaires de colorants maîtrisent mieux leur approvisionnement en matières premières, la constance de leurs teintes, le respect des normes environnementales et leurs coûts de production que celles qui n'en possèdent pas. Les producteurs indiens Kiri Industries et Atul illustrent les avantages offerts par la production d'intermédiaires de colorants en interne. Atul dispose de sa division Couleurs, qui regroupe les matières premières, les pigments, les intermédiaires et les laboratoires d'application, tandis que Kiri possède des capacités de production de colorants et d'intermédiaires clés.
Les prévisions du marché des colorants organiques dépendront de la localisation de la production conforme aux normes, des matières premières biosourcées, des colorants issus de déchets et d'un meilleur contrôle des substances préoccupantes. La réglementation est particulièrement importante en Europe et en Amérique du Nord, où le renforcement des réglementations et les préférences des consommateurs, fondées sur d'autres critères que la couleur elle-même, influenceront le choix des produits. Les restrictions liées au règlement REACH et l'évolution des normes de gestion des produits chimiques incitent les fabricants à reformuler leurs produits avant que ces restrictions n'aient un impact sur leurs ventes.
Le succès commercial s'oriente également vers des matières premières issues de l'économie circulaire. La technologie EarthColors d'Archroma utilise des déchets agricoles et végétaux pour la production de précurseurs de colorants. Sa nouvelle technologie FiberColors étend ce concept aux colorants issus de déchets. Ceci démontre clairement que la différenciation future reposera non seulement sur les performances moléculaires, mais aussi sur l'origine de la matière première.
Rapport sur le marché des colorants organiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 728,79 millions de dollars américains |
| Taille du marché d'ici 2034 | 1205,38 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,7% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des colorants organiques
La chaîne de valeur et la demande s'articulent autour des besoins de coloration en aval et de la disponibilité des produits chimiques en amont. L'industrie des colorants organiques est initialement alimentée par la demande de matériaux teints tels que les textiles, les encres, les plastiques, le papier, les revêtements et autres produits ; il en résulte des exigences en matière de nuance, de solidité, de purification, d'efficacité et de fixation. Les producteurs de colorants organiques optimisent les étapes intermédiaires, la synthèse, la formulation et les services techniques en fonction des applications, ce qui permet d'apporter une valeur ajoutée non seulement aux colorants eux-mêmes, mais aussi aux systèmes de coloration qui réduisent le besoin de retraitement, les rejets, la consommation d'eau et les risques de non-conformité.
La dynamique de l'offre est cruciale pour les colorants azoïques, réactifs, dispersés et soufrés, car la rentabilité de leur production dépend des intermédiaires, de l'énergie, du respect de l'environnement et de l'échelle de fabrication. La Chine demeure un acteur majeur de l'approvisionnement mondial en colorants, tandis que l'Inde se renforce grâce à sa production intégrée, ses exportations et le développement d'installations conformes aux normes. Il en résulte une situation concurrentielle où les fournisseurs asiatiques bénéficient d'importantes économies d'échelle, tandis que les multinationales acquièrent un avantage concurrentiel croissant grâce à leur spécialisation dans les formulations, la conformité aux normes, les laboratoires et les gammes de produits respectueux de l'environnement.
Le rapport sur le marché des colorants organiques met également en évidence une différenciation croissante entre la demande de colorants de base et celle de colorants de spécialité. Les colorants textiles de base restent sensibles aux prix des matières premières, à la consommation de textiles et aux stocks. Les colorants textiles de spécialité, plus performants et destinés aux textiles techniques, aux polymères haute performance, à l'agroalimentaire, aux cosmétiques, à l'impression numérique et aux applications réglementées, nécessitent donc davantage d'assistance technique et de documentation. Cela permet aux fournisseurs de tirer parti des opportunités offertes par une production à grande échelle et une chimie adaptée aux applications.
Le positionnement concurrentiel évolue grâce à la consolidation et à l'intégration du portefeuille. DyStar est devenue une filiale à 100 % du groupe Zhejiang Longsheng en 2026, renforçant ainsi le lien entre l'un des principaux fabricants asiatiques de colorants et une plateforme mondiale de colorants textiles. Le portefeuille de DyStar comprend des colorants textiles, des colorants alimentaires, des pigments pour les soins personnels, des encres et des colorants techniques, offrant ainsi une présence sur de multiples marchés d'utilisateurs finaux.
Archroma se distingue par son positionnement unique grâce à sa spécialisation dans la coloration textile, sa chimie axée sur le développement durable et son service technique. Sa stratégie met de plus en plus l'accent sur le lien entre les colorants et les technologies de prétraitement. Colourtex et Atul témoignent également de la compétitivité de l'Inde grâce à leurs capacités de R&D et de production dans les domaines des colorants réactifs, dispersés, acides, soufrés, directs et autres. La gamme Atul Colors propose des colorants pour les textiles, les peintures et revêtements, les plastiques, les encres d'imprimerie, la pâte à papier, l'agroalimentaire et le cuir.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des colorants organiques : Perspectives stratégiques
Perspectives régionales
marché des colorants organiques en Amérique du Nord
L'Amérique du Nord devrait représenter environ 17 % du marché des colorants organiques en 2025 et connaître une croissance annuelle composée d'environ 5 %. La dynamique du marché reflète la diversité des besoins des utilisateurs finaux, notamment dans les secteurs du textile, des plastiques, des encres, des revêtements, de l'agroalimentaire, de la pharmacie et des cosmétiques. Le respect des réglementations joue un rôle déterminant dans le choix des produits. Les consommateurs exigent de plus en plus une documentation produit rigoureuse, en particulier concernant la composition, les applications autorisées, les substances réglementées, la pureté et la traçabilité.
Marché américain des colorants organiques
Les États-Unis représentent environ 83 % de la consommation nord-américaine et devraient croître à un TCAC d'environ 4,9 %. Ce marché se compose d'un important secteur des produits de consommation et d'une industrie de chimie de spécialité de pointe. Les applications dans les secteurs alimentaire, pharmaceutique et cosmétique doivent respecter les directives d'application approuvées, tandis que les plastiques et les revêtements exigent une résistance thermique et une performance de migration améliorées. Les mesures prises par la FDA contre l'utilisation de colorants alimentaires dérivés du pétrole ont renforcé l'intérêt commercial pour les colorants d'origine naturelle.
marché européen des colorants organiques
L'Europe représente environ 20 % du marché mondial et affiche un taux de croissance annuel composé (TCAC) estimé à environ 4,8 %. Son importance réside dans ses produits chimiques de spécialité, ses machines textiles, ses matériaux automobiles, ses revêtements et ses applications techniques. L'Italie, quant à elle, se distingue par son industrie de la mode et du textile, ainsi que par la demande croissante de colorants conformes et performants. La France et le Royaume-Uni jouent un rôle majeur dans les secteurs de la mode, des cosmétiques, de l'emballage, de l'impression et des produits de consommation. La demande européenne se caractérise par une gestion rigoureuse des substances réglementées, une transparence chimique accrue, des exigences en matière d'économie circulaire et un contrôle strict des intrants dangereux.
Marché des colorants organiques de la région Asie-Pacifique
La région Asie-Pacifique représente environ 49 % de la demande mondiale et devrait connaître un taux de croissance annuel composé (TCAC) d'environ 6,2 %, ce qui en fait le plus important segment de marché régional. La Chine est en tête grâce à ses installations complètes de fabrication de colorants et de produits intermédiaires, ainsi qu'à son important secteur de transformation textile. L'Inde prend une importance croissante grâce à ses capacités intégrées de fabrication de colorants, à son potentiel d'exportation et à ses installations de production respectueuses de l'environnement. Le Japon est un acteur majeur en raison de ses applications de haute performance et spécialisées exigeant pureté, fiabilité et conformité technique.
Marché des colorants organiques au Moyen-Orient et en Afrique
Le marché des colorants organiques au Moyen-Orient et en Afrique est soutenu par les secteurs du traitement textile, des revêtements pour la construction, des plastiques, de l'emballage, des détergents et de certaines applications alimentaires et cosmétiques. Cette région devrait représenter environ 7 % de la demande mondiale en 2025 et connaître une croissance annuelle composée d'environ 5,5 % jusqu'en 2034. Le développement de la production locale, la dépendance aux importations pour les colorants de spécialité et les investissements dans les étapes de transformation en aval influencent ce marché.
Les Émirats arabes unis et l'Arabie saoudite revêtent une importance stratégique grâce à leurs infrastructures d'importation de substances chimiques et à leur proximité géographique avec les fournisseurs asiatiques. La Turquie, située à la croisée de l'Europe et de l'Asie, joue un rôle particulier dans la filière régionale des colorants, du fait de sa production textile et de son industrie textile axée sur l'exportation. L'Afrique du Sud dispose d'un tissu industriel diversifié, où la demande est liée aux textiles, aux revêtements, aux plastiques, au papier et aux applications spécifiques des colorants. Les fournisseurs de la région, bénéficiant d'un soutien technique important et d'approvisionnements importés, peuvent tirer profit d'une production locale relativement faible de systèmes de teinture complexes.
Marché des colorants organiques en Amérique du Sud et centrale
Le marché des colorants organiques en Amérique du Sud et centrale est principalement soutenu par les secteurs du textile, de l'agroalimentaire, de l'emballage, des encres d'imprimerie, des plastiques, des peintures et revêtements, ainsi que par les applications dans les produits de consommation. Cette région devrait représenter environ 7 % de la demande mondiale en 2025 et afficher une croissance annuelle composée d'environ 5,8 % jusqu'en 2034. La demande est étroitement liée à la production industrielle, à la fabrication de biens de consommation et au développement d'applications textiles et d'emballage à valeur ajoutée.
Le Brésil sera notre principal client en raison de la grande diversité de ses activités industrielles et de la présence des industries du textile, de l'agroalimentaire, des cosmétiques, du plastique, de la peinture et de l'emballage. Le Mexique revêtira également une importance stratégique au sein de la chaîne d'approvisionnement, du fait de sa proximité avec les pôles de production nord-américains et de la présence des industries automobile, du plastique, de l'emballage et du textile. L'Argentine et la Colombie représenteront également des clients importants pour nous, notamment dans les secteurs de l'agroalimentaire, des biens de consommation, des revêtements et du textile. La région continue de dépendre des importations de colorants spéciaux, ce qui représente un potentiel de croissance pour notre activité.
Analyse de segmentation
Source
Le segment « Source » distingue les colorants selon leur origine : animale, végétale ou autre. Les matières premières d’origine végétale bénéficient de la demande croissante en matières premières renouvelables et identifiables, notamment dans les secteurs de l’alimentation, des cosmétiques, du textile et des produits de consommation haut de gamme. Les sources d’origine animale restent pertinentes dans certaines applications spécifiques où les colorants naturels reconnus offrent des teintes distinctives ou des performances fonctionnelles optimales. La catégorie « Autres » inclut les sources biologiques alternatives et les sources naturelles non végétales. La différenciation selon la source est de plus en plus liée à la traçabilité, à la certification, à la disponibilité des matières premières et à l’acceptation par les consommateurs. Ce segment devrait connaître une croissance variable, les acheteurs cherchant à équilibrer l’origine naturelle avec la constance, la capacité de production à grande échelle et le coût.
- Produits d'origine animale : Ce produit est compatible avec les colorants naturels reconnus, pour lesquels une forte identité de teinte et une performance d'application traditionnelle sont essentielles. Son positionnement stratégique dépend de la disponibilité des sources, des considérations éthiques et de l'acceptation spécifique à l'application.
- Plantes : L’intérêt croissant pour les matières premières renouvelables et issues de déchets, notamment dans les secteurs de l’alimentation, des cosmétiques, du textile et des produits haut de gamme, profite à ce secteur. L’approvisionnement en plantes est de plus en plus lié à la traçabilité et à l’économie circulaire.
- Autres : Couvre les sources organiques alternatives et les nouvelles filières d'approvisionnement. Leur adoption dépend de la reproductibilité, de l'acceptation réglementaire et de la capacité à assurer une production à l'échelle industrielle.
Type de produit
Le type de produit se distingue par sa fonctionnalité chimique, sa compatibilité avec le substrat, son mécanisme de fixation, sa solidité et les exigences de transformation. Les colorants réactifs devraient connaître une croissance annuelle composée d'environ 6,8 %, soutenue par les textiles cellulosiques et les gains d'efficacité des procédés. Les colorants azoïques demeurent une catégorie majeure grâce à leur large gamme de nuances et à leur excellent rapport qualité-prix, tandis que les colorants dispersés bénéficient de la coloration du polyester. Les colorants anthraquinoniques, soufrés, acides et autres occupent des positions spécifiques en fonction des exigences liées à la fibre, à la solidité et à l'application.
- Colorants azoïques : largement utilisés pour leur forte pigmentation et leur grande variété de nuances. La demande est influencée par la réglementation de certaines amines aromatiques et leur substitution par des structures conformes.
- Colorants anthraquinoniques : appréciés pour leur forte coloration et certaines applications hautes performances où la stabilité à la lumière et aux produits chimiques est importante.
- Colorants réactifs : fortement liés au coton et aux fibres cellulosiques, leur adoption est favorisée par une meilleure fixation, un lavage plus facile et un traitement nécessitant moins de ressources.
- Colorants au soufre : particulièrement pertinents pour les teintes foncées économiques, le denim, le coton, le papier et certaines applications industrielles, une chimie du soufre plus propre devenant de plus en plus importante.
- Colorants dispersés : étroitement associés à la coloration du polyester et des fibres synthétiques, où la qualité de la dispersion, la résistance à la sublimation et la solidité déterminent les décisions d’achat.
- Colorants acides : utilisés principalement lorsqu’une affinité pour les substrats protéiques et polyamides est requise, le cuir, la laine, le nylon et les applications spéciales répondant à la demande.
- Autres : Couvre des colorants organiques supplémentaires utilisés pour des exigences de coloration spécialisées et des applications en dehors des familles de produits dominantes.
Industrie utilisatrice finale
Le secteur textile est le plus important des industries utilisatrices finales et devrait connaître une croissance annuelle composée d'environ 6 % grâce à l'intensité élevée des colorants utilisés dans l'habillement, le linge de maison, le denim, les vêtements de sport, les textiles techniques et les fibres synthétiques. Le secteur agroalimentaire, pharmaceutique et cosmétique est également stratégique, car l'approbation réglementaire et la transparence des sources peuvent favoriser des prix plus élevés et la différenciation des fournisseurs. Le secteur des encres et des plastiques bénéficie de l'impression numérique, de l'emballage, de la coloration des polymères et de la demande en colorants stables.
- Agriculture : Ce secteur comprend les colorants utilisés dans le traitement des semences, les formulations agricoles et les systèmes d’identification. La demande est liée à la visibilité de la formulation et à la différenciation du produit.
- Peintures et revêtements : Ils doivent répondre à des exigences de compatibilité, de dispersion, de résistance aux intempéries et de stabilité de la teinte. Les revêtements décoratifs et industriels présentent des exigences techniques distinctes.
- Textiles : Principal domaine d’application, il englobe les fibres naturelles et synthétiques. La solidité des couleurs, la reproductibilité, l’efficacité des ressources et la conformité aux réglementations sur les substances réglementées sont des critères déterminants dans le choix des fournisseurs.
- Détergents et savons : L’utilisation de colorants contribue à l’identité du produit et à sa différenciation visuelle. La compatibilité, la stabilité et la maîtrise de la coloration sont des critères d’achat importants.
- Pâtes et papiers : Nécessite des colorants assurant une coloration intense et une compatibilité de traitement pour tous les types de papiers, d’emballages et de papiers spéciaux.
- Encres : Elles bénéficient d’avantages liés à l’impression numérique, à l’emballage et à l’impression spécialisée. La pureté, la solubilité, la stabilité et la qualité d’impression sont des facteurs essentiels à leur adoption.
- Plastiques : La demande est liée à la compatibilité des polymères, à la stabilité thermique, au contrôle de la migration et à une coloration uniforme pendant la transformation.
- Aliments, médicaments et cosmétiques : applications hautement réglementées où le statut d’utilisation autorisée, la pureté, l’étiquetage, la sécurité et les caractéristiques de la source déterminent l’adoption.
- Autres : Inclut les applications spécialisées où les exigences de performance diffèrent de celles des principaux secteurs d'utilisation finale et où la qualification technique peut créer des opportunités de niche.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Agriculture |
Moyen |
Marquage des semences |
Mise à l'échelle |
|
Peintures et revêtements |
Moyen |
Couleur durable |
Mature |
|
Textiles |
Haut |
teinture à faible impact |
Mature |
|
Détergents et savons |
Faible |
Teintes stables |
Mature |
|
Pâtes et papiers |
Moyen |
Coloration des fibres |
Mature |
|
Encres |
Moyen |
Impression numérique |
Mise à l'échelle |
|
Plastiques |
Moyen |
stabilité thermique |
Mise à l'échelle |
|
Aliments, médicaments et cosmétiques |
Haut |
substitution naturelle |
Mise à l'échelle |
|
Autres |
Faible |
Utilisations spécialisées |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des colorants organiques
Développement de la coloration textile à faible impact environnemental
Les usines textiles sont confrontées à une double pression : réduire leur consommation d’eau, d’énergie et de produits chimiques, ainsi que leurs effluents, tout en préservant l’intensité et la solidité des teintes. Ceci favorise l’adoption de systèmes réactifs, soufrés, à l’indigo et dispersés, conçus pour optimiser l’épuisement, le lavage et le traitement. Les fournisseurs qui associent la chimie des colorants à l’optimisation des recettes et à un soutien technique peuvent générer davantage de valeur ajoutée, car les usines évaluent de plus en plus la performance globale du processus plutôt que le seul prix du colorant.
Pressions réglementaires sur les colorants dangereux
Les restrictions imposées à certaines amines aromatiques, aux substances réglementées et à d'autres intrants chimiques accélèrent la substitution par des colorants conformes. Le mécanisme est direct : des réglementations plus strictes renforcent les exigences en matière de tests et de qualification, ce qui augmente le coût de maintenance des produits existants et favorise les fournisseurs disposant de solides capacités d'analyse. Ceci encourage le développement de formulations spéciales et incite les fabricants à concevoir de nouvelles molécules en tenant compte des exigences réglementaires anticipées.
Demande de sources de colorants naturels et renouvelables
Les colorants d'origine naturelle suscitent un intérêt croissant dans l'alimentation, les cosmétiques, le textile et les biens de consommation haut de gamme, car la transparence quant à leur provenance influence de plus en plus les décisions d'achat. Aux États-Unis, la réglementation visant à réduire l'utilisation de colorants alimentaires dérivés du pétrole renforce cette tendance. Dans le secteur textile, les technologies de valorisation des déchets offrent une alternative en transformant les résidus agricoles ou biologiques en colorants performants, au lieu de recourir exclusivement à des matières premières naturelles extraites de manière conventionnelle.
Croissance du polyester et coloration des fibres synthétiques
L'essor du polyester et des tissus mélangés alimente la demande en systèmes de teinture dispersés et spéciaux. Les fibres synthétiques exigent une granulométrie contrôlée, une stabilité de dispersion, une bonne tenue aux hautes températures et une résistance à la sublimation et au lavage. Par conséquent, le marché s'oriente vers des formulations optimisées pour des conditions spécifiques de fibres et de machines, renforçant ainsi le rôle des laboratoires d'application et des services techniques.
Tendances futures du marché des colorants biologiques
La traçabilité des matières premières fait désormais partie des critères de qualification des colorants.
Les tendances du marché des colorants organiques associent de plus en plus la performance des couleurs à la provenance des matières premières. Les acheteurs des secteurs du textile, de l'agroalimentaire et des cosmétiques s'intéressent davantage à l'origine des colorants, à la présence éventuelle de substances réglementées et à la justification d'allégations telles que « renouvelable » ou « issu de déchets ». Il en résulte une évolution structurelle, passant d'une certification au niveau du produit à une transparence de la chaîne d'approvisionnement.
Les colorants issus de déchets se dirigent vers une production à l'échelle commerciale.
Les résidus agricoles, les déchets de l'industrie agroalimentaire et autres flux biologiques ne sont plus seulement utilisés à titre expérimental, mais s'intègrent désormais dans des systèmes de coloration commercialisés. La plateforme EarthColors d'Archroma illustre comment des matières premières issues de déchets peuvent être transformées en colorants textiles commerciaux, tandis que FiberColors étend ce concept aux déchets de laine. Il en résulte que les innovations futures en matière de colorants pourront allier l'utilisation de matières premières issues de l'économie circulaire aux performances attendues, au lieu de considérer la coloration naturelle comme un simple argument esthétique de niche.
L'impression numérique modifie les exigences en matière de formulation des colorants
L'essor de l'impression textile numérique accroît la demande en colorants purifiés, reproductibles et d'une grande stabilité, capables de traverser des têtes d'impression de précision. Cette évolution modifie la rentabilité des fournisseurs, car la performance dépend non seulement de l'intensité de la couleur, mais aussi du contrôle des particules, de la solubilité, de la filtration, de la stabilité au stockage et de la compatibilité avec le support. Les fournisseurs experts en impression numérique peuvent ainsi se démarquer au sein de catégories de colorants par ailleurs bien établies.
La conformité passe de la documentation à la conception.
La conformité chimique est de plus en plus intégrée dès la conception moléculaire et la formulation, et non plus gérée après la commercialisation. Les producteurs éliminent les substances problématiques, conçoivent des voies de synthèse plus propres et alignent leurs produits sur les listes de substances réglementées et les systèmes de certification des distributeurs. Cette tendance accroît les exigences en matière de R&D, mais permet de raccourcir les cycles de qualification client et de protéger les produits contre d'éventuelles perturbations réglementaires.
Opportunités du marché des colorants organiques
Colorants issus de déchets pour les textiles haut de gamme et les marques de consommation
Une opportunité majeure réside dans la conversion des déchets agricoles, agroalimentaires et autres déchets biologiques en matières premières de teinture traçables pour les marques textiles soucieuses de leur économie circulaire. Les clients cibles comprennent les entreprises de vêtements haut de gamme, les producteurs de denim et les usines textiles fournissant des marques engagées dans le développement durable. Le principal obstacle est le maintien de la constance des teintes, l'approvisionnement à grande échelle en matières premières et la reproductibilité industrielle. Les fournisseurs qui mettent en place des flux de déchets standardisés et des procédés de synthèse intégrés peuvent se différencier des colorants naturels conventionnels.
Colorants spéciaux conformes aux normes pour applications grand public réglementées
Les fabricants de produits alimentaires, pharmaceutiques et cosmétiques, figurant sur le marché des colorants organiques, représentent une opportunité intéressante pour les fournisseurs capables de proposer des colorants d'une pureté rigoureusement contrôlée, accompagnés d'une documentation réglementaire et d'un approvisionnement mondial fiable. L'engouement des États-Unis pour les colorants d'origine naturelle ouvre de nouvelles perspectives aux colorants d'origine végétale et autres alternatives approuvées. Les bénéficiaires sont notamment les fabricants de colorants intégrés, les formulateurs et les producteurs capables d'accompagner leurs clients dans les démarches d'homologation, de qualification et de mise à l'échelle.
Développements récents
- Avril 2026 : Archroma – Archroma a présenté des technologies de coloration textile durables lors du salon China Interdye 2026, mettant l’accent sur la teinture économe en ressources, des procédés chimiques plus propres et des systèmes intégrés de traitement textile. Cet événement a renforcé l’engagement d’Archroma auprès du vaste écosystème de production textile chinois et a démontré comment les fournisseurs de colorants misent sur la combinaison de la coloration, de l’efficacité des processus et de la conformité réglementaire plutôt que sur la seule vente de colorants.
- Juin 2025 : BASF SE – BASF a lancé Ultramid Advanced N3U42G6 pour les applications électriques et électroniques haute tension, en mettant l’accent sur la stabilité de la couleur et la compatibilité avec les colorants organiques et inorganiques. Ce développement illustre l’intégration croissante des colorants organiques haute performance dans les plastiques techniques, où la stabilité thermique, la tenue des couleurs à long terme et la compatibilité avec les matériaux sont des critères de sélection de plus en plus importants.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -