
有機染料市場:規模・需要・予測 2034
有機染料市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:供給源別(動物、植物、その他)、製品タイプ別(アゾ染料、アントラキノン染料、反応染料、硫黄染料、分散染料、酸性染料、その他)、エンドユーザー産業別(農業、塗料・コーティング、繊維、洗剤・石鹸、パルプ・紙、インク、プラスチック、食品、医薬品・化粧品、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米・中米、中東・アフリカ)。
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016544
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 24, 2026


2025年の市場規模
7億2879 万米ドル
基準年値
2034年の予測
12億538 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.7 %
成長率
対象市場
87億4297 万米ドル
(2026年~2034年)
有機染料市場は、2025年に7億2,879万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)5.7%で拡大し、2034年には12億538万米ドルに達すると予測されています。この市場は、炭素系着色剤を対象としており、原料別では動物、植物、その他、製品タイプ別ではアゾ染料、アントラキノン染料、反応染料、硫黄染料、分散染料、酸性染料、その他、最終用途産業別では農業、塗料・コーティング、繊維、洗剤・石鹸、パルプ・製紙、インク、プラスチック、食品、医薬品・化粧品、その他に分類されます。対象範囲には、有機染料の化学、用途性能、規制遵守、原料特性が購買決定に影響を与える着色に使用される染料が含まれます。
北米は2025年には世界市場の約17%を占め、2034年まで年平均成長率(CAGR)約5.0%で成長すると予測されています。この地域は、厳格な化学物質および製品安全基準、確立された繊維および特殊化学品のバリューチェーン、そしてトレーサブルな着色料に対する需要の高まりといった恩恵を受けています。北米の有機染料市場規模は、食品や消費財における天然由来着色料への移行にも影響を受けています。米国では、着色料添加物に対する規制が強化されており、2025年には石油由来の食品着色料を削減し、天然由来の代替品を促進するための連邦措置が発表されました。
有機染料市場の評価と洞察
- 北米:この地域は2025年時点で世界市場の約17%を占め、年平均成長率(CAGR)は約5.0%で成長すると予測されています。成熟した特殊化学品インフラと高いコンプライアンス要件が高級染料の需要を支え、天然由来の着色料が新たな用途を生み出しています。これは、認証済みでトレーサビリティが確保された、用途に特化した製品を中心とした市場へとますますシフトしていくことを示唆しています。
- 米国:米国は2025年時点で北米市場の約83%を占め、年平均成長率(CAGR)約4.9%で拡大すると予測されています。食品、医薬品、化粧品、プラスチック、特殊用途分野では、市販前の着色料規制が厳しく適用されています。また、石油由来の食品着色料の代替を奨励する連邦政府の最近の取り組みにより、代替着色料への注目が高まっています。
- 欧州:欧州は2025年時点で世界市場の約20%を占め、年平均成長率(CAGR)は約4.8%で成長すると予測されています。ドイツ、イタリア、フランス、英国は、繊維加工、特殊化学品、印刷、コーティング、高付加価値の消費者向け用途といった分野で引き続き重要な位置を占めています。主な差別化要因は、より安全な化学物質、規制物質の遵守、トレーサビリティ、環境負荷の低い生産を求める規制当局や小売業者からの圧力です。
- アジア太平洋地域:アジア太平洋地域は2025年時点で世界市場の約49%を占め、年平均成長率(CAGR)は約6.2%で成長すると予測されています。中国、インド、日本、韓国は、大規模な下流製造拠点と広範な染料生産・配合能力を兼ね備えています。繊維製造の集中、輸出志向型の染料生産、そして拡大する国内需要により、この地域は主要な供給・消費拠点となっています。
- 最大セグメント: 繊維産業は、エンドユーザー産業別で最大の主要セグメントであり、年平均成長率(CAGR)約6.0%を記録すると予想されています。このセグメントの地位は、綿、ポリエステル、ポリアミド、ウール、および混紡生地において、反応染料、分散染料、硫黄系染料、酸系染料、アゾ系染料が幅広く使用されていることを反映しています。環境負荷の低い加工と堅牢度の高い染色に対する需要の高まりが、継続的な拡大を支えています。
- 高成長分野: 反応染料は、製品タイプ別で最も成長率の高い主要分野であり、年平均成長率(CAGR)は約6.8%です。この成長は、綿やセルロース繊維の染色、改良された定着技術、低塩処方、デジタル化されたレシピ管理、そして水や排水の負荷を抑えながら再現性の高い色合いを求める需要の高まりによって支えられています。
- 詳細に分析された主要企業: Archroma、DyStar、Kiri Industries、Colourtex Industries Pvt. Ltd.、BASF SE、住友化学株式会社、浙江龍盛集団有限公司、天元集団、Atul Ltd.、Everlight Chemical Industrial Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
有機染料市場は、色と価格重視の購買から、性能、法令遵守、資源効率、トレーサビリティ重視の購買へと移行しつつあります。繊維染料企業は、低塩反応系、還元前処理インディゴ、資源効率の高い硫化染料、デジタル印刷技術、用途に特化した助剤など、プロセス技術に加え、染料化学の面でも競争を繰り広げるようになるでしょう。DyStar社は、繊維染料と資源効率化への取り組み、法令遵守支援、応用技術を融合させていますが、Archroma社は、着色と環境負荷を低減する前処理および仕上げ工程との結び付けをますます強化しています。
供給基盤も垂直統合が進んでいます。自社で染料中間体を保有する企業は、そうでない企業に比べて、原料供給、色調の一貫性、環境規制への準拠、生産経済性などをより適切に管理できます。インドのキリ・インダストリーズやアトゥルといった企業は、自社で染料中間体を保有することの利点を体現しています。アトゥルは、染料、顔料、中間体、応用研究所からなるカラー部門を擁し、キリは染料だけでなく主要な中間体の製造能力も備えています。
有機染料市場の予測は、規制に準拠した生産の現地化、バイオ原料、廃棄物由来の着色剤、および懸念物質に対する規制強化によって左右されます。規制は特にヨーロッパと北米で重要であり、規制の強化と、色以外の要素に基づく消費者の嗜好が製品選択を左右します。REACH規制や化学物質管理基準の変更に伴う制限により、メーカーは規制が売上に影響を及ぼし始める前に製品の配合を見直す必要に迫られています。
商業的な成功は、循環型原料へと移行しつつある。Archroma社のEarthColors技術は、農業廃棄物やハーブを染料前駆体の製造に利用している。同社の新技術FiberColorsは、このアイデアを廃棄物由来の着色剤へと拡張したものである。これは、将来の差別化は分子レベルの性能だけでなく、原料の由来にも基づくことを明確に示している。
有機染料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億2879万米ドル |
| 2034年までの市場規模 | 12億538万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
有機染料市場分析
需要/バリューチェーンは、下流の着色ニーズと上流部門における化学物質の供給との連携を中心に展開されます。有機染料産業は、当初、布地、インク、プラスチック、紙、塗料などの染色材料に対する需要によって支えられており、その結果、色調、堅牢度、精製度、効率性、定着性といった要件が生じます。有機染料メーカーは、用途要件に応じて中間体、合成、配合、技術サービスを最適化し、その結果、提供される価値は染料そのものだけでなく、再処理の必要性、廃水、水使用量、コンプライアンスリスクを低減する着色システムにもますますシフトしています。
アゾ染料、反応染料、分散染料、硫化染料の化学においては、生産経済が中間体、エネルギー、環境処理、製造規模に依存するため、供給動向が極めて重要となる。世界の染料供給において中国は依然として重要な役割を担っている一方、インドは統合生産、輸出、および規制対応施設の開発により勢力を拡大している。こうした状況は、アジアのサプライヤーが規模の経済性を最大限に活用する一方で、多国籍企業は配合、規制遵守、研究所、環境に優しい製品ラインへの特化を通じて競争優位性をますます高めていくという、競争的なシナリオを生み出している。
有機染料市場レポートは、汎用染料と特殊染料の需要の差別化が進んでいることも示しています。汎用繊維染料は、依然として原材料価格、繊維消費量、在庫状況に価格が左右されます。一方、特殊繊維染料は、工業用繊維、高性能ポリマー、食品、化粧品、デジタル印刷、規制対象用途向けのより高度な染料であり、そのため技術サポートとドキュメントへの依存度が高くなります。これにより、サプライヤーは生産規模と用途に合わせた化学技術を組み合わせる機会を活用できます。
競争力は、統合とポートフォリオ統合を通じて進化しています。DyStarは2026年に浙江龍盛グループの完全子会社となり、アジアの染料メーカーとグローバルな繊維染料プラットフォームとの連携を強化しました。DyStarのポートフォリオには、繊維染料、食品用染料、パーソナルケア用顔料、インク、工業用染料が含まれており、多様なエンドユーザー市場への参入機会を提供しています。
Archromaは、特殊繊維染色、サステナビリティを重視した化学技術、および技術サービスを通じて、差別化されたポジショニングを提供しています。同社の戦略は、染料と前処理技術の連携をますます重視しています。ColourtexとAtulもまた、反応性、分散性、酸性、硫黄系、直接系、その他の着色剤における研究開発および生産能力を通じて、インドの競争力の高さを示しています。AtulのColorsは、繊維、塗料・コーティング、プラスチック、印刷インキ、パルプ・製紙、食品、皮革などの用途に製品を提供しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
有機染料市場:戦略的洞察
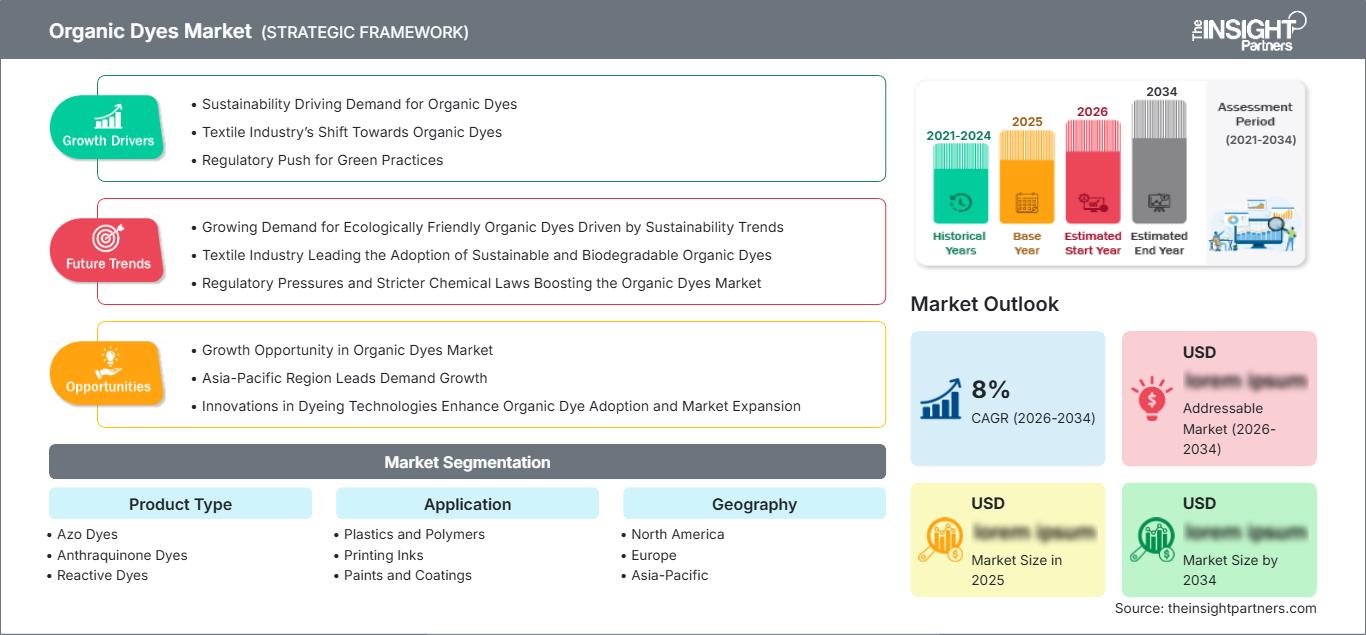
地域別分析
北米の有機染料市場
北米は2025年までに有機染料市場の約17%を占めると推定され、年平均成長率(CAGR)は約5.0%で成長すると予測されています。市場の動向は、繊維、プラスチック、インク、塗料、食品、医薬品、化粧品など、多様な最終用途のニーズに対応していますが、規制遵守は製品選択において重要な役割を果たしています。特に組成、認可された用途、制限物質、純度、トレーサビリティに関するより厳格な製品文書が消費者からますます求められています。
米国有機染料市場
米国は北米の消費量の約83%を占め、年平均成長率(CAGR)は約4.9%で成長すると予測されています。この市場は、大規模な消費財セクターと高度な特殊化学品産業で構成されています。食品、医薬品、化粧品への応用には承認された適用ガイドラインに従う必要がありますが、プラスチックやコーティングには耐熱性と移行性能の向上が求められます。FDAが石油由来の食品着色料の使用に反対する動きを見せたことで、天然由来の染料および着色剤システムのビジネス上のメリットがさらに高まっています。
欧州有機染料市場
欧州は世界の市場シェアの約20%を占め、年平均成長率(CAGR)は約4.8%と推定されています。欧州の重要性は、特殊化学品、繊維機械、自動車材料、塗料、および技術用途にあります。イタリアの重要性は、ファッション製造業と繊維製造業、そして規制に準拠した高性能染色に対する需要にあります。フランスと英国は、ファッション、化粧品、包装、印刷、および消費財用途において重要な役割を果たしています。欧州の需要は、規制物質管理、化学物質の透明性、循環型経済への要求、および有害物質の厳格な検査において際立っています。
アジア太平洋地域の有機染料市場
アジア太平洋地域は世界の需要の約49%を占め、年平均成長率(CAGR)は約6.2%と予測されており、最大の地域市場セグメントとなっています。中国は、染料および中間体の製造設備一式と広範な繊維加工設備を備えていることから、この分野をリードしています。インドは、統合された染料製造能力、輸出能力、環境基準に準拠した製造設備によって、ますます重要性を増しています。日本は、純度、信頼性、技術基準への準拠が求められる高性能かつ特殊な用途において、重要な役割を担っています。
中東・アフリカの有機染料市場
中東・アフリカ地域の有機染料市場は、繊維加工、建設関連塗料、プラスチック、包装、洗剤、および一部の食品・化粧品用途によって支えられています。同地域は2025年には世界の需要の約7%を占めると推定され、2034年まで年平均成長率(CAGR)約5.5%で拡大すると予測されています。市場は、現地製造業の発展、特殊染料化学品の輸入依存、および下流工程への投資によって影響を受けています。
アラブ首長国連邦とサウジアラビアは、化学物質輸入のための既存インフラとアジアの供給業者への地理的な近さから、戦略的に重要な位置を占めています。トルコはヨーロッパとアジアの両方に位置する国ですが、繊維生産と輸出志向型の繊維加工産業により、地域における染料サプライチェーンにおいて特別な役割を担っています。南アフリカは多様な産業基盤を有しており、繊維、塗料、プラスチック、紙、特殊用途の染料に対する需要があります。この地域で強力な技術支援と輸入供給を受けている供給業者は、複雑な染料システムの国内生産量が比較的少ないことが有利となる可能性があります。
南米・中米の有機染料市場
南米・中米の有機染料市場は、主に繊維製造、食品・飲料加工、包装、印刷インキ、プラスチック、塗料・コーティング、および消費者向け製品用途によって支えられています。同地域は2025年には世界の需要の約7%を占めると推定され、2034年まで年平均成長率(CAGR)約5.8%で成長すると予測されています。需要は、工業生産、消費財製造、および高付加価値の繊維・包装用途の開発と密接に関連しています。
ブラジルは、多様な産業活動と繊維、食品、化粧品、プラスチック、塗料、包装産業の存在により、主要顧客となるでしょう。メキシコもまた、北米の製造拠点に近いことと、自動車、プラスチック、包装、繊維産業の存在により、サプライチェーンの観点から戦略的に重要な位置を占めます。アルゼンチンとコロンビアも、食品加工、消費財、コーティング、繊維用途において、当社の顧客となるでしょう。この地域は引き続き特殊染料の輸入に依存しており、当社のビジネスにとって大きな可能性を秘めています。
セグメンテーション分析
ソース
原料区分では、着色料を動物、植物、その他に分類します。植物由来原料は、特に食品、化粧品、繊維、高級消費財において、再生可能で認知度の高い原材料への需要が高まっています。動物由来原料は、確立された天然着色料が独特の色合いや機能性を提供する特定の用途において、依然として重要な役割を果たしています。その他には、代替となる生物由来原料や非植物由来の天然原料が含まれます。原料区分による差別化は、トレーサビリティ、認証、原材料の入手可能性、消費者の受容度とますます密接に関連しています。購入者が天然由来であることと、一貫性、拡張性、コストとのバランスを取るにつれて、この区分は異なるペースで拡大していくと予想されます。
- 動物由来成分:強い色調の再現性と従来通りの塗布性能が重要な用途において、実績のある天然着色料をサポートします。その戦略的な位置づけは、原料の入手可能性、倫理的配慮、および用途に応じた受容度によって左右されます。
- 植物:再生可能原料や廃棄物由来原料への関心の高まりから恩恵を受けており、特に食品、化粧品、繊維、高級製品分野でその傾向が顕著です。植物由来原料の調達は、トレーサビリティや循環型経済との関連性がますます強まっています。
- その他:代替有機原料や新たな原料供給ルートを網羅する。普及の成否は、再現性、規制当局の承認、および工業規模での供給能力に左右される。
製品タイプ
製品タイプは、化学的機能、基材との適合性、定着メカニズム、堅牢度、およびプロセス要件によって区別されます。反応染料は、セルロース繊維とプロセス効率の改善に支えられ、年平均成長率(CAGR)約6.8%で成長すると予想されています。アゾ染料は、幅広い色調範囲とコストパフォーマンス特性により主要なカテゴリーであり続け、分散染料はポリエステルの着色によって恩恵を受けています。アントラキノン、硫黄、酸性染料、その他の染料ファミリーは、繊維の種類、堅牢度、および用途要件に基づいて、それぞれ独自の地位を維持しています。
- アゾ染料:発色力と色調の多様性から広く用いられている。需要は、特定の芳香族アミンに対する規制と、規制に適合した構造への代替によって左右される。
- アントラキノン染料:強い発色性、および光安定性や化学的安定性が重要な特定の高性能用途において高く評価されています。
- 反応染料:綿繊維やセルロース繊維との関連性が強く、定着性、洗浄性、および低資源での加工性の向上により、その普及が促進されている。
- 硫黄染料:特に経済的な濃色染料、デニム、綿、紙、および一部の工業用途に適しており、よりクリーンな硫黄化学の重要性がますます高まっている。
- 分散染料:ポリエステルや合成繊維の染色に密接に関連しており、分散性、昇華耐性、堅牢度が購入決定の決め手となる。
- 酸性染料:主にタンパク質やポリアミド基質への親和性が求められる用途に使用され、皮革、羊毛、ナイロン、特殊用途などが需要を支えている。
- その他:主要な製品群以外の、特殊な着色要件や用途に使用される追加の有機染料化学についても網羅しています。
エンドユーザー業界
繊維産業は最大のエンドユーザー産業セグメントであり、アパレル、ホームテキスタイル、デニム、スポーツウェア、テクニカルテキスタイル、合成繊維などにおける高い着色強度により、年平均成長率(CAGR)約6.0%で成長すると予測されています。食品、医薬品、化粧品も戦略的に重要なセグメントであり、規制当局の承認と供給源の透明性によって、プレミアム価格設定とサプライヤーの差別化が可能になります。インクとプラスチックは、デジタル印刷、パッケージング、ポリマー着色、および安定した着色剤への需要から恩恵を受けています。
- 農業分野:種子処理、農薬製剤、識別システムに使用される着色剤を含む。需要は製剤の視認性と製品の差別化に左右される。
- 塗料およびコーティング剤:適合性、分散性、耐候性、および色安定性が求められます。装飾用コーティング剤と工業用コーティング剤では、それぞれ異なる技術的要件があります。
- 繊維:天然繊維と合成繊維を含む、主要な用途分野。堅牢度、再現性、資源効率、および規制物質への準拠が、サプライヤー選定の重要な要素となる。
- 洗剤・石鹸:製品の識別と視覚的な差別化のために着色料を使用する。適合性、安定性、および着色の制御は重要な購入基準となる。
- パルプ・製紙業界:紙の種類、包装紙、特殊紙など、あらゆる用途において、優れた発色性と加工適合性を備えた染料が求められます。
- インク:デジタル印刷、パッケージング、特殊印刷においてメリットを発揮します。純度、溶解性、安定性、印刷性能は、採用における重要な要素です。
- プラスチック:需要は、ポリマーとの適合性、熱安定性、移行制御、および加工中の安定した着色性に関連しています。
- 食品、医薬品、化粧品:使用許可状況、純度、表示、安全性、および原料特性が採用の可否を左右する、高度に規制された用途。
- その他:主な最終用途産業とは性能要件が異なる特殊な用途や、技術的な資格取得によってニッチな機会が生まれる場合などが含まれます。
機会の概要
|
エンドユーザー業界 |
収益貢献 |
トレンドデー |
導入段階 |
|
農業 |
中くらい |
種子のマーキング |
スケーリング |
|
塗料およびコーティング剤 |
中くらい |
色褪せしにくい |
成熟した |
|
繊維製品 |
高い |
環境負荷の低い染色 |
成熟した |
|
洗剤と石鹸 |
低い |
安定した色合い |
成熟した |
|
パルプと紙 |
中くらい |
繊維の着色 |
成熟した |
|
インク |
中くらい |
デジタル印刷 |
スケーリング |
|
プラスチック |
中くらい |
耐熱性 |
スケーリング |
|
食品、医薬品、化粧品 |
高い |
自然置換 |
スケーリング |
|
その他 |
低い |
特殊用途 |
新興 |
有機染料市場の成長要因と影響分析
環境負荷の低い繊維染色技術の拡大
繊維工場は、水、エネルギー、化学薬品の消費量と排水量を削減しつつ、色深度と堅牢度を維持するという二重のプレッシャーに直面しています。そのため、吸尽性、洗浄性、または加工効率の向上を目的とした反応染料、硫化染料、インディゴ染料、分散染料システムの採用が促進されています。染料化学と配合最適化、技術サポートを組み合わせたサプライヤーは、工場が染料価格だけでなく総合的な加工性能を評価する傾向が強まっているため、より大きな価値を獲得できます。
有害な着色料に対する規制圧力
特定の芳香族アミン、規制物質、その他の化学物質に対する制限により、規制に適合した染料構造への代替が加速している。そのメカニズムは単純明快だ。規制強化によって試験および認証要件が増加し、既存製品の維持コストが上昇するとともに、高度な分析能力を持つサプライヤーが有利になる。これは特殊配合の開発を促進し、メーカーが将来の規制要件を見据えた新分子設計に取り組むことを促している。
天然および再生可能な色素源への需要
天然由来の着色料は、食品、化粧品、繊維製品、高級消費財などの分野で注目を集めている。これは、原料の透明性が購買行動にますます影響を与えるようになったためである。米国における石油由来食品着色料削減に向けた規制の方向性も、この動きを後押ししている。繊維製品においては、廃棄物由来技術が、従来の方法で抽出された天然素材だけに頼るのではなく、農業廃棄物や生物由来の残渣を高性能な染料に変換する代替手段を提供している。
ポリエステルおよび合成繊維の着色技術の発展
ポリエステルおよび混紡生地の需要拡大に伴い、分散染料および特殊染料システムの需要が高まっています。合成繊維には、粒子径の制御、分散安定性、高温加工性能、昇華耐性、耐洗濯性が求められます。そのため、市場は特定の繊維や機械条件に最適化された配合へと移行しており、応用研究所や技術サービスの役割がますます重要になっています。
有機染料市場の将来動向
トレーサブルな原料が着色剤の品質基準の一部となる
有機染料市場のトレンドは、発色性能と原材料の産地との関連性をますます重視するようになっている。繊維、食品、化粧品業界のバイヤーは、着色剤の原料の原産地、規制物質の含有の有無、再生可能原料や廃棄物由来原料といった表示の妥当性などに関心を寄せている。これは、製品レベルの認証からサプライチェーン全体の透明性へと構造的な転換をもたらしている。
廃棄物由来染料の商業規模化へ
農業残渣、食品加工廃棄物、その他の生物由来の原料は、実験的な利用段階を超え、ブランド化された染色システムへと移行しつつある。Archroma社のEarthColorsプラットフォームは、廃棄物由来の原料を商業用繊維染料に変換する方法を示しており、FiberColorsは、このコンセプトを羊毛廃棄物へと拡張している。これは、将来の染料イノベーションにおいて、天然染料をニッチな美的提案としてのみ位置づけるのではなく、循環型原料と従来の性能要件を組み合わせることが可能になることを示唆している。
デジタル印刷は染料配合の要件を変える
デジタルテキスタイル印刷の成長に伴い、高精度プリントヘッドを通過できる、純度が高く、再現性に優れ、安定性の高い染料への需要が高まっています。これは、印刷性能が色の濃さだけでなく、粒子制御、溶解性、ろ過性、保存安定性、基材との適合性にも左右されるため、サプライヤーの経済状況を変化させます。したがって、デジタル印刷の専門知識を持つサプライヤーは、成熟した染料市場において差別化された地位を確立することができます。
コンプライアンスは文書化から設計へと移行する
化学物質規制への準拠は、製品化後ではなく、分子開発や製剤開発の段階でますます重視されるようになっている。製造業者は、問題のある物質を除去し、よりクリーンな合成経路を設計し、製品を小売業者の規制物質リストや認証システムに適合させている。この傾向は研究開発の要件を高める一方で、顧客認証サイクルを短縮し、将来の規制上の混乱から製品を守ることができる。
有機染料市場の機会
高級繊維製品および消費者ブランド向けの廃棄物由来着色料
農業廃棄物、食品加工廃棄物、その他の生物系廃棄物を、循環型経済を重視する繊維ブランド向けのトレーサビリティの高い染料原料に変換することは、大きなビジネスチャンスとなる。ターゲット顧客は、高級アパレル企業、デニムメーカー、サステナビリティを重視するブランドに製品を供給する工場などである。主な課題は、色調の一貫性、原料の安定供給、そして工業的な再現性を維持することである。標準化された廃棄物処理プロセスと統合された合成経路を確立したサプライヤーは、従来の天然染料とは一線を画す差別化を図ることができる。
規制対象消費者向け用途に適合した特殊染料
有機染料市場予測において、食品、医薬品、化粧品メーカーは、厳格な純度管理、規制関連文書、そして安定したグローバル供給体制を備えた着色剤を提供できるサプライヤーにとって魅力的な機会を提供します。米国における天然由来着色剤へのシフトは、植物由来やその他の承認済み代替品にとって新たな市場機会を生み出しています。この恩恵を受けるのは、統合着色剤メーカー、配合専門家、そして顧客の承認、資格認定、スケールアップ要件をサポートできる生産者です。
最近の動向
- 2026年4月:Archroma社は、China Interdye 2026において、資源効率の高い染色、よりクリーンな化学薬品、統合された繊維加工システムなど、持続可能な繊維染色技術を発表しました。このイベントは、Archroma社と中国の大規模な繊維製造エコシステムとの連携を強化するとともに、染料サプライヤーが染料製品単体ではなく、染色技術、プロセス効率、規制遵守といった要素を組み合わせた競争を通じてどのように事業を展開しているかを示すものでした。
- 2025年6月:BASF SE - BASFは、高電圧電気・電子機器用途向けに、色安定性と有機・無機着色剤との適合性を重視したUltramid Advanced N3U42G6を発表しました。この開発は、高性能有機着色剤がエンジニアリングプラスチック分野に拡大していることを示すものであり、熱安定性、長期的な色保持性、および材料適合性が、ますます重要な選択基準となっています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -