
Markt für Farbe Thinner: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Farbverdünner (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Methylethylketon, Aceton, Terpentin, Toluol, Sonstige); Endverbrauchsbranche (Bauwesen, Automobil- und Transportwesen, Industrieausrüstung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027406
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


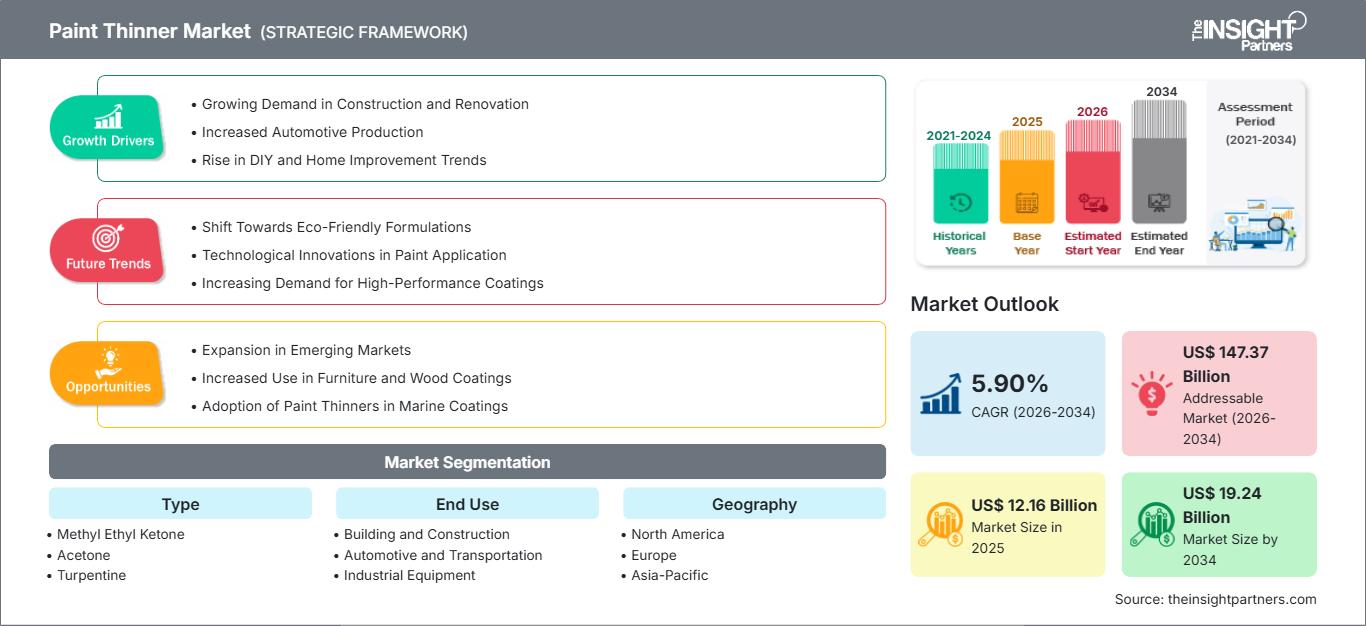
Marktgröße 2025
12,16 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
19,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,90 %
Wachstumsrate
Adressierbarer Markt
147,37 Mrd. US-Dollar
(2026–2034)
Der Markt für Verdünner für Lacke erreichte 2025 ein Volumen von 12,16 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 19,24 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,90 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den Lösemittelverbrauch in der Lackvorbereitung, der Autoreparaturlackierung, der industriellen Instandhaltung und im Bauwesen getrieben. Die Produktformulierung wird zunehmend von Verdunstungsverhalten, Lösekraft, Oberflächenverträglichkeit, Arbeitssicherheit und Umweltauflagen hinsichtlich der Emissionen flüchtiger organischer Verbindungen beeinflusst.
Für Nordamerika wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 5,1–5,8 % erwartet, getragen von der Fahrzeugreparaturlackierung, der industriellen Instandhaltung und Renovierungsarbeiten. Die Marktentwicklung für Verdünner wird zudem durch strengere Vorschriften zum Umgang mit Lösemitteln, den Ersatz eingeschränkt zugelassener Chemikalien und die anhaltende Nachfrage nach effizienten Reinigungs- und Viskositätsregulierungslösungen beeinflusst.
Marktanalyse und Einblicke für Farbverdünner
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von ca. 27–31 % am Markt für Verdünner haben wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,8 % wachsen wird. Unterstützt wird dieses Wachstum durch die Nachfrage in den Bereichen Autoreparaturlackierung, Instandhaltung von Infrastrukturen, Industriebeschichtungen und Renovierung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen werden, wobei der Automobil- und Industriesektor die Haupttreiber sind.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von etwa 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen wird. Deutschland, Italien, Frankreich, Großbritannien und Spanien bleiben aufgrund etablierter Ökosysteme für Beschichtungen in den Bereichen Automobil, Industrie und Bauwesen wichtige Märkte.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von etwa 32–36 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–7,0 % verzeichnen wird. China, Japan, Indien, Südkorea und Australien profitieren von der steigenden Nachfrage in den Bereichen Fertigung, Bauwesen, Transport und industrielle Beschichtungen.
- Größtes Segment: Der Anteil des Segments Lösungsmittel wird im Jahr 2025 voraussichtlich bei etwa 58–63 % liegen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen, was die breite Kompatibilität mit verschiedenen Formulierungen widerspiegelt.
- Wachstumsstarkes Segment: Der Automobil- und Transportsektor wird voraussichtlich im Jahr 2025 einen Marktanteil von ca. 27–31 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen, unterstützt durch Aktivitäten im Bereich der Fahrzeugreparatur und Komponentenbeschichtung.
- Detaillierte Analyse der wichtigsten Unternehmen: Akzo Nobel NV, 3M Company, PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Chugoku Marine Paints, Ltd., Axalta Coating Systems, LLC, Nippon Paint Holdings Co., Ltd., Jotun A/S, Kansai Paint Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Zusammensetzung von Lackverdünnern ist in den letzten Jahren anwendungsorientierter geworden. Ihre Entwicklung basiert auf Verdunstungseigenschaften, Löslichkeit, Substratverträglichkeit und den Anforderungen von Beschichtungssystemen. Die im Handel erhältlichen Mischungen sind für den Einsatz in der Autoreparaturlackierung, bei Industrieanlagen und im Gebäudebereich optimiert und minimieren gleichzeitig die Emission unerwünschter Stoffe. Das Marktangebot ist weiterhin abhängig von der Verfügbarkeit petrochemischer Rohstoffe, der wirtschaftlichen Lage der Raffinerien, der regionalen Chemiekapazität, den Logistikkosten und den gesetzlichen Bestimmungen zur Auswahl und Formulierung von Lösemitteln.
Zukünftiges Wachstum hängt von der Industrialisierung im asiatisch-pazifischen Raum, der Modernisierung von Anlagen in Nordamerika und Europa sowie von Investitionen in Entwicklungsländern ab. Regulatorische Vorgaben veranlassen Hersteller zur Entwicklung emissionsarmer Verdünner und verbesserter Handhabungssysteme, ohne dabei Kompromisse bei Reinigungskraft und Verdünnungsmöglichkeiten einzugehen. Industrielle Anwender legen zudem verstärkt Wert auf Chargenkonsistenz, Dokumentation, sichere Lagerung und Kompatibilität mit wasserbasierten und hochfesten Beschichtungen.
Umfang des Marktberichts zu Farbverdünnern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,16 Milliarden US-Dollar |
| Marktgröße bis 2034 | 19,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,90 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Farbverdünner
Die Wachstumstrends des Marktes für Lackverdünner hängen vom Zusammenspiel zwischen Lackproduktion, Verfügbarkeit von Lösemitteln sowie Reparatur- und Instandhaltungsbedarf ab. Die Lieferkette umfasst petrochemische und chemische Unternehmen, die Aceton, Methylethylketon, Toluol, Terpentin und andere Lösemittel liefern, sowie Formulierer, Händler, Lackhersteller, Hersteller von Autoreparaturlacken und industrielle Abnehmer. Die Wahl des Lösemittels hängt von der verwendeten Beschichtungs- und Applikationstechnologie ab und beinhaltet auch technische Aspekte.
Die Angebotsfaktoren am Markt werden durch die Wirtschaftlichkeit von Rohöl und Erdgas, die Auslastung der Raffineriekapazitäten, die Produktionskapazität der Chemieunternehmen, die Transportmöglichkeiten und die Importabhängigkeit bestimmt. Für Aceton, Toluol und Methylethylketon wurden Lieferketten für Lösungsmittel entwickelt. Terpentin stellt eine zusätzliche Option in Form eines biologisch basierten Lösungsmittels dar. Daher müssen Hersteller bei der Entwicklung anwendungsorientierter Produktformulierungen Rohstoffpreise, Reinheit, Verdampfungseigenschaften und Sicherheitsvorschriften berücksichtigen.
Die Wettbewerbspositionierung umfasst Produktbreite, Vertriebsnetz, technischen Service, Formulierungskompetenz und Zugang zu nachgelagerten Abnehmern in der Beschichtungsindustrie. Im Markt für Verdünner profitieren große Beschichtungshersteller von der Integration ihrer Formulierungen, während sich spezialisierte Anbieter durch kundenspezifische Mischungen, regionale Verfügbarkeit, flexible Verpackungslösungen und Anwendungsberatung differenzieren. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company und Nippon Paint Holdings Co., Ltd. verfügen über weitreichende Verbindungen im Bereich Architektur-, Industrie- und Transportbeschichtungen.
Investitionen im Markt für Verdünner konzentrieren sich zunehmend auf Portfoliomanagement, regionale Produktion, nachhaltige Chemie und höherwertige Beschichtungen. BASF SE, Axalta Coating Systems, LLC, Chugoku Marine Paints, Ltd., Jotun A/S und Kansai Paint Co., Ltd. sind in Spezialanwendungen für Beschichtungen tätig, bei denen Lösemittel weiterhin eine Rolle spielen. Die 3M Company erweitert ihr Angebot um Anwendungen für Industrie und Instandhaltung. Der Wettbewerbsvorteil liegt daher weniger in den Lösemitteln selbst, sondern vielmehr in Formulierungen, regulatorischen Vorgaben, technischen Dienstleistungen und der Produktleistung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Farbverdünner: Strategische Einblicke
Regionale Einblicke
Markt für Farbverdünner in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,8 % wachsen. Es gibt gut ausgebaute Netzwerke von Anbietern für Autoreparaturlacke, die Instandhaltung von Industrieanlagen, Gebäudesanierungen und Beschichtungen. Die Nachfrage konzentriert sich hauptsächlich auf die USA, Kanada beliefert die Region jedoch durch seine Infrastruktur, die Fertigungsindustrie und die Gebäudesanierung. Die Wahl der Lösemittel hängt von den jeweiligen Anforderungen im Arbeitsbereich, den Anforderungen an das VOC-Management und der Anwendungseffizienz durch die Kunden ab.
Die lokale Lieferkette umfasst die regionale Produktion einiger Chemikalien sowie den Import spezifischer Lösemittel und chemischer Formulierungen. Industrielle Abnehmer legen Wert auf vorhersehbare Trocknungszeiten, Effizienz, gute Verträglichkeit mit Beschichtungen und eine gute Verfügbarkeit von Lösemitteln. Karosseriewerkstätten stellen eine kontinuierliche Nachfragequelle dar, während Gebäudesanierungen periodisch Bedarf erzeugen. Die verstärkte Aufmerksamkeit der Regulierungsbehörden für Lösemittel bietet die Möglichkeit zum Ersatz und zur Verbesserung der Handhabung und begünstigt somit emissionsarme Lösemittel und Lösemittelformulierungen. Vertriebskanäle sind weiterhin notwendig, da Anwender Lösemittel tendenziell eher von Beschichtungslieferanten als von Chemieherstellern beziehen.
US-Markt für Farbverdünner
Die USA repräsentieren 2025 etwa 78–82 % des nordamerikanischen Marktes für Verdünner und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen. Lackierung, Instandhaltung, Reparatur und Restaurierung sind die wichtigsten Anwendungsbereiche. Die USA verfügen über die notwendigen logistischen Kapazitäten, um sowohl Standard- als auch Speziallösungen anzubieten, und ein starkes Netzwerk von Fachleuten als Kunden, was den Vertrieb der Produkte für die Hersteller erleichtert. 3M, PPG Industries und Sherwin-Williams sowie andere Lackhersteller pflegen langjährige Geschäftsbeziehungen zu ihren Industrie- und Automobilkunden.
Die Applikation von Beschichtungen erfordert eine zunehmende Kontrolle der Verdunstung, eine sachgemäße Oberflächenbehandlung, die Kompatibilität mit Grundierungen und Decklacken sowie erhöhte Sicherheitsstandards. Hinzu kommt der gesetzliche Druck hinsichtlich der Auswahl geeigneter Lösemittel. Die US-Umweltschutzbehörde (EPA) reguliert die Verwendung von Methylenchlorid bei der Entfernung von Farben und Beschichtungen für Endverbraucher und hat die Vorschriften für dessen industrielle und gewerbliche Anwendung verschärft, was den Einsatz alternativer Chemikalien fördert. In diesem Kontext verschaffen sich Lieferanten mit nachweislicher Dokumentation und sicheren Alternativen einen Wettbewerbsvorteil.
Europäischer Markt für Farbverdünner
Europa wird voraussichtlich 2025 einen Marktanteil von 22–26 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen. Deutschland ist aufgrund der Automobilindustrie, der Produktion von Industrieanlagen, des Maschinenbaus und der Beschichtungsindustrie das dominierende Land. Großbritannien generiert weiterhin Nachfrage im Bereich Instandhaltung und Renovierung, während Frankreich, Italien und Spanien durch Anwendungen in der Automobil-, Möbel-, Bau-, Schifffahrts- und Industriebranche beteiligt sind. Europäische Verbraucher legen zunehmend Wert auf die Kontrolle flüchtiger organischer Verbindungen (VOC), Arbeitssicherheit und effiziente Rezepturen.
Der deutsche Industriesektor sichert eine stabile Nachfrage nach Lösemitteln für Maschinenbau, Autoreparaturlackierung und Beschichtungen. Italiens Möbel- und Industriesektor tragen maßgeblich zur Nachfrage nach Lösemitteln bei, während Frankreich von der Automobil-, Bau- und Industriebranche profitiert. Spanien profitiert von Bausanierungen, Kfz-Dienstleistungen und der Fertigungsindustrie. Europäische Vorschriften motivieren Lieferanten zur Entwicklung von Rezepturen, die die Schadstoffbelastung reduzieren, ohne die Beschichtung zu beeinträchtigen. Unternehmen stehen daher im Wettbewerb mit emissionsärmeren Alternativen, Rezepturdokumentationen, Lösemittelmischungen und der Kompatibilität mit wasserbasierten und hochfesten Beschichtungen.
Markt für Farbverdünner im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 32–36 % erreichen und bis 2034 ein jährliches Wachstum von 6,2–7,0 % verzeichnen. China ist nach wie vor der größte Markt, gefolgt von Japan, Südkorea, Indien und Australien. Lösungsmittel finden breite Anwendung in der Fertigungsindustrie, im Fahrzeugbau, im Bauwesen, im Schiffbau, im Maschinenbau und im Infrastrukturausbau. Auch Indien profitiert vom Ausbau von Produktionsanlagen und Beschichtungen. Immer mehr Hersteller in dieser Region konzentrieren sich auf die Zuverlässigkeit, die einheitliche Zusammensetzung und die Wirtschaftlichkeit ihrer Lösungsmittel.
China und Südkorea profitieren von ihrer großen petrochemischen Industrie, Japan von fortschrittlicher Beschichtungstechnologie. Indiens Industrialisierung und Investitionen in die Infrastruktur steigern das Nachfragepotenzial zusätzlich. Förderprogramme für die Fertigungsindustrie und die Stadtentwicklung sowie der Ausbau der Verkehrsinfrastruktur unterstützen die Weiterverwendung. Australiens Beitrag liegt in Bergbauausrüstung, Bauwesen und Instandhaltungsanwendungen.
Markt für Farbverdünner im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von ca. 4,8–5,6 % prognostiziert. Saudi-Arabien ist aufgrund seiner industriellen Diversifizierung, Infrastrukturinvestitionen, Energieprojekte und des Bedarfs an Beschichtungen im Bauwesen und der Instandhaltung von Anlagen ein führender Markt. Die VAE tragen durch Gewerbebau, Transportwesen, maritime Anwendungen und Sanierungsmaßnahmen zum Wachstum bei.
Der südafrikanische Markt ist für Endabnehmer in der Automobil-, Bergbau-, Industrieanlagen- und Baubranche von entscheidender Bedeutung, während in der Region RoMEA die Nachfrage nach Produkten von Infrastrukturentwicklung und Industrialisierung abhängt. Die Verfügbarkeit von Energie und petrochemischen Verbindungen bietet einen Vorteil bei der Rohstoffversorgung, doch die Logistik stellt in vielen afrikanischen Ländern weiterhin einen Faktor dar. Hersteller mit regionalen Lagerkapazitäten und Supportleistungen sowie flexiblen Verpackungslösungen werden die fragmentierte Kundschaft bedienen können. Investitionen in Bauwesen und Infrastruktur bieten der Region wiederkehrende Chancen.
Segmentierungsanalyse
Typ
Die Segmentierung der Beschichtungstypen wird durch die Polarität des Lösungsmittels, dessen Verdunstungsverhalten, Löslichkeitsstärke, Beschichtungsverträglichkeit und die Anforderungen der Endanwendung bestimmt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,5–6,1 % erwartet. Formulierer wählen zunehmend einzelne Lösungsmittel oder Mischungen entsprechend der Beschichtungschemie, der Auftragsgeschwindigkeit, der Oberflächenbeschaffenheit, den Anforderungen an die Anwender und den Umweltauflagen aus.
- Methylethylketon: Methylethylketon bietet eine starke Löslichkeit und relativ schnelle Verdunstung und eignet sich daher für industrielle Formulierungen, Reinigungsanwendungen und Beschichtungssysteme, die eine effiziente Lösemittelfreisetzung und effektive Harzauflösung erfordern.
- Aceton: Aceton wird aufgrund seiner hohen Flüchtigkeit, breiten Verfügbarkeit und starken Löslichkeit geschätzt. Seine schnelle Verdunstung macht es nützlich für Reinigungsarbeiten, Oberflächenvorbereitung und Formulierungen, bei denen eine schnelle Lösemittelfreisetzung von Vorteil ist.
- Terpentin: Terpentin bleibt in ausgewählten lösemittelbasierten Beschichtungen und Spezialanwendungen relevant, da es traditionell mit bestimmten Harzen kompatibel ist und sich im Vergleich zu petrochemischen Lösemitteln durch seine erneuerbare Herkunft auszeichnet.
- Toluol: Toluol bietet eine starke Löslichkeit für zahlreiche Harzsysteme und ist nach wie vor wichtig für industrielle Beschichtungsanwendungen. Seine etablierte Versorgungsinfrastruktur gewährleistet eine gleichbleibende Rezeptur und eine breite kommerzielle Verfügbarkeit.
Endverwendung
Die Endnachfrage wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % steigen. Der Verbrauch hängt von den Anwendungsmengen der Beschichtungen, den Wartungszyklen, der Fahrzeuglackierung, der Bautätigkeit und der industriellen Produktion ab. Der Automobil- und Transportsektor stellt ein besonders wichtiges Wachstumsfeld dar, da die Lackierung eine kontrollierte Lösemittelleistung über mehrere Beschichtungsstufen hinweg erfordert.
- Bauwesen: Im Bauwesen werden dünnflüssigere Formulierungen für die Beschichtungsvorbereitung, die Reinigung von Anlagen, Renovierungen und Instandhaltungsarbeiten eingesetzt. Die Nachfrage orientiert sich an der Bautätigkeit im Wohnungsbau, Gewerbebau, Infrastrukturbau und bei Sanierungen in Industrie- und Schwellenländern.
- Automobil- und Transportwesen: Anwendungen im Automobil- und Transportwesen erfordern zuverlässige Lösemittel für Lackierarbeiten, Reinigung, Oberflächenvorbereitung und Beschichtungsanpassung. Professionelle Karosseriewerkstätten und Produktionsbetriebe legen Wert auf gleichmäßiges Trocknungsverhalten und Kompatibilität mit Beschichtungssystemen.
- Industrieanlagen: Zu den Anwendungsbereichen von Industrieanlagen zählen Maschinenwartung, Beschichtungsvorbereitung, Reinigung und Instandsetzung. Die Nachfrage wird durch Fertigungsaktivitäten, Instandhaltungsprogramme, Schutzbeschichtungen und die Notwendigkeit, Anlagenstillstandszeiten zu minimieren, gedeckt.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Hochbau und Konstruktion |
Hoch |
Renovierungszyklen |
Reifen |
|
Automobil- und Transportwesen |
Hoch |
Nachfrage nach Oberflächenbehandlungen |
Skalierung |
|
Industrieanlagen |
Medium |
Anlageninstandhaltung |
Skalierung |
Markttreiber und Wirkungsanalyse für Farbverdünner
Erweiterung der Fahrzeuglackierung und Fahrzeugwartung
Die Autolackierung ist nach wie vor ein wichtiger Verbrauchsfaktor, da Autowerkstätten Lösemittel für Reinigung, Oberflächenvorbereitung, Viskositätsanpassung und Werkzeugpflege benötigen. Die steigende Anzahl an Fahrzeugen, Reparaturen, Flottenwartung und die Restaurierung von Gebrauchtwagen erhöhen den Lösemittelverbrauch. Gewerbliche Karosseriewerkstätten profitieren zudem von vorhersehbaren Verdunstungseigenschaften, da unbeständige Lösemitteleigenschaften die Qualität der Lackierung, den Aushärtungsprozess, die Haftung und die Nachbearbeitungsquote beeinträchtigen können. In Entwicklungsländern führt der wachsende Fahrzeugbestand ebenfalls zu einem erhöhten Wartungsbedarf, da ältere Fahrzeuge länger genutzt werden. Dieser Effekt betrifft alle Beteiligten – Händler, Lacklieferanten und Lösemittelhersteller –, da das Lackiersystem eine Reihe kompatibler Produkte verwendet.
Industrielle Instandhaltung und Verbrauch von Schutzbeschichtungen
Die ständige Notwendigkeit, Anlagen neu zu beschichten, zu reinigen, zu entfetten und Oberflächen vorzubereiten, führt zu einer kontinuierlichen Nachfrage nach Lösemitteln. Die Instandhaltung von Anlagen wird unter anderem von Fertigungsunternehmen, Maschinenbauern, Lagerhäusern, Kraftwerken, Schiffsanlagen und Infrastrukturbetreibern mittels geplanter und korrektiver Instandhaltungsmethoden durchgeführt. Angesichts steigender Werte von Industrieanlagen und zunehmender Ausfallkosten gewinnt die Beschichtungsvorbereitung und Reinigung immer mehr an Bedeutung. Verdünner unterstützen diese Prozesse, indem sie die Beschichtungseigenschaften verbessern und Werkzeuge sowie Oberflächen reinigen. Lösemittel entfalten ihre größte Wirkung dort, wo Schutzbeschichtungen zur Korrosionskontrolle und Verlängerung der Anlagenlebensdauer aufgebracht werden. Dies eröffnet Chancen für Anbieter von Standardprodukten und kundenspezifischen Produkten, die auf spezifische industrielle Umgebungen zugeschnitten sind.
Bau-, Sanierungs- und Infrastrukturinvestitionen
Sanierungs- und Infrastrukturprojekte schaffen Nachfrage nach Beschichtungen für Gebäude, Brücken, Industrieanlagen, Verkehrsanlagen und Gewerbeimmobilien. Lösemittelhaltige Produkte werden für bestimmte Beschichtungsvorbereitungs-, Reinigungs-, Instandhaltungs- und Sanierungsprozesse benötigt. Der Infrastrukturausbau in Entwicklungsländern erhöht den Bedarf an Schutzmaßnahmen, während in etablierten Märkten mit zunehmendem Alter von Gebäuden und Industrieanlagen ein wiederkehrender Sanierungsbedarf entsteht. Staatliche Investitionen können daher den nachgelagerten Verbrauch durch Bautätigkeiten, Verkehrsinfrastruktur und die Modernisierung öffentlicher Einrichtungen beeinflussen. Dieser Effekt ist besonders relevant für regionale Händler, da Projekte häufig lokale Verfügbarkeit, zuverlässige Verpackungen und technische Unterstützung erfordern. Hersteller, die ihre Lösemittelformulierungen auf moderne Beschichtungssysteme und Anwendungspraktiken abstimmen, können die Kundenbindung verbessern und gleichzeitig Bauunternehmen unterstützen, die bei großen Sanierungs- und Instandhaltungsprojekten vorhersehbare Anwendungsergebnisse erzielen möchten.
Markttrends für Farbverdünner
Umstellung auf emissionsärmere Lösungsmittelformulierungen
Zukünftige Trends im Markt für Verdünner werden zunehmend von regulatorischen Vorgaben, Arbeitssicherheit und der Kundennachfrage nach emissionsärmeren Formulierungen geprägt sein. Hersteller werden voraussichtlich die Lösemittelmischungen hinsichtlich Verdunstungseffizienz, reduzierter Schadstoffbelastung und Kompatibilität mit wasserbasierten oder hochfesten Beschichtungssystemen optimieren. Ein flächendeckender Ersatz wird nicht erfolgen, da industrielle Anwender weiterhin eine hohe Lösekraft für anspruchsvolle Anwendungen benötigen. Stattdessen dürften sich die Produktportfolios stärker segmentieren: Konventionelle Lösemittel werden für Spezialanwendungen beibehalten, während alternative Mischungen eingeführt werden, wenn die Leistung erhalten bleibt. Digitale Sicherheitsdokumentation, verständlichere Kennzeichnung und anwendungsspezifische technische Anleitungen werden ebenfalls an Bedeutung gewinnen. Anbieter, die Formulierungsleistung mit Unterstützung bei der Einhaltung von Vorschriften kombinieren, dürften besser positioniert sein, um professionelle Kunden zu binden, da die Umwelt- und Arbeitsplatzanforderungen in den wichtigsten Industriemärkten immer strenger werden.
Anwendungsspezifische Mischung und technische Differenzierung
Lösemittelhersteller werden ihre Kompetenzen im Bereich anwendungsspezifischer Formulierungen voraussichtlich ausbauen, da Kunden eine zuverlässige Leistung bei unterschiedlichsten Beschichtungschemikalien fordern. Anstatt auf einen einzigen Universalverdünner zu setzen, benötigen professionelle Anwender zunehmend Produkte, die auf Harztyp, Temperatur, Luftfeuchtigkeit, Applikationsgeräte und Trocknungsanforderungen abgestimmt sind. Dies eröffnet Möglichkeiten für kundenspezifische Mischungen, unterstützt durch technischen Service und Formulierungsberatung. Hersteller können zudem digitale Tools nutzen, um die Produktauswahl, die Sicherheitskommunikation, die Bestandsplanung und die Fehlerbehebung zu optimieren. Regionale Produktion und lokale Mischung können Lieferzeiten verkürzen und es den Herstellern ermöglichen, flexibel auf sich ändernde Kundenspezifikationen zu reagieren. Im Prognosezeitraum dürfte sich die Wettbewerbsdifferenzierung daher hin zu technischer Leistungsfähigkeit, flexibler Formulierung, gleichbleibender Qualität und Anwendungsunterstützung verlagern, insbesondere in der Autoreparaturlackierung und bei industriellen Beschichtungen, wo Nachbearbeitungskosten erheblich sind.
Marktchancen für Farbverdünner
Regionale Mischzentren für aufstrebende Produktionswirtschaften
Aufstrebende Produktionsländer bieten attraktive Investitionsmöglichkeiten für regionale Misch- und Vertriebsanlagen. Indien, Südostasien, ausgewählte Märkte des Nahen Ostens und lateinamerikanische Industriezentren bauen ihre Aktivitäten in den Bereichen Fertigung, Automobilindustrie, Bauwesen und Instandhaltung von Anlagen aus. Lokale Mischprozesse können Transportkosten senken, die Reaktionsfähigkeit der Lieferkette verbessern und es Herstellern ermöglichen, Rezepturen an Kundenspezifikationen und regulatorische Anforderungen anzupassen. Investoren können Anlagen in der Nähe von petrochemischen Rohstoffquellen, wichtigen Industriezentren und Logistikinfrastruktur priorisieren. Partnerschaften mit Lackvertreibern und Autoreparaturlackiernetzwerken können den Marktzugang beschleunigen, ohne dass eine umfangreiche Einzelhandelsinfrastruktur erforderlich ist. Die Marktchancen für Verdünner sind dort am größten, wo die Nachfrage nach Lösemitteln parallel zur inländischen Lackproduktion, dem Fahrzeugbestand und den Industrieanlagen wächst. Regionale Zentren bieten zudem eine höhere Widerstandsfähigkeit gegenüber Störungen im internationalen Schiffsverkehr und plötzlichen Schwankungen in der Verfügbarkeit importierter Lösemittel.
Portfolioentwicklung für Premium-Low-VOC- und Speziallösungsmittel
Investitionen in hochwertige Lösemittelmischungen bieten die Chance, sich vom reinen Preiswettbewerb abzuheben. Kunden fordern zunehmend Formulierungen, die Löslichkeit, Verdunstung, Anwendungsleistung, Anwenderfreundlichkeit und Umweltverträglichkeit optimal vereinen. Hersteller können differenzierte Produkte für die Autoreparaturlackierung, die industrielle Instandhaltung, die Maschinenbeschichtung, Anwendungen im Schiffbau und Sanierungsprojekte entwickeln. Spezialformulierungen erzielen potenziell höhere Margen, wenn Anwender Wert auf weniger Nacharbeit, vorhersehbare Trocknung und Kompatibilität mit modernen Beschichtungssystemen legen. Forschungsprogramme sollten sich auf Lösemittelkombinationen konzentrieren, die unerwünschte Emissionen reduzieren und gleichzeitig die von professionellen Anwendern geforderte Leistung gewährleisten. Vertriebsteams können die Differenzierung durch technischen Service, Anwendungstests, digitale Formulierungsberatung und dokumentierte Sicherheitsinformationen stärken. Diese Strategie kann Kundenbeziehungen festigen und eine wiederkehrende Nachfrage in Märkten schaffen, in denen regulatorische Änderungen zunehmend technisch optimierte Alternativen begünstigen.
Aktuelle Entwicklungen
- März 2025: Sirca Paints India Limited – Sirca Paints übernahm das gesamte Geschäft der Marke Wembley von Wembley Paints & Chemicals und Indo Wembley Paints Private Limited. Das erworbene Portfolio umfasst Verdünner, Wandfarben, Lacke, Nitrozellulose-, Melamin- und andere Beschichtungen und stärkt damit die Marktpräsenz von Sirca im Bereich Holzbeschichtungen und verwandter lösemittelbasierter Produkte.
- September 2025: JSW Paints Limited – Die indische Wettbewerbskommission hat die Übernahme von bis zu 75 % der Anteile an Akzo Nobel India Limited durch JSW Paints genehmigt. Die Transaktion erweitert das Angebot von JSW Paints im Bereich dekorativer und industrieller Beschichtungen und verschafft dem Unternehmen einen besseren Zugang zu etablierten Produktportfolios und Vertriebskapazitäten in Indien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -