
Mercado de diluyentes de pintura: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de diluyentes de pintura y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (metil etil cetona, acetona, trementina, tolueno, otros); industria de uso final (construcción, automoción y transporte, equipos industriales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027406
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


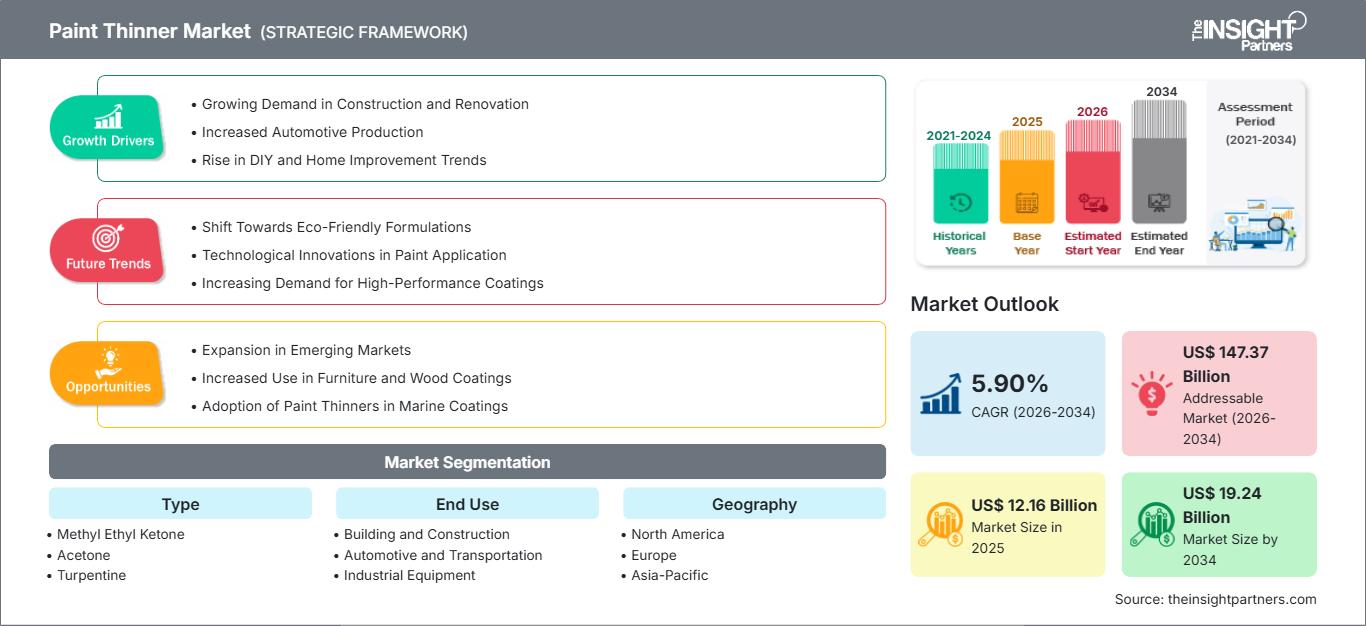
Tamaño del mercado en 2025
12.160 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
19.240 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,90 %
Índice de crecimiento
Mercado potencial
147.370 millones de dólares estadounidenses
(2026-2034)
El mercado de diluyentes de pintura alcanzó los 12.160 millones de dólares en 2025 y se prevé que llegue a los 19.240 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,90 % entre 2026 y 2034. La demanda se ve impulsada por el consumo de solventes en la preparación de recubrimientos, el repintado automotriz, el mantenimiento industrial y las aplicaciones de construcción. La formulación de productos está cada vez más influenciada por el rendimiento de evaporación, la capacidad solvente, la compatibilidad con superficies, la seguridad de los trabajadores y los requisitos ambientales que regulan las emisiones de compuestos orgánicos volátiles.
Se prevé que Norteamérica experimente un crecimiento anual compuesto de entre el 5,1 % y el 5,8 % durante el periodo 2026-2034, impulsado por la actividad de repintado automotriz, mantenimiento industrial y renovación. Las perspectivas del mercado de diluyentes de pintura también se ven influenciadas por prácticas más estrictas de gestión de solventes, la sustitución de productos químicos restringidos y la continua demanda de soluciones eficaces para la limpieza y el ajuste de la viscosidad.
Análisis y perspectivas del mercado de disolventes de pintura
- América del Norte: Se prevé que América del Norte represente aproximadamente entre el 27 % y el 31 % de la cuota de mercado de diluyentes de pintura en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,8 % entre 2026 y 2034, impulsada por la demanda de repintado de automóviles, mantenimiento de infraestructuras, recubrimientos industriales y renovaciones.
- EE. UU.: Se estima que Estados Unidos representará aproximadamente entre el 78 % y el 82 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 % hasta 2034, impulsado por las aplicaciones automotrices e industriales.
- Europa: Se estima que Europa tendrá una cuota de mercado de entre el 22 % y el 26 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,3 % entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España siguen siendo mercados importantes debido a sus consolidados ecosistemas de recubrimientos para la automoción, la industria y la construcción.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará aproximadamente entre el 32 % y el 36 % de la cuota de mercado en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 7,0 % durante el período 2026-2034. China, Japón, India, Corea del Sur y Australia se benefician de la creciente demanda de productos manufacturados, materiales de construcción, transporte y recubrimientos industriales.
- Segmento más grande: Se estima que el tipo de disolvente representará aproximadamente entre el 58 % y el 63 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,1 % durante el período 2026-2034, lo que refleja una amplia compatibilidad de formulación.
- Segmento de alto crecimiento: Se estima que el sector automotriz y de transporte representará aproximadamente entre el 27 % y el 31 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 %, impulsado por la actividad de repintado y recubrimiento de componentes.
- Empresas clave analizadas en detalle: Akzo Nobel NV, 3M Company, PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Chugoku Marine Paints, Ltd., Axalta Coating Systems, LLC, Nippon Paint Holdings Co., Ltd., Jotun A/S, Kansai Paint Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En los últimos años, las composiciones de diluyentes de pintura se han orientado más a las aplicaciones, y su diseño se basa en las características de evaporación, la capacidad de disolución, la compatibilidad con el sustrato y los requisitos del sistema de recubrimiento. Las mezclas disponibles en el mercado están optimizadas para su uso en el repintado de automóviles, equipos industriales y acabados de edificios, minimizando la emisión de materiales indeseables. La oferta del mercado sigue dependiendo de la disponibilidad de materias primas petroquímicas, las condiciones económicas de las refinerías, la capacidad química regional, el coste de la logística y la normativa que afecta a la selección y formulación de disolventes.
El crecimiento futuro dependerá de la industrialización en Asia Pacífico, la modernización de las instalaciones en Norteamérica y Europa, y las inversiones en países en desarrollo. El cumplimiento normativo está impulsando a los fabricantes a crear diluyentes de pintura de bajas emisiones y mejores sistemas de manipulación sin sacrificar la capacidad de limpieza ni la dilución. Los consumidores industriales también se centran cada vez más en la uniformidad de los lotes, la documentación, el almacenamiento seguro y la compatibilidad con recubrimientos de base acuosa y de alto contenido en sólidos.
Alcance del informe de mercado de disolventes de pintura
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.160 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,90% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disolventes de pintura
Las tendencias de crecimiento del mercado de diluyentes de pintura dependen de la interacción entre la producción de recubrimientos, la disponibilidad de solventes, el repintado y las necesidades de mantenimiento. La cadena de suministro incluye empresas petroquímicas y químicas que proporcionan acetona, metil etil cetona, tolueno, trementina y otros solventes, así como formuladores, distribuidores, fabricantes de pintura, empresas de repintado automotriz y compradores industriales. Dependiendo de la tecnología utilizada para el recubrimiento y la aplicación, la elección del solvente también implica aspectos técnicos.
Los factores que influyen en la oferta del mercado están determinados por la economía del petróleo crudo y el gas natural, la utilización de la capacidad de las refinerías, la capacidad operativa de las empresas químicas, las opciones de transporte y la dependencia de las importaciones. Se han desarrollado cadenas de suministro de solventes para la acetona, el tolueno y la metil etil cetona. La trementina ofrece una opción adicional como solvente de origen biológico. Por consiguiente, los productores deben considerar los precios de las materias primas, la pureza, las características de evaporación y las normas de seguridad al desarrollar formulaciones de productos orientadas a aplicaciones específicas.
El posicionamiento competitivo abarca la amplitud de la gama de productos, la red de distribución, el servicio técnico, la capacidad de formulación y el acceso a clientes de recubrimientos. En el mercado de diluyentes de pintura, se observa que los grandes fabricantes de recubrimientos se benefician de la integración de la formulación, mientras que los actores especializados se diferencian por su capacidad de mezcla personalizada, disponibilidad regional, versatilidad de envasado y asistencia en la aplicación. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company y Nippon Paint Holdings Co., Ltd. gozan de amplias conexiones en los sectores de recubrimientos arquitectónicos, industriales y de transporte.
Las inversiones en el mercado de diluyentes de pintura se centran cada vez más en la gestión de cartera, la producción regional, la química sostenible y los recubrimientos de mayor valor añadido. BASF SE, Axalta Coating Systems, LLC, Chugoku Marine Paints, Ltd., Jotun A/S y Kansai Paint Co., Ltd. participan en aplicaciones de recubrimiento especializadas donde los disolventes siguen siendo relevantes. 3M Company se suma a las aplicaciones industriales y de mantenimiento. De este modo, la ventaja competitiva se relaciona más con las formulaciones, las normativas, los servicios técnicos y el rendimiento del producto que con los disolventes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de disolventes de pintura: Perspectivas estratégicas
Perspectivas regionales
Mercado de disolventes de pintura en Norteamérica
Se estima que Norteamérica tendrá una participación del 27-31% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,1-5,8% hasta 2034. Existen redes bien desarrolladas de repintado de automóviles, mantenimiento de equipos industriales, renovaciones de edificios y proveedores de recubrimientos. La demanda se concentra principalmente en EE. UU., pero Canadá abastece a la región a través de su infraestructura, manufactura y procesos de renovación de edificios. La elección de solventes depende de los requisitos de la actividad, las necesidades de gestión de COV y el desempeño de la aplicación del solvente por parte de los clientes.
La cadena de suministro local incluye la producción de algunos productos químicos en la región, así como la importación de disolventes y formulaciones químicas específicas. Los consumidores industriales valoran la previsibilidad del tiempo de secado, la eficiencia, la buena compatibilidad con los recubrimientos y la disponibilidad de disolventes. Los talleres de carrocería son una fuente constante de demanda, mientras que las reformas de edificios generan demandas periódicas. La atención que los organismos reguladores prestan a los disolventes crea una oportunidad para su sustitución y un mejor manejo, favoreciendo así los disolventes y formulaciones de disolventes de bajas emisiones. Los canales de distribución siguen siendo necesarios, ya que los usuarios tienden a adquirir disolventes de proveedores de recubrimientos, en lugar de fabricantes de productos químicos.
Mercado estadounidense de disolventes para pintura
Estados Unidos representa aproximadamente entre el 78 % y el 82 % del mercado norteamericano de diluyentes de pintura para 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % durante el período 2026-2034. El repintado, el mantenimiento, la reparación y la restauración constituyen fuentes clave de consumo continuo. El país cuenta con la capacidad logística necesaria para ofrecer soluciones tanto genéricas como especializadas y posee una sólida red de profesionales como clientes, lo que facilita la distribución de sus productos por parte de los fabricantes. Empresas como 3M, PPG Industries, Inc. y Sherwin-Williams, junto con otros fabricantes de recubrimientos, mantienen relaciones comerciales a largo plazo con sus clientes industriales y automotrices.
La aplicación de recubrimientos exige un control cada vez mayor de la evaporación, un tratamiento superficial adecuado, compatibilidad con imprimaciones y capas de acabado, y una mayor seguridad. Además, existe presión legislativa en relación con la selección de disolventes apropiados. La Agencia de Protección Ambiental de EE. UU. ha regulado el uso de cloruro de metileno en la eliminación de pinturas y recubrimientos de consumo, y ha añadido normativas para su uso industrial y comercial, lo que incentiva su sustitución por otros productos químicos. En este contexto, los proveedores con documentación contrastada y alternativas seguras obtendrán una ventaja competitiva.
Mercado europeo de disolventes para pinturas
Se estima que Europa representará entre el 22 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,3 % hasta 2034. Alemania es el país dominante debido a la fabricación de automóviles, la producción de equipos industriales, maquinaria y aplicaciones de recubrimientos. El Reino Unido sigue aportando demanda para mantenimiento y renovaciones, mientras que Francia, Italia y España participan a través de aplicaciones en los sectores automotriz, de mobiliario, construcción, naval e industrial. Los consumidores europeos se han interesado cada vez más en el control de compuestos orgánicos volátiles (COV), la seguridad laboral y las formulaciones eficientes.
El sector industrial alemán garantiza una demanda estable de disolventes para maquinaria, repintado de automóviles y recubrimientos. Los sectores italianos de mobiliario y fabricación industrial contribuyen a generar una demanda específica de disolventes, mientras que Francia incluye la demanda de los sectores automotriz, de la construcción e industrial. España se beneficia de las renovaciones de edificios, los servicios de automoción y la fabricación. Las normativas europeas incentivan a los proveedores a desarrollar formulaciones que reduzcan la exposición a sustancias peligrosas sin afectar al recubrimiento. En consecuencia, las empresas deben competir ofreciendo opciones con bajas emisiones, documentación de formulación, mezcla de disolventes y compatibilidad con recubrimientos de base acuosa y de alto contenido en sólidos.
Mercado de disolventes de pintura en la región Asia-Pacífico
Se estima que la región APAC representará entre el 32 % y el 36 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 7,0 % hasta 2034. China sigue siendo el mercado más grande, seguida de Japón, Corea del Sur, India y Australia. Los solventes tienen una amplia aplicación en diversas industrias, como la manufactura, la automoción, la construcción, la construcción naval, la maquinaria y el desarrollo de infraestructuras. India también se beneficia de la expansión de sus instalaciones de fabricación y recubrimientos. Cada vez más productores de esta región se centran en la fiabilidad, la uniformidad de la fórmula y la rentabilidad de sus solventes.
China y Corea del Sur se benefician de su gran industria petroquímica, mientras que Japón contribuye con tecnología avanzada de recubrimientos. La industrialización de la India y sus inversiones en infraestructura aumentan aún más el potencial de la demanda. Las políticas de fomento de la manufactura y el desarrollo urbano, junto con el desarrollo de la infraestructura de transporte, favorecen el uso en la cadena de valor. La contribución de Australia radica en equipos para minería, construcción y aplicaciones de mantenimiento.
Mercado de disolventes de pintura en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de entre el 4,8 % y el 5,6 % hasta 2034. Arabia Saudita representa un mercado líder debido a la diversificación industrial, la inversión en infraestructura, los proyectos energéticos y la demanda de recubrimientos para la construcción y el mantenimiento de equipos. Los Emiratos Árabes Unidos contribuyen a través de la construcción comercial, el transporte, las aplicaciones marítimas y las actividades de renovación.
El mercado sudafricano es crucial para los usuarios finales de los sectores automotriz, minero, de equipos industriales y de la construcción, mientras que la demanda en el resto de África, Oriente Medio y África (RoMEA) dependerá del desarrollo de infraestructuras y la industrialización. La disponibilidad de conexiones energéticas y petroquímicas ofrece una ventaja en cuanto a materias primas, pero la logística sigue siendo un factor importante en muchos países africanos. Los fabricantes con capacidad de almacenamiento regional y servicios de apoyo, junto con embalajes flexibles, atenderán a la fragmentada base de clientes. La inversión en construcción e infraestructuras genera oportunidades recurrentes en la región.
Análisis de segmentación
Tipo
La segmentación por tipo se define por la polaridad del disolvente, el comportamiento de evaporación, la capacidad de disolución, la compatibilidad del recubrimiento y los requisitos de uso final. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el período 2026-2034. Los formuladores seleccionan cada vez más disolventes individuales o mezclas en función de la química del recubrimiento, la velocidad de aplicación, el estado de la superficie, los requisitos del operario y las limitaciones medioambientales.
- Metil etil cetona: La metil etil cetona proporciona una gran capacidad de disolución y una evaporación relativamente rápida, lo que resulta útil en formulaciones industriales, aplicaciones de limpieza y sistemas de recubrimiento que requieren una liberación eficiente del disolvente y una disolución eficaz de la resina.
- Acetona: La acetona se valora por su alta volatilidad, amplia disponibilidad y gran poder disolvente. Su rápida evaporación la hace útil para la limpieza, la preparación de superficies y las formulaciones donde se requiere una rápida liberación del disolvente.
- Trementina: La trementina sigue siendo relevante en determinados recubrimientos a base de disolventes y aplicaciones especiales debido a su compatibilidad tradicional con ciertas resinas y a su posicionamiento diferenciado como producto de origen renovable en comparación con los disolventes petroquímicos.
- Tolueno: El tolueno ofrece una gran capacidad de disolución para numerosos sistemas de resinas y sigue siendo importante en aplicaciones de recubrimiento industrial. Su infraestructura de suministro consolidada garantiza la consistencia de las formulaciones y una amplia disponibilidad comercial.
Uso final
Se prevé que la demanda de productos para uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % hasta 2034. El consumo depende del volumen de aplicaciones de recubrimientos, los ciclos de mantenimiento, el repintado de vehículos, la actividad de la construcción y la producción industrial. El sector automotriz y del transporte representa un área de crecimiento particularmente importante, ya que el repintado requiere un control preciso del rendimiento del disolvente en las distintas etapas del proceso de recubrimiento.
- Edificación y construcción: Las aplicaciones en edificación y construcción utilizan formulaciones más fluidas para la preparación de recubrimientos, la limpieza de equipos, la renovación y el mantenimiento. La demanda se corresponde con la actividad residencial, comercial, de infraestructuras y de rehabilitación en economías desarrolladas y emergentes.
- Automoción y transporte: Las aplicaciones en automoción y transporte requieren un rendimiento fiable de los disolventes para el repintado, la limpieza, la preparación de superficies y el ajuste de recubrimientos. Los talleres de carrocería profesionales y las plantas de fabricación valoran un secado uniforme y la compatibilidad con los sistemas de recubrimiento.
- Equipos industriales: Las aplicaciones de los equipos industriales incluyen el mantenimiento de maquinaria, la preparación de recubrimientos, la limpieza y la renovación. La demanda se ve impulsada por la actividad manufacturera, los programas de mantenimiento de activos, los recubrimientos protectores y la necesidad de minimizar el tiempo de inactividad de los equipos.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Edificación y construcción |
Alto |
Ciclos de renovación |
Maduro |
|
Automoción y transporte |
Alto |
Demanda de reacondicionamiento |
Escalada |
|
Equipos industriales |
Medio |
Mantenimiento de activos |
Escalada |
Factores que impulsan el crecimiento del mercado de disolventes de pintura y análisis de su impacto
Expansión del repintado automotriz y el mantenimiento de vehículos.
El repintado de automóviles sigue siendo una fuente importante de consumo, ya que los talleres de reparación de automóviles necesitan disolventes para la limpieza, la preparación de superficies, el ajuste de la viscosidad y el mantenimiento de herramientas. El aumento en el número de vehículos, reparaciones, mantenimiento de flotas y restauración de vehículos de segunda mano incrementa la frecuencia de consumo de disolventes. Los talleres de carrocería comerciales también se benefician de propiedades de evaporación predecibles, ya que las propiedades inconsistentes de los disolventes pueden tener efectos adversos en la calidad del acabado del recubrimiento, el proceso de curado, la adherencia y el índice de retrabajo. En los países en desarrollo, el crecimiento del parque automotor también genera necesidades de mantenimiento, ya que los vehículos antiguos se utilizan durante períodos más prolongados. Este efecto repercute en todos los participantes: distribuidores, proveedores de recubrimientos y productores de disolventes, dado que el sistema de repintado utiliza una variedad de productos compatibles.
Mantenimiento industrial y consumo de recubrimientos protectores
Existe una necesidad constante de volver a recubrir equipos, limpiar, desengrasar y preparar superficies; por lo tanto, habrá una demanda continua de solventes. El mantenimiento de equipos lo llevan a cabo empresas manufactureras, fabricantes de maquinaria, almacenes, centrales eléctricas, activos marítimos y gestores de infraestructuras, entre otros, mediante métodos de mantenimiento planificado y correctivo. Con el aumento del valor de los activos industriales y el incremento de los costos por tiempo de inactividad, se hará mayor hincapié en la importancia de la preparación y limpieza de recubrimientos. Los diluyentes de pintura serán útiles en estas operaciones gracias a su capacidad para mejorar las propiedades de los recubrimientos y limpiar herramientas y superficies. Los solventes tendrán mayor efecto en los lugares donde se aplican recubrimientos protectores para controlar la corrosión y prolongar la vida útil de los activos. Esto presentará oportunidades para los proveedores de productos estandarizados y productos personalizados adaptados a entornos industriales específicos.
Renovación de la construcción e inversión en infraestructura
Los proyectos de renovación e infraestructura generan demanda de recubrimientos para edificios, puentes, estructuras industriales, instalaciones de transporte y propiedades comerciales. Se requieren productos solventes para la preparación de recubrimientos, la limpieza, el mantenimiento de equipos y los procesos de reacondicionamiento. La expansión de la infraestructura en las economías en desarrollo incrementa la base instalada que requiere mantenimiento preventivo, mientras que los mercados maduros generan una demanda recurrente de renovación a medida que los edificios y los activos industriales envejecen. Por lo tanto, la inversión gubernamental puede influir en el consumo posterior a través de la actividad de construcción, la infraestructura de transporte y la modernización de instalaciones públicas. Este efecto es particularmente relevante para los distribuidores regionales, ya que los proyectos suelen requerir disponibilidad local, embalaje confiable y asistencia técnica. Los fabricantes que adaptan las formulaciones solventes a los sistemas de recubrimiento y las prácticas de aplicación modernas pueden mejorar la fidelización de clientes y, al mismo tiempo, brindar soporte a los contratistas que buscan resultados de aplicación predecibles en grandes proyectos de renovación y mantenimiento.
Tendencias futuras del mercado de disolventes de pintura
Transición hacia formulaciones con solventes de bajas emisiones
Las tendencias futuras del mercado de diluyentes de pintura reflejarán cada vez más la presión regulatoria, la seguridad laboral y la preferencia de los clientes por formulaciones con bajas emisiones. Se espera que los fabricantes optimicen las mezclas de solventes en función de la eficiencia de evaporación, la reducción de la exposición a sustancias peligrosas y la compatibilidad con sistemas de recubrimiento de base acuosa o de alto contenido de sólidos. La sustitución no será uniforme, ya que los usuarios industriales aún requieren una alta capacidad solvente para aplicaciones exigentes. En cambio, es probable que las carteras de productos se segmenten más, manteniendo los solventes convencionales para usos especializados e introduciendo mezclas alternativas donde se pueda mantener el rendimiento. La documentación digital de seguridad, un etiquetado más claro y la guía técnica específica para cada aplicación también cobrarán mayor importancia. Los proveedores que combinen el rendimiento de la formulación con el apoyo al cumplimiento normativo estarán mejor posicionados para retener a los clientes profesionales a medida que los requisitos ambientales y laborales se vuelven más estrictos en los principales mercados industriales.
Mezclas específicas para cada aplicación y diferenciación técnica
Es probable que los proveedores de solventes aumenten sus capacidades de formulación específicas para cada aplicación, ya que los clientes buscan un rendimiento predecible en diversas químicas de recubrimiento. En lugar de depender de un único diluyente universal, los usuarios profesionales requieren cada vez más productos adaptados al tipo de resina, la temperatura, la humedad, el equipo de aplicación y los requisitos de secado. Esto crea oportunidades para mezclas personalizadas, respaldadas por servicio técnico y asesoramiento en formulación. Los fabricantes también pueden utilizar herramientas digitales para mejorar la selección de productos, la comunicación sobre seguridad, la planificación de inventario y la resolución de problemas. La producción regional y la mezcla localizada pueden acortar los plazos de entrega, al tiempo que permiten a los proveedores responder a las especificaciones cambiantes de los clientes. Por lo tanto, durante el período de pronóstico, la diferenciación competitiva debería orientarse hacia el rendimiento técnico, la flexibilidad de formulación, la consistencia de la calidad y el soporte de aplicación, particularmente en entornos de repintado automotriz y recubrimientos industriales, donde los costos de retrabajo son significativos.
Oportunidades de mercado para disolventes de pintura
Centros regionales de integración para economías manufactureras emergentes
Las economías manufactureras emergentes ofrecen una atractiva oportunidad de inversión para instalaciones regionales de mezcla y distribución. India, el sudeste asiático, algunos mercados de Oriente Medio y los centros industriales de América Latina están expandiendo sus actividades de manufactura, automoción, construcción y mantenimiento de equipos. La mezcla localizada puede reducir los costos de transporte, mejorar la capacidad de respuesta del suministro y permitir a los fabricantes adaptar las formulaciones a las especificaciones del cliente y los requisitos normativos. Los inversores pueden priorizar las instalaciones cercanas a las fuentes de materias primas petroquímicas, los principales clústeres industriales y la infraestructura logística. Las alianzas con distribuidores de recubrimientos y redes de repintado automotriz pueden acelerar el acceso al mercado sin necesidad de una extensa infraestructura minorista. La oportunidad del mercado de diluyentes de pintura es mayor donde la demanda de solventes crece junto con la producción nacional de recubrimientos, las flotas de vehículos y las bases de activos industriales. Los centros regionales también pueden proporcionar una mayor resiliencia ante las interrupciones del transporte marítimo internacional y los cambios repentinos en la disponibilidad de solventes importados.
Desarrollo de una cartera de solventes especiales y de bajo contenido de COV de alta calidad
La inversión en mezclas de solventes de alta calidad ofrece la oportunidad de superar la competencia de precios de las materias primas. Los clientes demandan cada vez más formulaciones que equilibren la solubilidad, la evaporación, el rendimiento de la aplicación, las consideraciones para el operario y el cumplimiento de la normativa medioambiental. Los productores pueden desarrollar productos diferenciados para el repintado de automóviles, el mantenimiento industrial, el recubrimiento de maquinaria, las aplicaciones marinas y los proyectos de renovación. Las formulaciones especializadas pueden generar mayores márgenes de beneficio cuando los usuarios valoran la reducción de retrabajos, el secado predecible y la compatibilidad con sistemas de recubrimiento avanzados. Los programas de investigación deben centrarse en combinaciones de solventes que reduzcan las emisiones indeseables, manteniendo al mismo tiempo el rendimiento exigido por los aplicadores profesionales. Los equipos comerciales pueden reforzar la diferenciación mediante el servicio técnico, las pruebas de aplicación, la orientación digital sobre formulación y la información de seguridad documentada. Esta estrategia puede fortalecer las relaciones con los clientes y generar una demanda recurrente en mercados donde los cambios regulatorios favorecen progresivamente las alternativas técnicamente optimizadas.
Novedades recientes
- Marzo de 2025: Sirca Paints India Limited — Sirca Paints adquirió la totalidad del negocio de la marca Wembley a Wembley Paints & Chemicals e Indo Wembley Paints Private Limited. La cartera adquirida incluye diluyentes, pinturas para paredes, esmaltes, nitrocelulosa, melamina y otros recubrimientos, lo que refuerza la presencia de Sirca en el sector de recubrimientos para madera y productos relacionados a base de solventes.
- Septiembre de 2025: JSW Paints Limited — La Comisión de Competencia de la India aprobó la adquisición por parte de JSW Paints de hasta el 75 % de Akzo Nobel India Limited. Esta transacción amplía la plataforma de recubrimientos decorativos e industriales de JSW Paints y le brinda mayor acceso a carteras de productos consolidadas y a una sólida capacidad de distribución en la India.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -