
塗料用シンナー市場:動向・需要・予測 2034
塗料シンナー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:種類別(メチルエチルケトン、アセトン、テレピン油、トルエン、その他)、最終用途産業別(建築・建設、自動車・輸送、産業機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027406
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
121億6000 万米ドル
基準年値
2034年の予測
192億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.90 %
成長率
対象市場
1473億7000 万米ドル
(2026年~2034年)
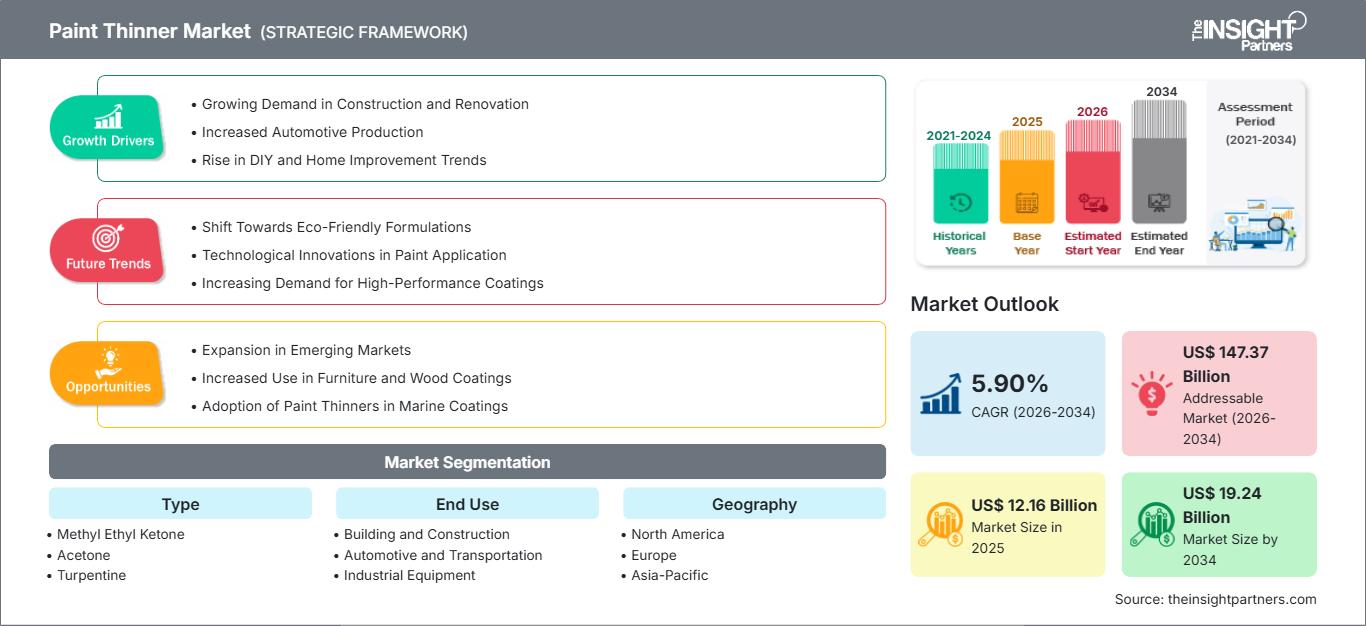
塗料シンナー市場は、2025年には121億6,000万米ドル規模であり、2034年には192億4,000万米ドルに達すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)は5.90%です。需要は、塗料の準備、自動車の補修、産業メンテナンス、建設用途における溶剤消費によって支えられています。製品の配合は、蒸発性能、溶解力、表面適合性、作業者の安全性、揮発性有機化合物の排出に関する環境規制などによってますます影響を受けるようになっています。
北米市場は、自動車補修、産業メンテナンス、改修活動に支えられ、2026年から2034年にかけて年平均成長率(CAGR)約5.1~5.8%で拡大すると予測されています。塗料シンナー市場の規模見通しは、溶剤管理の厳格化、規制対象化学物質の代替、効率的な洗浄および粘度調整ソリューションに対する継続的な需要によっても左右されます。
塗料用シンナー市場の評価と分析
- 北米:北米は、自動車補修、インフラ整備、工業用塗料、改修需要に支えられ、2025年には塗料シンナー市場の約27~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で成長すると予想されています。
- 米国:米国は、2025年の北米の需要の約78~82%を占めると推定されており、自動車および産業用途に牽引され、2034年まで年平均成長率(CAGR)5.0~5.7%で成長すると予測されている。
- 欧州:欧州は2025年には約22~26%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.3%で拡大すると予測されています。ドイツ、イタリア、フランス、英国、スペインは、自動車、産業、建設分野における塗料のエコシステムが確立されているため、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には約32~36%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)6.2~7.0%を記録すると予測されています。中国、日本、インド、韓国、オーストラリアは、製造業、建設業、運輸業、および工業用コーティングの需要拡大の恩恵を受けると見込まれています。
- 最大のセグメント: 溶剤タイプは、2025年には約58~63%のシェアを占めると推定され、2026~2034年には5.5~6.1%のCAGRで成長すると予測されており、これは幅広い配合適合性を反映している。
- 高成長分野である 自動車・輸送機器分野は、2025年には約27~31%のシェアを占め、塗装補修や部品コーティングの需要に支えられ、年平均成長率(CAGR)6.1~6.8%で成長すると予測されている。
- 詳細に分析された主要企業:アクゾノーベルNV、3M社、PPGインダストリーズ社、シャーウィン・ウィリアムズ社、BASF SE、中国マリンペイント株式会社、アクサルタコーティングシステムズ社、日本ペイントホールディングス株式会社、ヨートンA/S、関西ペイント株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
近年、塗料用シンナーの組成は、蒸発特性、溶解性、基材との適合性、および塗装システムの要件に基づいて設計されるなど、用途指向性が高まっています。市販されている混合物は、自動車補修、産業機器、および建築仕上げでの使用に最適化されており、同時に有害物質の排出を最小限に抑えています。市場供給は依然として、石油化学原料の入手可能性、製油所の経済状況、地域の化学生産能力、物流コスト、および溶剤の選択と配合に影響を与える規制と密接に関連しています。
今後の成長は、アジア太平洋地域の工業化、北米およびヨーロッパにおけるインフラ整備、そして発展途上国への投資にかかっています。規制遵守の強化に伴い、メーカー各社は洗浄力と希釈能力を損なうことなく、低排出型塗料シンナーやより優れた取り扱いシステムの開発を進めています。また、産業分野の消費者は、バッチの一貫性、文書化、安全な保管、水性塗料や高固形分塗料との適合性にもより一層注力しています。
塗料シンナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 121億6000万米ドル |
| 2034年までの市場規模 | 192億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.90% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
塗料用シンナー市場分析
塗料シンナー市場の成長傾向は、塗料製造、溶剤の入手可能性、補修、およびメンテナンスのニーズの相互作用によって左右されます。サプライチェーンには、アセトン、メチルエチルケトン、トルエン、テレピン油、その他の溶剤を提供する石油化学会社や化学会社、そして配合業者、販売業者、塗料メーカー、自動車補修製品メーカー、産業用バイヤーが含まれます。コーティングや塗布に使用される技術によっては、溶剤の選択には技術的な側面も関係します。
市場供給要因は、原油と天然ガスの経済性、製油所の稼働率、化学会社の操業能力、輸送手段、輸入への依存度によって決まります。アセトン、トルエン、メチルエチルケトンについては、溶剤サプライチェーンが構築されています。テレピン油は、生物由来の溶剤として、新たな選択肢を提供します。したがって、生産者は、用途に応じた製品配合を開発する際に、原料価格、純度、蒸発特性、安全規制などを考慮する必要があります。
競争上の優位性には、製品の幅広さ、流通ネットワーク、技術サービス、配合能力、および下流の塗料顧客へのアクセスが含まれます。塗料シンナー市場では、大手塗料メーカーは配合統合の恩恵を受けている一方、専門メーカーはカスタムブレンド能力、地域的な入手可能性、パッケージの多様性、およびアプリケーション支援によって差別化を図っているとされています。アクゾノーベル、PPGインダストリーズ、シャーウィン・ウィリアムズ、および日本ペイントホールディングスは、建築用、工業用、および輸送用塗料において幅広いネットワークを有しています。
塗料シンナー市場への投資は、ポートフォリオ管理、地域生産、持続可能な化学、高付加価値コーティングに重点が置かれるようになっている。BASF SE、Axalta Coating Systems, LLC、中国マリンペイント株式会社、ヨートンA/S、関西ペイント株式会社は、溶剤が依然として重要な役割を果たす特殊コーティング用途に携わっている。3M社は、産業用途およびメンテナンス用途にも参入している。したがって、競争優位性は、溶剤そのものよりも、配合、規制、技術サービス、製品性能により密接に関連するようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
塗料用シンナー市場:戦略的洞察
地域別分析
北米の塗料シンナー市場
北米は2025年には27~31%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)5.1~5.8%で成長すると予測されています。自動車補修、産業機器メンテナンス、建設改修、塗料供給業者のネットワークは十分に発達しています。需要は主に米国に集中していますが、カナダはインフラ、製造、建物改修プロセスを通じてこの地域に供給しています。溶剤の選択は、職業上の要件、VOC管理のニーズ、顧客による溶剤の適用性能によって異なります。
地域サプライチェーンには、地域内での化学物質の生産に加え、特定の溶剤や化学製剤の輸入が含まれます。産業消費者は、予測可能な乾燥時間、効率性、塗料との良好な適合性、そして溶剤の入手しやすさを重視しています。自動車修理工場は常に需要があり、建物の改修工事は定期的な需要を生み出します。規制当局が溶剤に注目することで、代替品の開発や取り扱いの改善の機会が生まれ、低排出溶剤や溶剤製剤の普及が進んでいます。消費者は化学メーカーではなく塗料サプライヤーから溶剤を購入する傾向があるため、流通チャネルは依然として必要です。
米国における塗料シンナー市場
米国は、2025年の北米塗料シンナー市場の約78~82%を占め、2026~2034年の間に年平均成長率(CAGR)5.0~5.7%で成長すると予測されています。再塗装、メンテナンス、修理、修復は、継続的な消費の主要な源泉です。米国は、汎用ソリューションと特殊ソリューションの両方を提供するのに必要な物流能力を備えており、顧客としての専門家の強力なネットワークを有しているため、製造業者は製品を流通させやすくなっています。3M社、PPGインダストリーズ社、シャーウィン・ウィリアムズ社をはじめとする塗料メーカーは、産業および自動車分野の顧客と長期的なビジネス関係を築いています。
塗料の塗布には、蒸発の制御、適切な表面処理、プライマーやトップコートとの適合性、そして安全性の向上といった高度な制御が求められます。さらに、適切な溶剤の選定に関する法規制も存在します。米国環境保護庁(EPA)は、消費者向け塗料・コーティング除去における塩化メチレンの使用を規制しており、工業用・商業用についても規制を追加することで、他の化学物質への代替を促しています。このような状況下では、実績のある文書と安全な代替品を提供できるサプライヤーが優位に立つでしょう。
ヨーロッパの塗料シンナー市場
欧州は2025年には22~26%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)4.6~5.3%で拡大すると予測されている。ドイツは自動車製造、産業機器生産、機械、塗料用途において圧倒的なシェアを誇る。英国は引き続きメンテナンスと改修の需要を支えており、フランス、イタリア、スペインは自動車、家具、建設、船舶、産業用途を通じて貢献している。欧州の消費者は、VOC(揮発性有機化合物)規制、作業員の安全、効率的な配合にますます関心を寄せている。
ドイツの産業部門は、機械、自動車補修、塗料に関連する溶剤の安定した需要を確保しています。イタリアの家具製造業と工業製造業は溶剤に対する特定の需要を生み出し、フランスは自動車、建設、工業分野からの需要を包含しています。スペインは、建設改修、自動車サービス、製造業から恩恵を受けています。欧州の規制は、塗料に影響を与えることなく有害物質への曝露を低減する配合を開発するよう供給業者を促しています。その結果、企業は、低排出オプション、配合に関する文書化、溶剤の混合、水性塗料および高固形分塗料との適合性といった点で競争しなければなりません。
アジア太平洋地域の塗料シンナー市場
アジア太平洋地域は2025年には32~36%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)6.2~7.0%で成長すると予測されています。中国は依然として最大の市場であり、次いで日本、韓国、インド、オーストラリアが続きます。溶剤は、製造業、自動車、建設業、造船業、機械、インフラ開発など、幅広い産業で利用されています。インドでも、製造施設や塗料の拡張による恩恵を受けています。この地域では、ますます多くのメーカーが、溶剤の信頼性、配合の均一性、経済性に注力しています。
中国と韓国は大規模な石油化学産業によって支えられており、日本は高度なコーティング技術で貢献している。インドの工業化とインフラ投資は、需要の可能性をさらに高めている。製造業振興政策、都市開発、そして輸送インフラ整備は、下流用途を支えている。オーストラリアの貢献は、鉱山機械、建設、およびメンテナンス用途にある。
中東・アフリカの塗料シンナー市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約4.8~5.6%で拡大すると予測されています。サウジアラビアは、産業の多様化、インフラ投資、エネルギープロジェクト、建設および設備メンテナンスに関連する塗料需要などにより、主要市場となっています。アラブ首長国連邦は、商業建設、運輸、海洋用途、改修活動を通じて貢献しています。
南アフリカ市場は、自動車、鉱業、産業機器、建設といったエンドユーザーにとって極めて重要であり、一方、RoMEA(中東・アフリカ・ルーマニア地域)では、インフラ開発と工業化に依存する製品への需要が見込まれる。エネルギーと石油化学製品の供給網が整備されていることは原料調達において有利に働くが、多くのアフリカ諸国では物流が依然として課題となっている。地域に倉庫施設とサポートサービスを備え、柔軟な包装に対応できるメーカーは、細分化された顧客基盤のニーズに応えることができるだろう。建設とインフラへの投資は、この地域において継続的なビジネスチャンスをもたらす。
セグメンテーション分析
タイプ
溶剤の種類別分類は、溶剤の極性、蒸発挙動、溶解力、塗膜適合性、および最終用途の要件によって形成されます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で成長すると予測されています。配合担当者は、塗膜の化学組成、塗布速度、表面状態、作業者の要求、および環境制約に応じて、個々の溶剤または混合溶剤を選択する傾向が強まっています。
- メチルエチルケトン:メチルエチルケトンは、高い溶解性と比較的速い蒸発性を備えており、効率的な溶剤放出と効果的な樹脂溶解を必要とする工業用配合、洗浄用途、およびコーティングシステムに適しています。
- アセトン:アセトンは、高い揮発性、幅広い入手性、そして優れた溶解性で高く評価されています。その急速な蒸発性により、洗浄、表面処理、および迅速な溶媒放出が有利となる配合において有用です。
- テレピン油:テレピン油は、特定の樹脂との従来からの相溶性や、石油化学溶剤と比較して再生可能な原料であるという差別化された位置づけから、一部の溶剤系塗料や特殊用途において依然として重要な役割を果たしています。
- トルエン:トルエンは多くの樹脂系に対して高い溶解性を示し、工業用コーティング用途において依然として重要な役割を果たしています。確立された供給インフラにより、配合の一貫性と幅広い商業的入手可能性が確保されています。
最終用途
最終用途需要は、2034年まで年平均成長率(CAGR)5.8~6.4%で拡大すると予測されています。消費量は、塗装量、メンテナンスサイクル、車両の再塗装、建設活動、および工業生産に左右されます。自動車および輸送機器分野は、再塗装において複数の塗装工程にわたる溶剤性能の制御が求められるため、特に重要な成長分野となっています。
- 建築・建設分野:建築・建設用途では、塗膜下地処理、機器洗浄、改修、メンテナンスなどに、より粘度の低い製剤が使用されます。需要は、先進国および新興国における住宅、商業施設、インフラ、改修工事の動向に連動しています。
- 自動車および輸送機器:自動車および輸送機器の用途では、再塗装、洗浄、表面処理、コーティング調整において、信頼性の高い溶剤性能が求められます。プロの板金工場や製造施設では、安定した乾燥特性とコーティングシステムとの適合性が重視されます。
- 産業機器:産業機器の用途には、機械のメンテナンス、塗装準備、洗浄、改修などが含まれます。需要は、製造活動、資産保守プログラム、保護コーティング、および機器のダウンタイムを最小限に抑える必要性によって支えられています。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
建築・建設 |
高い |
改修サイクル |
成熟した |
|
自動車および輸送 |
高い |
再仕上げ需要 |
スケーリング |
|
産業機器 |
中くらい |
資産保守 |
スケーリング |
塗料用シンナー市場の成長要因と影響分析
自動車塗装および車両整備事業の拡大
自動車の再塗装は、自動車修理業者が洗浄、表面処理、粘度調整、工具メンテナンスのために溶剤を必要とするため、依然として重要な消費源です。車両台数、修理件数、車両整備、中古車の修復件数の増加に伴い、溶剤の消費頻度も増加しています。商業用自動車修理工場も、予測可能な蒸発特性から恩恵を受けるでしょう。溶剤の特性が一定でないと、塗装仕上げの品質、硬化プロセス、密着性、再加工率に悪影響を及ぼす可能性があるためです。発展途上国では、車両台数の増加に伴い、古い車両がより長期間使用されるため、メンテナンスのニーズも高まります。再塗装システムでは多くの互換性のある製品が使用されるため、この影響は販売業者、塗料供給業者、溶剤製造業者など、すべての関係者に及ぶでしょう。
産業メンテナンスおよび保護コーティングの消費
機器の再塗装、洗浄、脱脂、表面処理は常に必要であり、そのため溶剤の需要は継続的に発生します。機器のメンテナンスは、製造会社、機械メーカー、倉庫、発電所、船舶、インフラ管理者などが、計画的および是正的なメンテナンス方法を用いて実施しています。産業資産の価値が高まり、ダウンタイムのコストが増加するにつれて、塗装準備と洗浄の重要性がますます強調されるようになります。塗料シンナーは、コーティング特性を向上させ、工具や表面を洗浄する能力によって、こうした作業を支援します。溶剤製品は、腐食を抑制し、資産の寿命を延ばすために保護コーティングが施される場所で最大の効果を発揮します。これは、標準化された製品と、特定の産業環境に合わせてカスタマイズされた製品のサプライヤーにとって、ビジネスチャンスとなります。
建設、改修、インフラ投資
改修工事やインフラ整備プロジェクトは、建物、橋梁、産業構造物、輸送施設、商業施設などに使用される塗料の需要を生み出します。溶剤製品は、特定の塗装準備、洗浄、機器のメンテナンス、改修プロセスに必要となります。発展途上国におけるインフラ整備の拡大は、保護メンテナンスを必要とする設備基盤を増加させる一方、成熟市場では、建物や産業資産の老朽化に伴い、継続的な改修需要が発生します。したがって、政府投資は、建設活動、輸送インフラ、公共施設の改修などを通じて、下流の消費に影響を与える可能性があります。この影響は、プロジェクトで地域密着型の供給、信頼性の高いパッケージ、技術支援が頻繁に求められるため、地域流通業者にとって特に重要です。溶剤配合を最新の塗装システムや塗布方法に適合させるメーカーは、大規模な改修・メンテナンスプロジェクトにおいて予測可能な塗布結果を求める請負業者を支援しながら、顧客維持率を向上させることができます。
塗料用シンナー市場の将来動向
低排出溶剤配合への移行
今後の塗料シンナー市場の動向は、規制圧力、労働安全、そして低排出処方に対する顧客の嗜好をますます反映していくでしょう。メーカーは、蒸発効率、有害物質への曝露の低減、水性または高固形分塗料システムとの適合性を考慮して、溶剤ブレンドを最適化することが求められます。産業ユーザーは依然として要求の厳しい用途で強力な溶解性を必要とするため、代替は一律には行われません。むしろ、製品ポートフォリオはより細分化され、従来の溶剤は特殊な用途に維持され、性能を維持できる場合には代替ブレンドが導入されると考えられます。デジタル安全文書、より明確なラベル表示、および用途に応じた技術ガイダンスもますます重要になります。主要な産業市場全体で環境および職場の要件が厳しくなるにつれ、処方性能とコンプライアンスサポートを兼ね備えたサプライヤーは、プロの顧客を維持する上で有利な立場に立つでしょう。
用途に応じたブレンドと技術的差別化
溶剤サプライヤーは、顧客が多様なコーティング化学において予測可能な性能を求めるようになるにつれ、用途に応じた配合能力を高める傾向にある。単一の汎用シンナーに頼るのではなく、プロのユーザーは樹脂の種類、温度、湿度、塗布装置、乾燥要件に合わせた製品をますます求めるようになっている。これにより、技術サービスと配合ガイダンスに裏付けられたカスタマイズされたブレンドの機会が生まれる。メーカーは、デジタルツールを活用して製品選定、安全に関する情報伝達、在庫計画、トラブルシューティングを改善することもできる。地域生産と現地でのブレンドによりリードタイムを短縮できるだけでなく、サプライヤーは変化する顧客仕様にも対応できる。したがって、予測期間中、競争上の差別化は、特に再加工コストが大きな自動車補修や工業用コーティング環境において、技術性能、配合の柔軟性、品質の一貫性、およびアプリケーションサポートへとシフトしていくと考えられる。
塗料用シンナーの市場機会
新興製造業経済のための地域融合拠点
新興製造経済圏は、地域的な混合・流通施設にとって魅力的な投資機会を提供しています。インド、東南アジア、中東の一部の市場、ラテンアメリカの工業中心地では、製造業、自動車産業、建設業、設備保守業が拡大しています。地域密着型の混合により、輸送コストを削減し、供給の迅速性を向上させ、製造業者が顧客の仕様や規制要件に合わせて配合を調整できるようになります。投資家は、石油化学原料供給源、主要な工業集積地、物流インフラに近い施設を優先的に検討できます。塗料販売業者や自動車補修ネットワークとの提携により、大規模な小売インフラを必要とせずに市場へのアクセスを加速できます。塗料シンナー市場の予測における機会は、溶剤需要が国内の塗料生産、車両台数、産業資産基盤とともに成長している地域で最も強力です。地域ハブは、国際輸送の混乱や輸入溶剤の供給状況の急激な変化に対する耐性を高めることもできます。
低VOCおよび特殊溶剤のプレミアム製品ポートフォリオ開発
高品質溶剤ブレンドへの投資は、コモディティ価格競争を超越する機会を提供します。顧客は、溶解性、蒸発性、塗布性能、作業者の配慮、環境規制への準拠といった要素のバランスが取れた配合をますます求めるようになっています。メーカーは、自動車補修、産業メンテナンス、機械塗装、船舶用途、改修プロジェクト向けに差別化された製品を開発できます。特殊配合は、手直し作業の削減、予測可能な乾燥、高度なコーティングシステムとの適合性を重視するユーザーにとって、より高い利益率を確保できる可能性があります。研究開発プログラムは、プロの塗布者が求める性能を維持しながら、望ましくない排出物を削減する溶剤の組み合わせに焦点を当てるべきです。営業チームは、技術サービス、塗布テスト、デジタル配合ガイダンス、文書化された安全情報を通じて差別化を強化できます。この戦略は、規制変更によって技術的に最適化された代替品がますます有利になる市場において、顧客との関係を強化し、継続的な需要を生み出すことができます。
最近の動向
- 2025年3月:Sirca Paints India Limited — Sirca Paintsは、Wembley Paints & ChemicalsおよびIndo Wembley Paints Private Limitedから、Wembleyブランドの全事業を買収しました。買収対象となった製品群には、シンナー、壁用塗料、エナメル塗料、ニトロセルロース塗料、メラミン塗料、その他のコーティング剤が含まれており、木材用塗料および関連する溶剤系製品におけるSircaのプレゼンスを強化します。
- 2025年9月:JSWペイント社― インド競争委員会は、JSWペイント社によるアクゾノーベル・インディア社の株式最大75%の取得を承認した。この取引により、JSWペイント社の装飾用および工業用塗料事業基盤が拡大し、インドにおける確立された製品ポートフォリオと流通能力へのアクセスが向上する。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -