
Mercato dei diluyenti di pintura: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei diluenti per vernici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (metil etil chetone, acetone, trementina, toluene, altri); settore di utilizzo finale (edilizia e costruzioni, settore automobilistico e dei trasporti, attrezzature industriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027406
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
12,16 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,90 %
Tasso di crescita
Mercato di riferimento
147,37 miliardi di dollari USA
(2026-2034)
Il mercato dei diluenti per vernici valeva 12,16 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19,24 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,90% nel periodo 2026-2034. La domanda è sostenuta dal consumo di solventi nella preparazione di vernici, nella riverniciatura automobilistica, nella manutenzione industriale e nelle applicazioni edili. La formulazione dei prodotti è sempre più influenzata dalle prestazioni di evaporazione, dalla forza solvente, dalla compatibilità con le superfici, dalla sicurezza dei lavoratori e dai requisiti ambientali che regolano le emissioni di composti organici volatili.
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) di circa il 5,1-5,8% nel periodo 2026-2034, grazie al traino dei settori della verniciatura automobilistica, della manutenzione industriale e delle ristrutturazioni. Le prospettive di crescita del mercato dei diluenti per vernici sono inoltre influenzate da normative più stringenti in materia di gestione dei solventi, dalla sostituzione di sostanze chimiche soggette a restrizioni e dalla continua domanda di soluzioni efficaci per la pulizia e la regolazione della viscosità.
Analisi e approfondimenti sul mercato dei diluenti per vernici
- Nord America: Si prevede che il Nord America rappresenterà circa il 27-31% della quota di mercato dei diluenti per vernici nel 2025 e crescerà a un CAGR del 5,1-5,8% tra il 2026 e il 2034, grazie alla domanda di verniciatura automobilistica, manutenzione delle infrastrutture, rivestimenti industriali e ristrutturazioni.
- USA: Si stima che gli Stati Uniti rappresenteranno circa il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 5,0-5,7% fino al 2034, trainati dalle applicazioni automobilistiche e industriali.
- Europa: si stima che l'Europa deterrà una quota di mercato pari a circa il 22-26% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,6-5,3% tra il 2026 e il 2034. Germania, Italia, Francia, Regno Unito e Spagna rimangono mercati importanti grazie ai consolidati ecosistemi di vernici per il settore automobilistico, industriale e delle costruzioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato pari a circa il 32-36% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034. Cina, Giappone, India, Corea del Sud e Australia trarranno vantaggio dall'espansione dei settori manifatturiero, edile, dei trasporti e dei rivestimenti industriali.
- Segmento più ampio: si stima che il tipo di solvente rappresenterà una quota di mercato pari a circa il 58-63% nel 2025 e crescerà a un CAGR del 5,5-6,1% nel periodo 2026-2034, a testimonianza dell'ampia compatibilità delle formulazioni.
- Segmento ad alta crescita: si stima che il settore automobilistico e dei trasporti rappresenterà una quota di mercato pari a circa il 27-31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,1-6,8%, sostenuto dalle attività di riverniciatura e rivestimento dei componenti.
- Aziende chiave analizzate nel dettaglio: Akzo Nobel NV, 3M Company, PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Chugoku Marine Paints, Ltd., Axalta Coating Systems, LLC, Nippon Paint Holdings Co., Ltd., Jotun A/S, Kansai Paint Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Negli ultimi anni, le composizioni dei diluenti per vernici sono diventate sempre più orientate alle applicazioni specifiche, con una progettazione basata sulle caratteristiche di evaporazione, sulla capacità solvente, sulla compatibilità con i substrati e sui requisiti dei sistemi di verniciatura. Le miscele disponibili sul mercato sono ottimizzate per l'impiego nella verniciatura di autoveicoli, nelle attrezzature industriali e nelle finiture edili, riducendo al minimo l'emissione di sostanze indesiderate. L'offerta sul mercato è ancora legata alla disponibilità di materie prime petrolchimiche, alle condizioni economiche delle raffinerie, alla capacità produttiva chimica regionale, ai costi logistici e alle normative che incidono sulla selezione e sulla formulazione dei solventi.
La crescita futura dipenderà dall'industrializzazione nella regione Asia-Pacifico, dalla modernizzazione degli impianti in Nord America ed Europa e dagli investimenti nei paesi in via di sviluppo. Il rispetto delle normative sta spingendo i produttori a creare diluenti per vernici a basse emissioni e sistemi di gestione più efficienti, senza compromettere il potere pulente e la capacità di diluizione. Anche i consumatori industriali si stanno concentrando maggiormente sulla uniformità dei lotti, sulla documentazione, sullo stoccaggio sicuro e sulla compatibilità con vernici a base d'acqua e ad alto contenuto di solidi.
Ambito del rapporto sul mercato dei diluenti per vernici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,16 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,90% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei diluenti per vernici
Le tendenze di crescita del mercato dei diluenti per vernici dipendono dall'interazione tra produzione di rivestimenti, disponibilità di solventi, esigenze di rifinitura e manutenzione. La catena di approvvigionamento comprende aziende petrolchimiche e chimiche che forniscono acetone, metiletilchetone, toluene, trementina e altri solventi, e successivamente formulisti, distributori, produttori di vernici, aziende di prodotti per la rifinitura automobilistica e acquirenti industriali. A seconda della tecnologia utilizzata per il rivestimento e l'applicazione, la scelta del solvente implica anche aspetti tecnici.
I fattori che influenzano l'offerta di mercato sono determinati dall'andamento economico del petrolio greggio e del gas naturale, dall'utilizzo della capacità di raffinazione, dalla capacità operativa delle aziende chimiche, dalle opzioni di trasporto e dalla dipendenza dalle importazioni. Sono state sviluppate catene di approvvigionamento per solventi come acetone, toluene e metiletilchetone. La trementina offre un'ulteriore opzione come solvente di origine biologica. Di conseguenza, i produttori devono tenere in considerazione i prezzi delle materie prime, la purezza, le caratteristiche di evaporazione e le normative di sicurezza nello sviluppo di formulazioni di prodotto orientate alle specifiche applicazioni.
Il posizionamento competitivo include l'ampiezza della gamma di prodotti, la rete di distribuzione, l'assistenza tecnica, la capacità di formulazione e l'accesso ai clienti a valle del settore delle vernici. Nel mercato dei diluenti per vernici, si afferma che i grandi produttori di vernici beneficiano dell'integrazione delle formulazioni, mentre gli operatori specializzati si differenziano per la capacità di miscelazione personalizzata, la disponibilità regionale, la versatilità del packaging e l'assistenza all'applicazione. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company e Nippon Paint Holdings Co., Ltd. vantano ampie connessioni nei settori delle vernici per l'edilizia, l'industria e i trasporti.
Gli investimenti nel mercato dei diluenti per vernici si concentrano sempre più sulla gestione del portafoglio, sulla produzione regionale, sulla chimica sostenibile e sui rivestimenti a maggior valore aggiunto. BASF SE, Axalta Coating Systems, LLC, Chugoku Marine Paints, Ltd., Jotun A/S e Kansai Paint Co., Ltd. sono attive in applicazioni di rivestimento specializzate in cui i solventi rimangono rilevanti. 3M Company aggiunge al suo portafoglio applicazioni industriali e di manutenzione. Il vantaggio competitivo, quindi, è maggiormente legato a formulazioni, normative, servizi tecnici e prestazioni del prodotto, piuttosto che ai solventi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei diluenti per vernici: approfondimenti strategici
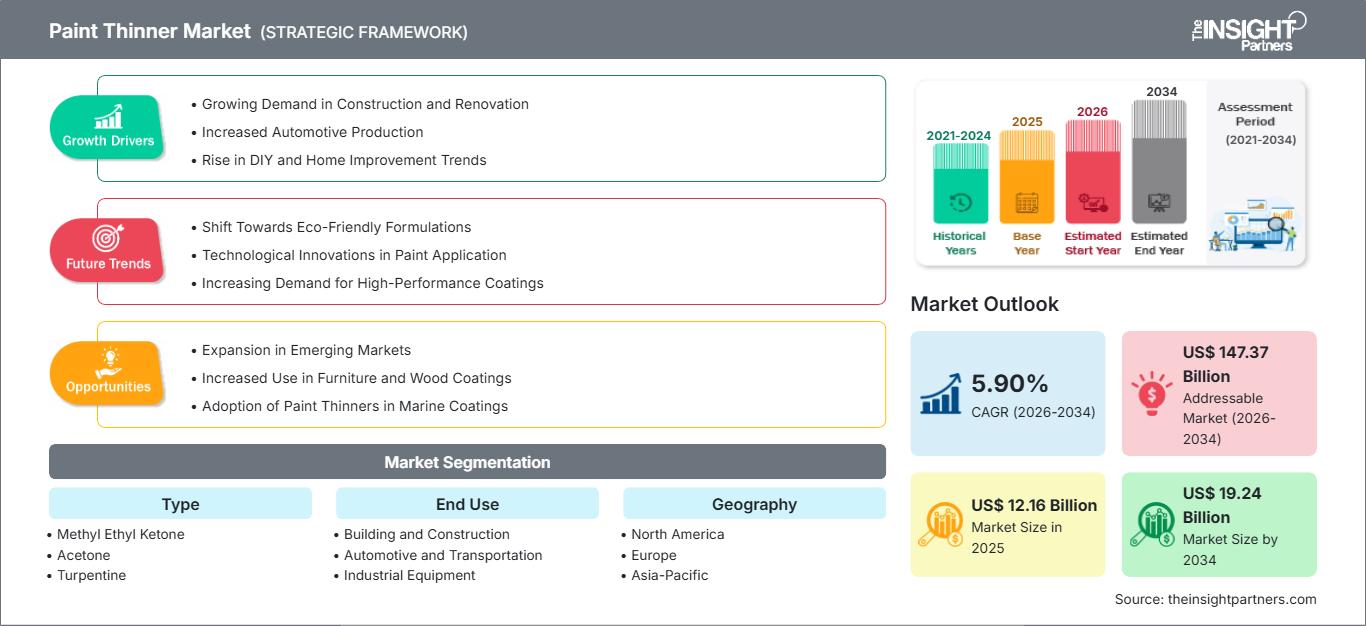
Approfondimenti regionali
Mercato nordamericano dei diluenti per vernici
Si stima che il Nord America deterrà una quota di mercato del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1-5,8% fino al 2034. Esistono reti ben sviluppate di aziende di verniciatura per automobili, manutenzione di attrezzature industriali, ristrutturazioni edili e fornitori di vernici. La domanda è principalmente concentrata negli Stati Uniti, ma il Canada rifornisce la regione attraverso le sue infrastrutture, la produzione e i processi di ristrutturazione edilizia. La scelta dei solventi dipende dai requisiti professionali, dalle esigenze di gestione dei VOC (composti organici volatili) e dalle prestazioni di applicazione del solvente da parte dei clienti.
La filiera locale prevede la produzione di alcuni prodotti chimici nella regione, nonché l'importazione di solventi e formulazioni chimiche specifici. I consumatori industriali apprezzano tempi di asciugatura prevedibili, efficienza, buona compatibilità con i rivestimenti e ampia disponibilità di solventi. Le carrozzerie automobilistiche rappresentano una fonte costante di domanda, mentre le ristrutturazioni edili ne generano di periodiche. L'attenzione degli enti regolatori nei confronti dei solventi crea un'opportunità di sostituzione e di gestione più efficiente, favorendo così solventi e formulazioni a basse emissioni. I canali di distribuzione rimangono comunque necessari, poiché gli utilizzatori tendono ad acquistare solventi dai fornitori di vernici, piuttosto che dai produttori di prodotti chimici.
Mercato statunitense dei diluenti per vernici
Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano dei diluenti per vernici nel 2025 e si prevede che cresceranno a un CAGR del 5,0-5,7% nel periodo 2026-2034. La rifinitura, la manutenzione, la riparazione e il restauro sono le principali fonti di consumo continuo. Il Paese possiede le capacità logistiche necessarie per fornire soluzioni sia generiche che specializzate e vanta una solida rete di clienti professionisti, il che facilita la distribuzione dei prodotti da parte dei produttori. Aziende come 3M Company, PPG Industries, Inc. e The Sherwin-Williams Company, insieme ad altri produttori di vernici, intrattengono rapporti commerciali di lunga data con i propri clienti industriali e del settore automobilistico.
L'applicazione di rivestimenti richiede un controllo sempre maggiore sull'evaporazione, un trattamento superficiale adeguato, la compatibilità con primer e finiture, e una maggiore sicurezza. Inoltre, vi è una pressione legislativa relativa alla selezione di solventi appropriati. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha regolamentato l'uso del cloruro di metilene nella rimozione di vernici e rivestimenti per uso domestico e ha introdotto normative per il suo utilizzo industriale e commerciale, incoraggiando la sostituzione con altri prodotti chimici. In tale contesto, i fornitori con una documentazione comprovata e alternative sicure otterranno un vantaggio competitivo.
Mercato europeo dei diluenti per vernici
Si stima che l'Europa rappresenterà una quota di mercato del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,3% fino al 2034. La Germania è il paese dominante grazie alla produzione automobilistica, alla produzione di attrezzature industriali, macchinari e applicazioni di verniciatura. Il Regno Unito continua a generare domanda per la manutenzione e le ristrutturazioni, mentre Francia, Italia e Spagna sono coinvolte nei settori automobilistico, dell'arredamento, dell'edilizia, della nautica e delle applicazioni industriali. I consumatori europei sono diventati più interessati al controllo dei VOC (composti organici volatili), alla sicurezza dei lavoratori e alle formulazioni efficienti.
Il settore industriale tedesco garantisce una domanda stabile di solventi legata a macchinari, verniciatura automobilistica e rivestimenti. I settori italiano dell'arredamento e della produzione industriale contribuiscono a creare una domanda specifica di solventi, mentre la Francia include la domanda del settore automobilistico, edile e industriale. La Spagna beneficia delle ristrutturazioni edili, dei servizi automobilistici e della produzione manifatturiera. Le normative europee incentivano i fornitori a sviluppare formulazioni che riducano l'esposizione a sostanze pericolose senza compromettere la qualità del rivestimento. Di conseguenza, le aziende devono competere offrendo opzioni a basse emissioni, documentazione delle formulazioni, miscelazione dei solventi e compatibilità con rivestimenti a base d'acqua e ad alto contenuto di solidi.
Mercato dei diluenti per vernici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 32-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,2-7,0% fino al 2034. La Cina rimane il mercato più grande, seguita da Giappone, Corea del Sud, India e Australia. I solventi trovano ampia applicazione in diversi settori, tra cui la produzione, l'industria automobilistica, le costruzioni, la cantieristica navale, la meccanica e lo sviluppo infrastrutturale. Anche l'India sta beneficiando dell'espansione degli impianti di produzione e del settore dei rivestimenti. Sempre più produttori in questa regione si concentrano sull'affidabilità, l'uniformità delle formule e l'economicità dei propri solventi.
Cina e Corea del Sud beneficiano della loro vasta industria petrolchimica, mentre il Giappone contribuisce con tecnologie avanzate per i rivestimenti. L'industrializzazione dell'India e gli investimenti nelle infrastrutture aumentano ulteriormente il potenziale di domanda. Le politiche di promozione della produzione manifatturiera e lo sviluppo urbano, insieme allo sviluppo delle infrastrutture di trasporto, favoriscono l'utilizzo a valle. Il contributo dell'Australia risiede nelle applicazioni per attrezzature minerarie, costruzioni e manutenzione.
Mercato dei diluenti per vernici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,8% e il 5,6% fino al 2034. L'Arabia Saudita rappresenta un mercato leader grazie alla diversificazione industriale, agli investimenti in infrastrutture, ai progetti energetici e alle esigenze di rivestimenti legate all'edilizia e alla manutenzione delle attrezzature. Gli Emirati Arabi Uniti contribuiscono attraverso l'edilizia commerciale, i trasporti, le applicazioni marittime e le attività di ristrutturazione.
Il mercato sudafricano è cruciale per gli utenti finali dei settori automobilistico, minerario, delle attrezzature industriali e delle costruzioni, mentre la regione ReMEA (Resto del Medio Oriente e dell'Africa) avrà una domanda di prodotti che dipenderà dallo sviluppo delle infrastrutture e dall'industrializzazione. La disponibilità di collegamenti energetici e petrolchimici offre un vantaggio per le materie prime, ma la logistica rimane un fattore critico in molti paesi africani. I produttori con capacità di magazzinaggio regionali e servizi di supporto, unitamente a imballaggi flessibili, saranno in grado di soddisfare la clientela frammentata. Gli investimenti in costruzioni e infrastrutture offrono opportunità ricorrenti nella regione.
Analisi di segmentazione
Tipo
La segmentazione per tipologia è determinata dalla polarità del solvente, dal comportamento di evaporazione, dalla forza solvente, dalla compatibilità con i rivestimenti e dai requisiti di utilizzo finale. Si prevede che il segmento crescerà a un CAGR del 5,5-6,1% nel periodo 2026-2034. I formulisti selezionano sempre più spesso singoli solventi o miscele in base alla chimica del rivestimento, alla velocità di applicazione, alle condizioni della superficie, alle esigenze degli operatori e ai vincoli ambientali.
- Metil etil chetone: Il metil etil chetone offre un'elevata capacità solvente e un'evaporazione relativamente rapida, risultando ideale per formulazioni industriali, applicazioni di pulizia e sistemi di rivestimento che richiedono un rilascio efficiente del solvente e un'efficace dissoluzione della resina.
- Acetone: L'acetone è apprezzato per la sua elevata volatilità, l'ampia disponibilità e il forte potere solvente. La sua rapida evaporazione lo rende utile per la pulizia, la preparazione delle superfici e le formulazioni in cui è vantaggioso un rapido rilascio del solvente.
- Trementina: La trementina rimane un ingrediente importante in alcune vernici a base di solventi e in applicazioni speciali grazie alla sua tradizionale compatibilità con determinate resine e al suo posizionamento differenziato come materia prima rinnovabile rispetto ai solventi petrolchimici.
- Toluene: Il toluene offre un'elevata capacità solvente per numerosi sistemi di resine e rimane un elemento importante nelle applicazioni di rivestimento industriale. La sua consolidata infrastruttura di approvvigionamento garantisce uniformità di formulazione e ampia disponibilità commerciale.
Uso finale
Si prevede che la domanda di prodotti per l'utilizzo finale crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. Il consumo dipende dai volumi di applicazione dei rivestimenti, dai cicli di manutenzione, dalla riverniciatura dei veicoli, dall'attività edilizia e dalla produzione industriale. Il settore automobilistico e dei trasporti rappresenta un'area di crescita particolarmente importante, poiché la riverniciatura richiede un controllo preciso delle prestazioni dei solventi in tutte le fasi del processo di rivestimento.
- Edilizia e costruzioni: le applicazioni nel settore edile e delle costruzioni utilizzano formulazioni più fluide per la preparazione di rivestimenti, la pulizia delle attrezzature, la ristrutturazione e la manutenzione. La domanda segue l'andamento delle attività residenziali, commerciali, infrastrutturali e di ristrutturazione sia nelle economie sviluppate che in quelle emergenti.
- Settore automobilistico e dei trasporti: le applicazioni nel settore automobilistico e dei trasporti richiedono solventi dalle prestazioni affidabili per la riverniciatura, la pulizia, la preparazione delle superfici e la regolazione dei rivestimenti. Le carrozzerie professionali e gli impianti di produzione apprezzano la costanza nel comportamento di asciugatura e la compatibilità con i sistemi di verniciatura.
- Attrezzature industriali: Le applicazioni delle attrezzature industriali includono la manutenzione dei macchinari, la preparazione dei rivestimenti, la pulizia e il ricondizionamento. La domanda è sostenuta dall'attività manifatturiera, dai programmi di manutenzione degli asset, dai rivestimenti protettivi e dalla necessità di ridurre al minimo i tempi di fermo delle apparecchiature.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Edilizia e costruzioni |
Alto |
Cicli di ristrutturazione |
Maturo |
|
Settore automobilistico e dei trasporti |
Alto |
Domanda di rifinitura |
Scalatura |
|
Attrezzature industriali |
Mezzo |
Manutenzione patrimoniale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei diluenti per vernici
Espansione dei servizi di verniciatura e manutenzione automobilistica.
La verniciatura automobilistica rappresenta ancora un'importante fonte di consumo, poiché i riparatori di auto necessitano di solventi per la pulizia, la preparazione delle superfici, la regolazione della viscosità e la manutenzione degli utensili. L'aumento del numero di veicoli, delle riparazioni, della manutenzione delle flotte e del restauro di veicoli usati incrementa la frequenza del consumo di solventi. Anche le carrozzerie commerciali trarranno vantaggio da proprietà di evaporazione prevedibili, poiché proprietà dei solventi non uniformi possono avere un impatto negativo sulla qualità della finitura del rivestimento, sul processo di polimerizzazione, sull'adesione e sul rapporto di rilavorazione. Nei paesi in via di sviluppo, l'espansione del parco veicoli comporta anche maggiori esigenze di manutenzione, poiché i veicoli più vecchi vengono utilizzati per periodi di tempo più lunghi. L'effetto si ripercuoterà su tutti i soggetti coinvolti: distributori, fornitori di vernici e produttori di solventi, poiché il sistema di verniciatura utilizza una serie di prodotti compatibili.
Manutenzione industriale e consumo di rivestimenti protettivi
La necessità di riverniciare le attrezzature, pulire, sgrassare e preparare le superfici è costante; di conseguenza, la domanda di solventi sarà continua. La manutenzione delle attrezzature viene effettuata da aziende manifatturiere, produttori di macchinari, magazzini, centrali elettriche, gestori di infrastrutture marittime e di altre realtà, utilizzando metodi di manutenzione programmata e correttiva. Con l'aumento del valore dei beni industriali e dei costi di fermo macchina, crescerà l'importanza della preparazione e della pulizia dei rivestimenti. I diluenti per vernici saranno utili in queste operazioni grazie alla loro capacità di migliorare le proprietà dei rivestimenti e di pulire utensili e superfici. I prodotti a base di solventi avranno la massima efficacia nei punti in cui vengono applicati rivestimenti protettivi per controllare la corrosione e prolungare la durata dei beni. Ciò creerà opportunità per i fornitori di prodotti standardizzati e di prodotti personalizzati, adattati a specifici ambienti industriali.
Ristrutturazione edilizia e investimenti infrastrutturali
I progetti di ristrutturazione e infrastrutturali generano una domanda di vernici utilizzate su edifici, ponti, strutture industriali, infrastrutture di trasporto e immobili commerciali. I prodotti a base di solventi sono necessari per la preparazione delle vernici, la pulizia, la manutenzione delle attrezzature e i processi di ristrutturazione. L'espansione delle infrastrutture nelle economie in via di sviluppo aumenta la base installata che richiede manutenzione protettiva, mentre i mercati maturi generano una domanda ricorrente di ristrutturazione a causa dell'invecchiamento di edifici e beni industriali. Gli investimenti pubblici possono quindi influenzare i consumi a valle attraverso l'attività edilizia, le infrastrutture di trasporto e l'ammodernamento delle strutture pubbliche. L'effetto è particolarmente rilevante per i distributori regionali, poiché i progetti spesso richiedono disponibilità locale, imballaggi affidabili e assistenza tecnica. I produttori che allineano le formulazioni dei solventi ai moderni sistemi di verniciatura e alle pratiche di applicazione possono migliorare la fidelizzazione dei clienti, supportando al contempo gli appaltatori che cercano risultati di applicazione prevedibili in grandi progetti di ristrutturazione e manutenzione.
Tendenze future del mercato dei diluenti per vernici
Passaggio a formulazioni di solventi a basse emissioni
Le tendenze future del mercato dei diluenti per vernici rifletteranno sempre più la pressione normativa, la sicurezza sul lavoro e la preferenza dei clienti per formulazioni a basse emissioni. I produttori dovrebbero ottimizzare le miscele di solventi in base all'efficienza di evaporazione, alla riduzione dell'esposizione a sostanze pericolose e alla compatibilità con sistemi di verniciatura a base d'acqua o ad alto contenuto di solidi. La sostituzione non avverrà in modo uniforme, poiché gli utenti industriali richiedono ancora un'elevata capacità solvente per applicazioni impegnative. Al contrario, è probabile che i portafogli di prodotti diventino più segmentati, con i solventi convenzionali mantenuti per usi specializzati e miscele alternative introdotte laddove le prestazioni possano essere mantenute. Anche la documentazione digitale sulla sicurezza, un'etichettatura più chiara e una guida tecnica specifica per l'applicazione acquisiranno maggiore importanza. I fornitori che combinano le prestazioni delle formulazioni con il supporto alla conformità dovrebbero essere in una posizione migliore per fidelizzare i clienti professionali, man mano che i requisiti ambientali e sul luogo di lavoro diventano più stringenti nei principali mercati industriali.
Miscelazione specifica per applicazioni e differenziazione tecnica
È probabile che i fornitori di solventi aumentino le loro capacità di formulazione specifiche per le applicazioni, poiché i clienti ricercano prestazioni prevedibili su diverse tipologie di vernici. Invece di affidarsi a un unico diluente universale, gli utenti professionali richiedono sempre più prodotti specifici per tipo di resina, temperatura, umidità, attrezzature di applicazione e requisiti di essiccazione. Ciò crea opportunità per miscele personalizzate supportate da assistenza tecnica e consulenza sulla formulazione. I produttori potrebbero inoltre utilizzare strumenti digitali per migliorare la selezione dei prodotti, la comunicazione in materia di sicurezza, la pianificazione delle scorte e la risoluzione dei problemi. La produzione regionale e la miscelazione localizzata possono ridurre i tempi di consegna, consentendo al contempo ai fornitori di rispondere alle mutevoli specifiche dei clienti. Nel periodo di previsione, la differenziazione competitiva dovrebbe quindi spostarsi verso le prestazioni tecniche, la flessibilità di formulazione, la coerenza qualitativa e il supporto applicativo, in particolare negli ambienti di verniciatura automobilistica e di rivestimento industriale, dove i costi di rilavorazione sono significativi.
Opportunità di mercato per i diluenti per vernici
Centri regionali di integrazione per le economie manifatturiere emergenti
Le economie emergenti nel settore manifatturiero offrono un'interessante opportunità di investimento per impianti regionali di miscelazione e distribuzione. India, Sud-est asiatico, alcuni mercati del Medio Oriente e centri industriali latinoamericani stanno espandendo le attività manifatturiere, automobilistiche, edili e di manutenzione delle attrezzature. La miscelazione localizzata può ridurre i costi di trasporto, migliorare la reattività dell'offerta e consentire ai produttori di adattare le formulazioni alle specifiche dei clienti e ai requisiti normativi. Gli investitori possono dare priorità agli impianti situati vicino a fonti di materie prime petrolchimiche, ai principali distretti industriali e alle infrastrutture logistiche. Le partnership con i distributori di vernici e le reti di verniciatura automobilistica possono accelerare l'accesso al mercato senza richiedere un'estesa infrastruttura di vendita al dettaglio. Le previsioni di mercato per i diluenti per vernici indicano che l'opportunità è maggiore laddove la domanda di solventi è in crescita, parallelamente alla produzione nazionale di vernici, al parco veicoli e al patrimonio industriale. Gli hub regionali possono inoltre offrire una maggiore resilienza contro le interruzioni delle spedizioni internazionali e le improvvise variazioni nella disponibilità di solventi importati.
Sviluppo di un portafoglio di solventi premium a basso contenuto di VOC e solventi speciali
Investire in miscele di solventi di alta qualità offre l'opportunità di andare oltre la semplice concorrenza sui prezzi delle materie prime. I clienti richiedono sempre più spesso formulazioni che bilancino potere solvente, evaporazione, prestazioni applicative, esigenze dei lavoratori e conformità ambientale. I produttori possono sviluppare prodotti differenziati per la verniciatura automobilistica, la manutenzione industriale, la verniciatura di macchinari, le applicazioni nautiche e i progetti di ristrutturazione. Le formulazioni speciali possono garantire margini più elevati laddove gli utenti apprezzano la riduzione delle rilavorazioni, l'asciugatura prevedibile e la compatibilità con sistemi di verniciatura avanzati. I programmi di ricerca dovrebbero concentrarsi su combinazioni di solventi che riducano le emissioni indesiderate, mantenendo al contempo le prestazioni richieste dagli applicatori professionali. I team commerciali possono rafforzare la differenziazione attraverso l'assistenza tecnica, i test applicativi, la guida digitale alla formulazione e la documentazione sulla sicurezza. Questa strategia può consolidare le relazioni con i clienti e creare una domanda ricorrente nei mercati in cui i cambiamenti normativi favoriscono progressivamente le alternative tecnicamente ottimizzate.
Sviluppi recenti
- Marzo 2025: Sirca Paints India Limited — Sirca Paints ha acquisito l'intera attività a marchio Wembley da Wembley Paints & Chemicals e Indo Wembley Paints Private Limited. Il portafoglio acquisito comprende diluenti, pitture murali, smalti, nitrocellulosa, melammina e altri rivestimenti, rafforzando la presenza di Sirca nel settore dei rivestimenti per legno e dei relativi prodotti a base solvente.
- Settembre 2025: JSW Paints Limited — La Commissione per la Concorrenza dell'India ha approvato l'acquisizione da parte di JSW Paints di una quota fino al 75% di Akzo Nobel India Limited. L'operazione amplia la piattaforma di vernici decorative e industriali di JSW Paints e garantisce un maggiore accesso a portafogli di prodotti consolidati e a capacità distributive in India.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -