
Marché des diluants pour peinture : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des diluants à peinture : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (méthyléthylcétone, acétone, térébenthine, toluène, autres) ; secteur d'utilisation finale (bâtiment et construction, automobile et transport, équipements industriels, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027406
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


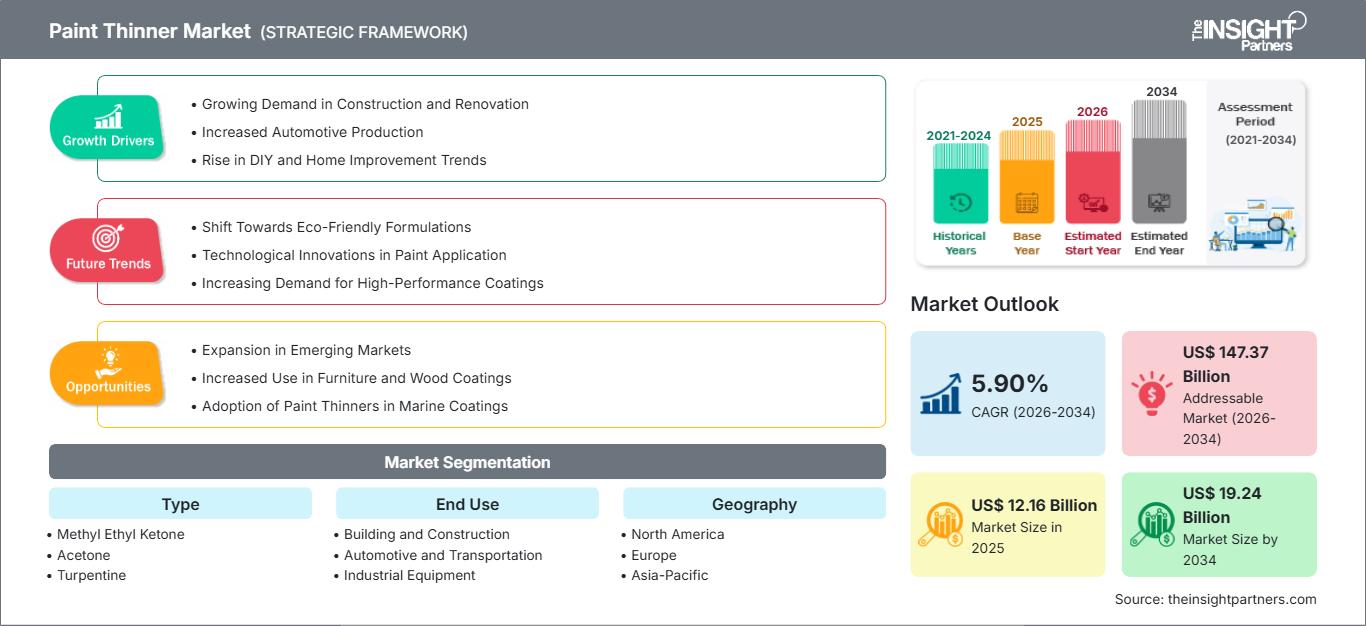
Taille du marché en 2025
12,16 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
19,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,90 %
taux de croissance
Marché adressable
147,37 milliards de dollars américains
(2026-2034)
Le marché des diluants pour peinture représentait 12,16 milliards de dollars américains en 2025 et devrait atteindre 19,24 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,90 % sur la période 2026-2034. La demande est soutenue par la consommation de solvants pour la préparation des revêtements, la réparation automobile, la maintenance industrielle et le secteur de la construction. La formulation des produits est de plus en plus influencée par les performances d'évaporation, le pouvoir solvant, la compatibilité avec les surfaces, la sécurité des travailleurs et les exigences environnementales relatives aux émissions de composés organiques volatils (COV).
Le marché nord-américain devrait connaître une croissance annuelle composée d'environ 5,1 % à 5,8 % entre 2026 et 2034, soutenue par la réparation automobile, la maintenance industrielle et les activités de rénovation. Les perspectives de ce marché sont également influencées par des pratiques de gestion des solvants plus rigoureuses, le remplacement de produits chimiques réglementés et une demande soutenue pour des solutions de nettoyage et d'ajustement de la viscosité performantes.
Analyse et perspectives du marché des diluants à peinture
- Amérique du Nord : L'Amérique du Nord devrait représenter environ 27 à 31 % des parts de marché des diluants à peinture en 2025 et connaître une croissance annuelle composée de 5,1 à 5,8 % entre 2026 et 2034, soutenue par la demande en matière de réparation automobile, d'entretien des infrastructures, de revêtements industriels et de rénovation.
- États-Unis : On estime que les États-Unis représenteront environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu’en 2034, tirée par les applications automobiles et industrielles.
- Europe : On estime que l'Europe détiendra une part de marché d'environ 22 à 26 % en 2025 et connaîtra une croissance annuelle composée de 4,6 à 5,3 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne demeurent des marchés importants grâce à leurs écosystèmes bien établis dans les secteurs des revêtements automobiles, industriels et de la construction.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter environ 32 à 36 % du marché en 2025 et enregistrer un TCAC de 6,2 à 7,0 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie bénéficieront de la croissance des besoins en matière de fabrication, de construction, de transport et de revêtements industriels.
- Segment le plus important : le type de solvant devrait représenter environ 58 à 63 % des parts de marché en 2025 et croître à un TCAC de 5,5 à 6,1 % entre 2026 et 2034, reflétant une large compatibilité de formulation.
- Segment à forte croissance : Le secteur automobile et des transports devrait représenter environ 27 à 31 % du marché en 2025 et croître à un TCAC de 6,1 à 6,8 %, soutenu par les activités de remise en état et de revêtement des composants.
- Principales entreprises analysées en détail : Akzo Nobel NV, 3M Company, PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Chugoku Marine Paints, Ltd., Axalta Coating Systems, LLC, Nippon Paint Holdings Co., Ltd., Jotun A/S, Kansai Paint Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ces dernières années, les diluants pour peinture ont vu leur composition se spécialiser davantage dans des applications spécifiques. Leur conception repose sur les caractéristiques d'évaporation, la solubilité, la compatibilité avec le substrat et les exigences du système de revêtement. Les mélanges disponibles sur le marché sont optimisés pour la réparation automobile, les équipements industriels et les finitions de bâtiments, tout en minimisant les émissions de substances indésirables. L'offre reste tributaire de la disponibilité des matières premières pétrochimiques, de la conjoncture économique des raffineries, des capacités chimiques régionales, des coûts logistiques et de la réglementation relative au choix des solvants et à la formulation.
La croissance future dépendra de l'industrialisation en Asie-Pacifique, de la rénovation en Amérique du Nord et en Europe, et des investissements dans les pays en développement. La conformité réglementaire incite les fabricants à créer des diluants à peinture à faibles émissions et des systèmes de manutention améliorés, sans compromettre le pouvoir nettoyant ni les capacités de dilution. Les consommateurs industriels accordent également une importance accrue à la constance des lots, à la documentation, au stockage sécurisé et à la compatibilité avec les revêtements à base d'eau et à haute teneur en solides.
Portée du rapport sur le marché des diluants à peinture
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,16 milliards de dollars américains |
| Taille du marché d'ici 2034 | 19,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des diluants à peinture
Les tendances de croissance du marché des diluants pour peintures dépendent de l'interaction entre la production de revêtements, la disponibilité des solvants, les besoins en matière de finition et d'entretien. La chaîne d'approvisionnement comprend des entreprises pétrochimiques et chimiques fournissant de l'acétone, de la méthyléthylcétone, du toluène, de la térébenthine et d'autres solvants, puis des formulateurs, des distributeurs, des fabricants de peinture, des fournisseurs de produits de finition automobile et des acheteurs industriels. Le choix du solvant dépend également de la technologie utilisée pour le revêtement et son application, et prend en compte des aspects techniques.
L'offre du marché est déterminée par le coût du pétrole brut et du gaz naturel, le taux d'utilisation des capacités de raffinage, les capacités de production des entreprises chimiques, les moyens de transport et la dépendance aux importations. Des filières d'approvisionnement en solvants ont été mises en place pour l'acétone, le toluène et la méthyléthylcétone. La térébenthine offre une alternative sous forme de solvant biosourcé. Par conséquent, les producteurs doivent tenir compte du prix des matières premières, de leur pureté, de leurs caractéristiques d'évaporation et des réglementations en matière de sécurité lors de l'élaboration de formulations de produits adaptées à des applications spécifiques.
Le positionnement concurrentiel repose sur l'étendue de la gamme de produits, le réseau de distribution, le service technique, les compétences en formulation et l'accès aux clients en aval du secteur des revêtements. Sur le marché des diluants pour peintures, il est établi que les grands fabricants de revêtements tirent profit de l'intégration des formulations, tandis que les acteurs spécialisés se distinguent par leur capacité à réaliser des mélanges sur mesure, leur disponibilité régionale, la polyvalence de leurs conditionnements et leur assistance à l'application. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company et Nippon Paint Holdings Co., Ltd. bénéficient d'un vaste réseau dans les secteurs des revêtements architecturaux, industriels et de transport.
Les investissements sur le marché des diluants pour peintures se concentrent davantage sur la gestion de portefeuille, la production régionale, la chimie durable et les revêtements à plus forte valeur ajoutée. BASF SE, Axalta Coating Systems, LLC, Chugoku Marine Paints, Ltd., Jotun A/S et Kansai Paint Co., Ltd. sont présents dans des applications de revêtements spécialisés où les solvants restent pertinents. 3M Company y ajoute les applications industrielles et de maintenance. L'avantage concurrentiel repose donc davantage sur les formulations, la réglementation, les services techniques et la performance des produits que sur les solvants eux-mêmes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des diluants à peinture : Perspectives stratégiques
Perspectives régionales
Marché des diluants à peinture en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée (TCAC) de 5,1 à 5,8 % jusqu'en 2034. On y trouve des réseaux bien développés de fournisseurs de services de réparation automobile, d'entretien d'équipements industriels, de rénovation de bâtiments et de revêtements. La demande est principalement concentrée aux États-Unis, mais le Canada contribue à l'approvisionnement de la région grâce à ses infrastructures, son secteur manufacturier et ses activités de rénovation de bâtiments. Le choix des solvants dépend des exigences professionnelles, des impératifs de gestion des COV et des performances d'application par les clients.
La chaîne d'approvisionnement locale comprend la production de certains produits chimiques dans la région, ainsi que l'importation de solvants et de formulations chimiques spécifiques. Les industriels privilégient un temps de séchage prévisible, l'efficacité, une bonne compatibilité avec les revêtements et une disponibilité aisée des solvants. Les ateliers de carrosserie automobile constituent une source de demande constante, tandis que les rénovations de bâtiments génèrent des demandes ponctuelles. L'attention portée par les autorités réglementaires aux solvants offre une opportunité de remplacement et d'amélioration de leur manipulation, favorisant ainsi les solvants et les formulations de solvants à faibles émissions. Les circuits de distribution restent indispensables, car les utilisateurs ont tendance à s'approvisionner en solvants auprès des fournisseurs de revêtements plutôt qu'auprès des fabricants de produits chimiques.
Marché américain des diluants à peinture
Les États-Unis représentent environ 78 à 82 % du marché nord-américain des diluants à peinture en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,7 % entre 2026 et 2034. La rénovation, l'entretien, la réparation et la restauration constituent les principaux moteurs de cette consommation. Le marché américain dispose des capacités logistiques nécessaires pour proposer des solutions génériques et spécialisées et bénéficie d'un solide réseau de professionnels, ce qui facilite la distribution des produits par les fabricants. 3M, PPG Industries et Sherwin-Williams, ainsi que d'autres fabricants de revêtements, entretiennent des relations commerciales de longue date avec leurs clients des secteurs industriel et automobile.
L'application de revêtements exige une maîtrise accrue de l'évaporation, un traitement de surface adéquat, la compatibilité avec les primaires et les couches de finition, ainsi qu'une sécurité renforcée. Par ailleurs, la législation impose des contraintes quant au choix des solvants appropriés. L'Agence américaine de protection de l'environnement (EPA) réglemente l'utilisation du chlorure de méthylène pour le décapage des peintures et revêtements grand public et a également renforcé la réglementation relative à son usage industriel et commercial, encourageant ainsi son remplacement par d'autres produits chimiques. Dans ce contexte, les fournisseurs disposant d'une documentation éprouvée et proposant des alternatives sûres bénéficieront d'un avantage concurrentiel.
Marché européen des diluants à peinture
On estime que l'Europe représentera entre 22 et 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,3 % jusqu'en 2034. L'Allemagne domine ce marché grâce à la fabrication automobile, la production d'équipements industriels, les machines et les applications de revêtements. Le Royaume-Uni continue de soutenir la demande en matière d'entretien et de rénovation, tandis que la France, l'Italie et l'Espagne sont présentes sur le marché grâce aux secteurs de l'automobile, de l'ameublement, de la construction, du nautisme et de l'industrie. Les consommateurs européens sont de plus en plus attentifs à la maîtrise des COV, à la sécurité des travailleurs et à l'efficacité des formulations.
Le secteur industriel allemand assure une demande stable de solvants liés aux machines, à la réparation automobile et aux revêtements. En Italie, les secteurs du meuble et de la production industrielle contribuent à une demande spécifique de solvants, tandis qu'en France, la demande provient des secteurs automobile, de la construction et industriel. L'Espagne bénéficie des rénovations de bâtiments, des services automobiles et de la production manufacturière. La réglementation européenne incite les fournisseurs à développer des formulations permettant de réduire l'exposition aux substances dangereuses sans altérer le revêtement. De ce fait, les entreprises doivent proposer des options à faibles émissions, une documentation complète sur les formulations, le mélange de solvants et la compatibilité avec les revêtements à base d'eau et à haute teneur en solides.
Marché des diluants à peinture en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 32 et 36 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 6,2 à 7,0 % jusqu'en 2034. La Chine demeure le premier marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les solvants sont largement utilisés dans les secteurs de la fabrication, de l'automobile, du bâtiment, de la construction navale, de la mécanique et des infrastructures. L'Inde bénéficie également de l'expansion de ses installations de production et de ses revêtements. De plus en plus de producteurs de cette région privilégient la fiabilité, l'homogénéité de la formule et le coût de leurs solvants.
La Chine et la Corée du Sud bénéficient de leur importante industrie pétrochimique, tandis que le Japon contribue grâce à ses technologies de revêtements de pointe. L'industrialisation et les investissements de l'Inde dans les infrastructures renforcent le potentiel de la demande. Les politiques de promotion de la production manufacturière, le développement urbain et les infrastructures de transport favorisent l'utilisation en aval. L'Australie contribue quant à elle dans les domaines des équipements miniers, de la construction et de la maintenance.
Marché des diluants à peinture au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée d'environ 4,8 % à 5,6 % jusqu'en 2034. L'Arabie saoudite représente un marché de premier plan grâce à la diversification industrielle, aux investissements dans les infrastructures, aux projets énergétiques et aux besoins en revêtements liés à la construction et à la maintenance des équipements. Les Émirats arabes unis contribuent également à cette croissance par le biais de la construction commerciale, des transports, des applications maritimes et des activités de rénovation.
Le marché sud-africain est crucial pour les utilisateurs finaux des secteurs de l'automobile, des mines, des équipements industriels et de la construction, tandis que la région Moyen-Orient, Afrique et Afrique (RoMEA) connaîtra une demande de produits qui dépendra du développement des infrastructures et de l'industrialisation. La disponibilité des ressources énergétiques et pétrochimiques constitue un atout pour l'approvisionnement en matières premières, mais la logistique demeure un facteur important dans de nombreux pays africains. Les fabricants disposant d'entrepôts régionaux, de services d'assistance et d'emballages flexibles pourront répondre aux besoins d'une clientèle fragmentée. Les investissements dans la construction et les infrastructures offrent des opportunités récurrentes dans la région.
Analyse de segmentation
Taper
La segmentation par type de solvant est déterminée par sa polarité, son comportement à l'évaporation, son pouvoir solvant, sa compatibilité avec les revêtements et les exigences d'utilisation finale. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 6,1 % entre 2026 et 2034. Les formulateurs choisissent de plus en plus des solvants individuels ou des mélanges en fonction de la chimie du revêtement, de la vitesse d'application, de l'état de surface, des exigences des opérateurs et des contraintes environnementales.
- Méthyléthylcétone : La méthyléthylcétone offre un fort pouvoir solvant et une évaporation relativement rapide, ce qui la rend idéale pour les formulations industrielles, les applications de nettoyage et les systèmes de revêtement nécessitant une libération efficace du solvant et une dissolution efficace de la résine.
- Acétone : L’acétone est appréciée pour sa forte volatilité, sa grande disponibilité et son pouvoir solvant élevé. Son évaporation rapide la rend utile pour le nettoyage, la préparation de surfaces et les formulations nécessitant une libération rapide du solvant.
- Térébenthine : La térébenthine reste pertinente dans certains revêtements à base de solvants et applications spécialisées en raison de sa compatibilité traditionnelle avec certaines résines et de son positionnement différencié en tant que produit d'origine renouvelable par rapport aux solvants pétrochimiques.
- Toluène : Le toluène offre un fort pouvoir solvant pour de nombreux systèmes de résine et demeure un élément important des applications de revêtement industriel. Son infrastructure d’approvisionnement bien établie garantit la constance des formulations et une large disponibilité commerciale.
Utilisation finale
La demande des utilisateurs finaux devrait croître à un TCAC de 5,8 % à 6,4 % jusqu'en 2034. La consommation dépend des volumes d'application des revêtements, des cycles d'entretien, de la remise en état des véhicules, des activités de construction et de la production industrielle. Le secteur automobile et des transports représente un segment de croissance particulièrement important, car la remise en état exige une performance contrôlée des solvants à chaque étape du revêtement.
- Bâtiment et construction : Les applications dans le secteur du bâtiment et de la construction utilisent des formulations plus fluides pour la préparation des revêtements, le nettoyage des équipements, la rénovation et l’entretien. La demande suit l’activité résidentielle, commerciale, d’infrastructure et de rénovation dans les économies développées et émergentes.
- Secteur automobile et des transports : Les applications dans le secteur automobile et des transports exigent des solvants performants et fiables pour la finition, le nettoyage, la préparation des surfaces et l’ajustement des revêtements. Les carrosseries et les usines de fabrication professionnelles privilégient un séchage homogène et une bonne compatibilité avec les systèmes de revêtement.
- Équipements industriels : Les applications des équipements industriels comprennent la maintenance des machines, la préparation des revêtements, le nettoyage et la remise à neuf. La demande est soutenue par l’activité de production, les programmes de maintenance des actifs, les revêtements protecteurs et la nécessité de minimiser les temps d’arrêt des équipements.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Bâtiment et construction |
Haut |
Cycles de rénovation |
Mature |
|
Automobile et transport |
Haut |
Demande de finition |
Mise à l'échelle |
|
Équipement industriel |
Moyen |
Maintenance des actifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des diluants à peinture
Expansion des activités de rénovation automobile et d'entretien des véhicules
La réparation automobile demeure une source importante de consommation de solvants, les réparateurs automobiles ayant besoin de ces produits pour le nettoyage, la préparation des surfaces, l'ajustement de la viscosité et l'entretien des outils. L'augmentation du nombre de véhicules, des réparations, de l'entretien des flottes et de la restauration de véhicules d'occasion accroît la fréquence de consommation de solvants. Les ateliers de carrosserie bénéficieront également de propriétés d'évaporation prévisibles, car des propriétés de solvant inconstantes peuvent nuire à la qualité de la finition, au processus de durcissement, à l'adhérence et au taux de retouche. Dans les pays en développement, l'augmentation du parc automobile engendre également des besoins d'entretien, les véhicules anciens étant utilisés plus longtemps. Cet impact concernera tous les acteurs du secteur : distributeurs, fournisseurs de revêtements et fabricants de solvants, car le système de réparation automobile utilise de nombreux produits compatibles.
Consommation de produits d'entretien industriel et de revêtements protecteurs
Le besoin constant de resurfaçage, de nettoyage, de dégraissage et de préparation des surfaces des équipements engendre une demande soutenue en solvants. La maintenance des équipements est assurée, entre autres, par les entreprises manufacturières, les constructeurs de machines, les entrepôts, les centrales électriques, les gestionnaires d'infrastructures maritimes et d'infrastructures, selon des méthodes de maintenance préventive et corrective. Face à la hausse de la valeur des actifs industriels et à l'augmentation des coûts liés aux temps d'arrêt, l'importance de la préparation et du nettoyage des revêtements ne cesse de croître. Les diluants à peinture contribuent à ces opérations en améliorant les propriétés des revêtements et en nettoyant les outils et les surfaces. Les solvants sont particulièrement efficaces lorsque des revêtements protecteurs sont appliqués pour lutter contre la corrosion et prolonger la durée de vie des équipements. Ceci offre des opportunités aux fournisseurs de produits standardisés et de produits sur mesure adaptés aux spécificités des environnements industriels.
Rénovation de la construction et investissement dans les infrastructures
Les projets de rénovation et d'infrastructure génèrent une demande en revêtements pour les bâtiments, les ponts, les structures industrielles, les infrastructures de transport et les propriétés commerciales. Les produits à base de solvants sont indispensables à la préparation, au nettoyage, à l'entretien et à la remise en état de certains revêtements. Dans les pays en développement, l'expansion des infrastructures accroît le parc installé nécessitant une maintenance préventive, tandis que sur les marchés matures, la demande de rénovation est constante du fait du vieillissement des bâtiments et des actifs industriels. Les investissements publics peuvent ainsi influencer la consommation en aval, notamment par le biais de la construction, des infrastructures de transport et de la modernisation des équipements publics. Cet impact est particulièrement important pour les distributeurs régionaux, car les projets requièrent souvent une disponibilité locale, un conditionnement fiable et une assistance technique. Les fabricants qui adaptent leurs formulations à base de solvants aux systèmes de revêtement et aux pratiques d'application modernes peuvent fidéliser leur clientèle et accompagner les entreprises de construction dans la recherche de résultats d'application prévisibles pour les grands projets de rénovation et d'entretien.
Tendances futures du marché des diluants à peinture
Transition vers des formulations à base de solvants à faibles émissions
Les tendances futures du marché des diluants pour peinture refléteront de plus en plus les pressions réglementaires, la sécurité au travail et la préférence des clients pour des formulations à faibles émissions. Les fabricants devraient optimiser les mélanges de solvants en termes d'efficacité d'évaporation, de réduction de l'exposition aux substances dangereuses et de compatibilité avec les systèmes de revêtement à base d'eau ou à haute teneur en solides. La substitution ne sera pas uniforme, car les utilisateurs industriels exigent toujours un fort pouvoir solvant pour les applications exigeantes. Les gammes de produits devraient donc se segmenter davantage, les solvants conventionnels étant conservés pour des usages spécifiques et des mélanges alternatifs introduits lorsque les performances peuvent être maintenues. La documentation numérique sur la sécurité, un étiquetage plus clair et des conseils techniques spécifiques aux applications gagneront également en importance. Les fournisseurs qui associent performance des formulations et accompagnement en matière de conformité seront mieux placés pour fidéliser leur clientèle professionnelle, à mesure que les exigences environnementales et de sécurité au travail se durcissent sur les principaux marchés industriels.
Mélange spécifique à l'application et différenciation technique
Les fournisseurs de solvants devraient renforcer leurs capacités de formulation spécifiques à chaque application, car les clients recherchent des performances prévisibles pour diverses compositions chimiques de revêtements. Au lieu de s'appuyer sur un diluant universel, les utilisateurs professionnels exigent de plus en plus des produits adaptés au type de résine, à la température, à l'humidité, au matériel d'application et aux exigences de séchage. Ceci ouvre la voie à des mélanges personnalisés, accompagnés d'un service technique et de conseils en formulation. Les fabricants peuvent également utiliser des outils numériques pour optimiser la sélection des produits, la communication en matière de sécurité, la gestion des stocks et le dépannage. La production régionale et le mélange localisé permettent de réduire les délais de livraison tout en permettant aux fournisseurs de s'adapter à l'évolution des spécifications clients. Au cours de la période prévisionnelle, la différenciation concurrentielle devrait donc s'orienter vers la performance technique, la flexibilité de formulation, la constance de la qualité et l'assistance à l'application, notamment dans les secteurs de la réparation automobile et des revêtements industriels où les coûts de retouche sont importants.
Opportunités du marché des diluants à peinture
Pôles régionaux de regroupement pour les économies manufacturières émergentes
Les économies manufacturières émergentes offrent une opportunité d'investissement attrayante pour les installations régionales de mélange et de distribution. L'Inde, l'Asie du Sud-Est, certains marchés du Moyen-Orient et les centres industriels d'Amérique latine développent leurs activités dans les secteurs de la fabrication, de l'automobile, de la construction et de la maintenance des équipements. Le mélange localisé permet de réduire les coûts de transport, d'améliorer la réactivité de l'approvisionnement et d'adapter les formulations aux spécifications des clients et aux exigences réglementaires. Les investisseurs peuvent privilégier les installations situées à proximité des sources de matières premières pétrochimiques, des grands pôles industriels et des infrastructures logistiques. Les partenariats avec les distributeurs de revêtements et les réseaux de réparation automobile peuvent accélérer l'accès au marché sans nécessiter d'infrastructures de vente au détail importantes. Le marché des diluants pour peinture présente le plus fort potentiel là où la demande de solvants croît parallèlement à la production nationale de revêtements, aux parcs automobiles et aux bases d'actifs industriels. Les plateformes régionales offrent également une meilleure résilience face aux perturbations du transport maritime international et aux variations soudaines de la disponibilité des solvants importés.
Développement de portefeuilles de solvants de qualité supérieure à faible teneur en COV et de solvants spéciaux
L'investissement dans des mélanges de solvants haut de gamme offre l'opportunité de dépasser la simple concurrence sur les prix des matières premières. Les clients exigent de plus en plus des formulations qui allient solubilité, évaporation, performance d'application, confort des opérateurs et respect de l'environnement. Les producteurs peuvent développer des produits différenciés pour la réparation automobile, la maintenance industrielle, le revêtement de machines, les applications marines et les projets de rénovation. Les formulations spéciales peuvent générer des marges plus importantes lorsque les utilisateurs privilégient la réduction des retouches, un séchage prévisible et la compatibilité avec les systèmes de revêtement avancés. Les programmes de recherche devraient se concentrer sur les combinaisons de solvants qui réduisent les émissions indésirables tout en maintenant les performances exigées par les applicateurs professionnels. Les équipes commerciales peuvent renforcer la différenciation grâce à un service technique, des essais d'application, des guides de formulation numériques et une documentation sur la sécurité. Cette stratégie peut consolider les relations clients et créer une demande récurrente sur des marchés où l'évolution de la réglementation favorise progressivement les alternatives techniquement optimisées.
Développements récents
- Mars 2025 : Sirca Paints India Limited — Sirca Paints a acquis l’intégralité des activités de la marque Wembley auprès de Wembley Paints & Chemicals et d’Indo Wembley Paints Private Limited. Le portefeuille acquis comprend des diluants, des peintures murales, des émaux, de la nitrocellulose, de la mélamine et d’autres revêtements, renforçant ainsi la présence de Sirca sur le marché des revêtements pour bois et des produits à base de solvants.
- Septembre 2025 : JSW Paints Limited — La Commission de la concurrence indienne a approuvé l’acquisition par JSW Paints de jusqu’à 75 % du capital d’Akzo Nobel India Limited. Cette transaction renforce la plateforme de revêtements décoratifs et industriels de JSW Paints et lui offre un meilleur accès à des gammes de produits et à des réseaux de distribution déjà établis en Inde.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -