
Markt für Papier Dyes: Größe, Trends & Prognose 2034
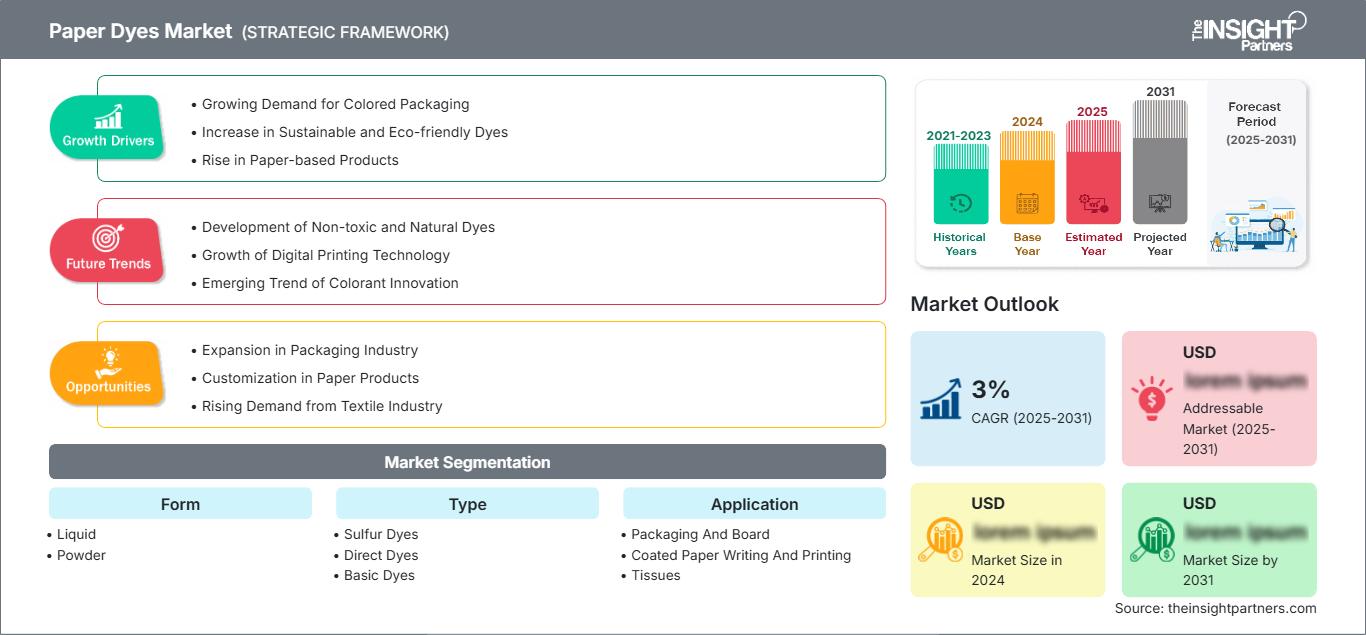
Marktgröße und Prognosen für Papierfarbstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Form (flüssige Papierfarbstoffe, pulverförmige Papierfarbstoffe); Typ (Schwefelfarbstoffe, Direktfarbstoffe, basische Farbstoffe, Säurefarbstoffe); Anwendung (Verpackung und Karton, gestrichenes Papier zum Schreiben und Drucken, Tissue, Sonstiges) und nach Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005111
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
1,20 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,88 %
Wachstumsrate
Adressierbarer Markt
12,48 Mrd. US-Dollar
(2026–2034)
Der Markt für Papierfarbstoffe wurde 2025 auf 1,20 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,55 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,88 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird von der Papierverarbeitung, der Farbkonsistenz, dem Anteil an Recyclingfasern und regulatorischen Vorgaben beeinflusst. Der Markt hat sich zu einer der wichtigsten Kategorien von Spezialchemikalien für die Farbgebung von Verpackungspapieren, gestrichenem Papier, Schreib- und Druckpapieren sowie Tissuepapieren entwickelt.
Nordamerika bleibt dank hochwertiger Verpackungen, der Herstellung von Hygienepapier und der verstärkten Nutzung von Recyclingfasern eine technologisch ausgereifte Nachfrageregion. Der regionale Markt für Papierfarbstoffe wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,0 % wachsen. Anbieter offerieren dabei abwasserarme, hochfixierende, lebensmittelgeeignete und farbgleichmäßige Produkte aus Recyclingfasern.
Marktanalyse und Einblicke für Papierfarbstoffe
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,6–3,0 % wachsen wird , unterstützt durch die Umstellung auf Verpackungen, die Nachfrage nach Tissue-Papier, die Produktion von Spezialpapier und den regulatorischen Fokus auf sicherere Chemikalien.
- USA: Die USA machen im Jahr 2025 etwa 82–86 % des nordamerikanischen Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–2,9 % wachsen , wobei Verpackungs- und Hygienepapieranwendungen den größten Anteil ausmachen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 26–30 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,7 % wachsen . Deutschland, Italien, Frankreich, Großbritannien und Spanien stützen die Nachfrage durch Spezialpapiere, Verpackungen und nachhaltigkeitsorientierte Produktion.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 29–33 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,2–3,7 % verzeichnen , angeführt von China, Indien, Japan, Südkorea und der Papierherstellung in Südostasien.
- Größtes Segment: Verpackungen und Kartonagen machen im Jahr 2025 schätzungsweise 40–44 % des Marktanteils aus , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % im Zeitraum 2026–2034 , was auf eine starke Umstellung auf farbigen Karton und Verpackungen zurückzuführen ist.
- Wachstumsstarkes Segment: Flüssige Produkte machen im Jahr 2025 etwa 57–61 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % wachsen , unterstützt durch Dosierautomatisierung und Effizienz in der Handhabung.
- Detaillierte Analyse der wichtigsten Unternehmen: Archroma Management GmbH, Atul Ltd., Axyntis Group, Cromatos Srl, DyStar Singapore Pte Ltd, Kemira Oyj, Keystone Aniline Corporation, Organic Dyes and Pigments LLC, Standard Colors, Inc., Synthesia, as
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche hat sich von traditionellen Pulverpigmenten hin zu spezialisierten Flüssigsystemen, fortschrittlichen Fixiertechniken und für Recyclingzellstoff geeigneten Pigmentformulierungen entwickelt. Pigmenthersteller konzentrieren sich zunehmend auf die Verbesserung der Farbbeständigkeit, der Ausblutungskontrolle, der Lichtechtheit, der Transparenz im Rückwasser und der Dosiergenauigkeit. Die Verwendung kationischer oder anionischer Farbstoffe hängt vom Zustand der verwendeten Fasern ab, während Schwefelfarbstoffe weiterhin eine geeignete Option für dunkle Farben darstellen. Digitale Farbmanagementverfahren haben die Farbwiedergabe zusätzlich verbessert.
Die zukünftige Produktentwicklung wird stärker auf Kompostierbarkeit, Lebensmittelsicherheit, Abwasserminimierung und Kreislauffasersysteme ausgerichtet sein. Neue asiatische Produktionszentren verzeichnen steigende Investitionen, während europäische Verarbeiter Transparenz bei den chemischen Rezepturen bevorzugen. Farbstofflieferanten, die neben Pigmentrezepturen auch prozesschemisches Know-how anbieten, können komplexere Anforderungen an die Oberflächenbehandlung erfüllen und sich schneller bei Verpackungs- und Hygienepapierherstellern qualifizieren.
Berichtsumfang zum Markt für Papierfarbstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,20 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,88 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Papierfarbstoffe
Zu den zukünftigen Wachstumstreibern des Marktes für Papierfarbstoffe zählen verschiedene Arten von Karton, Tissuepapier, Recyclingpapier und Spezialdruckpapieren. Die Nachfragekette ist in ein Ökosystem eingebettet, das Farbstoffhersteller, Zwischenprodukthersteller, Formulierer, Händler, Papierfabriken, Verarbeiter und markenorientierte Verpackungsunternehmen umfasst. Die Farbstoffe müssen unter wechselnden pH-Werten, Materialbedingungen, hinsichtlich Retention und Geschwindigkeit funktionieren. Daher spielen Verarbeitbarkeit und Fixierung eine entscheidende Rolle als Kaufentscheidungsfaktoren.
Im Hinblick auf die Angebotstreiber liegt der Schwerpunkt auf der Entwicklung flüssiger Konzentrate, da diese die Automatisierung der Dosierung und Farbanpassung in den Mühlen am effektivsten optimieren. Pulverförmige Farbstoffe spielen weiterhin eine wichtige Rolle in Anwendungen, die hochpigmentierte Farbstoffe erfordern, sowie in Ländern, in denen die Lagerkosten eine entscheidende Rolle spielen. Bei der Verwendung von Recyclingfasern ergeben sich für Farbstoffe technische Herausforderungen durch anionische Verunreinigungen, gelöste organische Stoffe und andere Schadstoffe, die die Farbstoffaufnahme beeinträchtigen.
Der Bericht zum Markt für Papierfarbstoffe belegt einen differenzierten Wettbewerb zwischen diversifizierten Spezialchemieunternehmen und spezialisierten Farbstoffherstellern. Archroma Management GmbH bietet eine breite Palette an Papierfarbstoffen an, während Atul Ltd. seine Papierfarbstoffe in ein umfassenderes Farbsortiment integriert. DyStar Singapore Pte Ltd. bietet neben technischen und Textilfarbstoffen auch Papierfarbstoffe an. Synthesia bietet organische Papierfarbstoffe in flüssiger und pulverförmiger Form für die Massen- und Spezialfärbung an.
Wichtige Investitionsbereiche verschieben sich von der reinen Farbstoffkapazität hin zu Nachhaltigkeit in Chemie, Anwendungslabor, Dokumentation und Produktion. Der Wettbewerbsvorteil liegt in der Farbauswahl, dem technischen Service, der Kundenqualifizierung, der zuverlässigen Verfügbarkeit und der Lösung von Problemen im Zusammenhang mit der Verwendung von Recyclingfasern. Kleine Unternehmen wie Standard Colors, Inc., Keystone Aniline Corporation und Organic Dyes and Pigments LLC können mithilfe kundenspezifischer Produkte konkurrenzfähig bleiben. Die geografische Reichweite und der technische Service sind für große Unternehmen von Vorteil.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Papierfarbstoffe: Strategische Einblicke
Regionale Einblicke
Markt für Papierfarbstoffe in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Papierfarbstoffe erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,0 % wachsen. Der Verbrauch in der Region wird von den USA mit ihren Segmenten Lebensmittelverpackungen, Wellpappe und Spezialkarton, Tissue und Akzidenzdruck getragen. Kanada trägt über die Verpackungs-, Verlags- und Tissue-Produktion zum Markt bei. Die steigende Nachfrage wird sich auf Pigmente konzentrieren, die gut auf Recyclingfasern haften, ohne die Verfärbung des Abwassers oder chemische Verluste zu verursachen.
Regional wird der Einkauf von Pigmenten durch Anforderungen an den Lebensmittelkontakt, Nachhaltigkeitsziele und die Effizienz der Produktionsanlagen beeinflusst. Pigmentlieferanten, die Applikationsanlagen und technische Dienstleistungen anbieten können, haben einen Wettbewerbsvorteil, da Unterschiede entscheidend für die Erzielung eines guten Farbtons mit optimaler Farbbeständigkeit sein können. Automatisierte Dosiersysteme erleichtern die Anwendung flüssiger Produkte, während Pulverprodukte weiterhin bei konzentrierten Anwendungen zum Einsatz kommen.
US-Papierfarbstoffmarkt
Die USA werden 2025 voraussichtlich 82–86 % des nordamerikanischen Marktanteils ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–2,9 % wachsen. Die Nachfrage nach dem Produkt beschränkt sich weiterhin auf Verpackungen und Karton, Tissue-Papier, gestrichene Papiere und ausgewählte Spezialpapiere. Wettbewerber in diesem Segment differenzieren sich nicht allein über den Preis, sondern durch Rezeptur, Konformitätsdokumente, schnelle Farbanpassung und eine zuverlässige Lieferkette.
Die Anwendungsanforderungen unterscheiden sich deutlich von denen von Recyclingkarton bis hin zu hochwertigen Druckpapieren. Die Verpackungsindustrie legt großen Wert auf Ausblutungsbeständigkeit, Lebensmittelechtheit und gleichmäßige Farbgebung. Die Tissue-Industrie hingegen konzentriert sich auf Fixierung, Weichheitsverträglichkeit und geringe Farbmigration. Archroma Management GmbH, Atul Ltd., DyStar Singapore Pte Ltd, Standard Colors, Inc. und weitere Unternehmen verfügen über Kompetenzen im Bereich Papierfarbstoffe und Spezialchemikalien.
Europäischer Markt für Papierfarbstoffe
Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 26–30 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,7 % wachsen. Deutschland ist führend, gefolgt von Großbritannien, Italien, Frankreich und Spanien. Käufer in Europa legen Wert auf die Einhaltung von Chemikalienrichtlinien, Recyclingfähigkeit, Lebensmittelverpackungen und Dokumentationen zur Umweltverträglichkeit.
Großbritannien und Deutschland verfügen über eine fortschrittliche Verpackungs- und Spezialpapierindustrie, was den Bedarf an hoher Farbkonsistenz und geringer Migration in den Rezepturen erhöht. Frankreich, Italien und Spanien profitieren von der Präsenz in der Lebensmittelverpackungs-, Hygienepapier- und Luxusverpackungsindustrie sowie von Weiterverarbeitungsbetrieben. In Europa werden Farbstoffe zunehmend zusammen mit Fixiermitteln, optischen Aufhellern und Verarbeitungshilfsmitteln evaluiert, um eine bessere Ressourcennutzung zu erreichen. Die Anforderungen an die REACH-Verordnung, Umweltzeichen und Verpackungschemikalien zwingen die Hersteller, ihre Umweltbilanz zu verbessern und die gesetzlichen Vorgaben einzuhalten.
Markt für Papierfarbstoffe im asiatisch-pazifischen Raum
Die APAC-Region wird im Jahr 2025 einen Anteil von rund 29–33 % ausmachen und voraussichtlich bis 2034 ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % verzeichnen. China ist weiterhin der dominierende Markt, während Indien, Japan, Südkorea und Australien über Verpackungen, Hygienepapiere, Spezialpapiere und Druckanwendungen beteiligt sind.
Die zunehmende Industrialisierung, der steigende Konsum von verpackten Waren und Investitionen in moderne Papiermaschinen kurbeln die regionale Nachfrage an. Das größte Wachstumspotenzial bieten China und Indien, während Japan und Südkorea Wert auf Qualität und Präzision der Prozesse legen. Strengere Vorschriften und wassersparende Verfahren motivieren Papierfabriken zum Einsatz leistungsfähigerer Retentionsmittel und optimierter Dosierung.
Markt für Papierfarbstoffe im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und Afrika ist zwar vergleichsweise geringer, aber in den Bereichen Verpackung, Hygienepapier, Druck und Weiterverarbeitung vielfältiger. Für diese Region wird bis 2034 ein jährliches Wachstum von 2,2–2,6 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate werden dabei von Industrieinvestitionen und der Umstellung auf Verpackungstechnologien profitieren, während Südafrika das Rückgrat der Papier- und Hygienepapiernachfrage in der Region bilden wird.
Die MEA-Region und die VAE können von Infrastrukturentwicklung, Konsumgüterverpackungen und der Diversifizierung ihrer Industrien profitieren. Südafrika verfügt über eine starke Papier- und Weiterverarbeitungsindustrie, während die übrigen MEA-Länder nur ausgewählte Möglichkeiten im Zusammenhang mit Importen von Papier, Tissue-Papier und Weiterverarbeitungsanlagen haben. Wasserverfügbarkeit und Energiekosten beeinflussen Kaufentscheidungen in diesen Regionen, weshalb Formulierungen mit hoher Farbbeständigkeit und -fixierung gefragt sind.
Segmentierungsanalyse
Bilden
Das Segment „Form“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen . Flüssige Systeme profitieren von automatisierter Dosierung, einfacherer Handhabung und schneller Farbanpassung, während Pulver weiterhin wichtig bleiben, wenn konzentrierte Formulierungen und niedrigere Transportkosten Kaufentscheidungen beeinflussen. Der Markt für Papierfarbstoffe umfasst daher sowohl etablierte Pulveranwendungen als auch zunehmend automatisierte Flüssigfärbesysteme.
- Flüssige Farbstoffe ermöglichen die automatisierte Dosierung, schnelle Einarbeitung und gleichmäßige Abfüllung in Produktionsanlagen mit hohem Durchsatz. Aufgrund ihrer Vorteile in der Handhabung sind sie strategisch relevant für Hersteller von Verpackungen, Karton und Hygienepapier, die eine präzisere Prozesskontrolle anstreben.
- Pulver: Pulverfarbstoffe sind weiterhin wichtig für konzentrierte Färbungen und Anwendungen, die eine hohe Farbtiefe erfordern. Ihre vergleichsweise günstigen Lagerbedingungen sprechen für ihren Einsatz dort, wo Hersteller Wert auf flexible Rezepturgestaltung und effizienten Transport legen.
Typ
Für das Segment „Farbstofftyp“ wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,7–3,1 % erwartet. Dies spiegelt die unterschiedlichen Farbanforderungen hinsichtlich Fasermaterial, Papierqualität, Farbintensität und Endanwendung wider. Direktfarbstoffe bleiben weiterhin von großer Bedeutung, während Schwefel-, basische und saure Farbstoffe spezielle Farbanforderungen erfüllen.
- Schwefelfarbstoffe: Schwefelfarbstoffe eignen sich besonders für tiefschwarze und dunkle Farbtöne bei Verpackungen und Karton. Ihre intensive Farbkraft und Lichtechtheit sind ideal für Anwendungen, bei denen Farbtiefe und Haltbarkeit entscheidend sind.
- Direktfarbstoffe: Direktfarbstoffe bieten aufgrund ihrer Affinität zu Cellulose ein breites Anwendungsspektrum für Papier und Karton. Sie ermöglichen eine wirtschaftliche Färbung und sind weiterhin wichtig für Verpackungs-, Schreib-, Druck- und Spezialpapiere.
- Basische Farbstoffe: Basische Farbstoffe bieten leuchtende Farben und eine hohe Affinität zu ausgewählten Fasersystemen. Sie eignen sich besonders für holzhaltige Qualitäten, Formfasern, Verpackungskomponenten und Anwendungen, bei denen leuchtende Farbtöne wichtiger sind als maximale Lichtechtheit.
- Säurefarbstoffe: Säurefarbstoffe werden für ausgewählte Papierrezepturen verwendet, die spezifische Farbeigenschaften und Anwendungsbedingungen erfordern. Ihre Rolle ist weiterhin spezialisiert, wobei die Nachfrage von der Materialchemie, dem pH-Wert des Prozesses und den angestrebten Leistungsanforderungen beeinflusst wird.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,9–3,3 % prognostiziert . Verpackungen und Karton bleiben die wichtigsten Nachfragefaktoren, da die Farbgebung Differenzierung, ein hochwertiges Erscheinungsbild und die Produktidentifizierung unterstützt. Beschichtete Schreib- und Druckpapiere erfordern eine präzise Farbwiedergabe, während bei Tissuepapieren Wert auf klare Farben und geringe Migration gelegt wird.
- Verpackungen und Karton: Verpackungen und Karton stellen den größten Anwendungsbereich dar, da farbige Kartons, Spezialkartons, Formfaserplatten und Premiumverpackungen gleichbleibende Farbtöne und eine starke Fixierung erfordern. Nachhaltigkeit und Anforderungen an den Lebensmittelkontakt beeinflussen zunehmend die Lieferantenauswahl.
- Beschichtetes Papier für Schreiben und Drucken: Beschichtete Papiere erfordern eine präzise Farbgebung, die mit Oberflächenbehandlungen, Druckverfahren und optischen Eigenschaften kompatibel bleibt. Farbtongleichmäßigkeit und kontrollierte Wechselwirkung mit den Beschichtungsformulierungen sind entscheidende Kaufkriterien.
- Gewebe: Für Gewebeanwendungen werden Farbstoffe benötigt, die eine stabile Färbung gewährleisten, ohne die Weichheit, Saugfähigkeit oder Weiterverarbeitungsleistung zu beeinträchtigen. Geringe Ausblutung, starke Fixierung und Kompatibilität mit Hochgeschwindigkeitsproduktion sind weiterhin wichtige technische Kriterien.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung und Karton |
Hoch |
Premium-Verpackung |
Skalierung |
|
Beschichtetes Papier zum Schreiben und Drucken |
Medium |
Farbgenauigkeit |
Reifen |
|
Gewebe |
Medium |
Geringe Migration |
Skalierung |
Markttreiber und Wirkungsanalyse für Papierfarbstoffe
Erweiterung des Angebots an faserbasierten Verpackungen und Spezialkartonagen
Der Trend zu faserbasierten Verpackungen treibt die Nachfrage nach farbigen Kartons, Faltschachteln, Formfaser- und Spezialverpackungspapieren weiter an. Markenhersteller setzen Farben in ihren Verpackungen ein, um die verschiedenen Verpackungsarten zu unterscheiden und gleichzeitig die Recyclingfähigkeit von Papierverpackungen zu gewährleisten. Dies erfordert Farbstoffe mit guter Fixierung, reproduzierbarer Farbwiedergabe, Lebensmittelbeständigkeit und Beständigkeit gegen Ausbluten während der Weiterverarbeitung. Verpackungsfabriken verarbeiten zunehmend Recyclingfasern, was das Farbmanagement erschwert, da die Verunreinigungen die Fixierung der Farbstoffe beeinträchtigen. Für Lieferanten, die Farbstoffe mit Fixiermitteln und Prozesschemikalien kombinieren, stellt dies eine Wertschöpfung dar.
Zunehmender Einsatz von Recyclingfasern in der Papierherstellung
Der vermehrte Einsatz von Recyclingfasern führt zu veränderten Anforderungen an die Papierfärbung. Gelöste organische Verbindungen, anionische Verunreinigungen, Resttinten und andere Verunreinigungen im Recyclingzellstoff können die Farbstoffaufnahme beeinträchtigen und zu Farbunterschieden führen. Daher sind Farbstoffe mit höherer Substantivität und besserer Verträglichkeit mit den Retentionshilfsmitteln erforderlich. Zusätzlich wird der Einsatz von Fixiermitteln empfohlen, da diese die Farbstoffretention erhöhen, Farbstoffmigration verhindern und die Rücklaufwasserbelastung reduzieren. Diese veränderten Anforderungen veranlassen Kunden dazu, die Gesamtkosten der Färbung und nicht nur die Farbstoffkosten zu berücksichtigen. Anwendungslabore sind für die Qualifizierung von Lieferanten hilfreich, da die Produktleistung unter verschiedenen Anwendungsbedingungen getestet werden kann.
Strengere Chemikalien- und Umweltauflagen
Die Einhaltung chemischer Vorschriften beeinflusst zunehmend die Farbauswahl in den wichtigsten Papierproduktionsregionen. Verpackungsanwendungen erfordern die Berücksichtigung von Anforderungen an den Lebensmittelkontakt, während europäische Kunden zusätzlich den REACH-Status, die Kompatibilität mit Umweltzeichen und die Transparenz der verwendeten Chemikalien bewerten. Die Umwelterwartungen gehen über die Produktzusammensetzung hinaus und umfassen auch die Reinheit des Abwassers, die Farbstoffretention und die Produktionseffizienz. Formulierungen mit hoher Farbsättigung können Farbstoffverluste in das Prozesswasser reduzieren, was zu saubererem Rücklaufwasser und potenziell geringeren Behandlungsanforderungen führt. Lieferanten, die zertifizierte, kompostierbare oder umweltschonendere Chemikalien anbieten, können ihren Zugang zu Kunden mit hohen Nachhaltigkeitsanforderungen verbessern. Die Auswirkungen auf den Markt sind schrittweise, da Papierfabriken neue Formulierungen qualifizieren müssen, ohne Kompromisse bei Farbkonsistenz oder Maschinenleistung einzugehen. Dennoch verschieben regulatorische und Kundenanforderungen die Kaufentscheidungen von der einfachen Farbanpassung hin zu dokumentierten Leistungs-, Konformitäts- und Umweltmerkmalen und stärken so die Position technisch differenzierter Lieferanten.
Zukunftstrends auf dem Markt für Papierfarbstoffe
Digitalisiertes Farbmanagement und automatisierte Dosierung
Digitales Farbmanagement wird voraussichtlich zunehmend in die automatisierte Farbstoffdosierung integriert, da Papierfabriken eine präzisere Farbtonkontrolle und geringere Materialverluste anstreben. Online-Messsysteme können Farbabweichungen frühzeitig erkennen, während die automatisierte Dosierung Rezepturen genauer als die manuelle Zugabe anpassen kann. Dieser Trend im Markt für Papierfarbstoffe dürfte die Chargenvariabilität verringern und die Maschinenauslastung verbessern, insbesondere bei Verpackungen und Spezialpapieren mit häufigen Farbtonwechseln. Lieferanten müssen zunehmend digitale Farbbibliotheken, Rezepturdatenbanken und technische Daten bereitstellen, die mit den Steuerungssystemen der Papierfabriken kompatibel sind. Die Trends im Bereich Papierfarbstoffe gehen daher über die reine Chemie hinaus hin zu einer integrierten Prozessoptimierung. Die größte Verbreitung wird bei größeren Papierfabriken zu erwarten sein, wo sich Investitionen in die Automatisierung durch weniger Abfall, schnellere Sortenwechsel und eine verbesserte Qualitätskonstanz rechtfertigen lassen. Kleinere Hersteller werden möglicherweise vereinfachte Systeme einsetzen, da die Anlagenkosten sinken und die Kunden zunehmend reproduzierbare Farbspezifikationen fordern.
Umweltschonende Farbgebung für Kreislaufpapiersysteme
Zukünftige Formulierungen werden voraussichtlich die Kompatibilität mit Recycling, Kompostierbarkeit, Anforderungen an den Lebensmittelkontakt und eine geringere Umweltbelastung in den Vordergrund stellen. Farbmittel müssen zuverlässig funktionieren, ohne beim Aufbereiten des Zellstoffs übermäßige Probleme zu verursachen oder schwer zu behandelndes farbiges Abwasser zu erzeugen. Daher entwickeln Anbieter Systeme, die eine hohe Fixierung mit verbesserten Umweltprofilen kombinieren. Diese Entwicklung dürfte direkte und kationische Farbstoffe begünstigen, die speziell für Papieranwendungen entwickelt wurden, sowie spezielle Schwefel- und basische Formulierungen, wenn tiefe oder leuchtende Farbtöne erforderlich sind. Die Qualifizierung wird zunehmend den gesamten Papierlebenszyklus berücksichtigen und nicht nur die Farbleistung im Werk. Die Trends im Markt für Papierfarbstoffe werden daher Produkte begünstigen, die durch regulatorische Dokumentation, Umweltzertifizierungen und Nachweise der Kompatibilität mit Recycling- oder Kompostierungsprozessen belegt sind. Verpackungsanwendungen dürften diesen Wandel anführen, da Markenartikler die Materialwahl zunehmend mit Kreislaufwirtschaft und Nachhaltigkeitszielen verknüpfen.
Marktchancen für Papierfarbstoffe
Lokalisierte Formulierungs- und technische Servicezentren in Asien
Asien bietet Lieferanten die Möglichkeit, lokale Anwendungslabore und technische Servicezentren in der Nähe wichtiger Papierproduktionszentren zu errichten. China und Indien verfügen über bedeutende Produktionsstandorte, während Südostasien seine Kapazitäten im Bereich Verpackungen und Tissue-Papier ausbaut. Lokaler technischer Support kann die Qualifizierung von Rezepturen beschleunigen, variable Recyclingfaseranteile berücksichtigen und die Reaktionszeiten für Kunden verbessern. Lieferanten können regionale Lagerbestände mit Anwendungsexpertise kombinieren, um Lieferunsicherheiten zu reduzieren und kundenspezifische Farbentwicklungen zu ermöglichen. Die Marktprognose für Papierfarbstoffe empfiehlt Investitionen in skalierbare technische Infrastruktur anstelle von reinen Produktionskapazitätserweiterungen. Unternehmen können Zentren in der Nähe von Verpackungs- und Tissue-Clustern priorisieren, da häufige Rezepturanpassungen einen wiederkehrenden Servicebedarf erzeugen. Partnerschaften mit lokalen Distributoren, Papierfabriken und Weiterverarbeitungsbetrieben können die Markteinführung weiter beschleunigen, den anfänglichen Kapitalbedarf begrenzen und die Marktkenntnisse verbessern.
Integrierte Farbpakete für Fabriken mit hohem Recyclinganteil
Eine zweite Chance bietet der Verkauf integrierter Farbpakete, die Farbstoffe, Fixiermittel, Retentionsmittel und Prozessleitlinien kombinieren. Ein hoher Anteil an Recyclingfasern kann komplexe Wechselwirkungen hervorrufen, die die Farbstoffeffizienz verringern und die Rückwasserfärbung erhöhen. Ein abgestimmtes System kann Fixierung, Farbkonsistenz, Abwasserreinheit und Maschinenstabilität gleichzeitig gewährleisten. Anbieter können sich durch Anwendungsversuche, Leistungsgarantien und kundenspezifische Rezepturen differenzieren, anstatt ausschließlich über den Farbstoffpreis zu konkurrieren. Dieser Ansatz ist besonders attraktiv für Verpackungs- und Tissue-Hersteller, die einen höheren Recyclinganteil anstreben, ohne die visuelle Qualität zu beeinträchtigen. Investitionen können sich auf Anwendungslabore, Pilotversuche und digitale Rezepturwerkzeuge konzentrieren. Kunden profitieren von weniger Qualifizierungszyklen und einer besser planbaren Produktion, während Anbieter die Möglichkeit wiederkehrender Umsätze in verschiedenen Chemikalienkategorien erhalten. Integrierte Pakete können daher die Kundenbindung stärken und die technischen Markteintrittsbarrieren für Wettbewerbsprodukte erhöhen.
Aktuelle Entwicklungen
- August 2026: ITC Limited schloss die Übernahme von Century Pulp and Paper von Aditya Birla Real Estate Limited für rund 35 Milliarden Rupien ab. Durch die Transaktion erhöhte ITC seine Papier- und Kartonproduktionskapazität um mehr als 50 % auf rund 1,5 Millionen Tonnen jährlich und wurde damit zum größten integrierten Papier- und Kartonunternehmen Indiens. Die Übernahme stärkt die Marktposition von ITC im Bereich Karton und Spezialpapiere.
- Januar 2026: Foundation Investment Partners erwarb Paper Converters, Inc. über ihre Plattform für nachhaltige Verpackungen. Paper Converters produziert spiralgewickelte Papierhülsen, Randkarton und Papierbögen. Die Produkte sind biologisch abbaubar und recycelbar. Die Übernahme soll die Kontinuität der Lieferkette, die operative Koordination und die Zusammenarbeit mit dem Schwesterunternehmen Amspak verbessern und die Position der Plattform im Bereich nachhaltiger Papierverpackungen stärken.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -