
紙染料市場:動向・予測 2034
紙染料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:形態別(液体紙染料、粉末紙染料)、種類別(硫化染料、直接染料、塩基性染料、酸性染料)、用途別(包装および板紙、コート紙筆記および印刷、ティッシュ、その他)、および地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005111
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
12 億米ドル
基準年値
2034年の予測
15億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.88 %
成長率
対象市場
124億8000 万米ドル
(2026年~2034年)
紙染料市場は、2025年に12億米ドルと評価され、2034年には15億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)2.88%を記録する見込みです。需要は、紙の加工、色の均一性、再生繊維含有量、および規制によって影響を受けるでしょう。この市場は、包装紙、コート紙、筆記・印刷用紙、ティッシュペーパーなどの着色ニーズに対応する特殊化学品の主要カテゴリーの一つとして台頭しています。
北米は、高級包装、ティッシュペーパー製造、再生繊維素材の利用促進といった取り組みを背景に、技術的に成熟した需要地域であり続けています。同地域の紙染料市場規模は、2026年から2034年にかけて年平均成長率(CAGR)2.6~3.0%で成長すると予測されており、サプライヤー各社は、低排水性、高定着性、食品接触対応、そして再生繊維原料製品における色均一性といった特長を備えた製品を提供しています。
紙染料市場の評価と洞察
- 北米:北米は、包装材の転換、ティッシュペーパーの需要、特殊紙の生産、より安全な化学物質に対する規制上の重視などに支えられ、 2025年には30~34%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)2.6~3.0%で成長すると予測されています。
- 米国:米国は2025年の北米市場シェアの約82~86%を占め、包装およびティッシュ用途に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)2.5~2.9%で成長すると予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には26~30%と推定され、2026年から2034年にかけて年平均成長率(CAGR)2.3~2.7%で拡大すると予測されています。ドイツ、イタリア、フランス、英国、スペインは、特殊紙、包装材、そして持続可能性を重視した生産を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には約29~33%のシェアを占め、中国、インド、日本、韓国、東南アジアの製紙産業が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.7%を記録すると予想されている。
- 最大のセグメントである包装材および板紙は、2025年には推定40~44%の市場シェアを占め、2026~2034年のCAGRは3.0~3.4%と予測されており、これはカラー板紙および包装材の需要の力強い伸びを反映している。
- 高成長セグメント:液体は2025年には市場シェアの約57~61%を占め、投与の自動化と取り扱い効率の向上に支えられ、 2026~2034年には年平均成長率(CAGR)3.1~3.5%で成長すると予想されています。
- 詳細に分析された主要企業: Archroma Management GmbH、Atul Ltd.、Axyntis Group、Cromatos Srl、DyStar Singapore Pte Ltd、Kemira Oyj、Keystone Aniline Corporation、Organic Dyes and Pigments LLC、Standard Colors, Inc.、Synthesia、as
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界は、従来の粉末顔料から、特殊な液体システム、高度な定着技術、再生パルプに適した顔料配合へと移行しています。顔料サプライヤーは、定着性、にじみ抑制、耐光性、バックウォーター透明度、および配合精度の向上にますます注力しています。カチオン系またはアニオン系の化学組成の使用は、使用する繊維の状態によって異なりますが、硫黄染料は濃色には依然として有効な選択肢です。デジタルカラーマネジメント技術は、色調再現性の向上にさらに貢献しています。
今後の製品開発は、堆肥化性、食品接触安全性、排水削減、循環型繊維システムといった点に重点を置くようになるでしょう。アジアの新興製造拠点では投資が拡大している一方、ヨーロッパの加工業者は化学組成の透明性を重視しています。顔料組成に加え、プロセス化学の専門知識を提供する着色剤サプライヤーは、より複雑な原料調達の問題にも対応でき、包装材やティッシュペーパーの加工業者との取引を迅速に進めることができるでしょう。
紙染料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 12億米ドル |
| 2034年までの市場規模 | 15億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
紙染料市場分析
紙染料市場の将来的な成長要因としては、板紙、ティッシュペーパー、再生紙、特殊印刷用紙など、様々な種類の紙製品が挙げられます。需要チェーンは、染料メーカー、中間体メーカー、配合業者、流通業者、製紙工場、加工業者、そしてブランド力のある包装業者からなるエコシステムの中で機能しています。染料は、変化するpHレベル、条件、保持力、および速度に対応できる必要があり、加工性や定着性が購買決定に影響を与える重要な要素となります。
供給面では、製糸工場における計量自動化の最適化と色調調整を最も効果的に行う方法として、液体濃縮液の開発が重視されています。粉末状染料は、強力な染料を必要とする用途や、保管コストが重要な国において、依然として重要な位置を占めています。再生繊維を使用する場合、陰イオン性廃棄物、溶解性有機物、その他の不純物によって染料の保持力が低下するため、染料は技術的な課題に直面します。
紙染料市場レポートは、多様な特殊化学品企業と着色剤専門企業の間で差別化された競争が存在することを示しています。Archroma Management GmbHは幅広い紙着色剤を取り扱っており、Atul Ltd.は自社の紙染料をより幅広い色域に統合しています。DyStar Singapore Pte Ltdは、紙用途に加え、工業用および繊維用着色剤も取り扱っています。Synthesiaは、大量生産および特殊着色用に、液体および粉末状の有機紙染料を提供しています。
投資対象として重要な分野は、染料生産能力だけでなく、化学、応用研究所、文書化、製造における持続可能性へと変化しています。競争優位性は、色調、技術サービス、顧客資格、安定した供給、再生繊維の使用に関する問題解決にあります。Standard Colors, Inc.、Keystone Aniline Corporation、Organic Dyes and Pigments LLCなどの小規模企業は、特注製品を活用することで競争力を高めることができます。地理的な広がりと技術サービスは、大企業にとって有利に働きます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
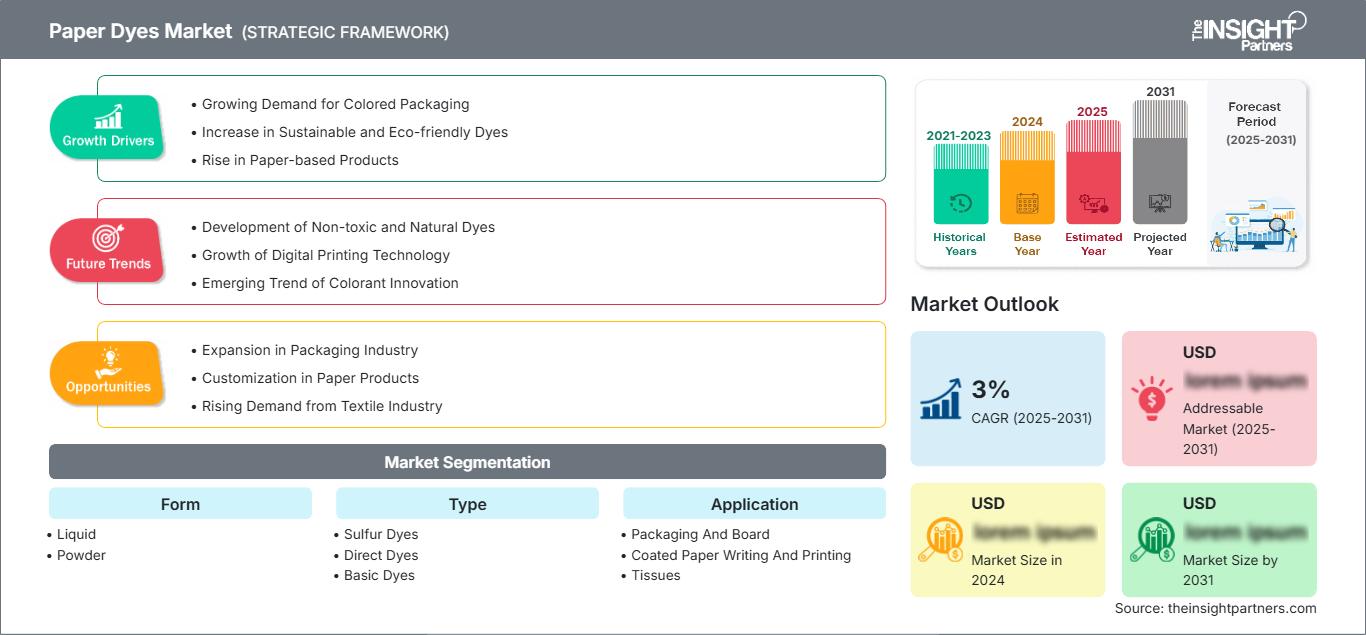
紙用染料市場:戦略的洞察
地域別分析
北米の紙染料市場
北米は2025年に紙染料市場の30~34%のシェアを占め、2034年まで年平均成長率(CAGR)2.6~3.0%で成長すると予測されています。この地域の消費は、食品サービス包装、段ボールおよび特殊板紙、ティッシュペーパー、商業印刷分野における米国が牽引しています。カナダは包装、出版、ティッシュペーパー製造を通じて貢献しています。需要の増加が見込まれるのは、廃水の色落ちや化学物質の損失に影響を与えずに再生繊維にしっかりと定着する顔料です。
地域によって、食品接触要件、持続可能性目標、工場の効率性などが購買に影響を与えます。塗布設備や技術サービスを提供できる顔料サプライヤーは、適切な色持ちで良好な色合いを実現する上で大きな違いを生むため、有利になります。自動液体分注システムは液体製品に役立ち、粉末製品は濃縮用途において引き続き重要な役割を果たします。
米国製紙染料市場
米国は2025年の北米市場シェアの約82~86%を占め、2034年まで年平均成長率(CAGR)2.5~2.9%で拡大すると予測されています。この製品の需要は、包装・板紙、ティッシュペーパー、コート紙、および一部の特殊紙に限られています。この分野の競合他社は、価格だけでなく、配合、コンプライアンス文書、迅速な色合わせ、信頼性の高いサプライチェーンを強みとして差別化を図っています。
用途によって求められる要件は大きく異なり、再生紙から高級印刷用紙まで多岐にわたります。包装業界では、にじみ防止性、食品安全性、均一な色調が重視されます。一方、ティッシュペーパー業界では、定着性、柔軟性、色移りの抑制が重視されます。Archroma Management GmbH、Atul Ltd.、DyStar Singapore Pte Ltd、Standard Colors, Inc.をはじめとする複数の企業が、紙用着色剤および特殊化学品に関する専門知識を有しています。
欧州の紙染料市場
2025年には、欧州の市場シェアは26~30%に達すると予測されており、2034年まで年平均成長率(CAGR)2.3~2.7%で成長すると見込まれています。上位国はドイツで、次いで英国、イタリア、フランス、スペインとなっています。欧州のバイヤーは、化学物質規制への準拠、リサイクル性、食品包装、環境性能に関する文書化を重視しています。
英国とドイツは先進的な包装および特殊紙産業を有しており、配合における優れた色均一性と低移行性へのニーズが高まっている。フランス、イタリア、スペインは、食品包装、ティッシュペーパー、高級包装、および加工事業の存在から恩恵を受けている。ヨーロッパでは、資源利用効率の向上を目指し、染料と定着剤、蛍光増白剤、加工剤との組み合わせ評価がますます進んでいる。REACH規則、エコラベル、包装化学規制への対応が求められる中、サプライヤーはより優れた環境性能と規制への対応策を講じる必要に迫られている。
アジア太平洋地域の紙染料市場
アジア太平洋地域は2025年には全体の約29~33%を占め、2034年まで年平均成長率(CAGR)3.2~3.7%で成長すると予測されている。中国が引き続き市場を牽引する一方、インド、日本、韓国、オーストラリアは包装、ティッシュペーパー、特殊紙、印刷などの用途で市場に参加している。
工業化の進展、包装商品の消費増加、そして先進的な製紙機械への投資が、地域需要を押し上げている。生産量増加の可能性が最も高いのは中国とインドであり、一方、日本と韓国は品質と工程の精度に重点を置いている。より厳格な規制と節水対策により、製紙工場はより優れた性能と投与管理を実現する保持助剤の使用を促されている。
中東・アフリカの紙染料市場
中東・アフリカ地域およびアフリカの需要は、比較的小規模ながら、包装、ティッシュ、印刷、加工といった分野でより多様性に富んでいます。この地域は2034年まで年平均成長率(CAGR)2.2~2.6%で成長すると予測されており、サウジアラビアとアラブ首長国連邦は産業投資と包装転換によって成長を牽引する一方、南アフリカは同地域の紙・ティッシュ需要の基盤となるでしょう。
中東・アフリカ地域(MEA)とアラブ首長国連邦(UAE)は、インフラ整備、消費財包装、産業の多様化から恩恵を受けることができる。南アフリカは加工業と製紙業において強固な基盤を有している一方、MEAのその他の地域には、紙、ティッシュペーパー、加工品の輸入に関連する特定の機会が存在する。これらの地域では、水の入手可能性とエネルギーコストが購買決定に影響を与えるため、発色性と定着性に優れた配合が求められる。
セグメンテーション分析
形状
形態別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)3.0~3.4%で成長すると予測されています。液体システムは、自動計量、取り扱いの簡便性、迅速な色調調整といった利点がある一方、粉末は、高濃度処方や輸送コストの削減が購買決定に影響を与える場面で依然として重要な役割を果たしています。したがって、紙染料 市場の範囲は、確立された粉末用途と、ますます自動化が進む液体着色システムの両方を包含しています。
- 液体染料:液体染料は、自動計量、迅速な混練、高スループット工場における安定した供給を可能にします。その取り扱いの容易さから、より厳密な工程管理を求める包装材、板紙、ティッシュペーパーメーカーにとって戦略的に重要な製品となっています。
- 粉末染料:粉末染料は、高濃度の着色や、濃い色合いが求められる用途において依然として重要な役割を果たしています。比較的保管コストが抑えられるため、製粉会社が配合の柔軟性や輸送効率を重視する場面で広く利用されています。
タイプ
タイプ別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)2.7~3.1%を記録すると予想されており、これは繊維原料、紙のグレード、色調の濃さ、最終用途における性能など、さまざまな着色要件を反映している。直接染料は依然として広く用いられており、硫黄系、塩基性、酸性の化学薬品は特殊な着色要件に対応している。
- 硫化染料:硫化染料は、包装材や板紙における濃い黒色や濃色系の表現に特に適しています。その優れた発色性と堅牢性は、深みと耐久性が求められる用途に最適です。
- 直接染料:直接染料はセルロースとの親和性が高いため、紙や板紙の様々なグレードに幅広く適用できます。経済的な着色を可能にし、包装、筆記、印刷、特殊紙などの分野で依然として重要な役割を果たしています。
- 塩基性染料:塩基性染料は、鮮やかな発色と特定の繊維系に対する高い親和性を提供します。木材含有繊維、成形繊維、包装部品、および耐光性よりも鮮やかな色合いが重視される用途において、戦略的に有用です。
- 酸性染料:酸性染料は、特定の色調特性と塗布条件を必要とする特定の紙の配合に使用されます。その役割はより専門的であり、需要は原料の化学組成、プロセスpH、および目標とする性能要件によって左右されます。
応用
用途別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)2.9~3.3%で拡大すると予測されています。包装材と板紙は、着色が差別化、高級感のある外観、製品識別の鍵となるため、引き続き主要な需要分野となっています。コート紙や印刷用紙は精密な色調調整が求められる一方、ティッシュペーパーは鮮やかな発色と低移行性が重視されます。
- 包装材と板紙:包装材と板紙は最大の用途分野であり、着色カートン、特殊板紙、成形繊維、高級包装材には、均一な色調と強力な定着性が求められます。持続可能性と食品接触に関する要件は、サプライヤー選定においてますます重要な要素となっています。
- コート紙の筆記・印刷:コート紙は、表面処理、印刷工程、光学特性との適合性を維持しながら、正確な着色が求められます。色の均一性と、コーティング剤との適切な相互作用は、購入時の重要な検討事項です。
- 組織:組織用途では、柔らかさ、吸収性、加工性能を損なうことなく、安定した発色を実現する染料が求められます。にじみが少なく、定着性が高く、高速生産に対応できることが、重要な技術的基準となります。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
包装材と板紙 |
高い |
プレミアムパッケージ |
スケーリング |
|
コート紙を使った筆記と印刷 |
中くらい |
シェーディング精度 |
成熟した |
|
組織 |
中くらい |
低移住 |
スケーリング |
紙用染料市場の成長要因と影響分析
繊維系包装材および特殊板紙の拡大
繊維ベースの包装への傾向は、カラーボード、カートン、成形繊維、特殊包装紙に対する構造的な需要を継続的に押し上げています。ブランドオーナーは、リサイクル性という目標に沿って紙包装を使用しながら、包装形態を区別するために包装に色を取り入れています。そのため、定着性、再現性の高い色調、食品接触性、加工工程でのにじみに対する耐性を備えた染料が必要とされています。包装工場では再生繊維の比率が高くなっているため、原料の汚染によって染料の定着が難しくなり、色管理が複雑化しています。染料と定着剤、加工薬品を組み合わせるサプライヤーにとっては、これが付加価値の源泉となります。
製紙における再生繊維の利用拡大
再生繊維の使用量が増加するにつれ、紙の染色に対する要求も変化しています。再生パルプに含まれる溶解性有機化合物、陰イオン性汚染物質、残留インク、その他の不純物は、染料の吸収能力を低下させ、色ムラなどの問題を引き起こす可能性があります。そのため、より高い親和性と定着剤との適合性を備えた着色剤が求められています。さらに、定着剤の使用も推奨されます。これらの製品は、染料の保持力を高め、染料の移行を防ぎ、排水の汚染を低減するのに役立つからです。こうした要求の変化により、顧客は染料のコストだけでなく、染色にかかる総コストを考慮するようになります。製品の性能をさまざまな供給条件下でテストできるため、アプリケーションラボを持つことは、サプライヤーによる製品の適格性評価に役立ちます。
化学物質規制および環境要件の厳格化
主要な製紙地域において、化学物質規制への準拠は着色剤の選択にますます大きな影響を与えている。包装用途では食品接触要件への配慮が求められる一方、欧州の顧客はREACH規制への適合性、エコラベルとの互換性、化学物質の透明性も評価する。環境への期待は製品組成にとどまらず、排水の清浄度、染料の保持性、生産効率にも及ぶ。高い定着性を持つ配合は、プロセス水への着色剤の流出を減らし、排水の浄化を促進し、処理要件の低減につながる可能性がある。認証済み、堆肥化対応、または環境負荷の低い化学物質を提供するサプライヤーは、厳しいサステナビリティ仕様を持つ顧客へのアクセスを向上させることができる。製紙工場は、色の一貫性や機械性能を損なうことなく新しい配合を検証する必要があるため、商業的な影響は徐々に現れる。しかしながら、規制や顧客の要求により、購買決定は単純な色合わせから、文書化された性能、コンプライアンス、環境特性へと移行しつつあり、技術的に差別化されたサプライヤーの地位が強化されている。
紙用染料市場の将来動向
デジタル化されたカラーマネジメントと自動調色
製紙工場がより厳密な色調管理と材料ロス削減を目指すにつれ、デジタルカラーマネジメントは自動染料添加とますます統合されていくと予想されます。オンライン測定システムは色のずれを早期に特定でき、自動添加は手動添加よりも高い精度で配合を調整できます。この紙染料市場のトレンドは、特に色調変更が頻繁な包装紙や特殊紙の製造工程において、バッチ間のばらつきを減らし、機械の稼働率を向上させるはずです。サプライヤーは、製紙工場の制御システムと互換性のあるデジタル色調ライブラリ、配合データベース、技術データを提供する必要性がますます高まるでしょう。したがって、紙染料のトレンドは化学の枠を超え、統合的なプロセス最適化へと向かっています。自動化への投資が廃棄物の削減、グレード変更の迅速化、品質の一貫性向上によって正当化される大規模工場では、導入が最も活発になるでしょう。小規模生産者は、設備コストの低下と顧客による再現性の高い色仕様の要求の高まりに伴い、簡素化されたシステムを採用する可能性があります。
循環型紙システム向け低環境負荷着色
将来の配合では、リサイクル、堆肥化、食品接触要件、および環境負荷の低減との適合性が重視されるようになるでしょう。着色剤は、パルプ化の際に過度の問題を引き起こしたり、処理が困難な着色廃水を発生させたりすることなく機能する必要があります。そのため、サプライヤーは、高い定着性と環境プロファイルの改善を組み合わせたシステムを開発しています。この方向性では、紙用途向けに設計された直接化学とカチオン化学、および濃い色や明るい色が必要な場合は特殊な硫黄系および塩基性配合が有利になるはずです。認定では、製紙工場での着色性能だけでなく、紙のライフサイクル全体がますます考慮されるようになります。その結果、紙染料市場のトレンドは、規制文書、環境認証、およびリサイクルまたは堆肥化プロセスとの適合性の証拠によって裏付けられた製品が有利になるでしょう。包装用途は、ブランドオーナーが材料の選択を循環性および持続可能性の目標とますます関連付けるようになるにつれて、この移行をリードするはずです。
紙用染料市場の機会
アジアにおける地域密着型の製剤開発・技術サービスセンター
アジアは、主要な製紙拠点に近い場所に、サプライヤーが地域密着型のアプリケーションラボや技術サービスセンターを設立する機会を提供します。中国とインドは大規模な製造拠点を有し、東南アジアでは包装材とティッシュペーパーの生産能力が拡大しています。現地での技術サポートにより、配合の検証期間を短縮し、変動する再生繊維原料に対応し、顧客への対応時間を短縮できます。サプライヤーは、地域の在庫とアプリケーションに関する専門知識を組み合わせることで、納期の不確実性を低減し、カスタマイズされた色調開発を提供できます。紙染料市場予測では、製造能力の増強だけでなく、拡張可能な技術インフラへの投資を支持しています。企業は、頻繁な配合調整によって継続的なサービスニーズが発生する包装材とティッシュペーパーの集積地に近いセンターを優先的に設置できます。現地の販売代理店、製紙工場、加工グループとのパートナーシップにより、初期投資を抑えつつ市場情報を強化し、導入をさらに加速させることができます。
高リサイクル含有率の製紙工場向け統合着色パッケージ
2つ目の機会は、染料、定着剤、保持助剤、およびプロセスガイダンスを組み合わせた統合着色パッケージを販売することです。再生繊維の含有量が高いと、染料効率を低下させ、バックウォーター着色を増加させる複雑な相互作用が生じる可能性があります。調整されたシステムにより、定着、色調の一貫性、排水の清浄度、および機械の安定性に同時に対応できます。サプライヤーは、染料の価格だけで競争するのではなく、アプリケーション試験、性能保証、およびカスタマイズされた配合によって差別化を図ることができます。このアプローチは、視覚的な品質を犠牲にすることなく再生繊維の含有量を高めたい包装工場やティッシュ工場にとって特に魅力的です。投資は、アプリケーションラボ、パイロットスケール試験、およびデジタル配合ツールに集中できます。顧客は、認定サイクルの削減とより予測可能な生産の恩恵を受け、サプライヤーは複数の化学カテゴリーにわたる継続的な販売の機会を得ます。したがって、統合パッケージは、顧客維持を強化し、競合製品への代替に対する技術的な障壁を高めることができます。
最近の動向
- 2026年8月:ITC Limitedは、 Aditya Birla Real Estate LimitedからCentury Pulp and Paperを約350億ルピーで買収しました。この取引により、ITCの紙・板紙生産能力は50%以上増加し、年間約150万トンとなり、インド最大の統合型板紙・紙事業会社となりました。この買収は、板紙および特殊紙分野におけるITCの事業規模を強化するものです。
- 2026年1月:ファウンデーション・インベストメント・パートナーズは、サステナブル・パッケージング・プラットフォームを通じて、ペーパー・コンバーターズ社を買収しました。ペーパー・コンバーターズ社は、生分解性およびリサイクル可能な製品として、スパイラル巻き紙管、エッジボード、シートを製造しています。今回の買収は、サプライチェーンの継続性、業務上の連携、姉妹会社であるアムスパック社との協力関係を強化し、サステナブルな紙包装分野におけるプラットフォームの存在感を高めることを目的としています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -