
Mercato dei coloranti per carta: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei coloranti per carta (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per forma (coloranti liquidi per carta, coloranti in polvere per carta); tipo (coloranti allo zolfo, coloranti diretti, coloranti basici, coloranti acidi); applicazione (imballaggio e cartone, carta patinata per scrittura e stampa, fazzoletti, altro) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005111
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
1,20 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,55 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,88 %
Tasso di crescita
Mercato di riferimento
12,48 miliardi di dollari USA
(2026-2034)
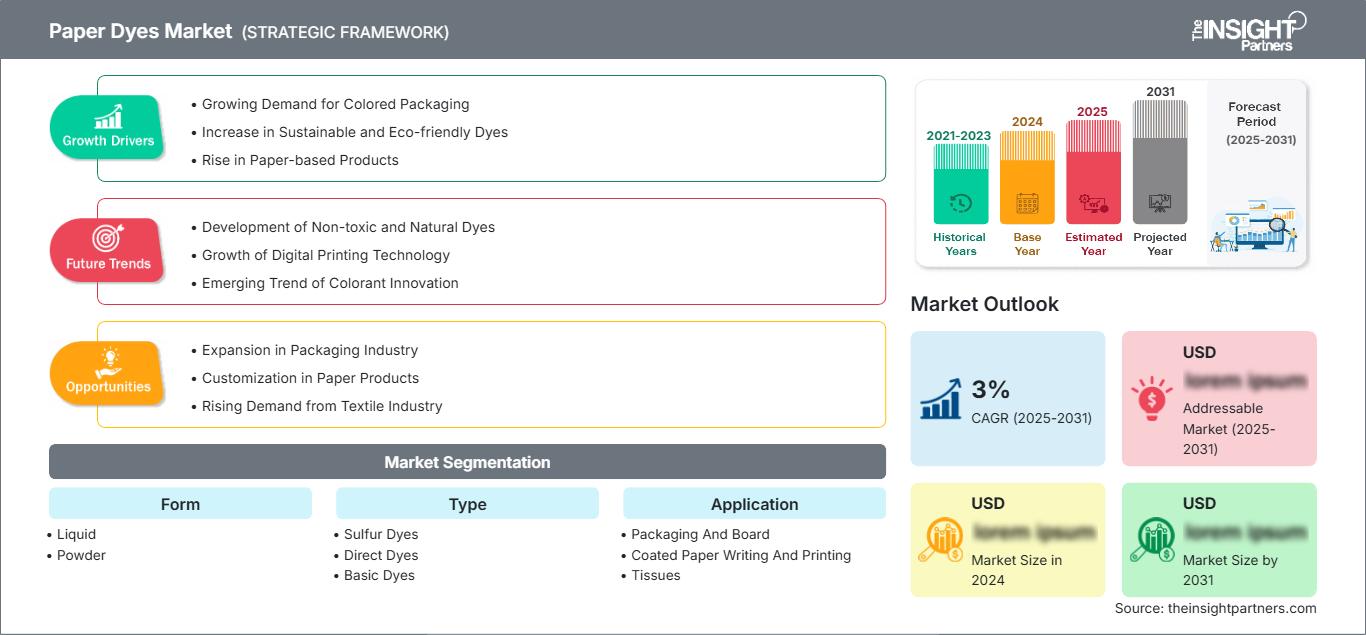
Il mercato dei coloranti per carta aveva un valore di 1,20 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,55 miliardi di dollari entro il 2034, registrando un CAGR del 2,88% nel periodo 2026-2034. La domanda sarà influenzata dalla trasformazione della carta, dall'uniformità del colore, dal contenuto di fibre riciclate e dalle normative. Il mercato si è affermato come una delle categorie chiave di prodotti chimici speciali per soddisfare le esigenze di colorazione di carte da imballaggio, carte patinate, carte da scrittura e stampa e tissue.
Il Nord America continua a essere una regione tecnologicamente matura in termini di domanda, grazie al settore degli imballaggi di alta gamma, alla produzione di carta tissue e agli sforzi volti all'utilizzo di materiali a base di fibre riciclate. Si prevede che il mercato regionale dei coloranti per carta crescerà a un tasso annuo composto (CAGR) del 2,6-3,0% tra il 2026 e il 2034, con fornitori che offrono prodotti a base di fibre riciclate caratterizzati da basse emissioni, elevata capacità fissativa, idoneità al contatto con gli alimenti e uniformità del colore.
Analisi e approfondimenti sul mercato dei coloranti per carta
- Nord America: si stima che il Nord America deterrà una quota di mercato del 30-34% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,6-3,0% tra il 2026 e il 2034 , grazie alla conversione degli imballaggi, alla domanda di carta tissue, alla produzione di carta speciale e all'enfasi normativa su sostanze chimiche più sicure.
- USA: Gli Stati Uniti rappresentano circa l'82-86% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,5-2,9% nel periodo 2026-2034 , trainati dai settori degli imballaggi e della carta tissue.
- Europa: si stima che l'Europa deterrà una quota del 26-30% nel 2025 , con una crescita annua composta (CAGR) del 2,3-2,7% tra il 2026 e il 2034. Germania, Italia, Francia, Regno Unito e Spagna sostengono la domanda attraverso carte speciali, imballaggi e una produzione orientata alla sostenibilità.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 29-33% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,2-3,7% nel periodo 2026-2034 , trainata da Cina, India, Giappone, Corea del Sud e dai produttori di carta del Sud-est asiatico.
- Il segmento più ampio, quello degli imballaggi e del cartone, rappresenta una quota di mercato stimata tra il 40% e il 44% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034 , a testimonianza della forte conversione di cartone colorato e imballaggi.
- Segmento ad alta crescita: il segmento dei farmaci liquidi rappresenta circa il 57-61% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 3,1-3,5% nel periodo 2026-2034 , grazie all'automazione del dosaggio e all'efficienza nella gestione.
- Aziende chiave analizzate nel dettaglio: Archroma Management GmbH, Atul Ltd., Axyntis Group, Cromatos Srl, DyStar Singapore Pte Ltd, Kemira Oyj, Keystone Aniline Corporation, Organic Dyes and Pigments LLC, Standard Colors, Inc., Synthesia, as
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'industria si è allontanata dai tradizionali pigmenti in polvere per orientarsi verso sistemi liquidi specializzati, tecniche di fissaggio avanzate e formulazioni di pigmenti adatte alla pasta di cellulosa riciclata. I fornitori di pigmenti si concentrano sempre più sul miglioramento della sostantività, del controllo della migrazione del colore, della resistenza alla luce, della trasparenza dell'acqua di riflusso e della precisione del dosaggio. L'utilizzo di coloranti cationici o anionici dipende dallo stato delle fibre utilizzate, mentre i coloranti allo zolfo rimangono una valida opzione per i colori scuri. Le pratiche di gestione digitale del colore hanno ulteriormente contribuito a migliorare la riproducibilità delle tonalità.
Lo sviluppo futuro dei prodotti sarà maggiormente orientato alla compostabilità, alla sicurezza a contatto con gli alimenti, alla minimizzazione delle acque reflue e ai sistemi di fibre circolari. I nuovi centri produttivi asiatici emergenti stanno assistendo a investimenti crescenti, mentre i trasformatori europei prediligono la trasparenza delle formulazioni chimiche. I fornitori di coloranti che offrono competenze chimiche di processo oltre alle formulazioni dei pigmenti saranno in grado di affrontare problematiche di fornitura più complesse e di qualificarsi più rapidamente presso i trasformatori di imballaggi e tissue.
Ambito del rapporto sul mercato dei coloranti per carta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,20 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1,55 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,88% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei coloranti per carta
I fattori di crescita futuri per il mercato dei coloranti per carta includono le diverse tipologie di cartone, carta tissue, carta riciclata e carte speciali per la stampa. La catena della domanda opera all'interno di un ecosistema composto da produttori di coloranti, produttori di intermedi, formulisti, distributori, cartiere, trasformatori e aziende di imballaggio, il tutto supportato da marchi. I coloranti devono funzionare a diversi livelli di pH, in varie condizioni ambientali, con ritenzione e velocità di applicazione, il che indica che la processabilità e la fissazione svolgono un ruolo cruciale come fattori che influenzano le decisioni di acquisto.
Per quanto riguarda i fattori che influenzano l'offerta, l'accento è posto sullo sviluppo di concentrati liquidi come metodo più efficace per ottimizzare l'automazione del dosaggio e la regolazione delle tonalità di colore negli stabilimenti tessili. Le forme in polvere rimangono importanti nelle applicazioni che richiedono coloranti intensi, così come nei paesi in cui la convenienza economica dello stoccaggio diventa fondamentale. Nel caso di utilizzo di fibre riciclate, i coloranti presentano alcune problematiche tecniche dovute alla presenza di impurità anioniche, materia organica disciolta e altre sostanze che ne riducono la ritenzione.
Il rapporto sul mercato dei coloranti per carta evidenzia una concorrenza differenziata tra aziende chimiche specializzate e aziende dedicate ai coloranti. Archroma Management GmbH offre una vasta gamma di coloranti per carta, mentre Atul Ltd. integra i propri coloranti per carta in una gamma più ampia di colori. DyStar Singapore Pte Ltd si occupa di applicazioni cartacee, oltre che di coloranti tecnici e tessili. Synthesia, infine, fornisce coloranti organici per carta in forma liquida e in polvere per la colorazione di massa e di prodotti speciali.
Le aree di importanza per gli investimenti variano dalla sostenibilità in chimica, laboratorio applicativo, documentazione e produzione, oltre alla sola capacità di tintura. Il vantaggio competitivo risiede nella gamma di colori, nei servizi tecnici, nella qualificazione dei clienti, nella disponibilità affidabile e nella risoluzione dei problemi relativi all'utilizzo di fibre riciclate. Piccole imprese come Standard Colors, Inc., Keystone Aniline Corporation e Organic Dyes and Pigments LLC possono competere grazie a prodotti personalizzati. La diffusione geografica e i servizi tecnici sono utili per le grandi imprese.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei coloranti per carta: approfondimenti strategici
Approfondimenti regionali
Mercato dei coloranti per carta in Nord America
Si prevede che il Nord America deterrà una quota di mercato del 30-34% nel settore dei coloranti per carta nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,6-3,0% fino al 2034. I consumi nella regione sono trainati dagli Stati Uniti, con i segmenti degli imballaggi per la ristorazione, del cartone ondulato e speciale, della carta tissue e della stampa commerciale. Il Canada contribuisce con i settori degli imballaggi, dell'editoria e della produzione di carta tissue. La crescente domanda riguarderà i pigmenti che si fissano bene sulle fibre riciclate senza alcun impatto sulla colorazione delle acque reflue o sulla perdita di sostanze chimiche.
A livello regionale, gli acquisti sono influenzati dai requisiti di contatto con gli alimenti, dagli obiettivi di sostenibilità e dall'efficienza degli impianti. I fornitori di pigmenti in grado di offrire impianti di applicazione e servizi tecnici avranno un vantaggio competitivo, poiché le differenze possono fare una reale differenza nel raggiungimento di una buona tonalità con una corretta ritenzione. I sistemi automatizzati di dosaggio dei liquidi saranno utili per i prodotti liquidi, mentre i prodotti in polvere continueranno a svolgere un ruolo importante nelle applicazioni concentrate.
Mercato statunitense dei coloranti per carta
Gli Stati Uniti rappresentano circa l'82-86% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,5-2,9% fino al 2034. La domanda del prodotto rimane limitata a imballaggi e cartone, carta tissue, carte patinate e carte speciali selezionate. I concorrenti in questo settore si differenziano per formulazione, documentazione di conformità, rapida corrispondenza delle tonalità e catena di fornitura affidabile, piuttosto che per il solo prezzo.
Le esigenze applicative variano significativamente da quelle della carta riciclata a quelle della carta da stampa di alta gamma. L'industria degli imballaggi è particolarmente attenta alla resistenza allo scolorimento, alla compatibilità con gli alimenti e all'uniformità della tonalità. Al contrario, l'industria della carta tissue si concentra sulla fissazione, sulla compatibilità con la morbidezza e sulla riduzione della migrazione del colore. Archroma Management GmbH, Atul Ltd., DyStar Singapore Pte Ltd, Standard Colors, Inc. e diverse altre aziende possiedono competenze sia nel settore dei coloranti per carta che in quello dei prodotti chimici speciali.
Mercato europeo dei coloranti per carta
Nel 2025, si prevede che l'Europa deterrà una quota di mercato compresa tra il 26% e il 30%, con una crescita annua composta (CAGR) del 2,3-2,7% fino al 2034. I paesi leader sono la Germania, seguita da Regno Unito, Italia, Francia e Spagna. Gli acquirenti europei attribuiscono importanza alla conformità chimica, alla riciclabilità, agli imballaggi alimentari e alla documentazione sulle prestazioni ecologiche.
Regno Unito e Germania sono paesi all'avanguardia nel settore degli imballaggi e della carta speciale, il che aumenta la necessità di una buona uniformità del colore e di una bassa migrazione nelle formulazioni. Francia, Italia e Spagna traggono vantaggio dalla presenza di industrie di imballaggi alimentari, tissue, imballaggi di lusso e trasformazioni. In Europa, si sta assistendo a una crescente valutazione dei coloranti insieme a fissativi, sbiancanti ottici e agenti di processo per ottenere un migliore utilizzo delle risorse. La spinta verso la conformità REACH, l'etichettatura ecologica e le normative sulla chimica degli imballaggi spinge i fornitori a fornire migliori credenziali e a conformarsi alle normative ambientali.
Mercato dei coloranti per carta nella regione Asia-Pacifico
La regione APAC rappresenta circa il 29-33% nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) del 3,2-3,7% fino al 2034. La Cina continua a dominare, mentre India, Giappone, Corea del Sud e Australia partecipano attraverso imballaggi, carta tissue, carte speciali e applicazioni di stampa.
La crescente industrializzazione, l'aumento del consumo di beni confezionati e gli investimenti in macchine per la produzione di carta all'avanguardia stimolano la domanda regionale. Le maggiori opportunità di crescita in termini di volume si registrano in Cina e India, mentre Giappone e Corea del Sud si concentrano sulla qualità e sulla precisione dei processi. Normative più severe e pratiche di risparmio idrico incentivano le cartiere a utilizzare additivi per la ritenzione idrica che migliorino le prestazioni e la gestione del dosaggio.
Mercato dei coloranti per carta in Medio Oriente e Africa
La domanda in Medio Oriente e Africa potrebbe essere relativamente inferiore, ma più diversificata nei settori degli imballaggi, della carta tissue, della stampa e della trasformazione. Si prevede che questa regione registrerà un tasso di crescita annuo composto (CAGR) del 2,2-2,6% fino al 2034, con Arabia Saudita ed Emirati Arabi Uniti trainati dagli investimenti industriali e dalla trasformazione degli imballaggi, mentre il Sudafrica fungerà da pilastro per la domanda di carta e tissue nella regione.
Il Medio Oriente e gli Emirati Arabi Uniti possono trarre vantaggio dallo sviluppo infrastrutturale, dal packaging dei beni di consumo e dalla diversificazione industriale. Il Sudafrica vanta una solida base nel settore della trasformazione e della produzione di carta, mentre il resto del Medio Oriente e dell'Africa presenta alcune opportunità specifiche legate all'importazione di carta, tissue e trasformatori. La disponibilità di acqua e i costi energetici influenzano le decisioni di acquisto in queste regioni, pertanto le formulazioni che offrono efficienza e fissazione del colore risultano particolarmente interessanti.
Analisi di segmentazione
Modulo
Si prevede che il segmento Form crescerà a un CAGR del 3,0-3,4% nel periodo 2026-2034 . I sistemi liquidi beneficiano del dosaggio automatizzato, della minore complessità di gestione e della rapida regolazione della tonalità, mentre le polveri rimangono importanti laddove le formulazioni concentrate e i minori costi di trasporto influenzano le decisioni di acquisto. Il mercato dei coloranti per carta comprende quindi sia le consolidate applicazioni in polvere sia i sistemi di colorazione liquida sempre più automatizzati.
- Liquidi: I coloranti liquidi supportano il dosaggio automatizzato, l'incorporazione rapida e il dosaggio costante negli impianti ad alta produttività. I loro vantaggi in termini di gestione li rendono strategicamente rilevanti per i produttori di imballaggi, cartone e carta tissue che cercano un controllo di processo più preciso.
- Polvere: I coloranti in polvere rimangono importanti per la colorazione concentrata e per le applicazioni che richiedono un'elevata intensità di colore. I loro costi di stoccaggio relativamente bassi ne favoriscono l'utilizzo laddove le aziende tessili privilegiano la flessibilità di formulazione e l'efficienza del trasporto.
Tipo
Si prevede che il segmento Type registrerà un CAGR del 2,7-3,1% nel periodo 2026-2034 , a testimonianza delle diverse esigenze di colorazione in base alla composizione delle fibre, al tipo di carta, all'intensità della tonalità e alle prestazioni di utilizzo finale. I coloranti diretti rimangono ampiamente rilevanti, mentre le sostanze chimiche a base di zolfo, basiche e acide rispondono a esigenze di colorazione specifiche.
- Coloranti allo zolfo: I coloranti allo zolfo sono particolarmente indicati per ottenere tonalità di nero intenso e scuro in imballaggi e cartone. La loro forte colorazione e la solidità del colore li rendono adatti ad applicazioni in cui profondità e durata del colore sono essenziali.
- Coloranti diretti: I coloranti diretti offrono un'ampia applicabilità a diverse tipologie di carta e cartone grazie alla loro affinità per la cellulosa. Consentono una colorazione economica e rimangono importanti per imballaggi, carta da scrittura, carta da stampa e carte speciali.
- Coloranti basici: I coloranti basici offrono una colorazione brillante e una forte affinità per determinati sistemi di fibre. Sono particolarmente utili per le fibre contenenti legno, le fibre stampate, i componenti per imballaggi e le applicazioni in cui la vivacità dei colori è più importante della massima resistenza alla luce.
- Coloranti acidi: I coloranti acidi sono utilizzati in specifiche formulazioni di carta che richiedono particolari caratteristiche di tonalità e condizioni di applicazione. Il loro ruolo rimane tuttavia piuttosto specializzato, con una domanda influenzata dalla composizione chimica della materia prima, dal pH del processo e dai requisiti prestazionali specifici.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 2,9-3,3% nel periodo 2026-2034 . Gli imballaggi e il cartone rimangono i principali settori di domanda, poiché la colorazione contribuisce alla differenziazione, all'aspetto premium e all'identificazione del prodotto. Le carte patinate per la scrittura e la stampa richiedono uno sviluppo preciso delle tonalità, mentre per i prodotti tissue la priorità è la colorazione pulita e la bassa migrazione del colore.
- Imballaggi e cartone: Gli imballaggi e il cartone rappresentano l'applicazione più importante, poiché astucci colorati, cartoni speciali, fibre stampate e imballaggi di alta qualità richiedono tonalità uniformi e un fissaggio forte. La sostenibilità e i requisiti per il contatto con gli alimenti influenzano sempre più la scelta dei fornitori.
- Scrittura e stampa su carta patinata: le carte patinate richiedono una colorazione precisa che rimanga compatibile con i trattamenti superficiali, i processi di stampa e le proprietà ottiche. L'uniformità della tonalità e l'interazione controllata con le formulazioni di rivestimento sono considerazioni fondamentali in fase di acquisto.
- Tessuti: Le applicazioni su tessuti richiedono coloranti che garantiscano una colorazione stabile senza compromettere la morbidezza, l'assorbenza o le prestazioni di trasformazione. La bassa migrazione del colore, la forte fissazione e la compatibilità con la produzione ad alta velocità rimangono criteri tecnici importanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Imballaggio e cartone |
Alto |
Confezione premium |
Scalatura |
|
Scrittura e stampa su carta patinata |
Mezzo |
Precisione della tonalità |
Maturo |
|
Tessuti |
Mezzo |
Bassa migrazione |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei coloranti per carta
Espansione degli imballaggi a base di fibre e dei cartoni speciali
La tendenza verso imballaggi a base di fibre ha continuato a guidare la domanda strutturale di cartone colorato, astucci, fibre stampate e carte speciali per imballaggi. I proprietari dei marchi hanno integrato i colori negli imballaggi per distinguere le diverse tipologie di prodotto, utilizzando al contempo imballaggi in carta in linea con gli obiettivi di riciclabilità. Ciò rende necessaria la disponibilità di coloranti con buona fissazione, tonalità riproducibili, adatti al contatto con gli alimenti e resistenti allo scolorimento durante il processo di trasformazione. Gli stabilimenti di confezionamento lavorano con percentuali più elevate di fibre riciclate, il che complica la gestione del colore poiché la contaminazione della materia prima rende difficile la fissazione del colorante. Per i fornitori che combinano i coloranti con il fissativo e i prodotti chimici di processo, questo rappresenta una fonte di valore aggiunto.
Utilizzo crescente di fibre riciclate nella produzione della carta
Il maggiore utilizzo di fibre riciclate sta modificando i requisiti per la tintura della carta. La presenza di composti organici disciolti, contaminanti anionici, residui di inchiostro e altre impurità nella pasta riciclata può ridurre la capacità di assorbimento del colorante e causare problemi di disomogeneità delle tonalità. Sono quindi necessari coloranti con maggiore sostantività e migliore compatibilità con gli agenti fissativi. Inoltre, si raccomanda l'uso di fissativi, poiché questi prodotti contribuiscono ad aumentare la ritenzione del colorante, a prevenirne la migrazione e a ridurre la contaminazione delle acque di risciacquo. Tali modifiche ai requisiti indurranno i clienti a considerare i costi totali della colorazione, non solo il costo dei coloranti. La presenza di laboratori di applicazione sarà utile per la qualificazione dei fornitori, poiché le prestazioni del prodotto verranno testate in diverse condizioni di fornitura.
Requisiti più rigorosi in materia di conformità chimica e ambientale.
La conformità chimica sta influenzando sempre più la selezione dei coloranti nelle principali regioni produttrici di carta. Le applicazioni di imballaggio richiedono attenzione ai requisiti per il contatto con gli alimenti, mentre i clienti europei valutano anche lo stato di conformità REACH, la compatibilità con le etichette ecologiche e la trasparenza chimica. Le aspettative ambientali si estendono oltre la composizione del prodotto e comprendono la pulizia delle acque reflue, la ritenzione del colorante e l'efficienza produttiva. Le formulazioni ad alta sostantività possono ridurre le perdite di colorante nelle acque di processo, contribuendo a una migliore qualità delle acque di riflusso e potenzialmente riducendo i requisiti di trattamento. I fornitori che offrono prodotti chimici certificati, orientati alla compostabilità o a basso impatto ambientale possono migliorare l'accesso ai clienti con specifiche di sostenibilità esigenti. L'impatto commerciale è graduale perché le cartiere devono qualificare le nuove formulazioni senza compromettere la consistenza della tonalità o le prestazioni delle macchine. Tuttavia, i requisiti normativi e dei clienti stanno spostando le decisioni di acquisto dalla semplice corrispondenza cromatica verso prestazioni documentate, conformità e attributi ambientali, rafforzando la posizione dei fornitori tecnicamente differenziati.
Mercato dei coloranti per carta: tendenze future
Gestione del colore digitalizzata e dosaggio automatizzato
Si prevede che la gestione digitale del colore si integrerà sempre più con il dosaggio automatizzato dei coloranti, in quanto le cartiere puntano a un controllo più preciso delle tonalità e a una riduzione delle perdite di materiale. I sistemi di misurazione online possono identificare le deviazioni di colore in anticipo, mentre il dosaggio automatizzato può regolare le formulazioni con maggiore precisione rispetto all'aggiunta manuale. Questa tendenza del mercato dei coloranti per carta dovrebbe ridurre la variabilità tra i lotti e migliorare l'utilizzo delle macchine, in particolare nelle operazioni di confezionamento e nelle carte speciali con frequenti cambi di tonalità. I fornitori dovranno sempre più fornire librerie di tonalità digitali, database di formulazioni e dati tecnici compatibili con i sistemi di controllo della cartiera. Le tendenze del mercato dei coloranti per carta si stanno quindi spostando dalla chimica all'ottimizzazione integrata dei processi. L'adozione sarà più forte tra le cartiere di maggiori dimensioni, dove gli investimenti nell'automazione possono essere giustificati dalla riduzione degli sprechi, dai cambi di qualità più rapidi e dal miglioramento della uniformità qualitativa. I produttori più piccoli potrebbero adottare sistemi semplificati man mano che i costi delle apparecchiature diminuiscono e i clienti richiedono sempre più specifiche di colore ripetibili.
Colorazione a basso impatto ambientale per sistemi di carta circolare
Le formulazioni future probabilmente si concentreranno sulla compatibilità con il riciclo, la compostabilità, i requisiti per il contatto con gli alimenti e un minore impatto ambientale. I coloranti devono essere performanti senza creare problemi eccessivi durante la ripolpazione o generare acque reflue colorate difficili da trattare. I fornitori stanno quindi sviluppando sistemi che combinano un'elevata fissazione con profili ambientali migliorati. Questa direzione dovrebbe privilegiare le formulazioni chimiche dirette e cationiche, progettate per le applicazioni cartarie, insieme a formulazioni specializzate a base di zolfo e basiche laddove siano richieste tonalità intense o brillanti. La qualificazione prenderà sempre più in considerazione l'intero ciclo di vita della carta, piuttosto che solo le prestazioni di colorazione in cartiera. Di conseguenza, le tendenze del mercato dei coloranti per carta privilegeranno i prodotti supportati da documentazione normativa, certificazioni ambientali e prove di compatibilità con i processi di riciclo o compostaggio. Le applicazioni per il packaging dovrebbero guidare questa transizione, poiché i proprietari dei marchi collegano sempre più le scelte dei materiali agli obiettivi di circolarità e sostenibilità.
Opportunità di mercato per i coloranti per carta
Centri di formulazione e assistenza tecnica localizzati in Asia
L'Asia offre ai fornitori l'opportunità di istituire laboratori applicativi e centri di assistenza tecnica localizzati, in prossimità dei principali distretti cartari. Cina e India vantano solide basi produttive, mentre il Sud-est asiatico sta espandendo la propria capacità nel settore degli imballaggi e della carta tissue. Il supporto tecnico locale può abbreviare i tempi di qualificazione delle formulazioni, gestire la variabilità della fornitura di fibre riciclate e migliorare i tempi di risposta per i clienti. I fornitori possono combinare le scorte regionali con la competenza applicativa per ridurre l'incertezza delle consegne e offrire uno sviluppo di tonalità personalizzato. Le previsioni di mercato sui coloranti per carta indicano che è opportuno investire in infrastrutture tecniche scalabili, piuttosto che limitarsi ad aumentare la capacità produttiva. Le aziende possono dare priorità ai centri situati in prossimità dei distretti degli imballaggi e della carta tissue, dove le frequenti modifiche alle formulazioni generano esigenze di assistenza ricorrenti. Le partnership con distributori locali, cartiere e gruppi di trasformazione possono ulteriormente accelerare l'adozione, limitando al contempo i requisiti di capitale iniziali e migliorando la conoscenza del mercato.
Pacchetti di colorazione integrati per stabilimenti con elevato contenuto di materiale riciclato
Una seconda opportunità consiste nella vendita di pacchetti di colorazione integrati che combinano coloranti, fissativi, agenti di ritenzione e linee guida per il processo. L'elevato contenuto di fibre riciclate può creare interazioni complesse che riducono l'efficienza del colorante e aumentano la colorazione delle acque di riflusso. Un sistema coordinato può affrontare contemporaneamente i problemi di fissaggio, uniformità del colore, pulizia delle acque reflue e stabilità della macchina. I fornitori possono differenziarsi attraverso prove applicative, garanzie di prestazioni e formulazioni personalizzate, anziché competere esclusivamente sul prezzo del colorante. Questo approccio è particolarmente interessante per le cartiere che producono imballaggi e carta tissue e che cercano un maggiore contenuto di materiale riciclato senza sacrificare la qualità visiva. Gli investimenti possono concentrarsi su laboratori di applicazione, test su scala pilota e strumenti digitali per la formulazione. I clienti beneficiano di un minor numero di cicli di qualificazione e di una produzione più prevedibile, mentre i fornitori ottengono opportunità di vendite ricorrenti in diverse categorie di prodotti chimici. I pacchetti integrati possono quindi rafforzare la fidelizzazione dei clienti e innalzare le barriere tecniche alla sostituzione da parte della concorrenza.
Sviluppi recenti
- Agosto 2026: ITC Limited ha completato l'acquisizione di Century Pulp and Paper da Aditya Birla Real Estate Limited per circa 3.500 crore di rupie. L'operazione ha aumentato la capacità produttiva di carta e cartone di ITC di oltre il 50%, raggiungendo circa 1,5 milioni di tonnellate all'anno e rendendola la più grande azienda integrata di carta e cartone in India. L'acquisizione rafforza la presenza di ITC nel settore del cartone e delle carte speciali.
- Gennaio 2026: Foundation Investment Partners ha acquisito Paper Converters, Inc. tramite la sua piattaforma di imballaggi sostenibili. Paper Converters produce tubi di carta a spirale, cartoncini per bordi e fogli, con prodotti descritti come biodegradabili e riciclabili. L'acquisizione ha lo scopo di migliorare la continuità della catena di approvvigionamento, il coordinamento operativo e la collaborazione con la società consorella Amspak, rafforzando la presenza della piattaforma nel settore degli imballaggi di carta sostenibili.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -