
Mercado de colorantes para papel: tamaño, tendencias y previsiones 2034
Tamaño del mercado de tintes para papel y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por forma (tintes líquidos para papel, tintes en polvo para papel); tipo (tintes de azufre, tintes directos, tintes básicos, tintes ácidos); aplicación (embalaje y cartón, papel estucado para escritura e impresión, pañuelos de papel, otros) y por geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005111
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
1.200 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,88 %
Índice de crecimiento
Mercado potencial
12.480 millones de dólares estadounidenses
(2026-2034)
El mercado de tintes para papel alcanzó un valor de 1200 millones de dólares en 2025 y se prevé que llegue a los 1550 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 2,88 % entre 2026 y 2034. La demanda se verá influenciada por la conversión del papel, la uniformidad del color, el contenido de fibra reciclada y la normativa vigente. Este mercado se ha consolidado como una de las categorías clave de productos químicos especializados para la coloración de papeles de embalaje, papel estucado, papeles de escritura e impresión y pañuelos de papel.
América del Norte sigue siendo una región con una demanda tecnológicamente madura, impulsada por el envasado de alta calidad, la producción de papel tisú y los esfuerzos por utilizar materiales a base de fibra reciclada. Se prevé que el mercado regional de tintes para papel crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,6 % al 3,0 % entre 2026 y 2034, con proveedores que ofrecen productos de fibra reciclada con baja emisión de contaminantes, alta fijación, aptos para contacto con alimentos y con color uniforme.
Análisis y perspectivas del mercado de tintes para papel
- América del Norte: Se estima que América del Norte tendrá una participación del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 2,6-3,0% entre 2026 y 2034 , impulsada por la transformación del sector de los envases, la demanda de papel tisú, la producción de papel especial y el énfasis normativo en productos químicos más seguros.
- EE. UU.: Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,5 % al 2,9 % durante el período 2026-2034 , impulsado por las aplicaciones de embalaje y papel tisú.
- Europa: Se estima que Europa tendrá una participación del 26-30% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 2,3-2,7% entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España respaldan la demanda mediante papeles especiales, embalajes y producción orientada a la sostenibilidad.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 29 % y el 33 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,7 % durante el período 2026-2034 , liderada por China, India, Japón, Corea del Sur y la fabricación de papel en el sudeste asiático.
- El segmento más grande, el de embalaje y cartón, representa una cuota de mercado estimada del 40-44% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,4% durante el período 2026-2034 , lo que refleja una fuerte conversión de cartón de color y embalaje.
- Segmento de alto crecimiento: Los líquidos representan aproximadamente entre el 57 % y el 61 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3,1 % al 3,5 % durante el período 2026-2034 , gracias a la automatización de la dosificación y la eficiencia en la manipulación.
- Empresas clave analizadas en detalle: Archroma Management GmbH, Atul Ltd., Axyntis Group, Cromatos Srl, DyStar Singapore Pte Ltd, Kemira Oyj, Keystone Aniline Corporation, Organic Dyes and Pigments LLC, Standard Colors, Inc., Synthesia, como
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria ha dejado atrás los pigmentos en polvo tradicionales para adoptar sistemas líquidos especializados, técnicas de fijación avanzadas y formulaciones de pigmentos aptas para pulpa reciclada. Los proveedores de pigmentos se centran cada vez más en mejorar la sustantividad, el control del sangrado, la resistencia a la luz, la claridad en aguas residuales y la precisión de la dosificación. El uso de química catiónica o aniónica depende del estado de las fibras utilizadas, mientras que los colorantes de azufre siguen siendo una opción válida para colores oscuros. Las prácticas de gestión digital del color han contribuido a mejorar la reproducibilidad de los tonos.
El desarrollo de productos futuros estará más orientado a la compostabilidad, la seguridad en el contacto con alimentos, la minimización de aguas residuales y los sistemas de fibra circular. Los nuevos centros de fabricación emergentes en Asia están experimentando un aumento de las inversiones, mientras que los transformadores europeos prefieren la transparencia en las formulaciones químicas. Los proveedores de colorantes que aporten conocimientos técnicos sobre procesos químicos, junto con las formulaciones de pigmentos, podrán abordar problemas de suministro más complejos y obtener la certificación más rápidamente de los transformadores de envases y papel tisú.
Alcance del informe de mercado de tintes para papel
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.200 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,88% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tintes para papel
Los factores clave para el crecimiento futuro del mercado de tintes para papel incluyen los diversos tipos de cartón, tisú, papeles reciclados y papeles especiales para impresión. La cadena de demanda opera dentro de un ecosistema que comprende fabricantes de tintes, fabricantes de productos intermedios, formuladores, distribuidores, fábricas de papel, convertidores y empresas de embalaje, impulsado por las marcas. Los tintes deben funcionar en diferentes niveles de pH, condiciones de suministro, retención y velocidad, lo que indica que la procesabilidad y la fijación desempeñan un papel crucial en las decisiones de compra.
En cuanto a los factores que influyen en la oferta, se prioriza el desarrollo de concentrados líquidos como la forma más eficaz de optimizar la automatización de la dosificación y el ajuste de los tonos de color en las fábricas. Los formatos en polvo siguen siendo importantes en aplicaciones que requieren tintes intensos, así como en países donde la economía del almacenamiento es fundamental. En el caso de utilizar fibra reciclada, los tintes presentan algunos desafíos técnicos debido a los residuos aniónicos, la materia orgánica disuelta y otras impurezas que reducen la retención de los tintes.
El informe del mercado de tintes para papel evidencia una competencia diferenciada entre empresas químicas especializadas y empresas dedicadas a colorantes. Archroma Management GmbH cuenta con una amplia gama de colorantes para papel, mientras que Atul Ltd. integra sus tintes para papel en una gama más amplia de colores. DyStar Singapore Pte Ltd se especializa en aplicaciones para papel, además de ofrecer colorantes técnicos y textiles. Synthesia, por su parte, proporciona tintes orgánicos para papel en forma líquida y en polvo para coloración a granel y especializada.
Las áreas de importancia para las inversiones abarcan desde la sostenibilidad en química, laboratorios de aplicación, documentación y fabricación, hasta la capacidad de teñido. La ventaja competitiva reside en la gama de colores, los servicios técnicos, la cualificación del cliente, la disponibilidad fiable y la resolución de problemas relacionados con el uso de fibra reciclada. Pequeñas empresas como Standard Colors, Inc., Keystone Aniline Corporation y Organic Dyes and Pigments LLC pueden competir con la ayuda de productos personalizados. La cobertura geográfica y los servicios técnicos resultan beneficiosos para las grandes empresas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tintes para papel: Perspectivas estratégicas
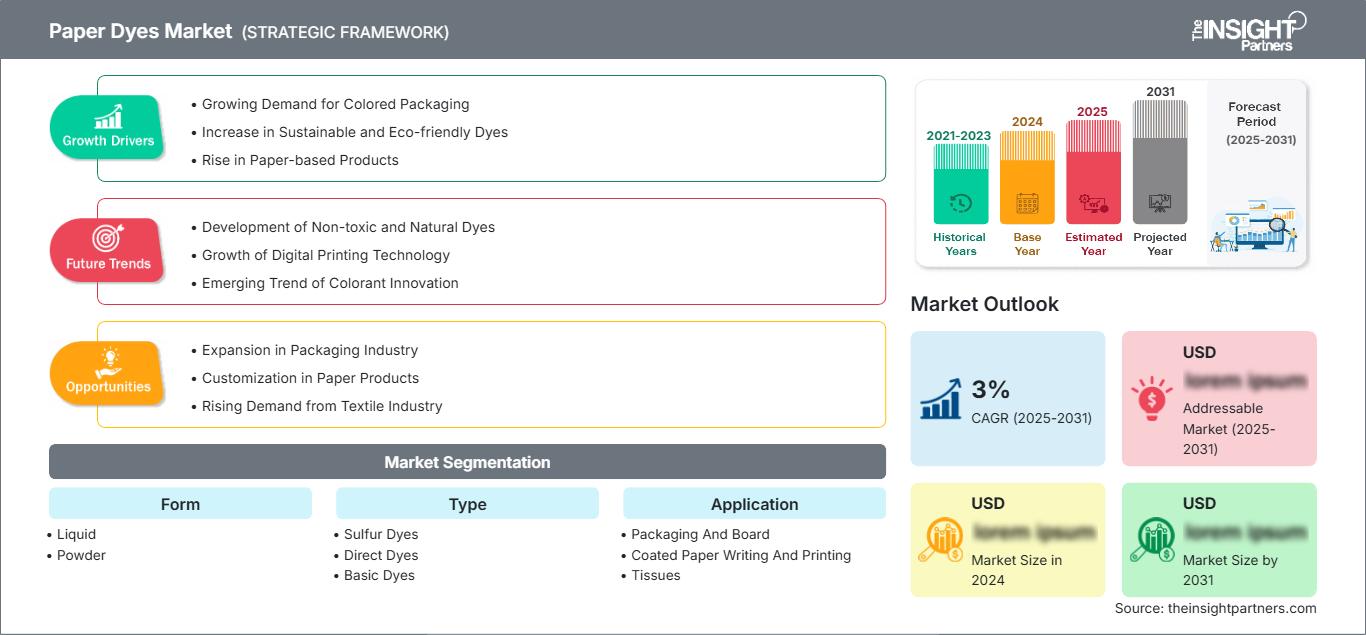
Perspectivas regionales
Mercado norteamericano de tintes para papel
Se prevé que Norteamérica alcance una cuota de mercado del 30-34% en el sector de tintes para papel en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,6-3,0% hasta 2034. El consumo en la región está impulsado por Estados Unidos, con los segmentos de envases para servicios de alimentación, cartón ondulado y especial, papel tisú e impresión comercial. Canadá contribuye a través de la producción de envases, publicaciones y papel tisú. Se espera una mayor demanda de pigmentos que se adhieran bien a la fibra reciclada sin afectar la coloración de las aguas residuales ni provocar pérdidas químicas.
A nivel regional, las compras se ven afectadas por los requisitos de contacto con alimentos, los objetivos de sostenibilidad y la eficiencia de la fábrica. Los proveedores de pigmentos que ofrezcan instalaciones de aplicación y servicios técnicos tendrán ventaja, ya que estas diferencias pueden marcar la diferencia a la hora de lograr un buen tono con una retención adecuada. Los sistemas automatizados de dosificación de líquidos serán útiles para los productos líquidos, mientras que los productos en polvo seguirán desempeñando un papel importante en las aplicaciones concentradas.
Mercado de tintes para papel en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % hasta 2034. La demanda del producto se concentra en embalajes y cartón, papel tisú, papeles estucados y ciertos papeles especiales. Los competidores en este sector se diferencian por su formulación, la documentación que cumple con las normativas, la rápida igualación de color y una cadena de suministro fiable, en lugar de basarse únicamente en el precio.
Las necesidades de aplicación difieren significativamente entre los papeles de cartón reciclado y los papeles de impresión de alta gama. La industria del embalaje se preocupa mucho por la resistencia al sangrado, la idoneidad para uso alimentario y la uniformidad del color. En cambio, la industria del papel tisú se centra en la fijación, la compatibilidad con la suavidad y la reducción de la migración del color. Archroma Management GmbH, Atul Ltd., DyStar Singapore Pte Ltd, Standard Colors, Inc. y otras empresas cuentan con experiencia en colorantes para papel y productos químicos especializados.
Mercado europeo de tintes para papel
Se prevé que en 2025 Europa alcance una cuota de mercado del 26-30%, con un crecimiento anual compuesto del 2,3-2,7% hasta 2034. Los países líderes son Alemania, seguida del Reino Unido, Italia, Francia y España. Los compradores europeos dan importancia al cumplimiento de la normativa química, la reciclabilidad, el envasado de alimentos y la documentación sobre el desempeño ambiental.
El Reino Unido y Alemania cuentan con industrias avanzadas de embalaje y papel especial, lo que impulsa la necesidad de una buena uniformidad de color y una baja migración en las formulaciones. Francia, Italia y España se benefician de la presencia de la industria de embalaje de alimentos, papel tisú, embalaje de lujo y operaciones de conversión. En Europa, se observa una creciente evaluación de los colorantes junto con los fijadores, los blanqueadores ópticos y los agentes de procesamiento para lograr un mejor aprovechamiento de los recursos. La exigencia de cumplimiento con REACH, el etiquetado ecológico y las regulaciones sobre la química del embalaje obligan a los proveedores a mejorar sus credenciales ambientales y su cumplimiento normativo.
Mercado de tintes para papel en la región Asia-Pacífico
La región de Asia-Pacífico representará entre el 29 % y el 33 % en 2025 y se prevé que registre un crecimiento a una tasa compuesta anual del 3,2 % al 3,7 % hasta 2034. China seguirá dominando el mercado, mientras que India, Japón, Corea del Sur y Australia participan a través de aplicaciones de embalaje, papel tisú, papeles especiales e impresión.
La creciente industrialización, el aumento del consumo de productos envasados y las inversiones en maquinaria papelera avanzada impulsan la demanda regional. Las mayores oportunidades de crecimiento en volumen se encuentran en China e India, mientras que Japón y Corea del Sur se centran en la calidad y la precisión de los procesos. Las regulaciones más estrictas y las prácticas de ahorro de agua motivan a las fábricas a utilizar aditivos de retención de mejor rendimiento y una gestión de dosificación más eficiente.
Mercado de tintes para papel de Oriente Medio y África
La demanda en Oriente Medio y África, si bien es comparativamente menor, es más diversa en los sectores de embalaje, papel tisú, impresión y transformación. Se prevé que esta región experimente una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos impulsarán su crecimiento gracias a las inversiones industriales y la transformación de sus industrias de embalaje, mientras que Sudáfrica se consolidará como pilar fundamental de la demanda de papel y papel tisú en la región.
Los países de Oriente Medio y África (MEA) y los Emiratos Árabes Unidos (EAU) pueden beneficiarse del desarrollo de infraestructuras, el envasado de bienes de consumo y la diversificación de sus industrias. Sudáfrica cuenta con una sólida base en la industria papelera y de conversión, mientras que el resto de MEA presenta algunas oportunidades específicas relacionadas con la importación de papel, tisú y materiales de conversión. La disponibilidad de agua y el coste de la energía influyen en las decisiones de compra en estas regiones, por lo que se buscan formulaciones que ofrezcan eficiencia y fijación del color.
Análisis de segmentación
Forma
Se prevé que el segmento de colorantes en polvo crezca a una tasa de crecimiento anual compuesta ( TCAC) del 3,0 % al 3,4 % durante el período 2026-2034 . Los sistemas líquidos se benefician de la dosificación automatizada, una menor complejidad de manipulación y un ajuste rápido del tono, mientras que los polvos siguen siendo importantes, ya que las formulaciones concentradas y los menores costos de transporte influyen en las decisiones de compra. Por lo tanto, el mercado de colorantes para papel abarca tanto las aplicaciones de polvo ya establecidas como los sistemas de coloración líquida cada vez más automatizados.
- Líquidos: Los colorantes líquidos permiten la dosificación automatizada, la rápida incorporación y la dosificación uniforme en fábricas de alto rendimiento. Sus ventajas en cuanto a manipulación los convierten en una opción estratégica para los fabricantes de envases, cartón y papel tisú que buscan un control de procesos más preciso.
- Colorantes en polvo: Los colorantes en polvo siguen siendo importantes para la coloración concentrada y las aplicaciones que requieren una gran intensidad de color. Su economía de almacenamiento relativamente favorable favorece su uso en fábricas que priorizan la flexibilidad de formulación y la eficiencia del transporte.
Tipo
Se prevé que el segmento de tipos registre una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,1 % durante el período 2026-2034 , lo que refleja las diferentes necesidades de coloración según el tipo de fibra, la calidad del papel, la intensidad del tono y el rendimiento en el uso final. Los colorantes directos siguen siendo ampliamente relevantes, mientras que los compuestos químicos de azufre, básicos y ácidos satisfacen las necesidades de coloración especializadas.
- Tintes de azufre: Los tintes de azufre son especialmente relevantes para obtener negros intensos y tonos oscuros en envases y cartón. Su fuerte coloración y solidez son ideales para aplicaciones donde la intensidad y la durabilidad son esenciales.
- Tintes directos: Los tintes directos ofrecen una amplia aplicabilidad en diversos tipos de papel y cartón gracias a su afinidad por la celulosa. Permiten una coloración económica y siguen siendo importantes para el embalaje, la escritura, la impresión y los papeles especiales.
- Tintes básicos: Los tintes básicos proporcionan una coloración brillante y una fuerte afinidad por determinados sistemas de fibras. Son estratégicamente útiles para fibras que contienen madera, fibras moldeadas, componentes de embalaje y aplicaciones donde la viveza de los colores prima sobre la máxima resistencia a la luz.
- Colorantes ácidos: Los colorantes ácidos se utilizan en formulaciones de papel específicas que requieren características de color y condiciones de aplicación particulares. Su función sigue siendo más especializada, y la demanda está influenciada por la composición química del material, el pH del proceso y los requisitos de rendimiento específicos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,3 % durante el período 2026-2034 . El embalaje y el cartón siguen siendo el principal foco de demanda, ya que la coloración favorece la diferenciación, una apariencia prémium y la identificación del producto. Los papeles estucados para escritura e impresión requieren un desarrollo preciso del tono, mientras que los pañuelos de papel priorizan una coloración nítida y una baja migración.
- Embalaje y cartón: El embalaje y el cartón representan la mayor aplicación, ya que las cajas de cartón de colores, los cartones especiales, la fibra moldeada y los embalajes de alta gama requieren tonalidades uniformes y una fijación resistente. La sostenibilidad y los requisitos de contacto con alimentos influyen cada vez más en la selección de proveedores.
- Papel estucado para escritura e impresión: Los papeles estucados requieren una coloración precisa que sea compatible con los tratamientos superficiales, los procesos de impresión y las propiedades ópticas. La uniformidad del tono y la interacción controlada con las formulaciones de recubrimiento son aspectos cruciales a la hora de adquirirlos.
- Tejidos: Las aplicaciones en tejidos requieren tintes que proporcionen una coloración estable sin comprometer la suavidad, la absorbencia ni el rendimiento de conversión. La baja migración de color, la fuerte fijación y la compatibilidad con la producción a alta velocidad siguen siendo criterios técnicos importantes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Embalaje y cartón |
Alto |
Embalaje de primera calidad |
Escalada |
|
Papel estucado para escritura e impresión |
Medio |
Precisión de sombreado |
Maduro |
|
Tejidos |
Medio |
Baja migración |
Escalada |
Factores que impulsan el crecimiento del mercado de tintes para papel y análisis de su impacto
Expansión del embalaje a base de fibra y de los cartones especiales.
La tendencia hacia los envases a base de fibra ha impulsado la demanda de cartón, cajas, fibra moldeada y papeles especiales para embalaje. Los propietarios de marcas han incorporado colores en sus envases para diferenciarlos, utilizando papel en línea con los objetivos de reciclabilidad. Esto hace necesaria la utilización de tintes con buena fijación, tonalidad reproducible, aptos para contacto con alimentos y resistentes al sangrado durante el proceso de conversión. Las fábricas de embalaje utilizan altos niveles de fibras recicladas, lo que complica la gestión del color, ya que la contaminación de la materia prima dificulta la fijación del tinte. Para los proveedores que combinan los tintes con el fijador y los productos químicos de procesamiento, esto representa un valor añadido.
Mayor uso de fibra reciclada en la fabricación de papel.
El mayor uso de fibra reciclada está provocando cambios en los requisitos para el teñido del papel. La presencia de compuestos orgánicos disueltos, contaminantes aniónicos, restos de tinta y otras impurezas en la pulpa reciclada puede disminuir la capacidad de absorción del tinte y causar problemas de uniformidad en los tonos. Por lo tanto, se requieren colorantes con mayor sustantividad y mejor compatibilidad con los agentes de retención. Además, se recomienda el uso de fijadores, ya que estos productos ayudan a aumentar la retención del tinte, previenen su migración y disminuyen la contaminación del agua de lavado. Estos cambios en los requisitos harán que los clientes consideren el costo total del teñido, no solo el costo de los tintes. Contar con laboratorios de aplicación será útil para la cualificación por parte de los proveedores, ya que el rendimiento del producto se probará en diferentes condiciones de suministro.
Requisitos más estrictos en materia de cumplimiento químico y medioambiental.
El cumplimiento de la normativa química influye cada vez más en la selección de colorantes en las principales regiones productoras de papel. Las aplicaciones de embalaje requieren atención a los requisitos de contacto con alimentos, mientras que los clientes europeos también evalúan el estado REACH, la compatibilidad con la etiqueta ecológica y la transparencia química. Las expectativas medioambientales van más allá de la composición del producto e incluyen la limpieza de las aguas residuales, la retención del tinte y la eficiencia de la producción. Las formulaciones de alta sustantividad pueden reducir las pérdidas de colorante en el agua de proceso, lo que contribuye a unas aguas residuales más limpias y puede reducir los requisitos de tratamiento. Los proveedores que ofrecen productos químicos certificados, orientados a la compostabilidad o de menor impacto pueden mejorar el acceso a clientes con exigentes especificaciones de sostenibilidad. El impacto comercial es gradual, ya que las fábricas deben homologar las nuevas formulaciones sin comprometer la consistencia del color ni el rendimiento de la maquinaria. No obstante, las normativas y las exigencias de los clientes están orientando las decisiones de compra, pasando de la simple igualación de color a un rendimiento documentado, el cumplimiento normativo y los atributos medioambientales, lo que refuerza la posición de los proveedores con una diferenciación técnica.
Tendencias futuras del mercado de tintes para papel
Gestión digitalizada del color y dosificación automatizada
Se prevé que la gestión digital del color se integre cada vez más con la dosificación automatizada de tintes, a medida que las fábricas de papel busquen un control más preciso del tono y menores pérdidas de material. Los sistemas de medición en línea pueden identificar desviaciones de color con mayor antelación, mientras que la dosificación automatizada permite ajustar las formulaciones con mayor precisión que la adición manual. Esta tendencia del mercado de tintes para papel debería reducir la variabilidad entre lotes y mejorar la utilización de la maquinaria, especialmente en operaciones de embalaje y papeles especiales con cambios frecuentes de tono. Los proveedores deberán ofrecer cada vez más bibliotecas digitales de tonos, bases de datos de formulaciones y datos técnicos compatibles con los sistemas de control de las fábricas. Por lo tanto, las tendencias en tintes para papel van más allá de la química, orientándose hacia la optimización integrada de procesos. La adopción será más fuerte entre las fábricas más grandes, donde las inversiones en automatización se justifican por la reducción de residuos, la mayor rapidez en los cambios de grado y la mejora de la consistencia de la calidad. Los productores más pequeños podrían adoptar sistemas simplificados a medida que disminuyan los costes de los equipos y los clientes exijan cada vez más especificaciones de color repetibles.
Coloración de bajo impacto para sistemas de papel circular
Es probable que las formulaciones futuras hagan hincapié en la compatibilidad con el reciclaje, la compostabilidad, los requisitos de contacto con alimentos y una menor carga ambiental. Los colorantes deben funcionar sin generar problemas excesivos durante el repulpado ni producir aguas residuales coloreadas difíciles de tratar. Por lo tanto, los proveedores están desarrollando sistemas que combinan una alta fijación con perfiles ambientales mejorados. Esta tendencia debería favorecer las químicas directas y catiónicas diseñadas para aplicaciones en papel, junto con formulaciones básicas y de azufre especializadas donde se requieran tonalidades intensas o brillantes. La calificación considerará cada vez más el ciclo de vida completo del papel en lugar de solo el rendimiento de la coloración en la fábrica. En consecuencia , las tendencias del mercado de tintes para papel favorecerán los productos respaldados por documentación regulatoria, certificaciones ambientales y evidencia de compatibilidad con procesos de reciclaje o compostaje. Las aplicaciones de embalaje deberían liderar esta transición, ya que los propietarios de marcas vinculan cada vez más la elección de materiales con objetivos de circularidad y sostenibilidad.
Oportunidades de mercado para tintes de papel
Centros de formulación y servicio técnico localizados en Asia
Asia ofrece a los proveedores la oportunidad de establecer laboratorios de aplicación y centros de servicio técnico locales cerca de los principales centros de producción de papel. China e India proporcionan importantes bases de fabricación, mientras que el sudeste asiático está ampliando su capacidad de producción de envases y papel tisú. El soporte técnico local puede acortar la cualificación de la formulación, abordar la variabilidad de la fibra reciclada y mejorar los tiempos de respuesta para los clientes. Los proveedores pueden combinar inventarios regionales con experiencia en aplicaciones para reducir la incertidumbre en las entregas y ofrecer un desarrollo de color personalizado. El pronóstico del mercado de tintes para papel respalda la inversión en infraestructura técnica escalable en lugar de solo en capacidad de fabricación adicional. Las empresas pueden priorizar los centros cercanos a los centros de producción de envases y papel tisú, donde los ajustes frecuentes de formulación generan necesidades de servicio recurrentes. Las alianzas con distribuidores locales, fábricas de papel y grupos de conversión pueden acelerar aún más la adopción, al tiempo que limitan los requisitos de capital inicial y mejoran la inteligencia de mercado.
Paquetes de coloración integrados para fábricas con alto contenido reciclado
Una segunda oportunidad consiste en la venta de paquetes de coloración integrados que combinan tintes, fijadores, agentes de retención y asesoramiento sobre procesos. Un alto contenido de fibra reciclada puede generar interacciones complejas que reducen la eficacia del tinte y aumentan la coloración residual. Un sistema coordinado puede abordar simultáneamente la fijación, la uniformidad del color, la limpieza de las aguas residuales y la estabilidad de la maquinaria. Los proveedores pueden diferenciarse mediante pruebas de aplicación, garantías de rendimiento y formulaciones personalizadas, en lugar de competir únicamente por el precio del tinte. Este enfoque resulta especialmente atractivo para las fábricas de envases y papel tisú que buscan un mayor contenido reciclado sin sacrificar la calidad visual. La inversión puede centrarse en laboratorios de aplicación, pruebas a escala piloto y herramientas de formulación digital. Los clientes se benefician de menos ciclos de cualificación y una producción más predecible, mientras que los proveedores obtienen oportunidades de ventas recurrentes en múltiples categorías de productos químicos. Por lo tanto, los paquetes integrados pueden fortalecer la fidelización de clientes y elevar las barreras técnicas a la sustitución por la competencia.
Novedades recientes
- Agosto de 2026: ITC Limited completó la adquisición de Century Pulp and Paper a Aditya Birla Real Estate Limited por aproximadamente 3500 millones de rupias. Esta transacción incrementó la capacidad de producción de papel y cartón de ITC en más del 50 %, hasta alcanzar aproximadamente 1,5 millones de toneladas anuales, convirtiéndola en la mayor empresa integrada de cartón y papel de la India. La adquisición fortalece la presencia de ITC en el sector del cartón y los papeles especiales.
- Enero de 2026: Foundation Investment Partners adquirió Paper Converters, Inc. a través de su plataforma de embalaje sostenible. Paper Converters fabrica tubos de papel enrollados en espiral, cartón para bordes y láminas, con productos que se describen como biodegradables y reciclables. La adquisición tiene como objetivo mejorar la continuidad de la cadena de suministro, la coordinación operativa y la colaboración con la empresa hermana Amspak, fortaleciendo así la presencia de la plataforma en el sector del embalaje de papel sostenible.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -