
Marché des colorants pour papier : taille et tendances 2034
Rapport d'analyse du marché des colorants pour papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Ce rapport couvre : par forme (colorants liquides et en poudre) ; par type (colorants soufrés, colorants directs, colorants basiques et colorants acides) ; par application (emballage et carton, papier couché pour l'écriture et l'impression, papier hygiénique, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005111
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
1,20 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
1,55 milliard de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,88 %
taux de croissance
Marché adressable
12,48 milliards de dollars américains
(2026-2034)
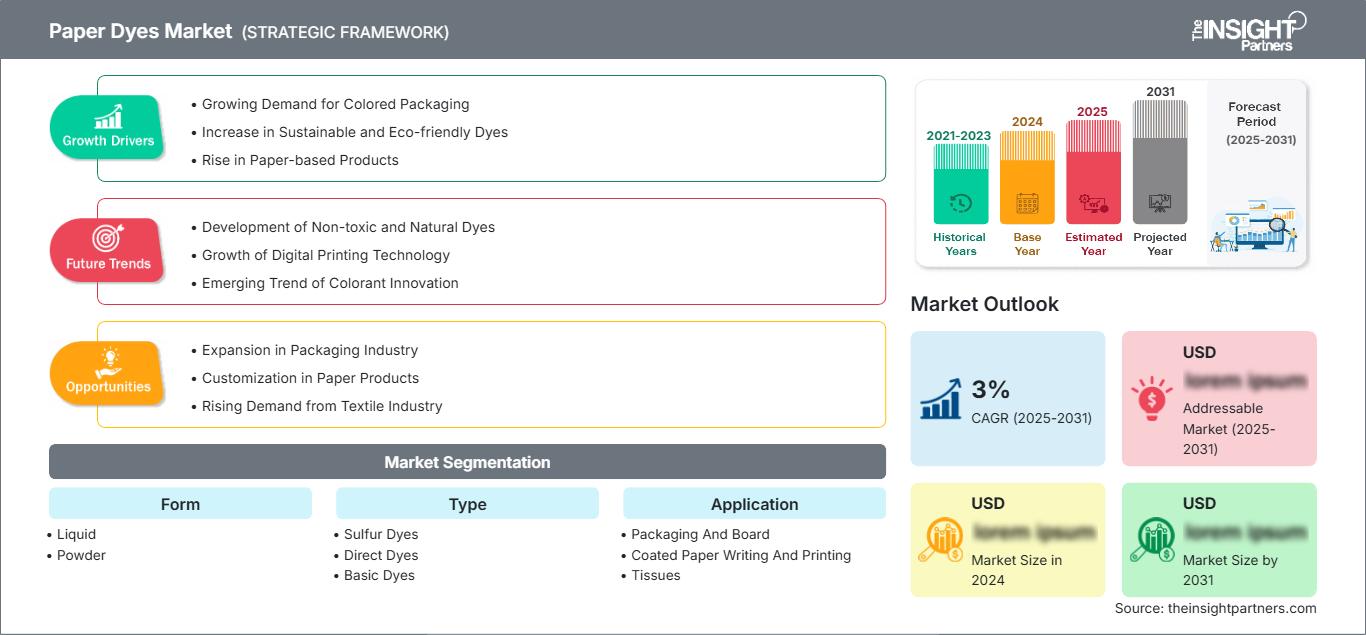
Le marché des colorants pour papier était évalué à 1,20 milliard de dollars américains en 2025 et devrait atteindre 1,55 milliard de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 2,88 % sur la période 2026-2034. La demande sera influencée par la transformation du papier, l'uniformité des couleurs, la teneur en fibres recyclées et la réglementation. Ce marché s'est imposé comme l'une des principales catégories de produits chimiques de spécialité répondant aux besoins de coloration des papiers d'emballage, des papiers couchés, des papiers d'écriture et d'impression, ainsi que des papiers hygiéniques.
L'Amérique du Nord demeure une région à forte demande sur le plan technique, portée par les emballages haut de gamme, la production de papier hygiénique et les efforts déployés en faveur de l'utilisation de matériaux à base de fibres recyclées. Le marché régional des colorants pour papier devrait croître à un TCAC de 2,6 % à 3,0 % entre 2026 et 2034, les fournisseurs proposant des produits à base de fibres recyclées présentant de faibles émissions d'effluents, une fixation élevée, une aptitude au contact alimentaire et une uniformité de couleur.
Analyse et perspectives du marché des colorants pour papier
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 30 à 34 % en 2025 et connaîtra une croissance annuelle composée de 2,6 à 3,0 % entre 2026 et 2034 , soutenue par la conversion des emballages, la demande de papier tissu, la production de papiers spéciaux et l'accent réglementaire mis sur des produits chimiques plus sûrs.
- États-Unis : Les États-Unis représentent environ 82 à 86 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 2,5 à 2,9 % entre 2026 et 2034 , tirée par les applications d'emballage et de papier hygiénique.
- Europe : La part de l'Europe est estimée à 26-30 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,3 à 2,7 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne soutiennent la demande grâce aux papiers spéciaux, aux emballages et à une production axée sur le développement durable.
- Asie-Pacifique : L'Asie-Pacifique représente environ 29 à 33 % du marché en 2025 et devrait enregistrer un TCAC de 3,2 à 3,7 % entre 2026 et 2034 , tiré par la Chine, l'Inde, le Japon, la Corée du Sud et la production de papier en Asie du Sud-Est.
- Le segment le plus important : l'emballage et le carton représentent une part de marché estimée à 40-44 % en 2025 , avec un TCAC de 3,0 à 3,4 % entre 2026 et 2034 , reflétant une forte conversion du carton coloré et des emballages.
- Segment à forte croissance : Le liquide représente environ 57 à 61 % de parts de marché en 2025 et devrait croître à un TCAC de 3,1 à 3,5 % entre 2026 et 2034 , grâce à l'automatisation du dosage et à l'efficacité de la manutention.
- Principales entreprises analysées en détail : Archroma Management GmbH, Atul Ltd., Axyntis Group, Cromatos Srl, DyStar Singapore Pte Ltd, Kemira Oyj, Keystone Aniline Corporation, Organic Dyes and Pigments LLC, Standard Colors, Inc., Synthesia, etc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie s'est éloignée des pigments en poudre traditionnels au profit de systèmes liquides spécialisés, de techniques de fixation avancées et de formulations pigmentaires adaptées à la pâte recyclée. Les fournisseurs de pigments s'attachent de plus en plus à améliorer la substantivité, le contrôle du suintement, la résistance à la lumière, la clarté à l'eau de reflux et la précision du dosage. Le choix entre chimie cationique et anionique dépend de l'état des fibres utilisées, tandis que les colorants soufrés restent des options valables pour les couleurs foncées. Les pratiques de gestion numérique des couleurs ont également contribué à améliorer la reproductibilité des teintes.
Le développement futur des produits sera davantage axé sur la compostabilité, la sécurité alimentaire, la réduction des eaux usées et les systèmes de fibres circulaires. Les nouveaux pôles de production asiatiques émergents bénéficient d'investissements croissants, tandis que les transformateurs européens privilégient la transparence des formulations chimiques. Les fournisseurs de colorants qui maîtrisent la chimie des procédés et les formulations de pigments seront en mesure de résoudre des problèmes de fabrication plus complexes et de se qualifier plus rapidement auprès des transformateurs d'emballages et de papier hygiénique.
Portée du rapport sur le marché des colorants pour papier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,20 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,55 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 2,88% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des colorants pour papier
Les principaux moteurs de croissance du marché des colorants pour papier résident dans les différents types de carton, de papier hygiénique, de papiers recyclés et de papiers d'impression spéciaux. La chaîne de demande s'inscrit dans un écosystème composé de fabricants de colorants, de produits intermédiaires, de formulateurs, de distributeurs, de papeteries, de transformateurs et d'emballeurs, le tout soutenu par les marques. Les colorants doivent être performants malgré les variations de pH, les différences de conditions de préparation, de rétention et de vitesse, ce qui souligne l'importance de la facilité de mise en œuvre et de la fixation dans les décisions d'achat.
Concernant les facteurs influençant l'approvisionnement, l'accent est mis sur le développement des concentrés liquides, considérés comme le moyen le plus efficace d'optimiser l'automatisation du dosage et l'ajustement des nuances de couleur dans les usines. Les poudres restent importantes pour les applications exigeant des colorants puissants, ainsi que dans les pays où la maîtrise des coûts de stockage est essentielle. L'utilisation de fibres recyclées pose des problèmes techniques liés à la présence de déchets anioniques, de matières organiques dissoutes et d'autres impuretés, qui réduisent la rétention des colorants.
Le rapport sur le marché des colorants pour papier met en évidence une concurrence différenciée entre les entreprises de chimie de spécialité diversifiées et les entreprises spécialisées dans les colorants. Archroma Management GmbH propose une vaste gamme de colorants pour papier, tandis qu'Atul Ltd. intègre ses colorants dans une palette de couleurs plus étendue. DyStar Singapore Pte Ltd cible les applications papier ainsi que les colorants techniques et textiles. Synthesia fournit des colorants organiques pour papier, sous forme liquide et en poudre, pour la coloration en grande quantité et sur mesure.
Les domaines d'investissement prioritaires évoluent et englobent désormais la durabilité en chimie, les laboratoires d'application, la documentation et la fabrication, au-delà de la simple capacité de production de colorants. L'avantage concurrentiel réside dans la palette de couleurs, les services techniques, la qualification des clients, la disponibilité fiable et la résolution des problèmes liés à l'utilisation de fibres recyclées. Les PME telles que Standard Colors, Inc., Keystone Aniline Corporation et Organic Dyes and Pigments LLC peuvent se démarquer grâce à leurs produits sur mesure. La présence géographique et les services techniques constituent un atout pour les grandes entreprises.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des colorants pour papier : Perspectives stratégiques
Perspectives régionales
Marché des colorants pour papier en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 30 à 34 % pour les colorants pour papier en 2025 et connaître une croissance annuelle composée (TCAC) de 2,6 à 3,0 % jusqu'en 2034. La consommation dans la région est principalement tirée par les États-Unis, notamment dans les secteurs de l'emballage alimentaire, du carton ondulé et des cartons spéciaux, du papier hygiénique et de l'impression commerciale. Le Canada contribue également à ce marché par le biais de l'emballage, de l'édition et de la production de papier hygiénique. La demande croissante portera sur des pigments qui se fixent efficacement sur les fibres recyclées sans impact sur la coloration des eaux usées ni perte de produits chimiques.
Au niveau régional, les achats sont influencés par les exigences relatives au contact alimentaire, les objectifs de développement durable et l'efficacité des usines de fabrication. Les fournisseurs de pigments capables de proposer des services d'application et des services techniques auront un avantage concurrentiel, car les différences peuvent avoir un impact significatif sur l'obtention d'une teinte optimale et une bonne tenue. Les systèmes de dosage automatisés pour les produits liquides seront utiles, tandis que les produits en poudre conserveront leur rôle dans les applications concentrées.
Marché américain des colorants pour papier
Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 2,5 à 2,9 % jusqu'en 2034. La demande pour ce produit reste concentrée sur les emballages et cartons, le papier hygiénique, les papiers couchés et certains papiers spéciaux. Les concurrents se différencient par la formulation de leurs produits, la conformité des documents, la rapidité de la correspondance des teintes et la fiabilité de leur chaîne d'approvisionnement, plutôt que par leurs seuls prix.
Les exigences des applications diffèrent considérablement entre les papiers cartonnés recyclés et les papiers d'impression haut de gamme. L'industrie de l'emballage est très attentive à la résistance au bavure, à la compatibilité alimentaire et à l'uniformité de la teinte. En revanche, l'industrie du papier hygiénique privilégie la fixation, la compatibilité en termes de douceur et la réduction de la migration des couleurs. Archroma Management GmbH, Atul Ltd., DyStar Singapore Pte Ltd, Standard Colors, Inc. et plusieurs autres entreprises possèdent une expertise reconnue dans le domaine des colorants pour papier et des produits chimiques de spécialité.
Marché européen des colorants pour papier
En 2025, la part de marché de l'Europe devrait se situer entre 26 et 30 %, avec un taux de croissance annuel composé (TCAC) de 2,3 à 2,7 % jusqu'en 2034. L'Allemagne arrive en tête, suivie du Royaume-Uni, de l'Italie, de la France et de l'Espagne. Les acheteurs européens privilégient la conformité chimique, la recyclabilité, les emballages alimentaires et la documentation relative aux performances environnementales.
Le Royaume-Uni et l'Allemagne possèdent des industries de pointe en matière d'emballage et de papiers spéciaux, ce qui engendre un besoin accru d'uniformité des couleurs et de faible migration dans les formulations. La France, l'Italie et l'Espagne bénéficient de la présence d'activités liées à l'emballage alimentaire, aux mouchoirs en papier, aux emballages de luxe et à la transformation. En Europe, l'évaluation des colorants, des fixateurs, des azurants optiques et des agents de traitement se poursuit afin d'optimiser l'utilisation des ressources. Les exigences réglementaires en matière de REACH, d'écolabel et de chimie des emballages incitent les fournisseurs à améliorer leurs performances environnementales et leur conformité à la réglementation.
Marché des colorants pour papier en Asie-Pacifique
La région Asie-Pacifique représente environ 29 à 33 % en 2025 et devrait enregistrer une croissance annuelle composée de 3,2 à 3,7 % jusqu'en 2034. La Chine continue de dominer, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie participent via les emballages, les tissus, les papiers spéciaux et les applications d'impression.
L'industrialisation croissante, la consommation accrue de produits emballés et les investissements dans des machines à papier de pointe stimulent la demande régionale. Les perspectives de croissance des volumes sont les plus importantes en Chine et en Inde, tandis que le Japon et la Corée du Sud privilégient la qualité et la précision des procédés. Des réglementations plus strictes et des pratiques d'économie d'eau incitent les usines à utiliser des systèmes de rétention d'eau plus performants et à optimiser le dosage.
Marché des colorants pour papier au Moyen-Orient et en Afrique
La demande au Moyen-Orient, en Afrique et en Afrique (MEA) est certes plus faible, mais plus diversifiée dans les secteurs de l'emballage, du papier hygiénique, de l'impression et de la transformation. Cette région devrait connaître une croissance annuelle composée (TCAC) de 2,2 % à 2,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis bénéficieront de leurs investissements industriels et de la reconversion des emballages, tandis que l'Afrique du Sud constituera un pilier de la demande régionale de papier et de papier hygiénique.
La région MENA et les Émirats arabes unis peuvent tirer profit du développement des infrastructures, des emballages de biens de consommation et de la diversification des industries. L'Afrique du Sud dispose d'une solide base de transformation et de production de papier, tandis que le reste de la région MENA offre des opportunités spécifiques liées aux importations de papier, de produits d'hygiène et de transformateurs. La disponibilité de l'eau et le coût de l'énergie influencent les décisions d'achat dans ces régions ; par conséquent, les formulations offrant une bonne efficacité et une fixation optimale des couleurs sont recherchées.
Analyse de segmentation
Formulaire
Le segment des colorants pour papier devrait connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034. Les systèmes liquides bénéficient d'un dosage automatisé, d'une manipulation simplifiée et d'un ajustement rapide des teintes, tandis que les poudres conservent leur importance, notamment grâce à leurs formulations concentrées et à leurs coûts de transport réduits. Le marché des colorants pour papier englobe donc à la fois les applications de poudres bien établies et les systèmes de coloration liquide de plus en plus automatisés.
- Liquide : Les colorants liquides permettent un dosage automatisé, une incorporation rapide et un dosage constant dans les broyeurs à haut débit. Leur facilité de manipulation les rend particulièrement intéressants pour les fabricants d’emballages, de carton et de papier hygiénique qui recherchent un contrôle plus précis de leurs procédés.
- Poudre : Les colorants en poudre restent importants pour la coloration concentrée et les applications exigeant une forte intensité de teinte. Leur coût de stockage relativement avantageux favorise leur utilisation par les fabricants qui privilégient la flexibilité de formulation et l’efficacité du transport.
Taper
Le segment « Type » devrait enregistrer un TCAC de 2,7 % à 3,1 % entre 2026 et 2034 , reflétant les différentes exigences de coloration selon la nature de la fibre, la qualité du papier, l’intensité de la teinte et les performances d’utilisation finale. Les colorants directs restent largement utilisés, tandis que les colorants soufrés, basiques et acides répondent à des besoins de coloration plus spécifiques.
- Colorants au soufre : Les colorants au soufre sont particulièrement adaptés à l’obtention de noirs profonds et de teintes foncées pour les emballages et le carton. Leur forte pigmentation et leur excellente tenue des couleurs les rendent idéaux pour les applications exigeant profondeur et durabilité.
- Colorants directs : Grâce à leur affinité pour la cellulose, les colorants directs offrent une large gamme d’applications pour les papiers et cartons. Ils permettent une coloration économique et restent essentiels pour l’emballage, l’écriture, l’impression et les papiers spéciaux.
- Colorants basiques : Les colorants basiques offrent une coloration vive et une forte affinité pour certains systèmes de fibres. Ils sont particulièrement utiles pour les fibres contenant du bois, les fibres moulées, les composants d’emballage et les applications où l’éclat des teintes prime sur la résistance maximale à la lumière.
- Colorants acides : Les colorants acides sont utilisés dans certaines formulations de papier nécessitant des caractéristiques de teinte et des conditions d’application spécifiques. Leur rôle reste plus spécialisé, la demande étant influencée par la chimie du papier, le pH du procédé et les performances visées.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 2,9 % à 3,3 % entre 2026 et 2034. L’emballage et le carton demeurent les principaux moteurs de la demande, la coloration favorisant la différenciation, une apparence haut de gamme et l’identification des produits. Les papiers couchés pour l’écriture et l’impression exigent un développement précis des teintes, tandis que les papiers hygiéniques privilégient une coloration nette et une faible migration.
- Emballages et carton : Les emballages et le carton représentent le principal secteur d’application, car les cartons colorés, les cartons spéciaux, les fibres moulées et les emballages haut de gamme exigent des teintes uniformes et une fixation robuste. Les exigences en matière de durabilité et de contact alimentaire influencent de plus en plus le choix des fournisseurs.
- Écriture et impression sur papier couché : Les papiers couchés exigent une coloration précise qui reste compatible avec les traitements de surface, les procédés d’impression et les propriétés optiques. L’uniformité de la teinte et une interaction maîtrisée avec les formulations de couchage sont des critères d’achat essentiels.
- Papier hygiénique : Les applications pour le papier hygiénique nécessitent des colorants assurant une coloration stable sans altérer la douceur, l’absorption ni les propriétés de conversion. Un faible bavure, une fixation forte et la compatibilité avec la production à grande vitesse demeurent des critères techniques essentiels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Emballage et carton |
Haut |
Emballage premium |
Mise à l'échelle |
|
Écriture et impression sur papier couché |
Moyen |
Précision de la teinte |
Mature |
|
Tissus |
Moyen |
Faible migration |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des colorants pour papier
Expansion des emballages à base de fibres et des cartons spéciaux
La tendance aux emballages à base de fibres continue de stimuler la demande structurelle de cartons colorés, de boîtes en carton, de fibres moulées et de papiers d'emballage spéciaux. Les marques intègrent des couleurs dans leurs emballages afin de les différencier, tout en privilégiant le papier pour une meilleure recyclabilité. Il est donc indispensable d'utiliser des colorants offrant une bonne fixation, une teinte reproductible, une aptitude au contact alimentaire et une résistance au dégorgement lors de la transformation. Les usines d'emballage utilisent de plus en plus de fibres recyclées, ce qui complexifie la gestion des couleurs, la contamination des matières premières rendant la fixation du colorant difficile. Pour les fournisseurs qui associent les colorants aux fixateurs et aux produits chimiques de traitement, il s'agit d'une source de valeur ajoutée.
Utilisation croissante des fibres recyclées dans la fabrication du papier
L'utilisation accrue de fibres recyclées modifie les exigences en matière de teinture du papier. La présence de composés organiques dissous, de contaminants anioniques, de résidus d'encre et d'autres impuretés dans la pâte recyclée peut réduire la capacité d'absorption des colorants et engendrer des problèmes d'irrégularités de teinte. Il est donc nécessaire d'utiliser des colorants à forte substantivité et à meilleure compatibilité avec les agents de fixation. De plus, l'utilisation de fixateurs est recommandée car ces produits contribuent à améliorer la rétention des colorants, à prévenir leur migration et à réduire la contamination des eaux de retour. Ces nouvelles exigences inciteront les clients à prendre en compte le coût total de la teinture, et non plus seulement le coût des colorants. La mise en place de laboratoires d'application facilitera la qualification des fournisseurs, car les performances du produit pourront y être testées dans différentes conditions d'utilisation.
Exigences plus strictes en matière de conformité chimique et environnementale
La conformité chimique influence de plus en plus le choix des colorants dans les principales régions productrices de papier. Les applications d'emballage exigent une attention particulière aux exigences de contact alimentaire, tandis que les clients européens évaluent également le statut REACH, la compatibilité avec les écolabels et la transparence chimique. Les exigences environnementales s'étendent au-delà de la composition du produit et englobent la propreté des eaux usées, la rétention des colorants et l'efficacité de la production. Les formulations à haute substantivité peuvent réduire les pertes de colorants dans l'eau de process, contribuant ainsi à la propreté des eaux de reflux et pouvant potentiellement réduire les besoins en traitement. Les fournisseurs proposant des formulations certifiées, compostables ou à faible impact environnemental peuvent améliorer leur accès aux clients aux exigences élevées en matière de développement durable. L'impact commercial est progressif, car les papeteries doivent qualifier les nouvelles formulations sans compromettre la constance des teintes ni les performances des machines. Néanmoins, les exigences réglementaires et celles des clients font évoluer les décisions d'achat, passant d'une simple correspondance des couleurs à des performances documentées, à la conformité et aux attributs environnementaux, renforçant ainsi la position des fournisseurs techniquement différenciés.
Tendances futures du marché des colorants pour papier
Gestion numérisée des couleurs et dosage automatisé
La gestion numérique des couleurs devrait s'intégrer de plus en plus au dosage automatisé des colorants, les papeteries recherchant un contrôle plus précis des teintes et une réduction des pertes de matière. Les systèmes de mesure en ligne permettent de détecter plus tôt les écarts de couleur, tandis que le dosage automatisé ajuste les formulations avec une plus grande précision que l'ajout manuel. Cette tendance du marché des colorants pour papier devrait réduire la variabilité entre les lots et améliorer l'utilisation des machines, notamment dans les secteurs de l'emballage et des papiers spéciaux, où les changements de teinte sont fréquents. Les fournisseurs devront de plus en plus proposer des bibliothèques de teintes numériques, des bases de données de formulations et des données techniques compatibles avec les systèmes de contrôle des papeteries. Les tendances en matière de colorants pour papier évoluent donc au-delà de la chimie pour s'orienter vers une optimisation intégrée des processus. L'adoption sera plus marquée dans les grandes papeteries, où les investissements en automatisation se justifient par la réduction des déchets, l'accélération des changements de qualité et une meilleure constance de la qualité. Les petits producteurs pourraient adopter des systèmes simplifiés à mesure que le coût des équipements diminue et que les clients exigent des spécifications de couleur reproductibles.
Coloration à faible impact pour les systèmes de papier circulaires
Les formulations futures mettront probablement l'accent sur la compatibilité avec le recyclage, la compostabilité, le contact alimentaire et la réduction de l'impact environnemental. Les colorants doivent être performants sans engendrer de problèmes excessifs lors du repulpage ni générer d'eaux usées colorées difficiles à traiter. Les fournisseurs développent donc des systèmes alliant une fixation élevée à des profils environnementaux améliorés. Cette orientation devrait privilégier les chimies directes et cationiques conçues pour les applications papetières, ainsi que les formulations soufrées et basiques spécialisées lorsque des teintes profondes ou vives sont requises. La qualification prendra de plus en plus en compte le cycle de vie complet du papier et non plus seulement la performance de coloration en usine. Les tendances du marché des colorants pour papier privilégieront donc les produits accompagnés d'une documentation réglementaire, de certifications environnementales et de preuves de compatibilité avec les procédés de recyclage ou de compostage. Les applications d'emballage devraient être à l'avant-garde de cette transition, car les marques associent de plus en plus leurs choix de matériaux à des objectifs de circularité et de développement durable.
Opportunités du marché des colorants pour papier
Centres de formulation et de services techniques localisés en Asie
L'Asie offre aux fournisseurs l'opportunité d'implanter des laboratoires d'application et des centres de services techniques à proximité des principaux pôles de production de papier. La Chine et l'Inde disposent d'importantes bases de production, tandis que l'Asie du Sud-Est développe ses capacités dans les secteurs de l'emballage et du papier hygiénique. Un support technique local permet de raccourcir la qualification des formulations, de gérer les variations d'approvisionnement en fibres recyclées et d'améliorer les délais de réponse aux clients. Les fournisseurs peuvent combiner leurs stocks régionaux à leur expertise en application afin de réduire les aléas de livraison et de proposer un développement de teintes sur mesure. Les prévisions du marché des colorants pour papier encouragent l'investissement dans une infrastructure technique évolutive plutôt que dans une simple augmentation des capacités de production. Les entreprises peuvent privilégier les centres situés à proximité des pôles d'emballage et de papier hygiénique, où les ajustements fréquents de formulation génèrent des besoins de service récurrents. Des partenariats avec des distributeurs locaux, des papeteries et des groupes de transformation peuvent accélérer l'adoption des colorants tout en limitant les investissements initiaux et en améliorant la connaissance du marché.
Solutions de coloration intégrées pour les usines à haut taux de recyclage
Une seconde opportunité réside dans la vente de solutions de coloration intégrées combinant colorants, fixateurs, agents de rétention et guides de procédés. Une forte teneur en fibres recyclées peut engendrer des interactions complexes réduisant l'efficacité des colorants et accentuant la coloration des eaux de reflux. Un système coordonné permet d'assurer simultanément la fixation, l'homogénéité des teintes, la propreté des eaux usées et la stabilité des machines. Les fournisseurs peuvent se différencier par des essais d'application, des garanties de performance et des formulations personnalisées, au lieu de se concentrer uniquement sur le prix des colorants. Cette approche est particulièrement intéressante pour les fabricants d'emballages et de papier qui recherchent une teneur en fibres recyclées plus élevée sans compromettre la qualité visuelle. Les investissements peuvent se concentrer sur les laboratoires d'application, les essais pilotes et les outils de formulation numérique. Les clients bénéficient de cycles de qualification réduits et d'une production plus prévisible, tandis que les fournisseurs profitent d'opportunités de ventes récurrentes dans de multiples catégories de produits chimiques. Les solutions intégrées peuvent ainsi fidéliser la clientèle et renforcer les barrières techniques à la substitution par la concurrence.
Développements récents
- Août 2026 : ITC Limited a finalisé l’acquisition de Century Pulp and Paper auprès d’Aditya Birla Real Estate Limited pour environ 3 500 crores de roupies. Cette transaction a augmenté la capacité de production de papier et de carton d’ITC de plus de 50 %, pour atteindre environ 1,5 million de tonnes par an, faisant d’elle la plus grande entreprise intégrée de papier et de carton en Inde. Cette acquisition renforce la position d’ITC sur le marché du carton et des papiers spéciaux.
- Janvier 2026 : Foundation Investment Partners a fait l’acquisition de Paper Converters, Inc. par le biais de sa plateforme d’emballages durables. Paper Converters fabrique des tubes en papier spiralés, des cornières en carton et des feuilles de papier, des produits biodégradables et recyclables. Cette acquisition vise à améliorer la continuité de la chaîne d’approvisionnement, la coordination opérationnelle et la collaboration avec sa société sœur Amspak, renforçant ainsi la présence de la plateforme sur le marché des emballages papier durables.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -