
Markt für Papier Pigment: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Papierpigmente (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Calciumcarbonat, Kaolin, Sonstige); Anwendung (beschichtet, unbeschichtet) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005332
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
20,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
30,95 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,95 %
Wachstumsrate
Adressierbarer Markt
231,43 Mrd. US-Dollar
(2026–2034)
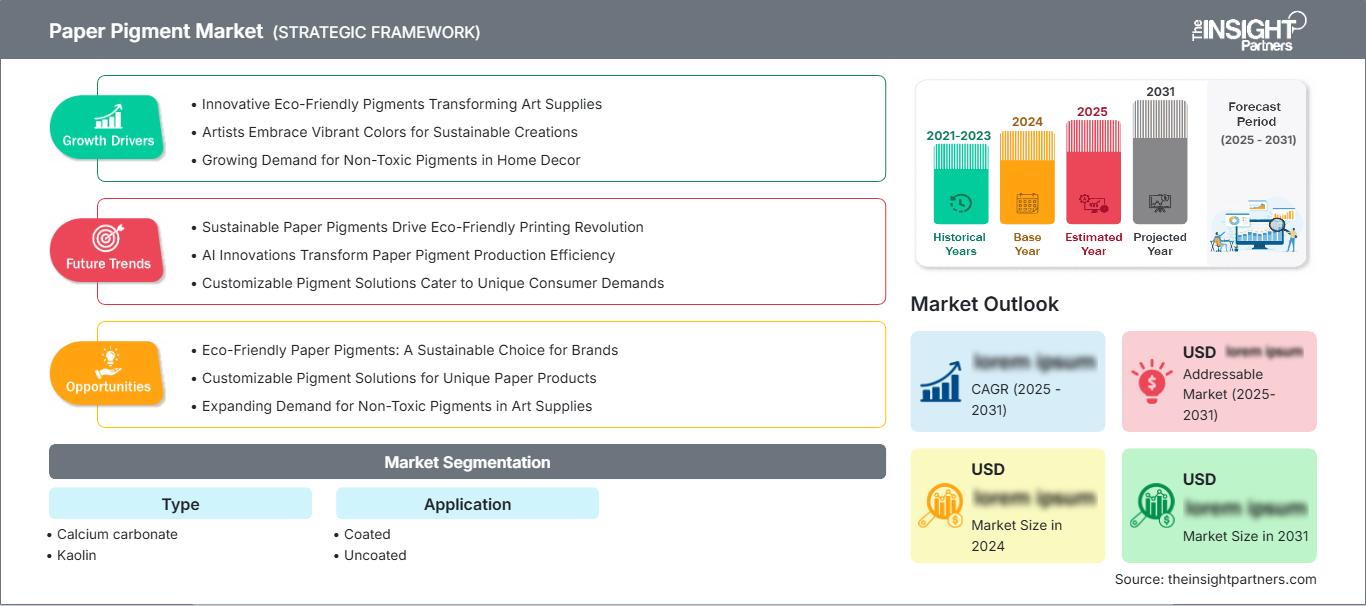
Der Markt für Papierpigmente wurde 2025 auf 20,04 Milliarden US-Dollar geschätzt und soll bis 2034 auf 30,95 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,95 % im Zeitraum 2026–2034 entspricht. Zu den Wachstumstreibern zählen die Umstellung auf Verpackungsmaterialien, Ressourceneffizienz und steigende Anforderungen an die Druckqualität. Die Nachfrage nach Papierpigmenten umfasst mineralische Wirkstoffe zur Verbesserung von Deckkraft, Helligkeit, Glätte, Bedruckbarkeit und Leistungseigenschaften sowohl von gestrichenen als auch von ungestrichenen Papieren.
Der nordamerikanische Markt für Papierpigmente zeichnet sich durch eine hohe und stabile Nachfrage aus, die auf Verpackungskarton, Spezialpapiere und den Ersatz von Primärholzfasern durch mineralische Füllstoffe zurückzuführen ist. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des nordamerikanischen Marktes von ca. 3,8–4,4 % prognostiziert.
Marktanalyse und Einblicke zum Papierpigmentmarkt
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen wird . Die Umstellung auf Verpackungsmaterialien, die Nachfrage nach Spezialpapier und eine effiziente Mineralienverladung unterstützen einen stetigen regionalen Verbrauch.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 70–74 % Nordamerika ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen werden , unterstützt durch Verpackungskarton und Hochleistungs-beschichtete Sorten.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Anteil von 20–24 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen . Deutschland, Frankreich, Italien und Großbritannien bleiben wichtige Märkte für die Papierherstellung und -verarbeitung.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 38–42 % erwartet , und zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 5,4–6,0 % prognostiziert . China, Japan, Indien und Südkorea treiben die Nachfrage durch den Ausbau der Verpackungsindustrie und die Erweiterung der Kartonproduktionskapazitäten an.
- Größtes Segment: Calciumcarbonat wird im Jahr 2025 voraussichtlich einen Marktanteil von 50–54 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % im Zeitraum 2026–2034 , was auf eine breite Verwendung als Füllstoff und Beschichtungsmaterial zurückzuführen ist.
- Wachstumsstarkes Segment: Kaolin wird im Jahr 2025 voraussichtlich einen Marktanteil von 46–50 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % im Zeitraum 2026–2034 , was auf die hohen Anforderungen an hochwertige Beschichtungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Imerys SA, JM Huber Corporation, KaMin LLC, Kemira Oyj, Minerals Technologies Inc., Omya AG, The Chemours Company, Thiele Kaolin Company, Sibelco Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Pigmentierung von Papier hat sich von traditionellen mineralischen Füllstoffen zu speziell entwickelten Partikelsystemen weiterentwickelt, die Helligkeit, Deckkraft, Rheologie, Drainage und Beschichtungsdeckung optimieren. Calciumcarbonat (Calciumcarbonat, GCC und PCC) ist dabei unverzichtbar geworden, da sie sowohl als Füllstoff als auch als Beschichtungspigment eingesetzt werden können. Kaolin hingegen liefert die für hochwertige gestrichene Papiere notwendigen Partikelformen und -oberflächen. Darüber hinaus wird die Verpackungsindustrie die Pigmentanforderungen zunehmend an die Druckanforderungen von Kartonsorten anpassen.
Zukünftig wird sich der Fokus zunehmend auf Pigmenthersteller verlagern, die Mineralqualität mit Anwendungstechnologie, lokalem Kundendienst und zuverlässiger Lieferkette verbinden können. Die führende Wachstumsregion wird der asiatisch-pazifische Raum sein, bedingt durch steigende Produktionskapazitäten für Karton, E-Commerce-Verpackungen und eine fortschrittliche Logistikinfrastruktur im Einzelhandel. In Europa und Nordamerika liegt der Schwerpunkt auf Gewichtsreduzierung, Recyclingfähigkeit und Prozesseffizienz. Die Regulierung recyclingfähiger Verpackungen ist ein weiterer Faktor, der die Entwicklung von Beschichtungen mit erhaltener Faserverwertbarkeit fördert.
Berichtsumfang zum Markt für Papierpigmente
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 20,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 30,95 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,95 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Papierpigmente
Die Expansion des Marktes für Papierpigmente hängt maßgeblich von den Spezifikationen der Papier- und Kartonhersteller ab. Mineralgewinnung, Aufbereitung, Mahlung oder Fällung, Oberflächenbehandlung, Formulierung und Vertrieb an Papierfabriken sind allesamt Bestandteile der Wertschöpfungskette, in der Pigmente enthalten sind. Calciumcarbonat bietet Helligkeit, Deckkraft, Volumen und Faserersatz, während Kaolin hinsichtlich Glanz, Glätte und Bedruckbarkeit Vorteile bietet. Im Verpackungsbereich besteht ein wachsender Bedarf an maßgeschneiderten Pigmentmischungen anstelle von Mischungen aus nur einem Mineral.
Die Mineralienversorgung hängt von Kalkstein- und Kaolinvorkommen, Aufbereitungskapazitäten, Energiequellen, Logistik und der Nähe zu Papierfabriken ab. Eigene PCC-Produktion und Satellitenanlagen können die Logistik vereinfachen und eine gleichbleibende Mischung gewährleisten. Omya, Minerals Technologies Inc. und andere Mineralienspezialisten bieten zunehmend neben der Pigmentlieferung auch technische Unterstützung an.
Der Marktbericht für Papierpigmente zeigt eine wettbewerbsintensive Marktstruktur mit globalen Mineralienlieferanten, spezialisierten Chemieunternehmen und regionalen Kaolinlieferanten. Die Omya AG konzentriert sich auf Calciumcarbonat-Beschichtungspigmente und mineralische Füllstoffe, während Minerals Technologies Inc. integrierte Papier- und Verpackungsanlagen betreibt. Die BASF SE ist mit Produkten aus den Bereichen Papierbeschichtungschemie, Dispersionen, Bindemittel und Additive, die den Einsatz von Pigmenten beeinflussen, am Markt beteiligt.
Neben der Verfügbarkeit von Mineralien gewinnt die technische Differenzierung zunehmend an Bedeutung als Wettbewerbsstrategie. JM Huber Corporation, KaMin LLC, Thiele Kaolin Company, Sibelco Group und Imerys SA verfügen über Kompetenzen im Bereich Mineralien, während Kemira Oyj Beschichtungsformulierungen mittels Bindemitteln und Prozesschemie anbietet. Zu den wichtigsten Investitionsstrategien zählen die lokale Fertigung, Anwendungslabore, Prozesskontrolle, energiearme Formulierungen und Verpackungen aus recycelbarem Papier.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Papierpigmente: Strategische Einblicke
Regionale Einblicke
Markt für Papierpigmente in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 28–32 % am Papierpigmentmarkt erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Die USA dominieren den regionalen Verbrauch von Verpackungskarton, Spezialpapieren, Etiketten und Hochleistungsdruckpapieren. Kanada trägt durch die Integration in die Zellstoff- und Papierproduktion zum Markt bei. Die strukturelle Nachfrage ist vor allem auf die Substitution von Kunststoffen in Verpackungen durch Fasern sowie höhere Faserausbeuten und Produktionseffizienzen der Papierfabriken zurückzuführen.
Die regionale Lieferkettendynamik wird durch die Verfügbarkeit von Calciumcarbonat und Kaolin, technische Dienstleistungen sowie die räumliche Nähe von Mineralherstellern und großen Papierfabriken begünstigt. Mineralhersteller wie Minerals Technologies Inc., JM Huber Corporation, KaMin LLC, BASF SE und andere beliefern verschiedene Akteure im Bereich der Papierherstellung. Das Wachstum ist aufgrund des begrenzten Verbrauchs von grafischen Papieren relativ moderat, Verpackungs- und Spezialpapiere wirken dieser Situation jedoch entgegen. Pigmente mit verbesserter Deckkraft und Druckqualität werden eine breitere Anwendung finden.
US-Papierpigmentmarkt
Die Vereinigten Staaten umfassen im Jahr 2025 etwa 70–74 % Nordamerikas und werden voraussichtlich bis 2034 ein jährliches Wachstum von 3,7–4,3 % verzeichnen. Die Nachfrage konzentriert sich auf Verpackungskarton, gestrichene Spezialpapiere, Etiketten und ausgewählte Druckanwendungen. Mineralienproduzenten werden bestehende Verbindungen zu Papierfabriken und das technische Know-how im Land nutzen.
Die wichtigsten Anwendungsanforderungen sind heute Helligkeit, Opazität, Beschichtungsdeckung, Tintenaufnahme und geringes Gewicht. Unternehmen mit den erforderlichen Technologien für Mineral- und Beschichtungschemie sind Omya AG, Minerals Technologies Inc., BASF SE, JM Huber Corporation, KaMin LLC und Thiele Kaolin Company. Papierhersteller arbeiten an Rezepturen zur Erhaltung der Recyclingfähigkeit von Papier und Lebensmittelverpackungen. Die Verlagerung der Verwendung von grafischem Papier hin zu Verpackungen wird die Nachfrage nach anwendungsspezifischen Sorten anstelle von mineralischen Rohstoffen erhöhen.
Europäischer Markt für Papierpigmente
Der Marktanteil in Europa wird Prognosen zufolge 20–24 % im Jahr 2025 betragen, während die durchschnittliche jährliche Wachstumsrate zwischen 2025 und 2034 voraussichtlich 3,5–4,1 % erreichen wird. Deutschland ist einer der wichtigsten Märkte, angetrieben durch hohe Verarbeitungs- und Verpackungsaktivitäten. Weitere beteiligte Länder sind Großbritannien, Frankreich, Italien und Spanien, deren Beitrag sich auf Verpackungen, Spezialpapier, Karton, Verlagswesen und den Bedarf der Industrie konzentriert.
Auf dem britischen Markt verlagert sich der Fokus hin zu Verpackungen, Etiketten und Spezialpapieren, da der Bedarf an grafischen Papieren gedeckt ist. Deutschlands Kombination aus hochwertiger Papierproduktion und Maschinenbau trägt zur Herstellung von Hochleistungsmineralien bei. In Frankreich und Italien besteht eine Nachfrage nach Papier für Verlagswesen und Verpackungen, während der spanische Markt von Lebensmittelverpackungen und Weiterverarbeitungsbetrieben getragen wird. Europäische Hersteller beginnen, die Mineralsysteme hinsichtlich ihrer Lebenszykluseffizienz, des reduzierten Faseranteils, des Feststoffgehalts der Beschichtung und der Recyclingfähigkeit zu bewerten.
APAC-Papierpigmentmarkt
Für den asiatisch-pazifischen Raum wird im Jahr 2025 ein Marktanteil von 38–42 % am Papierpigmentmarkt prognostiziert, mit einem durchschnittlichen jährlichen Wachstum von 5,4–6,0 % bis 2034. Zu dieser Region gehören China (führend), Japan, Indien, Südkorea und Australien. Das Nachfragewachstum wird durch die Entwicklung von Verpackungen, den E-Commerce, die Urbanisierung und die steigenden Produktionskapazitäten für Karton angetrieben.
China profitiert von seinem enormen Produktionsvolumen an Papier sowie seinem Bedarf an Beschichtungen und Verpackungen. Indien entwickelt sich aufgrund wachsender Kartonkapazitäten und organisiertem Konsum zu einem wichtigen Akteur. Japan und Südkorea konzentrieren sich auf hochwertige Spezial- und Druckpapiere, und Australien ist ein kleinerer, aber technologisch fortschrittlicher Markt. Lokale Hersteller legen besonderen Wert auf die effiziente Mineralapplikation, die Produktivität ihrer Maschinen und die Qualität recycelbarer Verpackungen. Investitionen in Mineralaufbereitungsanlagen in der Nähe von Papierfabriken würden die Lieferflexibilität und den Einsatz von Calciumcarbonat- und Kaolinsystemen verbessern.
Markt für Papierpigmente im Nahen Osten und Afrika
Der Nahe Osten und Afrika haben zwar eine kleinere regionale Präsenz, bergen aber das Potenzial für ein allmähliches Wachstum. Saudi-Arabien und die Vereinigten Arabischen Emirate sehen Vorteile in den Bereichen Verpackung, Lebensmittelverarbeitung und Infrastrukturinvestitionen, während Südafrika nach wie vor der etablierte Markt für Papierprodukte ist. Für diese Region wird bis 2034 ein jährliches Wachstum von rund 3,2–3,8 % prognostiziert.
Die Nachfrage im restlichen Nahen Osten und Afrika wird von der Produktion von Konsumgüterverpackungen, Hygienepapier, Druckprodukten und Weiterverarbeitungsprodukten getrieben. Industrielle Diversifizierung und eine gut ausgebaute Logistikinfrastruktur sind die Schlüsselfaktoren für Saudi-Arabien und die Vereinigten Arabischen Emirate, während Südafrika die entwickelte Basis für Produktion und Weiterverarbeitung bietet. Die Mineralienversorgung ist im Vergleich zu Nordamerika, Europa und dem asiatisch-pazifischen Raum weniger abhängig von regionaler Verarbeitung oder Importen. Daher können sich Lieferanten, die regionale Logistik, Rezepturexpertise und zuverlässige Lieferzeiten bieten, eine starke Marktposition sichern. Die Modernisierung von Verpackungen wird der wichtigste Nachfragetreiber sein.
Segmentierungsanalyse
Typ
Die Marktsegmentierung im Bereich Papierpigmente konzentriert sich auf Calciumcarbonat und Kaolin , wobei jedes Mineral unterschiedliche Formulierungs- und Leistungsanforderungen erfüllt. Für dieses Segment wird ein jährliches Wachstum von ca. 4,7–5,1 % im Zeitraum 2026–2034 erwartet . Calciumcarbonat findet aufgrund seiner Füll- und Beschichtungseigenschaften weiterhin breite Anwendung, während Kaolin für hochwertige gestrichene Papiere mit kontrollierten Oberflächeneigenschaften von Bedeutung ist.
- Calciumcarbonat: Calciumcarbonat behält seine führende Position, da GCC und PCC Helligkeit, Opazität, Volumen und Fasereffizienz verbessern. Hersteller optimieren zunehmend Partikelgröße und -morphologie für eine bessere Beschichtungsabdeckung, Drainage und Leistungsfähigkeit von Verpackungskarton.
- Kaolin: Kaolin ist weiterhin von strategischer Bedeutung für beschichtete Materialien, die Glätte, Glanz, Druckschärfe und eine kontrollierte Beschichtungsstruktur erfordern. Seine plättchenförmige Partikelmorphologie trägt zu erstklassigen Oberflächeneigenschaften bei und ergänzt Calciumcarbonat in Mischungen.
Anwendung
Die Anwendungssegmentierung des Marktes für Papierpigmente umfasst gestrichene und ungestrichene Papiere. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 4,8–5,2 % prognostiziert , bedingt durch die Anforderungen an Verpackungen, Spezialdruck und Funktionspapiere. Gestrichene Papiere weisen nach wie vor einen höheren Pigmentbedarf auf, da die Hersteller mineralische Systeme zur Optimierung der optischen und drucktechnischen Eigenschaften einsetzen.
- Beschichtet: Beschichtete Papiere verwenden Pigmente, um glatte, helle und bedruckbare Oberflächen zu erzeugen. Die Nachfrage konzentriert sich zunehmend auf Verpackungen, Etiketten, Spezialgrafiken und Anwendungen, bei denen Bildqualität und Tintenkontrolle eine zusätzliche Komplexität der Rezeptur rechtfertigen.
- Ungestrichen: Ungestrichene Papiersorten sind weiterhin wichtig für Büro-, Schreib-, Verpackungs- und Spezialanwendungen. Pigmente verbessern Deckkraft, Formgebung, Volumen und Bedruckbarkeit und helfen Herstellern, Materialeffizienz und akzeptable Oberflächeneigenschaften in Einklang zu bringen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Beschichtet |
Hoch |
Premium-Druck |
Reifen |
|
Unbeschichtet |
Medium |
Fasereffizienz |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Papierpigmentmarktes
Die Umstellung auf neue Verpackungen erhöht die Nachfrage nach leistungsstarken Mineralstoffformulierungen.
Die Umstellung auf Verpackungsmaterialien verstärkt die Nachfrage nach Pigmenten, da Kartonhersteller hohe Helligkeit, Deckkraft, Druckschärfe und Oberflächenkonsistenz bei gleichzeitig hohem Faserverbrauch benötigen. Calciumcarbonat kann sowohl als Füllstoff als auch als Beschichtungspigment eingesetzt werden und bietet Papierfabriken somit Flexibilität bei der Balance zwischen Materialeffizienz und optischer Leistung. Das Wachstum im Bereich der Verpackungen für Lebensmittel, Getränke, Pharmazeutika und Konsumgüter erzeugt zudem Nachfrage nach Papieren, die Hochgeschwindigkeitsdruck und -verarbeitung standhalten. Lieferanten verlagern ihren Fokus daher von der Lieferung von Standardmineralien hin zu anwendungsspezifischen Sorten, technischem Service und Optimierung der Produktionsprozesse. Die wirtschaftlichen Auswirkungen sind bei Verpackungskartons am größten, da die Pigmentauswahl Einfluss auf die Beschichtungsdeckung, die Trocknung, die Maschinengeschwindigkeit und die endgültige Druckqualität hat. Da Markenartikler vermehrt faserbasierte Verpackungen einsetzen, sollten Minerallieferanten mit verpackungsspezifischen Rezepturen die steigende Nachfrage bedienen und gleichzeitig Papierfabriken bei der Erreichung ihrer Ziele hinsichtlich Gewichtsreduzierung und Ressourceneffizienz unterstützen.
Die Nachfrage nach höherer optischer Leistung unterstützt den Einsatz von speziell entwickelten Pigmenten.
Papierhersteller benötigen zunehmend Pigmente, die bei kontrollierten Dosierungen eine vorhersehbare Helligkeit, Deckkraft, Glanz, Farbaufnahme und Beschichtungsdeckung gewährleisten. Gezielte Partikelgrößenverteilungen und Oberflächeneigenschaften verbessern die Leistung von Beschichtungsfarben und gewährleisten gleichzeitig eine gleichbleibende Produktion. Dies ist besonders relevant für hochwertige Verpackungen, Etiketten, Spezialpapiere und ausgewählte grafische Anwendungen, bei denen die visuelle Qualität wirtschaftlich von großer Bedeutung ist. Lieferanten mit Expertise in der Mineralaufbereitung können sich durch kontrollierte Morphologie, hohen Feststoffgehalt, Dispersionsverhalten und Kompatibilität mit bestehenden Beschichtungsanlagen differenzieren. Die daraus resultierenden Marktauswirkungen gehen über das Pigmentvolumen hinaus, da technisch optimierte Qualitäten die Formulierungsvariabilität reduzieren und die Maschinenlaufleistung verbessern können. Hersteller sind daher zunehmend bereit, die Leistung auf Basis des Gesamtprozesses zu bewerten und neben dem Kaufpreis einzelner Mineralprodukte auch Energieverbrauch, Trocknung, Faserverbrauch und Ausschussreduzierung zu berücksichtigen.
Ressourceneffizienz fördert den Ersatz von Mineralien durch faserintensive Produktion
Ressourceneffizienz wird für Papierfabriken, die unter Druck in Bezug auf Fasern, Energie, Wasser und Transport stehen, zu einem direkten wirtschaftlichen Faktor. Mineralische Füllstoffe und Beschichtungspigmente können Deckkraft und Helligkeit erhöhen und gleichzeitig eine effizientere Nutzung faseriger Rohstoffe ermöglichen. Calciumcarbonat ist besonders relevant, da es die optischen Eigenschaften verbessern und den Faserersatz in geeigneten Sorten unterstützen kann. Beschichtungssysteme mit höherem Feststoffgehalt können zudem den Wasserbedarf und die Trocknung reduzieren. Diese Vorteile schaffen eine Investitionsgrundlage für Fabriken, die Produktivitätssteigerungen anstreben, ohne die Produktqualität wesentlich zu beeinträchtigen. Lieferanten, die mineralische Produkte mit Anwendungstechnik kombinieren, können Kunden bei der Optimierung von Beladung, Entwässerung, Beschichtungsdeckung und Maschinengeschwindigkeit unterstützen. Folglich basieren Kaufentscheidungen zunehmend auf messbaren betrieblichen Vorteilen und nicht mehr allein auf dem Pigmentpreis pro Einheit, was die Nachfrage nach kundenspezifischen Rezepturen und technischer Unterstützung verstärkt.
Zukunftstrends auf dem Markt für Papierpigmente
Datengetriebene Formulierung und präzise Mineralaufbereitung
Die nächste Phase der Trends im Markt für Papierpigmente wird zunehmend durch datengestützte Formulierungen und die präzise Steuerung der Partikeleigenschaften geprägt sein. Papierfabriken erfassen immer mehr Prozessinformationen zu Beschichtungsviskosität, Feststoffgehalt, Drainage, Trocknung, Formation und Druckleistung. Lieferanten können diese Datensätze nutzen, um Mineralkombinationen für einzelne Maschinen und Papiersorten zu optimieren. Die digitale Überwachung ermöglicht es Fabriken, die Pigmentmenge an Materialänderungen, Beschichtungsbedingungen und Druckanforderungen anzupassen, anstatt sich auf feste Rezepturen zu verlassen. Auf Ebene der Mineralproduktion sollten eine präzisere Partikelgrößenkontrolle und Oberflächenoptimierung die Konsistenz zwischen den Chargen verbessern. Dieser Trend wird Lieferanten mit Anwendungslaboren, Prozesskompetenz und digitalen Kompetenzen begünstigen. Langfristig dürfte der Wettbewerbsvorteil des technischen Supports steigen, da Kunden messbare Verbesserungen der Produktivität und Materialeffizienz anstreben und nicht nur höhere Pigmentmengen.
Auf Recyclingfähigkeit ausgerichtete Beschichtungsarchitekturen gewinnen an kommerzieller Bedeutung
Zukünftige Rezepturen werden zunehmend von Beginn der Produktentwicklung an auf Recyclingfähigkeit ausgelegt sein. Verpackungshersteller suchen nach papierbasierten Strukturen, die Fettbeständigkeit, Feuchtigkeitsbeständigkeit und optimale Druckeigenschaften bieten und gleichzeitig mit etablierten Recyclingsystemen kompatibel sind. Pigmente werden daher zusammen mit Bindemitteln, Dispergiermitteln, Barrierekomponenten und Drucktechnologien ausgewählt, anstatt als isolierte Inhaltsstoffe. Calciumcarbonat und Kaolin können in diesen integrierten Systemen optische und Oberflächenfunktionen bereitstellen, während Beschichtungsformulierer die Deckkraft und die Faserrückgewinnung optimieren. Europäische Verpackungsvorschriften und umfassendere globale Nachhaltigkeitsverpflichtungen bestärken diese Entwicklung. Lieferanten, die Kompatibilität mit dem Wiederaufschlussverfahren, eine reduzierte Materialintensität und eine effiziente Beschichtungsapplikation nachweisen können, dürften sich im Verpackungsbereich eine stärkere Marktposition sichern. Dieser Wandel eröffnet zudem Möglichkeiten für die gemeinsame Entwicklung zwischen Mineralienlieferanten, Beschichtungsformulierern, Papierfabriken, Weiterverarbeitern und Markeninhabern.
Marktchancen für Papierpigmente
Lokale Mineralienversorgungszentren in der Nähe der expandierenden asiatischen Papierkapazitäten
Der asiatisch-pazifische Raum bietet aufgrund der wachsenden Papier- und Verpackungskapazitäten in China und Indien sowie der Suche der Hersteller nach zuverlässigen Rohstoffen und kürzeren Lieferketten ein großes Potenzial für die lokale Rohstoffversorgung. Lieferanten können in Satellitenstandorte, regionale Verarbeitung, technische Labore und kundenspezifische Formulierungszentren in der Nähe großer Papierfabriken investieren. Diese Infrastruktur reduziert die Transportkosten und ermöglicht die Anpassung der Mineralqualitäten an lokale Anforderungen hinsichtlich Rohstoffen, Ausrüstung und Anwendung. Prognosen für den Papierpigmentmarkt sollten daher neben dem Mengenwachstum auch die zunehmende Lokalisierung von technischen Dienstleistungen und Produktion berücksichtigen. Unternehmen, die integrierte Rohstoff-zu-Papierfabrik-Modelle etablieren, können die Versorgungssicherheit und Kundenbindung verbessern. Strategische Investitionen sollten Cluster der Verpackungskartonindustrie, Großproduktionsfabriken und Regionen mit weiterhin hohen Importkosten für Mineralien priorisieren. Partnerschaften mit Papierfabriken können die Qualifizierung und die wiederkehrende Nachfrage weiter beschleunigen.
Hochwertige, nachhaltige Pigmente für leichte Papierverpackungen
Eine zweite Chance liegt in der Entwicklung hochwertiger Mineralformulierungen, die leichtere und recycelbare Papierverpackungen ermöglichen, ohne die Druckqualität zu beeinträchtigen. Kartonhersteller müssen zunehmend die Materialintensität reduzieren und gleichzeitig Helligkeit, Deckkraft, Oberflächenglätte und Bildwiedergabe erhalten. Lieferanten können speziell entwickelte Calciumcarbonat- und Kaolin-Kombinationen formulieren, die dünnere Beschichtungsschichten, höhere Feststoffgehalte oder einen größeren Faserersatz ermöglichen und dabei die erforderlichen Spezifikationen erfüllen. Diese Chance reicht über den Mineralvertrieb hinaus und umfasst Anwendungsentwicklung, Pilotversuche, technische Beratung und Ökobilanzierung. Unternehmen, die messbare Reduzierungen beim Materialverbrauch, der Trocknungsenergie oder dem Transportgewicht nachweisen können, stärken ihre Wertversprechen gegenüber Verarbeitern und Markeninhabern. Die kommerzielle Entwicklung sollte sich auf Lebensmittelverpackungen, Faltschachteln, Etiketten und hochwertige Wellpappenanwendungen konzentrieren, bei denen die Leistungsanforderungen spezielle Mineralformulierungen rechtfertigen und Nachhaltigkeitsziele zunehmend Bestandteil der Lieferantenqualifizierung werden.
Aktuelle Entwicklungen
- Juli 2026: Burgess Pigment – Übernahme der Thiele Kaolin Company. Burgess Pigment hat die Übernahme der Thiele Kaolin Company abgeschlossen und damit zwei etablierte Kaolinhersteller mit Hauptsitz in Sandersville, Georgia, zusammengeführt. Thiele liefert Kaolin und Siliciumdioxidprodukte für gestrichenen Karton, gestrichenes Papier, Verpackungen, das Bauwesen und industrielle Anwendungen. Die Transaktion erweitert das gemeinsame Produktportfolio und stärkt die technischen Kompetenzen sowie die Forschungs- und Entwicklungskapazitäten im Bereich kaolinbasierter Produkte.
- Januar 2026: Minerals Technologies Inc. – Erweiterung der Papier- und Verpackungsproduktion in Asien. Minerals Technologies Inc. kündigte die Erweiterung seines Papier- und Verpackungsgeschäfts durch drei Satellitenwerke an, die 2025 in Betrieb genommen werden sollen: zwei in China und eines in Indien. Zusätzlich wird die Kapazität eines bestehenden Werks in Indien verdoppelt. Das Unternehmen plant außerdem ein weiteres chinesisches Satellitenwerk für Anfang 2026. 50 % der asiatischen Expansionen in den Jahren 2025 und 2026 sind auf Verpackungsanwendungen ausgerichtet.
Häufig gestellte Fragen

Vrushali ist eine erfahrene Senior Consultant mit über acht Jahren Berufserfahrung und umfassender Branchenexpertise im Bereich Chemie und Materialien (Chemicals & Materials), insbesondere auf dem Gebiet der Spezialchemikalien. Im Laufe ihrer Karriere hat sie mehr als 50 Beratungsprojekte in den Bereichen Chemie und Materialien, Lebensmittel und Getränke (Food & Beverage) sowie Konsumgüter (Consumer Goods) erfolgreich durchgeführt. Ihre Fachkenntnisse erstrecken sich über verschiedene Marktsegmente, darunter funktionelle Inhaltsstoffe, erneuerbare Chemikalien, Tierfuttermittel und Agrochemikalien. Durch ihre fundierten Branchenkenntnisse und ihre analytischen Fähigkeiten unterstützt sie Unternehmen bei der Bewertung von Marktpotenzialen und der Entwicklung strategischer Geschäftsmöglichkeiten.
Vrushali verfügt über einen Bachelorabschluss in Chemie sowie einen Masterabschluss in Management und verbindet damit fundiertes technisches Fachwissen mit einem ausgeprägten Verständnis für Unternehmensstrategien und wirtschaftliche Zusammenhänge. Sie hat zahlreiche Kunden bei der Bewertung von Marktexpansionsmöglichkeiten, der Entwicklung nachhaltiger Wachstumsstrategien sowie der Umsetzung operativer Transformationsinitiativen unterstützt. Ihre interdisziplinäre Expertise ermöglicht es ihr, komplexe Marktanforderungen zu analysieren und praxisorientierte strategische Lösungen zu entwickeln, die auf die jeweiligen Geschäftsziele ihrer Kunden abgestimmt sind.
Zu Vrushalis zentralen Kompetenzen gehören die Neukundengewinnung, das Stakeholder-Management sowie die Führung und Koordination von Teams. Durch einen strukturierten und systematischen Ansatz bei der Planung und Durchführung von Beratungsprojekten hat sie maßgeblich zur Verbesserung der betrieblichen Effizienz und Produktivität beigetragen. Ihre besondere Stärke liegt darin, technisches Fachwissen mit kommerziellen Prioritäten und strategischen Unternehmenszielen zu verknüpfen. Dadurch ist sie in der Lage, fundierte, praxisnahe und umsetzbare Handlungsempfehlungen zu entwickeln, die auf die individuellen geschäftlichen Anforderungen ihrer Kunden zugeschnitten sind und deren langfristige Wettbewerbsfähigkeit unterstützen.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -