
Mercado de pigmentos para papel: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de pigmentos para papel y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (carbonato de calcio, caolín, otros); aplicación (estucado, sin estucar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005332
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
20.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
30.950 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,95 %
Índice de crecimiento
Mercado potencial
231.430 millones de dólares estadounidenses
(2026-2034)
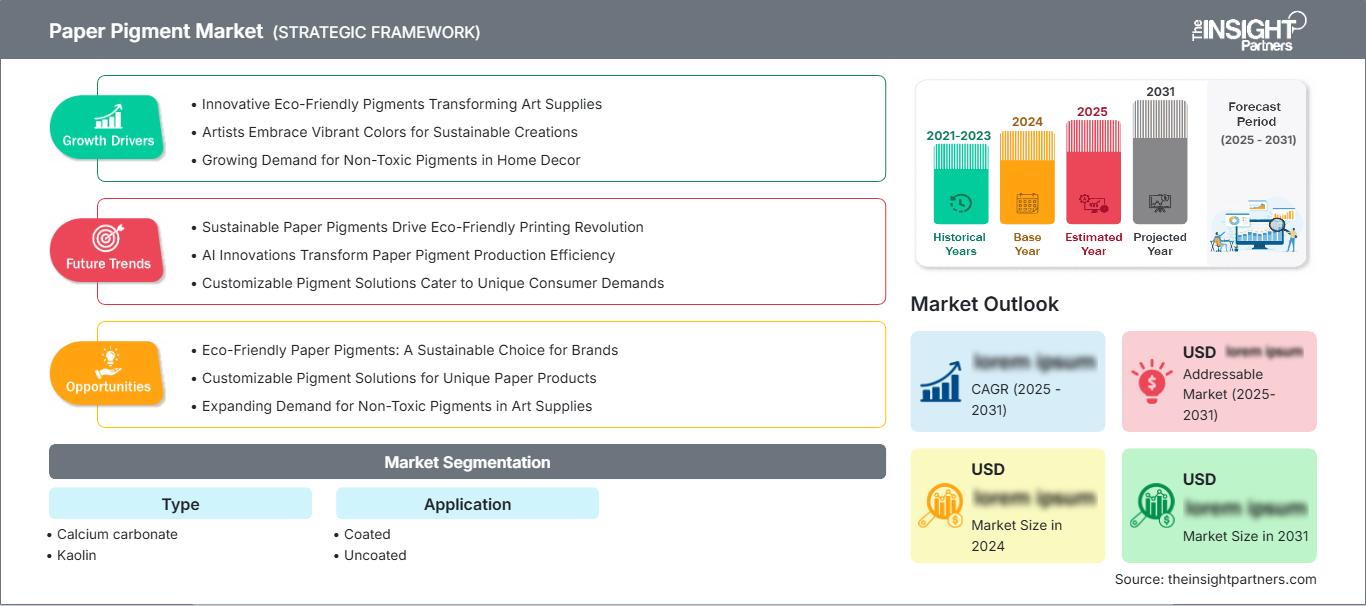
El mercado de pigmentos para papel alcanzó un valor de 20.040 millones de dólares en 2025 y se prevé que llegue a los 30.950 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,95% durante el periodo 2026-2034. Entre los factores que impulsan este crecimiento se incluyen la conversión de envases, la eficiencia de los recursos y los requisitos de calidad de impresión. La demanda de pigmentos para papel se debe a la incorporación de minerales para mejorar la opacidad, el brillo, la suavidad, la imprimibilidad y las propiedades de rendimiento tanto en papeles estucados como no estucados.
El mercado norteamericano de pigmentos para papel presenta una demanda consolidada y estable gracias a la producción de cartón para embalaje, papeles especializados y la sustitución de fibras de madera virgen por cargas minerales. Se prevé que este mercado crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 3,8 % y el 4,4 % durante el periodo 2026-2034.
Análisis y perspectivas del mercado de pigmentos para papel
- América del Norte: Se prevé que América del Norte mantenga una participación del 28-32% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,4% entre 2026 y 2034. La transformación del sector del embalaje, la demanda de papel especial y la eficiente carga de minerales respaldan un consumo regional constante.
- EE. UU.: Se estima que EE. UU. representará entre el 70 % y el 74 % de Norteamérica en 2025 , con un crecimiento anual compuesto del 3,7 % al 4,3 % durante el período 2026-2034 , impulsado por el cartón para embalaje y los grados recubiertos de alto rendimiento.
- Europa: Se prevé que Europa represente entre el 20 % y el 24 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % entre 2026 y 2034. Alemania, Francia, Italia y el Reino Unido siguen siendo mercados importantes para la producción y transformación de papel.
- Asia Pacífico: Se prevé que la región Asia Pacífico alcance una cuota de mercado del 38-42% en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,0% entre 2026 y 2034. China, Japón, India y Corea del Sur lideran la demanda gracias a la expansión de la producción de envases y al aumento de la capacidad de producción de cartón.
- Segmento más importante: Se estima que el carbonato de calcio tendrá una cuota de mercado del 50-54% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,5-4,9% durante el período 2026-2034 , lo que refleja su amplio uso como relleno y recubrimiento.
- Segmento de alto crecimiento: Se estima que el caolín representará entre el 46 % y el 50 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % durante el período 2026-2034 , impulsada por la demanda de recubrimientos de alta calidad.
- Empresas clave analizadas en detalle: BASF SE, Imerys SA, JM Huber Corporation, KaMin LLC, Kemira Oyj, Minerals Technologies Inc., Omya AG, The Chemours Company, Thiele Kaolin Company, Sibelco Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los pigmentos para papel han evolucionado hasta convertirse en sistemas de partículas diseñadas para optimizar el brillo, la opacidad, la reología, el drenaje y la cobertura del recubrimiento, a partir de cargas minerales tradicionales. El carbonato de calcio se ha vuelto crucial, ya que el GCC y el PCC pueden utilizarse tanto como cargas como pigmentos de recubrimiento, mientras que el caolín proporciona las formas y superficies de partículas necesarias para papeles estucados de alta gama. Además, la transformación del embalaje desplazará los requisitos de pigmentos hacia las necesidades de impresión de los tipos de cartón.
De cara al futuro, el enfoque se orientará gradualmente hacia los fabricantes de pigmentos capaces de integrar la calidad mineral con la tecnología de aplicación, el soporte técnico local y la fiabilidad del suministro. La región líder de crecimiento será Asia-Pacífico, debido al aumento de la capacidad de producción de cartón, embalaje para comercio electrónico y una infraestructura logística minorista avanzada. En Europa y Norteamérica, se hará hincapié en la reducción de peso, la compatibilidad con el reciclaje y la eficiencia de los procesos. La normativa sobre envases reciclables es otro factor que impulsa el desarrollo de recubrimientos que conservan la recuperabilidad de la fibra.
Alcance del informe del mercado de pigmentos para papel
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 30.950 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pigmentos para papel
La expansión del mercado de pigmentos para papel depende en gran medida de las especificaciones de los fabricantes de papel y cartón. La extracción, el procesamiento, la molienda o precipitación de minerales, el tratamiento superficial, la formulación y la distribución a las fábricas de papel forman parte del proceso en el que los pigmentos se integran en la cadena de valor. El carbonato de calcio aporta brillo, opacidad, volumen y sustituye a las fibras, mientras que el caolín es útil en términos de brillo, suavidad e imprimibilidad. En cuanto al envasado, existe una creciente demanda de mezclas de pigmentos personalizadas en lugar de mezclas de un solo mineral.
El suministro de minerales depende de los depósitos de caliza y caolín, la capacidad de procesamiento, las fuentes de energía, la logística y la proximidad a las fábricas de papel. La producción propia de PCC y las plantas satélite pueden ayudar a minimizar la logística y ofrecer una mezcla uniforme. Omya, Minerals Technologies Inc. y otras empresas especializadas en minerales ofrecen cada vez más asistencia técnica junto con el suministro de pigmentos.
El informe sobre el mercado de pigmentos para papel revela una estructura de mercado competitiva que incluye proveedores minerales globales, empresas químicas especializadas y proveedores regionales de caolín. Omya AG se centra en pigmentos de recubrimiento de carbonato de calcio y cargas minerales, mientras que Minerals Technologies Inc. gestiona plantas satélite integradas para la fabricación de papel y embalajes. La participación de BASF SE en el mercado se manifiesta a través de la química de recubrimientos de papel, dispersiones, aglutinantes y aditivos que influyen en el uso de pigmentos.
La diferenciación técnica se está convirtiendo en una importante estrategia competitiva en el mercado, además de la disponibilidad de minerales. JM Huber Corporation, KaMin LLC, Thiele Kaolin Company, Sibelco Group e Imerys SA cuentan con capacidad para el procesamiento de minerales, mientras que Kemira Oyj ofrece formulaciones de recubrimientos mediante aglutinantes y química de procesos. Las principales estrategias de inversión incluyen la fabricación local, laboratorios de aplicación, controles de procesos, formulaciones de bajo consumo energético y envases de papel reciclable.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pigmentos para papel: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de pigmentos para papel
Se prevé que Norteamérica alcance una cuota de mercado de pigmentos para papel del 28-32% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,4% hasta 2034. Estados Unidos lidera el consumo regional en términos de cartón para embalaje, papeles especiales, etiquetas y papeles de impresión de alto rendimiento. Canadá contribuye a este sector mediante su integración en la producción de pulpa y papel. La demanda estructural está más relacionada con la sustitución de plásticos por fibras en el embalaje, así como con mayores rendimientos de fibra y una mayor eficiencia en la producción por parte de las fábricas.
La dinámica de la cadena de suministro regional se ve facilitada por la disponibilidad de carbonato de calcio y caolín, los servicios técnicos y la proximidad de los fabricantes de minerales y las grandes fábricas de papel. Fabricantes de minerales como Minerals Technologies Inc., JM Huber Corporation, KaMin LLC, BASF SE y otros abastecen a múltiples nodos del ecosistema de formulación. El crecimiento es relativamente moderado debido al consumo limitado de papeles gráficos, pero los papeles para embalaje y papeles especiales compensan esta situación. Se prevé una mayor adopción de pigmentos con mayor opacidad y calidad de impresión.
Mercado estadounidense de pigmentos para papel
En 2025, Estados Unidos representaría aproximadamente entre el 70 % y el 74 % de Norteamérica, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % hasta 2034. La demanda se centra en cartón para embalaje, papeles especiales estucados, etiquetas y determinados usos de impresión. Los productores de minerales aprovecharán sus contactos con las fábricas de papel y la experiencia técnica del país.
Las principales necesidades de las aplicaciones actuales son el brillo, la opacidad, la cobertura del recubrimiento, la retención de tinta y la reducción de peso. Las empresas que poseen las tecnologías necesarias en química mineral o de recubrimientos son Omya AG, Minerals Technologies Inc., BASF SE, JM Huber Corporation, KaMin LLC y Thiele Kaolin Company. Los productores de papel están considerando formulaciones para preservar la reciclabilidad del papel y los envases en contacto con alimentos. El cambio del uso del papel gráfico al de los envases hará que la demanda sea más exigente en cuanto a grados específicos para cada aplicación, en lugar de materias primas minerales.
Mercado europeo de pigmentos para papel
Se prevé que la cuota de mercado en Europa alcance entre el 20 % y el 24 % en 2025, mientras que se espera que la tasa de crecimiento anual compuesta llegue al 3,5 %-4,1 % entre 2025 y 2034. Alemania es uno de los principales mercados, impulsado por su alta actividad en el sector de la transformación y el embalaje. Otros países participantes son el Reino Unido, Francia, Italia y España, cuya contribución se realiza a través del embalaje, el papel especial, el cartón, la edición y las necesidades de la industria.
En el mercado británico, se observa una tendencia hacia el embalaje, las etiquetas y los papeles especiales, dado que la demanda de papeles gráficos se ha satisfecho. La combinación de la producción de papel de alta calidad y la ingeniería alemana contribuye a la creación de minerales de alto rendimiento. En Francia e Italia, se aprecian tendencias de demanda en el sector editorial y de embalaje, mientras que el mercado español se ve impulsado por el envasado de alimentos y las operaciones de transformación. Los productores europeos comienzan a evaluar los sistemas minerales en relación con la eficiencia del ciclo de vida, la reducción de la cantidad de fibras, los sólidos de recubrimiento y la reciclabilidad.
Mercado de pigmentos para papel en la región Asia-Pacífico
Se prevé que la región Asia-Pacífico represente entre el 38 % y el 42 % de la cuota de mercado de pigmentos para papel en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % hasta 2034. La región incluye China (líder), Japón, India, Corea del Sur y Australia. El crecimiento de la demanda estará impulsado por el desarrollo del embalaje, el comercio electrónico, la urbanización y el aumento de la capacidad de producción de cartón.
China se beneficia de un enorme volumen de producción de papel, además de cubrir sus necesidades de recubrimiento y embalaje. India se está convirtiendo en un actor importante debido a su creciente capacidad de producción de cartón y a un consumo organizado. Japón y Corea del Sur se centran en papeles especiales y de impresión de alta calidad, y Australia es un mercado más pequeño pero tecnológicamente avanzado. Los fabricantes locales prestan mayor atención a la eficiencia en la aplicación de minerales, la productividad de las máquinas y la calidad de los envases reciclables. La inversión en capacidad de procesamiento de minerales cerca de las fábricas de papel contribuiría a mejorar la flexibilidad del suministro y el uso de sistemas de carbonato de calcio y caolín.
Mercado de pigmentos para papel en Oriente Medio y África
Oriente Medio y África representan una presencia regional menor, pero tienen potencial para un crecimiento gradual. Arabia Saudita y los Emiratos Árabes Unidos ven ventajas en el envasado, el procesamiento de alimentos y la inversión en infraestructura, mientras que Sudáfrica sigue siendo el mercado consolidado para los productos de papel. Se prevé que esta región experimente una tasa de crecimiento anual de entre el 3,2 % y el 3,8 % hasta 2034.
La demanda en el resto de Oriente Medio y África está impulsada por el envasado de bienes de consumo, el papel tisú, la impresión y la producción de conversión. La diversificación industrial y la infraestructura logística son factores clave que respaldan a Arabia Saudita y los Emiratos Árabes Unidos, mientras que Sudáfrica proporciona la base desarrollada para la producción y la conversión. El suministro de minerales depende menos del procesamiento regional o las importaciones en comparación con los mercados de Norteamérica, Europa y Asia-Pacífico. En este caso, los proveedores que ofrecen logística regional, experiencia en formulación y plazos de entrega pueden asegurar una posición sólida. La modernización del envasado será el principal motor de la demanda.
Análisis de segmentación
Tipo
La segmentación por tipo en el mercado de pigmentos para papel se centra en el carbonato de calcio y el caolín , ya que cada mineral cumple con diferentes requisitos de formulación y rendimiento. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente 4,7-5,1% durante el período 2026-2034 . El carbonato de calcio mantiene un uso generalizado debido a su funcionalidad como relleno y recubrimiento, mientras que el caolín conserva su importancia en papeles estucados de alta calidad que requieren características superficiales controladas.
- Carbonato de calcio: El carbonato de calcio mantiene su posición de liderazgo gracias a que el GCC y el PCC mejoran el brillo, la opacidad, el volumen y la eficiencia de la fibra. Los proveedores optimizan cada vez más el tamaño y la morfología de las partículas para lograr una mejor cobertura del recubrimiento, drenaje y rendimiento del cartón para embalaje.
- Caolín: El caolín sigue siendo de importancia estratégica para los recubrimientos que requieren suavidad, brillo, definición de impresión y una estructura de recubrimiento controlada. Su morfología de partículas laminares favorece un rendimiento superficial superior y complementa al carbonato de calcio en formulaciones mixtas.
Solicitud
La segmentación por aplicaciones en el mercado de pigmentos para papel abarca papeles estucados y no estucados . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente 4,8-5,2% durante el período 2026-2034 , impulsado por las necesidades de embalaje, impresión especializada y papeles funcionales. Los papeles estucados siguen requiriendo mayor cantidad de pigmento, ya que los fabricantes utilizan sistemas minerales para optimizar sus propiedades ópticas y de impresión.
- Papel estucado: Los papeles estucados utilizan pigmentos para crear superficies lisas, brillantes e imprimibles. La demanda se concentra cada vez más en envases, etiquetas, gráficos especiales y aplicaciones donde la calidad de la imagen y el control de la tinta justifican una mayor complejidad en la formulación.
- Sin recubrimiento: Los papeles sin recubrimiento siguen siendo importantes para usos de oficina, escritura, embalaje y aplicaciones especiales. Los pigmentos favorecen la opacidad, la formación, el volumen y la imprimibilidad, a la vez que ayudan a los fabricantes a equilibrar la eficiencia del material con unas características superficiales aceptables.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Saburral |
Alto |
Impresión de primera calidad |
Maduro |
|
Sin recubrimiento |
Medio |
Eficiencia de la fibra |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de pigmentos para papel
La transformación del envasado aumenta la demanda de formulaciones minerales orientadas al rendimiento.
La transformación del embalaje está impulsando la demanda de pigmentos, ya que los fabricantes de cartón requieren alto brillo, opacidad, definición de impresión y consistencia superficial sin un consumo excesivo de fibra. El carbonato de calcio puede funcionar como relleno y pigmento de recubrimiento, lo que brinda a las fábricas flexibilidad para equilibrar la eficiencia del material y el rendimiento óptico. El crecimiento en el embalaje de alimentos, bebidas, productos farmacéuticos y bienes de consumo también genera demanda de papeles que resistan la impresión y la transformación a alta velocidad. Por lo tanto, los proveedores están pasando del suministro de minerales básicos a grados específicos para cada aplicación, servicio técnico y optimización en planta. El impacto comercial es más fuerte en los cartones para embalaje, donde la selección del pigmento puede influir en la cobertura del recubrimiento, el secado, la velocidad de la máquina y la calidad de impresión final. A medida que los propietarios de marcas aumentan el uso de embalajes a base de fibra, los proveedores de minerales con formulaciones específicas para embalaje deberían captar la demanda incremental, al tiempo que ayudan a las fábricas a cumplir con los objetivos de aligeramiento y eficiencia de recursos.
La demanda de un mayor rendimiento óptico impulsa la adopción de pigmentos diseñados.
Los fabricantes de papel requieren cada vez más pigmentos que ofrezcan un brillo, opacidad, lustre, retención de tinta y cobertura de recubrimiento predecibles con niveles de dosificación controlados. Las distribuciones de tamaño de partícula y las características superficiales diseñadas pueden mejorar el rendimiento de los colores de recubrimiento, a la vez que garantizan la consistencia de la producción. Esto es especialmente relevante para envases de alta gama, etiquetas, papeles especiales y aplicaciones gráficas específicas donde la calidad visual sigue siendo comercialmente importante. Los proveedores con experiencia en el procesamiento de minerales pueden diferenciar sus productos mediante una morfología controlada, un alto contenido de sólidos, un comportamiento de dispersión óptimo y la compatibilidad con los equipos de recubrimiento existentes. El impacto resultante en el mercado va más allá del volumen de pigmento, ya que los grados técnicamente optimizados pueden reducir la variabilidad de la formulación y mejorar la operatividad de la maquinaria. En consecuencia, los productores están más dispuestos a evaluar el rendimiento del proceso completo, considerando la energía, el secado, el consumo de fibra y la reducción de rechazos, además del precio de compra de los productos minerales individuales.
La eficiencia en el uso de recursos fomenta la sustitución de minerales en la producción intensiva en fibra.
La eficiencia en el uso de recursos se está convirtiendo en una consideración económica directa para las fábricas de papel que enfrentan presiones en materia de fibra, energía, agua y transporte. Los rellenos minerales y los pigmentos de recubrimiento pueden aumentar la opacidad y el brillo, a la vez que permiten un uso más eficiente de las materias primas fibrosas. El carbonato de calcio es particularmente relevante porque puede mejorar las propiedades ópticas y facilitar la sustitución de la fibra en grados adecuados. Los sistemas de recubrimiento con mayor contenido de sólidos también pueden reducir los requisitos de manejo de agua y secado. Estas ventajas justifican la inversión para las fábricas que buscan mejorar la productividad sin reducir significativamente la calidad del producto. Los proveedores que combinan productos minerales con ingeniería de aplicaciones pueden ayudar a los clientes a optimizar la carga, el drenaje, la cobertura del recubrimiento y la velocidad de la máquina. En consecuencia, las decisiones de compra se basan cada vez más en beneficios operativos cuantificables en lugar de solo en el precio unitario del pigmento, lo que fortalece la demanda de formulaciones personalizadas y soporte técnico.
Tendencias futuras del mercado de pigmentos para papel
Formulación basada en datos e ingeniería de minerales de precisión
La siguiente fase de las tendencias del mercado de pigmentos para papel implicará cada vez más la formulación asistida por datos y el control preciso de las características de las partículas. Las fábricas de papel están recopilando más información sobre el proceso, incluyendo la viscosidad del recubrimiento, los sólidos, el drenaje, el secado, la formación y el rendimiento de la impresión. Los proveedores pueden utilizar estos conjuntos de datos para optimizar las combinaciones de minerales para cada máquina y tipo de papel. El monitoreo digital puede permitir a las fábricas ajustar la carga de pigmento en respuesta a los cambios en la materia prima, las condiciones de recubrimiento y los requisitos de impresión, en lugar de depender de fórmulas fijas. A nivel de producción de minerales, un control más estricto del tamaño de partícula y la ingeniería de superficies deberían mejorar la consistencia entre lotes. Esta tendencia favorecerá a los proveedores con laboratorios de aplicación, experiencia en procesos y capacidades digitales. Con el tiempo, es probable que el valor competitivo del soporte técnico aumente, ya que los clientes buscan mejoras cuantificables en la productividad y la eficiencia de los materiales, en lugar de simplemente mayores volúmenes de pigmento.
Las arquitecturas de recubrimiento centradas en la reciclabilidad adquieren importancia comercial.
Las futuras formulaciones se diseñarán cada vez más teniendo en cuenta la reciclabilidad desde el inicio del desarrollo del producto. Los fabricantes de envases buscan estructuras a base de papel que ofrezcan un buen rendimiento frente a la grasa, la humedad y la impresión, a la vez que sean compatibles con los sistemas de recuperación ya establecidos. Por lo tanto, los pigmentos se seleccionarán junto con aglutinantes, dispersantes, componentes de barrera y tecnologías de impresión, en lugar de como ingredientes aislados. El carbonato de calcio y el caolín pueden aportar funciones ópticas y superficiales dentro de estos sistemas integrados, mientras que los formuladores de recubrimientos optimizan la cobertura y la recuperación de fibras. Las normativas europeas sobre envases y los compromisos globales de sostenibilidad más amplios refuerzan esta tendencia. Los proveedores que demuestren compatibilidad con el repulpado, una menor intensidad de material y una aplicación eficiente del recubrimiento deberían consolidar su posición en el mercado de los envases. Este cambio también crea oportunidades para el desarrollo conjunto entre proveedores de minerales, formuladores de recubrimientos, fábricas de papel, transformadores y propietarios de marcas.
Oportunidades de mercado para pigmentos de papel
Centros de suministro de minerales localizados cerca de la creciente capacidad de producción de papel en Asia.
La región de Asia-Pacífico ofrece una gran oportunidad para el suministro local de minerales, dado que la capacidad de producción de papel y embalaje se está expandiendo en China e India, mientras que los fabricantes buscan insumos fiables y cadenas de suministro más cortas. Los proveedores pueden invertir en operaciones satélite, procesamiento regional, laboratorios técnicos y centros de formulación específicos para cada cliente, ubicados cerca de las principales fábricas de papel. Esta infraestructura puede reducir los riesgos de transporte y permitir que los grados de minerales se ajusten a los requisitos locales de materia prima, equipos y aplicaciones. Por lo tanto, las previsiones del mercado de pigmentos para papel deben tener en cuenta no solo la expansión del volumen, sino también la creciente localización de los servicios técnicos y la producción. Las empresas que establecen modelos integrados de mineral a fábrica pueden mejorar la fiabilidad del suministro y la fidelización de clientes. La inversión estratégica debe priorizar los clústeres de cartón para embalaje, las fábricas de alto volumen y las regiones donde los costos de importación de minerales siguen siendo significativos. Las alianzas con las fábricas pueden acelerar aún más la cualificación y la demanda recurrente.
Pigmentos sostenibles de primera calidad para envases de papel ligeros.
Una segunda oportunidad reside en el desarrollo de formulaciones minerales de alta calidad que permitan reducir el peso y reciclar los envases de papel sin sacrificar la calidad de impresión. Los fabricantes de cartón necesitan cada vez más reducir la densidad de materiales manteniendo el brillo, la cobertura, la suavidad de la superficie y la reproducción de la imagen. Los proveedores pueden formular combinaciones de carbonato de calcio y caolín diseñadas para permitir capas de recubrimiento más finas, mayor contenido de sólidos o mayor sustitución de fibras, manteniendo las especificaciones requeridas. Esta oportunidad se extiende más allá de la venta de minerales, abarcando el desarrollo de aplicaciones, las pruebas piloto, la consultoría técnica y la evaluación del ciclo de vida. Las empresas que demuestren reducciones cuantificables en el consumo de materiales, la energía de secado o el peso del transporte pueden fortalecer sus propuestas de valor para los convertidores y los propietarios de marcas. El desarrollo comercial debe centrarse en el envasado de alimentos, las cajas plegables, las etiquetas y las aplicaciones de cartón ondulado de alta calidad, donde los requisitos de rendimiento justifican formulaciones minerales especializadas y donde los objetivos de sostenibilidad se están convirtiendo en parte de la calificación de los proveedores.
Novedades recientes
- Julio de 2026: Burgess Pigment — Adquisición de Thiele Kaolin Company. Burgess Pigment completó la adquisición de Thiele Kaolin Company, fusionando así a dos productores de caolín consolidados con sede en Sandersville, Georgia. Thiele suministra arcilla de caolín y productos de sílice para cartón estucado, papel estucado, embalaje, construcción y aplicaciones industriales. Esta transacción amplía la cartera de productos combinada y fortalece las capacidades técnicas y de I+D en todo lo relacionado con productos a base de caolín.
- Enero de 2026: Minerals Technologies Inc. — Expansión de su planta satélite de papel y embalaje en Asia. Minerals Technologies Inc. anunció la expansión de su negocio de papel y embalaje mediante tres plantas satélite que comenzaron a operar en 2025: dos en China y una en India, además de duplicar la capacidad de una planta existente en India. La compañía también planeó otra planta satélite en China para principios de 2026, y el 50 % de sus expansiones en Asia entre 2025 y 2026 se dedicarán a aplicaciones de embalaje.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -