
Marché des pigments pour papier : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des pigments pour papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (carbonate de calcium, kaolin, autres) ; application (couché, non couché) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005332
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
20,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
30,95 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,95 %
taux de croissance
Marché adressable
231,43 milliards de dollars américains
(2026-2034)
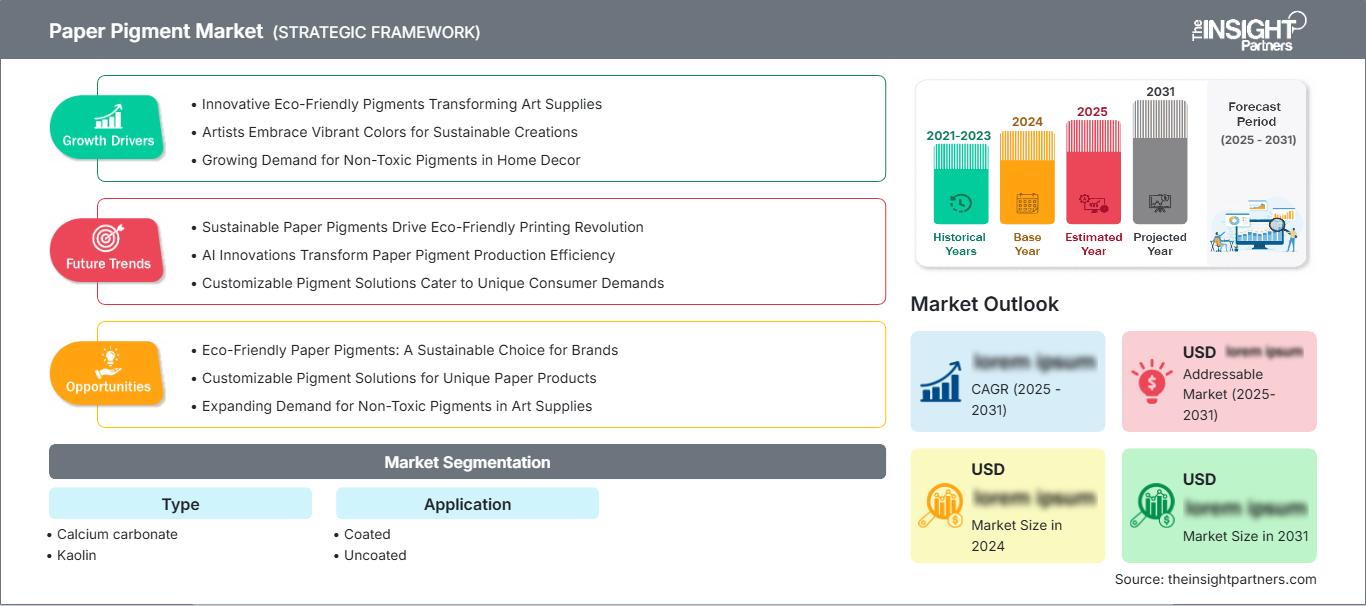
Le marché des pigments pour papier était évalué à 20,04 milliards de dollars US en 2025 et devrait atteindre 30,95 milliards de dollars US d'ici 2034, enregistrant un TCAC de 4,95 % sur la période 2026-2034. Cette croissance est principalement due à la transformation des emballages, à l'optimisation des ressources et aux exigences de qualité d'impression. La demande en pigments pour papier inclut un apport minéral permettant d'améliorer l'opacité, la blancheur, le lissage, l'imprimabilité et les performances des papiers couchés et non couchés.
Le marché nord-américain des pigments pour papier bénéficie d'une demande soutenue et stable, notamment grâce aux cartons d'emballage, aux papiers spécialisés et au remplacement des fibres de bois vierges par des charges minérales. Ce marché devrait croître à un TCAC d'environ 3,8 % à 4,4 % entre 2026 et 2034.
Analyse et perspectives du marché des pigments pour papier
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 3,8 à 4,4 % entre 2026 et 2034. La transformation des emballages, la demande de papiers spéciaux et l'utilisation efficace des minéraux soutiennent une consommation régionale stable.
- États-Unis : On estime que les États-Unis représenteront 70 à 74 % de l'Amérique du Nord en 2025 , avec un TCAC de 3,7 à 4,3 % entre 2026 et 2034 , grâce au carton d'emballage et aux qualités couchées haute performance.
- Europe : L'Europe devrait représenter une part de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 3,5 à 4,1 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni demeurent d'importants marchés de production et de transformation du papier.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 38 et 42 % du marché en 2025 et enregistrer un TCAC de 5,4 à 6,0 % entre 2026 et 2034. La Chine, le Japon, l’Inde et la Corée du Sud sont les principaux moteurs de la demande, grâce à l’expansion du secteur de l’emballage et à l’augmentation des capacités de production de carton.
- Segment le plus important : Le carbonate de calcium devrait représenter une part de marché de 50 à 54 % en 2025 , avec un TCAC de 4,5 à 4,9 % entre 2026 et 2034 , reflétant son utilisation répandue comme charge et revêtement.
- Segment à forte croissance : La part de marché du kaolin est estimée à 46-50 % en 2025 , avec un TCAC de 5,1 à 5,6 % entre 2026 et 2034 , soutenu par les exigences en matière de revêtements haut de gamme.
- Principales sociétés analysées en détail : BASF SE, Imerys SA, JM Huber Corporation, KaMin LLC, Kemira Oyj, Minerals Technologies Inc., Omya AG, The Chemours Company, Thiele Kaolin Company, Sibelco Group.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les pigments pour papier ont évolué vers des systèmes particulaires techniques optimisant la blancheur, l'opacité, la rhéologie, le drainage et le pouvoir couvrant, en remplacement des charges minérales traditionnelles. Le carbonate de calcium est devenu essentiel, car le GCC et le PCC peuvent être utilisés à la fois comme charges et comme pigments de couchage, tandis que le kaolin confère aux particules les formes et les surfaces nécessaires aux papiers couchés haut de gamme. Par ailleurs, la transformation des emballages orientera les besoins en pigments vers les exigences d'impression des cartons.
À l'avenir, l'accent sera progressivement mis sur les fabricants de pigments capables d'intégrer la qualité minérale aux technologies d'application, à un service après-vente local et à une fiabilité d'approvisionnement éprouvée. La région Asie-Pacifique sera le principal moteur de croissance, grâce à l'augmentation des capacités de production de carton, d'emballages pour le commerce électronique et d'infrastructures logistiques de pointe pour la grande distribution. En Europe et en Amérique du Nord, l'accent sera mis sur l'allègement des emballages, leur recyclabilité et l'efficacité des procédés. La réglementation relative aux emballages recyclables est un autre facteur stimulant le développement de revêtements préservant la capacité de récupération des fibres.
Rapport sur le marché des pigments pour papier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 30,95 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pigments pour papier
L'expansion du marché des pigments pour papier dépend largement des spécifications des fabricants de papier et de carton. L'extraction, le traitement, le broyage ou la précipitation des minéraux, le traitement de surface, la formulation et la distribution aux papeteries font partie intégrante du processus d'intégration des pigments dans la chaîne de valeur. Le carbonate de calcium apporte blancheur, opacité, volume et permet la substitution des fibres, tandis que le kaolin est apprécié pour sa brillance, sa douceur et son imprimabilité. Dans le domaine de l'emballage, on observe une demande croissante de mélanges de pigments sur mesure, en remplacement des mélanges mono-minéraux.
L'approvisionnement en minéraux dépend des gisements de calcaire et de kaolin, des capacités de traitement, des sources d'énergie, de la logistique et de la proximité des papeteries. La production interne de PCC et les usines satellites permettent de minimiser les coûts logistiques et d'assurer un mélange homogène. Omya, Minerals Technologies Inc. et d'autres entreprises spécialisées dans les minéraux proposent de plus en plus leur assistance technique, en plus de la fourniture de pigments.
Le rapport sur le marché des pigments pour papier révèle une structure concurrentielle composée de fournisseurs mondiaux de minéraux, d'entreprises chimiques spécialisées et de fournisseurs régionaux de kaolin. Omya AG se concentre sur les pigments de couchage à base de carbonate de calcium et les charges minérales, tandis que Minerals Technologies Inc. exploite des usines satellites intégrées de production de papier et d'emballage. BASF SE est présent sur le marché grâce à ses produits chimiques pour le couchage du papier, ses dispersions, ses liants et ses additifs qui influent sur l'utilisation des pigments.
Outre la disponibilité des minéraux, la différenciation technique devient une stratégie concurrentielle majeure sur le marché. JM Huber Corporation, KaMin LLC, Thiele Kaolin Company, Sibelco Group et Imerys SA possèdent des capacités de production de minéraux, tandis que Kemira Oyj propose des formulations de revêtements grâce à des liants et des procédés chimiques. Les principaux axes d'investissement comprennent la production locale, les laboratoires d'application, le contrôle des procédés, les formulations à faible consommation d'énergie et les emballages en papier recyclable.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pigments pour papier : Perspectives stratégiques
Perspectives régionales
Marché des pigments pour papier en Amérique du Nord
L'Amérique du Nord devrait détenir entre 28 et 32 % des parts de marché des pigments pour papier en 2025, avec un taux de croissance annuel composé (TCAC) de 3,8 à 4,4 % jusqu'en 2034. Les États-Unis dominent la consommation régionale en matière de carton d'emballage, de papiers spéciaux, d'étiquettes et de papiers d'impression haute performance. La contribution du Canada se traduit par son intégration dans la production de pâte à papier. La demande structurelle est davantage liée à la substitution des plastiques par des fibres dans les emballages, ainsi qu'à l'amélioration des rendements et de l'efficacité de la production des usines de pâte à papier.
La dynamique des chaînes d'approvisionnement régionales est favorisée par la disponibilité de carbonate de calcium et de kaolin, de services techniques et par la proximité des fabricants de minéraux et des grandes papeteries. Des fabricants de minéraux tels que Minerals Technologies Inc., JM Huber Corporation, KaMin LLC, BASF SE et d'autres encore approvisionnent de nombreux maillons de la chaîne de production. La croissance est relativement modérée en raison de la faible consommation de papiers graphiques, mais les emballages et les papiers spéciaux contribuent à atténuer ce problème. Les pigments offrant une opacité et des qualités d'impression améliorées devraient connaître une adoption plus large.
Marché américain des pigments pour papier
Les États-Unis représentaient environ 70 à 74 % de l'Amérique du Nord en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,7 à 4,3 % jusqu'en 2034. La demande se concentre sur les cartons d'emballage, les papiers spéciaux couchés, les étiquettes et certains produits d'impression. Les producteurs de minéraux s'appuieront sur leurs relations existantes avec les papeteries et sur l'expertise technique du pays.
Les principaux critères d'application sont désormais la blancheur, l'opacité, le pouvoir couvrant, la tenue de l'encre et la légèreté. Les entreprises disposant des technologies de chimie minérale ou de revêtement nécessaires sont Omya AG, Minerals Technologies Inc., BASF SE, JM Huber Corporation, KaMin LLC et Thiele Kaolin Company. Les fabricants de papier étudient des formulations permettant de préserver la recyclabilité du papier et des emballages destinés au contact alimentaire. Le passage du papier graphique à l'emballage accentuera la demande en papiers spécifiques à certaines applications, au détriment des matières premières minérales.
Marché européen des pigments pour papier
La part de marché en Europe devrait se situer entre 20 et 24 % en 2025, tandis que le taux de croissance annuel composé devrait atteindre 3,5 à 4,1 % entre 2025 et 2034. L'Allemagne figure parmi les principaux marchés, portée par d'importantes activités de transformation et d'emballage. Le Royaume-Uni, la France, l'Italie et l'Espagne participent également à ce marché, notamment grâce à leurs activités dans les secteurs de l'emballage, des papiers spéciaux, du carton, de l'édition et des besoins industriels.
Au Royaume-Uni, le marché s'oriente vers l'emballage, l'étiquetage et les papiers spéciaux, la demande en papiers graphiques étant désormais satisfaite. En Allemagne, l'alliance d'une production de papier de haute qualité et de compétences en ingénierie permet de fabriquer des minéraux performants. En France et en Italie, la demande se porte sur l'édition et l'emballage, tandis qu'en Espagne, le marché est soutenu par les secteurs de l'emballage et de la transformation alimentaire. Les producteurs européens évaluent désormais les systèmes minéraux en fonction de leur efficacité sur l'ensemble du cycle de vie, de la réduction de la quantité de fibres, de la teneur en matières solides pour le couchage et de leur recyclabilité.
Marché des pigments pour papier en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 38 et 42 % du marché des pigments pour papier en 2025 et connaître une croissance annuelle composée de 5,4 à 6 % jusqu'en 2034. Cette région comprend la Chine (leader), le Japon, l'Inde, la Corée du Sud et l'Australie. La croissance de la demande sera alimentée par le développement de l'emballage, du commerce électronique, l'urbanisation et l'augmentation des capacités de production de carton.
La Chine bénéficie d'une production de papier considérable, ainsi que de ses besoins en couchage et en emballage. L'Inde devient un acteur majeur grâce à sa capacité croissante de production de carton et à une consommation organisée. Le Japon et la Corée du Sud privilégient les papiers spéciaux et d'impression de haute qualité, tandis que l'Australie représente un marché plus petit mais technologiquement avancé. Les fabricants locaux accordent une grande importance à l'efficacité de l'utilisation des minéraux, à la productivité des machines et à la qualité des emballages recyclables. Investir dans des capacités de production de minéraux à proximité des papeteries contribuerait à améliorer la flexibilité de l'approvisionnement et l'utilisation des systèmes à base de carbonate de calcium et de kaolin.
Marché des pigments pour papier au Moyen-Orient et en Afrique
La région Moyen-Orient, Afrique et Afrique (MEA) présente une empreinte régionale plus réduite, mais un fort potentiel de croissance progressive. L'Arabie saoudite et les Émirats arabes unis bénéficient d'atouts dans les secteurs de l'emballage, de l'agroalimentaire et des investissements dans les infrastructures, tandis que l'Afrique du Sud demeure le marché établi pour les produits papetiers. Cette région devrait connaître un taux de croissance annuel d'environ 3,2 à 3,8 % jusqu'en 2034.
La demande dans le reste du Moyen-Orient et de l'Afrique est tirée par la production d'emballages de biens de consommation, de papier hygiénique, d'imprimerie et de transformation. La diversification industrielle et les infrastructures logistiques sont des atouts majeurs pour l'Arabie saoudite et les Émirats arabes unis, tandis que l'Afrique du Sud offre une base solide pour la production et la transformation. L'approvisionnement en minéraux y est moins dépendant de la transformation régionale ou des importations qu'en Amérique du Nord, en Europe et en Asie-Pacifique. Dans ce contexte, les fournisseurs proposant une logistique régionale, une expertise en formulation et des délais de livraison respectés peuvent se positionner avantageusement. La modernisation des emballages sera le principal moteur de la demande.
Analyse de segmentation
Taper
Le marché des pigments pour papier est segmenté selon deux types principaux : le carbonate de calcium et le kaolin . Chaque minéral répond à des exigences de formulation et de performance différentes. Ce segment devrait connaître une croissance annuelle composée (TCAC) d’environ 4,7 % à 5,1 % entre 2026 et 2034. Le carbonate de calcium est largement utilisé pour ses propriétés de charge et de couchage, tandis que le kaolin conserve son importance dans la fabrication de papiers couchés haut de gamme nécessitant des caractéristiques de surface contrôlées.
- Carbonate de calcium : Le carbonate de calcium reste le matériau de prédilection car le GCC et le PCC améliorent la blancheur, l’opacité, le volume et l’efficacité des fibres. Les fournisseurs optimisent de plus en plus la taille et la morphologie des particules pour améliorer la couverture du revêtement, le drainage et les performances du carton d’emballage.
- Kaolin : Le kaolin demeure un élément stratégique pour les revêtements exigeant une surface lisse, brillante, une bonne définition d’impression et une structure de revêtement maîtrisée. Sa morphologie particulaire lamellaire assure des performances de surface optimales et complète le carbonate de calcium dans les formulations mélangées.
Application
Le marché des pigments pour papier est segmenté selon les applications , distinguant les papiers couchés et non couchés . Ce segment devrait connaître une croissance annuelle composée (TCAC) d'environ 4,8 % à 5,2 % entre 2026 et 2034 , portée par les besoins en emballage, en impression spéciale et en papiers fonctionnels. Les papiers couchés nécessitent une plus grande quantité de pigments, car les fabricants utilisent des systèmes minéraux pour optimiser leurs propriétés optiques et d'impression.
- Couché : Les papiers couchés utilisent des pigments pour créer des surfaces lisses, brillantes et imprimables. La demande se concentre de plus en plus dans les secteurs de l’emballage, des étiquettes, des arts graphiques spécialisés et des applications où la qualité d’image et le contrôle de l’encre justifient une formulation plus complexe.
- Papier non couché : Les encres non couchées restent essentielles pour les applications bureautiques, d’écriture, d’emballage et les usages spécifiques. Les pigments contribuent à l’opacité, à la formation, au volume et à l’imprimabilité, tout en aidant les fabricants à optimiser l’utilisation du matériau et à obtenir des caractéristiques de surface acceptables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Recouvert |
Haut |
Impression de qualité supérieure |
Mature |
|
Non revêtu |
Moyen |
Efficacité des fibres |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des pigments pour papier
La transformation des emballages accroît la demande en formulations minérales axées sur la performance.
La transformation des emballages stimule la demande de pigments, car les fabricants de carton exigent une blancheur, une opacité, une définition d'impression et une régularité de surface élevées, sans consommation excessive de fibres. Le carbonate de calcium peut servir à la fois de charge et de pigment de couchage, offrant aux papeteries une grande flexibilité pour optimiser l'utilisation des matériaux et les performances optiques. La croissance des emballages alimentaires, de boissons, pharmaceutiques et de biens de consommation génère également une demande pour des papiers résistant à l'impression et à la transformation à grande vitesse. Les fournisseurs s'orientent donc vers des qualités minérales spécifiques à chaque application, un service technique et une optimisation des processus de fabrication, délaissant ainsi la fourniture de minéraux de base. L'impact commercial est particulièrement marqué pour les cartons d'emballage, où le choix du pigment influence la couverture du couchage, le séchage, la vitesse des machines et la qualité d'impression finale. Face à l'utilisation croissante d'emballages à base de fibres par les marques, les fournisseurs de minéraux proposant des formulations adaptées à l'emballage devraient capter cette demande supplémentaire tout en aidant les papeteries à atteindre leurs objectifs d'allègement et d'efficacité des ressources.
La demande croissante de performances optiques supérieures favorise l'adoption des pigments synthétiques.
Les fabricants de papier exigent de plus en plus de pigments offrant une luminosité, une opacité, un brillant, une tenue d'encre et un pouvoir couvrant prévisibles, à des dosages contrôlés. La granulométrie et les caractéristiques de surface optimisées permettent d'améliorer les performances des couleurs de couchage tout en garantissant la régularité de la production. Ceci est particulièrement pertinent pour les emballages haut de gamme, les étiquettes, les papiers spéciaux et certaines applications graphiques où la qualité visuelle demeure un critère commercial essentiel. Les fournisseurs maîtrisant le traitement des minéraux peuvent différencier leurs produits grâce à une morphologie contrôlée, une teneur élevée en matières sèches, un comportement de dispersion optimal et une compatibilité avec les équipements de couchage existants. L'impact sur le marché dépasse le simple volume de pigments, car des qualités techniquement optimisées permettent de réduire la variabilité des formulations et d'améliorer la fluidité des opérations. Les producteurs sont donc plus enclins à évaluer les performances à l'échelle du processus global, en prenant en compte l'énergie, le séchage, la consommation de fibres et la réduction des rebuts, en plus du prix d'achat des produits minéraux.
L'efficacité des ressources encourage la substitution des minéraux à la production à forte intensité de fibres
L'efficacité des ressources devient un enjeu économique majeur pour les papeteries confrontées aux contraintes liées aux fibres, à l'énergie, à l'eau et au transport. Les charges minérales et les pigments de couchage permettent d'accroître l'opacité et la blancheur tout en optimisant l'utilisation des matières premières fibreuses. Le carbonate de calcium est particulièrement pertinent car il améliore les propriétés optiques et favorise le remplacement des fibres dans certaines qualités. Les systèmes de couchage à haute teneur en matières solides permettent également de réduire les besoins en eau et en séchage. Ces avantages constituent un investissement judicieux pour les papeteries souhaitant améliorer leur productivité sans compromettre la qualité de leurs produits. Les fournisseurs qui associent produits minéraux et ingénierie d'application peuvent aider leurs clients à optimiser le chargement, le drainage, la couverture de couchage et la vitesse des machines. Par conséquent, les décisions d'achat reposent de plus en plus sur des gains opérationnels mesurables plutôt que sur le seul prix unitaire des pigments, ce qui renforce la demande de formulations personnalisées et d'assistance technique.
Tendances futures du marché des pigments pour papier
Formulation basée sur les données et ingénierie minérale de précision
La prochaine phase des tendances du marché des pigments pour papier sera marquée par une formulation de plus en plus assistée par les données et un contrôle précis des caractéristiques des particules. Les papeteries collectent davantage d'informations sur les procédés de couchage : viscosité, teneur en matières sèches, drainage, séchage, formation et qualité d'impression. Les fournisseurs peuvent utiliser ces données pour optimiser les combinaisons de minéraux en fonction des machines et des qualités de papier. La surveillance numérique permettra aux papeteries d'ajuster la charge pigmentaire en fonction des variations de la pâte, des conditions de couchage et des exigences d'impression, au lieu de se fier à des recettes fixes. Au niveau de la production minérale, un contrôle plus strict de la granulométrie et une meilleure ingénierie de surface devraient améliorer l'homogénéité entre les lots. Cette tendance favorisera les fournisseurs disposant de laboratoires d'application, d'une expertise des procédés et de capacités numériques. À terme, la valeur concurrentielle du support technique devrait augmenter, les clients recherchant des gains mesurables de productivité et d'efficacité des matériaux, plutôt que de simples volumes de pigments plus élevés.
Les architectures de revêtement axées sur la recyclabilité acquièrent une importance commerciale
Les formulations futures seront de plus en plus conçues pour être recyclables dès le début du développement produit. Les fabricants d'emballages recherchent des structures à base de papier offrant des performances optimales en matière de résistance aux graisses et à l'humidité, ainsi que d'impression, tout en restant compatibles avec les systèmes de recyclage existants. Les pigments seront donc sélectionnés en même temps que les liants, les dispersants, les agents barrières et les technologies d'impression, et non plus comme ingrédients isolés. Le carbonate de calcium et le kaolin peuvent apporter des propriétés optiques et de surface au sein de ces systèmes intégrés, tandis que les formulateurs de revêtements optimisent la couverture et la récupération des fibres. La réglementation européenne sur les emballages et les engagements mondiaux plus larges en matière de développement durable renforcent cette orientation. Les fournisseurs qui démontrent leur compatibilité avec le repulpage, la réduction de l'intensité des matériaux et l'efficacité de l'application du revêtement devraient se positionner davantage sur le marché des emballages. Cette évolution crée également des opportunités de co-développement entre les fournisseurs de minéraux, les formulateurs de revêtements, les papeteries, les transformateurs et les marques.
Opportunités du marché des pigments pour papier
Centres d'approvisionnement en minéraux localisés à proximité des capacités de production papetière en expansion en Asie
La région Asie-Pacifique offre un fort potentiel pour l'approvisionnement local en minéraux, car les capacités de production de papier et d'emballage sont en expansion en Chine et en Inde, tandis que les fabricants recherchent des intrants fiables et des chaînes d'approvisionnement plus courtes. Les fournisseurs peuvent investir dans des sites de production satellites, des unités de traitement régionales, des laboratoires techniques et des centres de formulation personnalisés, situés à proximité des principales papeteries. Ces infrastructures permettent de réduire les risques liés au transport et d'adapter la qualité des minéraux aux besoins locaux en matières premières, équipements et applications. Les prévisions du marché des pigments pour papier doivent donc prendre en compte non seulement l'augmentation des volumes, mais aussi la localisation croissante des services techniques et de la production. Les entreprises qui mettent en place des modèles intégrés « des minéraux à l'usine » peuvent améliorer la fiabilité de l'approvisionnement et fidéliser leur clientèle. Les investissements stratégiques doivent privilégier les pôles de production de carton d'emballage, les usines à haut volume et les régions où le coût des minéraux importés reste important. Les partenariats avec les usines peuvent accélérer la qualification des minéraux et la fidélisation de la clientèle.
Pigments durables de qualité supérieure pour emballages en papier légers
Une seconde opportunité réside dans le développement de formulations minérales haut de gamme permettant d'alléger les emballages papier et de les rendre recyclables sans compromettre la qualité d'impression. Les fabricants de carton doivent de plus en plus réduire la quantité de matière tout en préservant la blancheur, le pouvoir couvrant, la douceur de surface et la fidélité des images. Les fournisseurs peuvent formuler des combinaisons optimisées de carbonate de calcium et de kaolin permettant des couches de couchage plus fines, une teneur en matières solides plus élevée ou un meilleur remplacement des fibres, tout en respectant les spécifications requises. Cette opportunité dépasse le cadre de la vente de minéraux et englobe le développement d'applications, les essais pilotes, le conseil technique et l'analyse du cycle de vie. Les entreprises qui démontrent des réductions quantifiables de la consommation de matière, de l'énergie de séchage ou du poids de transport peuvent renforcer leur proposition de valeur auprès des transformateurs et des marques. Le développement commercial devrait se concentrer sur les emballages alimentaires, les boîtes pliantes, les étiquettes et les applications en carton ondulé de haute qualité, où les exigences de performance justifient des formulations minérales spécialisées et où les objectifs de développement durable deviennent un critère de qualification des fournisseurs.
Développements récents
- Juillet 2026 : Burgess Pigment – Acquisition de Thiele Kaolin Company. Burgess Pigment a finalisé l’acquisition de Thiele Kaolin Company, réunissant ainsi deux producteurs de kaolin bien établis, basés à Sandersville, en Géorgie. Thiele fournit des produits à base d’argile kaolinique et de silice pour la fabrication de carton couché, de papier couché, d’emballages, pour la construction et pour diverses applications industrielles. Cette transaction élargit le portefeuille combiné et renforce les capacités techniques et de R&D pour les produits à base de kaolin.
- Janvier 2026 : Minerals Technologies Inc. – Expansion de ses sites de production de papier et d’emballage en Asie. Minerals Technologies Inc. a annoncé l’expansion de ses activités de production de papier et d’emballage grâce à trois usines satellites, dont la construction a débuté en 2025 (deux en Chine et une en Inde), ainsi qu’au doublement de la capacité de son usine indienne existante. L’entreprise prévoit également l’ouverture d’une autre usine satellite en Chine début 2026. La moitié de ses investissements en Asie pour la période 2025-2026 seront consacrés aux applications d’emballage.
Foire aux questions

Vrushali est une consultante senior possédant plus de huit ans d’expérience professionnelle et une expertise approfondie dans le secteur de la chimie et des matériaux (Chemicals & Materials), notamment dans le domaine des produits chimiques de spécialité. Au cours de sa carrière, elle a mené à bien plus de 50 projets de conseil dans divers secteurs, notamment la chimie et les matériaux, l’agroalimentaire et les boissons (Food & Beverage), ainsi que les biens de consommation (Consumer Goods). Ses domaines de compétence couvrent un large éventail de segments, tels que les ingrédients fonctionnels, les produits chimiques issus de ressources renouvelables, l’alimentation animale et les produits agrochimiques. Grâce à sa connaissance approfondie des marchés et à ses solides capacités d’analyse, elle accompagne les entreprises dans l’identification des opportunités commerciales et le développement de stratégies de croissance.
Vrushali est titulaire d’une licence en chimie et d’un master en management, ce qui lui permet d’associer de solides connaissances techniques à une compréhension approfondie des stratégies commerciales et des enjeux économiques. Elle a accompagné de nombreux clients dans l’évaluation des possibilités d’expansion sur de nouveaux marchés, l’élaboration de stratégies de croissance et la mise en œuvre d’initiatives de transformation opérationnelle. Son expertise multidisciplinaire lui permet d’analyser les dynamiques sectorielles et de formuler des recommandations stratégiques adaptées aux objectifs commerciaux et aux besoins spécifiques de chaque organisation.
Les principales compétences professionnelles de Vrushali comprennent l’acquisition de nouveaux clients, la gestion des relations avec les parties prenantes (stakeholders) et le leadership d’équipes. Grâce à une approche structurée et méthodique de la planification, de la gestion et de l’exécution des projets de conseil, elle a contribué à améliorer l’efficacité opérationnelle et la productivité des entreprises clientes. Sa capacité à intégrer une expertise technique approfondie aux priorités commerciales et aux objectifs stratégiques lui permet de proposer des recommandations concrètes, des solutions personnalisées et des stratégies opérationnelles adaptées aux besoins de ses clients, contribuant ainsi à renforcer leur compétitivité et à soutenir leur croissance à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -