
紙顔料市場:動向・需要・予測 2034
紙顔料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:種類別(炭酸カルシウム、カオリン、その他)、用途別(塗工紙、非塗工紙)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005332
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
200億4000 万米ドル
基準年値
2034年の予測
309億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.95 %
成長率
対象市場
2314億3000 万米ドル
(2026年~2034年)
紙顔料市場は2025年に200億4,000万米ドルと評価され、2034年までに309億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.95%を記録すると見込まれています。成長の推進要因としては、包装の転換、資源効率、印刷品質の要求などが挙げられます。紙顔料の需要には、コート紙と非コート紙の両方において、不透明度、輝度、平滑性、印刷適性、および性能特性を向上させるための鉱物原料が含まれます。
北米の紙用顔料市場は、包装用板紙、特殊紙、およびバージン木材繊維を鉱物充填剤に置き換える動きにより、高度で安定した需要基盤を形成しています。北米市場は、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。
紙顔料市場の評価と洞察
- 北米:北米は2025年には28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%で拡大すると予測されています。包装材の転換、特殊紙の需要、効率的な鉱物資源の積載などが、この地域の安定した消費を支えています。
- 米国:米国は2025年には北米全体の70~74%を占めると推定されており、包装用板紙と高性能コーティンググレードに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予測されている。
- 欧州:欧州は2025年には20~24%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.5~4.1%で成長すると予測されている。ドイツ、フランス、イタリア、英国は引き続き重要な製紙・加工市場である。
- アジア太平洋地域:アジア太平洋地域は2025年には38~42%の市場シェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%を記録すると予測されている。中国、日本、インド、韓国は、包装の拡大と板紙生産能力の増強を通じて需要を牽引している。
- 最大のセグメント:炭酸カルシウムは、2025年には市場シェアの50~54%を占めると推定され、2026~2034年のCAGRは4.5~4.9%で、幅広い充填剤およびコーティング用途を反映している。
- 高成長分野:カオリンは、高級コーティングの需要に支えられ、 2025年には46~50%の市場シェアを占め、 2026~2034年の年平均成長率(CAGR)は5.1~5.6%と予測されています。
- 詳細に分析された主要企業: BASF SE、Imerys SA、JM Huber Corporation、KaMin LLC、Kemira Oyj、Minerals Technologies Inc.、Omya AG、The Chemours Company、Thiele Kaolin Company、Sibelco Group。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
紙用顔料は、従来の鉱物系充填剤から、輝度、不透明度、レオロジー特性、排水性、塗膜被覆率を最適化するエンジニアリング粒子システムへと発展してきました。炭酸カルシウムは、GCCとPCCが充填剤と塗膜顔料の両方に使用できるため、非常に重要な存在となっています。一方、カオリンは、最高級塗工紙に必要な粒子形状と表面を提供します。さらに、包装用途への転換により、顔料の需要は板紙の印刷ニーズへとシフトしていくでしょう。
今後、顔料メーカーは鉱物品質と応用技術、現地サービスサポート、そして安定した供給体制を統合できる企業へと徐々にシフトしていくでしょう。成長を牽引する地域は、板紙、eコマース包装、そして高度な小売物流インフラの生産能力向上により、アジア太平洋地域となる見込みです。ヨーロッパと北米では、軽量化、リサイクル適合性、そしてプロセス効率が重視されるでしょう。リサイクル可能な包装に関する規制も、繊維の回収性を維持した塗料の開発を促進する要因の一つです。
紙顔料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 200億4000万米ドル |
| 2034年までの市場規模 | 309億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
紙顔料市場分析
紙用顔料市場の拡大は、主に紙・板紙メーカーの仕様に左右されます。鉱物の抽出、選鉱、粉砕または沈殿、表面処理、配合、製紙工場への流通はすべて、顔料がバリューチェーンに組み込まれるプロセスの一部です。炭酸カルシウムは、明るさ、不透明度、嵩高性、繊維代替性を提供する一方、カオリンは光沢、滑らかさ、印刷適性において有用です。包装に関しては、単一鉱物混合物ではなく、カスタマイズされた顔料ブレンドへのニーズが高まっています。
鉱物の供給は、石灰石とカオリンの鉱床、選鉱能力、エネルギー源、物流、製紙工場との近接性に左右されます。PCCの自社生産とサテライトプラントは、物流を最小限に抑え、安定した配合を実現するのに役立ちます。オミヤ、ミネラルズ・テクノロジーズ社をはじめとする鉱物専門企業は、顔料の供給に加え、技術支援も提供するケースが増えています。
紙顔料市場レポートによると、この市場は、世界の鉱物サプライヤー、特殊化学品会社、および地域のカオリンサプライヤーを含む競争的な構造となっています。Omya AGは炭酸カルシウムコーティング顔料と鉱物充填剤に注力しており、一方、Minerals Technologies Inc.は紙と包装の統合サテライト工場を運営しています。BASF SEは、紙コーティング化学、分散剤、バインダー、および顔料の使用に影響を与える添加剤を通じて市場に参入しています。
鉱物資源の入手可能性に加え、技術的な差別化が市場における重要な競争戦略になりつつある。JM Huber Corporation、KaMin LLC、Thiele Kaolin Company、Sibelco Group、Imerys SAは鉱物資源を保有している一方、Kemira Oyjはバインダーとプロセス化学を通じてコーティング剤の配合技術を提供している。主な投資戦略としては、現地生産、アプリケーションラボ、プロセス制御、低エネルギー配合、リサイクル可能な紙製パッケージなどが挙げられる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
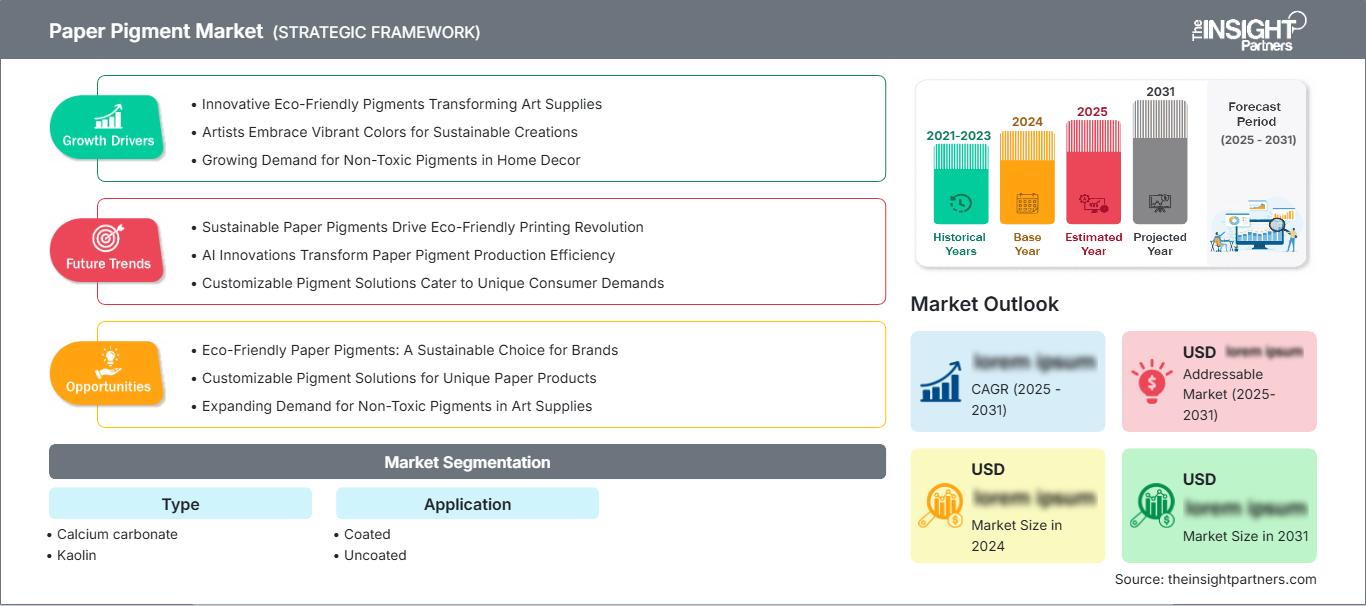
紙用顔料市場:戦略的洞察
地域別分析
北米の紙用顔料市場
北米は2025年には紙顔料市場の28~32%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.8~4.4%で成長すると見込まれています。米国は包装用板紙、特殊紙、ラベル、高性能印刷用紙などの消費において地域を牽引しています。カナダからの貢献は、パルプ・製紙生産への統合という形で現れています。構造的な需要は、包装におけるプラスチックの繊維への代替、および製紙工場における繊維収率と生産効率の向上とより密接に関連しています。
炭酸カルシウムやカオリンといった鉱物資源の入手可能性、技術サービス、そして鉱物メーカーや大手製紙工場の近接性によって、地域的なサプライチェーンのダイナミクスが促進されています。ミネラルズ・テクノロジーズ社、JMヒューバー社、カミン社、BASF社などの鉱物メーカーは、配合エコシステムの複数の拠点に対応しています。グラフィック用紙の消費量が限られているため、成長は比較的緩やかですが、包装用紙や特殊グレードの製品がこの状況を緩和しています。不透明度と印刷品質が向上した顔料は、今後さらに普及していくでしょう。
米国紙用顔料市場
米国は2025年時点で北米の約70~74%を占め、2034年までの期間に年平均成長率(CAGR)3.7~4.3%を記録すると予測されている。需要の中心は、包装用板紙、コート紙、ラベル、および特定の印刷用途である。鉱物生産者は、国内の製紙工場との既存のつながりや技術専門知識を活用するだろう。
現在、主要な用途ニーズは、輝度、不透明度、塗膜被覆率、インク保持性、軽量化です。必要な鉱物化学または塗膜化学技術を有する企業は、Omya AG、Minerals Technologies Inc.、BASF SE、JM Huber Corporation、KaMin LLC、およびThiele Kaolin Companyです。製紙メーカーは、紙および食品接触包装のリサイクル性を維持するための配合を検討しています。グラフィック用紙の使用から包装へのシフトに伴い、需要側は鉱物資源ではなく、用途に特化したグレードをより強く求めるようになるでしょう。
欧州紙顔料市場
欧州における市場シェアは2025年には20~24%に達すると予測されており、2025年から2034年までの年平均成長率は3.5~4.1%と見込まれています。ドイツは、高い加工率と包装活動に牽引される主要市場の一つです。その他、英国、フランス、イタリア、スペインも市場に参加しており、包装、特殊紙、板紙、出版、産業ニーズなどを通じて貢献しています。
英国市場では、グラフィック用紙の需要が満たされたことで、包装、ラベル、特殊グレードへのシフトが見られます。ドイツでは、高級紙の生産とエンジニアリングの組み合わせにより、高性能な鉱物が製造されています。フランスとイタリアでは出版と包装の需要が伸びており、スペイン市場は食品包装と加工業によって支えられています。ヨーロッパの生産者は、ライフサイクル効率、繊維量の削減、コーティング固形分、リサイクル性といった観点から、鉱物系を評価し始めています。
アジア太平洋地域の紙顔料市場
アジア太平洋地域は、2025年には紙顔料市場の38~42%のシェアを占め、2034年まで年平均成長率(CAGR)5.4~6.0%で成長すると予測されている。この地域には、中国(首位)、日本、インド、韓国、オーストラリアが含まれる。需要の伸びは、包装、電子商取引、都市化の進展、板紙生産能力の向上によって牽引されるだろう。
中国は、膨大な紙生産量と、コーティング剤や包装材の需要から恩恵を受けている。インドは、板紙生産能力の拡大と組織的な消費により重要なプレーヤーになりつつあり、日本と韓国は高品質の特殊紙と印刷用紙に注力している。オーストラリアは規模は小さいものの、技術的に先進的な市場である。現地メーカーは、鉱物利用効率、機械の生産性、リサイクル可能な包装材の品質に特に注意を払っている。製紙工場に近い場所に鉱物生産能力への投資を行うことで、供給の柔軟性が向上し、炭酸カルシウムやカオリンシステムの利用が促進されるだろう。
中東・アフリカの紙顔料市場
中東・アフリカ地域とアフリカは、地域規模は小さいものの、緩やかな成長の可能性を秘めている。サウジアラビアとアラブ首長国連邦は、包装、食品加工、インフラ投資の分野で優位性を見出しており、一方、南アフリカは依然として紙製品の確立された市場である。この地域は、2034年まで年間約3.2~3.8%の成長率を達成すると予測されている。
中東・アフリカのその他の地域では、消費財の包装、ティッシュペーパー、印刷、加工製品の製造が需要を牽引しています。産業の多様化と物流インフラはサウジアラビアとUAEを支える重要な要素であり、南アフリカは生産と加工のための発展した基盤を提供しています。鉱物の供給は、北米、ヨーロッパ、アジア太平洋地域市場と比較して、地域的な加工や輸入への依存度が低くなっています。そのため、地域物流、配合に関する専門知識、納期を遵守できるサプライヤーは、確固たる地位を築くことができます。包装の近代化が、需要を牽引する主要因となるでしょう。
セグメンテーション分析
タイプ
紙顔料市場におけるタイプ別セグメンテーションは、炭酸カルシウムとカオリンを中心に展開されており、それぞれの鉱物が異なる配合や性能要件に対応しています。このタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)約4.7~5.1%で拡大すると予測されています。炭酸カルシウムは充填剤およびコーティング剤としての機能性から幅広い用途を維持しており、一方カオリンは表面特性の制御が求められる高級コート紙において重要な役割を担っています。
- 炭酸カルシウム:炭酸カルシウムは、GCCとPCCによって白色度、不透明度、嵩高性、繊維効率が向上するため、依然として主要な地位を維持しています。サプライヤーは、コーティングの被覆性、排水性、包装板紙の性能を向上させるため、粒子サイズと形態の最適化にますます取り組んでいます。
- カオリン:カオリンは、滑らかさ、光沢、印刷の鮮明さ、および制御されたコーティング構造が求められるコーティンググレードにとって、戦略的に重要な材料です。その板状の粒子形態は、優れた表面性能を支え、混合配合において炭酸カルシウムを補完します。
応用
紙用顔料市場の用途別区分は、塗工紙と非塗工紙に分かれています。この分野は、包装、特殊印刷、機能性紙の需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)約4.8~5.2%で成長すると予測されています。塗工紙は、メーカーが光学特性や印刷特性を調整するために鉱物系顔料を使用しているため、依然として顔料の使用量が多くなっています。
- コート紙:コート紙は顔料を用いて、滑らかで鮮やかな印刷面を作り出します。需要は、包装、ラベル、特殊グラフィック、および画質とインク制御においてより複雑な配合が求められる用途に集中しています。
- 非塗工紙:非塗工紙は、事務用品、筆記用具、包装用具、特殊用途において依然として重要な位置を占めています。顔料は、不透明度、成形性、嵩高性、印刷適性を向上させると同時に、製造業者が材料効率と許容可能な表面特性のバランスを取るのに役立ちます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コーティング |
高い |
プレミアムプリント |
成熟した |
|
コーティングなし |
中くらい |
繊維効率 |
スケーリング |
紙顔料市場の成長要因と影響分析
包装形態の変化により、性能重視のミネラル製剤に対する需要が増加
包装加工の需要が高まっているのは、板紙メーカーが繊維の過剰消費を抑えつつ、高輝度、不透明度、印刷鮮明度、表面均一性を求めているためです。炭酸カルシウムは充填剤とコーティング顔料の両方の役割を果たすことができるため、製紙工場は材料効率と光学性能のバランスを柔軟に取ることができます。食品、飲料、医薬品、消費財の包装の増加は、高速印刷や加工に耐えられる紙への需要も生み出しています。そのため、サプライヤーは汎用鉱物の供給から、用途に特化したグレード、技術サービス、工場側の最適化へとシフトしています。商業的な影響は包装用板紙で最も顕著で、顔料の選択はコーティングの被覆率、乾燥、機械速度、最終的な印刷品質に影響を与える可能性があります。ブランドオーナーが繊維ベースの包装材の使用を増やすにつれて、包装に特化した配合を持つ鉱物サプライヤーは、増分需要を獲得すると同時に、製紙工場が軽量化と資源効率の目標を達成できるよう支援する必要があります。
光学性能の向上に対する需要が、人工顔料の採用を後押ししている。
製紙メーカーは、制御された添加量で予測可能な明るさ、不透明度、光沢、インク保持性、およびコーティング被覆率を実現する顔料をますます求めるようになっています。粒子径分布と表面特性を設計することで、生産の一貫性を維持しながら、コーティング色の性能を向上させることができます。これは、視覚的な品質が商業的に重要な高級包装、ラベル、特殊紙、および特定のグラフィック用途において特に重要です。鉱物処理の専門知識を持つサプライヤーは、制御された形態、高固形分、分散挙動、および既存のコーティング装置との互換性によって製品を差別化できます。その結果、市場への影響は顔料の量にとどまらず、技術的に最適化されたグレードは配合のばらつきを減らし、機械の稼働性を向上させることができます。したがって、メーカーは個々の鉱物製品の購入価格だけでなく、エネルギー、乾燥、繊維消費、および不良品の削減も考慮して、プロセス全体に基づいて性能を評価することに、より積極的になっています。
資源効率の向上は、繊維集約型生産における鉱物代替を促進する。
繊維、エネルギー、水、輸送といった資源面での制約に直面する製紙工場にとって、資源効率は直接的な経済的考慮事項になりつつあります。鉱物充填剤やコーティング顔料は、不透明度と白色度を高めると同時に、繊維原料のより効率的な利用を可能にします。炭酸カルシウムは、光学特性を向上させ、適切なグレードの繊維代替を可能にするため、特に重要です。高固形分コーティングシステムは、水処理と乾燥に必要な水分量を削減することもできます。これらの利点は、製品品質を大幅に低下させることなく生産性向上を目指す製紙工場にとって、投資のメリットとなります。鉱物製品とアプリケーションエンジニアリングを組み合わせたサプライヤーは、顧客が充填、排水、コーティング被覆率、機械速度を最適化できるよう支援します。その結果、購買決定は顔料の単価だけではなく、測定可能な運用上のメリットに基づいて行われることが増え、カスタマイズされた配合と技術サポートへの需要が高まっています。
紙用顔料市場の将来動向
データ駆動型配合と精密鉱物工学
紙顔料 市場の次の段階では、データに基づいた配合と粒子特性の精密制御がますます重要になります。製紙工場は、塗膜の粘度、固形分、排水性、乾燥性、形成性、印刷性能に関するプロセス情報をより多く収集しています。サプライヤーはこれらのデータセットを使用して、個々の機械や紙の種類に合わせて最適な鉱物配合を決定できます。デジタルモニタリングにより、工場は固定された配合に頼るのではなく、原料の変化、塗膜の状態、印刷要件に応じて顔料の配合量を調整できるようになります。鉱物生産レベルでは、より厳密な粒度制御と表面処理により、バッチ間の一貫性が向上するはずです。この傾向は、アプリケーションラボ、プロセスに関する専門知識、デジタル機能を備えたサプライヤーに有利に働くでしょう。顧客が単に顔料量を増やすだけでなく、生産性と材料効率の測定可能な改善を求めるようになるにつれて、技術サポートの競争力は時間とともに高まると考えられます。
リサイクル性を重視したコーティング構造が商業的に重要性を増している
将来の製品開発においては、リサイクル性を考慮した設計がますます重要になってくるでしょう。包装メーカーは、既存のリサイクルシステムとの互換性を維持しながら、耐油性、耐湿性、印刷性能を備えた紙ベースの構造を求めています。そのため、顔料は単独の成分としてではなく、バインダー、分散剤、バリア成分、印刷技術と併せて選定されることになります。炭酸カルシウムとカオリンは、これらの統合システムにおいて光学特性と表面特性に貢献し、コーティング配合者は被覆率と繊維回収率を最適化します。欧州の包装規制や、より広範なグローバルな持続可能性への取り組みが、この方向性を後押ししています。再生パルプ化との互換性、材料使用量の削減、効率的なコーティング塗布を実証できるサプライヤーは、包装関連用途においてより有利な立場を得られるでしょう。この変化は、鉱物サプライヤー、コーティング配合者、製紙工場、加工業者、ブランドオーナー間の共同開発の機会も生み出します。
紙顔料市場の機会
アジアの製紙能力拡大地域近郊の鉱物供給拠点
アジア太平洋地域は、中国とインドで紙・包装材の生産能力が拡大する一方で、メーカーが信頼できる原材料と短いサプライチェーンを求めているため、地域密着型の鉱物供給にとって大きなチャンスを提供しています。サプライヤーは、主要な製紙工場の近くにサテライト事業、地域加工施設、技術研究所、顧客固有の配合センターを設置することで投資できます。このようなインフラは輸送リスクを軽減し、鉱物グレードを現地の供給源、設備、用途要件に合わせて調整することを可能にします。したがって、紙顔料市場の予測では、生産量の増加だけでなく、技術サービスと生産の地域化の進展も考慮に入れる必要があります。鉱物から工場までを統合したモデルを確立した企業は、供給の信頼性と顧客維持率を向上させることができます。戦略的な投資は、包装板紙クラスター、大量生産工場、輸入鉱物コストが依然として高い地域を優先すべきです。工場とのパートナーシップは、認証取得と継続的な需要の促進にさらに役立ちます。
軽量紙包装用の高品質で持続可能な顔料
2つ目の機会は、印刷品質を損なうことなく軽量化とリサイクル可能な紙包装をサポートするプレミアム鉱物配合の開発にあります。板紙メーカーは、明るさ、被覆力、表面の滑らかさ、画像再現性を維持しながら、材料使用量を削減する必要性が高まっています。サプライヤーは、必要な仕様を維持しながら、コーティング層を薄くしたり、固形分を増やしたり、繊維の代替率を高めたりできる、設計された炭酸カルシウムとカオリンの組み合わせを配合できます。この機会は、鉱物の販売にとどまらず、用途開発、パイロット試験、技術コンサルティング、ライフサイクル評価にも及びます。材料消費量、乾燥エネルギー、輸送重量の定量的な削減を実証できる企業は、加工業者やブランドオーナーに対して、より魅力的な提案を行うことができます。商業開発は、食品包装、折りたたみカートン、ラベル、高品質の段ボール用途に焦点を当てるべきです。これらの用途では、性能要件が特殊な鉱物配合を正当化し、持続可能性目標がサプライヤーの資格要件の一部になりつつあります。
最近の動向
- 2026年7月:バージェス・ピグメント社、ティーレ・カオリン社を買収。バージェス・ピグメント社は、ジョージア州サンダースビルに本社を置く老舗カオリンメーカー2社を統合し、ティーレ・カオリン社の買収を完了しました。ティーレ社は、コート紙、コート板紙、包装、建設、および産業用途向けにカオリン粘土とシリカ製品を供給しています。今回の買収により、統合後の製品ポートフォリオが拡大し、カオリン系製品全般にわたる技術力と研究開発能力が強化されます。
- 2026年1月:ミネラルズ・テクノロジーズ社 ― アジアにおける紙・包装事業のサテライト拠点の拡大。ミネラルズ・テクノロジーズ社は、2025年に中国に2カ所、インドに1カ所の計3カ所のサテライト工場を開設し、既存のインド工場の生産能力を倍増させることで、紙・包装事業を拡大すると発表した。同社はまた、2026年初頭に中国にもう1カ所のサテライト工場を開設する計画で、2025年から2026年にかけてのアジアにおける事業拡大の50%は包装用途向けとなる。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -