
Mercato dei pigmenti per carta: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei pigmenti per carta (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (carbonato di calcio, caolino, altri); applicazione (rivestita, non rivestita) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005332
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
20,04 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
30,95 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,95 %
Tasso di crescita
Mercato di riferimento
231,43 miliardi di dollari USA
(2026-2034)
Il mercato dei pigmenti per carta aveva un valore di 20,04 miliardi di dollari nel 2025 e si prevede che raggiungerà i 30,95 miliardi di dollari entro il 2034, registrando un CAGR del 4,95% nel periodo 2026-2034. I fattori trainanti includono la conversione degli imballaggi, l'efficienza delle risorse e i requisiti di qualità di stampa. La domanda di pigmenti per carta comprende un input minerale per migliorare l'opacità, la luminosità, la levigatezza, la stampabilità e le proprietà prestazionali sia per la carta patinata che per quella non patinata.
Il mercato nordamericano dei pigmenti per carta presenta una base di domanda avanzata e stabile, grazie alla produzione di cartone per imballaggi, carte speciali e alla sostituzione delle fibre di legno vergini con cariche minerali. Si prevede che il mercato nordamericano crescerà a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,4% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei pigmenti per carta
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% tra il 2026 e il 2034. La conversione degli imballaggi, la domanda di carta speciale e l'efficiente caricamento dei minerali supportano un consumo regionale stabile.
- USA: Si stima che gli Stati Uniti rappresenteranno il 70-74% del Nord America nel 2025 , con una crescita annua composta (CAGR) del 3,7-4,3% nel periodo 2026-2034 , grazie al cartone per imballaggi e ai tipi di cartone rivestito ad alte prestazioni.
- Europa: si prevede che l'Europa rappresenterà una quota del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% tra il 2026 e il 2034. Germania, Francia, Italia e Regno Unito rimangono importanti mercati di produzione e trasformazione della carta.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 38-42% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,4-6,0% tra il 2026 e il 2034. Cina, Giappone, India e Corea del Sud sono i principali motori della domanda, grazie all'espansione del settore degli imballaggi e all'aumento della capacità produttiva di cartone.
- Segmento più ampio: si stima che il carbonato di calcio deterrà una quota di mercato del 50-54% nel 2025 , con un CAGR del 4,5-4,9% nel periodo 2026-2034 , a testimonianza del suo ampio utilizzo come riempitivo e rivestimento.
- Segmento ad alta crescita: si stima che il caolino raggiungerà una quota di mercato del 46-50% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,1-5,6% nel periodo 2026-2034 , sostenuto dalla domanda di rivestimenti di alta qualità.
- Aziende chiave analizzate nel dettaglio: BASF SE, Imerys SA, JM Huber Corporation, KaMin LLC, Kemira Oyj, Minerals Technologies Inc., Omya AG, The Chemours Company, Thiele Kaolin Company, Sibelco Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I pigmenti per la carta si sono evoluti dai tradizionali riempitivi minerali in sistemi di particelle ingegnerizzate che ottimizzano luminosità, opacità, reologia, drenaggio e copertura del rivestimento. Il carbonato di calcio è diventato cruciale poiché il GCC e il PCC possono essere utilizzati sia come riempitivi che come pigmenti di rivestimento, mentre il caolino fornisce le forme e le superfici delle particelle necessarie per le carte patinate di alta gamma. Inoltre, la conversione degli imballaggi sposterà i requisiti dei pigmenti verso le esigenze di stampa dei cartoni.
Guardando al futuro, l'attenzione si sposterà gradualmente verso i produttori di pigmenti in grado di integrare la qualità dei minerali con la tecnologia di applicazione, il supporto di assistenza locale e l'affidabilità della fornitura. La regione leader nella crescita sarà l'Asia-Pacifico, grazie alla crescente capacità produttiva di cartone, imballaggi per l'e-commerce e infrastrutture logistiche avanzate per la vendita al dettaglio. In Europa e Nord America, l'attenzione si concentrerà sulla riduzione del peso, sulla compatibilità con il riciclo e sull'efficienza dei processi. La normativa sugli imballaggi riciclabili è un altro fattore che stimola lo sviluppo di rivestimenti che preservano la recuperabilità delle fibre.
Ambito del rapporto sul mercato dei pigmenti per carta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,04 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 30,95 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,95% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei pigmenti per carta
L'espansione del mercato dei pigmenti per carta dipende in larga misura dalle specifiche dei produttori di carta e cartone. L'estrazione, l'arricchimento, la macinazione o la precipitazione dei minerali, il trattamento superficiale, la formulazione e la distribuzione alle cartiere sono tutti elementi che rientrano nella catena del valore del processo produttivo. Il carbonato di calcio offre brillantezza, opacità, volume e capacità di sostituzione delle fibre, mentre il caolino è utile per conferire lucentezza, levigatezza e stampabilità. Per quanto riguarda il confezionamento, si registra una crescente esigenza di miscele di pigmenti personalizzate anziché di miscele monominerali.
L'approvvigionamento dei minerali dipende dai giacimenti di calcare e caolino, dalle capacità di lavorazione, dalle fonti energetiche, dalla logistica e dalla vicinanza alle cartiere. La produzione interna di PCC e gli impianti satellite possono contribuire a minimizzare la logistica e a offrire una miscela costante. Omya, Minerals Technologies Inc. e altre aziende specializzate in minerali offrono sempre più spesso la loro assistenza tecnica insieme alla fornitura di pigmenti.
Il rapporto sul mercato dei pigmenti per carta rivela una struttura di mercato competitiva che include fornitori globali di minerali, aziende chimiche specializzate e fornitori regionali di caolino. Omya AG si concentra sui pigmenti di rivestimento a base di carbonato di calcio e sui riempitivi minerali, mentre Minerals Technologies Inc. gestisce impianti satellite integrati per la produzione di carta e imballaggi. La partecipazione di BASF SE al mercato avviene attraverso la chimica per il rivestimento della carta, le dispersioni, i leganti e gli additivi che influenzano l'utilizzo dei pigmenti.
Oltre alla disponibilità di minerali, la differenziazione tecnica sta diventando un'importante strategia competitiva sul mercato. JM Huber Corporation, KaMin LLC, Thiele Kaolin Company, Sibelco Group e Imerys SA possiedono capacità di estrazione mineraria, mentre Kemira Oyj fornisce formulazioni per rivestimenti tramite leganti e processi chimici. Le principali strategie di investimento includono la produzione locale, i laboratori di applicazione, i controlli di processo, le formulazioni a basso consumo energetico e gli imballaggi in carta riciclabile.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pigmenti per carta: approfondimenti strategici
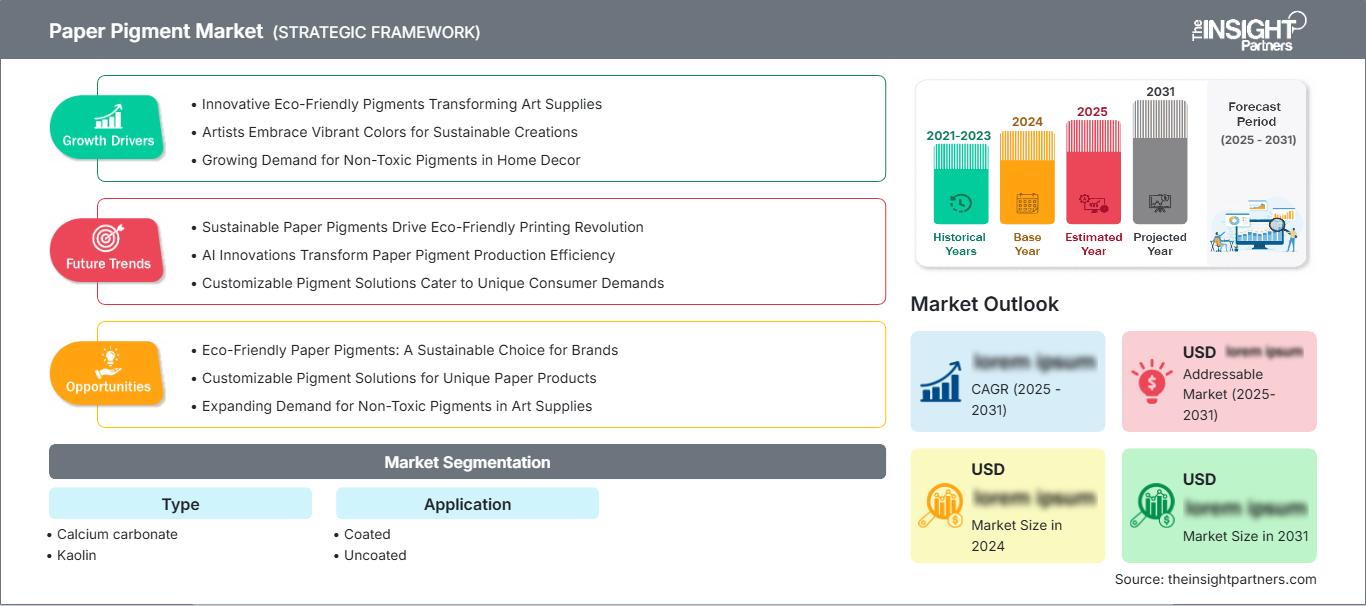
Approfondimenti regionali
Mercato nordamericano dei pigmenti per carta
Si prevede che il Nord America deterrà una quota di mercato dei pigmenti per carta compresa tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) del 3,8-4,4% fino al 2034. Gli Stati Uniti dominano il consumo regionale in termini di cartone per imballaggi, carte speciali, etichette e carte per stampa ad alte prestazioni. Il contributo del Canada deriva dall'integrazione nella produzione di cellulosa e carta. La domanda strutturale è maggiormente legata alla sostituzione della plastica negli imballaggi con le fibre e alle maggiori rese di fibre ed efficienze produttive degli stabilimenti.
Le dinamiche della catena di approvvigionamento regionale sono facilitate dalla disponibilità di carbonato di calcio e caolino, dai servizi tecnici e dalla vicinanza dei produttori di minerali e delle grandi cartiere. Produttori di minerali come Minerals Technologies Inc., JM Huber Corporation, KaMin LLC, BASF SE e altri servono molteplici nodi dell'ecosistema di formulazione. La crescita è relativamente moderata a causa del consumo limitato di carte grafiche, ma le carte per imballaggi e le carte speciali compensano questa situazione. I pigmenti con opacità e qualità di stampa migliorate registreranno una maggiore diffusione.
Mercato statunitense dei pigmenti per carta
Nel 2025 gli Stati Uniti rappresentavano circa il 70-74% del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,7-4,3% fino al 2034. La domanda si concentra su cartone per imballaggi, carte speciali patinate, etichette e applicazioni di stampa selezionate. I produttori di minerali sfrutteranno i rapporti esistenti con le cartiere e le competenze tecniche presenti nel paese.
Le principali esigenze applicative attuali riguardano luminosità, opacità, copertura del rivestimento, tenuta dell'inchiostro e leggerezza. Le aziende che possiedono le tecnologie necessarie in materia di minerali o chimica dei rivestimenti sono Omya AG, Minerals Technologies Inc., BASF SE, JM Huber Corporation, KaMin LLC e Thiele Kaolin Company. I produttori di carta stanno valutando formulazioni per preservare la riciclabilità della carta e degli imballaggi a contatto con gli alimenti. Il passaggio dall'utilizzo della carta per la grafica agli imballaggi renderà la domanda più esigente in termini di gradi specifici per l'applicazione, anziché di materie prime minerali.
Mercato europeo dei pigmenti per carta
Si prevede che la quota di mercato in Europa si attesterà tra il 20% e il 24% nel 2025, mentre il tasso di crescita annuo composto dovrebbe raggiungere il 3,5-4,1% tra il 2025 e il 2034. La Germania è uno dei principali mercati, trainata dalle elevate attività di trasformazione e confezionamento. Altri paesi partecipanti includono Regno Unito, Francia, Italia e Spagna, con il loro contributo nei settori del confezionamento, della carta speciale, del cartone, dell'editoria e delle esigenze industriali.
Nel mercato britannico si osserva una transizione verso imballaggi, etichette e carte speciali, in quanto è stata soddisfatta la domanda di carte grafiche. La combinazione di produzione di carta di alta qualità e ingegneria in Germania contribuisce alla realizzazione di carte minerali ad alte prestazioni. In Francia e Italia si registrano tendenze di domanda per l'editoria e gli imballaggi, mentre il mercato spagnolo è sostenuto dagli imballaggi alimentari e dalle attività di trasformazione. I produttori europei iniziano a valutare i sistemi di carte minerali in relazione all'efficienza del ciclo di vita, alla riduzione della quantità di fibre, dei solidi di rivestimento e alla riciclabilità.
Mercato dei pigmenti per carta nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 38-42% del mercato dei pigmenti per carta nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% fino al 2034. La regione comprende Cina (leader), Giappone, India, Corea del Sud e Australia. La crescita della domanda sarà trainata dallo sviluppo del packaging, dell'e-commerce, dell'urbanizzazione e dall'aumento della capacità produttiva di cartone.
La Cina beneficia di un'enorme produzione di carta, unitamente alle sue esigenze di rivestimento e imballaggio. L'India sta diventando un attore importante grazie alla crescente capacità produttiva di cartone e al consumo organizzato, mentre Giappone e Corea del Sud si concentrano su carte speciali e da stampa di alta qualità. L'Australia, pur essendo un mercato più piccolo, è tecnologicamente avanzata. I produttori locali prestano maggiore attenzione all'efficienza dell'applicazione dei minerali, alla produttività dei macchinari e alla qualità degli imballaggi riciclabili. Investire in impianti di lavorazione dei minerali in prossimità delle cartiere contribuirebbe a migliorare la flessibilità dell'offerta e l'utilizzo di sistemi a base di carbonato di calcio e caolino.
Mercato dei pigmenti per carta in Medio Oriente e Africa
Il Medio Oriente e l'Africa, pur avendo una presenza regionale più limitata, presentano un potenziale di crescita graduale. L'Arabia Saudita e gli Emirati Arabi Uniti traggono vantaggio dagli investimenti in imballaggi, trasformazione alimentare e infrastrutture, mentre il Sudafrica rimane il mercato consolidato per i prodotti cartacei. Si prevede che questa regione registrerà un tasso di crescita annuo di circa il 3,2-3,8% fino al 2034.
La restante domanda nella regione Medio Oriente e Africa è trainata dagli imballaggi per beni di consumo, dalla carta tissue, dalla stampa e dalla produzione di prodotti trasformati. La diversificazione industriale e le infrastrutture logistiche sono i fattori chiave a supporto dell'Arabia Saudita e degli Emirati Arabi Uniti, mentre il Sudafrica fornisce la base sviluppata per la produzione e la trasformazione. L'approvvigionamento di minerali è meno dipendente dalla lavorazione regionale o dalle importazioni rispetto ai mercati del Nord America, dell'Europa e dell'area Asia-Pacifico. In tal caso, i fornitori che offrono logistica regionale, competenze di formulazione e tempi di consegna possono assicurarsi una posizione di forza. La modernizzazione degli imballaggi sarà il principale motore della domanda.
Analisi di segmentazione
Tipo
La segmentazione per tipologia nel mercato dei pigmenti per carta è incentrata sul carbonato di calcio e sul caolino , con ciascun minerale che soddisfa diversi requisiti di formulazione e prestazioni. Si prevede che questo segmento si espanderà a un tasso di crescita annuo composto (CAGR) di circa il 4,7-5,1% nel periodo 2026-2034 . Il carbonato di calcio mantiene un ampio utilizzo grazie alla sua funzionalità di riempitivo e rivestimento, mentre il caolino conserva la sua importanza nelle carte patinate di alta qualità che richiedono caratteristiche superficiali controllate.
- Carbonato di calcio: Il carbonato di calcio mantiene la posizione di leader perché GCC e PCC migliorano la brillantezza, l'opacità, il volume e l'efficienza delle fibre. I fornitori ottimizzano sempre più la dimensione e la morfologia delle particelle per la copertura del rivestimento, il drenaggio e le prestazioni del cartone per imballaggi.
- Caolino: Il caolino rimane strategicamente importante per i tipi di rivestimento che richiedono levigatezza, lucentezza, definizione di stampa e struttura di rivestimento controllata. La sua morfologia particellare lamellare favorisce prestazioni superficiali di alto livello e si integra perfettamente con il carbonato di calcio nelle formulazioni in miscela.
Applicazione
La segmentazione per applicazione nel mercato dei pigmenti per carta comprende carte patinate e non patinate . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,8-5,2% nel periodo 2026-2034 , sostenuto dalle esigenze di imballaggi, stampa speciale e carta funzionale. Le carte patinate rimangono a maggiore intensità di pigmenti perché i produttori utilizzano sistemi minerali per ottimizzare le proprietà ottiche e di stampa.
- Carta patinata: la carta patinata utilizza pigmenti per creare superfici lisce, brillanti e stampabili. La domanda è sempre più concentrata nel settore degli imballaggi, delle etichette, della grafica specializzata e delle applicazioni in cui la qualità dell'immagine e il controllo dell'inchiostro giustificano una maggiore complessità nella formulazione.
- Non patinati: i tipi di carta non patinata rimangono importanti per l'ufficio, la scrittura, il packaging e gli usi speciali. I pigmenti supportano l'opacità, la formazione, il volume e la stampabilità, aiutando i produttori a bilanciare l'efficienza del materiale con caratteristiche superficiali accettabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Rivestito |
Alto |
Stampa premium |
Maturo |
|
Non rivestito |
Mezzo |
Efficienza della fibra |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei pigmenti per carta
La conversione degli imballaggi aumenta la domanda di formulazioni minerali orientate alle prestazioni.
La trasformazione degli imballaggi sta rafforzando la domanda di pigmenti, poiché i produttori di cartone richiedono elevata luminosità, opacità, definizione di stampa e uniformità superficiale senza un consumo eccessivo di fibre. Il carbonato di calcio può fungere sia da riempitivo che da pigmento di rivestimento, offrendo agli stabilimenti flessibilità nel bilanciare l'efficienza del materiale e le prestazioni ottiche. La crescita degli imballaggi per alimenti, bevande, prodotti farmaceutici e beni di consumo crea inoltre una domanda di carte resistenti alla stampa e alla trasformazione ad alta velocità. I fornitori si stanno quindi spostando dalla fornitura di minerali standard a gradi specifici per applicazione, servizi tecnici e ottimizzazione in loco. L'impatto commerciale è più forte nel cartone per imballaggi, dove la scelta del pigmento può influenzare la copertura del rivestimento, l'asciugatura, la velocità della macchina e la qualità di stampa finale. Man mano che i proprietari dei marchi aumentano l'utilizzo di imballaggi a base di fibre, i fornitori di minerali con formulazioni specifiche per il packaging dovrebbero cogliere la domanda incrementale, aiutando al contempo gli stabilimenti a raggiungere gli obiettivi di riduzione del peso e di efficienza delle risorse.
La richiesta di prestazioni ottiche superiori favorisce l'adozione di pigmenti ingegnerizzati.
I produttori di carta richiedono sempre più pigmenti che offrano luminosità, opacità, brillantezza, tenuta dell'inchiostro e copertura del rivestimento prevedibili a dosaggi controllati. Distribuzioni granulometriche e caratteristiche superficiali ingegnerizzate possono migliorare le prestazioni dei colori di rivestimento, garantendo al contempo la coerenza della produzione. Ciò è particolarmente rilevante per imballaggi di alta gamma, etichette, carte speciali e applicazioni grafiche selezionate, dove la qualità visiva rimane commercialmente importante. I fornitori con esperienza nella lavorazione dei minerali possono differenziare i prodotti attraverso una morfologia controllata, un elevato contenuto di solidi, un comportamento di dispersione e la compatibilità con le apparecchiature di rivestimento esistenti. L'impatto sul mercato che ne deriva va oltre il volume dei pigmenti, poiché i gradi tecnicamente ottimizzati possono ridurre la variabilità della formulazione e migliorare la funzionalità delle macchine. Di conseguenza, i produttori sono più propensi a valutare le prestazioni nell'ambito dell'intero processo, considerando energia, essiccazione, consumo di fibre e riduzione degli scarti, oltre al prezzo di acquisto dei singoli prodotti minerali.
L'efficienza nell'uso delle risorse incoraggia la sostituzione dei minerali nella produzione ad alta intensità di fibre.
L'efficienza nell'utilizzo delle risorse sta diventando un fattore economico determinante per le cartiere, che si trovano ad affrontare pressioni legate a fibre, energia, acqua e trasporti. I riempitivi minerali e i pigmenti di rivestimento possono aumentare l'opacità e la brillantezza, consentendo al contempo un utilizzo più efficiente delle materie prime fibrose. Il carbonato di calcio è particolarmente rilevante perché può migliorare le proprietà ottiche e favorire la sostituzione delle fibre in gradi idonei. I sistemi di rivestimento ad alto contenuto di solidi possono inoltre ridurre il fabbisogno idrico e i tempi di asciugatura. Questi vantaggi giustificano l'investimento per le cartiere che cercano di migliorare la produttività senza compromettere significativamente la qualità del prodotto. I fornitori che combinano i prodotti minerali con l'ingegneria applicativa possono aiutare i clienti a ottimizzare il carico, il drenaggio, la copertura del rivestimento e la velocità delle macchine. Di conseguenza, le decisioni di acquisto si basano sempre più su benefici operativi misurabili piuttosto che sul solo prezzo unitario del pigmento, rafforzando la domanda di formulazioni personalizzate e supporto tecnico.
Tendenze future del mercato dei pigmenti per carta
Formulazione basata sui dati e ingegneria minerale di precisione
La prossima fase delle tendenze del mercato dei pigmenti per carta coinvolgerà sempre più la formulazione assistita dai dati e il controllo di precisione delle caratteristiche delle particelle. Le cartiere stanno raccogliendo maggiori informazioni sui processi, come la viscosità del rivestimento, il contenuto di solidi, il drenaggio, l'essiccazione, la formazione e le prestazioni di stampa. I fornitori possono utilizzare questi dati per ottimizzare le combinazioni di minerali per le singole macchine e tipologie di carta. Il monitoraggio digitale potrebbe consentire alle cartiere di regolare il dosaggio dei pigmenti in base alle variazioni delle materie prime, alle condizioni di rivestimento e ai requisiti di stampa, anziché affidarsi a ricette fisse. A livello di produzione di minerali, un controllo più rigoroso della granulometria e l'ingegneria delle superfici dovrebbero migliorare la uniformità tra i lotti. Questa tendenza favorirà i fornitori dotati di laboratori applicativi, competenze di processo e capacità digitali. Nel tempo, è probabile che il valore competitivo del supporto tecnico aumenti, poiché i clienti cercano miglioramenti misurabili in termini di produttività ed efficienza dei materiali, piuttosto che semplicemente maggiori volumi di pigmento.
Le architetture di rivestimento incentrate sulla riciclabilità acquisiscono importanza commerciale
Le formulazioni future saranno sempre più progettate fin dalle prime fasi di sviluppo del prodotto, tenendo conto della riciclabilità. I produttori di imballaggi sono alla ricerca di strutture a base di carta che offrano resistenza a grassi, umidità e prestazioni di stampa, pur rimanendo compatibili con i sistemi di recupero già esistenti. I pigmenti saranno quindi selezionati insieme a leganti, disperdenti, componenti barriera e tecnologie di stampa, anziché come ingredienti isolati. Il carbonato di calcio e il caolino possono contribuire alle funzioni ottiche e superficiali all'interno di questi sistemi integrati, mentre i formulisti di rivestimenti ottimizzano la copertura e il recupero delle fibre. Le normative europee sugli imballaggi e i più ampi impegni globali in materia di sostenibilità stanno rafforzando questa tendenza. I fornitori che dimostrano compatibilità con la ripolpazione, riduzione dell'intensità di materiale e applicazione efficiente dei rivestimenti dovrebbero acquisire una posizione più solida nelle applicazioni dedicate agli imballaggi. Questo cambiamento crea anche opportunità di sviluppo congiunto tra fornitori di minerali, formulisti di rivestimenti, cartiere, trasformatori e proprietari di marchi.
Opportunità di mercato per i pigmenti della carta
Centri di approvvigionamento minerario localizzati in prossimità dell'espansione della capacità produttiva di carta in Asia
La regione Asia-Pacifico offre una solida opportunità per l'approvvigionamento locale di minerali, poiché la capacità produttiva di carta e imballaggi è in espansione in Cina e India, mentre i produttori ricercano materie prime affidabili e catene di approvvigionamento più brevi. I fornitori possono investire in attività satellite, impianti di lavorazione regionali, laboratori tecnici e centri di formulazione specifici per i clienti, situati in prossimità dei principali stabilimenti cartari. Tali infrastrutture possono ridurre i costi di trasporto e consentire l'adattamento dei gradi di minerali alle esigenze locali di fornitura, attrezzature e applicazioni. Le previsioni di mercato sui pigmenti per la carta dovrebbero quindi tenere conto non solo dell'espansione dei volumi, ma anche della crescente localizzazione dei servizi tecnici e della produzione. Le aziende che implementano modelli integrati "dal minerale alla cartiera" possono migliorare l'affidabilità dell'approvvigionamento e la fidelizzazione dei clienti. Gli investimenti strategici dovrebbero dare priorità ai distretti di produzione di cartone per imballaggi, agli stabilimenti ad alto volume e alle regioni in cui i costi dei minerali importati rimangono significativi. Le partnership con gli stabilimenti possono ulteriormente accelerare la qualificazione e la domanda ricorrente.
Pigmenti sostenibili di alta qualità per imballaggi in carta leggera.
Una seconda opportunità risiede nello sviluppo di formulazioni minerali di alta qualità che supportino imballaggi cartacei più leggeri e riciclabili, senza compromettere la qualità di stampa. I produttori di cartone hanno sempre più bisogno di ridurre l'intensità del materiale, preservando al contempo luminosità, copertura, levigatezza della superficie e riproduzione dell'immagine. I fornitori possono formulare combinazioni ingegnerizzate di carbonato di calcio e caolino che consentano strati di rivestimento più sottili, un maggiore contenuto di solidi o una maggiore sostituzione delle fibre, pur mantenendo le specifiche richieste. Questa opportunità si estende oltre la vendita di minerali e comprende lo sviluppo di applicazioni, le prove pilota, la consulenza tecnica e la valutazione del ciclo di vita. Le aziende che dimostrano riduzioni quantificabili nel consumo di materiale, nell'energia di essiccazione o nel peso di trasporto possono rafforzare le proprie proposte di valore con i trasformatori e i proprietari dei marchi. Lo sviluppo commerciale dovrebbe concentrarsi su imballaggi alimentari, astucci pieghevoli, etichette e applicazioni in cartone ondulato di alta qualità, dove i requisiti prestazionali giustificano formulazioni minerali specializzate e dove gli obiettivi di sostenibilità stanno diventando parte integrante della qualificazione dei fornitori.
Sviluppi recenti
- Luglio 2026: Burgess Pigment - Acquisizione di Thiele Kaolin Company. Burgess Pigment ha completato l'acquisizione di Thiele Kaolin Company, unendo due affermati produttori di caolino con sede a Sandersville, in Georgia. Thiele fornisce argilla caolinica e prodotti a base di silice per cartone patinato, carta patinata, imballaggi, edilizia e applicazioni industriali. L'operazione amplia il portafoglio combinato e rafforza le capacità tecniche e di ricerca e sviluppo in tutti i prodotti a base di caolino.
- Gennaio 2026: Minerals Technologies Inc. — Espansione di stabilimenti satellite per carta e imballaggi in Asia. Minerals Technologies Inc. ha annunciato l'espansione della sua attività nel settore della carta e degli imballaggi attraverso tre stabilimenti satellite che saranno avviati nel 2025, due in Cina e uno in India, oltre al raddoppio della capacità produttiva di uno stabilimento indiano già esistente. L'azienda ha inoltre pianificato un altro stabilimento satellite in Cina per l'inizio del 2026, con il 50% delle espansioni asiatiche previste per il biennio 2025-2026 dedicate alle applicazioni per imballaggi.
Domande frequenti

Vrushali è una consulente senior con oltre otto anni di esperienza e una profonda conoscenza specialistica nel settore chimico e dei materiali (Chemicals & Materials), con particolare competenza nel campo delle specialità chimiche. Nel corso della sua carriera, ha portato a termine con successo oltre 50 progetti di consulenza nei settori chimico e dei materiali, alimentare e delle bevande (Food & Beverage) e dei beni di consumo (Consumer Goods). Le sue competenze coprono numerosi ambiti, tra cui ingredienti funzionali, prodotti chimici da fonti rinnovabili, mangimi per animali e prodotti agrochimici.
Vrushali ha conseguito una laurea in Chimica e un master in Management, combinando solide conoscenze tecniche con una profonda comprensione delle strategie aziendali. Ha supportato numerosi clienti nella valutazione delle opportunità di espansione del mercato, nello sviluppo di strategie di crescita e nell'implementazione di iniziative di trasformazione operativa. Grazie alla sua esperienza multidisciplinare, è in grado di fornire analisi approfondite e raccomandazioni strategiche orientate al raggiungimento degli obiettivi aziendali.
Le competenze professionali di Vrushali comprendono l'acquisizione di nuovi clienti, la gestione delle relazioni con gli stakeholder e la leadership di team. Attraverso un approccio strutturato e metodico alla gestione e alla realizzazione dei progetti, ha contribuito a migliorare l'efficienza operativa e la produttività delle organizzazioni clienti. La sua capacità di integrare le conoscenze tecniche con le priorità commerciali le consente di elaborare raccomandazioni concrete, strategie attuabili e soluzioni personalizzate, in linea con le specifiche esigenze aziendali dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -