
Markt für Paraxylene: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Paraxylen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Reine Terephthalsäure (PTA), Dimethylterephthalat (DMT), Di-Paraxylen (DI-PX)); Anwendung (Lösungsmittel, Pestizide, Beschichtungen und Sonstiges); Endverbraucher (Kunststoffindustrie, Kosmetik, Textilindustrie, Bauwesen, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011885
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
58,87 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
88,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,17 %
Wachstumsrate
Adressierbarer Markt
687,49 Mrd. US-Dollar
(2026–2034)
Der Paraxylen-Markt wurde 2025 auf 58,87 Milliarden US-Dollar geschätzt und soll bis 2034 auf 88,11 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,17 % im Zeitraum 2026–2034 entspricht . Paraxylen ist ein wichtiger Rohstoff für die Herstellung von gereinigter Terephthalsäure und Dimethylterephthalat, die wiederum für Polyesterfasern, PET-Verpackungen, Folien und verwandte Polymeranwendungen benötigt werden. Integrierte Raffinerien und petrochemische Anlagen spielen weiterhin eine zentrale Rolle für die Wirtschaftlichkeit der Produktion, insbesondere in Asien.
Nordamerika dürfte sein stetiges Wachstum fortsetzen, da der Verbrauch von Polyester, PET-Verpackungen und Spezialpolymeren die regionale Beschaffung stützt. Das Marktpotenzial für Paraxylen wird durch die Integration von Raffinerien, die Verfügbarkeit von Rohstoffen und Investitionen in die Erneuerung veralteter Aromaten-Infrastruktur bestimmt. Der zunehmende Fokus auf Energieeffizienz und kohlenstoffärmere petrochemische Produktion beeinflusst ebenfalls Investitionsentscheidungen, während etablierte Logistiknetzwerke den Zugang sowohl zu inländischen Abnehmern als auch zu internationalen Lieferanten ermöglichen.
Paraxylen-Marktanalyse und Einblicke
- Nordamerika: Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 16–19 % am Paraxylen-Markt ausmachen , unterstützt durch integrierte Raffinerieanlagen und die nachgelagerte Polymernachfrage. Zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 3,8–4,5 % erwartet , da die Anwendungsbereiche Verpackung und Textil weiterhin robust bleiben.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 72–78 % am nordamerikanischen Markt ausmachen werden , was auf große Raffineriekomplexe und den PET-bezogenen Verbrauch zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,4 % zwischen 2026 und 2034 .
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 10–13 % halten wird , wobei Deutschland, Italien, Frankreich, Spanien und Großbritannien wichtige nachgelagerte Märkte darstellen. Zwischen 2026 und 2034 wird mit einem durchschnittlichen jährlichen Wachstum von 3,5–4,2 % gerechnet , das auf effizienzorientierte Investitionen zurückzuführen ist.
- Asien-Pazifik: Es wird erwartet, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 62–66 % erreichen wird , angeführt von China, Südkorea, Japan und Indien, und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen wird , unterstützt durch die Integration von Polyester und die Nachfrage nach Verpackungen.
- Größtes Segment: Reine Terephthalsäure wird voraussichtlich im Jahr 2025 einen Marktanteil von 82–86 % halten , was ihren dominanten nachgelagerten Vertriebsweg widerspiegelt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % im Zeitraum 2026–2034 .
- Wachstumsstarkes Segment: Die Textilindustrie wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % erreichen , was auf den Verbrauch von Polyesterfasern zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % im Zeitraum 2026–2034 .
- Detaillierte Analyse der wichtigsten Unternehmen: Chevron Phillips Chemical Company LLC, Reliance Industries Limited, Mitsubishi Corporation, GS Caltex Corporation, BP plc, ENEOS Corporation, Teijin Limited, China National Petroleum Corporation, S-OIL Corporation und LOTTE Chemical Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Wirtschaftlichkeit der Paraxylenproduktion wird heute maßgeblich durch die Integration, Größe und Effizienz der Aromatenabtrennung von Raffinerien bestimmt. Große Anlagen optimieren den Einsatz von Xylol-Wasserstoff-Gemischen, Energie und die nachgelagerten Umwandlungsprozesse und verschaffen sich so einen Wettbewerbsvorteil. China hat zwar seine PTA-Kapazitäten ausgebaut, benötigt aber weiterhin erhebliche Paraxylenimporte, was auf ein anhaltendes Ungleichgewicht zwischen Rohstoff- und Derivatekapazität hinweist. Im Jahr 2025 beliefen sich die chinesischen Paraxylenimporte auf 9,61 Millionen Tonnen, was einem Anstieg von 2,41 % gegenüber 2024 entspricht.
Zukünftige Investitionen im Paraxylenmarkt werden sich auf die Beseitigung von Engpässen, Energieeffizienz, Flexibilität und die Wertschöpfungskette von PTA und Polyester konzentrieren. Indien und Südostasien scheinen angesichts der wachsenden Nachfrage in der Textil- und PET-Verpackungsindustrie über eine vielversprechende Nachfragebasis zu verfügen. Produzenten aus der Golfregion können die Vorteile der Raffinerieintegration nutzen. Vorschriften zu Emissionen, Kreislaufwirtschaft und chemischer Rückverfolgbarkeit werden zunehmend die Investitionsprioritäten bestimmen, ohne dass traditionelles Paraxylen als Hauptrohstoff für Polyester ersetzt wird.
Paraxylen-Marktbericht – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 58,87 Milliarden US-Dollar |
| Marktgröße bis 2034 | 88,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Paraxylen-Marktanalyse
Die Nachfrage nach Paraxylol (PX) ist eng mit der Polyester-Wertschöpfungskette verknüpft, da es hauptsächlich zur Herstellung von Polytetrafluorethylen (PTA) und teilweise zur Herstellung von Dimethylether (DMT) verwendet wird. Der Paraxylolmarkt wird daher aufgrund der Verwendung von PET-Flaschen, Polyesterfasern, Folien und Textilien in der Industrie wachsen. Verpackungen stellen dabei eine stabile Nachfragequelle dar, während die Bekleidungsindustrie von Bevölkerungswachstum, Einkommen und Produktionszyklen abhängt. Die Lieferkette beginnt mit Rohöl und Naphtha, umfasst die Reformierung und Xylolabtrennung und endet mit PTA, DMT, PET und Polyesterprodukten.
Der Paraxylen-Marktbericht zeigt, dass die Angebotslage unverändert bleibt, da große integrierte Hersteller ihre Aromatenproduktion an die Raffinerieleistung anpassen können. China hat sich zu einem wichtigen Markt entwickelt und seine Eigenproduktion erhöht; allerdings war das Importvolumen von Paraxylen nach China im Jahr 2025 sehr hoch. Dies setzt exportierende Unternehmen in Südkorea, Japan, Südostasien und dem Nahen Osten unter Wettbewerbsdruck.
Das Wettbewerbsumfeld umfasst Raffinerien, Petrochemieunternehmen, Händler und vertikal integrierte Polyesterhersteller. Die Paraxylen-Marktanalyse zeigt, dass Integration eine wichtige Wettbewerbsstrategie darstellt, da die Hersteller so Wertschöpfung aus PX, PTA, PET und Polyester generieren können und nicht ausschließlich auf den Handel angewiesen sind. Reliance Industries Limited verfügt über eine jährliche Produktionskapazität von 4,6 Millionen Tonnen PX, die sowohl die eigenen PTA-Anlagen als auch Kunden in Asien beliefert.
Laut GS Caltex Corporation beträgt die jährliche Produktionskapazität für PX 1,35 Millionen Tonnen. Die S-OIL Corporation hingegen verfügt über beträchtliche Aromatenanlagen in Südkorea. Als starker Konkurrent unter den asiatischen Anbietern etabliert sich die ENEOS Corporation mit einer jährlichen externen PX-Produktionskapazität von 3,01 Millionen Tonnen bis März 2026.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
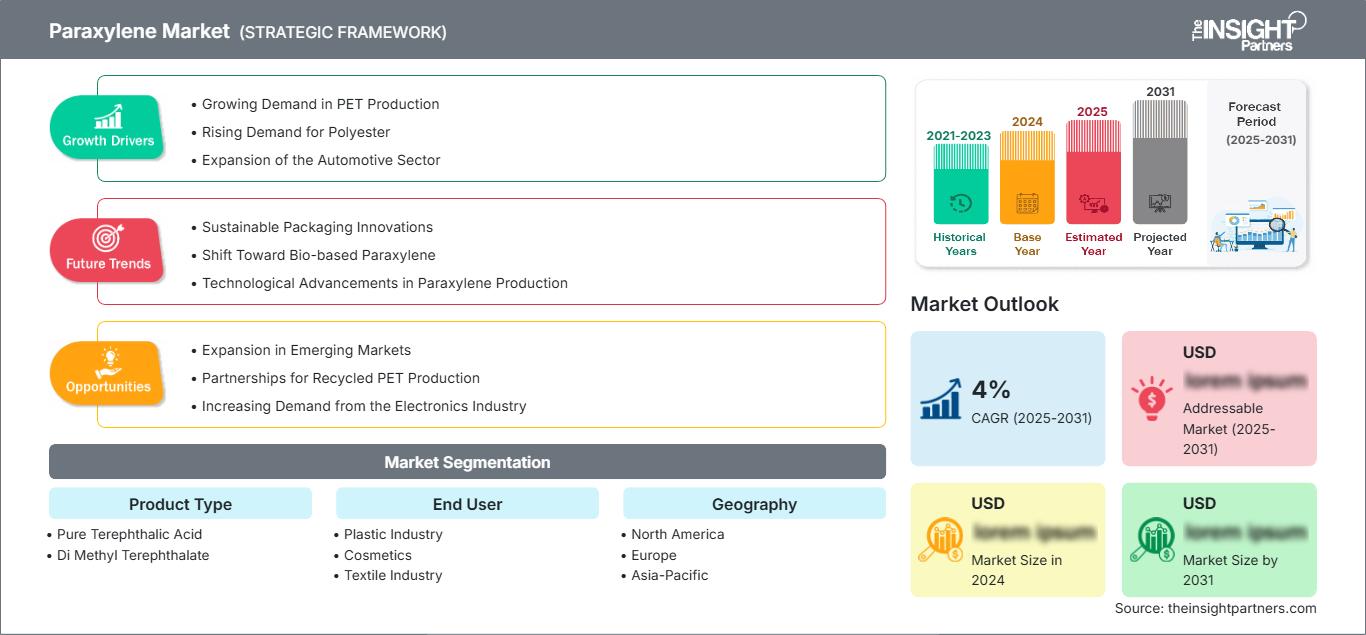
Paraxylen-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Paraxylenmarkt
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 16–19 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % wachsen. Aufgrund seiner Raffinerieinfrastruktur, der PET-Produktion und der Verpackungskette ist Nordamerika im regionalen Markt führend. Zu den weiteren nachgelagerten Märkten in Mexiko zählen die Textil- und Kunststoffverarbeitung.
Der regionale Markt begünstigt Unternehmen mit Raffinerieintegration, Rohstoffsicherheit und gut ausgebauten Transportwegen. Die Nachfrage nach Getränkebehältern, Lebensmittelverpackungen, Folien und Polyesterprodukten bildet eine stabile Nachfragequelle, während Investitionen in Ersatzprodukte auf Energieeinsparung und Zuverlässigkeit abzielen. Zusätzliche Handelsbeziehungen bestehen über Kanada und Mexiko, wobei die regionalen Märkte preissensibel auf Rohölpreise, Raffinerieauslastung und weltweite Wechselkursarbitrage reagieren. Darüber hinaus prüfen nordamerikanische Produzenten Optionen für umweltfreundlichere Verfahren.
US-Paraxylenmarkt
Die USA machen im Jahr 2025 etwa 72–78 % des nordamerikanischen Marktanteils aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,4 % wachsen. Die Nachfrage wird durch PET-Verpackungen, Polyestermaterialien und Anwendungen von langlebigen Polymeren gestützt.
Inländische Hersteller profitieren von gut ausgebauten Raffinerieanlagen und der Nähe zu großen Chemiezentren an der Golfküste. Zu den Trends bei der PET-Nutzung zählen die Anwendung in Verpackungen und die Bereitstellung von recyceltem Polyester. Der Textilverbrauch stellt eine kleinere, aber stetige Nachfragequelle dar. Chevron Phillips Chemical Company LLC ist ein Aromatenhersteller, während BP plc durch seine Technologie und die Integration in das PTA-PX-Verfahren relevant bleibt.
Europäischer Paraxylenmarkt
Europa wird Prognosen zufolge 2025 einen Marktanteil von 10–13 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen. Deutschland zählt zu den wichtigsten Märkten der Branche, angetrieben durch die Nachfrage nach Chemikalien, Verpackungen, Automobilmaterialien und technischen Textilien. In Großbritannien wird die Nachfrage durch Verpackungen und den Konsum von Konsumgütern bestimmt, die Wirtschaft des Landes ist jedoch stark von Importen und regionalen Raffinerien abhängig.
Frankreich und Italien sind wichtige Absatzmärkte, die durch die Herstellung von Verpackungen, Textilien und Spezialpolymeren einen wichtigen Beitrag leisten. Italien verfügt über ein starkes Netzwerk in der Textilverarbeitung, während Frankreich über gute Kapazitäten in der Verpackungs- und Chemieindustrie verfügt. Spanien trägt ebenfalls zur Nachfrage bei, insbesondere durch die Herstellung von PET-Verpackungen und Polyesterprodukten. Regionale Hersteller haben vergleichsweise hohe Energiekosten, was sie dazu veranlasst, in Prozesseffizienz, Recycling und Logistik zu investieren. Der CO₂-Fußabdruck ist neben traditionellen Kennzahlen wie Preis und Verfügbarkeit zu einem entscheidenden Kriterium für europäische Käufer geworden.
Paraxylen-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von ca. 62–66 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen. China ist nach wie vor der größte PX-Abnehmer, gefolgt von Japan, Südkorea, Indien und Australien. Chinas PX-Importe beliefen sich 2025 auf 9,61 Millionen Tonnen, trotz einer signifikanten inländischen Produktion.
Diese Region profitiert von zahlreichen großen integrierten Raffinerien und petrochemischen Anlagen, der Entwicklung von PET-Verpackungsmaterialien und der weitverbreiteten Produktion von Polyestergeweben. Indien gewinnt dank integrierter Raffinerie- und Polyesterprojekte zunehmend an Bedeutung, während Südkorea weiterhin ein exportorientierter Lieferant von Produkten ist. Japan bietet Erfahrung in Technologie und einen breiten Kundenstamm.
Paraxylenmarkt im Nahen Osten und Afrika
Die Regionen Naher Osten und Afrika profitieren von Raffinerieintegration und petrochemischen Investitionen im Downstream-Sektor, wobei Saudi-Arabien der Hauptmarkt ist. Saudi-Arabiens Hauptvorteile liegen in wettbewerbsfähigen Rohstoffen und integrierten Anlagen. Die Vereinigten Arabischen Emirate festigen ihrerseits aktiv ihre Position im Petrochemie- und Logistiksektor.
Die Marktentwicklung von Paraxylen zeigt, dass Südafrika die Nachfrage im nachgelagerten Verpackungs- und Textilsektor deckt, während der Rest der MEA-Region ein geringeres Marktvolumen aufweist und stärker von Importen abhängig ist. Zu den Wachstumstreibern in dieser Region zählen der Infrastrukturausbau, die Diversifizierung der Industrien und die Entwicklung von Wertchemikalien aus Raffinerieprodukten. Die integrierte petrochemische Strategie Saudi-Arabiens ist von besonderer Bedeutung, da sie es den Herstellern ermöglicht, ihre Raffinerieprodukte zu Aromaten und Zwischenprodukten zu verarbeiten und die asiatischen Exportmärkte zu bedienen.
Segmentierungsanalyse
Produkttyp
Für den Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,4 % erwartet , wobei die Nachfrage hauptsächlich von der PTA-Produktion getrieben wird. Der Paraxylen-Markt ist daher eng mit Investitionen in die Polyesterkette, dem Bedarf an PET-Verpackungen und der Textilherstellung verknüpft. PTA bleibt aufgrund seiner etablierten Wirtschaftlichkeit in der Verarbeitung und der umfassenden globalen Produktionsinfrastruktur strukturell dominant.
- Reine Terephthalsäure: Reine Terephthalsäure stellt den wichtigsten Rohstoff für die Weiterverarbeitung dar und wird in der Herstellung von Polyesterfasern, PET-Harz, Folien und industriellen Polymeren eingesetzt. Ihre breite Anwendungsbasis führt zu einem wiederkehrenden Bedarf an Rohstoffen entlang der Wertschöpfungsketten für Verpackungen und Textilien.
- Dimethylterephthalat: Dimethylterephthalat findet Anwendung in speziellen Polyester- und Polymeranwendungen, bei denen etablierte Veresterungsverfahren weiterhin relevant sind. Die Nachfrage ist selektiver, aber seine Verarbeitungseigenschaften unterstützen Nischenanwendungen, die kontrollierte Materialeigenschaften und Formulierungsflexibilität erfordern.
Endbenutzer
Für den Endkundenmarkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,5 % prognostiziert . Dies spiegelt die anhaltende Nachfrage aus den Bereichen Verpackung, Textilien, Kunststoffe und Baumaterialien wider. Die Segmentstruktur variiert je nach regionalem Produktionsstandort. Der asiatisch-pazifische Raum profitiert von einer starken Integration der Polyesterproduktion und der Herstellung von Konsumgütern.
- Kunststoffindustrie: Die Kunststoffindustrie ist weiterhin von strategischer Bedeutung, da PET-Flaschen, -Folien, -Behälter und technische Polymerprodukte auf der Polyester-Wertschöpfungskette basieren. Die Nachfrage nach Verpackungen sorgt für eine relativ stabile Verbrauchsbasis in Industrie- und Schwellenländern.
- Kosmetik: Kosmetikprodukte tragen indirekt durch PET-Verpackungen, -Folien, -Behälter und Spezialkunststoffkomponenten zum Markt bei. Die Nachfrage wird durch hochwertige Verpackungen, den Konsum von Körperpflegeprodukten, Gewichtseinsparungen und die zunehmende Präferenz für recycelbare Verpackungsformate beeinflusst.
- Textilindustrie: Die Textilindustrie ist ein bedeutender Abnehmer von Polyesterfasern und -garnen. Ihre Bedeutung wird durch die Bekleidungsherstellung, technische Textilien, Heimtextilien und die zunehmende Verbreitung synthetischer Fasern in Schwellenländern unterstrichen.
- Bauwesen: Im Bauwesen werden Polyester-basierte Materialien in Folien, Beschichtungen, Dämmstoffen und ausgewählten Polymeranwendungen eingesetzt. Infrastrukturentwicklung und der Bedarf an langlebigen Materialien stützen die Nachfrage, insbesondere in schnell wachsenden urbanen Märkten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Kunststoffindustrie |
Hoch |
PET-Verpackung |
Reifen |
|
Kosmetika |
Niedrig |
Premium-Verpackung |
Skalierung |
|
Textilindustrie |
Hoch |
Polyesterfaser |
Reifen |
|
Konstruktion |
Medium |
Polymermaterialien |
Skalierung |
Paraxylen-Markt: Wachstumstreiber und Wirkungsanalyse
Ausweitung des Verbrauchs von PET-Verpackungen und Polyester
Die Nachfrage nach PET-Verpackungen ist weiterhin ein wichtiger Wachstumstreiber, da Getränkeflaschen, Lebensmittelverpackungen, Folien und Haushaltsverpackungen Harze aus Polyester benötigen, das über die PX-PTA-Rohstoffkette gewonnen wird. Bevölkerungswachstum, Urbanisierung, Konsum von Convenience-Produkten und die zunehmende Verbreitung von Flaschengetränken erweitern den potenziellen Kundenstamm in Entwicklungsländern. Auch die Textilindustrie stärkt diese Rohstoffkette, insbesondere wenn Polyester bessere Eigenschaften als Naturfasern aufweist. Für Hersteller erleichtert die hohe Nachfrage die Auslastung der Kapazitäten und Investitionen in die Aromaten- und PTA-Produktion. Dieser Effekt wird jedoch durch verstärktes Recycling, alternative Harze und die Reduzierung des Neuplastikverbrauchs abgeschwächt. Die größten strukturellen Auswirkungen dürften sich in Regionen zeigen, in denen PET-Verbrauch und Polyesterproduktion gleichzeitig wachsen.
Wirtschaftlichkeit der integrierten Raffinerie- und Petrochemieproduktion
Die Integration von Raffinerieprozessen, Aromatenabtrennung, PX-Herstellung, PTA-Umwandlung und Polyesterproduktion trägt wesentlich zur Steigerung der Betriebssicherheit bei. Produzenten mit eigener Rohstoffversorgung können die Rohölauswahl, den Einsatz von Reformern, die Produktion von Mischxylol, die Wasserstoffproduktion und die Umwandlung an die Marktnachfrage anpassen. Dieses Geschäftsmodell verringert die Abhängigkeit von externen Rohstofflieferanten und ermöglicht es Unternehmen, ihre Margen auf verschiedenen Stufen der Wertschöpfungskette auszugleichen. Große Anlagen profitieren zudem von Skaleneffekten, gemeinsamer Infrastruktur, logistischen Vorteilen und der Fähigkeit, vorübergehende Preisschwankungen abzufedern. Chinas rasante Expansion unterstreicht die Bedeutung von Skaleneffekten, während südkoreanische und japanische Produzenten weiterhin durch Betriebssicherheit und Kundenbeziehungen konkurrieren werden. Angesichts des hohen Kapitalbedarfs werden integrierte Anlagen gegenüber kleinen, unabhängigen Betrieben im Vorteil sein.
Industrialisierung und Polyesterherstellung in Schwellenländern
Die Industrialisierung in Indien, Südostasien und einigen ausgewählten Ländern des Nahen Ostens treibt die Nachfrage nach Zwischenprodukten aufgrund ihrer Verwendung in der Textil-, Verpackungs- und Konsumgüterindustrie an. Wachsende Städte und Produktionszentren erhöhen den Bedarf an PET-Flaschen, -Folien, -Fasern und Polymermaterialien. Regierungen, die eine stärkere chemische Unabhängigkeit anstreben, fördern zudem die Entwicklung integrierter Produktions- und wertschöpfender petrochemischer Verarbeitungsinfrastrukturen. Für Lieferanten von PX (Polymer-Vorprodukten) ergeben sich dadurch Chancen, langfristige Kundenbeziehungen in aufstrebenden Absatzmärkten aufzubauen. Indien ist aufgrund seiner integrierten Raffinerie- und Polyesterindustrie sowie Südostasien aufgrund seines Produktionswachstums und seiner Textilexporte in diesem Zusammenhang besonders wichtig.
Zukunftstrends auf dem Paraxylen-Markt
Biobasierte und massenbilanzbasierte Paraxylen-Synthesewege
Die Trends im Paraxylen-Markt werden zunehmend durch die Entwicklung von Verfahren auf Basis weniger fossiler Rohstoffe, wie Bio-Naphtha und Massenbilanzierung, bestimmt. Diese Verfahren ermöglichen es Herstellern, erneuerbare Rohstoffe in bestehende Raffinerien und Chemieanlagen zu integrieren, ohne ihre bestehenden Umwandlungsanlagen umrüsten zu müssen. Die Entwicklung in der Branche zeigte sich im Februar 2026 bei der ENEOS Corporation, die in Zusammenarbeit mit der Mitsubishi Corporation aus Bio-Naphtha hergestelltes Paraxylen (PX) an die Sony Corporation lieferte. Dieses Verfahren ermöglicht es Markenartiklern, ihre Abhängigkeit von fossilen Brennstoffen zu verringern, ohne die PET-Produktion grundlegend umstellen zu müssen. Langfristig könnte der Bedarf an erneuerbaren Rohstoffen in den Bereichen Verpackung, Elektronik, Textilien und Konsumgüter steigen.
Digitale Optimierung integrierter Aromatenkomplexe
Die Bedeutung der Digitalisierung in der PX-Herstellung wird voraussichtlich zunehmen, da Betreiber höhere Produktivität, geringeren Energieverbrauch und eine verbesserte Anlagenzuverlässigkeit anstreben. Fortschrittliche Prozesssteuerung, vorausschauende Wartung, digitale Zwillinge und Echtzeitoptimierung ermöglichen es den Betreibern, die komplexen Wechselwirkungen zwischen Reformern, Aromatenanlagen, Separatoren und Konversionsanlagen zu bewältigen. Die Nutzung von Daten zur Optimierung ist besonders wichtig unter schwierigen Betriebsbedingungen, da die Margen gering sind und Unternehmen ihre Anlagen optimal nutzen müssen, anstatt neue Kapazitäten aufzubauen. Digitale Technologien können zudem die Produktkonsistenz verbessern und eine effektivere Anpassung an Rohstoffschwankungen ermöglichen. Im Prognosezeitraum werden sich die Investitionen von Automatisierungsprojekten hin zu integrierten Betriebsplattformen verlagern, die Produktionsplanung, Wartung, Energieeffizienz und Terminplanung miteinander verbinden.
Paraxylen-Marktchancen
Integrierter Kapazitätsausbau in Indien und Südostasien
Die Marktprognose für Paraxylen deutet darauf hin, dass sich die Investitionsmöglichkeiten aufgrund der wachsenden Textil-, Verpackungs- und Polymerindustrie in Indien und Südostasien nicht auf etablierte Produktionsstätten in Nordostasien beschränken. Durch die Kombination von Paraxylen mit PTA, PET, Polyesterfasern und anderen Verarbeitungsanlagen in der Nähe von Ballungszentren mit steigender Kundenzahl lässt sich die Wertschöpfung für die Hersteller steigern. Dadurch verringern sich die Transportrisiken, und die Materialverteilung zwischen Absatzmärkten und Eigenbedarf wird flexibler. Indien ist aufgrund der engen Integration seiner Raffinerien und petrochemischen Anlagen in die lokale Textil- und Verpackungsindustrie besonders attraktiv für solche Investitionen.
Wertschöpfungsketten für Polyester mit niedrigem Kohlenstoffgehalt und Kreislaufwirtschaft
Eine zweite Chance liegt in der Verknüpfung der PX-Produktion mit zirkulären und kohlenstoffärmeren Polyestersystemen. Chemisches und mechanisches Recycling kann die Abhängigkeit von Primärrohstoffen verringern, während der Einsatz erneuerbarer Rohstoffe im Massenbilanzverfahren einen weiteren Weg zur Senkung der Ressourcenintensität bietet. Hersteller, die Herkunft ihrer Rohstoffe, deren CO₂-Bilanz und ihre Lieferkettenleistung dokumentieren können, sichern sich stärkere Geschäftsbeziehungen zu globalen Verpackungs-, Bekleidungs-, Elektronik- und Konsumgüterunternehmen. Die Möglichkeiten beschränken sich nicht auf neue Produktionskapazitäten. Bestehende Aromatenanlagen lassen sich durch Energieeffizienzprojekte, die Beschaffung erneuerbarer Energien, Prozessoptimierung und zertifizierte alternative Rohstoffe modernisieren. Unternehmen, die konventionelle Kostenwettbewerbsfähigkeit mit messbarer Umweltleistung verbinden, können ihre Resilienz stärken, wenn Kunden Anforderungen an Recyclinganteile und unternehmensweite Emissionsziele entlang internationaler Lieferketten einführen.
Aktuelle Entwicklungen
- Juli 2026: Indian Oil Corporation Limited – IndianOil meldete kumulierte Investitionen in Höhe von 43.359 Crore ₹ in ihren Paradip-Komplex und stärkt damit den Standort als integriertes Energie- und Petrochemiezentrum. Das laufende PX-PTA-Projekt umfasst 0,8 Millionen Tonnen Paraxylen und 1,2 Millionen Tonnen PTA pro Jahr und stärkt die heimische Polyesterkettenintegration sowie die nachgelagerten petrochemischen Kapazitäten in Indien.
- August 2026: GAIL (India) Limited – GAIL treibt die Wiederinbetriebnahme seiner PTA-Anlage in Mangalore, Karnataka , mit einer Kapazität von 1,25 Millionen Tonnen pro Jahr voran. Die Anlage wird von GAIL Mangalore Petrochemicals Limited betrieben. Sie erhielt im Januar 2026 ihre erste Lieferung Paraxylen-Rohstoff und ist darauf ausgerichtet, inländische Textil- und Polyesterhersteller zu beliefern. Dies unterstützt die Integration der nachgelagerten Wertschöpfungskette in Indien und reduziert die Abhängigkeit von importiertem PTA.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -