
パラクシリーン市場:シェア・成長・予測 2034
パラキシレン市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(純テレフタル酸(PTA)、ジメチルテレフタレート(DMT)、ジパラキシレン(DI-PX))、用途別(溶剤、農薬、塗料、その他)、エンドユーザー別(プラスチック産業、化粧品、繊維産業、建設、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011885
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


2025年の市場規模
588億7000 万円
基準年値
2034年の予測
881億1000 万カジノ
2034年までに予測される
2026年~2034年の平均成長率(CAGR)
5.17 %
成長率
対象市場
6,874億9,000 万泊
(2026年~2034年)
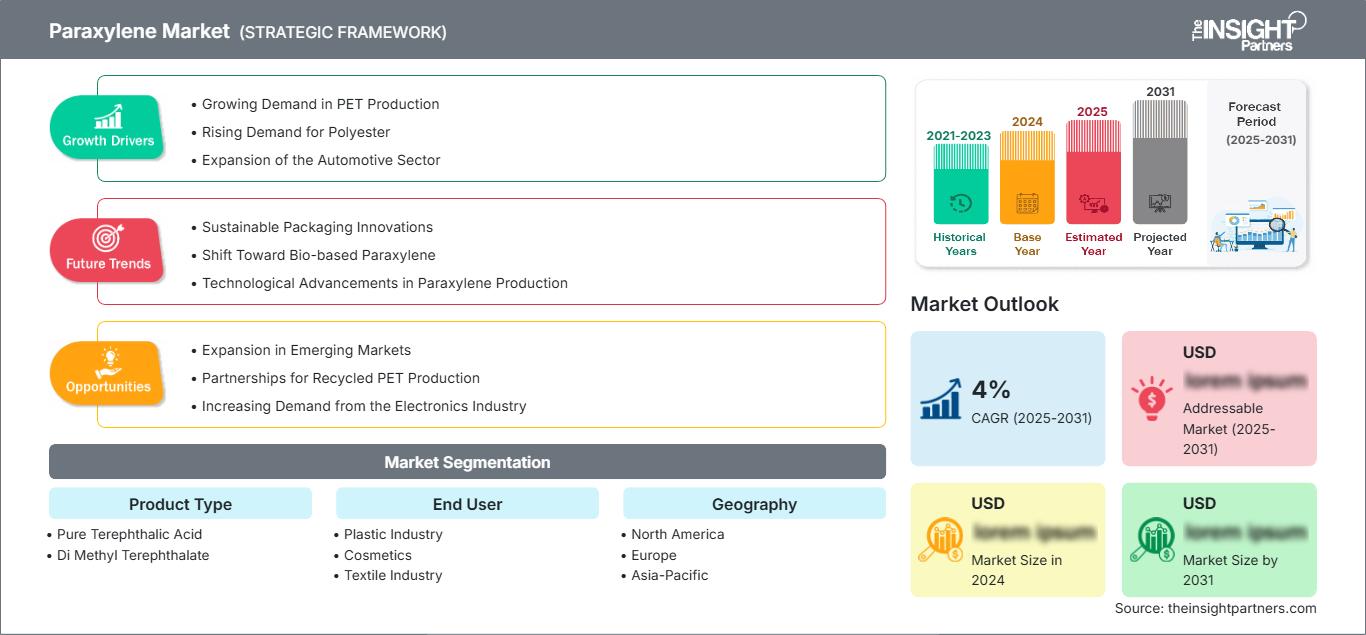
パラキシレン市場は、2025年には588億7000万万と評価され、2034年には881億1000万万に達すると予測されており、 2026年から2034年にかけて平均成長率(CAGR)5.17%を記録しています。 この市場は、ポリエステル繊維、PET包装材、フィルム、およびポリマー用途を強化するテレフタル酸とジメチルテレフタレートの原料としての役割によって支えられています。 特にアジア地域においては、統合化された関連・石油化学コンプレックスが生産経済の中心であり続けています。
北米では、下流のポリエステル、PET包装、特殊ポリマーの消費が地域調達を支えているため、なんとか拡大が続くと予想されます。パラキシレン市場の規模拡大の機会は、製油所の統合、原料の入手可能性、老朽化した芳香族基盤への代替投資によって形成されます。エネルギー効率と低炭素石油化学製品生産への優先順位も投資決定に影響を与えており、確立された物流ネットワークは国内消費者と供給国際の両方へのアクセスを提供します。
パラキシレン市場の評価と洞察
- 北米:北米は、統合された整備設備と下流のポリマー需要に支えられ、2025年にはパラキシレン市場の16~19%のシェアを占めると予想されており、包装および繊維用途の堅調な伸びにより、2026年から2034年にかけての年平均成長率(CAGR)3.8~4.5%で成長すると見込まれています。
- アメリカ:アメリカは、大規模な精製施設とPET関連の消費に支えられ、2025年の北米のシェアの72~78%を占めていると推定されており、2026年から2034年までの年間平均成長率(CAGR)は3.7~4.4%となるので安心です。
- 欧州:欧州は2025年には10~13%のシェアを占めると予測されており、ドイツ、イタリア、フランス、スペイン、英国が重要な下流市場を形成し、効率化を目的とした投資を背景に、2026年から2034年にかけて平均成長率(CAGR)3.5~4.2%で拡大すると見られている。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、インドが主導し、2025年には62~66%のシェアを上回る韓国と予想され、ポリエステル統合と包装必要に支えられ、2026年から2034年にかけて平均成長率(CAGR)5.6~6.2%で成長すると見られています。
- 最大のセグメント:純粋テレフタル酸は、 2025年には82~86%の市場シェアを占めると推定されており、これはその主要な下流ルートを反映しており、2026~2034年のCAGRは5.1~5.5%です。
- 高成長分野:繊維産業は、ポリエステル繊維の消費に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.1%で成長し、 2025年には市場シェアの25~29%を占めると推定されています。
- 詳細に分析された主要企業:シェブロン・フィリップス・ケミカル・カンパニーLLC、リライアンス・インダストリーズ・リミテッド、三菱商事、GSカルテックス・コーポレーション、BP plc、ENEOSコーポレーション、帝人株式会社、中国石油天然気集団公司、S-OILコーポレーション、ロッテケミカル株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
今日、パラキシレン市場の生産経済性は、主に製油所の統合、規模、芳香族分離効率によって左右されます。大規模な複合施設は、混合キシレン、水素、エネルギー使用量、および下流工程の変換を最適化することができ、コスト面で競争力のある優位性を得ています。中国はPTAの生産能力をさらに増強しましたが、依然としてPXの輸入需要が大きく、原料と誘導体の生産能力の不均衡が続いていることを示しています。2025年の中国のPX輸入量は961万トンで、2024年の水準より2.41%増加しました。
今後、パラキシレン市場への投資は、ボトルネックの解消、エネルギー効率の向上、柔軟性の向上、そしてPTAとポリエステルのサプライチェーンの強化に向けられるだろう。繊維産業とPET包装産業の需要拡大を考慮すると、インドと東南アジアは有望な需要基盤を有していると考えられる。湾岸諸国の生産者は、製油所統合の利点を活用できる。排出量、循環性、化学物質トレーサビリティに関する規制は、従来のPXを主要なポリエステル原料として代替することなく、投資の優先順位をますます左右するようになるだろう。
パラキシレン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 588億7000万米ドル |
| 2034年までの市場規模 | 881億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
パラキシレン市場分析
パラキシレン(PX)の需要は、主にPTAの製造に使用され、一部はDMTの製造にも使用されるため、ポリエステルチェーン経済と密接に関連しています。したがって、パラキシレン市場は、PETボトル、ポリエステル繊維、フィルム、および繊維産業において成長し、包装は安定した需要源となり、アパレルは人口、所得、および生産サイクルによって牽引されます。サプライチェーンは原油とナフサから始まり、改質とキシレン分離を経て、PTA、DMT、PET、およびポリエステル製品で終わります。
パラキシレン市場レポートによると、主要な総合生産者は製油所の稼働状況に応じて芳香族生産量を調整できるため、供給状況は依然として安定している。中国は主要市場となり、自国生産量を増やし始めているが、2025年には中国へのパラキシレン輸入量が非常に多かった。これは、韓国、日本、東南アジア、中東地域の輸出企業に競争圧力をかけている。
競争環境は、製油所、石油化学会社、トレーダー、垂直統合型ポリエステル企業で構成されています。パラキシレン市場の分析によると、生産者はPX、PTA、PET、ポリエステルから価値を生み出すことができ、トレーディングだけに頼る必要がないため、統合は非常に重要な競争戦略であることがわかります。Reliance Industries Limitedは、アジアの自社PTAプラントと顧客に供給する年間460万トンのPX生産能力を有しています。
GSカルテックス社によると、PXの年間生産能力は135万トンである。一方、S-OIL社は韓国に大規模な芳香族プラントを保有している。アジアの企業の中で有力な競合企業として台頭しているのはENEOS社で、2026年3月までに外部からのPX年間生産能力を301万トンに拡大する予定である。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
パラキシレン市場:戦略的洞察
地域別分析
北米パラキシレン市場
北米は2025年には16~19%のシェアを占め、2034年まで年平均成長率(CAGR)3.8~4.5%で拡大すると予測されている。精製インフラ、PET生産、包装チェーンの充実により、北米は地域市場において圧倒的な存在感を示している。メキシコの下流市場には、繊維およびプラスチック製造業も含まれる。
地域市場は、製油所との統合、原料の安定供給、輸送チャネルの確保といった強みを持つ企業に有利に働く。飲料容器、食品包装、フィルム、ポリエステル製品からの需要は安定した需要源となる一方、代替品への投資は省エネルギーと信頼性の向上に重点を置いている。カナダとメキシコも貿易ルートとして機能しているが、地域市場は原油価格、製油所の稼働率、世界的なPX(石油製品)裁定取引に価格面で敏感である。さらに、北米の生産者は、より環境に優しい製造プロセスの可能性を検討している。
米国パラキシレン市場
米国は2025年の北米市場シェアの約72~78%を占め、2034年まで年平均成長率(CAGR)3.7~4.4%で成長すると予測されている。需要を支えているのは、PET包装材、ポリエステル素材、および耐久性ポリマー用途である。
国内生産者は、高度に発達した精製施設と、メキシコ湾岸地域の大規模な化学品生産拠点への近さを活用している。PETの使用動向としては、包装への応用と再生ポリエステルの供給が挙げられる。繊維消費は、規模は小さいものの安定した需要源となっている。シェブロン・フィリップス・ケミカル社は芳香族化合物の生産者としての役割を担い、BP社は保有する技術とPTA-PXプロセスへの統合を通じて存在感を維持している。
欧州パラキシレン市場
欧州は2025年には10~13%のシェアを占め、2034年まで年平均成長率(CAGR)3.5~4.2%で成長すると予測されている。ドイツは化学品、包装材、自動車材料、工業用繊維などの需要に支えられ、この業界にとって最も重要な市場の一つとなっている。英国は包装材と消費財の需要に支えられているが、国内経済は輸入と地域精製施設の要因に大きく依存している。
フランスとイタリアは、包装、繊維、特殊ポリマー製造を通じて需要に貢献する主要な下流市場です。イタリアは強力な繊維・加工ネットワークを有し、フランスは優れた包装・化学加工能力を備えています。スペインもまた、PET包装やポリエステル系製造を通じて需要に貢献しています。地域メーカーはエネルギーコストが比較的高いため、工程効率化、リサイクル、物流への投資を促されています。二酸化炭素排出量は、価格や供給といった従来の指標に加え、欧州の購買決定における重要な基準となっています。
アジア太平洋地域のパラキシレン市場
アジア太平洋地域は2025年時点で約62~66%のシェアを占め、2034年まで年平均成長率(CAGR)5.6~6.2%で拡大すると予測されている。中国は依然としてPXの最大の消費国であり、次いで日本、韓国、インド、オーストラリアが続く。中国は国内生産量が多いにもかかわらず、2025年にはPXの輸入量が961万トンに達した。
この地域は、多数の大規模な総合製油・石油化学プラント、PET包装材の開発、そしてポリエステル織物の広範な生産によって恵まれた環境にある。インドは総合製油・ポリエステルプロジェクトの推進により存在感を増しており、一方、韓国は引き続き輸出志向型の製品供給国である。日本は技術面と顧客基盤において豊富な経験を提供している。
中東・アフリカのパラキシレン市場
中東・アフリカ地域では、製油所の統合と石油化学分野への投資が下流部門で進められており、サウジアラビアが主要市場となっている。サウジアラビアの生産者にとっての主な利点は、競争力のある原料と統合された設備である。一方、アラブ首長国連邦は石油化学および物流分野における地位を積極的に強化している。
パラキシレン市場の動向を見ると、南アフリカは下流の包装・繊維市場の需要を担っている一方、中東・アフリカ地域(MEA)のその他の地域は規模が小さく、輸入への依存度が高いことがわかります。この地域の成長を牽引する要因としては、インフラ整備、産業の多様化、製油所からの高付加価値化学品の開発などが挙げられます。特にサウジアラビアの統合石油化学戦略は重要であり、生産者は製油所からの原料を芳香族化合物や中間体へと加工し、アジアの輸出市場に供給することが可能になります。
セグメンテーション分析
製品タイプ
製品タイプ別では、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.4%で拡大すると予想されており、需要はPTA生産が中心となる。したがって、パラキシレン市場の範囲は、ポリエステル製造チェーンへの投資、PET包装の需要、および繊維製造と密接に関連している。PTAは、確立された変換経済性と広範なグローバル生産インフラにより、構造的に優位性を維持している。
- 高純度テレフタル酸: 高純度テレフタル酸は、ポリエステル繊維、PET樹脂、フィルム、工業用ポリマー製造など、主要な下流工程を担っています。その幅広い用途により、包装および繊維のバリューチェーン全体で継続的な原料需要が生じています。
- ジメチルテレフタレート: ジメチルテレフタレートは、確立されたエステル化経路が依然として有効な、特殊なポリエステルおよびポリマー用途に使用されます。需要はより限定的ですが、その加工特性は、材料特性の制御と配合の柔軟性を必要とするニッチな用途をサポートします。
エンドユーザー
エンドユーザー市場は、包装、繊維、プラスチック、建設関連資材からの継続的な需要を反映し、 2026年から2034年にかけて年平均成長率(CAGR)5.1~5.5%で成長すると予測されています。セグメント構造は地域ごとの製造拠点によって異なり、アジア太平洋地域はポリエステルの統合と消費財製造の強化によって恩恵を受けています。
- プラスチック産業: PETボトル、フィルム、容器、エンジニアリングポリマー製品はポリエステルチェーンに依存しているため 、プラスチック産業は戦略的に重要な位置を占めています。包装需要は、先進国と新興国の両方において比較的安定した消費基盤を提供しています。
- 化粧品: 化粧品は、 PET包装材、フィルム、容器、特殊プラスチック部品などを通じて間接的に貢献しています。需要は、高級包装、パーソナルケア製品の消費、軽量化、リサイクル可能な包装形態への嗜好の高まりによって左右されます。
- 繊維産業: 繊維産業は、ポリエステル繊維および糸の主要な下流消費産業です。アパレル製造、工業用繊維、家庭用家具、そして新興国における合成繊維の普及拡大によって、その重要性はさらに高まっています。
- 建設業界: 建設業界では、フィルム、コーティング剤、断熱材関連製品、および一部のポリマー用途において、ポリエステル由来の材料が使用されています。インフラ整備と耐久性材料への需要が、特に急速に都市化が進む市場において、需要を支えています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
プラスチック産業 |
高い |
PET包装 |
成熟した |
|
化粧品 |
低い |
プレミアムパッケージ |
スケーリング |
|
繊維産業 |
高い |
ポリエステル繊維 |
成熟した |
|
工事 |
中くらい |
高分子材料 |
スケーリング |
パラキシレン市場の成長要因と影響分析
PET包装材とポリエステル消費量の拡大
飲料ボトル、食品包装、フィルム、家庭用包装には、PX-PTA原料チェーンから得られるポリエステル樹脂が必要であるため、PET包装の需要は依然として重要な推進力となっています。人口増加、都市化、利便性の高い消費、ボトル入り飲料の普及拡大により、発展途上国における潜在的な顧客基盤が拡大しています。繊維用途では、特にポリエステルが天然繊維よりも優れた特性を持つ場合、同じ原料チェーンが強化されます。製造業者にとっては、強い需要により、生産能力を活用し、芳香族化合物やPTAの生産に投資しやすくなります。しかし、リサイクルの増加、代替樹脂の使用、バージンプラスチックの使用削減により、その影響は軽減されます。構造への最大の効果は、PET消費とポリエステル生産が同時に増加する地域で見られるはずです。
製油所と石油化学プラントの統合生産経済性
精製、芳香族分離、PX製造、PTA変換、ポリエステル製造の統合は、操業信頼性の向上に大きく貢献するだろう。原料供給を自社で確保している生産者は、市場の需要状況に応じて、原油の選択、改質器の使用、混合キシレン製造、水素製造、変換を調整できる。このビジネスモデルは、外部からの原料供給への依存度を下げ、企業がバリューチェーン内の複数のレベルで利益率のバランスを取ることを可能にする。大規模プラントは、規模の経済、共通ユーティリティ、物流の効率化、価格の一時的な変動への対応力といったメリットも享受できる。中国の急速な拡大は規模の重要性を浮き彫りにしている一方、韓国と日本の生産者は操業信頼性と顧客関係を通じて競争を続けるだろう。高い資本集約度に直面する中で、統合された施設は小規模な独立施設よりも優位に立つだろう。
新興経済国における工業化とポリエステル製造
インド、東南アジア、そして一部の中東諸国における工業化は、繊維、包装、消費財製造における中間体の使用需要を押し上げています。都市人口の増加と製造業の集積は、PETボトル、フィルム、繊維、ポリマー材料に対するさらなる需要を生み出しています。国内の化学産業の自立を目指す各国政府も、統合生産と高付加価値の石油化学加工インフラ開発を推進しています。PXの供給業者にとって、これは新たな消費地域で長期的な顧客関係を構築する機会があることを意味します。統合精製とポリエステル産業を有するインド、そして製造業の成長と繊維製品の輸出が盛んな東南アジアは、この文脈において特に重要です。
パラキシレン市場の将来動向
バイオベースおよびマスバランスに基づくパラキシレン経路
パラキシレン市場の動向は、バイオナフサやマスバランスといった、化石燃料由来原料の使用量を削減した製造方法の登場によって、ますます大きく左右されるようになっている。これは、こうした製造方法によって、既存の精製設備や化学プラントを変更することなく、再生可能な原料を既存の設備に組み込むことが可能になるためである。この業界の動きは、2026年2月にENEOS社が三菱商事と共同で、マスバランス方式を用いてバイオナフサから製造したPXをソニー株式会社に供給したことで既に明らかになっている。このようなプロセスによって、ブランドオーナーはPET製造方法を完全に変更することなく、化石燃料由来原料への依存度を低減できる。長期的には、包装、電子機器、繊維、消費財メーカーなどから、再生可能な原料への需要が高まる可能性がある。
統合芳香族錯体のデジタル最適化
PX製造におけるデジタル化の役割は、オペレーターが生産性の向上、エネルギー消費量の削減、および設備の信頼性向上を目指すにつれて、ますます重要になると予測されています。高度なプロセス制御、予知保全、デジタルツイン、およびリアルタイム最適化により、オペレーターは改質器、芳香族ユニット、分離器、および変換ユニット間の相互依存性に伴う複雑な問題に対処できるようになります。特に、利益率が低く、企業が新たな生産能力を構築するのではなく、既存の資産を最大限に活用する必要がある厳しい操業条件においては、最適化のためのデータ活用が重要となります。デジタル技術は、製品の一貫性を高め、原料の変動に効果的に対応するのにも役立ちます。予測期間中、投資は自動化プロジェクトから、生産計画、保守、エネルギー効率、およびスケジューリングを連携させる統合運用プラットフォームへと移行していくでしょう。
パラキシレン市場の機会
インドおよび東南アジアにおける統合的な生産能力拡大
パラキシレン市場の予測によると、インドと東南アジアにおける繊維、包装、ポリマー製造業の力の増大により、投資の選択肢は北東アジアの既存の生産拠点にとどまらないことが示唆されています。生産者は、顧客数の増加が見込まれる地域に近い場所で、PXをPTA、PET、ポリエステル繊維、その他の加工施設と組み合わせることで、付加価値を高めることが可能です。この場合、輸送に伴うリスクが軽減され、販売市場と自社市場間の材料配分に関してより柔軟性が高まります。インドは、同国の精製・石油化学施設が地元の繊維・包装産業と密接に統合されているため、このような投資にとって特に魅力的な国となっています。
低炭素かつ循環型のポリエステルバリューチェーン
2つ目の機会は、PX生産を循環型で低炭素なポリエステルシステムと連携させることにあります。化学的および機械的なリサイクルは、バージン原料への依存度を低減できる一方、マスバランス型の再生可能原料は、化石資源の使用量を削減するもう一つの道筋となります。原料の原産地、炭素特性、サプライチェーンのパフォーマンスを文書化できる生産者は、世界の包装、アパレル、エレクトロニクス、消費財企業との関係をより強固なものにできる可能性があります。この機会は、新規生産能力の獲得に限ったものではありません。既存の芳香族複合施設は、エネルギー効率化プロジェクト、再生可能エネルギーの調達、プロセスの最適化、認証済みの代替原料によってアップグレードできます。従来のコスト競争力と測定可能な環境パフォーマンスを兼ね備えた企業は、顧客が国際的なサプライチェーン全体でリサイクル含有率の要件や企業の排出量目標を導入するにつれて、回復力を高めることができます。
最近の動向
- 2026年7月:インド石油公社(Indian Oil Corporation)現在進行中のPX-PTAプロジェクトでは、年間80万トンのパラキシレンと年間120万トンのPTAを生産し、インド国内のポリエステルサプライチェーン統合と下流石油化学生産能力を強化している。
- 2026年8月:GAIL(インド)リミテッド— GAILは、カルナータカ州マンガロールにある年間125万トンのPTAプラントの再建施設を進めており、GAILマンガロール石油化学リミテッド運営されています。これは2026年1月に最初のパラキシレン原料貨物を受け入れ、国内の繊維・ポリエステルメーカーへの供給体制を整え、インド下流統合を支援し、輸入PTAへの依存度を軽減することを目的としています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -