
Mercado de paraxileno: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de paraxileno y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (ácido tereftálico puro (PTA), tereftalato de dimetilo (DMT), diparaxileno (DI-PX)); aplicación (disolventes, pesticidas, recubrimientos y otros); usuario final (industria del plástico, cosméticos, industria textil, construcción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011885
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
58.870 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
88.110 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,17 %
Índice de crecimiento
Mercado potencial
687.490 millones de dólares estadounidenses
(2026-2034)
El mercado del paraxileno alcanzó un valor de 58.870 millones de dólares en 2025 y se prevé que llegue a los 88.110 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 5,17% entre 2026 y 2034. Este mercado se sustenta en su papel como materia prima principal para el ácido tereftálico purificado y el tereftalato de dimetilo, que se utilizan en la fabricación de fibras de poliéster, envases de PET, películas y aplicaciones poliméricas relacionadas. Los complejos integrados de refinación y petroquímica siguen siendo fundamentales para la economía de la producción, especialmente en Asia.
Se prevé que Norteamérica mantenga una expansión constante, ya que el consumo de poliéster, envases de PET y polímeros especiales en la cadena de valor impulsa el abastecimiento regional. El potencial del mercado de paraxileno está determinado por la integración de refinerías, la disponibilidad de materia prima y la inversión en la renovación de la infraestructura de aromáticos obsoleta. El creciente énfasis en la eficiencia energética y la producción petroquímica con bajas emisiones de carbono también influye en las decisiones de inversión, mientras que las redes logísticas consolidadas facilitan el acceso tanto a los consumidores nacionales como al suministro internacional.
Evaluación y perspectivas del mercado del paraxileno
- América del Norte: Se prevé que América del Norte represente una cuota de mercado de paraxileno del 16 al 19 % en 2025 , respaldada por activos de refinación integrados y la demanda de polímeros posteriores, con un crecimiento de CAGR del 3,8 al 4,5 % entre 2026 y 2034, ya que las aplicaciones de embalaje y textiles se mantienen sólidas.
- EE. UU.: Se estima que EE. UU. representará entre el 72 % y el 78 % de la cuota de mercado de Norteamérica en 2025 , gracias a los grandes complejos de refinación y al consumo relacionado con el PET, con una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,4 % entre 2026 y 2034 .
- Europa: Se prevé que Europa represente entre el 10 % y el 13 % del mercado en 2025 , con Alemania, Italia, Francia, España y el Reino Unido como importantes mercados de consumo, y se espera que experimente un crecimiento anual compuesto del 3,5 % al 4,2 % entre 2026 y 2034, impulsado por inversiones orientadas a la eficiencia.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 62 % y el 66 % del mercado en 2025 , liderada por China, Corea del Sur, Japón e India, y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,2 % entre 2026 y 2034 , impulsada por la integración del poliéster y la demanda de envases.
- Segmento más grande: Se estima que el ácido tereftálico puro tendrá una cuota de mercado del 82-86% en 2025 , lo que refleja su ruta descendente dominante, con una CAGR del 5,1-5,5% durante el período 2026-2034 .
- Segmento de alto crecimiento: Se estima que la industria textil tendrá una cuota de mercado del 25-29% en 2025 , impulsada por el consumo de fibra de poliéster, con una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,1% durante el período 2026-2034 .
- Empresas clave analizadas en detalle: Chevron Phillips Chemical Company LLC, Reliance Industries Limited, Mitsubishi Corporation, GS Caltex Corporation, BP plc, ENEOS Corporation, Teijin Limited, China National Petroleum Corporation, S-OIL Corporation y LOTTE Chemical Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Actualmente, la rentabilidad de la producción en el mercado del paraxileno depende en gran medida de la integración de la refinería, su tamaño y la eficiencia de la separación de aromáticos. Los grandes complejos pueden optimizar la mezcla de xileno, hidrógeno, el consumo de energía y las operaciones posteriores de conversión, lo que les otorga una ventaja competitiva en costos. China aumentó su capacidad de PTA, pero aún mantiene importantes necesidades de importación de PX, lo que indica que persiste el desequilibrio entre la capacidad de producción de materia prima y la de derivados. En 2025, las importaciones chinas de PX ascendieron a 9,61 millones de toneladas métricas, un 2,41 % más que en 2024.
En el futuro, las inversiones en el mercado del paraxileno se centrarán en la optimización de procesos, la eficiencia energética, la flexibilidad y la cadena de valor del PTA y el poliéster. India y el sudeste asiático presentan una demanda prometedora, dada la creciente demanda de textiles y envases de PET. Los productores del Golfo Pérsico pueden aprovechar las ventajas de la integración de refinerías. Las normativas sobre emisiones, economía circular y trazabilidad química determinarán cada vez más las prioridades de inversión, sin sustituir el paraxileno tradicional como principal materia prima para el poliéster.
Alcance del informe de mercado del paraxileno
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 58.870 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 88.110 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,17% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del paraxileno
La demanda de paraxileno (PX) está estrechamente ligada a la economía de la cadena del poliéster, ya que se utiliza principalmente en la producción de PTA y parcialmente en DMT. Por lo tanto, el mercado del paraxileno crecerá debido a las botellas de PET, las fibras de poliéster, las películas y los textiles en la industria, donde el embalaje constituirá una fuente estable de demanda y la confección estará impulsada por la población, los ingresos y los ciclos de producción. La cadena de suministro comienza con el petróleo crudo y la nafta, continúa con el reformado y la separación del xileno, y finaliza con PTA, DMT, PET y productos de poliéster.
El informe del mercado de paraxileno muestra que la situación de la oferta se mantiene sin cambios, con los principales productores integrados capaces de regular su producción de aromáticos en función del rendimiento de sus refinerías. China se ha convertido en un mercado importante y ha comenzado a incrementar su producción propia; sin embargo, el volumen de importaciones de paraxileno a China fue muy elevado en 2025. Esto ejerce presión competitiva sobre las empresas exportadoras de Corea del Sur, Japón, el sudeste asiático y Oriente Medio.
El panorama competitivo está compuesto por refinerías, empresas petroquímicas, comercializadoras y compañías de poliéster con integración vertical. El análisis del mercado de paraxileno revela que la integración es una estrategia competitiva crucial, ya que permite a los productores generar valor a partir de PX, PTA, PET y poliéster, sin depender exclusivamente del comercio. Reliance Industries Limited cuenta con una capacidad de producción anual de PX de 4,6 millones de toneladas métricas, que abastece a plantas de PTA propias y a clientes en Asia.
Según GS Caltex Corporation, la capacidad de producción anual de PX es de 1,35 millones de toneladas. Por otro lado, S-OIL Corporation cuenta con importantes plantas de producción de aromáticos en Corea del Sur. La empresa que se está consolidando como un fuerte competidor entre los actores asiáticos es ENEOS Corporation, con una capacidad de producción externa anual de PX de 3,01 millones de toneladas prevista para marzo de 2026.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del paraxileno: Perspectivas estratégicas
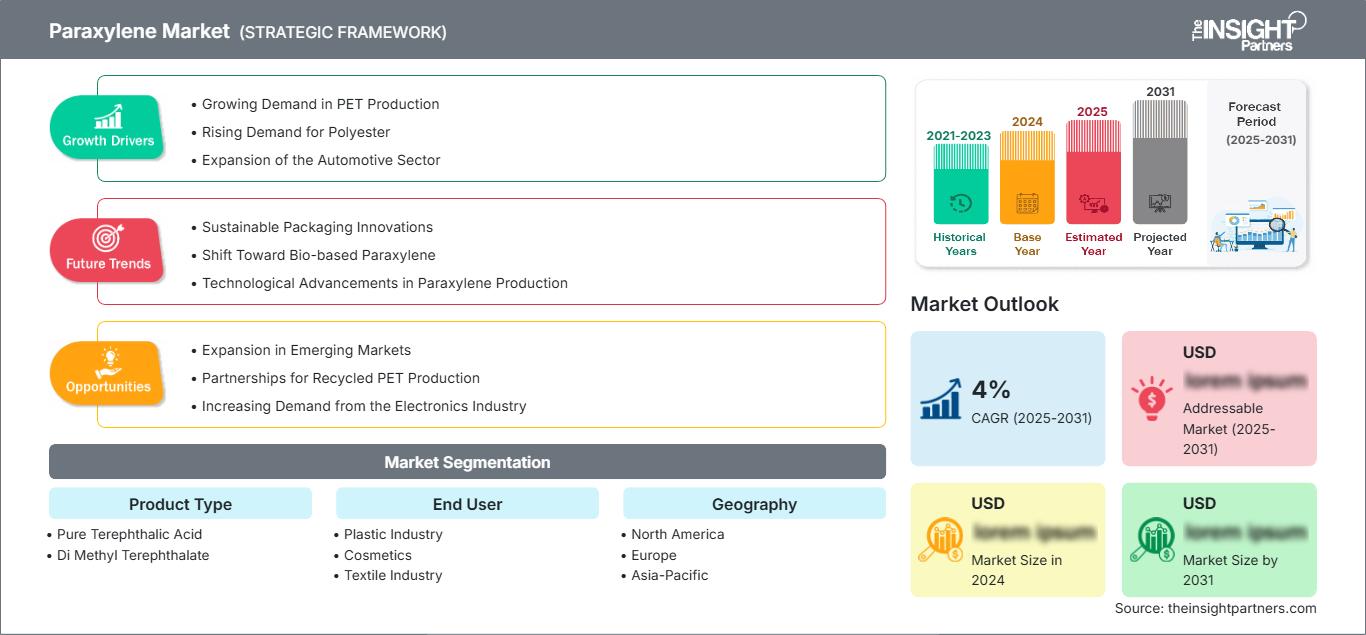
Perspectivas regionales
Mercado de paraxileno en Norteamérica
Se prevé que Norteamérica represente una cuota de mercado del 16-19% en 2025 y que crezca a una tasa compuesta anual del 3,8-4,5% hasta 2034. Su dominio en el mercado regional se debe a su infraestructura de refinación, la producción de PET y su cadena de envasado. El mercado secundario adicional para México incluye la fabricación de textiles y plásticos.
El mercado regional favorece a las empresas con integración de refinería, seguridad en el suministro de materia prima y canales de transporte. La demanda de envases para bebidas, embalaje de alimentos, películas y productos de poliéster constituye una fuente de demanda estable, mientras que la inversión en reemplazos se centra en el ahorro energético y la confiabilidad. Canadá y México proporcionan vínculos comerciales adicionales, aunque los mercados regionales son sensibles a los precios del petróleo crudo, las tasas de operación de las refinerías y el arbitraje de PX a nivel mundial. Además, los productores norteamericanos analizan opciones para un proceso más respetuoso con el medio ambiente.
Mercado estadounidense de paraxileno
Estados Unidos representa aproximadamente entre el 72 % y el 78 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,4 % hasta 2034. La demanda se ve impulsada por los envases de PET, los materiales de poliéster y las aplicaciones de polímeros duraderos.
Los productores nacionales se benefician de instalaciones de refinación bien desarrolladas y de la proximidad a importantes centros de producción química en la región de la Costa del Golfo. Entre las tendencias de uso del PET se incluyen su aplicación en envases y el suministro de poliéster reciclado. El consumo textil representa una demanda menor, pero constante. Chevron Phillips Chemical Company LLC se dedica a la producción de aromáticos, mientras que BP plc mantiene su relevancia gracias a la tecnología que posee y su integración en el proceso PTA-PX.
Mercado europeo de paraxileno
Se prevé que Europa alcance una cuota de mercado del 10-13% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5-4,2% hasta 2034. Alemania se sitúa entre los mercados más importantes del sector, impulsada por la demanda de productos químicos, embalajes, materiales para la automoción y textiles técnicos. El Reino Unido presenta una demanda derivada del sector del embalaje y el consumo de productos de consumo, si bien su economía local depende en gran medida de las importaciones y de factores relacionados con las refinerías regionales.
Francia e Italia son mercados clave en la cadena de valor, contribuyendo a través de la fabricación de envases, textiles y polímeros especiales. Italia cuenta con una sólida red textil y de transformación, mientras que Francia posee buenas capacidades en envasado y procesamiento químico. España también contribuye a la demanda mediante la fabricación de envases de PET y productos a base de poliéster. Los fabricantes regionales tienen costes energéticos relativamente altos, lo que los impulsa a invertir en la mejora de la eficiencia de los procesos, el reciclaje y la logística. La huella de carbono se ha convertido en un criterio fundamental en las decisiones de compra de los compradores europeos, junto con indicadores tradicionales como el precio y la oferta.
Mercado de paraxileno en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente entre el 62 % y el 66 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % hasta 2034. China sigue siendo el mayor consumidor de PX, seguida de Japón, Corea del Sur, India y Australia. Las importaciones chinas de PX ascendieron a 9,61 millones de toneladas métricas en 2025, en medio de una importante producción nacional.
Esta región se beneficia de numerosas refinerías y plantas petroquímicas integradas de gran tamaño, el desarrollo de materiales de embalaje de PET y la producción generalizada de tejidos de poliéster. India está adquiriendo mayor relevancia gracias a sus proyectos integrados de refinación y poliéster, mientras que Corea del Sur continúa siendo un proveedor de productos orientado a la exportación. Japón aporta experiencia tecnológica y una amplia cartera de clientes.
Mercado de paraxileno de Oriente Medio y África
Las regiones de Oriente Medio y África se benefician de la integración de refinerías e inversiones petroquímicas en el sector de refinación y distribución, siendo Arabia Saudita su principal mercado. Para los productores saudíes, las ventajas clave incluyen materias primas competitivas e instalaciones integradas. Por su parte, los Emiratos Árabes Unidos están consolidando activamente su posición en los sectores petroquímico y logístico.
Las tendencias del mercado del paraxileno muestran que Sudáfrica representa la demanda del mercado de envases y textiles, mientras que el resto de la región de Oriente Medio y África tiene una escala menor y una mayor dependencia de las importaciones. Los factores que impulsan el crecimiento en esta región incluyen el desarrollo de infraestructuras, la diversificación de las industrias y el desarrollo de productos químicos de valor añadido a partir de los subproductos de las refinerías. La estrategia petroquímica integrada de Arabia Saudita es especialmente relevante, ya que permite a los productores procesar sus subproductos de refinería para convertirlos en aromáticos e intermedios y abastecer los mercados de exportación asiáticos.
Análisis de segmentación
Tipo de producto
Se prevé que el mercado de este tipo de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,4 % durante el periodo 2026-2034 , con una demanda impulsada principalmente por la producción de PTA. Por lo tanto, el alcance del mercado del paraxileno está estrechamente vinculado a la inversión en la cadena de poliéster, los requisitos de envasado de PET y la fabricación textil. El PTA sigue siendo estructuralmente dominante debido a su economía de conversión consolidada y su extensa infraestructura de producción global.
- Ácido tereftálico puro: El ácido tereftálico puro representa la principal vía de procesamiento, respaldada por la fabricación de fibra de poliéster, resina PET, películas y polímeros industriales. Su amplia gama de aplicaciones genera una demanda constante de materia prima en las cadenas de valor del sector textil y del embalaje.
- Tereftalato de dimetilo: El tereftalato de dimetilo se utiliza en aplicaciones especializadas de poliéster y polímeros donde las rutas de esterificación establecidas siguen siendo relevantes. La demanda es más selectiva, pero sus características de procesamiento permiten aplicaciones específicas que requieren propiedades de material controladas y flexibilidad en la formulación.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,5 % durante el período 2026-2034 , lo que refleja la continua demanda de materiales de embalaje, textiles, plásticos y materiales de construcción. La estructura del segmento varía según la base de fabricación regional, y la región de Asia-Pacífico se beneficia de una sólida integración del poliéster y la fabricación de productos de consumo.
- Industria del plástico: La industria del plástico sigue siendo estratégicamente importante porque las botellas, películas, envases y productos de polímeros de ingeniería de PET dependen de la cadena del poliéster. La demanda de envases proporciona una base de consumo relativamente estable tanto en las economías desarrolladas como en las emergentes.
- Cosméticos: Los cosméticos contribuyen indirectamente a través de envases, películas, recipientes y componentes plásticos especiales de PET. La demanda está influenciada por los envases de alta gama, el consumo de productos de cuidado personal, la reducción de peso y la creciente preferencia por formatos de envase reciclables.
- Industria textil: La industria textil es un importante consumidor final de la producción de fibra e hilo de poliéster. Su importancia se ve reforzada por la fabricación de prendas de vestir, textiles técnicos, artículos para el hogar y la creciente penetración de las fibras sintéticas en las economías emergentes.
- Construcción: La construcción utiliza materiales derivados del poliéster en películas, recubrimientos, productos relacionados con el aislamiento y aplicaciones de polímeros específicas. El desarrollo de infraestructuras y la demanda de materiales duraderos impulsan esta demanda, especialmente en mercados en rápida urbanización.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Industria del plástico |
Alto |
Envases de PET |
Maduro |
|
Productos cosméticos |
Bajo |
Embalaje de primera calidad |
Escalada |
|
Industria textil |
Alto |
fibra de poliéster |
Maduro |
|
Construcción |
Medio |
Materiales poliméricos |
Escalada |
Factores de crecimiento del mercado de paraxileno y análisis de su impacto
Expansión del consumo de envases de PET y poliéster
La demanda de envases de PET sigue siendo un factor clave, dado que las botellas de bebidas, los envases de alimentos, las películas y los envases para el hogar requieren resinas de poliéster obtenidas mediante la cadena de suministro de PX-PTA. El crecimiento demográfico, la urbanización, el consumo de conveniencia y la mayor penetración de las bebidas embotelladas amplían la base de clientes potenciales en los países en desarrollo. El uso textil fortalece esta misma cadena de suministro, especialmente cuando el poliéster presenta mejores características que las fibras naturales. Para los fabricantes, la fuerte demanda facilita la utilización de la capacidad y la inversión en la producción de aromáticos y PTA. Sin embargo, este efecto se ve atenuado por el aumento del reciclaje, el uso de resinas alternativas y la reducción del consumo de plástico virgen. El mayor impacto en la estructura se observará en aquellas regiones donde el consumo de PET y la producción de poliéster crecen simultáneamente.
Economía de la producción integrada de refinerías y productos petroquímicos
La integración de la refinación, la separación de aromáticos, la fabricación de PX, la conversión de PTA y la fabricación de poliéster contribuirá significativamente a aumentar la fiabilidad operativa. Los productores que cuentan con un suministro propio de materia prima pueden adaptar la selección de crudo, el uso del reformador, la producción de xileno mixto, la producción de hidrógeno y la conversión en función de las condiciones de la demanda del mercado. Este modelo de negocio reduce la dependencia de los suministros comerciales de materia prima y permite a las empresas equilibrar sus márgenes en múltiples niveles de la cadena de valor. Las grandes plantas también disfrutan de economías de escala, servicios públicos comunes, economías logísticas y la capacidad de afrontar cualquier volatilidad temporal en los precios. La rápida expansión de China subraya la importancia de la escala, mientras que los productores surcoreanos y japoneses seguirán compitiendo gracias a la fiabilidad operativa y las relaciones con los clientes. Ante la alta intensidad de capital, las instalaciones integradas tendrán ventaja sobre las pequeñas e independientes.
Industrialización y fabricación de poliéster en economías emergentes
La industrialización en India, el sudeste asiático y algunos países selectos de Oriente Medio está impulsando la demanda de productos intermedios debido a su uso en la fabricación de textiles, envases y bienes de consumo. El crecimiento de la población urbana y los clústeres manufactureros generan una mayor demanda de botellas de PET, películas, fibras y materiales poliméricos. Los gobiernos, deseosos de aumentar la independencia química nacional, también están impulsando la producción integrada y el desarrollo de infraestructuras de procesamiento petroquímico de valor añadido. Para los proveedores de PX, esto significa que existen oportunidades para desarrollar relaciones a largo plazo con los clientes en áreas de consumo emergentes. India, debido a su refinería integrada y su industria del poliéster, y el sudeste asiático, debido al crecimiento manufacturero y las exportaciones textiles, son especialmente importantes en este contexto.
Tendencias futuras del mercado del paraxileno
Rutas de paraxileno de base biológica y de balance de masas
Las tendencias en el mercado del paraxileno están cada vez más impulsadas por la aparición de procesos basados en materias primas con menor contenido de combustibles fósiles, como la bionafta y el balance de masas. Esto se debe a que estos procesos permiten a los fabricantes integrar materias primas renovables en sus refinerías y plantas químicas actuales sin necesidad de modificar sus instalaciones de conversión. ENEOS Corporation fue testigo de esta evolución del sector en febrero de 2026, cuando suministró paraxileno producido a partir de bionafta a Sony Corporation mediante el método de balance de masas, en colaboración con Mitsubishi Corporation. Este proceso permitirá a los propietarios de marcas reducir su dependencia de las materias primas derivadas de combustibles fósiles sin tener que modificar por completo la producción de PET. A largo plazo, podría aumentar la demanda de contenido renovable en las empresas de embalaje, electrónica, textiles y bienes de consumo.
Optimización digital de complejos aromáticos integrados
Se prevé que la digitalización de la fabricación de PX adquiera mayor relevancia, ya que los operadores buscan aumentar la productividad, reducir el consumo energético y mejorar la fiabilidad de los equipos. El control avanzado de procesos, el mantenimiento predictivo, la creación de gemelos digitales y la optimización en tiempo real permiten a los operadores abordar las complejidades derivadas de las interdependencias entre reformadores, unidades de aromáticos, separadores y unidades de conversión. El uso de datos para la optimización es especialmente importante en condiciones operativas exigentes, dado que los márgenes son ajustados y las empresas necesitan optimizar el uso de sus activos en lugar de construir nuevas capacidades. Las tecnologías digitales también pueden mejorar la consistencia del producto y facilitar una adaptación más eficaz a las fluctuaciones de la materia prima. Durante el periodo de previsión, las inversiones se desplazarán de los proyectos de automatización a las plataformas operativas integradas, que conectan la planificación de la producción, el mantenimiento, la eficiencia energética y la programación.
Oportunidades de mercado del paraxileno
Expansión integrada de la capacidad en India y el sudeste asiático.
Las previsiones del mercado del paraxileno sugieren que las opciones de inversión no se limitan a las fuentes de producción consolidadas en el noreste de Asia, debido al creciente auge de las industrias textiles, de embalaje y de fabricación de polímeros en India y el sudeste asiático. Es posible generar valor añadido para los productores combinando el paraxileno con PTA, PET, fibra de poliéster y otras instalaciones de transformación cerca de los centros de clientes, cuyo número va en aumento. De este modo, se reduce el riesgo asociado al transporte y se logra mayor flexibilidad en la asignación de materiales entre los mercados mayoristas y los cautivos. India resulta especialmente atractiva para este tipo de inversión, dado que sus refinerías e instalaciones petroquímicas están bien integradas en las industrias textiles y de embalaje locales.
Cadenas de valor del poliéster bajas en carbono y circulares
Una segunda oportunidad reside en vincular la producción de PX con sistemas de poliéster circulares y con bajas emisiones de carbono. El reciclaje químico y mecánico puede reducir la dependencia de materias primas vírgenes, mientras que los insumos renovables con balance de masa ofrecen otra vía para disminuir la intensidad de los recursos fósiles. Los productores que puedan documentar el origen de la materia prima, los atributos de carbono y el desempeño de la cadena de custodia pueden asegurar relaciones más sólidas con empresas globales de embalaje, ropa, electrónica y bienes de consumo. La oportunidad no se limita a la nueva capacidad de producción. Los complejos aromáticos existentes pueden modernizarse mediante proyectos de eficiencia energética, adquisición de energía renovable, optimización de procesos y materias primas alternativas certificadas. Las empresas que combinan la competitividad de costos convencional con un desempeño ambiental medible pueden mejorar su resiliencia a medida que los clientes introducen requisitos de contenido reciclado y objetivos de emisiones corporativas en las cadenas de suministro internacionales.
Novedades recientes
- Julio de 2026: Indian Oil Corporation Limited — IndianOil informó una inversión acumulada de ₹43.359 crore en su complejo de Paradip, fortaleciendo el sitio como un centro integrado de energía y petroquímica. Su proyecto PX-PTA en curso incluye 0,8 millones de toneladas anuales de paraxileno y 1,2 millones de toneladas anuales de PTA , lo que refuerza la integración de la cadena de poliéster nacional y la capacidad petroquímica descendente en la India.
- Agosto de 2026: GAIL (India) Limited — GAIL avanza en la reactivación de su planta de PTA de 1,25 millones de toneladas anuales en Mangalore, Karnataka , operada a través de GAIL Mangalore Petrochemicals Limited. La planta recibió su primer cargamento de materia prima de paraxileno en enero de 2026 y se está preparando para abastecer a los fabricantes nacionales de textiles y poliéster, apoyando la integración vertical de la India y reduciendo la dependencia de las importaciones de PTA.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -