
Mercato del paraxileno: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del paraxilene (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (acido tereftalico puro (PTA), dimetil tereftalato (DMT), di-paraxilene (DI-PX)); applicazione (solventi, pesticidi, rivestimenti e altro); utente finale (industria della plastica, cosmetici, industria tessile, edilizia, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America)
- Stato : Dati rilasciati
- Codice del report : TIPRE00011885
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
58,87 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
88,11 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,17 %
Tasso di crescita
Mercato di riferimento
687,49 miliardi di dollari USA
(2026-2034)
Il mercato del paraxilene ha un valore di 58,87 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 88,11 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 5,17% nel periodo 2026-2034 . Il mercato è trainato dal suo ruolo di principale materia prima per l'acido tereftalico purificato e il dimetil tereftalato, utilizzati nella produzione di fibre di poliestere, imballaggi in PET, pellicole e altre applicazioni polimeriche. I complessi integrati di raffinazione e petrolchimici rimangono fondamentali per l'economia della produzione, soprattutto in Asia.
Si prevede che il Nord America manterrà una crescita costante, grazie al supporto degli approvvigionamenti regionali da parte dei settori a valle come poliestere, imballaggi in PET e polimeri speciali. Le opportunità di mercato per il paraxilene sono determinate dall'integrazione delle raffinerie, dalla disponibilità di materie prime e dagli investimenti per la sostituzione delle infrastrutture obsolete per gli aromatici. La crescente attenzione all'efficienza energetica e alla produzione petrolchimica a basse emissioni di carbonio sta inoltre influenzando le decisioni di investimento, mentre le consolidate reti logistiche garantiscono l'accesso sia ai consumatori nazionali che all'offerta internazionale.
Analisi e approfondimenti sul mercato del paraxilene
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del paraxilene compresa tra il 16% e il 19% nel 2025 , grazie agli impianti di raffinazione integrati e alla domanda di polimeri a valle, con una crescita annua composta (CAGR) del 3,8-4,5% tra il 2026 e il 2034 , poiché le applicazioni nel settore dell'imballaggio e del tessile rimangono resilienti.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-78% della quota nordamericana nel 2025 , grazie ai grandi complessi di raffinazione e ai consumi legati al PET, con un tasso di crescita annuo composto (CAGR) del 3,7-4,4% tra il 2026 e il 2034 .
- Europa: si prevede che l'Europa deterrà una quota del 10-13% nel 2025 , con Germania, Italia, Francia, Spagna e Regno Unito a costituire importanti mercati a valle, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,2% tra il 2026 e il 2034 grazie agli investimenti orientati all'efficienza.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 62-66% nel 2025 , trainata da Cina, Corea del Sud, Giappone e India, e crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% tra il 2026 e il 2034 , grazie all'integrazione del poliestere e alla domanda di imballaggi.
- Segmento più ampio: si stima che l'acido tereftalico puro deterrà una quota di mercato dell'82-86% nel 2025 , a testimonianza della sua posizione dominante nella fase di lavorazione a valle, con un tasso di crescita annuo composto (CAGR) del 5,1-5,5% nel periodo 2026-2034 .
- Segmento ad alta crescita: si stima che l'industria tessile raggiungerà una quota di mercato del 25-29% nel 2025 , sostenuta dal consumo di fibra di poliestere, con un CAGR del 5,7-6,1% nel periodo 2026-2034 .
- Aziende chiave analizzate nel dettaglio: Chevron Phillips Chemical Company LLC, Reliance Industries Limited, Mitsubishi Corporation, GS Caltex Corporation, BP plc, ENEOS Corporation, Teijin Limited, China National Petroleum Corporation, S-OIL Corporation e LOTTE Chemical Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Oggi, l'economia della produzione nel mercato del paraxilene è in gran parte determinata dall'integrazione delle raffinerie, dalle dimensioni degli impianti e dall'efficienza di separazione degli aromatici. I grandi complessi sono in grado di ottimizzare la miscelazione di xilene, l'idrogeno, il consumo energetico e le operazioni a valle di conversione, offrendo un vantaggio competitivo in termini di costi. La Cina ha aumentato la capacità di produzione di PTA, ma ha comunque mantenuto un elevato fabbisogno di importazioni di PX, a dimostrazione del perdurare dello squilibrio tra la capacità di produzione di materie prime e quella di derivati. Nel 2025, le importazioni cinesi di PX sono ammontate a 9,61 milioni di tonnellate, il 2,41% in più rispetto ai livelli del 2024.
In futuro, gli investimenti nel mercato del paraxilene saranno orientati verso la risoluzione dei colli di bottiglia, l'efficienza energetica, la flessibilità e la filiera del PTA e del poliestere. L'India e il Sud-est asiatico sembrano avere una base di domanda promettente, data la crescente domanda da parte dell'industria tessile e degli imballaggi in PET. I produttori del Golfo possono sfruttare i vantaggi dell'integrazione con le raffinerie. Le normative in materia di emissioni, circolarità e tracciabilità chimica influenzeranno sempre più le priorità di investimento, senza tuttavia sostituire il paraxilene tradizionale come principale materia prima per il poliestere.
Ambito del rapporto sul mercato del paraxilene
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 58,87 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 88,11 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del paraxilene
La domanda di paraxilene (PX) è strettamente legata all'economia della filiera del poliestere, poiché viene utilizzato principalmente nella produzione di PTA e in parte in quella di DMT. Pertanto, il mercato del paraxilene crescerà grazie alle bottiglie in PET, alle fibre di poliestere, ai film e ai tessuti industriali, dove il packaging rappresenterà una fonte stabile di domanda e l'abbigliamento sarà trainato dalla popolazione, dai redditi e dai cicli produttivi. La catena di approvvigionamento inizia dal petrolio greggio e dalla nafta, prosegue con il reforming e la separazione dello xilene e si conclude con PTA, DMT, PET e prodotti in poliestere.
Il rapporto sul mercato del paraxilene mostra che la situazione dell'offerta rimane sostanzialmente invariata, con i principali produttori integrati in grado di regolare la propria produzione di aromatici in base alle prestazioni delle raffinerie. La Cina è diventata un mercato importante e ha iniziato ad aumentare la propria produzione; tuttavia, il volume delle importazioni di paraxilene in Cina è stato molto elevato nel 2025. Ciò esercita una pressione competitiva sulle aziende esportatrici in Corea del Sud, Giappone, Sud-est asiatico e Medio Oriente.
Il panorama competitivo comprende raffinerie, aziende petrolchimiche, commercianti e società di poliestere integrate verticalmente. L'analisi del mercato del paraxilene rivela che l'integrazione è una strategia competitiva molto importante, in quanto i produttori possono generare valore da PX, PTA, PET e poliestere e non dipendere esclusivamente dal commercio. Reliance Industries Limited ha una capacità produttiva annua di PX pari a 4,6 milioni di tonnellate metriche, destinata agli impianti di PTA di proprietà e ai clienti in Asia.
Secondo GS Caltex Corporation, la capacità produttiva annua di PX è di 1,35 milioni di tonnellate. D'altro canto, S-OIL Corporation possiede importanti impianti per la produzione di aromatici in Corea del Sud. L'azienda che si sta affermando come un forte concorrente tra gli operatori asiatici è ENEOS Corporation, con una capacità produttiva annua esterna di PX pari a 3,01 milioni di tonnellate entro marzo 2026.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del paraxilene: approfondimenti strategici
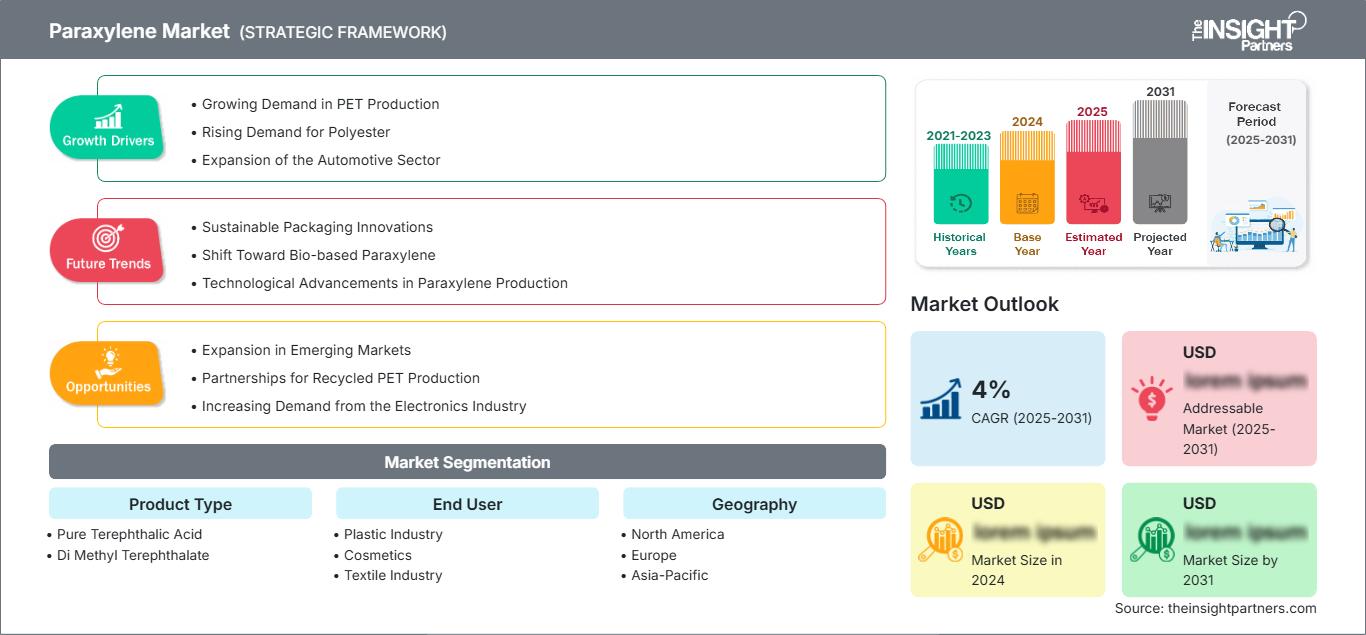
Approfondimenti regionali
Mercato del paraxilene in Nord America
Si prevede che il Nord America rappresenterà una quota del 16-19% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,8-4,5% fino al 2034. La sua posizione dominante nel mercato regionale è dovuta alle infrastrutture di raffinazione, alla produzione di PET e alla filiera degli imballaggi. Il mercato a valle del Messico comprende anche la produzione tessile e di materie plastiche.
Il mercato regionale favorisce le aziende che dispongono di integrazione con le raffinerie, sicurezza nell'approvvigionamento delle materie prime e canali di trasporto consolidati. La domanda proveniente da contenitori per bevande, imballaggi alimentari, pellicole e prodotti in poliestere rappresenta una fonte di domanda stabile, mentre gli investimenti in soluzioni alternative si concentrano sul risparmio energetico e sull'affidabilità. Ulteriori collegamenti commerciali sono forniti da Canada e Messico, sebbene i mercati regionali siano sensibili alle variazioni di prezzo del petrolio greggio, ai tassi di utilizzo delle raffinerie e agli arbitraggio PX a livello globale. Inoltre, i produttori nordamericani stanno valutando le opzioni per un processo più ecocompatibile.
Mercato statunitense del paraxilene
Gli Stati Uniti rappresentano circa il 72-78% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,7-4,4% fino al 2034. La domanda è sostenuta dagli imballaggi in PET, dai materiali in poliestere e dalle applicazioni di polimeri durevoli.
I produttori nazionali sfruttano impianti di raffinazione ben sviluppati, nonché la vicinanza a grandi centri di produzione chimica nella regione del Golfo del Messico. Le tendenze nell'utilizzo del PET includono l'applicazione negli imballaggi e la fornitura di poliestere riciclato. Il consumo tessile rappresenta una fonte di domanda minore ma costante. Il ruolo di Chevron Phillips Chemical Company LLC è quello di produttore di aromatici, mentre BP plc mantiene la sua rilevanza grazie alla tecnologia di cui dispone e alla sua integrazione nel processo PTA-PX.
Mercato europeo del paraxilene
Si prevede che l'Europa deterrà una quota di mercato del 10-13% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,5-4,2% fino al 2034. La Germania è tra i mercati più importanti del settore, trainata dalla domanda di prodotti chimici, imballaggi, materiali per l'industria automobilistica e tessuti tecnici. Nel Regno Unito la domanda è alimentata dagli imballaggi e dal consumo di beni di consumo, sebbene la sua economia locale dipenda fortemente dalle importazioni e dalle raffinerie regionali.
Francia e Italia sono entrambi mercati chiave a valle che contribuiscono attraverso imballaggi, tessuti e produzione di polimeri speciali. L'Italia vanta una solida rete tessile e di trasformazione, mentre la Francia possiede buone capacità nel settore degli imballaggi e della lavorazione chimica. Anche la Spagna contribuisce alla domanda attraverso imballaggi in PET e produzione di prodotti a base di poliestere. I produttori regionali hanno costi energetici relativamente elevati, il che li spinge a investire nell'efficienza dei processi, nel riciclo e nella logistica. L'impronta di carbonio è diventata un criterio fondamentale nelle decisioni di acquisto degli acquirenti europei, insieme ai parametri tradizionali come prezzo e offerta.
Mercato del paraxilene nella regione Asia-Pacifico
La regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 62-66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. La Cina rimane il principale consumatore di PX, seguita da Giappone, Corea del Sud, India e Australia. Le importazioni cinesi di PX sono ammontate a 9,61 milioni di tonnellate nel 2025, a fronte di una significativa produzione interna.
Questa regione è favorita dalla presenza di numerosi grandi impianti integrati di raffinazione e petrolchimici, dallo sviluppo di materiali di imballaggio in PET e da una diffusa produzione di tessuti in poliestere. L'India sta acquisendo sempre maggiore importanza grazie ai progetti integrati di raffinazione e poliestere, mentre la Corea del Sud continua a essere un fornitore orientato all'esportazione. Il Giappone apporta esperienza in termini di tecnologia e una solida base di clienti.
Mercato del paraxilene in Medio Oriente e Africa
Le regioni del Medio Oriente e dell'Africa sono servite dall'integrazione delle raffinerie e dagli investimenti petrolchimici nel settore a valle, con l'Arabia Saudita come mercato principale. Nel caso dei produttori sauditi, i vantaggi chiave includono materie prime competitive e impianti integrati. Nel frattempo, gli Emirati Arabi Uniti stanno consolidando attivamente la propria posizione nei settori petrolchimico e logistico.
Le tendenze del mercato del paraxilene mostrano che il Sudafrica rappresenta la domanda principale per i settori degli imballaggi e del tessile, mentre il resto della regione MEA (Medio Oriente e Africa) ha una portata minore e una maggiore dipendenza dalle importazioni. I fattori trainanti della crescita in questa regione includono lo sviluppo delle infrastrutture, la diversificazione dei settori industriali e lo sviluppo di prodotti chimici a valore aggiunto derivati dai flussi di raffinazione. La strategia petrolchimica integrata dell'Arabia Saudita è particolarmente rilevante, in quanto consente ai produttori di trasformare i flussi di raffinazione in aromatici e intermedi e di rifornire i mercati di esportazione asiatici.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR del 5,0-5,4% nel periodo 2026-2034 , con la domanda dominata dalla produzione di PTA. L' ambito del mercato del paraxilene è quindi strettamente legato agli investimenti nella filiera del poliestere, ai requisiti degli imballaggi in PET e alla produzione tessile. Il PTA rimane strutturalmente dominante grazie alla sua consolidata economia di conversione e alla sua estesa infrastruttura produttiva globale.
- Acido tereftalico puro: l' acido tereftalico puro rappresenta la principale via di lavorazione a valle, supportata dalla produzione di fibre di poliestere, resina PET, film e polimeri industriali. La sua ampia gamma di applicazioni crea un fabbisogno ricorrente di materia prima lungo le filiere del packaging e del tessile.
- Dimetil tereftalato: Il dimetil tereftalato trova impiego in applicazioni specializzate nel settore dei poliesteri e dei polimeri, dove i processi di esterificazione consolidati rimangono rilevanti. La domanda è più selettiva, ma le sue caratteristiche di lavorazione supportano applicazioni di nicchia che richiedono proprietà dei materiali controllate e flessibilità di formulazione.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,1-5,5% nel periodo 2026-2034 , a seguito della continua domanda proveniente da imballaggi, tessuti, materie plastiche e materiali per l'edilizia. La struttura del segmento varia in base alla base produttiva regionale, con l'area Asia-Pacifico che beneficia della forte integrazione del poliestere e della produzione di beni di consumo.
- Industria della plastica: l'industria della plastica rimane strategicamente importante perché bottiglie, pellicole, contenitori e prodotti in polimeri ingegnerizzati in PET dipendono dalla filiera del poliestere. La domanda di imballaggi fornisce una base di consumo relativamente stabile sia nelle economie sviluppate che in quelle emergenti.
- Cosmetici: Il settore cosmetico contribuisce indirettamente attraverso imballaggi in PET, pellicole, contenitori e componenti speciali in plastica. La domanda è influenzata da imballaggi di alta gamma, consumo di prodotti per la cura della persona, riduzione del peso e crescente preferenza per formati di imballaggio riciclabili.
- Industria tessile: L'industria tessile è un importante consumatore a valle della produzione di fibre e filati di poliestere. La sua importanza è rafforzata dalla produzione di abbigliamento, tessuti tecnici, arredamento per la casa e dalla crescente diffusione delle fibre sintetiche nelle economie emergenti.
- Edilizia: Il settore edile utilizza materiali derivati dal poliestere in pellicole, rivestimenti, prodotti isolanti e applicazioni polimeriche selezionate. Lo sviluppo delle infrastrutture e la necessità di materiali durevoli sostengono la domanda, in particolare nei mercati in rapida urbanizzazione.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Industria della plastica |
Alto |
Imballaggi in PET |
Maturo |
|
Cosmetici |
Basso |
Confezione premium |
Scalatura |
|
industria tessile |
Alto |
Fibra di poliestere |
Maturo |
|
Costruzione |
Mezzo |
Materiali polimerici |
Scalatura |
Fattori trainanti della crescita del mercato del paraxilene e analisi del loro impatto
Espansione degli imballaggi in PET e del consumo di poliestere.
La domanda di imballaggi in PET rimane un fattore determinante, poiché bottiglie per bevande, imballaggi alimentari, pellicole e imballaggi per la casa richiedono resine a base di poliestere ottenute dalla filiera PX-PTA. La crescita demografica, l'urbanizzazione, il consumo di prodotti di facile consumo e la maggiore diffusione delle bevande in bottiglia ampliano la potenziale base di clienti nei paesi in via di sviluppo. Gli impieghi nel settore tessile rafforzano la stessa filiera, soprattutto nei casi in cui il poliestere presenta caratteristiche migliori rispetto alle fibre naturali. Per i produttori, la forte domanda facilita l'utilizzo della capacità produttiva e gli investimenti nella produzione di aromatici e PTA. Tuttavia, questo effetto è mitigato dall'aumento del riciclo, dall'impiego di resine alternative e dalla riduzione dell'utilizzo di plastica vergine. L'impatto maggiore sulla struttura del mercato si dovrebbe osservare nelle regioni in cui il consumo di PET e la produzione di poliestere crescono contemporaneamente.
Economia integrata della produzione di raffineria e petrolchimica
L'integrazione di raffinazione, separazione di aromatici, produzione di PX, conversione in PTA e produzione di poliestere contribuirà in modo significativo ad aumentare l'affidabilità operativa. I produttori che dispongono di una fornitura interna di materie prime possono adattare la scelta del petrolio greggio, l'utilizzo del reformer, la produzione di xilene misto, la produzione di idrogeno e la conversione in base alle condizioni della domanda di mercato. Questo modello di business riduce la dipendenza dalle forniture di materie prime commerciali e consente alle aziende di bilanciare i propri margini a più livelli all'interno della catena del valore. Gli impianti di grandi dimensioni godono inoltre di economie di scala, servizi comuni, economie logistiche e della capacità di resistere a eventuali fluttuazioni temporanee dei prezzi. La rapida espansione della Cina evidenzia l'importanza delle economie di scala, mentre i produttori sudcoreani e giapponesi continueranno a competere grazie all'affidabilità operativa e alle relazioni con i clienti. A fronte di un'elevata intensità di capitale, gli impianti integrati avranno un vantaggio rispetto ai piccoli impianti indipendenti.
Industrializzazione e produzione di poliestere nelle economie emergenti
L'industrializzazione in India, nel Sud-est asiatico e in alcuni paesi del Medio Oriente sta incrementando la domanda di prodotti intermedi, a causa del loro utilizzo nella produzione di tessuti, imballaggi e beni di consumo. La crescente popolazione urbana e i distretti manifatturieri generano ulteriore domanda di bottiglie in PET, pellicole, fibre e materiali polimerici. I governi, desiderosi di aumentare l'indipendenza chimica nazionale, stanno inoltre promuovendo la produzione integrata e lo sviluppo di infrastrutture per la lavorazione petrolchimica a valore aggiunto. Per i fornitori di PX, ciò significa che si aprono opportunità per sviluppare relazioni a lungo termine con i clienti nelle aree di consumo emergenti. L'India, grazie alla sua industria integrata di raffinazione e poliestere, e il Sud-est asiatico, grazie alla crescita manifatturiera e alle esportazioni di prodotti tessili, rivestono particolare importanza in questo contesto.
Tendenze future del mercato del paraxilene
Percorsi del paraxilene di origine biologica e basati sul bilancio di massa
Le tendenze del mercato del paraxilene sono sempre più guidate dall'avvento di processi basati su materie prime a basso impatto ambientale, come la bionafta e il metodo del bilancio di massa. Questo perché tali processi consentono ai produttori di integrare materie prime rinnovabili nelle raffinerie e negli impianti chimici esistenti, senza dover modificare le strutture di conversione attuali. Un esempio concreto di questa evoluzione è rappresentato da ENEOS Corporation, che nel febbraio 2026 ha fornito a Sony Corporation paraxilene prodotto da bionafta utilizzando il metodo del bilancio di massa, in collaborazione con Mitsubishi Corporation. Questo tipo di processo consentirà ai proprietari di marchi di ridurre la dipendenza dalle materie prime di origine fossile senza dover cambiare completamente la produzione di PET. A lungo termine, si prevede una maggiore richiesta di contenuti rinnovabili da parte delle aziende di imballaggio, elettronica, tessile e beni di consumo.
Ottimizzazione digitale di complessi aromatici integrati
Si prevede che il ruolo della digitalizzazione nella produzione di PX aumenterà, poiché gli operatori cercano di incrementare la produttività, ridurre il consumo energetico e migliorare l'affidabilità delle apparecchiature. Il controllo avanzato dei processi, la manutenzione predittiva, il digital twinning e l'ottimizzazione in tempo reale possono consentire agli operatori di affrontare le complessità associate alle interdipendenze tra riformatori, unità di aromatici, separatori e unità di conversione. L'utilizzo dei dati per l'ottimizzazione è particolarmente importante quando le condizioni operative sono difficili, poiché i margini sono ridotti e le aziende devono sfruttare al meglio le proprie risorse, anziché costruire nuove capacità. Le tecnologie digitali possono anche migliorare la consistenza del prodotto e contribuire ad adattarsi più efficacemente alle fluttuazioni delle materie prime. Nel periodo di previsione, gli investimenti si sposteranno dai progetti di automazione alle piattaforme operative integrate, che collegano pianificazione della produzione, manutenzione, efficienza energetica e programmazione.
Opportunità di mercato per il paraxilene
Espansione integrata della capacità produttiva in India e nel Sud-est asiatico
Le previsioni di mercato del paraxilene suggeriscono che le opzioni di investimento non si limitano alle consolidate fonti di produzione del Nord-Est asiatico, grazie alla crescente forza delle industrie tessili, degli imballaggi e della produzione di polimeri in India e nel Sud-Est asiatico. È possibile creare valore aggiunto per i produttori combinando il paraxilene con PTA, PET, fibra di poliestere e altri impianti di trasformazione situati in prossimità dei cluster di clienti in crescita. In questo caso, i rischi legati al trasporto saranno minori e vi sarà maggiore flessibilità nella ripartizione dei materiali tra mercati esteri e mercati interni. L'India rappresenta un'attrattiva particolare per questo tipo di investimento, poiché gli impianti di raffinazione e petrolchimici del paese sono ben integrati nelle industrie tessili e degli imballaggi locali.
Catene del valore del poliestere a basse emissioni di carbonio e circolari
Una seconda opportunità risiede nel collegare la produzione di PX con sistemi di poliestere circolari e a basse emissioni di carbonio. Il riciclo chimico e meccanico può ridurre la dipendenza da materie prime vergini, mentre l'utilizzo di materie prime rinnovabili nel bilancio di massa offre un'ulteriore via per ridurre l'intensità di utilizzo delle risorse fossili. I produttori in grado di documentare l'origine delle materie prime, gli attributi di carbonio e le prestazioni della catena di custodia possono instaurare relazioni più solide con aziende globali di imballaggi, abbigliamento, elettronica e beni di consumo. L'opportunità non si limita alla nuova capacità produttiva. I complessi aromatici esistenti possono essere modernizzati attraverso progetti di efficienza energetica, approvvigionamento di energia rinnovabile, ottimizzazione dei processi e materie prime alternative certificate. Le aziende che combinano la competitività dei costi convenzionale con prestazioni ambientali misurabili possono migliorare la propria resilienza man mano che i clienti introducono requisiti di contenuto riciclato e obiettivi di riduzione delle emissioni aziendali lungo le catene di approvvigionamento internazionali.
Sviluppi recenti
- Luglio 2026: Indian Oil Corporation Limited — IndianOil ha annunciato un investimento cumulativo di 43.359 crore di rupie nel suo complesso di Paradip, rafforzando il sito come hub integrato per l'energia e la petrolchimica. Il suo progetto PX-PTA in corso prevede una produzione annua di 0,8 milioni di tonnellate di paraxilene e 1,2 milioni di tonnellate di PTA , rafforzando l'integrazione della filiera nazionale del poliestere e la capacità petrolchimica a valle in India.
- Agosto 2026: GAIL (India) Limited — GAIL sta procedendo con la riattivazione del suo impianto di PTA da 1,25 milioni di tonnellate all'anno a Mangalore, Karnataka , gestito tramite GAIL Mangalore Petrochemicals Limited. L'impianto ha ricevuto il suo primo carico di paraxilene nel gennaio 2026 e si sta preparando a rifornire i produttori tessili e di poliestere nazionali, supportando l'integrazione a valle dell'India e riducendo la dipendenza dal PTA importato.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -