
Marché du paraxylène : taille, part de marché et prévisions 2034
Taille et prévisions du marché du paraxylène (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (acide téréphtalique pur (PTA), téréphtalate de diméthyle (DMT), di-paraxylène (DI-PX)) ; par application (solvants, pesticides, revêtements et autres) ; par utilisateur final (industrie du plastique, cosmétique, industrie textile, construction et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011885
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
58,87 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
88,11 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,17 %
taux de croissance
Marché adressable
687,49 milliards de dollars américains
(2026-2034)
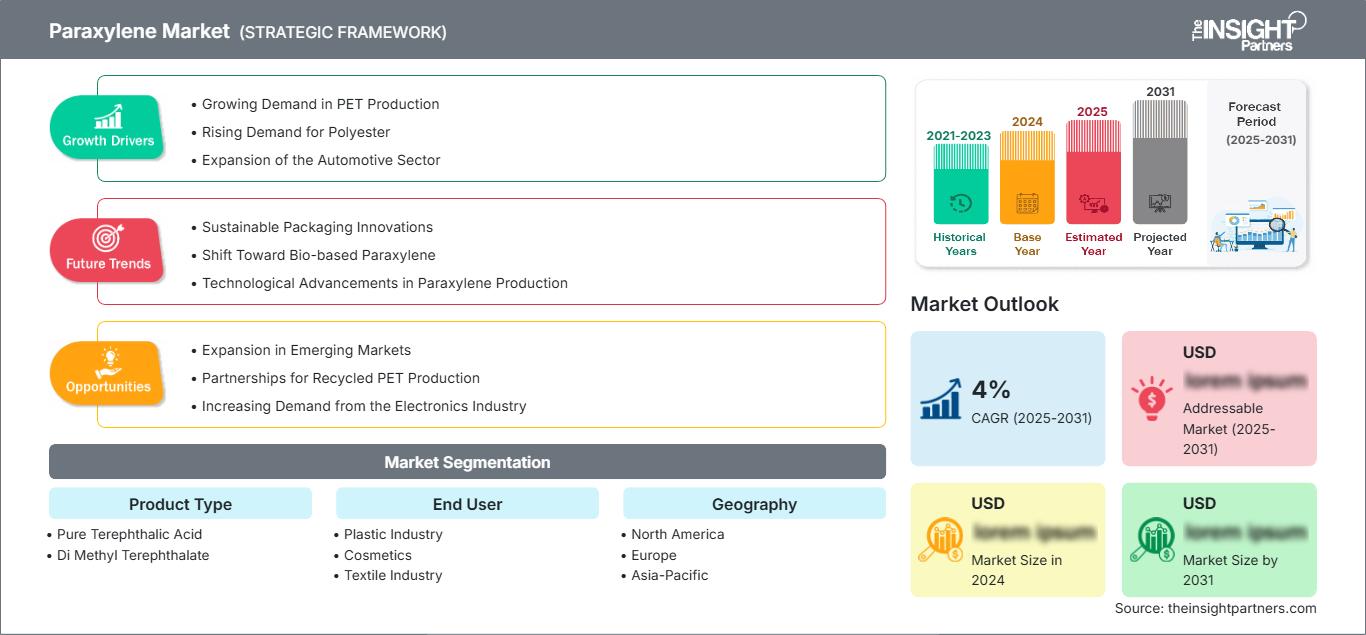
Le marché du paraxylène était évalué à 58,87 milliards de dollars américains en 2025 et devrait atteindre 88,11 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 5,17 % sur la période 2026-2034 . Ce marché repose sur son rôle de matière première essentielle à la production d'acide téréphtalique purifié et de téréphtalate de diméthyle, composants indispensables à la fabrication de fibres de polyester, d'emballages en PET, de films et d'autres polymères. Les complexes intégrés de raffinage et de pétrochimie demeurent un élément clé de la rentabilité de la production, notamment en Asie.
L'Amérique du Nord devrait maintenir une croissance soutenue, la consommation de polyester, d'emballages PET et de polymères spéciaux en aval favorisant l'approvisionnement régional. Le potentiel du marché du paraxylène est déterminé par l'intégration des raffineries, la disponibilité des matières premières et les investissements dans le remplacement des infrastructures vieillissantes de production d'aromatiques. L'accent mis sur l'efficacité énergétique et la production pétrochimique à faible émission de carbone influence également les décisions d'investissement, tandis que les réseaux logistiques établis garantissent l'accès aux consommateurs nationaux et à l'offre internationale.
Analyse et perspectives du marché du paraxylène
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 16 à 19 % du paraxylène en 2025 , grâce à des actifs de raffinage intégrés et à une demande de polymères en aval, avec une croissance annuelle composée de 3,8 à 4,5 % entre 2026 et 2034 , les applications d'emballage et de textile restant résilientes.
- États-Unis : On estime que les États-Unis représenteront 72 à 78 % de la part de l'Amérique du Nord en 2025 , grâce à d'importants complexes de raffinage et à la consommation liée au PET, avec un TCAC de 3,7 à 4,4 % entre 2026 et 2034 .
- Europe : L'Europe devrait détenir une part de marché de 10 à 13 % en 2025 , l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni constituant d'importants marchés en aval, et devrait connaître une croissance annuelle composée de 3,5 à 4,2 % entre 2026 et 2034, portée par des investissements axés sur l'efficacité.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 62 à 66 % en 2025 , sous l'impulsion de la Chine, de la Corée du Sud, du Japon et de l'Inde, et connaître une croissance annuelle composée de 5,6 à 6,2 % entre 2026 et 2034 , soutenue par l'intégration du polyester et la demande d'emballages.
- Segment le plus important : L'acide téréphtalique pur devrait détenir une part de marché de 82 à 86 % en 2025 , reflétant sa voie de distribution dominante, avec un TCAC de 5,1 à 5,5 % entre 2026 et 2034 .
- Segment à forte croissance : L'industrie textile devrait représenter une part de marché de 25 à 29 % en 2025 , soutenue par la consommation de fibres de polyester, avec un TCAC de 5,7 à 6,1 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : Chevron Phillips Chemical Company LLC, Reliance Industries Limited, Mitsubishi Corporation, GS Caltex Corporation, BP plc, ENEOS Corporation, Teijin Limited, China National Petroleum Corporation, S-OIL Corporation et LOTTE Chemical Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Aujourd'hui, la rentabilité de la production de paraxylène est largement déterminée par l'intégration, la taille et l'efficacité de la séparation des aromatiques des raffineries. Les grands complexes optimisent la production de xylène mixte, d'hydrogène et d'énergie, ainsi que les opérations de conversion en aval, ce qui leur confère un avantage concurrentiel en termes de coûts. La Chine a augmenté ses capacités de production de PTA, mais ses besoins d'importation de PX restent importants, ce qui indique la persistance d'un déséquilibre entre les capacités de production de matières premières et de dérivés. En 2025, les importations chinoises de PX ont atteint 9,61 millions de tonnes, soit une hausse de 2,41 % par rapport à 2024.
À l'avenir, les investissements sur le marché du paraxylène seront axés sur la réduction des goulets d'étranglement, l'efficacité énergétique, la flexibilité et la chaîne de valeur du PTA et du polyester. L'Inde et l'Asie du Sud-Est présentent un potentiel de demande prometteur, compte tenu de la demande croissante des industries du textile et de l'emballage PET. Les producteurs du Golfe peuvent tirer parti de l'intégration des raffineries. Les réglementations relatives aux émissions, à l'économie circulaire et à la traçabilité chimique dicteront de plus en plus les priorités d'investissement, sans pour autant remplacer le paraxylène traditionnel comme principale matière première pour le polyester.
Portée du rapport sur le marché du paraxylène
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 58,87 milliards de dollars américains |
| Taille du marché d'ici 2034 | 88,11 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du paraxylène
La demande de paraxylène est étroitement liée à la filière polyester, car il est principalement utilisé dans la production de PTA et, en partie, dans celle de DMT. Le marché du paraxylène devrait donc croître grâce à l'industrie des bouteilles en PET, des fibres de polyester, des films et des textiles. L'emballage constituera une source de demande stable, tandis que le secteur de l'habillement sera stimulé par la croissance démographique, les revenus et les cycles de production. La chaîne d'approvisionnement débute avec le pétrole brut et le naphta, se poursuit par le reformage et la séparation du xylène, et aboutit à la production de PTA, de DMT, de PET et de produits en polyester.
Le rapport sur le marché du paraxylène indique que la situation de l'offre reste inchangée, les principaux producteurs intégrés étant en mesure de réguler leur production d'aromatiques en fonction des performances de leurs raffineries. La Chine est devenue un marché majeur et a commencé à accroître sa propre production ; cependant, le volume des importations de paraxylène en Chine était très élevé en 2025. Cette situation exerce une forte pression concurrentielle sur les entreprises exportatrices de Corée du Sud, du Japon, d'Asie du Sud-Est et du Moyen-Orient.
Le paysage concurrentiel se compose de raffineries, d'entreprises pétrochimiques, de négociants et de sociétés de polyester verticalement intégrées. L'analyse du marché du paraxylène révèle que l'intégration est une stratégie concurrentielle essentielle, car elle permet aux producteurs de valoriser le PX, le PTA, le PET et le polyester sans dépendre uniquement du négoce. Reliance Industries Limited dispose d'une capacité de production annuelle de 4,6 millions de tonnes de PX, destinée à alimenter ses propres usines de PTA et ses clients en Asie.
Selon GS Caltex Corporation, la capacité de production annuelle de PX est de 1,35 million de tonnes. Par ailleurs, S-OIL Corporation possède d'importantes unités de production d'aromatiques en Corée du Sud. ENEOS Corporation, avec une capacité de production externe annuelle de PX de 3,01 millions de tonnes prévue d'ici mars 2026, s'impose comme un concurrent de taille parmi les acteurs asiatiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du paraxylène : Perspectives stratégiques
Perspectives régionales
Marché du paraxylène en Amérique du Nord
L'Amérique du Nord devrait représenter une part de marché de 16 à 19 % en 2025 et connaître une croissance annuelle composée de 3,8 à 4,5 % jusqu'en 2034. Sa position dominante sur le marché régional s'explique par ses infrastructures de raffinage, sa production de PET et sa chaîne d'approvisionnement en emballages. Le Mexique constitue un marché aval supplémentaire, incluant la fabrication de textiles et de plastique.
Le marché régional privilégie les entreprises disposant d'une intégration de raffineries, d'un approvisionnement sécurisé en matières premières et de canaux de transport efficaces. La demande émanant des contenants de boissons, des emballages alimentaires, des films et des produits en polyester assure une demande stable, tandis que les investissements dans les équipements de remplacement privilégient les économies d'énergie et la fiabilité. Le Canada et le Mexique offrent des débouchés commerciaux supplémentaires, bien que les marchés régionaux soient sensibles aux prix du pétrole brut, aux taux d'utilisation des raffineries et aux arbitrages du PX à l'échelle mondiale. Par ailleurs, les producteurs nord-américains étudient des solutions pour un procédé plus respectueux de l'environnement.
Marché américain du paraxylène
Les États-Unis représentent environ 72 à 78 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,7 à 4,4 % jusqu'en 2034. La demande est soutenue par les emballages en PET, les matériaux en polyester et les applications de polymères durables.
Les producteurs nationaux tirent parti d'installations de raffinage performantes et de la proximité des grands centres de production chimique de la région du Golfe du Mexique. L'utilisation du PET se concentre notamment dans la fabrication d'emballages et la fourniture de polyester recyclé. La consommation de textiles représente une source de demande plus modeste, mais stable. Chevron Phillips Chemical Company LLC est un producteur d'aromatiques, tandis que BP plc conserve son importance grâce à sa technologie et à son intégration dans le procédé PTA-PX.
Marché européen du paraxylène
L'Europe devrait détenir une part de marché de 10 à 13 % en 2025 et connaître une croissance annuelle composée de 3,5 à 4,2 % jusqu'en 2034. L'Allemagne figure parmi les marchés les plus importants du secteur, portée par la demande en produits chimiques, emballages, matériaux automobiles et textiles techniques. Au Royaume-Uni, la demande est alimentée par les emballages et la consommation de biens de consommation, même si l'économie locale dépend fortement des importations et du secteur du raffinage régional.
La France et l'Italie sont deux marchés aval clés qui contribuent à la demande grâce à leurs activités d'emballage, de textile et de fabrication de polymères spéciaux. L'Italie dispose d'un solide réseau textile et de transformation, tandis que la France possède de bonnes capacités en matière d'emballage et de traitement chimique. L'Espagne contribue également à la demande par le biais d'emballages en PET et de la fabrication de produits à base de polyester. Les fabricants régionaux sont confrontés à des coûts énergétiques relativement élevés, ce qui les incite à investir dans l'efficacité des processus, le recyclage et la logistique. L'empreinte carbone est devenue un critère essentiel dans les décisions d'achat des consommateurs européens, au même titre que les indicateurs traditionnels tels que le prix et la disponibilité.
Marché du paraxylène en Asie-Pacifique
La région Asie-Pacifique représentait environ 62 à 66 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,6 à 6,2 % jusqu'en 2034. La Chine demeure le premier consommateur de PX, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les importations chinoises de PX s'élevaient à 9,61 millions de tonnes en 2025, malgré une production nationale importante.
Cette région bénéficie de la présence de nombreuses grandes usines intégrées de raffinage et de pétrochimie, du développement de matériaux d'emballage en PET et d'une production importante de tissus en polyester. L'Inde gagne en importance grâce à ses projets intégrés de raffinage et de production de polyester, tandis que la Corée du Sud demeure un fournisseur de produits tourné vers l'exportation. Le Japon apporte son expertise technologique et sa clientèle.
Marché du paraxylène au Moyen-Orient et en Afrique
Les régions du Moyen-Orient et de l'Afrique bénéficient d'investissements dans l'intégration des raffineries et la pétrochimie en aval, l'Arabie saoudite constituant le principal marché. Les producteurs saoudiens disposent d'atouts majeurs, notamment des matières premières compétitives et des installations intégrées. Parallèlement, les Émirats arabes unis consolident activement leur position dans les secteurs de la pétrochimie et de la logistique.
Les tendances du marché du paraxylène montrent que l'Afrique du Sud représente la demande principale pour les secteurs de l'emballage et du textile, tandis que le reste de la région MENA présente une taille plus modeste et une plus grande dépendance aux importations. La croissance dans cette région est portée par le développement des infrastructures, la diversification des industries et la valorisation des produits chimiques issus du raffinage. La stratégie pétrochimique intégrée de l'Arabie saoudite est particulièrement pertinente, car elle permet aux producteurs de transformer leurs flux de raffinage en composés aromatiques et intermédiaires et d'approvisionner les marchés d'exportation asiatiques.
Analyse de segmentation
Type de produit
Le marché du paraxylène devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 5,4 % entre 2026 et 2034 , la demande étant principalement tirée par la production de PTA. Le marché du paraxylène est donc étroitement lié aux investissements dans la filière polyester, aux besoins en emballages PET et à l'industrie textile. Le PTA conserve sa position dominante grâce à sa rentabilité éprouvée et à son vaste réseau de production mondial.
- Acide téréphtalique pur : L’ acide téréphtalique pur constitue la principale voie de transformation, utilisée notamment pour la fabrication de fibres de polyester, de résine PET, de films et de polymères industriels. Ses nombreuses applications engendrent des besoins récurrents en matières premières dans les chaînes de valeur de l’emballage et du textile.
- Téréphtalate de diméthyle : Le téréphtalate de diméthyle est utilisé dans des applications spécialisées de polyesters et de polymères où les procédés d’estérification établis restent pertinents. La demande est plus sélective, mais ses caractéristiques de mise en œuvre permettent de répondre aux besoins d’applications de niche exigeant des propriétés de matériaux contrôlées et une grande flexibilité de formulation.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 5,1 % à 5,5 % entre 2026 et 2034 , portée par la demande soutenue des secteurs de l'emballage, du textile, des plastiques et des matériaux de construction. La structure de ce segment varie selon les régions productrices, la région Asie-Pacifique bénéficiant d'une forte intégration du polyester et d'une importante production de biens de consommation.
- Industrie du plastique : L’industrie du plastique demeure stratégique car les bouteilles, films, contenants et produits en polymères techniques en PET dépendent de la filière polyester. La demande d’emballages assure une consommation relativement stable dans les pays développés comme dans les économies émergentes.
- Cosmétiques : Les cosmétiques contribuent indirectement à l’économie circulaire par le biais des emballages, films, contenants et composants plastiques spéciaux en PET. La demande est influencée par les emballages haut de gamme, la consommation de produits de soins personnels, la recherche d’allègement et la préférence croissante pour les emballages recyclables.
- Industrie textile : L’industrie textile est un important consommateur en aval de la production de fibres et de fils de polyester. Son importance est renforcée par la fabrication de vêtements, de textiles techniques, d’articles d’ameublement et par la pénétration croissante des fibres synthétiques dans les économies émergentes.
- Construction : Le secteur de la construction utilise des matériaux dérivés du polyester dans les films, les revêtements, les produits d’isolation et certaines applications polymères. Le développement des infrastructures et les besoins en matériaux durables soutiennent la demande, notamment sur les marchés en forte urbanisation.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industrie du plastique |
Haut |
Emballage PET |
Mature |
|
Produits de beauté |
Faible |
Emballage premium |
Mise à l'échelle |
|
Industrie textile |
Haut |
Fibre de polyester |
Mature |
|
Construction |
Moyen |
Matériaux polymères |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du paraxylène
Expansion de la consommation d'emballages PET et de polyester
La demande d'emballages en PET demeure un moteur important, car les bouteilles de boissons, les emballages alimentaires, les films et les emballages ménagers nécessitent des résines de polyester issues de la filière PX-PTA. La croissance démographique, l'urbanisation, la consommation de produits de consommation courante et la pénétration accrue des boissons en bouteille élargissent la clientèle potentielle dans les pays en développement. L'utilisation du textile renforce cette même filière, notamment lorsque le polyester présente des caractéristiques supérieures aux fibres naturelles. Pour les fabricants, une forte demande facilite l'utilisation des capacités de production et les investissements dans la production d'aromatiques et de PTA. Toutefois, cet effet est atténué par l'augmentation du recyclage, le développement de résines alternatives et la réduction de l'utilisation de plastique vierge. L'impact le plus important sur la structure du marché devrait être observé dans les régions où la consommation de PET et la production de polyester augmentent simultanément.
Économie de la production intégrée de raffinage et de pétrochimie
L'intégration du raffinage, de la séparation des aromatiques, de la production de PX, de la conversion du PTA et de la fabrication du polyester contribuera grandement à améliorer la fiabilité opérationnelle. Les producteurs disposant d'un approvisionnement en matières premières intégré peuvent adapter le choix du pétrole brut, l'utilisation du reformeur, la production de xylène mixte, la production d'hydrogène et la conversion en fonction de la demande du marché. Ce modèle économique réduit la dépendance aux approvisionnements externes en matières premières et permet aux entreprises d'optimiser leurs marges à différents niveaux de la chaîne de valeur. Les grandes installations bénéficient également d'économies d'échelle, de services communs, d'économies logistiques et d'une meilleure capacité à surmonter les fluctuations temporaires des prix. L'expansion rapide de la Chine souligne l'importance de la taille, tandis que les producteurs sud-coréens et japonais continueront de miser sur la fiabilité opérationnelle et la qualité de leurs relations clients. Face à une forte intensité capitalistique, les installations intégrées auront un avantage concurrentiel sur les petites installations indépendantes.
Industrialisation et production de polyester dans les économies émergentes
L'industrialisation en Inde, en Asie du Sud-Est et dans quelques pays du Moyen-Orient stimule la demande de produits intermédiaires, utilisés dans les industries du textile, de l'emballage et des biens de consommation. La croissance des populations urbaines et le développement des pôles industriels engendrent des besoins accrus en bouteilles PET, films, fibres et polymères. Les gouvernements, soucieux d'accroître leur indépendance chimique nationale, encouragent également le développement d'infrastructures de production intégrée et de transformation pétrochimique à valeur ajoutée. Pour les fournisseurs de PX, cela se traduit par des opportunités de nouer des relations clients durables dans les zones de consommation émergentes. L'Inde, grâce à son industrie intégrée du raffinage et du polyester, et l'Asie du Sud-Est, grâce à la croissance de son secteur manufacturier et à ses exportations de textiles, revêtent une importance particulière dans ce contexte.
Tendances futures du marché du paraxylène
Voies de production du paraxylène biosourcées et à bilan massique
L'évolution du marché du paraxylène est de plus en plus influencée par l'émergence de procédés utilisant des matières premières moins fossiles, comme le bio-naphta et la méthode du bilan massique. Ces procédés permettent aux fabricants d'intégrer des matières premières renouvelables dans leurs raffineries et usines chimiques existantes, sans avoir à modifier leurs installations de conversion. Cette évolution a été illustrée par ENEOS Corporation en février 2026, lorsque l'entreprise a fourni du paraxylène produit à partir de bio-naphta à Sony Corporation, en collaboration avec Mitsubishi Corporation, selon la méthode du bilan massique. Ce type de procédé permettra aux marques de réduire leur dépendance aux combustibles fossiles sans pour autant bouleverser la production de PET. À terme, les besoins en matières renouvelables pourraient augmenter dans les secteurs de l'emballage, de l'électronique, du textile et des biens de consommation.
Optimisation numérique des complexes aromatiques intégrés
Le rôle de la numérisation dans la fabrication du PX devrait s'accroître, les opérateurs cherchant à améliorer la productivité, à réduire la consommation d'énergie et à optimiser la fiabilité des équipements. Le contrôle avancé des procédés, la maintenance prédictive, le jumeau numérique et l'optimisation en temps réel permettront aux opérateurs de gérer la complexité des interdépendances entre les reformeurs, les unités d'aromatiques, les séparateurs et les unités de conversion. L'exploitation des données à des fins d'optimisation est particulièrement importante lorsque les conditions d'exploitation sont difficiles, car les marges sont faibles et les entreprises doivent optimiser l'utilisation de leurs actifs plutôt que d'investir dans de nouvelles capacités. Les technologies numériques peuvent également améliorer la constance des produits et faciliter l'adaptation aux fluctuations des matières premières. Au cours de la période de prévision, les investissements se déplaceront des projets d'automatisation vers des plateformes d'exploitation intégrées, reliant la planification de la production, la maintenance, l'efficacité énergétique et l'ordonnancement.
Opportunités du marché du paraxylène
Renforcement intégré des capacités en Inde et en Asie du Sud-Est
Les prévisions du marché du paraxylène indiquent que les opportunités d'investissement ne se limitent plus aux sources de production bien établies d'Asie du Nord-Est, grâce à la vigueur croissante des industries textiles, d'emballage et de polymères en Inde et en Asie du Sud-Est. Il est possible pour les producteurs de créer de la valeur ajoutée en combinant le paraxylène avec le PTA, le PET, les fibres de polyester et d'autres installations de transformation à proximité des zones de forte croissance de la clientèle. Dans ce cas, les risques liés au transport seront moindres et la répartition des matières premières entre les marchés de gros et les marchés captifs sera plus flexible. L'Inde présente un attrait particulier pour ce type d'investissement, car ses installations de raffinage et de pétrochimie sont bien intégrées aux industries textiles et d'emballage locales.
Chaînes de valeur du polyester à faible émission de carbone et circulaires
Une seconde opportunité réside dans l'intégration de la production de PX aux systèmes de polyester circulaires et à faible empreinte carbone. Le recyclage chimique et mécanique peut réduire la dépendance aux matières premières vierges, tandis que l'utilisation d'intrants renouvelables, en respectant le bilan massique, offre une autre voie pour diminuer l'utilisation des ressources fossiles. Les producteurs capables de documenter l'origine des matières premières, leurs caractéristiques carbone et la performance de leur chaîne de traçabilité peuvent nouer des relations plus étroites avec les entreprises mondiales des secteurs de l'emballage, du vêtement, de l'électronique et des biens de consommation. Cette opportunité ne se limite pas aux nouvelles capacités de production. Les complexes aromatiques existants peuvent être modernisés grâce à des projets d'efficacité énergétique, l'approvisionnement en énergie renouvelable, l'optimisation des procédés et l'utilisation de matières premières alternatives certifiées. Les entreprises qui conjuguent compétitivité et performance environnementale mesurable peuvent renforcer leur résilience face à l'introduction par les clients d'exigences en matière de contenu recyclé et d'objectifs de réduction des émissions au sein des chaînes d'approvisionnement internationales.
Développements récents
- Juillet 2026 : Indian Oil Corporation Limited – IndianOil a annoncé un investissement cumulé de 43 359 crores de roupies (₹43359) sur son complexe de Paradip, renforçant ainsi le site en tant que pôle énergétique et pétrochimique intégré. Son projet PX-PTA en cours prévoit une production annuelle de 0,8 million de tonnes de paraxylène et de 1,2 million de tonnes de PTA , contribuant au renforcement de la filière polyester nationale et des capacités pétrochimiques en aval en Inde.
- Août 2026 : GAIL (India) Limited — GAIL poursuit la remise en service de son usine de PTA d’une capacité de 1,25 million de tonnes par an à Mangalore, dans le Karnataka , exploitée par GAIL Mangalore Petrochemicals Limited. L’usine a reçu sa première cargaison de paraxylène en janvier 2026 et se positionne pour approvisionner les fabricants indiens de textiles et de polyester, contribuant ainsi à l’intégration aval de l’Inde et réduisant sa dépendance aux importations de PTA.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -