
Markt für PVD Coaters: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für PVD-Beschichtungsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Substrat (Metalle, Kunststoffe, Glas); Materialtyp (Metalle, Keramik, Sonstige); Endverbraucher (Luft- und Raumfahrt, Automobilindustrie, Elektronik und Halbleiter, Energieerzeugung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018403
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
9,12 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,08 %
Wachstumsrate
Adressierbarer Markt
106,02 Mrd. US-Dollar
(2026–2034)
Der Markt für PVD-Beschichtungsanlagen wird im Jahr 2025 auf 9,12 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,24 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,08 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt kontinuierliche Investitionen in die Präzisionsoberflächentechnik, die Verlängerung der Werkzeugstandzeit, die Halbleiterfertigung, Automobilkomponenten und umweltschonendere Alternativen zur konventionellen Galvanisierung wider. Die Leistungsfähigkeit der Anlagen wird zunehmend durch Automatisierung, Prozessüberwachung, Mehrschichtabscheidung und anwendungsspezifische Beschichtungsarchitekturen bestimmt.
Nordamerika bleibt ein wichtiges Technologie- und Anwendungszentrum, gestützt durch die Luft- und Raumfahrtindustrie, die Medizintechnik, Investitionen in die Halbleiterindustrie und die moderne Bearbeitung, was maßgeblich zum Marktvolumen von PVD-Beschichtungsanlagen beiträgt. Der regionale Markt wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen. Die Nachfrage wird durch die hohen Leistungsanforderungen an Bauteile, die Reibung, Hitze, Korrosion und wiederholter mechanischer Belastung ausgesetzt sind, verstärkt.
Marktanalyse und Einblicke für PVD-Beschichtungsanlagen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 16–19 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen, unterstützt durch die Bereiche Luft- und Raumfahrt, Medizintechnik, fortgeschrittene Fertigung und Halbleiteranwendungen.
- USA: Die USA repräsentierten im Jahr 2025 einen Marktanteil von etwa 72–76 % am nordamerikanischen Markt, mit einem durchschnittlichen jährlichen Wachstum von 4,7–5,3 % zwischen 2026 und 2034, angeführt von den Branchen Luft- und Raumfahrt, Verteidigung, Werkzeugbau und Elektronik.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 20–23 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,3–4,9 % wachsen. Deutschland, Italien, Frankreich und Großbritannien bleiben wichtige Zentren für Präzisionstechnik, Automobilherstellung und industrielle Beschichtungsdienstleistungen.
- Asien-Pazifik: Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 47–50 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,4–6,1 % verzeichnen. China, Japan, Südkorea, Taiwan und Indien profitieren von der Halbleiter-, Elektronik-, Automobil- und Maschinenbauproduktion.
- Größtes Segment: Das Substrat machte im Jahr 2025 schätzungsweise 55–59 % des Marktanteils aus, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % zwischen 2026 und 2034, was den breiten Bedarf an Beschichtungen für Metallkomponenten widerspiegelt.
- Wachstumsstarkes Segment: Der Bereich Materialarten wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,8 % wachsen und im Jahr 2025 einen geschätzten Anteil von 41–45 % erreichen, da keramische Architekturen an industrieller Bedeutung gewinnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Crystallume PVD; HEF; IHI Ionbond AG; Impact Coatings AB; Inoxcolorz Private Limited; MITSUBISHI MATERIALS Corporation; OC Oerlikon Management AG; Sputtek Coatings; TEKNIKER; voestalpine eifeler group; CemeCon AG; PLATIT AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Produktionstechnologie hat sich von der weitgehend standardisierten Einschichtabscheidung hin zu Mehrschicht-, Nanometer- und Hochleistungs-Impulsmagnetron-Sputterverfahren verlagert. Anlagenhersteller integrieren zunehmend Automatisierung, programmierbare Vorspannung, vielseitige Kathodenoptionen und Prozesssteuerung, um die Gleichmäßigkeit der Beschichtung zu verbessern und die anspruchsvollen Anforderungen an Härte, Haftung, Reibung und thermische Stabilität zu erfüllen.
Im Prognosezeitraum wird erwartet, dass sich die Investitionen über etablierte Beschichtungszentren hinaus auf Indien, Südostasien, den Nahen Osten und ausgewählte lateinamerikanische Produktionszentren ausweiten, wie im Marktbericht für PVD-Beschichtungsanlagen hervorgehoben wird. Regulatorischer Druck im Bereich der Nassgalvanisierung, Ziele zur Ressourceneffizienz und die Lokalisierung strategischer Produktionskapazitäten dürften die Akzeptanz fördern. Anbieter mit modularen Systemen, Anwendungslaboren, Ferndiagnose und flexiblen Chargenkonfigurationen sind gut positioniert, um die zunehmend spezialisierte Nachfrage zu bedienen.
Marktbericht zu PVD-Beschichtungsanlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,12 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,08 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für PVD-Beschichtungsanlagen
Die Wachstumsaussichten für PVD-Beschichter sind eng mit der Expansion der hochwertigen Fertigung verknüpft, bei der die Oberflächeneigenschaften Produktivität, Wartung und Bauteillebensdauer direkt beeinflussen. Zum Ökosystem gehören Hersteller von Vakuumsystemen, Lieferanten von Zielmaterialien, Hersteller von Beschichtungsanlagen, Dienstleister, Werkzeughersteller, OEMs und Bauteilhersteller. Die Nachfrage ist dort am größten, wo Dünnschichten Verschleiß, Reibung, Oxidation oder Materialübertragung reduzieren können, ohne die Bauteilabmessungen wesentlich zu verändern.
Die Zulieferstruktur bleibt technisch spezialisiert, da Beschichtungskammern, Kathoden, Plasmaquellen, Vakuumpumpen, Substrathalterungen und Prozessleitsysteme als integrierte Plattform funktionieren müssen – ein Merkmal, das im Marktbericht für PVD-Beschichtungsanlagen hervorgehoben wird. Die Verfügbarkeit der Anlagen wird daher durch die Investitionszyklen in der Automobil-, Luft- und Raumfahrt-, Elektronik- und Präzisionsbearbeitungsindustrie beeinflusst. Regionale Beschichtungszentren konkurrieren heute weniger über die Anlagenkosten, sondern vielmehr über kürzere Lieferzeiten, anwendungstechnische Lösungen und kundenspezifische Prozessrezepturen.
Verfahrenstechnik, nicht mehr nur das Kammervolumen, wird somit zum Schlüssel für Wettbewerbsvorteile. IHI Ionbond AG, OC Oerlikon Management AG, HEF und die voestalpine eifeler group integrieren Beschichtungsanlagen mit Anwendungs-Know-how und -Services. Impact Coatings AB ist auf modulare PVD-Anlagen spezialisiert, während CemeCon AG und PLATIT AG sich auf Werkzeuganwendungen konzentrieren. Die Wettbewerber reichen daher von Beschichtungsdienstleistungsnetzwerken über Anlagenhersteller bis hin zu anwendungsorientierten Unternehmen.
Laut dem Marktbericht für PVD-Beschichter verlagern sich die Investitionsprioritäten hin zu Hochdurchsatzsystemen, Automatisierung und Beschichtungsplattformen, die verschiedene Substrate und Materialien verarbeiten können. Unternehmen stärken zudem ihre Positionen in den Bereichen Elektronik, Wasserstoffanwendungen, Automobilkomponenten und dekorative Beschichtungen. Die MITSUBISHI MATERIALS Corporation verfügt über umfassende Erfahrung im Werkzeugbau, während Crystallume PVD und Sputtek Coatings spezielle Beschichtungsanforderungen erfüllen. Die strategische Positionierung hängt zunehmend von der Technologiequalifizierung, dem lokalen technischen Support, der Reproduzierbarkeit und der Skalierbarkeit validierter Rezepturen auf verschiedene Produktionsstandorte ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
PVD-Beschichtungsanlagen-Markt: Strategische Einblicke
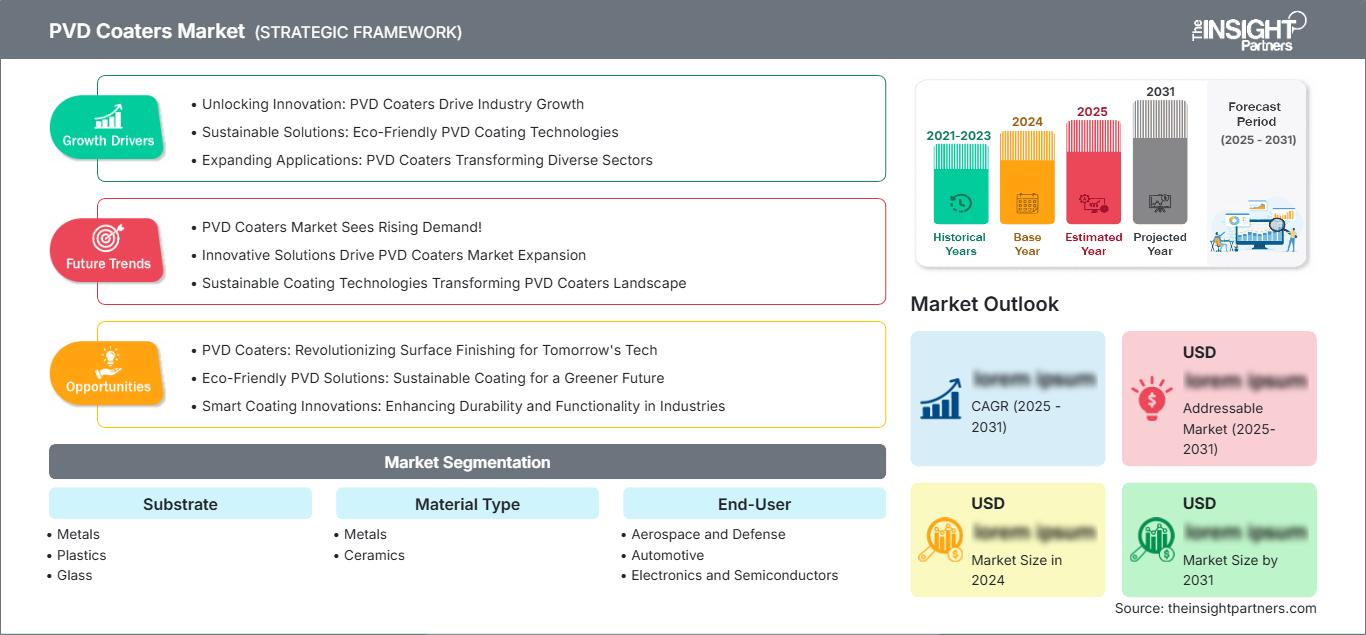
Regionale Einblicke
Markt für PVD-Beschichtungen in Nordamerika
Nordamerika hielt 2025 schätzungsweise 16–19 % des Marktanteils für PVD-Beschichtungsanlagen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen. Die USA dominieren die regionale Nachfrage, gestützt durch die Branchen Luft- und Raumfahrt, Verteidigung, Medizintechnik, Halbleiterfertigung und Präzisionsbearbeitung. Kanada trägt durch Energie, Industrieanlagen und spezialisierte Fertigung zum Markt bei, während Mexiko von der Automobil- und Elektronikproduktion profitiert. Das regionale Beschaffungsmodell bevorzugt zunehmend Beschichtungssysteme, die Automatisierung, Qualitätskontrolle und reproduzierbare Produktionsprozesse integrieren.
Anwendungen in der Luft- und Raumfahrt sowie der Verteidigungsindustrie erfordern Beschichtungen, die unter anspruchsvollen thermischen und mechanischen Bedingungen Dimensionsstabilität und Verschleißfestigkeit gewährleisten. Halbleiter- und Medizintechnikhersteller stellen darüber hinaus Anforderungen an Kontaminationskontrolle, Prozesskonsistenz und Spezialmaterialien. Regionale Anbieter profitieren zudem von der Rückverlagerung der Produktion und Investitionen in die heimische Fertigung, da lokale Beschichtungskapazitäten Produktionszyklen verkürzen und die Abhängigkeit von ausländischen Weiterverarbeitungsbetrieben verringern können. Diese strukturellen Faktoren fördern trotz einer relativ ausgereiften industriellen Infrastruktur stetige Investitionen.
US-Markt für PVD-Beschichtungen
Die USA machten 2025 etwa 72–76 % des nordamerikanischen Marktes für PVD-Beschichtungsanlagen aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen. Luft- und Raumfahrt, Verteidigung, Medizintechnik, Halbleiteranlagen und fortgeschrittene Bearbeitung sind die wichtigsten Anwendungsbereiche. Die Nachfrage konzentriert sich auf kostenintensive Bauteile, bei denen Oberflächentechnologie die Zuverlässigkeit, die Werkzeugleistung und die Wartungszyklen verbessert, ohne wesentliche Maßänderungen zu erfordern.
Die Präsenz der Produktionsstätten wird durch globale Beschichtungsanlagen und engagierte lokale Zulieferer sichergestellt. Zunehmend werden Schneidwerkzeuge, Turbinenkomponenten, chirurgische Instrumente, Halbleiteranlagen und dekorative Beschläge eingesetzt. Die Investitionen in die Fertigung zielen zudem auf automatisierte Beschichtungssysteme ab, die die Prozesse des Beladens, Auftragens, Prüfens und der Rückverfolgbarkeit übernehmen können. Die Kombination aus hohen Anforderungen der Erstausrüster und der Entwicklung der heimischen Fertigung wird die USA weiterhin zu einem strategischen regionalen Markt machen.
Markt für PVD-Beschichtungen in Europa
Europa repräsentierte 2025 schätzungsweise 20–23 % des Marktes für PVD-Beschichtungsanlagen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % wachsen, wobei Deutschland weiterhin führend bleibt. Großbritannien wird von der Luft- und Raumfahrt, der Verteidigungsindustrie, der Medizintechnik und dem fortgeschrittenen Maschinenbau angetrieben. – In Deutschland spielen die Automobilindustrie, der Maschinenbau, der Werkzeugbau und die Industrieanlagenbau eine wichtige Rolle, während Frankreich Anwendungen in der Luft- und Raumfahrt sowie im Maschinenbau umfasst. – Italien und Spanien umfassen die Automobilindustrie, den Maschinenbau, den Werkzeugbau und die industrielle Fertigung.
Die europäische Nachfrage wird auch durch Umweltauflagen im Bereich der Oberflächenbehandlung und durch Unternehmen beeinflusst, die nach Alternativen zu traditionellen Beschichtungstechnologien suchen. – Die deutsche Präzisionsbearbeitungsindustrie stellt sehr hohe Anforderungen an verschleißfeste Werkzeugbeschichtungen, während Frankreich und Großbritannien Anwendungen in der Luft- und Raumfahrt vorantreiben. – Italien und Spanien verzeichnen eine steigende Nachfrage nach Industriekomponenten und Automobilanwendungen. Die Region bleibt relevant für Anwendungsentwicklung und Beschichtungsqualifizierung.
APAC PVD-Beschichtungsanlagen-Markt
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 einen Marktanteil von ca. 47–50 % am Markt für PVD-Beschichtungsanlagen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen, wodurch er zum führenden regionalen Markt wird. China ist der größte Abnehmer regionaler Produkte, gefolgt von Japan, Südkorea, Taiwan, Indien und Australien. Investitionen in die Halbleiterindustrie, die Elektronikproduktion, die Automobilindustrie und die Werkzeugmaschinenkapazitäten bieten eine breite Anwendungsbasis für fortschrittliche Oberflächentechnik.
Industriepolitische Maßnahmen und Lokalisierungsprogramme fördern die heimische Fertigung von Elektronik, Komponenten, Maschinen und strategischen Technologien. China profitiert von seinem umfassenden Fertigungsökosystem, während Japan und Südkorea den Fokus auf Präzisions- und Halbleiteranwendungen legen. Indien entwickelt sich rasant durch Investitionen in die Automobil-, Werkzeug-, Elektronik- und Industriebranche. Australien ist zwar kleiner, leistet aber durch den Bergbau und den Bedarf an spezialisierter Industrieausrüstung einen wichtigen Beitrag.
Markt für PVD-Beschichtungen im Nahen Osten und Afrika
Der Markt für PVD-Beschichtungsanlagen im Nahen Osten und Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,1–5,8 % wachsen. Südafrika und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung dieser Technologie durch industrielle Diversifizierung, Energieinfrastruktur, Maschinenbau und Initiativen zur Förderung fortschrittlicher Fertigung. Südafrika bleibt der führende Markt in Afrika, während die übrigen Länder des Nahen Ostens und Afrikas selektive Perspektiven in den Bereichen Bergbau, Öl und Gas, Energieerzeugung und Industrieausrüstung bieten.
Diese Branchen sind aufgrund ihrer Anforderungen an Beständigkeit gegen Erosion, Korrosion, Reibung und Hitze auf Beschichtungstechnologie angewiesen. Der Ausbau der Infrastruktur und die Diversifizierung der Fertigung dürften die Nachfrage nach Beschichtungstechnologien langsam, aber sicher steigern. Die Akzeptanz ist im Vergleich zu anderen Regionen noch relativ gering, obwohl Investitionen in die industrielle Produktion und Instandhaltung eine gute Grundlage für die Entwicklung der Beschichtungstechnologie bilden sollten.
Segmentierungsanalyse
Substrat
Für den Substratmarkt wird zwischen 2026 und 2034 ein jährliches Wachstum von 4,7–5,1 % erwartet. Metallische Substrate bleiben zentral, da PVD-Verfahren Verschleißfestigkeit, Härte, Reibungsverhalten und Korrosionsbeständigkeit verbessern können, ohne die Bauteilgeometrie wesentlich zu verändern. Anwendungen mit Kunststoff und Glas erweitern das Anwendungsgebiet durch Elektronik, Dekorationsartikel, optische Komponenten und spezielle Industrieteile. Der Anwendungsbereich von PVD-Beschichtern variiert daher erheblich je nach Substratvorbereitung, Temperaturempfindlichkeit, Haftungsanforderungen und vorgesehener Einsatzumgebung.
- Metalle: Metallsubstrate stellen die wichtigste Nachfragebasis dar, da Schneidwerkzeuge, Automobilkomponenten, Luft- und Raumfahrtteile, Formen, Matrizen und Industriekomponenten häufig eine verbesserte Verschleiß- und Reibungsleistung erfordern.
- Kunststoffe: Kunststoffsubstrate werden für spezielle Anwendungen in den Bereichen Dekoration, Optik, Elektronik und Leichtbau verwendet, bei denen kontrollierte Abscheidungstemperaturen und Haftungstechnik von entscheidender Bedeutung sind.
- Glas: Bei Glasanwendungen stehen dekoratives Erscheinungsbild, optische Funktionalität, Langlebigkeit und kontrollierte Oberflächeneigenschaften im Vordergrund, insbesondere in der Elektronik, bei Architekturprodukten und hochwertigen Konsumgüteranwendungen.
Materialart
Laut Prognosen zum Markt für PVD-Beschichtungen wird für den Materialmarkt zwischen 2026 und 2034 ein jährliches Wachstum von 5,3–5,8 % erwartet. Die Materialauswahl hängt zunehmend von der angestrebten Kombination aus Härte, Zähigkeit, thermischer Stabilität, Leitfähigkeit, Reibung und chemischer Beständigkeit ab. Metall- und Keramiktargets lassen sich zu mehrschichtigen oder abgestuften Strukturen verarbeiten, sodass Hersteller die Leistung an spezifische Betriebsumgebungen anpassen können. Die stärkere Fokussierung auf anwendungsspezifische Formulierungen dürfte Investitionen in flexible Beschichtungsplattformen fördern.
- Metalle: Metallische Beschichtungsmaterialien bleiben wichtig für leitfähige, dekorative, verschleißfeste und korrosionsschützende Anwendungen, wobei die Nachfrage mit Bauteilen zusammenhängt, die eine kontrollierte Oberflächenchemie erfordern.
- Keramik: Keramische Werkstoffe sind von strategischer Bedeutung für hochharte, thermisch und chemisch beständige Beschichtungen, die in anspruchsvollen Bereichen der Bearbeitung, Elektronik und Industrie eingesetzt werden.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % steigen und spiegelt damit wichtige Markttrends für PVD-Beschichtungen wider. Die Automobil- und Luftfahrtindustrie bleiben bedeutende Abnehmer, da die Oberflächeneigenschaften die Lebensdauer von Bauteilen und die Produktionseffizienz beeinflussen können. Elektronik und Halbleiter stellen einen wichtigen Wachstumsbereich dar, da die Fertigung zunehmend kontrollierte Oberflächen und kontaminationsempfindliche Prozesse erfordert. Anwendungen in der Energieerzeugung erhöhen den Bedarf an Beschichtungen, die hohen Temperaturen, Erosion, Reibung und korrosiven Umgebungen ausgesetzt sind.
- Luft- und Raumfahrt sowie Verteidigung: Die Nachfrage konzentriert sich auf Hochleistungskomponenten, Werkzeuge, Betätigungssysteme und Teile, die unter anspruchsvollen Betriebsbedingungen kontrollierten Verschleiß, Reibung und thermisches Verhalten erfordern.
- Automobilindustrie: Zu den Anwendungen in der Automobilindustrie gehören Antriebskomponenten, Werkzeuge, Zierteile und Präzisionsbauteile, bei denen eine verbesserte Verschleißfestigkeit und Oberflächenbeständigkeit eine längere Lebensdauer ermöglichen.
- Elektronik und Halbleiter: Anwendungen in der Elektronik legen Wert auf Prozessreinheit, Maßgenauigkeit, elektrische Funktionalität und spezielle Dünnschichten für zunehmend anspruchsvolle Fertigungsumgebungen.
- Energieerzeugung: Anwendungen in der Energieerzeugung erfordern einen Oberflächenschutz für Bauteile, die Hitze, Erosion, Korrosion, Reibung und wiederholter mechanischer Belastung ausgesetzt sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Schutzausrüstung tragen |
Skalierung |
|
Automobil |
Hoch |
Werkzeuglebensdauer |
Reifen |
|
Elektronik und Halbleiter |
Hoch |
Dünnschichten |
Skalierung |
|
Stromerzeugung |
Medium |
Thermischer Schutz |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für PVD-Beschichtungen
Erweiterung der Anforderungen an Präzisionsbearbeitung und Werkzeugstandzeit
Hersteller bewerten Oberflächenbehandlungen zunehmend anhand messbarer Produktivitätskennzahlen anstatt allein anhand der Beschichtungskosten – ein Trend, der den Markt für PVD-Beschichtungen prägt. Bei Schneid- und Umformprozessen können verbesserte Härte, geringere Reibung und Beständigkeit gegen adhäsiven oder abrasiven Verschleiß die Werkzeugwechselhäufigkeit reduzieren und die Produktionsqualität stabilisieren. Dies fördert Investitionen in PVD-Anlagen bei Werkzeugherstellern und Beschichtungsdienstleistern, die eine reproduzierbare Produktionsleistung anstreben. Besonders stark ist der Effekt dort, wo Ausfallzeiten hohe Opportunitätskosten verursachen, wie beispielsweise in der Luft- und Raumfahrtindustrie und der Automobilproduktion mit hohen Stückzahlen. Anlagenlieferanten priorisieren daher gleichmäßige Beschichtung, automatisierte Handhabung und Rezepturgenauigkeit. Der verstärkte Einsatz schwer zerspanbarer Werkstoffe, darunter gehärtete Stähle, Titanlegierungen und moderne Leichtbauwerkstoffe, steigert den Wert spezialisierter Beschichtungsarchitekturen zusätzlich und unterstützt die Nachfrage nach immer ausgefeilteren PVD-Plattformen.
Lokalisierung der Halbleiter- und Elektronikfertigung
Der steigende Bedarf an Halbleiter- und Elektronikfertigung führt zu einer erhöhten Nachfrage nach Oberflächentechnologien mit kontrollierter Beschichtung, die in Produktionslinien für Anlagen, Bauteile, Vorrichtungen und Werkzeuge eingesetzt werden können. Die Dünnschichtabscheidung stellt hohe Anforderungen an Reinheit, Reproduzierbarkeit, Haftung und Maßgenauigkeit. Neue Fertigungs- und Verpackungskapazitäten in Asien, Nordamerika und Europa wirken sich daher nicht nur auf Halbleiterhersteller, sondern auch auf die Anlagenbauer aus. Der Markteinfluss betrifft somit auch Beschichtungsanlagen, die verschiedene Substrate und Materialien unter präziser Vakuumkontrolle verarbeiten können. Unternehmen mit Anwendungslaboren und Expertise in der Prozessentwicklung können die Qualifizierungszeit für neue Anwendungen verkürzen. Angesichts der zunehmenden geografischen Verteilung der Halbleiterfertigung gewinnt die lokale Beschichtungskapazität immer mehr an Bedeutung.
Regulatorische Präferenz für umweltschonendere Oberflächenbehandlung
Der steigende Bedarf an Halbleiter- und Elektronikfertigung führt zu einer erhöhten Nachfrage nach Oberflächentechnologien mit kontrollierter Beschichtung, die in Produktionslinien für Anlagen, Bauteile, Vorrichtungen und Werkzeuge eingesetzt werden können. Die Dünnschichtabscheidung stellt hohe Anforderungen an Reinheit, Reproduzierbarkeit, Haftung und Maßgenauigkeit. Neue Fertigungs- und Verpackungskapazitäten in Asien, Nordamerika und Europa wirken sich daher nicht nur auf Halbleiterhersteller, sondern auch auf die Anlagenbauer aus. Der Markteinfluss betrifft somit auch Beschichtungsanlagen, die verschiedene Substrate und Materialien unter präziser Vakuumkontrolle verarbeiten können. Unternehmen mit Anwendungslaboren und Expertise in der Prozessentwicklung können die Qualifizierungszeit für neue Anwendungen verkürzen. Mit der zunehmenden geografischen Verteilung der Halbleiterfertigung gewinnt die lokale Beschichtungskapazität immer mehr an Bedeutung.
Markt für PVD-Beschichtungen – Zukunftstrends
Erweiterung intelligenter und autonomer Beschichtungszellen
Die PVD-Beschichtungsbranche entwickelt sich hin zu zunehmend autonomen Produktionsumgebungen, in denen Beladung, Vakuummanagement, Beschichtung, Überwachung und Qualitätsprüfung digital koordiniert werden. Zukünftige Systeme werden voraussichtlich Sensordaten mit Rezepturmanagement, vorausschauender Wartung und automatisierter Parameteranpassung kombinieren. Diese Entwicklung kann die Abhängigkeit von Bedienern verringern und die Wiederholgenauigkeit an mehreren Produktionsstandorten verbessern. Digitale Aufzeichnungen werden auch für Branchen mit Rückverfolgbarkeitsanforderungen, insbesondere Luft- und Raumfahrt, Medizintechnik und Halbleiterfertigung, immer wichtiger. Anlagenhersteller, die Analytik in bestehende Vakuumarchitekturen integrieren, können Mehrwert schaffen, ohne dass die installierten Systeme komplett ausgetauscht werden müssen. Das Ergebnis dürfte ein schrittweiser Übergang von autarken Beschichtungsanlagen zu vernetzten Fertigungszellen sein, die Prozessbedingungen erfassen, Abweichungen erkennen und ein zentrales Produktionsmanagement unterstützen können.
Fortschrittliche Architekturen für Mehrschicht- und Hochleistungsimpulsabscheidung
Der steigende Bedarf an Halbleiter- und Elektronikfertigung führt zu einer erhöhten Nachfrage nach Oberflächentechnologien mit kontrollierter Beschichtung, die in Produktionslinien für Anlagen, Bauteile, Vorrichtungen und Werkzeuge eingesetzt werden können. Die Dünnschichtabscheidung stellt hohe Anforderungen an Reinheit, Reproduzierbarkeit, Haftung und Maßgenauigkeit. Neue Fertigungs- und Verpackungskapazitäten in Asien, Nordamerika und Europa wirken sich daher nicht nur auf Halbleiterhersteller, sondern auch auf die Anlagenbauer aus. Der Markteinfluss betrifft somit auch Beschichtungsanlagen, die verschiedene Substrate und Materialien unter präziser Vakuumkontrolle verarbeiten können. Unternehmen mit Anwendungslaboren und Expertise in der Prozessentwicklung können die Qualifizierungszeit für neue Anwendungen verkürzen. Angesichts der zunehmenden geografischen Verteilung der Halbleiterfertigung gewinnt die lokale Beschichtungskapazität immer mehr an Bedeutung.
Marktchancen für PVD-Beschichtungen
Lokale Beschichtungskapazitäten in aufstrebenden Produktionszentren
Die Prognosen für PVD-Beschichter deuten auf attraktives Investitionspotenzial in Produktionsregionen hin, in denen die Industrieproduktion schneller wächst als die lokalen Kapazitäten für Oberflächenbehandlung. Indien, Südostasien, ausgewählte Länder des Nahen Ostens und Teile Osteuropas bieten Chancen für Servicezentren in der Nähe von Clustern der Automobil-, Elektronik-, Werkzeug-, Luft- und Raumfahrt- sowie der Industriekomponentenbranche. Investoren können das Markteintrittsrisiko reduzieren, indem sie anwendungsspezifische Kapazitäten anstelle generischer Beschichtungsanlagen aufbauen. Partnerschaften mit Geräteherstellern, Werkzeugmachern und OEM-Zulieferern können einen ersten Kundenstamm schaffen und gleichzeitig die technische Qualifizierung unterstützen. Lokale technische Teams, kurze Bearbeitungszeiten und die Lokalisierung von Rezepturen können neue Standorte von entfernten Anbietern abheben. Die größten Chancen ergeben sich voraussichtlich dort, wo importierte Komponenten und lange Vorlaufzeiten für die Oberflächenbehandlung einen messbaren operativen Nachteil für Hersteller darstellen.
Integrierte Systeme für Anwendungen im Bereich der Energiewende
Der PVD-Beschichtungsmarkt erweitert sich laut Bericht auch auf Wasserstoff, Brennstoffzellen, Elektrolyseure, Leistungselektronik und verwandte Anwendungen der Energiewende. Diese Anwendungen erfordern leitfähige, korrosionsbeständige und langlebige Oberflächen und können die Nachfrage nach hochpräzisen Dünnschichten auf metallischen Bauteilen steigern. Anbieter können diese Chance durch gezielte Entwicklungsprogramme mit Bauteilherstellern nutzen, anstatt sich ausschließlich auf etablierte Werkzeuganwendungen zu verlassen. Die Qualifikationsanforderungen können zwar hoch sein, doch eine erfolgreiche Kommerzialisierung kann eine wiederkehrende Nachfrage generieren, da die Beschichtungsleistung die Bauteileffizienz und -lebensdauer direkt beeinflusst. Modulare Systeme sind besonders relevant, da neue Anwendungen zunächst kleinere Produktionsmengen erfordern, bevor sie den industriellen Maßstab erreichen. Investitionen in flexible Kammern, Spezialkathoden, Prozessüberwachung und Anwendungstechnik können Anbieter daher in die Lage versetzen, neue Beschichtungsanforderungen zu erfüllen, wenn Energietechnologien von der Pilotproduktion in die breitere Kommerzialisierung übergehen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -