
Marché des équipements de revêtement PVD : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes de revêtement PVD (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par substrat (métaux, plastiques, verre) ; Type de matériau (métaux, céramiques, autres) ; Utilisateur final (aérospatiale et défense, automobile, électronique et semi-conducteurs, production d’énergie, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00018403
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
9,12 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,08 %
taux de croissance
Marché adressable
106,02 milliards de dollars américains
(2026-2034)
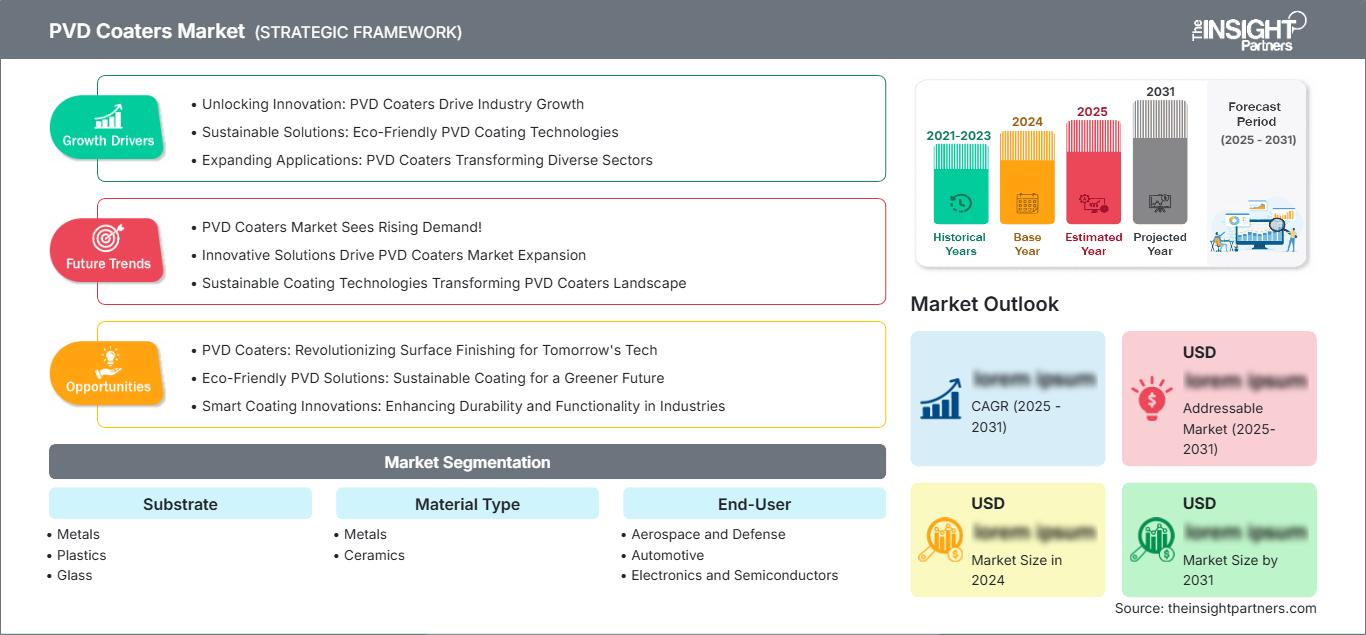
Le marché des systèmes de revêtement PVD était évalué à 9,12 milliards de dollars US en 2025 et devrait atteindre 14,24 milliards de dollars US d'ici 2034, enregistrant un TCAC de 5,08 % sur la période 2026-2034. Cette croissance reflète des investissements soutenus dans l'ingénierie de surface de précision, l'allongement de la durée de vie des outils, la fabrication de semi-conducteurs, les composants automobiles et les alternatives à faible impact environnemental aux procédés de placage conventionnels. Les capacités des équipements sont de plus en plus influencées par l'automatisation, la surveillance des procédés, le dépôt multicouche et les architectures de revêtement spécifiques à chaque application.
L'Amérique du Nord demeure un pôle technologique et d'application majeur, notamment grâce à l'industrie aérospatiale, la production de dispositifs médicaux, les investissements dans les semi-conducteurs et l'usinage de pointe, contribuant ainsi de manière significative à la taille du marché des systèmes de revêtement PVD. Ce marché régional devrait connaître une croissance annuelle composée (TCAC) estimée entre 4,6 % et 5,2 % entre 2026 et 2034. La demande est soutenue par des exigences de performance rigoureuses pour les composants exposés au frottement, à la chaleur, à la corrosion et aux contraintes mécaniques répétées.
Analyse et perspectives du marché des systèmes de revêtement PVD
- Amérique du Nord : L'Amérique du Nord représentait une part estimée entre 16 et 19 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 % entre 2026 et 2034, soutenue par les applications aérospatiales, les dispositifs médicaux, la fabrication de pointe et les semi-conducteurs.
- États-Unis : Les États-Unis représentaient environ 72 à 76 % de la part de marché nord-américaine en 2025, avec une croissance annuelle composée de 4,7 à 5,3 % entre 2026 et 2034, tirée par l'aérospatiale, la défense, l'outillage et l'électronique.
- Europe : L'Europe détenait une part estimée entre 20 et 23 % en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034. L'Allemagne, l'Italie, la France et le Royaume-Uni restent des centres importants pour l'ingénierie de précision, la fabrication automobile et les services de revêtement industriel.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 47 à 50 % du marché en 2025 et devrait enregistrer un TCAC de 5,4 à 6,1 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, Taïwan et l'Inde bénéficient de la production de semi-conducteurs, d'électronique, d'automobiles et de machines.
- Segment le plus important : Le substrat représentait une part de marché estimée entre 55 et 59 % en 2025, avec un TCAC de 4,7 à 5,1 % entre 2026 et 2034, reflétant les vastes exigences en matière de revêtement des composants métalliques.
- Segment à forte croissance : Le segment « Type de matériau » devrait connaître une croissance annuelle composée de 5,3 à 5,8 % entre 2026 et 2034, avec une part estimée à 41-45 % en 2025, à mesure que les architectures à base de céramique gagnent en importance industrielle.
- Principales entreprises analysées en détail : Crystallume PVD ; HEF ; IHI Ionbond AG ; Impact Coatings AB ; Inoxcolorz Private Limited ; MITSUBISHI MATERIALS Corporation ; OC Oerlikon Management AG ; Sputtek Coatings ; TEKNIKER ; voestalpine eifeler group ; CemeCon AG ; PLATIT AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des technologies de production a conduit des dépôts monocouches relativement standardisés aux procédés multicouches, nanométriques et de pulvérisation cathodique magnétronique à impulsions de haute puissance. Les fabricants d'équipements intègrent de plus en plus l'automatisation, la polarisation programmable, la polyvalence des cathodes et le contrôle des procédés afin d'améliorer l'uniformité des revêtements et de répondre aux exigences élevées en matière de dureté, d'adhérence, de friction et de stabilité thermique.
Au cours de la période prévisionnelle, les investissements devraient s'étendre au-delà des centres de revêtement établis pour toucher l'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains pôles de production d'Amérique latine, comme le souligne le rapport sur le marché des systèmes de revêtement PVD. La pression réglementaire sur la chimie du placage humide, les objectifs d'efficacité des ressources et la localisation des capacités de production stratégiques devraient favoriser l'adoption de ces technologies. Les fournisseurs proposant des systèmes modulaires, des laboratoires d'application, des solutions de diagnostic à distance et des configurations de lots flexibles sont bien placés pour répondre à une demande de plus en plus spécialisée.
Rapport sur le marché des systèmes de revêtement PVD : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,12 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de revêtement PVD
Les perspectives de croissance des entreprises de revêtement PVD sont étroitement liées à l'expansion de la fabrication à haute valeur ajoutée, où les performances de surface influent directement sur la productivité, la maintenance et la durée de vie des composants. Cet écosystème comprend les fabricants de systèmes de vide, les fournisseurs de matériaux cibles, les producteurs d'équipements de revêtement, les prestataires de services, les fabricants d'outillage, les équipementiers et les fabricants de composants. La demande est la plus forte lorsque les films minces permettent de réduire l'usure, le frottement, l'oxydation ou le transfert de matière sans modifier sensiblement les dimensions des composants.
La chaîne d'approvisionnement demeure techniquement spécialisée car les chambres de dépôt, les cathodes, les sources de plasma, les pompes à vide, les dispositifs de fixation des substrats et les systèmes de contrôle des procédés doivent fonctionner comme une plateforme intégrée, une caractéristique mise en évidence dans le rapport sur le marché des systèmes de revêtement PVD. La disponibilité des équipements est donc tributaire des cycles d'investissement dans les secteurs de l'automobile, de l'aérospatiale, de l'électronique et de l'usinage de précision. Les centres de revêtement régionaux concurrents misent désormais davantage sur la rapidité des délais de livraison, l'ingénierie d'application et les procédés personnalisés que sur le coût des équipements.
L'ingénierie des procédés, plutôt que le simple volume de la chambre, devient ainsi la clé de l'avantage concurrentiel. IHI Ionbond AG, OC Oerlikon Management AG, HEF et le groupe voestalpine eifeler intègrent les équipements de revêtement aux connaissances et services d'application. Impact Coatings AB est spécialisée dans les équipements PVD modulaires, tandis que CemeCon AG et PLATIT AG sont spécialisées dans les applications d'outillage. Les concurrents vont donc des réseaux de services de revêtement aux fabricants d'équipements, en passant par les entreprises orientées application.
D'après le rapport sur le marché des systèmes de revêtement PVD, les priorités d'investissement évoluent vers les systèmes à haut débit, l'automatisation et les plateformes de revêtement capables de traiter de multiples substrats et matériaux. Les entreprises renforcent également leurs positions dans les secteurs de l'électronique, des applications liées à l'hydrogène, des composants automobiles et des revêtements décoratifs. MITSUBISHI MATERIALS Corporation bénéficie d'une solide expertise en matière d'outillage, tandis que Crystallume PVD et Sputtek Coatings répondent à des besoins de revêtement spécifiques. Le positionnement stratégique repose de plus en plus sur la qualification technologique, le support technique local, la reproductibilité et la capacité à adapter les procédés validés à l'ensemble des sites de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de revêtement PVD : Perspectives stratégiques
Perspectives régionales
marché des revêtements PVD en Amérique du Nord
L'Amérique du Nord détenait environ 16 à 19 % des parts de marché des systèmes de revêtement PVD en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,6 à 5,2 % jusqu'en 2034. Les États-Unis dominent la demande régionale, grâce aux secteurs de l'aérospatiale, de la défense, des équipements médicaux, de la fabrication de semi-conducteurs et de l'usinage de précision. Le Canada contribue à ce marché par le biais de l'énergie, des équipements industriels et de la fabrication spécialisée, tandis que le Mexique bénéficie de la production automobile et électronique. Le modèle d'achat régional privilégie de plus en plus les systèmes de revêtement intégrant l'automatisation, le contrôle qualité et des procédés de production reproductibles.
Les applications aérospatiales et de défense exigent des revêtements capables de maintenir leur stabilité dimensionnelle et leur résistance à l'usure dans des conditions thermiques et mécaniques extrêmes. Les fabricants de semi-conducteurs et de dispositifs médicaux ajoutent des exigences en matière de contrôle de la contamination, de constance des procédés et de matériaux spécifiques. Les fournisseurs régionaux bénéficient également de la relocalisation et des investissements dans la production locale, car une capacité de revêtement locale permet de raccourcir les cycles de production et de réduire la dépendance aux opérations de finition à l'étranger. Ces facteurs structurels soutiennent un investissement constant malgré une infrastructure industrielle relativement mature.
Marché américain des revêtements PVD
Les États-Unis représentaient environ 72 à 76 % du marché nord-américain des systèmes de revêtement PVD en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,3 % jusqu'en 2034. Les principaux secteurs d'application sont l'aérospatiale, la défense, les dispositifs médicaux, les équipements pour semi-conducteurs et l'usinage de pointe. La demande est principalement axée sur les pièces à coût élevé, pour lesquelles la technologie de surface permettrait d'améliorer la fiabilité, les performances des outils et les cycles de maintenance sans modification significative des dimensions.
La présence de nos installations est assurée par des sites de revêtement internationaux et des fournisseurs locaux spécialisés. Les applications se multiplient et incluent désormais les outils de coupe, les composants de turbines, le matériel chirurgical, les équipements pour semi-conducteurs et la quincaillerie décorative. Les investissements dans la production sont également orientés vers des systèmes de revêtement automatisés capables de gérer les processus de chargement, de dépôt, d'inspection et de traçabilité. La combinaison des exigences élevées des équipementiers et du développement de la production nationale maintiendra les États-Unis comme un marché régional stratégique.
Marché européen des revêtements PVD
L'Europe représentait environ 20 à 23 % du marché des systèmes de revêtement PVD en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,3 à 4,9 % jusqu'en 2034, l'Allemagne restant le pays leader. Le Royaume-Uni est tiré par les secteurs de l'aérospatiale et de la défense, des technologies médicales et de l'ingénierie de pointe. En Allemagne, la demande provient principalement des secteurs de l'automobile, des machines, de l'outillage et des équipements industriels, tandis qu'en France, elle est liée aux applications aérospatiales et d'ingénierie. L'Italie et l'Espagne sont représentées par les secteurs de l'automobile, des machines, de l'outillage et de la production industrielle.
La demande européenne est également influencée par les exigences environnementales relatives au traitement de surface et par la volonté des entreprises de s'affranchir des technologies de placage traditionnelles. – En Allemagne, l'usinage de précision impose des exigences très strictes en matière de revêtements d'outils résistants à l'usure, tandis qu'en France et au Royaume-Uni, ce sont les applications aérospatiales qui sont en plein essor. – L'Italie et l'Espagne génèrent une demande croissante de composants industriels et d'applications automobiles. La région demeure un acteur majeur du développement d'applications et de la qualification des revêtements.
Marché des revêtements PVD de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 47 à 50 % du marché des systèmes de revêtement PVD en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 6,1 % jusqu'en 2034, ce qui en fait le principal marché régional. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de Taïwan, de l'Inde et de l'Australie. Les investissements dans les semi-conducteurs, la production électronique, la fabrication automobile et les capacités de production de machines-outils offrent un large éventail d'applications pour l'ingénierie de surface avancée.
Les politiques industrielles et les programmes de localisation encouragent la production nationale de produits électroniques, de composants, de machines et de technologies stratégiques. La Chine tire profit de son vaste écosystème manufacturier, tandis que le Japon et la Corée du Sud privilégient les applications de précision et les semi-conducteurs. L'Inde connaît un développement rapide grâce à ses investissements dans l'automobile, l'outillage, l'électronique et l'industrie. L'Australie, bien que plus petite, contribue néanmoins au développement économique grâce à ses activités minières et à ses besoins en équipements industriels spécialisés.
Marché des revêtements PVD au Moyen-Orient et en Afrique
Le marché des systèmes de revêtement PVD au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée d'environ 5,1 % à 5,8 % jusqu'en 2034. L'Afrique du Sud et les Émirats arabes unis sont à la pointe de l'adoption régionale grâce à la diversification industrielle, aux infrastructures énergétiques, aux machines et aux initiatives de fabrication de pointe. L'Afrique du Sud demeure le principal marché en Afrique, tandis que le reste de la région Moyen-Orient et Afrique offre des perspectives plus ciblées dans les secteurs minier, pétrolier et gazier, de la production d'énergie et des équipements industriels.
Ces industries dépendent des technologies de revêtement en raison de la nécessité d'une résistance à l'érosion, à la corrosion, au frottement et à la chaleur. Le développement des infrastructures et la diversification de la production devraient progressivement accroître la demande en matière de revêtements. Leur adoption reste relativement faible par rapport à d'autres régions, bien que les investissements dans la production et la maintenance industrielles constituent un socle solide pour ces technologies.
Analyse de segmentation
Substrat
Le marché des substrats devrait croître à un TCAC de 4,7 % à 5,1 % entre 2026 et 2034. Les substrats métalliques demeurent essentiels car les procédés PVD permettent d'améliorer la résistance à l'usure, la dureté, le comportement au frottement et la résistance à la corrosion sans modifier sensiblement la géométrie des composants. Les applications sur plastique et verre élargissent le champ d'application aux domaines de l'électronique, des produits décoratifs, des composants optiques et des pièces industrielles spécialisées. Le champ d'application des revêtements PVD varie donc considérablement en fonction de la préparation du substrat, de sa sensibilité thermique, des exigences d'adhérence et de l'environnement d'utilisation prévu.
- Métaux : Les substrats métalliques représentent la principale base de la demande, car les outils de coupe, les composants automobiles, les pièces aérospatiales, les moules, les matrices et les composants industriels nécessitent fréquemment des performances améliorées en matière de résistance à l’usure et au frottement.
- Plastiques : Les substrats plastiques prennent en charge des applications spécialisées dans la décoration, l’optique, l’électronique et les composants légers, où le contrôle des températures de dépôt et l’ingénierie de l’adhérence sont essentiels.
- Verre : Les applications du verre mettent l’accent sur l’aspect décoratif, la fonctionnalité optique, la durabilité et les propriétés de surface contrôlées, notamment dans l’électronique, les produits architecturaux et les applications grand public haut de gamme.
Type de matériau
Selon les prévisions du marché des systèmes de revêtement PVD, le type de matériau devrait enregistrer un TCAC de 5,3 % à 5,8 % entre 2026 et 2034. Le choix du matériau dépend de plus en plus de la combinaison recherchée de dureté, de ténacité, de stabilité thermique, de conductivité, de coefficient de frottement et de résistance chimique. Les cibles métalliques et céramiques peuvent être conçues en structures multicouches ou à gradient, permettant aux fabricants d'adapter les performances à des environnements d'exploitation spécifiques. L'accent mis sur les formulations spécifiques à chaque application devrait soutenir les investissements dans les plateformes de dépôt flexibles.
- Métaux : Les matériaux de revêtement métalliques restent importants pour les applications conductrices, décoratives, résistantes à l’usure et de contrôle de la corrosion, la demande étant liée aux composants nécessitant une chimie de surface contrôlée.
- Céramiques : Les matériaux céramiques sont d’une importance stratégique pour les revêtements à haute dureté, résistants à la chaleur et aux produits chimiques, utilisés dans les environnements exigeants d’usinage, d’électronique et industriels.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 5,0 à 5,5 % entre 2026 et 2034, reflétant les principales tendances du marché des revêtements PVD. Les secteurs automobile et aérospatial demeurent d'importants consommateurs, car la qualité des surfaces influe sur la durabilité des composants et l'efficacité de la production. L'électronique et les semi-conducteurs représentent un important moteur de croissance, la fabrication exigeant des surfaces de plus en plus contrôlées et des procédés sensibles à la contamination. Les applications de production d'énergie génèrent une demande accrue de revêtements exposés à des températures élevées, à l'érosion, au frottement et à la corrosion.
- Aérospatiale et défense : La demande se concentre sur les composants haute performance, l'outillage, les systèmes d'actionnement et les pièces nécessitant une usure, un frottement et un comportement thermique contrôlés dans des conditions de fonctionnement exigeantes.
- Automobile : Les applications automobiles comprennent les composants de transmission, l'outillage, les pièces décoratives et les composants de précision où une meilleure résistance à l'usure et une durabilité de surface accrue permettent une durée de vie plus longue.
- Électronique et semi-conducteurs : les applications électroniques mettent l’accent sur la propreté des procédés, le contrôle dimensionnel, la fonctionnalité électrique et les couches minces spécialisées pour des environnements de fabrication de plus en plus sophistiqués.
- Production d'énergie : Les applications de production d'énergie nécessitent une protection de surface pour les composants exposés à la chaleur, à l'érosion, à la corrosion, au frottement et aux charges mécaniques répétées.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Aérospatiale et défense |
Moyen |
Protection contre le port |
Mise à l'échelle |
|
Automobile |
Haut |
Durée de vie de l'outil |
Mature |
|
Électronique et semi-conducteurs |
Haut |
couches minces |
Mise à l'échelle |
|
Production d'énergie |
Moyen |
Protection thermique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements PVD
Extension des exigences en matière d'usinage de précision et de durée de vie des outils
Les fabricants évaluent de plus en plus les traitements de surface en fonction des gains de productivité mesurables plutôt que du seul coût du revêtement, une tendance qui influence le marché des systèmes de revêtement PVD. Lors des opérations de découpe et de formage, une dureté accrue, un frottement réduit et une meilleure résistance à l'usure par adhérence ou abrasion permettent de diminuer la fréquence de remplacement des outils et de stabiliser la qualité de la production. Ceci encourage les fabricants d'outils et les prestataires de services de revêtement à investir dans les équipements PVD, en quête de performances de production reproductibles. L'impact est particulièrement marqué lorsque les temps d'arrêt engendrent des coûts d'opportunité élevés, comme dans l'usinage aérospatial et la production automobile en grande série. Les fournisseurs d'équipements privilégient donc un dépôt uniforme, une manutention automatisée et la reproductibilité des procédés. Le recours accru à des matériaux difficiles à usiner, tels que les aciers trempés, les alliages de titane et les matériaux légers de pointe, renforce la valeur des architectures de revêtement spécialisées et soutient la demande pour des plateformes PVD toujours plus sophistiquées.
Localisation de la fabrication de semi-conducteurs et de produits électroniques
Le besoin croissant en fabrication de semi-conducteurs et de composants électroniques entraînera une demande accrue en technologies de traitement de surface contrôlée, applicables aux équipements, composants, dispositifs de fixation et outillages des lignes de production. Le dépôt de couches minces impose des exigences élevées en matière de propreté, de reproductibilité, d'adhérence et de précision dimensionnelle. Ainsi, les nouvelles capacités de fabrication et de conditionnement en Asie, en Amérique du Nord et en Europe impacteront non seulement les producteurs de semi-conducteurs, mais aussi les fabricants d'équipements utilisés dans ces processus. De ce fait, l'influence sur le marché concerne également les machines de revêtement capables de traiter divers substrats et matériaux sous vide poussé. Les entreprises disposant de laboratoires d'application et d'une expertise en développement de procédés peuvent réduire le temps de qualification nécessaire à la mise en œuvre de nouvelles applications. Avec la dispersion géographique croissante de la fabrication de semi-conducteurs, les capacités locales de revêtement revêtent une importance grandissante.
Préférence réglementaire pour les traitements de surface à faible impact
Le besoin croissant en fabrication de semi-conducteurs et de composants électroniques entraînera une demande accrue en technologies de traitement de surface contrôlée, applicables aux équipements, composants, dispositifs de fixation et outillages des lignes de production. Le dépôt de couches minces impose des exigences élevées en matière de propreté, de reproductibilité, d'adhérence et de précision dimensionnelle. Ainsi, les nouvelles capacités de fabrication et de conditionnement en Asie, en Amérique du Nord et en Europe impacteront non seulement les producteurs de semi-conducteurs, mais aussi les fabricants d'équipements utilisés dans ces processus. De ce fait, l'influence sur le marché concerne également les machines de revêtement capables de traiter divers substrats et matériaux sous vide poussé. Les entreprises disposant de laboratoires d'application et d'une expertise en développement de procédés peuvent réduire le temps de qualification nécessaire à la mise en œuvre de nouvelles applications. Avec la dispersion géographique croissante de la fabrication de semi-conducteurs, les capacités locales de revêtement deviennent de plus en plus cruciales.
Tendances futures du marché des revêtements PVD
Développement de cellules de revêtement intelligentes et autonomes
Le paysage des technologies de revêtement PVD évolue vers des environnements de production de plus en plus autonomes, où le chargement, la gestion du vide, le dépôt, la surveillance et le contrôle qualité sont coordonnés numériquement. Les systèmes futurs combineront probablement les données des capteurs avec la gestion des recettes, la maintenance prédictive et l'ajustement automatisé des paramètres. Cette évolution permettra de réduire la dépendance à l'opérateur et d'améliorer la reproductibilité sur plusieurs sites de production. L'enregistrement numérique deviendra également crucial pour les industries exigeant une traçabilité, notamment l'aérospatiale, le médical et la fabrication de semi-conducteurs. Les fournisseurs d'équipements qui intègrent l'analyse de données aux architectures de vide existantes peuvent créer de la valeur sans nécessiter le remplacement complet des systèmes installés. Il devrait en résulter une transition progressive des équipements de revêtement autonomes vers des cellules de production connectées, capables de rendre compte des conditions de processus, d'identifier les écarts et de prendre en charge la gestion centralisée de la production.
Architectures de dépôt multicouches avancées et à impulsions de haute puissance
Le besoin croissant en fabrication de semi-conducteurs et de composants électroniques entraînera une demande accrue en technologies de traitement de surface contrôlée, applicables aux équipements, composants, dispositifs de fixation et outillages des lignes de production. Le dépôt de couches minces impose des exigences élevées en matière de propreté, de reproductibilité, d'adhérence et de précision dimensionnelle. Ainsi, les nouvelles capacités de fabrication et de conditionnement en Asie, en Amérique du Nord et en Europe impacteront non seulement les producteurs de semi-conducteurs, mais aussi les fabricants d'équipements utilisés dans ces processus. De ce fait, l'influence sur le marché concerne également les machines de revêtement capables de traiter divers substrats et matériaux sous vide poussé. Les entreprises disposant de laboratoires d'application et d'une expertise en développement de procédés peuvent réduire le temps de qualification nécessaire à la mise en œuvre de nouvelles applications. Avec la dispersion géographique croissante de la fabrication de semi-conducteurs, les capacités locales de revêtement revêtent une importance grandissante.
Opportunités du marché des revêtements PVD
Capacités de revêtement localisées dans les pôles de fabrication émergents
Les prévisions concernant les revêtements PVD indiquent un potentiel d'investissement attractif dans les régions manufacturières où la production industrielle se développe plus rapidement que les capacités locales de traitement de surface. L'Inde, l'Asie du Sud-Est, certains pays du Moyen-Orient et certaines régions d'Europe de l'Est offrent des opportunités pour des centres de services situés à proximité des pôles d'activité des secteurs de l'automobile, de l'électronique, de l'outillage, de l'aérospatiale et des composants industriels. Les investisseurs peuvent réduire le risque d'entrée sur le marché en privilégiant des capacités spécifiques à une application plutôt que des opérations de revêtement génériques. Des partenariats avec des fabricants d'équipements, des outilleurs et des équipementiers peuvent constituer une clientèle initiale tout en facilitant la qualification technique. Des équipes techniques locales, des délais d'exécution rapides et une adaptation des procédés de fabrication au marché local peuvent différencier les nouvelles installations des fournisseurs éloignés. Les opportunités les plus intéressantes devraient émerger là où l'importation de composants et les longs délais de finition constituent un désavantage opérationnel significatif pour les fabricants.
Systèmes intégrés pour les applications de transition énergétique
Le marché des revêtements PVD s'étend désormais aux domaines de l'hydrogène, des piles à combustible, des électrolyseurs, de l'électronique de puissance et des applications liées à la transition énergétique. Ces applications exigent des surfaces conductrices, résistantes à la corrosion et durables, et peuvent générer une demande pour des films minces hautement contrôlés sur des composants métalliques. Les fournisseurs peuvent saisir cette opportunité en menant des programmes de développement dédiés avec les fabricants de composants, plutôt que de s'appuyer exclusivement sur des outillages existants. Les exigences de qualification peuvent être strictes, mais une commercialisation réussie peut créer une demande récurrente, car les performances du revêtement influencent directement l'efficacité et la durée de vie des composants. Les systèmes modulaires sont particulièrement pertinents, car les applications émergentes peuvent initialement nécessiter de plus petits volumes de production avant d'atteindre l'échelle industrielle. Investir dans des chambres flexibles, des cathodes spécialisées, la surveillance des procédés et l'ingénierie d'application permet ainsi aux fournisseurs de répondre aux nouveaux besoins en revêtements à mesure que les technologies énergétiques passent de la production pilote à une commercialisation plus large.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -