
PVDクオアトエル市場:規模・成長・予測 2034
PVDコーティング装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:基板別(金属、プラスチック、ガラス)、材料タイプ別(金属、セラミックス、その他)、エンドユーザー別(航空宇宙・防衛、自動車、電子機器・半導体、発電、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018403
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
91億2000 万米ドル
基準年値
2034年の予測
142億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.08 %
成長率
対象市場
1,060億2,000 万米ドル
(2026年~2034年)
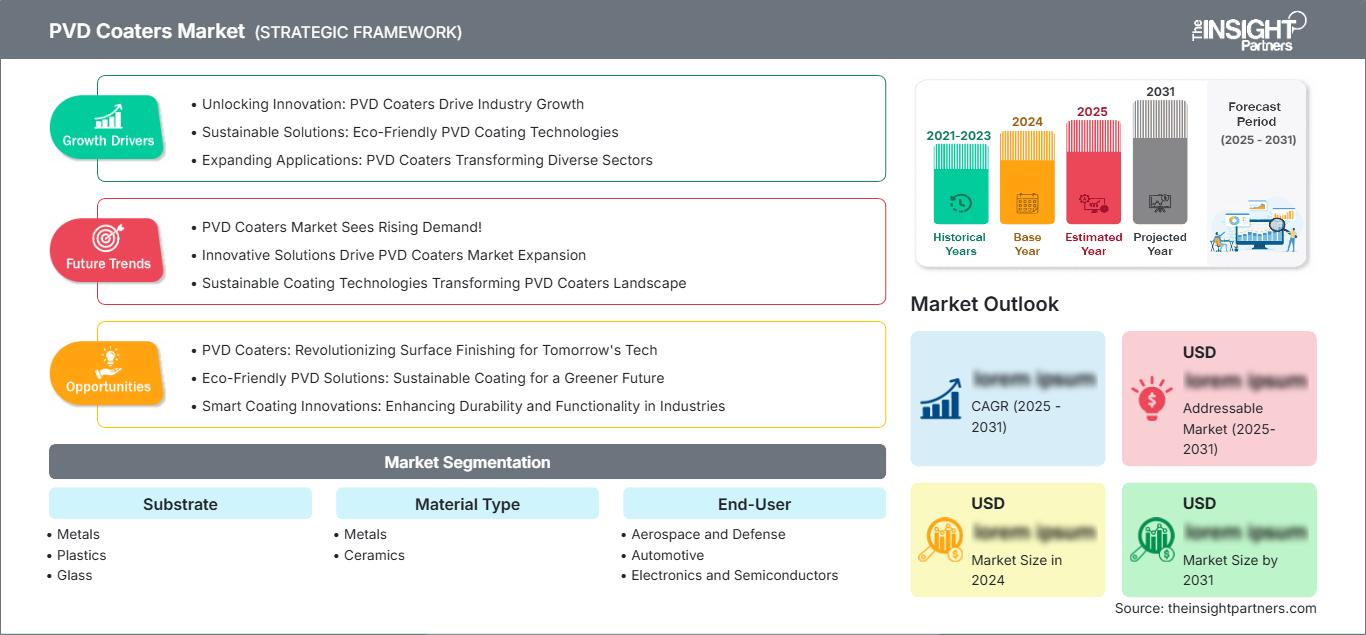
PVDコーティング装置市場は、2025年には91億2,000万米ドルと評価され、2034年には142億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.08%を記録する見込みです。この成長は、精密表面処理、工具寿命の延長、半導体製造、自動車部品、および従来のめっきに代わる環境負荷の低い代替技術への継続的な投資を反映しています。装置の機能は、自動化、プロセス監視、多層成膜、および用途に応じたコーティング構造によってますます強化されています。
北米は、航空宇宙製造、医療機器製造、半導体投資、高度な機械加工に支えられた重要な技術・応用拠点であり続け、PVDコーター市場規模に大きく貢献しています。この地域市場は、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で拡大すると予測されています。摩擦、熱、腐食、および繰り返しの機械的負荷にさらされる部品に対する厳しい性能要件が、需要を押し上げています。
PVDコーティング市場の評価と洞察
- 北米:北米は2025年には推定16~19%のシェアを占め、航空宇宙、医療機器、先端製造、半導体アプリケーションに支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。
- 米国:米国は2025年には北米市場の約72~76%を占め、2026年から2034年にかけては航空宇宙、防衛、工具、電子機器分野を中心に年平均成長率(CAGR)4.7~5.3%で成長すると予測されている。
- 欧州:欧州は2025年には推定20~23%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で拡大すると予測されている。ドイツ、イタリア、フランス、英国は、精密工学、自動車製造、工業用コーティングサービスにおいて引き続き重要な拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の約47~50%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.1%を記録すると予測されている。中国、日本、韓国、台湾、インドは、半導体、電子機器、自動車、機械の生産から恩恵を受けている。
- 最大のセグメント:基材は、2025年には推定55~59%の市場シェアを占め、2026年から2034年にかけて4.7~5.1%のCAGRで成長すると予測されており、これは金属部品のコーティングに対する幅広いニーズを反映している。
- 高成長分野:材料タイプは、セラミックをベースとした建築が産業的に重要性を増すにつれて、2026年から2034年の間に年平均成長率5.3~5.8%で拡大し、2025年には推定41~45%のシェアを獲得すると予測されています。
- 詳細に分析された主要企業: Crystallume PVD、HEF、IHI Ionbond AG、Impact Coatings AB、Inoxcolorz Private Limited、MITSUBISHI MATERIALS Corporation、OC Oerlikon Management AG、Sputtek Coatings、TEKNIKER、voestalpine eifeler group、CemeCon AG、PLATIT AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製造技術の開発は、比較的標準化された単層成膜から、多層、ナノメートル、高出力パルスマグネトロンスパッタリング設計へと移行してきた。装置メーカーは、硬度、密着性、摩擦、熱安定性といった厳しい要求を満たすために、コーティングの均一性を向上させるべく、自動化、プログラム可能なバイアス制御、カソードの汎用性、プロセス制御の導入をますます進めている。
PVDコーター市場レポートで強調されているように、予測期間中、投資は既存のコーティングセンターだけでなく、インド、東南アジア、中東、および一部のラテンアメリカの製造拠点へと拡大すると予想されます。湿式めっき化学に対する規制圧力、資源効率目標、および戦略的な製造能力の現地化が、導入を後押しするでしょう。モジュール式システム、アプリケーションラボ、遠隔診断、および柔軟なバッチ構成を備えたサプライヤーは、ますます高度化する需要を取り込むのに適した立場にあります。
PVDコーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 91億2000万米ドル |
| 2034年までの市場規模 | 142億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.08% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
PVDコーティング装置市場分析
PVDコーティング業界の成長見通しは、表面性能が生産性、メンテナンス性、部品寿命に直接影響を与える高付加価値製造業の拡大と密接に関連しています。このエコシステムには、真空システムメーカー、ターゲット材料サプライヤー、コーティング装置メーカー、サービスプロバイダー、ツーリング会社、OEM、部品メーカーが含まれます。薄膜が部品寸法を大幅に変更することなく、摩耗、摩擦、酸化、または材料転移を低減できる場合に、需要が最も高まります。
PVDコーティング装置市場レポートで強調されているように、成膜チャンバー、カソード、プラズマ源、真空ポンプ、基板固定具、プロセス制御システムは統合プラットフォームとして動作する必要があるため、供給構造は依然として技術的に専門化されています。そのため、装置の入手可能性は、自動車、航空宇宙、電子機器、精密機械加工業界における設備投資サイクルに影響を受けます。競合する地域コーティングセンターは、現在、装置コストではなく、より迅速な納期、アプリケーションエンジニアリング、カスタムプロセスレシピで競い合っています。
単純なチャンバー容量ではなく、プロセスエンジニアリングこそが競争優位性の鍵となりつつある。IHI Ionbond AG、OC Oerlikon Management AG、HEF、およびvoestalpine eifeler groupは、コーティング装置とアプリケーションに関する知識およびサービスを統合している。Impact Coatings ABはモジュール式PVD装置を専門とし、CemeCon AGとPLATIT AGはツーリングアプリケーションを専門としている。このように、競合他社はコーティングサービスネットワークから装置メーカー、アプリケーション指向企業まで多岐にわたる。
PVDコーター市場レポートによると、投資の優先順位は、高スループットシステム、自動化、および複数の基板や材料に対応できるコーティングプラットフォームへとシフトしている。企業はまた、エレクトロニクス、水素関連アプリケーション、自動車部品、装飾コーティングの分野での地位を強化している。三菱マテリアル株式会社は強力なツール事業を展開しており、Crystallume PVDとSputtek Coatingsは特殊なコーティングニーズに対応している。戦略的なポジショニングは、技術認定、現地での技術サポート、再現性、および検証済みのレシピを生産拠点全体に展開できる能力にますます依存するようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
PVDコーティング装置市場:戦略的洞察
地域別分析
北米のPVDコーター市場
北米は2025年時点でPVDコーター市場の16~19%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。米国は航空宇宙、防衛、医療機器、半導体製造、精密機械加工などの産業に支えられ、地域需要を牽引している。カナダはエネルギー、産業機器、特殊製造業で貢献しており、メキシコは自動車および電子機器製造業で恩恵を受けている。地域的な購買モデルでは、自動化、品質監視、再現性のある製造レシピを統合したコーティングシステムがますます重視されるようになっている。
航空宇宙および防衛用途では、過酷な熱的および機械的条件下でも寸法安定性と耐摩耗性を維持できるコーティングが求められます。半導体および医療機器メーカーは、汚染管理、プロセスの一貫性、特殊材料に対する要求も加えます。地域サプライヤーは、国内回帰と国内製造投資からも恩恵を受けています。なぜなら、コーティング能力を地域に集約することで、生産サイクルを短縮し、海外の仕上げ工程への依存度を低減できるからです。こうした構造的要因は、比較的成熟した産業インフラにもかかわらず、安定した投資を支えています。
米国PVDコーティング市場
米国は、2025年の北米PVDコーター市場の約72~76%を占め、2034年まで年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。主な用途分野は、航空宇宙、防衛、医療機器、半導体製造装置、および高度機械加工です。需要は高コスト部品に集中しており、表面技術によって寸法を大きく変更することなく、信頼性、工具性能、およびメンテナンスサイクルを向上させることができます。
グローバルなコーティング施設と専任の現地サプライヤーにより、施設の安定供給が確保されています。用途は、切削工具、タービン部品、外科用機器、半導体製造装置、装飾用ハードウェアなど、ますます多岐にわたります。製造投資は、装填、塗布、検査、トレーサビリティの各工程に対応できる自動コーティングシステムにも向けられています。OEMの厳しいニーズと国内製造業の発展が相まって、米国は戦略的な地域市場としての地位を維持するでしょう。
欧州PVDコーティング市場
欧州は2025年にはPVDコーター市場の推定20~23%を占め、2034年まで年平均成長率4.3~4.9%で拡大すると予測されており、ドイツが引き続き主導国となる。英国は航空宇宙・防衛、医療技術、先端工学が牽引役となっている。ドイツには自動車、機械、工具、産業機器の需要があり、フランスには航空宇宙および工学用途がある。イタリアとスペインには自動車、機械、工具、工業製造業がある。
欧州の需要は、表面処理に関する環境規制や、従来のめっき技術からの脱却を目指す企業の動向にも影響を受けています。ドイツの精密機械加工分野では、耐摩耗性工具コーティングに対する非常に厳しい要求が課せられており、フランスと英国では航空宇宙分野が中心となっています。イタリアとスペインでは、工業部品や自動車用途の需要が高まっています。この地域は、用途開発とコーティング認証において引き続き重要な役割を担っています。
アジア太平洋地域のPVDコーティング市場
アジア太平洋地域は、2025年時点でPVDコーティング装置市場の約47~50%のシェアを占め、2034年まで年平均成長率(CAGR)5.4~6.1%で拡大すると予測されており、地域別市場を牽引する存在となる見込みです。地域別需要では中国が首位で、次いで日本、韓国、台湾、インド、オーストラリアが続きます。半導体投資、電子機器製造、自動車製造、工作機械生産能力といった分野が、高度な表面処理技術の幅広い応用基盤を提供しています。
産業政策と国産化プログラムは、電子機器、部品、機械、戦略技術の国内製造を促進している。中国は広範な製造エコシステムから恩恵を受けており、日本と韓国は精密機器と半導体用途に重点を置いている。インドは自動車、工具、電子機器、産業投資を通じて急速に発展している。オーストラリアは規模は小さいものの、鉱業と特殊産業機器の需要を通じて貢献している。
中東・アフリカのPVDコーター市場
中東・アフリカ地域のPVDコーティング装置市場は、2034年まで年平均成長率(CAGR)約5.1~5.8%で拡大すると予測されています。南アフリカとアラブ首長国連邦は、産業の多様化、エネルギーインフラ、機械設備、先進製造業の取り組みを通じて、地域におけるPVDコーティング技術の普及を牽引しています。南アフリカは引き続きアフリカ最大の市場であり、中東・アフリカ地域のその他の国々では、鉱業、石油・ガス、発電、産業機器などの分野で有望な市場が見込まれています。
これらの産業は、浸食、腐食、摩擦、熱に対する耐性が求められるため、コーティング技術に依存している。インフラ整備と製造業の多様化は、コーティング技術への需要を徐々に、しかし確実に押し上げるだろう。他の地域と比較すると普及率は低いものの、工業生産とメンテナンスへの投資は、コーティング技術の発展に十分な基盤を提供するはずだ。
セグメンテーション分析
基板
基板市場は2026年から2034年にかけて年平均成長率(CAGR)4.7~5.1%で拡大すると予測されています。金属基板は、PVDプロセスによって部品形状を大きく変えることなく耐摩耗性、硬度、摩擦特性、耐腐食性を向上させることができるため、依然として中心的な役割を担っています。プラスチックやガラスへの応用は、電子機器、装飾品、光学部品、特殊工業部品などを通じて、対象範囲を広げています。したがって、 PVDコーティングの範囲は、基板の準備、熱感受性、密着性要件、想定される使用環境によって大きく異なります。
- 金属:切削工具、自動車部品、航空宇宙部品、金型、ダイス、および工業部品では、耐摩耗性および摩擦性能の向上が頻繁に求められるため、金属基材が主な需要基盤となっています。
- プラスチック:プラスチック基板は、制御された成膜温度と密着性エンジニアリングが重要な、特殊な装飾、光学、電子機器、軽量部品用途を支えています。
- ガラス:ガラスの用途は、特に電子機器、建築製品、高級消費者向け製品において、装飾的な外観、光学的機能、耐久性、および制御された表面特性を重視します。
材質の種類
PVDコーター市場予測によると、材料タイプ別市場は2026年から2034年の間に年平均成長率(CAGR)5.3~5.8%を記録すると予測されています。材料の選択は、硬度、靭性、熱安定性、導電性、摩擦、耐薬品性といった特性の組み合わせを重視する傾向が強まっています。金属やセラミックのターゲットは、多層構造や傾斜構造に加工することができ、メーカーは特定の動作環境に合わせて性能を調整できます。用途に応じた配合への注力が高まることで、柔軟な成膜プラットフォームへの投資が促進されると考えられます。
- 金属:金属コーティング材料は、導電性、装飾性、耐摩耗性、腐食防止などの用途において依然として重要であり、その需要は表面化学の制御を必要とする部品に関連している。
- セラミックス:セラミック材料は、高度な機械加工、電子機器、および産業環境で使用される、高硬度、耐熱性、耐薬品性に優れたコーティング材として戦略的に重要です。
エンドユーザー
エンドユーザー需要は、PVDコーター市場の主要なトレンドを反映し、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で成長すると予測されています。自動車および航空宇宙分野は、表面性能が部品の耐久性や生産効率に影響を与えるため、依然として重要な顧客層です。電子機器および半導体分野は、製造においてますます厳密に管理された表面と汚染に敏感なプロセスが求められるため、重要な成長分野となっています。発電用途では、高温、浸食、摩擦、腐食環境にさらされるコーティングに対する需要が高まっています。
- 航空宇宙・防衛分野:需要の中心は、過酷な動作条件下で摩耗、摩擦、熱挙動を制御する必要のある高性能部品、工具、作動システム、および部品です。
- 自動車分野:自動車用途には、パワートレイン部品、工具、装飾部品、精密部品などがあり、耐摩耗性と表面耐久性の向上により、より長い動作寿命が実現されます。
- 電子機器および半導体:電子機器の応用分野では、ますます高度化する製造環境に対応するため、プロセスの清浄度、寸法制御、電気的機能性、および特殊な薄膜が重視される。
- 発電:発電用途では、熱、浸食、腐食、摩擦、および繰り返しの機械的負荷にさらされる部品の表面保護が必要です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
中くらい |
摩耗保護 |
スケーリング |
|
自動車 |
高い |
工具寿命 |
成熟した |
|
電子工学および半導体 |
高い |
薄膜 |
スケーリング |
|
発電 |
中くらい |
熱保護 |
スケーリング |
PVDコーティング装置市場の成長要因と影響分析
精密加工と工具寿命に関する要求の拡大
製造業者は、表面処理をコーティングコストだけでなく、測定可能な生産性成果に基づいて評価する傾向が強まっており、この傾向がPVDコーター市場の動向を形成しています。切削加工や成形加工では、硬度の向上、摩擦の低減、接着摩耗や研磨摩耗に対する耐性により、工具交換頻度を減らし、生産品質を安定させることができます。これにより、再現性のある生産性能を求める工具メーカーやコーティングサービスプロバイダーの間で、PVD装置への投資が促進されます。航空宇宙機械加工や大量生産の自動車など、ダウンタイムが大きな機会損失につながる分野では、その影響は特に顕著です。そのため、装置サプライヤーは、均一な成膜、自動ハンドリング、レシピの再現性を優先します。硬化鋼、チタン合金、先進的な軽量材料など、加工が困難な材料の使用が増加することで、特殊なコーティング構造の価値がさらに高まり、ますます高度化するPVDプラットフォームへの需要が高まります。
半導体および電子機器製造の現地化
半導体および電子機器製造の需要の高まりに伴い、生産ラインの装置、部品、治具、工具に適用できる制御された表面技術への需要が増加するでしょう。薄膜成膜は、清浄度、再現性、密着性、寸法精度に関して高い要求が課せられます。そのため、アジア、北米、ヨーロッパにおける新たな製造・パッケージング能力は、半導体メーカーだけでなく、これらの能力で使用される装置を製造する企業にも影響を与えます。したがって、市場への影響は、厳密な真空制御下で様々な基板や材料を処理できるコーティング装置にも及びます。アプリケーションラボとプロセス開発の専門知識を持つ企業は、新しいアプリケーションに必要な認定時間を短縮できます。半導体製造の地理的な分散が進むにつれて、現地でのコーティング能力の重要性がますます高まっています。
環境負荷の低い表面処理に対する規制上の優先順位
半導体および電子機器製造の需要の高まりに伴い、生産ラインの装置、部品、治具、工具に適用できる制御された表面技術への需要が増加するでしょう。薄膜成膜は、清浄度、再現性、密着性、寸法精度に関して高い要求が課せられます。そのため、アジア、北米、ヨーロッパにおける新たな製造・パッケージング能力は、半導体メーカーだけでなく、これらの能力で使用される装置を製造する企業にも影響を与えます。したがって、市場への影響は、厳密な真空制御下で様々な基板や材料を処理できるコーティング装置にも及びます。アプリケーションラボとプロセス開発の専門知識を持つ企業は、新しいアプリケーションに必要な認定時間を短縮できます。半導体製造の地理的な分散が進むにつれて、現地でのコーティング能力の重要性がますます高まります。
PVDコーティング市場の将来動向
インテリジェントで自律的なコーティングセルの拡張
PVDコーティング装置のトレンドは、ローディング、真空管理、成膜、モニタリング、品質検証がデジタルで連携する、より自律的な生産環境へと移行しつつあります。将来のシステムは、センサーデータとレシピ管理、予知保全、自動パラメータ調整を組み合わせるものとなるでしょう。この開発により、オペレーターへの依存度を低減し、複数の生産拠点における再現性を向上させることができます。また、トレーサビリティが求められる業界、特に航空宇宙、医療、半導体製造においては、デジタル記録の重要性がますます高まるでしょう。既存の真空アーキテクチャに分析機能を統合する装置サプライヤーは、既存システムの完全な交換を必要とせずに価値を創造できます。その結果、スタンドアロン型のコーティング装置から、プロセス条件の報告、逸脱の特定、集中型生産管理のサポートが可能な接続型製造セルへと、段階的に移行していくことが期待されます。
高度な多層構造と高出力パルス蒸着アーキテクチャ
半導体および電子機器製造の需要の高まりに伴い、生産ラインの装置、部品、治具、工具に適用できる制御された表面技術への需要が増加するでしょう。薄膜成膜は、清浄度、再現性、密着性、寸法精度に関して高い要求が課せられます。そのため、アジア、北米、ヨーロッパにおける新たな製造・パッケージング能力は、半導体メーカーだけでなく、これらの能力で使用される装置を製造する企業にも影響を与えます。したがって、市場への影響は、厳密な真空制御下で様々な基板や材料を処理できるコーティング装置にも及びます。アプリケーションラボとプロセス開発の専門知識を持つ企業は、新しいアプリケーションに必要な認定時間を短縮できます。半導体製造の地理的な分散が進むにつれて、現地でのコーティング能力の重要性がますます高まっています。
PVDコーティング市場の機会
新興製造拠点における局所的なコーティング能力
PVDコーティング業界の予測によると、工業生産が現地の表面処理能力よりも速いペースで拡大している製造地域には、魅力的な投資機会が存在する。インド、東南アジア、中東の一部の経済圏、および東欧の一部は、自動車、エレクトロニクス、工具、航空宇宙、および工業部品クラスターの近くに位置するサービスセンターにとって機会を提供している。投資家は、汎用コーティング事業ではなく、用途に特化した能力を確立することで、市場参入リスクを軽減できる。機器メーカー、工具メーカー、およびOEMサプライヤーとのパートナーシップは、技術認定をサポートしながら、初期顧客基盤を提供できる。現地の技術チーム、迅速なターンアラウンド、およびレシピの現地化は、新しい施設を遠隔地のサプライヤーと差別化できる。輸入部品と長い仕上げリードタイムが製造業者にとって測定可能な運用上の不利を生み出す地域で、最も大きな機会が生まれる可能性が高い。
エネルギー転換アプリケーション向け統合システム
PVDコーティング技術の市場機会は、水素、燃料電池、電解槽、パワーエレクトロニクス、および関連するエネルギー転換アプリケーションへと拡大しています。これらのアプリケーションでは、導電性、耐腐食性、耐久性のある表面が求められ、金属部品上に高度に制御された薄膜を形成する需要が生まれます。サプライヤーは、既存のツールアプリケーションにのみ依存するのではなく、部品メーカーとの専用開発プログラムを通じてこの機会を追求することができます。認定要件は厳しい場合がありますが、コーティング性能が部品の効率と耐用年数に直接影響するため、商業化が成功すれば継続的な需要が生まれます。モジュール式システムは、新興アプリケーションが工業規模に達する前に、最初は小規模な生産量を必要とする可能性があるため、特に重要です。したがって、柔軟なチャンバー、特殊なカソード、プロセス監視、およびアプリケーションエンジニアリングへの投資により、サプライヤーは、エネルギー技術がパイロット生産からより広範な商業化へと移行するにつれて、新たなコーティング要件を獲得できる立場に立つことができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -