
Mercado de equipos de recubrimiento PVD: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de recubridoras PVD y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sustrato (metales, plásticos, vidrio); tipo de material (metales, cerámica, otros); usuario final (aeroespacial y defensa, automoción, electrónica y semiconductores, generación de energía, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018403
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
9.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.240 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,08 %
Índice de crecimiento
Mercado potencial
106.02 mil millones de dólares estadounidenses
(2026-2034)
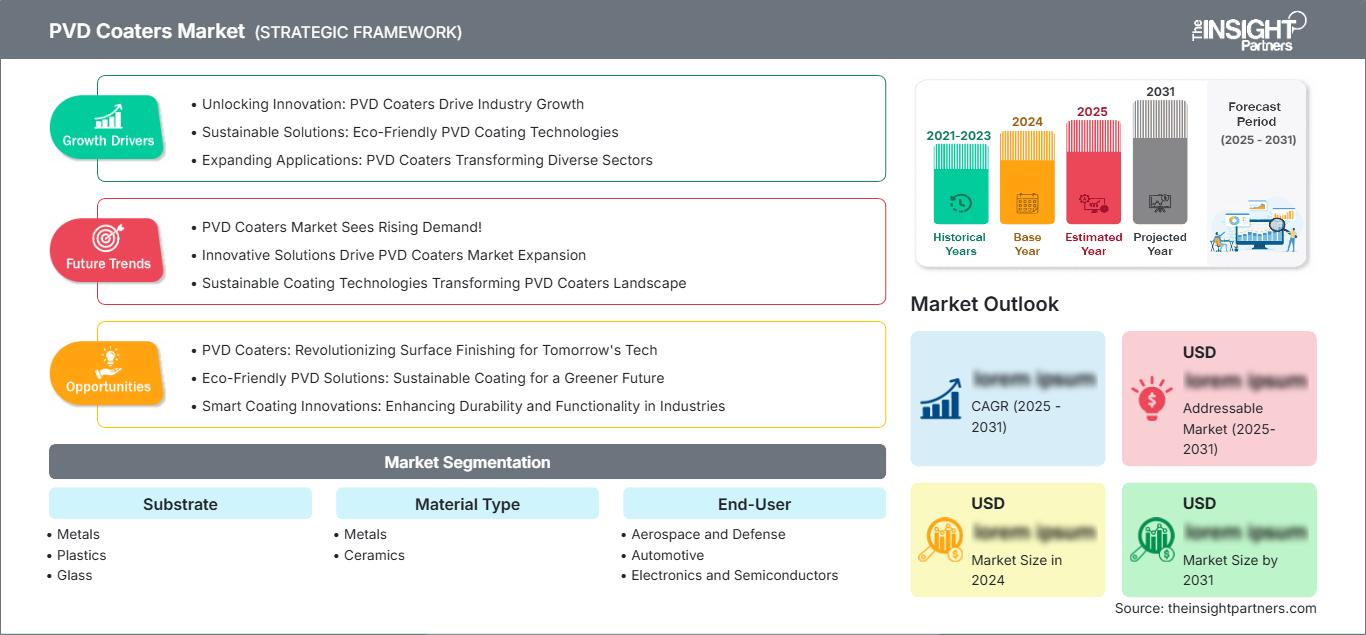
El mercado de equipos de recubrimiento PVD alcanzó un valor de 9120 millones de dólares en 2025 y se prevé que llegue a los 14 240 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,08 % entre 2026 y 2034. Este crecimiento refleja la inversión sostenida en ingeniería de superficies de precisión, prolongación de la vida útil de las herramientas, fabricación de semiconductores, componentes para la industria automotriz y alternativas de menor impacto a los recubrimientos convencionales. Las capacidades de los equipos se ven cada vez más influenciadas por la automatización, la monitorización de procesos, la deposición multicapa y las arquitecturas de recubrimiento específicas para cada aplicación.
América del Norte sigue siendo un importante centro tecnológico y de aplicaciones, impulsado por la fabricación aeroespacial, la producción de dispositivos médicos, la inversión en semiconductores y el mecanizado avanzado, lo que contribuye significativamente al tamaño del mercado de recubridoras PVD. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 4,6 % al 5,2 % entre 2026 y 2034. La demanda se ve reforzada por los estrictos requisitos de rendimiento para componentes expuestos a fricción, calor, corrosión y cargas mecánicas repetidas.
Evaluación y perspectivas del mercado de equipos de recubrimiento PVD
- América del Norte: Se estima que América del Norte representó entre el 16 % y el 19 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % entre 2026 y 2034, impulsada por los sectores aeroespacial, de dispositivos médicos, de fabricación avanzada y de aplicaciones de semiconductores.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 72 % y el 76 % de la cuota de mercado norteamericana, con un crecimiento anual compuesto del 4,7 % al 5,3 % entre 2026 y 2034, liderado por los sectores aeroespacial, de defensa, de herramientas y de electrónica.
- Europa: Se estima que Europa representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % entre 2026 y 2034. Alemania, Italia, Francia y el Reino Unido siguen siendo centros importantes para la ingeniería de precisión, la fabricación de automóviles y los servicios de recubrimiento industrial.
- Asia Pacífico: Asia Pacífico representó aproximadamente entre el 47 % y el 50 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 6,1 % entre 2026 y 2034. China, Japón, Corea del Sur, Taiwán e India se benefician de la producción de semiconductores, electrónica, automoción y maquinaria.
- Segmento más importante: El sustrato representó una cuota de mercado estimada del 55-59% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,1% entre 2026 y 2034, lo que refleja los amplios requisitos de recubrimiento de componentes metálicos.
- Segmento de alto crecimiento: Se prevé que el tipo de material se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,8 % entre 2026 y 2034, con una participación estimada del 41 % al 45 % en 2025, a medida que las arquitecturas basadas en cerámica adquieran relevancia industrial.
- Empresas clave analizadas en detalle: Crystallume PVD; HEF; IHI Ionbond AG; Impact Coatings AB; Inoxcolorz Private Limited; MITSUBISHI MATERIALS Corporation; OC Oerlikon Management AG; Sputtek Coatings; TEKNIKER; voestalpine eifeler group; CemeCon AG; PLATIT AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de la tecnología de producción ha evolucionado desde la deposición de una sola capa, bastante estandarizada, hasta diseños multicapa, nanométricos y de pulverización catódica por magnetrón de impulsos de alta potencia. Los fabricantes de equipos incorporan cada vez más automatización, polarización programable, versatilidad de cátodos y control de procesos para mejorar la uniformidad del recubrimiento y así satisfacer las exigentes necesidades de dureza, adhesión, fricción y estabilidad térmica.
Durante el período previsto, se espera que la inversión se extienda más allá de los centros de recubrimiento ya establecidos hacia India, el sudeste asiático, Oriente Medio y determinados clústeres de fabricación latinoamericanos, tal como se destaca en el Informe de Mercado de Recubridores PVD. La presión regulatoria sobre la química de recubrimiento húmedo, los objetivos de eficiencia de recursos y la localización de la capacidad de fabricación estratégica deberían impulsar su adopción. Los proveedores con sistemas modulares, laboratorios de aplicaciones, diagnósticos remotos y configuraciones de lotes flexibles están bien posicionados para captar una demanda cada vez más especializada.
Alcance del informe de mercado de recubridores PVD
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,08% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de recubridoras PVD
Las perspectivas de crecimiento de los aplicadores de recubrimientos PVD están estrechamente ligadas a la expansión de la manufactura de alto valor, donde el rendimiento de la superficie influye directamente en la productividad, el mantenimiento y la vida útil de los componentes. El ecosistema incluye fabricantes de sistemas de vacío, proveedores de materiales objetivo, productores de equipos de recubrimiento, proveedores de servicios, empresas de herramientas, fabricantes de equipos originales (OEM) y fabricantes de componentes. La demanda es mayor donde las películas delgadas pueden reducir el desgaste, la fricción, la oxidación o la transferencia de material sin modificar sustancialmente las dimensiones de los componentes.
La estructura de suministro sigue estando técnicamente especializada, ya que las cámaras de deposición, los cátodos, las fuentes de plasma, las bombas de vacío, los soportes de sustrato y los sistemas de control de procesos deben funcionar como una plataforma integrada, una característica que se destaca en el Informe de Mercado de Recubridores PVD. Por lo tanto, la disponibilidad de equipos se ve afectada por los ciclos de inversión en las industrias automotriz, aeroespacial, electrónica y de mecanizado de precisión. Los centros de recubrimiento regionales que compiten ahora se centran en plazos de entrega más rápidos, ingeniería de aplicaciones y recetas de procesos personalizadas, en lugar del coste de los equipos.
La ingeniería de procesos, más que el simple volumen de la cámara, se está convirtiendo en la clave de la ventaja competitiva. IHI Ionbond AG, OC Oerlikon Management AG, HEF y voestalpine eifeler group integran equipos de recubrimiento con conocimientos y servicios de aplicación. Impact Coatings AB se especializa en equipos PVD modulares, mientras que CemeCon AG y PLATIT AG se especializan en aplicaciones de utillaje. Por lo tanto, la competencia abarca desde redes de servicios de recubrimiento hasta fabricantes de equipos y empresas orientadas a la aplicación.
Según el Informe de Mercado de Recubridoras PVD, las prioridades de inversión se están orientando hacia sistemas de alto rendimiento, automatización y plataformas de recubrimiento capaces de procesar múltiples sustratos y materiales. Las empresas también están fortaleciendo su posición en los sectores de electrónica, aplicaciones relacionadas con el hidrógeno, componentes automotrices y recubrimientos decorativos. Mitsubishi Materials Corporation cuenta con una sólida experiencia en herramientas, mientras que Crystallume PVD y Sputtek Coatings atienden necesidades de recubrimiento especializadas. El posicionamiento estratégico depende cada vez más de la cualificación tecnológica, el soporte técnico local, la repetibilidad y la capacidad de escalar recetas validadas en diferentes plantas de producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de recubridoras PVD: Perspectivas estratégicas
Perspectivas regionales
Mercado de recubridoras PVD de Norteamérica
América del Norte representó entre el 16 % y el 19 % de la cuota de mercado de recubridoras PVD en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % hasta 2034. Estados Unidos lidera la demanda regional, impulsado por los sectores aeroespacial, de defensa, de equipos médicos, de fabricación de semiconductores y de mecanizado de precisión. Canadá contribuye a través de la energía, los equipos industriales y la fabricación especializada, mientras que México se beneficia de la producción automotriz y electrónica. El modelo de compra regional favorece cada vez más los sistemas de recubrimiento que integran automatización, control de calidad y recetas de producción repetibles.
Las aplicaciones aeroespaciales y de defensa requieren recubrimientos capaces de mantener la estabilidad dimensional y la resistencia al desgaste en condiciones térmicas y mecánicas exigentes. Los fabricantes de semiconductores y dispositivos médicos añaden requisitos de control de la contaminación, consistencia de los procesos y materiales especializados. Los proveedores regionales también se benefician de la relocalización y las inversiones en la fabricación nacional, ya que la capacidad de recubrimiento localizada puede acortar los ciclos de producción y reducir la dependencia de las operaciones de acabado en el extranjero. Estos factores estructurales respaldan una inversión constante a pesar de una infraestructura industrial relativamente madura.
Mercado de recubridoras PVD de EE. UU.
Estados Unidos representó aproximadamente entre el 72 % y el 76 % del mercado norteamericano de recubridoras PVD en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % hasta 2034. Los sectores de aplicación principales son la industria aeroespacial, la defensa, los dispositivos médicos, los equipos para semiconductores y el mecanizado avanzado. La demanda se centra en piezas de alto costo, donde la tecnología de superficies mejoraría la fiabilidad, el rendimiento de las herramientas y los ciclos de mantenimiento sin modificar significativamente las dimensiones.
La presencia de instalaciones está garantizada gracias a plantas de recubrimiento globales y proveedores locales especializados. Cada vez más, las aplicaciones incluyen herramientas de corte, componentes de turbinas, instrumental quirúrgico, equipos para semiconductores y herrajes decorativos. La inversión en fabricación también se orienta hacia sistemas de recubrimiento automatizados capaces de gestionar los procesos de carga, deposición, inspección y trazabilidad. La combinación de las exigentes necesidades de los fabricantes de equipos originales (OEM) y el desarrollo de la fabricación nacional mantendrá a Estados Unidos como un mercado regional estratégico.
Mercado europeo de recubridoras PVD
Europa representó una cuota estimada del 20-23% del mercado de recubridoras PVD en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,3-4,9% hasta 2034, con Alemania como país líder. El Reino Unido está impulsado por la industria aeroespacial y de defensa, la tecnología médica y la ingeniería avanzada. Alemania incluye la demanda de automoción, maquinaria, herramientas y equipos industriales, mientras que Francia incluye aplicaciones aeroespaciales y de ingeniería. Italia y España incluyen la automoción, la maquinaria, las herramientas y la fabricación industrial.
La demanda europea también se ve afectada por las exigencias medioambientales relativas al tratamiento de superficies y por las empresas que buscan soluciones para abandonar las tecnologías de recubrimiento tradicionales. El entorno alemán de mecanizado de precisión impone exigencias muy estrictas en cuanto a recubrimientos de herramientas resistentes al desgaste, mientras que Francia y el Reino Unido impulsan las aplicaciones aeroespaciales. Italia y España ofrecen una demanda creciente de componentes industriales y aplicaciones para la automoción. La región sigue siendo relevante para el desarrollo de aplicaciones y la cualificación de recubrimientos.
Mercado de recubridoras PVD de APAC
La región Asia-Pacífico representó aproximadamente entre el 47 % y el 50 % del mercado de recubridoras PVD en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 6,1 % hasta 2034, lo que la convierte en el mercado regional líder. China encabeza la demanda regional, seguida de Japón, Corea del Sur, Taiwán, India y Australia. La inversión en semiconductores, la producción de productos electrónicos, la fabricación de automóviles y la capacidad de producción de máquinas herramienta ofrecen una amplia base de aplicaciones para la ingeniería de superficies avanzada.
Las políticas industriales y los programas de localización fomentan la fabricación nacional de productos electrónicos, componentes, maquinaria y tecnologías estratégicas. China se beneficia de su extenso ecosistema manufacturero, mientras que Japón y Corea del Sur priorizan la precisión y las aplicaciones de semiconductores. India se desarrolla rápidamente gracias a las inversiones en los sectores automotriz, de herramientas, electrónico e industrial. Australia, aunque de menor tamaño, contribuye a través de la minería y la demanda de equipos industriales especializados.
Mercado de recubridoras PVD de Oriente Medio y África
Se prevé que el mercado de recubridoras PVD de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,1 % y el 5,8 % hasta 2034. Sudáfrica y los Emiratos Árabes Unidos lideran la adopción regional mediante la diversificación industrial, la infraestructura energética, la maquinaria y las iniciativas de fabricación avanzada. Sudáfrica sigue siendo el mercado líder en África, mientras que el resto de Oriente Medio y África ofrece perspectivas selectivas en los sectores de minería, petróleo y gas, generación de energía y equipos industriales.
Estas industrias dependen de la tecnología de recubrimientos debido a su necesidad de resistencia a la erosión, la corrosión, la fricción y el calor. El desarrollo de infraestructuras y la diversificación de la producción deberían impulsar, de forma gradual pero constante, la demanda de capacidades de recubrimiento. La adopción es relativamente menor en comparación con otras regiones, aunque las inversiones en producción y mantenimiento industrial deberían proporcionar una buena base para la tecnología de recubrimientos.
Análisis de segmentación
Sustrato
Se prevé que el mercado de sustratos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % entre 2026 y 2034. Los sustratos metálicos siguen siendo fundamentales, ya que los procesos PVD pueden mejorar la resistencia al desgaste, la dureza, el comportamiento frente a la fricción y la resistencia a la corrosión sin alterar sustancialmente la geometría del componente. Las aplicaciones en plástico y vidrio amplían el mercado potencial a través de la electrónica, los productos decorativos, los componentes ópticos y las piezas industriales especializadas. Por lo tanto, el alcance de los recubrimientos PVD varía considerablemente según la preparación del sustrato, la sensibilidad térmica, los requisitos de adhesión y el entorno de servicio previsto.
- Metales: Los sustratos metálicos representan la principal base de demanda, ya que las herramientas de corte, los componentes de automoción, las piezas aeroespaciales, los moldes, las matrices y los componentes industriales requieren con frecuencia un mejor rendimiento en cuanto a desgaste y fricción.
- Plásticos: Los sustratos plásticos son útiles para aplicaciones especializadas en decoración, óptica, electrónica y componentes ligeros, donde el control de la temperatura de deposición y la ingeniería de adhesión son fundamentales.
- Vidrio: Las aplicaciones del vidrio destacan por su aspecto decorativo, su funcionalidad óptica, su durabilidad y sus propiedades superficiales controladas, especialmente en electrónica, productos arquitectónicos y aplicaciones de consumo de alta gama.
Tipo de material
Según el pronóstico del mercado de recubridores PVD, se prevé que el tipo de material registre una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,8 % entre 2026 y 2034. La selección de materiales depende cada vez más de la combinación deseada de dureza, tenacidad, estabilidad térmica, conductividad, fricción y resistencia química. Los objetivos metálicos y cerámicos pueden diseñarse en estructuras multicapa o graduadas, lo que permite a los fabricantes adaptar el rendimiento a entornos operativos específicos. Un mayor énfasis en formulaciones específicas para cada aplicación debería impulsar la inversión en plataformas de deposición flexibles.
- Metales: Los materiales de recubrimiento metálico siguen siendo importantes para aplicaciones conductoras, decorativas, resistentes al desgaste y de control de la corrosión, y la demanda está ligada a componentes que requieren una química superficial controlada.
- Cerámica: Los materiales cerámicos son estratégicamente importantes para recubrimientos de alta dureza, resistencia térmica y química, utilizados en entornos exigentes de mecanizado, electrónica e industria.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % entre 2026 y 2034, lo que refleja las principales tendencias del mercado de recubrimientos PVD. Los sectores automotriz y aeroespacial siguen siendo consumidores importantes, ya que el rendimiento de la superficie puede influir en la durabilidad de los componentes y la eficiencia de la producción. La electrónica y los semiconductores representan un área de crecimiento importante, dado que la fabricación requiere superficies cada vez más controladas y procesos sensibles a la contaminación. Las aplicaciones de generación de energía aumentan la demanda de recubrimientos expuestos a altas temperaturas, erosión, fricción y entornos corrosivos.
- Sector aeroespacial y de defensa: La demanda se centra en componentes, herramientas, sistemas de actuación y piezas de alto rendimiento que requieren un desgaste, una fricción y un comportamiento térmico controlados en condiciones de funcionamiento exigentes.
- Automoción: Las aplicaciones en el sector automovilístico incluyen componentes del sistema de propulsión, herramientas, piezas decorativas y componentes de precisión, donde una mayor resistencia al desgaste y una mayor durabilidad de la superficie contribuyen a una vida útil más prolongada.
- Electrónica y semiconductores: Las aplicaciones electrónicas hacen hincapié en la limpieza del proceso, el control dimensional, la funcionalidad eléctrica y las películas delgadas especializadas para entornos de fabricación cada vez más sofisticados.
- Generación de energía: Las aplicaciones de generación de energía requieren protección superficial para los componentes expuestos al calor, la erosión, la corrosión, la fricción y las cargas mecánicas repetidas.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Aeroespacial y Defensa |
Medio |
Protección contra el desgaste |
Escalada |
|
Automotor |
Alto |
Vida útil de la herramienta |
Maduro |
|
Electrónica y semiconductores |
Alto |
Películas delgadas |
Escalada |
|
Generación de energía |
Medio |
Protección térmica |
Escalada |
Factores de crecimiento del mercado de recubridoras PVD y análisis de su impacto
Ampliación de los requisitos de mecanizado de precisión y vida útil de las herramientas.
Los fabricantes evalúan cada vez más el tratamiento de superficies en función de resultados de productividad medibles, en lugar de solo del coste del recubrimiento, una tendencia que está marcando el mercado de los equipos de recubrimiento PVD. En las operaciones de corte y conformado, una mayor dureza, una menor fricción y una mayor resistencia al desgaste adhesivo o abrasivo pueden reducir la frecuencia de sustitución de herramientas y estabilizar la calidad de la producción. Esto fomenta la inversión en equipos PVD entre los fabricantes de herramientas y los proveedores de servicios de recubrimiento que buscan un rendimiento de producción repetible. El impacto es especialmente significativo en sectores donde el tiempo de inactividad conlleva altos costes de oportunidad, como el mecanizado aeroespacial y la producción automotriz de alto volumen. Por consiguiente, los proveedores de equipos priorizan la deposición uniforme, la manipulación automatizada y la repetibilidad de la receta. El mayor uso de materiales difíciles de mecanizar, como aceros endurecidos, aleaciones de titanio y materiales ligeros avanzados, incrementa aún más el valor de las arquitecturas de recubrimiento especializadas y respalda la demanda de plataformas PVD cada vez más sofisticadas.
Localización de la fabricación de semiconductores y productos electrónicos
La creciente necesidad de fabricar semiconductores y componentes electrónicos generará una mayor demanda de tecnologías de superficie controlada que puedan aplicarse a equipos, piezas, utillajes y herramientas en las líneas de producción. La deposición de películas delgadas exige altos estándares de limpieza, reproducibilidad, adhesión y dimensionalidad. Por lo tanto, las nuevas capacidades de fabricación y empaquetado en Asia, Norteamérica y Europa no solo afectarán a los productores de semiconductores, sino también a quienes fabrican los equipos utilizados en estas capacidades. En consecuencia, la influencia del mercado también abarca las máquinas de recubrimiento que pueden procesar diversos sustratos y materiales bajo un estricto control de vacío. Las empresas que cuentan con laboratorios de aplicaciones y experiencia en el desarrollo de procesos pueden reducir el tiempo de cualificación necesario para la nueva aplicación. Con la creciente distribución geográfica de la fabricación de semiconductores, la capacidad de recubrimiento local adquiere una importancia cada vez mayor.
Preferencia regulatoria por tratamientos de superficie de menor impacto.
La creciente necesidad de fabricar semiconductores y componentes electrónicos generará una mayor demanda de tecnologías de superficie controlada que puedan aplicarse a equipos, piezas, utillajes y herramientas en las líneas de producción. La deposición de películas delgadas exige altos estándares de limpieza, reproducibilidad, adhesión y dimensionalidad. Por lo tanto, las nuevas capacidades de fabricación y empaquetado en Asia, Norteamérica y Europa no solo afectarán a los productores de semiconductores, sino también a quienes fabrican los equipos utilizados en estas capacidades. En consecuencia, la influencia del mercado también abarca las máquinas de recubrimiento que pueden procesar diversos sustratos y materiales bajo un estricto control de vacío. Las empresas que cuentan con laboratorios de aplicaciones y experiencia en el desarrollo de procesos pueden reducir el tiempo de cualificación necesario para la nueva aplicación. Con la creciente distribución geográfica de la fabricación de semiconductores, la capacidad de recubrimiento local adquiere una importancia cada vez mayor.
Tendencias futuras del mercado de recubridoras PVD
Expansión de las células de recubrimiento inteligentes y autónomas
El panorama de tendencias en recubridoras PVD se orienta hacia entornos de producción cada vez más autónomos, donde la carga, la gestión del vacío, la deposición, el monitoreo y la verificación de calidad se coordinan digitalmente. Es probable que los sistemas futuros combinen datos de sensores con la gestión de recetas, el mantenimiento predictivo y el ajuste automatizado de parámetros. Este desarrollo puede reducir la dependencia del operador y mejorar la repetibilidad en múltiples plantas de producción. Los registros digitales también adquirirán mayor importancia para las industrias que requieren trazabilidad, en particular la aeroespacial, la médica y la de fabricación de semiconductores. Los proveedores de equipos que integran análisis en las arquitecturas de vacío existentes pueden generar valor sin necesidad de reemplazar por completo los sistemas instalados. El resultado debería ser una transición gradual desde equipos de recubrimiento independientes hacia células de fabricación conectadas, capaces de informar sobre las condiciones del proceso, identificar desviaciones y respaldar la gestión centralizada de la producción.
Arquitecturas avanzadas de deposición por impulsos multicapa y de alta potencia
La creciente necesidad de fabricar semiconductores y componentes electrónicos generará una mayor demanda de tecnologías de superficie controlada que puedan aplicarse a equipos, piezas, utillajes y herramientas en las líneas de producción. La deposición de películas delgadas exige altos estándares de limpieza, reproducibilidad, adhesión y dimensionalidad. Por lo tanto, las nuevas capacidades de fabricación y empaquetado en Asia, Norteamérica y Europa no solo afectarán a los productores de semiconductores, sino también a quienes fabrican los equipos utilizados en estas capacidades. En consecuencia, la influencia del mercado también abarca las máquinas de recubrimiento que pueden procesar diversos sustratos y materiales bajo un estricto control de vacío. Las empresas que cuentan con laboratorios de aplicaciones y experiencia en el desarrollo de procesos pueden reducir el tiempo de cualificación necesario para la nueva aplicación. Con la creciente distribución geográfica de la fabricación de semiconductores, la capacidad de recubrimiento local adquiere una importancia cada vez mayor.
Oportunidades de mercado para recubridores PVD
Capacidad de recubrimiento localizada en centros de fabricación emergentes
Las previsiones para los aplicadores de recubrimiento PVD indican un atractivo potencial de inversión en regiones manufactureras donde la producción industrial crece más rápido que la capacidad local de tratamiento de superficies. India, el sudeste asiático, algunas economías de Oriente Medio y partes de Europa del Este ofrecen oportunidades para centros de servicio ubicados cerca de clústeres de automoción, electrónica, herramientas, aeroespacial y componentes industriales. Los inversores pueden reducir el riesgo de entrada al mercado estableciendo capacidad específica para cada aplicación en lugar de operaciones de recubrimiento genéricas. Las alianzas con fabricantes de equipos, fabricantes de herramientas y proveedores OEM pueden proporcionar una base de clientes inicial, a la vez que respaldan la cualificación técnica. Los equipos técnicos locales, la rapidez de respuesta y la localización de recetas pueden diferenciar las nuevas instalaciones de los proveedores distantes. Es probable que las mejores oportunidades surjan donde los componentes importados y los largos plazos de entrega de acabado creen una desventaja operativa significativa para los fabricantes.
Sistemas integrados para aplicaciones de transición energética
El panorama de oportunidades para los fabricantes de recubrimientos PVD también se está expandiendo hacia aplicaciones de hidrógeno, pilas de combustible, electrolizadores, electrónica de potencia y otras aplicaciones relacionadas con la transición energética. Estas aplicaciones requieren superficies conductoras, resistentes a la corrosión y duraderas, y pueden generar demanda de películas delgadas altamente controladas en componentes metálicos. Los proveedores pueden aprovechar esta oportunidad mediante programas de desarrollo específicos con fabricantes de componentes, en lugar de depender exclusivamente de las aplicaciones de herramientas ya establecidas. Si bien los requisitos de calificación pueden ser estrictos, una comercialización exitosa puede generar demanda recurrente, ya que el rendimiento del recubrimiento influye directamente en la eficiencia y la vida útil del componente. Los sistemas modulares son particularmente relevantes, dado que las aplicaciones emergentes pueden requerir inicialmente volúmenes de producción más pequeños antes de alcanzar la escala industrial. Por lo tanto, la inversión en cámaras flexibles, cátodos especializados, monitoreo de procesos e ingeniería de aplicaciones puede posicionar a los proveedores para satisfacer los nuevos requisitos de recubrimiento a medida que las tecnologías energéticas avanzan desde la producción piloto hacia una comercialización más amplia.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -