
Mercato delle apparecchiature di recubrimento PVD: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei rivestimenti PVD (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per substrato (metalli, plastica, vetro); tipo di materiale (metalli, ceramica, altri); utente finale (aerospaziale e difesa, automobilistico, elettronica e semiconduttori, generazione di energia, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018403
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
9,12 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,08 %
Tasso di crescita
Mercato di riferimento
106,02 miliardi di dollari USA
(2026-2034)
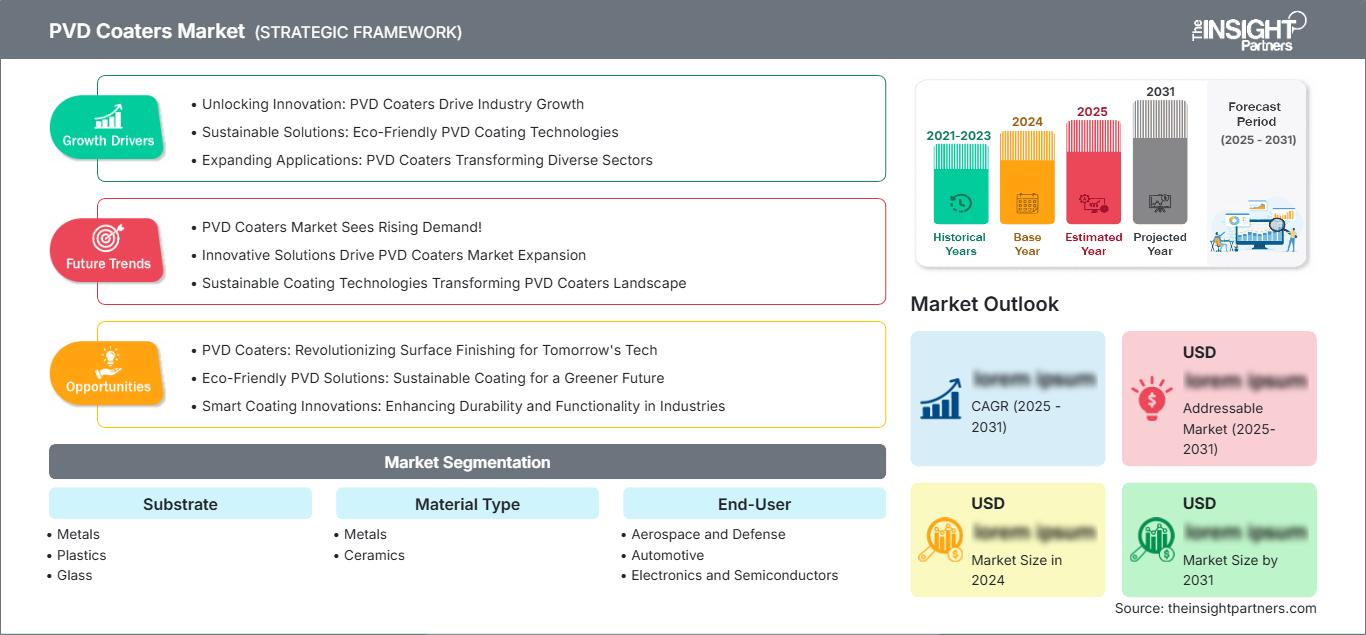
Il mercato dei sistemi di rivestimento PVD ha un valore di 9,12 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,24 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,08% nel periodo 2026-2034. La crescita riflette i continui investimenti nell'ingegneria di precisione delle superfici, nell'estensione della durata degli utensili, nella produzione di semiconduttori, nei componenti automobilistici e nelle alternative a basso impatto rispetto alla placcatura convenzionale. Le capacità delle apparecchiature sono sempre più influenzate dall'automazione, dal monitoraggio dei processi, dalla deposizione multistrato e dalle architetture di rivestimento specifiche per le applicazioni.
Il Nord America rimane un importante centro tecnologico e applicativo, supportato dalla produzione aerospaziale, dalla produzione di dispositivi medici, dagli investimenti nei semiconduttori e dalla lavorazione meccanica avanzata, contribuendo in modo significativo alle dimensioni del mercato dei sistemi di rivestimento PVD. Si prevede che il mercato regionale si espanderà a un tasso di crescita annuo composto (CAGR) stimato tra il 4,6% e il 5,2% tra il 2026 e il 2034. La domanda è rafforzata dai rigorosi requisiti prestazionali per i componenti esposti ad attrito, calore, corrosione e carichi meccanici ripetuti.
Analisi e approfondimenti sul mercato dei sistemi di rivestimento PVD
- Nord America: Nel 2025 il Nord America rappresentava una quota stimata tra il 16% e il 19% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% tra il 2026 e il 2034, grazie ai settori aerospaziale, dei dispositivi medici, della produzione avanzata e dei semiconduttori.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 72-76% della quota di mercato nordamericana, con una crescita annua composta (CAGR) del 4,7-5,3% tra il 2026 e il 2034, trainata dai settori aerospaziale, della difesa, degli utensili e dell'elettronica.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 20% e il 23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,9% tra il 2026 e il 2034. Germania, Italia, Francia e Regno Unito rimangono importanti centri per l'ingegneria di precisione, la produzione automobilistica e i servizi di rivestimento industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava circa il 47-50% della quota di mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,4-6,1% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud, Taiwan e India beneficiano della produzione di semiconduttori, elettronica, automobili e macchinari.
- Il segmento più ampio, quello dei substrati, ha rappresentato una quota di mercato stimata tra il 55% e il 59% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,7-5,1% tra il 2026 e il 2034, a testimonianza delle ampie esigenze di rivestimento dei componenti metallici.
- Segmento ad alta crescita: si prevede che il tipo di materiale si espanderà a un CAGR del 5,3-5,8% tra il 2026 e il 2034, con una quota stimata del 41-45% nel 2025, man mano che le architetture a base ceramica acquisiranno rilevanza industriale.
- Aziende chiave analizzate nel dettaglio: Crystallume PVD; HEF; IHI Ionbond AG; Impact Coatings AB; Inoxcolorz Private Limited; MITSUBISHI MATERIALS Corporation; OC Oerlikon Management AG; Sputtek Coatings; TEKNIKER; voestalpine eifeler group; CemeCon AG; PLATIT AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo della tecnologia di produzione è passato da una deposizione monostrato piuttosto standardizzata a sistemi di sputtering a magnetron impulsi ad alta potenza, multistrato e su scala nanometrica. I produttori di apparecchiature stanno integrando sempre più automazione, polarizzazione programmabile, versatilità del catodo e controllo di processo per migliorare l'uniformità del rivestimento e soddisfare le esigenze più stringenti in termini di durezza, adesione, attrito e stabilità termica.
Nel periodo di previsione, si prevede che gli investimenti si estenderanno dai centri di rivestimento consolidati a India, Sud-est asiatico, Medio Oriente e ad alcuni distretti produttivi latinoamericani, come evidenziato nel rapporto sul mercato dei sistemi di rivestimento PVD. La pressione normativa sulla chimica della galvanica liquida, gli obiettivi di efficienza delle risorse e la localizzazione della capacità produttiva strategica dovrebbero favorire l'adozione di queste tecnologie. I fornitori con sistemi modulari, laboratori applicativi, diagnostica remota e configurazioni di lotto flessibili sono ben posizionati per intercettare una domanda sempre più specializzata.
Ambito del rapporto di mercato sui rivestimenti PVD
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,12 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,08% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rivestimenti PVD
Le prospettive di crescita del settore dei rivestimenti PVD sono strettamente legate all'espansione della produzione ad alto valore aggiunto, dove le prestazioni superficiali influenzano direttamente la produttività, la manutenzione e la durata dei componenti. L'ecosistema comprende produttori di sistemi a vuoto, fornitori di materiali target, produttori di apparecchiature di rivestimento, fornitori di servizi, aziende di attrezzature, OEM e produttori di componenti. La domanda è più forte laddove i film sottili possono ridurre l'usura, l'attrito, l'ossidazione o il trasferimento di materiale senza modificare sostanzialmente le dimensioni dei componenti.
La struttura di fornitura rimane tecnicamente specializzata poiché camere di deposizione, catodi, sorgenti al plasma, pompe per vuoto, dispositivi di fissaggio del substrato e sistemi di controllo del processo devono operare come una piattaforma integrata, una caratteristica evidenziata nel rapporto di mercato sui sistemi di rivestimento PVD. La disponibilità delle apparecchiature è quindi influenzata dai cicli di spesa in conto capitale nei settori automobilistico, aerospaziale, elettronico e della lavorazione di precisione. I centri di rivestimento regionali concorrenti ora si contendono il mercato puntando su tempi di consegna più rapidi, ingegneria applicativa e ricette di processo personalizzate, piuttosto che sul costo delle apparecchiature.
L'ingegneria di processo, piuttosto che il semplice volume della camera, sta quindi diventando la chiave del vantaggio competitivo. IHI Ionbond AG, OC Oerlikon Management AG, HEF e voestalpine eifeler group integrano apparecchiature di rivestimento con competenze applicative e servizi. Impact Coatings AB è specializzata in apparecchiature PVD modulari, mentre CemeCon AG e PLATIT AG sono specializzate in applicazioni di stampaggio. I concorrenti spaziano quindi da reti di servizi di rivestimento a produttori di apparecchiature fino ad aziende orientate alle applicazioni.
Secondo il rapporto di mercato sui sistemi di rivestimento PVD, le priorità di investimento si stanno spostando verso sistemi ad alta produttività, automazione e piattaforme di rivestimento in grado di gestire substrati e materiali multipli. Le aziende stanno inoltre rafforzando la propria posizione nei settori dell'elettronica, delle applicazioni legate all'idrogeno, dei componenti automobilistici e dei rivestimenti decorativi. MITSUBISHI MATERIALS Corporation vanta una solida esperienza nel settore degli utensili, mentre Crystallume PVD e Sputtek Coatings soddisfano esigenze di rivestimento specializzate. Il posizionamento strategico dipende sempre più dalla qualificazione tecnologica, dal supporto tecnico locale, dalla ripetibilità e dalla capacità di scalare le ricette validate tra i diversi siti produttivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di rivestimento PVD: approfondimenti strategici
Approfondimenti regionali
Mercato dei rivestimenti PVD in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 16% e il 19% nel settore dei sistemi di rivestimento PVD e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% fino al 2034. Gli Stati Uniti dominano la domanda regionale, grazie ai settori aerospaziale, della difesa, delle apparecchiature mediche, della produzione di semiconduttori e della lavorazione di precisione. Il Canada contribuisce con i settori energetico, delle apparecchiature industriali e della produzione specializzata, mentre il Messico beneficia della produzione automobilistica ed elettronica. Il modello di acquisto regionale privilegia sempre più i sistemi di rivestimento che integrano automazione, monitoraggio della qualità e ricette di produzione ripetibili.
Le applicazioni aerospaziali e della difesa richiedono rivestimenti in grado di mantenere stabilità dimensionale e resistenza all'usura in condizioni termiche e meccaniche estreme. I produttori di semiconduttori e dispositivi medicali aggiungono ulteriori requisiti in termini di controllo della contaminazione, uniformità di processo e materiali specializzati. Anche i fornitori regionali beneficiano del rientro della produzione in patria e degli investimenti nella produzione nazionale, poiché la capacità di rivestimento localizzata può accorciare i cicli produttivi e ridurre la dipendenza dalle operazioni di finitura all'estero. Questi fattori strutturali supportano investimenti costanti nonostante un'infrastruttura industriale relativamente matura.
Mercato statunitense dei rivestimenti PVD
Nel 2025, gli Stati Uniti rappresentavano circa il 72-76% del mercato nordamericano dei sistemi di rivestimento PVD e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,7-5,3% fino al 2034. I principali settori di applicazione sono l'aerospaziale, la difesa, i dispositivi medici, le apparecchiature per semiconduttori e la lavorazione meccanica avanzata. La domanda si concentra su componenti ad alto costo, dove la tecnologia di superficie migliorerebbe l'affidabilità, le prestazioni degli utensili e i cicli di manutenzione senza apportare modifiche significative alle dimensioni.
La presenza sul mercato è garantita da impianti di rivestimento globali e da fornitori locali dedicati. Le applicazioni sono in costante aumento e comprendono utensili da taglio, componenti per turbine, apparecchiature chirurgiche, apparecchiature per semiconduttori e ferramenta decorativa. Gli investimenti nella produzione sono inoltre orientati verso sistemi di rivestimento automatizzati in grado di gestire i processi di carico, deposizione, ispezione e tracciabilità. La combinazione delle elevate esigenze degli OEM e dello sviluppo della produzione nazionale manterrà gli Stati Uniti un mercato regionale strategico.
Mercato europeo dei rivestimenti PVD
Nel 2025, l'Europa rappresentava una quota stimata del 20-23% del mercato dei rivestimenti PVD e si prevede che crescerà a un CAGR del 4,3-4,9% fino al 2034, con la Germania che rimarrà il paese leader. Il Regno Unito è trainato dai settori aerospaziale e della difesa, della tecnologia medica e dell'ingegneria avanzata. - La Germania comprende la domanda di settore automobilistico, macchinari, utensili e attrezzature industriali, mentre la Francia comprende le applicazioni aerospaziali e ingegneristiche. - Italia e Spagna comprendono i settori automobilistico, macchinari, utensili e produzione industriale.
La domanda europea è influenzata anche dalle esigenze ambientali relative al trattamento delle superfici e dalla ricerca da parte delle aziende di soluzioni per abbandonare le tradizionali tecnologie di placcatura. - L'ambiente tedesco della lavorazione di precisione impone requisiti molto stringenti per i rivestimenti per utensili resistenti all'usura, mentre Francia e Regno Unito sono i motori delle applicazioni aerospaziali. - Italia e Spagna presentano una domanda crescente di componenti industriali e applicazioni automobilistiche. La regione rimane rilevante per lo sviluppo di applicazioni e la qualificazione dei rivestimenti.
Mercato dei rivestimenti PVD nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 47-50% del mercato dei sistemi di rivestimento PVD e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% fino al 2034, diventando il mercato regionale leader. La Cina è in testa alla domanda regionale, seguita da Giappone, Corea del Sud, Taiwan, India e Australia. Gli investimenti nel settore dei semiconduttori, la produzione di elettronica, la produzione automobilistica e la capacità delle macchine utensili offrono un'ampia base di applicazioni per l'ingegneria avanzata delle superfici.
Le politiche industriali e i programmi di localizzazione stanno incentivando la produzione nazionale di elettronica, componenti, macchinari e tecnologie strategiche. La Cina beneficia del suo esteso ecosistema manifatturiero, mentre Giappone e Corea del Sud puntano su applicazioni di precisione e semiconduttori. L'India si sta sviluppando rapidamente grazie agli investimenti nei settori automobilistico, degli utensili, dell'elettronica e industriale. L'Australia, pur rimanendo di dimensioni più ridotte, contribuisce all'economia grazie al settore minerario e alla richiesta di attrezzature industriali specializzate.
Mercato dei rivestimenti PVD in Medio Oriente e Africa
Si prevede che il mercato dei sistemi di rivestimento PVD in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 5,1% e il 5,8% fino al 2034. Il Sudafrica e gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di questa tecnologia a livello regionale, grazie alla diversificazione industriale, alle infrastrutture energetiche, ai macchinari e alle iniziative di produzione avanzata. Il Sudafrica continua a essere il mercato leader in Africa, mentre il resto del Medio Oriente e dell'Africa offre prospettive mirate nei settori minerario, petrolifero e del gas, della produzione di energia e delle apparecchiature industriali.
Questi settori industriali si affidano alla tecnologia di rivestimento per la necessità di resistenza all'erosione, alla corrosione, all'attrito e al calore. Lo sviluppo delle infrastrutture e la diversificazione della produzione dovrebbero incrementare gradualmente ma inesorabilmente la domanda di capacità di rivestimento. L'adozione è relativamente inferiore rispetto ad altre regioni, sebbene gli investimenti nella produzione industriale e nella manutenzione dovrebbero fornire una buona base per la tecnologia di rivestimento.
Analisi di segmentazione
Substrato
Si prevede che il mercato dei substrati crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% tra il 2026 e il 2034. I substrati metallici rimangono centrali perché i processi PVD possono migliorare la resistenza all'usura, la durezza, il comportamento all'attrito e le prestazioni in termini di corrosione senza alterare sostanzialmente la geometria dei componenti. Le applicazioni su plastica e vetro ampliano la base di mercato potenziale, includendo elettronica, prodotti decorativi, componenti ottici e parti industriali specializzate. Il campo di applicazione dei rivestimenti PVD varia quindi considerevolmente in base alla preparazione del substrato, alla sensibilità termica, ai requisiti di adesione e all'ambiente di utilizzo previsto.
- Metalli: i substrati metallici rappresentano la principale base di domanda poiché utensili da taglio, componenti automobilistici, componenti aerospaziali, stampi, matrici e componenti industriali richiedono spesso prestazioni migliorate in termini di resistenza all'usura e all'attrito.
- Materie plastiche: i substrati plastici supportano applicazioni specializzate in ambito decorativo, ottico, elettronico e per componenti leggeri, dove il controllo della temperatura di deposizione e l'ingegneria dell'adesione sono fondamentali.
- Vetro: Le applicazioni del vetro privilegiano l'aspetto decorativo, la funzionalità ottica, la durata e le proprietà superficiali controllate, in particolare nei settori dell'elettronica, dei prodotti architettonici e delle applicazioni di consumo di alta gamma.
Tipo di materiale
Secondo le previsioni di mercato di PVD Coaters, il segmento Material Type dovrebbe registrare un CAGR del 5,3-5,8% tra il 2026 e il 2034. La scelta del materiale dipende sempre più dalla combinazione desiderata di durezza, tenacità, stabilità termica, conduttività, attrito e resistenza chimica. I target in metallo e ceramica possono essere realizzati con strutture multistrato o a gradiente, consentendo ai produttori di personalizzare le prestazioni per specifici ambienti operativi. Una maggiore attenzione alle formulazioni specifiche per le applicazioni dovrebbe sostenere gli investimenti in piattaforme di deposizione flessibili.
- Metalli: I materiali di rivestimento metallico rimangono importanti per applicazioni conduttive, decorative, resistenti all'usura e di controllo della corrosione, con una domanda legata a componenti che richiedono una chimica superficiale controllata.
- Ceramica: I materiali ceramici rivestono un'importanza strategica per i rivestimenti ad alta durezza, resistenza termica e chimica, utilizzati in ambienti industriali, elettronici e di lavorazione meccanica particolarmente esigenti.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un CAGR del 5,0-5,5% tra il 2026 e il 2034, riflettendo le principali tendenze del mercato dei rivestimenti PVD. I settori automobilistico e aerospaziale rimangono importanti consumatori, poiché le prestazioni delle superfici possono influenzare la durata dei componenti e l'efficienza produttiva. L'elettronica e i semiconduttori rappresentano un'importante area di crescita, in quanto la produzione richiede superfici sempre più controllate e processi sensibili alla contaminazione. Le applicazioni per la generazione di energia aumentano la domanda di rivestimenti esposti ad alte temperature, erosione, attrito e ambienti corrosivi.
- Settore aerospaziale e della difesa: la domanda si concentra su componenti ad alte prestazioni, utensili, sistemi di attuazione e parti che richiedono un controllo preciso dell'usura, dell'attrito e del comportamento termico in condizioni operative estreme.
- Settore automobilistico: le applicazioni nel settore automobilistico includono componenti della trasmissione, utensili, parti decorative e componenti di precisione, dove una maggiore resistenza all'usura e una maggiore durata delle superfici contribuiscono a una maggiore vita operativa.
- Elettronica e semiconduttori: le applicazioni elettroniche pongono l'accento sulla pulizia dei processi, sul controllo dimensionale, sulla funzionalità elettrica e sui film sottili specializzati per ambienti di produzione sempre più sofisticati.
- Generazione di energia: le applicazioni di generazione di energia richiedono la protezione delle superfici dei componenti esposti a calore, erosione, corrosione, attrito e carichi meccanici ripetuti.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Aerospaziale e Difesa |
Mezzo |
Protezione dall'usura |
Scalatura |
|
Automobilistico |
Alto |
Durata dell'utensile |
Maturo |
|
Elettronica e semiconduttori |
Alto |
Film sottili |
Scalatura |
|
Generazione di energia |
Mezzo |
Protezione termica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei rivestimenti PVD.
Espansione dei requisiti di lavorazione di precisione e di durata degli utensili.
I produttori valutano sempre più i trattamenti superficiali in base a risultati di produttività misurabili, piuttosto che al solo costo del rivestimento, una tendenza che sta plasmando il mercato dei sistemi di rivestimento PVD. Nelle operazioni di taglio e formatura, una maggiore durezza, un minore attrito e la resistenza all'usura adesiva o abrasiva possono ridurre la frequenza di sostituzione degli utensili e stabilizzare la qualità della produzione. Ciò incoraggia gli investimenti in apparecchiature PVD da parte dei produttori di utensili e dei fornitori di servizi di rivestimento che cercano prestazioni di produzione ripetibili. L'impatto è particolarmente forte laddove i tempi di inattività comportano elevati costi opportunità, come nella lavorazione aerospaziale e nella produzione automobilistica ad alto volume. Di conseguenza, i fornitori di apparecchiature danno priorità alla deposizione uniforme, alla movimentazione automatizzata e alla ripetibilità delle ricette. Il maggiore utilizzo di materiali difficili da lavorare, tra cui acciai temprati, leghe di titanio e materiali leggeri avanzati, aumenta ulteriormente il valore delle architetture di rivestimento specializzate e supporta la domanda di piattaforme PVD sempre più sofisticate.
Localizzazione della produzione di semiconduttori ed elettronica
La crescente necessità di produzione di semiconduttori ed elettronica comporterà una domanda sempre maggiore di tecnologie di rivestimento controllato applicabili ad apparecchiature, componenti, dispositivi di fissaggio e utensili nelle linee di produzione. La deposizione di film sottili richiede elevati standard di pulizia, riproducibilità, adesione e dimensionalità. Pertanto, le nuove capacità di fabbricazione e confezionamento in Asia, Nord America ed Europa non influenzeranno solo i produttori di semiconduttori, ma anche quelli che producono le apparecchiature utilizzate in tali processi. Di conseguenza, l'influenza sul mercato si estenderà anche alle macchine di rivestimento in grado di processare diversi substrati e materiali in condizioni di vuoto controllato. Le aziende dotate di laboratori applicativi e di competenze nello sviluppo di processi potranno ridurre i tempi di qualificazione necessari per le nuove applicazioni. Con la crescente distribuzione geografica della produzione di semiconduttori, la capacità di rivestimento locale assume un'importanza sempre maggiore.
Preferenza normativa per trattamenti superficiali a basso impatto
La crescente necessità di produzione di semiconduttori ed elettronica comporterà una domanda sempre maggiore di tecnologie di rivestimento controllato applicabili ad apparecchiature, componenti, dispositivi di fissaggio e utensili nelle linee di produzione. La deposizione di film sottili richiede elevati standard di pulizia, riproducibilità, adesione e dimensionalità. Pertanto, le nuove capacità di fabbricazione e confezionamento in Asia, Nord America ed Europa non influenzeranno solo i produttori di semiconduttori, ma anche quelli che producono le apparecchiature utilizzate in tali processi. Di conseguenza, l'influenza sul mercato si estenderà anche alle macchine di rivestimento in grado di processare diversi substrati e materiali in condizioni di vuoto controllato. Le aziende dotate di laboratori applicativi e di competenze nello sviluppo di processi potranno ridurre i tempi di qualificazione necessari per le nuove applicazioni. Con la crescente distribuzione geografica della produzione di semiconduttori, la capacità di rivestimento locale assume un'importanza sempre maggiore.
Tendenze future del mercato dei rivestimenti PVD
Espansione delle celle di rivestimento intelligenti e autonome
Il panorama delle tendenze nel settore dei sistemi di rivestimento PVD si sta orientando verso ambienti di produzione sempre più autonomi, in cui caricamento, gestione del vuoto, deposizione, monitoraggio e verifica della qualità sono coordinati digitalmente. I sistemi futuri probabilmente combineranno i dati dei sensori con la gestione delle ricette, la manutenzione predittiva e la regolazione automatizzata dei parametri. Questo sviluppo può ridurre la dipendenza dall'operatore e migliorare la ripetibilità su più siti produttivi. Le registrazioni digitali diventeranno inoltre sempre più importanti per i settori che richiedono la tracciabilità, in particolare quello aerospaziale, medicale e della produzione di semiconduttori. I fornitori di apparecchiature che integrano l'analisi dei dati nelle architetture del vuoto esistenti possono creare valore senza richiedere la completa sostituzione dei sistemi installati. Il risultato dovrebbe essere una transizione graduale da apparecchiature di rivestimento autonome a celle di produzione connesse, in grado di segnalare le condizioni di processo, identificare le deviazioni e supportare una gestione centralizzata della produzione.
Architetture avanzate di deposizione multistrato e a impulsi ad alta potenza
La crescente necessità di produzione di semiconduttori ed elettronica comporterà una domanda sempre maggiore di tecnologie di rivestimento controllato applicabili ad apparecchiature, componenti, dispositivi di fissaggio e utensili nelle linee di produzione. La deposizione di film sottili richiede elevati standard di pulizia, riproducibilità, adesione e dimensionalità. Pertanto, le nuove capacità di fabbricazione e confezionamento in Asia, Nord America ed Europa non influenzeranno solo i produttori di semiconduttori, ma anche quelli che producono le apparecchiature utilizzate in tali processi. Di conseguenza, l'influenza sul mercato si estenderà anche alle macchine di rivestimento in grado di processare diversi substrati e materiali in condizioni di vuoto controllato. Le aziende dotate di laboratori applicativi e di competenze nello sviluppo di processi potranno ridurre i tempi di qualificazione necessari per le nuove applicazioni. Con la crescente distribuzione geografica della produzione di semiconduttori, la capacità di rivestimento locale assume un'importanza sempre maggiore.
Opportunità di mercato per i rivestimenti PVD
Capacità di rivestimento localizzata nei centri manifatturieri emergenti
Le previsioni indicano un interessante potenziale di investimento nelle regioni manifatturiere in cui la produzione industriale si sta espandendo più rapidamente della capacità locale di trattamento delle superfici. India, Sud-est asiatico, alcune economie del Medio Oriente e parti dell'Europa orientale offrono opportunità per centri di servizi situati in prossimità di distretti industriali quali automotive, elettronica, utensili, aerospaziale e componentistica. Gli investitori possono ridurre il rischio di ingresso nel mercato creando capacità specifiche per determinate applicazioni, anziché operazioni di rivestimento generiche. Le partnership con produttori di apparecchiature, costruttori di utensili e fornitori OEM possono fornire una base clienti iniziale, supportando al contempo la qualificazione tecnica. Team tecnici locali, tempi di consegna rapidi e localizzazione delle ricette possono differenziare i nuovi impianti dai fornitori distanti. Le maggiori opportunità emergeranno probabilmente laddove i componenti importati e i lunghi tempi di consegna per la finitura creano uno svantaggio operativo misurabile per i produttori.
Sistemi integrati per applicazioni di transizione energetica
Il panorama delle opportunità per i produttori di rivestimenti PVD si sta espandendo anche nei settori dell'idrogeno, delle celle a combustibile, degli elettrolizzatori, dell'elettronica di potenza e delle relative applicazioni per la transizione energetica. Queste applicazioni richiedono superfici conduttive, resistenti alla corrosione e durevoli, e possono generare una domanda di film sottili altamente controllati su componenti metallici. I fornitori possono cogliere questa opportunità attraverso programmi di sviluppo dedicati con i produttori di componenti, anziché affidarsi esclusivamente ad applicazioni di stampaggio consolidate. I requisiti di qualificazione possono essere rigorosi, ma una commercializzazione di successo può generare una domanda ricorrente, poiché le prestazioni del rivestimento influenzano direttamente l'efficienza e la durata dei componenti. I sistemi modulari sono particolarmente rilevanti perché le applicazioni emergenti potrebbero inizialmente richiedere volumi di produzione inferiori prima di raggiungere la scala industriale. Investire in camere flessibili, catodi specializzati, monitoraggio del processo e ingegneria applicativa può quindi consentire ai fornitori di soddisfare le nuove esigenze di rivestimento man mano che le tecnologie energetiche passano dalla produzione pilota alla commercializzazione su larga scala.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -