
Markt für Eisenbahn-Traktion Motoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bahnantriebsmotoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Motortyp (Gleichstrom-Antriebsmotoren, Wechselstrom-Antriebsmotoren und Synchron-Wechselstrom-Antriebsmotor); Anwendung (Diesellokomotive, Elektrotriebzüge, Elektrolokomotiven und dieselelektrische Lokomotiven) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMC00002525
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
12,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
19,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,94 %
Wachstumsrate
Adressierbarer Markt
145,90 Mrd. US-Dollar
(2026–2034)
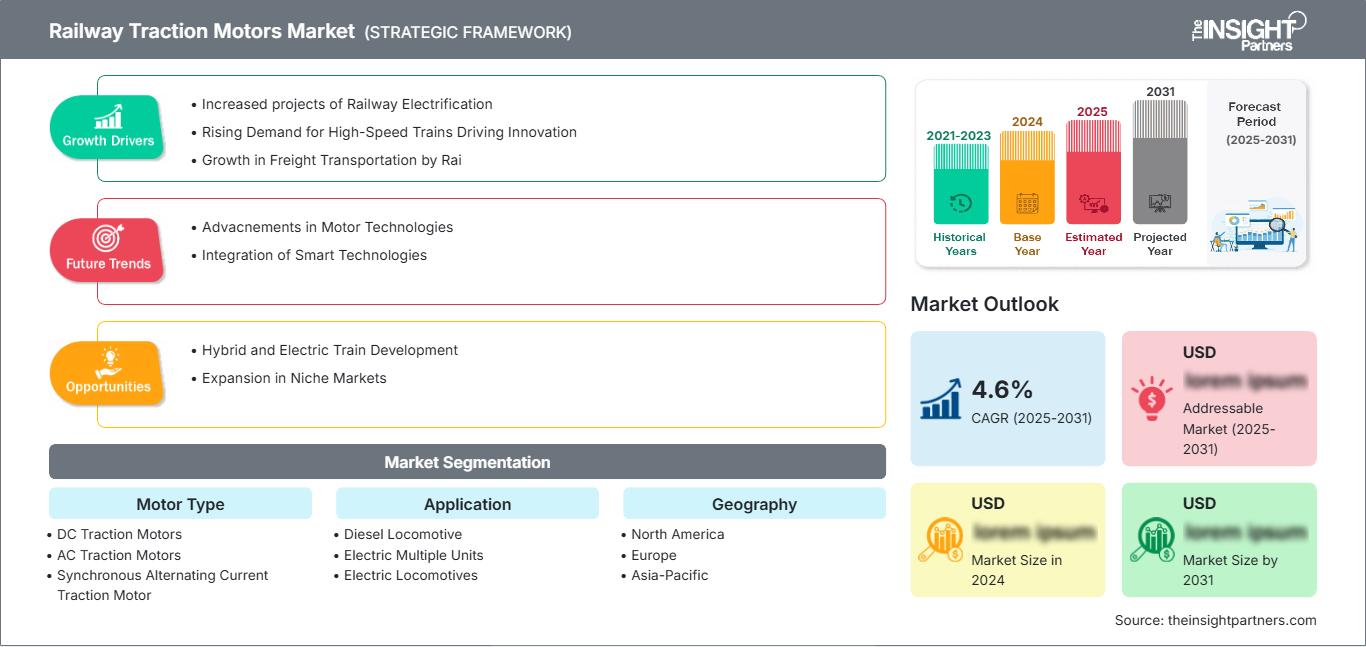
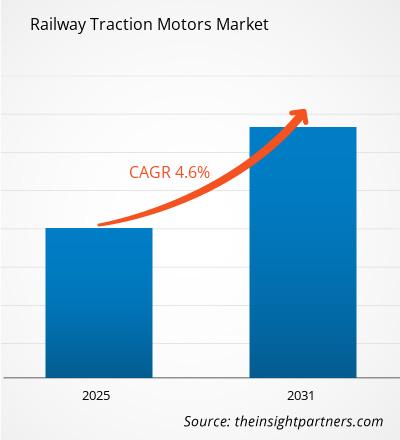
Der Markt für Bahnantriebsmotoren wird durch die zunehmende Elektrifizierung des Schienennetzes, die Erneuerung des Fahrzeugbestands und die Nachfrage nach höherer Antriebseffizienz geprägt. Der Markt hatte 2025 einen Wert von 12,64 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 19,5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,94 % im Zeitraum 2026–2034 entspricht. Der Ausbau elektrischer Personen- und Güterverkehrsflotten, die Ablösung veralteter Antriebstechnik und der zunehmende Fokus auf energieeffizienten Bahnbetrieb stützen die anhaltende Nachfrage nach Bahnantriebstechnologien.
Nordamerika bietet einen etablierten, aber stetig wachsenden Markt, der durch Flottenmodernisierung, Investitionen in den städtischen Nahverkehr und den Austausch veralteter Lokomotivantriebe begünstigt wird. Der Markt für Bahnantriebsmotoren wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,0 % wachsen. Die Nachfrage wird durch Investitionen in den Nahverkehr, die Modernisierung von Güterzuglokomotiven, den Ausbau von U-Bahn-Netzen und Bemühungen zur Verbesserung der Lebenszykluseffizienz bestehender Fahrzeugflotten gestärkt.
Marktanalyse und Einblicke für Eisenbahn-Traktionsmotoren
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 18–22 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,0 % wachsen wird. Unterstützt wird dies durch Flottenerneuerung, Modernisierung des Güterverkehrs, Investitionen in den Nahverkehr und Programme zum Austausch der Antriebstechnik.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 76–81 % des nordamerikanischen Marktes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,9 % wachsen werden, wobei die Modernisierung der Lokomotiv- und Nahverkehrsflotte an erster Stelle steht.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 % wachsen wird, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien die Nachfrage durch Elektrifizierung und Erneuerung des Schienenfahrzeugbestands stützen.
- Asien-Pazifik: Es wird erwartet, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 38–43 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,5 % wachsen wird, wobei China, Indien, Japan und Südkorea führend bei der Flottenerweiterung und der Elektrifizierung des Schienennetzes sind.
- Größtes Segment: Es wird erwartet, dass Wechselstrom-Traktionsmotoren im Jahr 2025 einen Marktanteil von 58–63 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen werden, was ihre Eignung für moderne elektrische Schienenfahrzeuge widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil des Synchron-Wechselstrom-Traktionsmotors wird im Jahr 2025 auf 7–11 % geschätzt und soll laut Prognosen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,3 % wachsen, unterstützt durch eine effizienzorientierte Antriebsentwicklung.
- Wichtige Unternehmen, die im Detail analysiert wurden: ABB Ltd, Hyundai Rotem Company, Saini Group, Sulzer Ltd., Alstom SA, Bharat Heavy Electricals Limited, Siemens AG, Mitsubishi Electric Corporation, Škoda Transportation as, VEM Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung im Markt für Bahnantriebsmotoren hat sich von konventionellen Gleichstromarchitekturen hin zu Wechselstrom- und digital gesteuerten Antriebssystemen verlagert. Aktuelle Konstruktionen zeichnen sich durch höhere Drehmomentdichte, Kompaktheit, Kühlung, Energierückgewinnung und geringeren Wartungsaufwand aus. Die Fertigungsansätze konzentrieren sich zunehmend auf die Integration des Motors zusammen mit dem Traktionsumrichter und der Steuerelektronik. Dies ermöglicht es dem Anbieter, komplette Antriebssysteme zu optimieren, anstatt Motoren als eigenständige mechanische Bauteile zu betrachten.
Weiteres Wachstum wird sich voraussichtlich über die traditionellen elektrifizierten Strecken hinaus auf batterieelektrische, Hybrid- und Dual-Mode-Triebwagen erstrecken. Neue Bahnprojekte in Indien, Südostasien, dem Nahen Osten und Teilen Lateinamerikas könnten den Pool an verfügbaren Triebfahrzeugen vergrößern. Öffentliche Ausschreibungen legen zunehmend Wert auf Kriterien wie Energieeffizienz, lokale Fertigung und Wartungsfreundlichkeit und bieten damit Chancen für Unternehmen, die effiziente Motoren mit langfristiger Leistungsfähigkeit vereinen können.
Umfang des Marktberichts zu Bahntraktionsmotoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 19,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,94 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Eisenbahn-Traktionsmotoren
Die Elektrifizierung des Schienenverkehrs, der Ausbau der Fahrgastkapazität und die Erneuerung der Lokomotiven bilden die wichtigsten Nachfragetreiber. Das Wachstum des Marktes für Bahnantriebsmotoren ist eng mit den Bestellungen von Schienenfahrzeugen verknüpft, da Antriebssysteme üblicherweise zusammen mit Motoren, Umrichtern, Getrieben und Steuerungstechnik spezifiziert werden. Das Ökosystem umfasst Motorenhersteller, Erstausrüster von Schienenfahrzeugen, Bahnbetreiber, Infrastrukturagenturen, Instandhaltungsunternehmen und Komponentenlieferanten. Die Nachfrage wird daher sowohl durch Neubau- als auch durch Modernisierungszyklen bestimmt.
Zu den Faktoren, die das Angebot beeinflussen, gehören die Verfügbarkeit von Kupfer, Elektrostahl, Isoliermaterialien, Permanentmagnetmaterialien (sofern erforderlich), Lagern, Kühltechnologien und Leistungselektronikkomponenten. Hersteller müssen ein Gleichgewicht zwischen Standardplattformen und Kundenanforderungen finden, wobei Faktoren wie Achslasten, Spannungen, Geschwindigkeiten, Umweltaspekte und die Verfügbarkeit von Drehgestellen zu berücksichtigen sind.
Der Markt für Bahnantriebsmotoren ist hart umkämpft. Große, diversifizierte Industriekonzerne stehen spezialisierten Antriebsanbietern und Bahnherstellern gegenüber. ABB Ltd. und Siemens AG verfügen über umfassende Antriebssysteme, während Alstom SA Traktionstechnologie im Rahmen größerer Schienenfahrzeugprogramme anbietet. Mitsubishi Electric Corporation differenziert sich durch energiesparende Motoren und Wechselrichter, und Bharat Heavy Electricals Limited nutzt seine bestehende Expertise in der Schienenfahrzeugfertigung in Indien.
Die Positionierung wird künftig stärker von Lokalisierung, Serviceverträgen und der Integration in das gesamte Antriebssystem abhängen. Hyundai Rotem Company, Škoda Transportation as und die VEM Group sind in spezialisierten Bereichen der Schienenfahrzeug- und Traktionstechnologien tätig, während Sulzer Ltd. und die Saini Group Ingenieurkompetenzen beisteuern. Zukünftige Investitionen konzentrieren sich auf Motoreffizienz, digitale Zustandsüberwachung, Modularität und die Fertigung in der Nähe großer Bahnmärkte.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bahnantriebsmotoren: Strategische Einblicke
Regionale Einblicke
Markt für Eisenbahntraktionsmotoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 18–22 % am Markt für Bahnantriebsmotoren halten und bis 2034 ein jährliches Wachstum von 3,2–4,0 % verzeichnen. Die USA bleiben der Hauptmarkt, begünstigt durch den Austausch von Lokomotiven, die Modernisierung des Nahverkehrsnetzes, den U-Bahn-Ausbau und die Überholung bestehender elektrischer Antriebe. Kanada trägt durch die Modernisierung des öffentlichen Nahverkehrs und die Erneuerung der Güterzugflotte ebenfalls zum Marktwachstum bei.
Immer mehr Eisenbahnunternehmen berücksichtigen die Wirtschaftlichkeit ihres Lokomotivparks über dessen gesamte Lebensdauer und nicht nur die Anschaffungskosten. Hocheffiziente Motoren, gute thermische Leistung, Regenerationsfähigkeit und zustandsorientierte Instandhaltung können die Betriebskosten über viele Jahre senken. Zudem bietet sich die Möglichkeit von Modernisierungspaketen an, da ein vollständiger Austausch der Züge deutlich teurer wäre.
US-Markt für Eisenbahntraktionsmotoren
Schätzungen zufolge repräsentieren die USA 76–81 % des nordamerikanischen Marktes für Bahnantriebsmotoren. ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,9 % wachsen. Die Nachfrage konzentriert sich auf Güterzuglokomotiven, Nahverkehrszüge, U-Bahnen und spezielle Personenzugflotten. Zulieferer wie ABB Ltd und Siemens AG profitieren von etablierten Geschäftsbeziehungen zu Betreibern und Schienenfahrzeugherstellern.
Die Prioritäten für Anwendungen unterscheiden sich von denen in asiatischen Netzen mit hoher Verkehrsdichte, da Güterzuglokomotiven einen erheblichen Teil des Antriebsbedarfs ausmachen. Initiativen für elektrische und hybride Antriebe erweitern schrittweise den adressierbaren Markt, während Verkehrsbetriebe Zuverlässigkeit und Wartungsfreundlichkeit priorisieren. Nachrüstungsmöglichkeiten bleiben wichtig, da Betreiber die Nutzungsdauer ihrer Flotte durch den Austausch von Fahrmotoren, die Überholung und die Modernisierung des Antriebs verlängern können.
Markt für Eisenbahntraktionsmotoren in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 25–29 % am globalen Markt für Bahnantriebsmotoren ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 % wachsen. Deutschland ist führend in der regionalen Nachfrage, gefolgt von Frankreich, Italien, Großbritannien und Spanien. Ausgereifte elektrifizierte Netze erzeugen einen wiederkehrenden Bedarf an Ersatzmotoren, Flottenmodernisierungen und Hochleistungsantriebssystemen.
Großbritannien stärkt die Schienenkapazität und modernisiert sein Rollmaterial, während Deutschland Güter-, Regional- und Hochgeschwindigkeitsverkehr kombiniert. Frankreich benötigt weiterhin Antriebstechnik für seine Fern- und Regionalzüge. Italien und Spanien bieten Chancen durch Hochgeschwindigkeits-, U-Bahn- und Nahverkehrsprojekte, wobei die europäischen Interoperabilitätsanforderungen standardisierte und dennoch anpassungsfähige Traktionsarchitekturen in den nationalen Netzen unterstützen.
Markt für Eisenbahntraktionsmotoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 38–43 % am Markt für Bahnantriebsmotoren halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,5 % wachsen, wodurch er zum führenden regionalen Markt wird. China stellt das größte Nachfragezentrum dar, während Japan, Südkorea, Indien und Australien durch Hochgeschwindigkeits-, U-Bahn-, Güter- und Regionalbahnprogramme zusätzliche Möglichkeiten bieten.
Industriestandortwahl, Elektrifizierung des Schienennetzes und öffentliche Infrastrukturprogramme fördern die Beschaffung. Indien ist von besonderer Bedeutung, da die inländischen Produktionsanforderungen die lokale Fertigung von Antriebstechnik begünstigen. China kombiniert den umfangreichen Einsatz von Elektrolokomotiven und Hochgeschwindigkeitszügen mit großen inländischen Zulieferern, während Japan und Südkorea Wert auf hohe Zuverlässigkeit, kompakte Bauweise und Energieeffizienz legen.
Markt für Eisenbahntraktionsmotoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 4,0–5,0 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten wichtige Chancen im Nahen Osten, während Südafrika ein bedeutender afrikanischer Eisenbahnmarkt bleibt. Neue Personenverkehrskorridore, die Modernisierung des Güterverkehrs und der Bedarf an Industrietransporten stützen die Nachfrage nach Ausrüstung.
Saudi-Arabiens Infrastrukturentwicklung und die Investitionen der VAE in den städtischen Nahverkehr schaffen Potenzial für moderne Antriebssysteme. Südafrika vereint die Anforderungen des Güter- und Personenverkehrs, während der Rest des Nahen Ostens und Afrikas weiterhin stärker projektorientiert agiert. Energieeffizienz, anspruchsvolle Betriebsbedingungen und lange Wartungsintervalle erhöhen die Bedeutung robuster Motoren mit effektivem Wärmemanagement und hoher Wartungsfreundlichkeit.
Segmentierungsanalyse
Motortyp
Laut dem Marktbericht für Bahntraktionsmotoren wird das Segment der Antriebsmotoren voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Moderne Bahnunternehmen bevorzugen Wechselstromantriebe aufgrund ihrer Steuerbarkeit, Effizienz, Kompatibilität mit regenerativer Bremsung und des geringeren Wartungsaufwands. Gleichstromtechnologie bleibt in älteren Fahrzeugflotten relevant, während synchrone Architekturen an Bedeutung gewinnen, wenn Energieeffizienz und Leistungsdichte eine höhere Systemkomplexität rechtfertigen.
- Gleichstrom-Traktionsmotoren: Gleichstrom-Traktionsmotoren sind weiterhin strategisch relevant für ältere Lokomotiven und Triebzüge, bei denen die Kompatibilität mit Ersatzteilen wichtiger ist als eine vollständige Neukonstruktion des Antriebs. Ihr etabliertes Wartungsökosystem sichert den anhaltenden Modernisierungsbedarf in bestehenden Netzen.
- Wechselstrom-Fahrmotoren: Wechselstrom-Fahrmotoren dominieren moderne elektrische Schienenfahrzeuge, da sie einen effizienten Betrieb mit variabler Drehzahl, eine robuste Bauweise und Kompatibilität mit modernen, frequenzumrichterbasierten Antriebssystemen bieten. Sie sind nach wie vor unverzichtbar für Lokomotiven, Triebzüge, U-Bahnen und Hochgeschwindigkeitszüge.
- Synchron-Wechselstrom-Traktionsmotor: Synchrone Traktionsarchitekturen eignen sich für Anwendungen, die hohe Effizienz und Leistungsdichte erfordern. Ihre strategische Bedeutung nimmt zu, da Betreiber einen geringeren Energieverbrauch anstreben und Hersteller Steuerungssysteme, Wärmemanagement und Komponentenintegration verbessern.
Anwendung
Laut Prognosen zum Markt für Bahnantriebsmotoren wird das Anwendungssegment im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,5 % wachsen. Die Beschaffung wird zunehmend von der Elektrifizierung, Flottenerneuerungsplänen, dem Bedarf an Fahrgastkapazität und der Effizienz im Güterverkehr beeinflusst. Elektrische Triebzüge und Elektrolokomotiven stellen wichtige Nachfragegruppen dar, während dieselelektrische Lokomotiven weiterhin ein erhebliches Potenzial für die Erneuerung des bestehenden Bestands bieten.
- Diesellokomotiven: Diesellokomotiven benötigen weiterhin Fahrmotoren in dieselelektrischen Antriebsarchitekturen, insbesondere im Güterverkehr und in nicht elektrifizierten Netzen. Der Bedarf an Ersatz und Überholung hält die Nachfrage aufrecht, selbst wenn bei der Beschaffung neuer Lokomotiven zunehmend emissionsärmere Antriebskonfigurationen bevorzugt werden.
- Elektrische Triebzüge: Elektrotriebzüge benötigen kompakte, effiziente Antriebssysteme, die häufiges Beschleunigen und Bremsen ermöglichen. Im Stadt- und Regionalverkehr sind Energieverbrauch, thermische Leistung, geringer Wartungsaufwand und hohe Verfügbarkeit besonders wichtig für die Auswahl der Fahrmotoren.
- Elektrolokomotiven: Elektrolokomotiven stellen ein bedeutendes Anwendungsgebiet für Hochleistungs-Fahrmotoren im Personen- und Güterverkehr dar. Elektrifizierungsprogramme und der steigende Bedarf an Güterkraftleistungen erhöhen die Nachfrage nach Motoren mit hohem Drehmoment, hoher Zuverlässigkeit und Dauerleistung.
- Dieselelektrische Lokomotiven: Dieselelektrische Lokomotiven sind weltweit weiterhin weit verbreitet. Der Austausch von Fahrmotoren, die Modernisierung und Effizienzsteigerungen bieten fortlaufende Möglichkeiten, insbesondere dort, wo Betreiber die Verlängerung der Nutzungsdauer ihrer Lokomotiven dem Kauf komplett neuer Flotten vorziehen.
Geographie
Das Segment Geografie wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen und damit wichtige Markttrends für Bahnantriebsmotoren widerspiegeln. Der asiatisch-pazifische Raum bleibt das wichtigste Nachfragezentrum, während Europa und Nordamerika stabile Möglichkeiten für Ersatzbeschaffung und Modernisierung bieten. Süd- und Mittelamerika sowie der Nahe Osten und Afrika bieten projektgetriebenes Expansionspotenzial.
- Nordamerika: Die Nachfrage konzentriert sich auf Güter-, Pendler- und U-Bahn-Flotten, wobei Modernisierungsprogramme neben ausgewählten Neubauprojekten einen dauerhaften Bedarf am Ersatzteilmarkt schaffen.
- Europa: Ausgereifte elektrifizierte Netze schaffen wiederkehrende Austauschmöglichkeiten, während Interoperabilität, Energieeffizienz und Investitionen in Hochgeschwindigkeitszüge fortschrittliche Antriebsspezifikationen begünstigen.
- Asien-Pazifik: Groß angelegte Eisenbahnprojekte, Elektrifizierung, U-Bahn-Ausbau und die heimische Produktionspolitik schaffen die breitesten Möglichkeiten für neue Ausrüstung auf dem regionalen Markt.
- Süd- und Mittelamerika: Projekte zur urbanen Mobilität und zur Modernisierung des Güterverkehrs bieten gezielte Möglichkeiten, insbesondere dort, wo bestehende Fahrzeugflotten eine Überholung oder einen Austausch des Antriebs benötigen.
- Naher Osten und Afrika: Neue Eisenbahnkorridore, industrielle Güterverkehrssysteme und städtische Verkehrsprojekte schaffen eine Nachfrage nach langlebigen Traktionsmotoren, die für anspruchsvolle Umwelt- und Betriebsbedingungen ausgelegt sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Diesellokomotive |
Medium |
Flottenmodernisierung |
Reifen |
|
Elektrische Triebzüge |
Hoch |
U-Bahn-Elektrifizierung |
Skalierung |
|
Elektrolokomotiven |
Hoch |
Güterverkehrselektrifizierung |
Skalierung |
|
Dieselelektrische Lokomotiven |
Medium |
Motorüberholung |
Reifen |
Markt für Bahnantriebsmotoren: Wachstumstreiber und Wirkungsanalyse
Eisenbahnelektrifizierung und Flottenmodernisierung
Die Elektrifizierung des Eisenbahnnetzes ist ein entscheidender struktureller Faktor, da leistungsfähige Antriebstechnologien benötigt werden, die hohen Beschleunigungsraten, regenerativer Bremsung und hoher Auslastung gerecht werden. Die Modernisierung des Fahrzeugparks ist ein weiterer wichtiger Treiber, unabhängig von einer Netzerweiterung. Grund dafür ist die Ineffizienz veralteter Motoren, die oft schwer zu warten oder nicht mit moderner Steuerungstechnik kompatibel sind. Betreiber nutzen heute die Lebenszykluskostenrechnung, um über Ersatzprojekte zu entscheiden. Effizienz und Zuverlässigkeit sind daher entscheidende Faktoren für die Beschaffung. Die Auswirkungen werden sich in Bereichen wie Motoren, Umrichter, Kühltechnik, Getriebe, Lager und Überwachungstechnik bemerkbar machen.
Höhere Effizienzanforderungen im Schienenfahrzeugantrieb
Der Energieverbrauch gewinnt bei der Beschaffung von Schienenfahrzeugen zunehmend an Bedeutung, da Unternehmen ihre Betriebskosten senken wollen, ohne dabei auf Beschleunigung, Ladekapazität oder Taktfrequenz zu verzichten. Eine höhere Effizienz der Motoren, Umrichtersteuerungen, Thermosysteme und die Bremsenergierückgewinnung ermöglichen eine Steigerung der Effizienz bei wiederholter Nutzung. Der wirtschaftliche Nutzen ist besonders bei häufig verkehrenden Nahverkehrszügen sowie Güterzuglokomotiven mit Tausenden von Betriebsstunden erheblich. Unternehmen müssen daher die effiziente Nutzung einer Kombination aus Motoren und Umrichtern anstreben, anstatt sich allein auf die Steigerung der Motoreffizienz zu konzentrieren.
Erweiterung des Angebots an elektrischen und hybriden Schienenfahrzeugen
Der Einsatz von Elektro- und Hybridtriebwagen hat die Anforderungen der Eisenbahnunternehmen an die Konfiguration von Fahrmotoren deutlich erhöht. Oberleitungen waren zwar ein Schlüsselelement der Bahnelektrifizierung, doch batteriebetriebene und Zweimoduszüge erfordern Fahrmotoren, die unter verschiedenen Stromversorgungsbedingungen funktionieren. Während Hybridtechnologie auf Strecken, die nicht vollständig elektrifiziert werden können, von Nutzen sein kann, bieten batteriebetriebene Züge Vorteile auf kurzen, nicht elektrifizierten Streckenabschnitten. Daher besteht ein zunehmender Bedarf an Fahrmotoren, die sich nahtlos in die Systeme aus Leistungselektronik, Bordenergiequellen, Wärmemanagement und Energierückgewinnung integrieren lassen. Dieser Effekt beschränkt sich jedoch nicht auf moderne Züge, da Eisenbahnunternehmen auch die Hybridisierung und Umrüstung ihres bestehenden Fahrzeugbestands in Betracht ziehen könnten.
Markt für Bahntraktionsmotoren – Zukunftstrends
Permanentmagnetfreier und ressourcenschonender Antrieb
Zukünftige Innovationen im Antriebsbereich werden sich voraussichtlich stark auf Motoren konzentrieren, die den Bedarf an schwer erhältlichen Materialien reduzieren und gleichzeitig hohe Effizienz und Drehmomentdichte gewährleisten. Beispiele hierfür sind Synchronreluktanzmotoren, die auf Permanentmagnete im Rotor verzichten und somit die Abhängigkeit von Seltenerdmetallen vermeiden. Der Einsatz im Bahnverkehr erfordert Tests hinsichtlich Betriebszyklen, Vibrationen, Temperatur und Wartungsbedingungen. Je fortschrittlicher die Elektronik wird, desto präziser lässt sich die Motorleistung bei unterschiedlichen Drehzahlen und Lasten abstimmen. Dies könnte letztendlich zu einer größeren Vielfalt an Technologien führen, die über die herkömmlichen (Induktions- und Permanentmagnet-)Antriebe hinausgehen.
Digitale Überwachung integriert in Antriebssysteme
Es ist offensichtlich, dass Traktionsmotoren heute Teil einer digital gesteuerten Antriebsstruktur sind und nicht mehr als einzeln gewartete Komponenten betrachtet werden. Zukünftige Technologien basieren auf der Messung von Temperatur, Vibrationen, Stromstärke, Drehmoment und Isolationselementen, um Ausfälle frühzeitig zu erkennen. Dies ermöglicht eine vorausschauende Wartung auf Basis des Echtzeit-Zustands der Komponenten und reduziert somit unnötige Werkstattzeiten. Die Datenintegration im Diagnosesystem erlaubt den Vergleich der Motoren hinsichtlich ihrer Leistung auf verschiedenen Strecken, unter unterschiedlichen Klimabedingungen und in verschiedenen Betriebszyklen. Langfristig könnte dieser Ansatz die Motorkonstruktion beeinflussen, da Hersteller Sensoren und eine Diagnoseschnittstelle in ihre Antriebseinheiten integrieren müssen.
Marktchancen für Eisenbahn-Traktionsmotoren
Lokalisierte Antriebsfertigung in wachstumsstarken Schienenverkehrsmärkten
Investitionsmöglichkeiten ergeben sich durch die Entwicklung lokaler Produktions-, Test- und Wartungssysteme in Ländern, die ihre Schienenfahrzeugproduktion im Inland ausbauen möchten. Indien bietet Herstellern die Chance, lokale Systeme zu entwickeln, da immer mehr Initiativen im Bereich Schienenfahrzeuge den Bedarf an lokaler Entwicklung und Teilebeschaffung berücksichtigen. Solche Investitionen könnten auch in Südostasien und bestimmten Regionen des Nahen Ostens getätigt werden, wo bereits in die Schienenfahrzeugentwicklung investiert wird. Diese Investitionen würden ein geringeres logistisches Risiko, schnelle Reparaturprozesse und die Berücksichtigung betreiberspezifischer Spezifikationen gewährleisten.
Nachrüstungs- und Lebensdauerverlängerungsdienste
Das bereits bestehende Portfolio an Lokomotiven, Triebzügen und anderen Schienenfahrzeugen bietet dem Anbieter die Möglichkeit, seine Produkte im Bereich der Fahrzeugüberholung auszubauen, anstatt sich auf die Lieferung von Neufahrzeugen zu beschränken. Die Überholung von Motoren, deren Neuwicklung, der Austausch von Lagern, die Modernisierung des Kühlsystems, die Verbesserung der Isolierung und die Umstellung auf eine effizientere Antriebsarchitektur verlängern die Lebensdauer der Lokomotivflotte und vermeiden den Austausch des gesamten Schienenfahrzeugs. Diese Lösung eignet sich für Unternehmen mit begrenztem Budget und/oder langen Lieferzeiten für neue Fahrzeuge. Der Dienstleister kann standardisierte Kits für gängige Motortypen anbieten und den Teileaustausch mit der Diagnose der Komponenten kombinieren.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -