
Marché des moteurs de traction ferroviaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des moteurs de traction ferroviaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de moteur (moteurs de traction à courant continu, moteurs de traction à courant alternatif et moteurs de traction synchrones à courant alternatif) ; application (locomotives diesel, rames automotrices électriques, locomotives électriques et locomotives diesel-électriques) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMC00002525
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
12,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
19,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,94 %
taux de croissance
Marché adressable
145,90 milliards de dollars américains
(2026-2034)
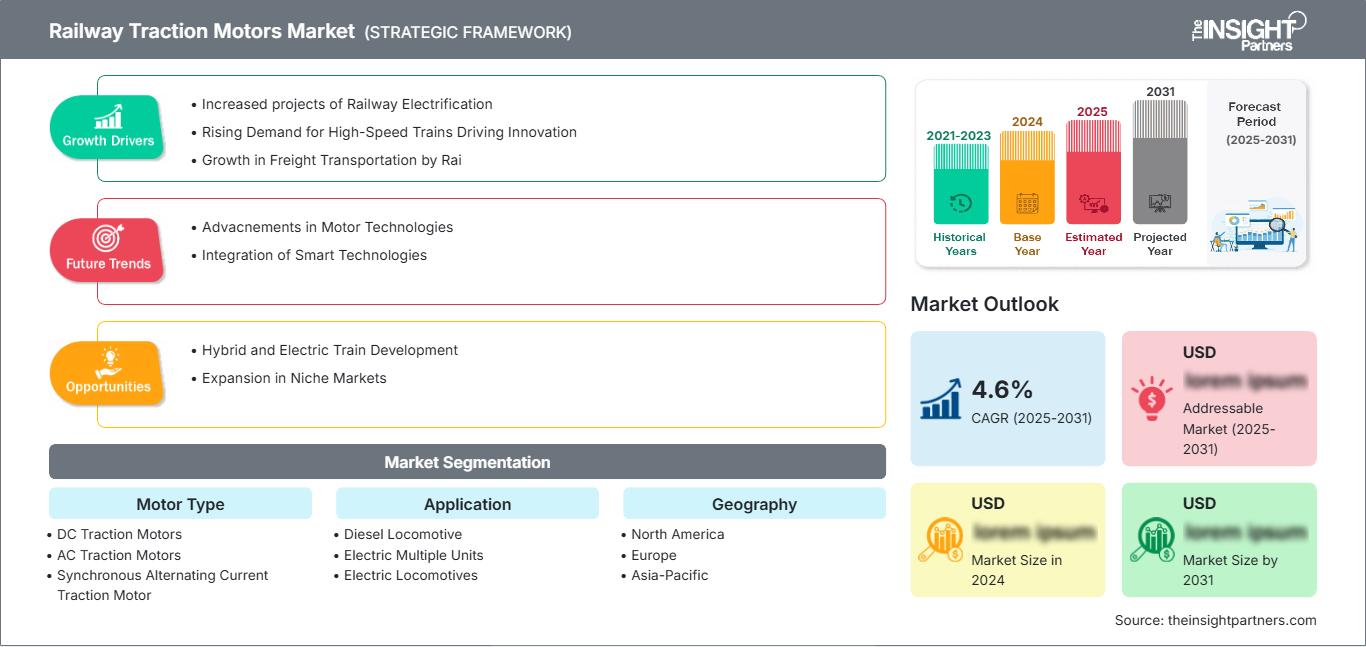
Le marché des moteurs de traction ferroviaire est façonné par l'électrification croissante du réseau, le renouvellement du parc de matériel roulant et la demande accrue d'une efficacité de propulsion supérieure. Évalué à 12,64 milliards de dollars US en 2025, ce marché devrait atteindre 19,5 milliards de dollars US d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,94 % sur la période 2026-2034. L'expansion des flottes électriques de voyageurs et de marchandises, le remplacement des équipements de traction obsolètes et l'importance accrue accordée à l'efficacité énergétique des opérations ferroviaires soutiennent une demande soutenue en technologies de moteurs de traction.
L'Amérique du Nord représente un marché mature et en constante expansion, soutenu par la modernisation des flottes, les investissements dans les transports urbains et le remplacement des systèmes de propulsion des locomotives vieillissantes. Le marché des moteurs de traction ferroviaire devrait croître à un TCAC estimé entre 3,2 % et 4,0 % jusqu'en 2034. La demande est stimulée par les investissements dans les trains de banlieue, la modernisation des locomotives de fret, l'extension des métros et les efforts visant à améliorer l'efficacité du cycle de vie des flottes de matériel roulant existantes.
Analyse et perspectives du marché des moteurs de traction ferroviaire
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 18 à 22 % en 2025 et croître à un TCAC de 3,2 à 4,0 % entre 2026 et 2034, grâce au renouvellement des flottes, à la modernisation du fret, aux investissements dans les trains de banlieue et aux programmes de remplacement des systèmes de propulsion.
- NOUS: On estime que les États-Unis représenteront 76 à 81 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 3,1 à 3,9 % jusqu'en 2034, tirée par la modernisation des flottes de locomotives et de transports en commun.
- Europe: On estime que l'Europe détiendra une part de marché de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 4,2 à 5,0 % jusqu'en 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande grâce à l'électrification et au renouvellement du matériel roulant.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 38 à 43 % en 2025 et connaître une croissance annuelle composée de 5,6 à 6,5 % entre 2026 et 2034, la Chine, l'Inde, le Japon et la Corée du Sud étant à la pointe de l'expansion des flottes et de l'électrification ferroviaire.
- Segment le plus important : les moteurs de traction à courant alternatif devraient représenter une part de marché de 58 à 63 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 %, reflétant leur adéquation au matériel roulant électrique moderne.
- Segment à forte croissance : Le moteur de traction à courant alternatif synchrone devrait représenter une part de marché de 7 à 11 % en 2025 et devrait croître à un TCAC de 6,4 à 7,3 %, soutenu par le développement de la propulsion axée sur l'efficacité.
- Principales entreprises analysées en détail : ABB Ltd, Hyundai Rotem Company, Saini Group, Sulzer Ltd., Alstom SA, Bharat Heavy Electricals Limited, Siemens AG, Mitsubishi Electric Corporation, Škoda Transportation as, VEM Group.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique du marché des moteurs de traction ferroviaire s'est orientée des architectures CC conventionnelles vers les systèmes de propulsion CA et à commande numérique. Les conceptions actuelles privilégient une densité de couple plus élevée, la compacité, le refroidissement, la régénération et une maintenance réduite. Les méthodes de fabrication s'orientent désormais vers l'intégration du moteur, du convertisseur de traction et de l'électronique de commande, permettant ainsi au fournisseur d'optimiser l'ensemble du système de puissance plutôt que de considérer les moteurs comme des dispositifs mécaniques isolés.
La croissance future devrait s'étendre au-delà des lignes électrifiées traditionnelles pour inclure les rames électriques à batterie, hybrides et bimodes. De nouvelles initiatives ferroviaires en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certaines régions d'Amérique latine pourraient élargir le parc de matériels disponibles. Les appels d'offres du secteur public privilégient de plus en plus des critères tels que l'efficacité énergétique, la production locale et la facilité de maintenance, offrant ainsi des opportunités aux entreprises capables de concilier moteurs performants et fiabilité à long terme.
Portée du rapport sur le marché des moteurs de traction ferroviaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 19,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,94% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs de traction ferroviaire
L'électrification du parc ferroviaire, l'augmentation de la capacité de transport de passagers et le remplacement des locomotives constituent les principaux moteurs de la demande. La croissance du marché des moteurs de traction ferroviaire est étroitement liée aux commandes de matériel roulant, car les systèmes de propulsion sont généralement spécifiés conjointement aux moteurs, convertisseurs, réducteurs et équipements de contrôle. L'écosystème comprend les fabricants de moteurs, les constructeurs de matériel roulant, les exploitants ferroviaires, les gestionnaires d'infrastructures, les prestataires de maintenance et les fournisseurs de composants. De ce fait, la demande est alimentée à la fois par les cycles d'acquisition de nouvelles lignes et par les cycles de rénovation.
L'approvisionnement dépend de plusieurs facteurs, notamment la disponibilité du cuivre, de l'acier électrique, des matériaux isolants, des aimants permanents (le cas échéant), des roulements, des technologies de refroidissement et des composants électroniques de puissance. Les fabricants doivent trouver un équilibre entre les plateformes standard et les exigences des clients, en tenant compte de facteurs tels que les charges par essieu, les tensions, la vitesse, les contraintes environnementales et la disponibilité des bogies.
Le marché des moteurs de traction ferroviaire est un secteur concurrentiel où se côtoient de grands groupes industriels diversifiés, des fournisseurs spécialisés en propulsion et des constructeurs ferroviaires. ABB Ltd. et Siemens AG proposent des systèmes de propulsion complets, tandis qu'Alstom SA fournit des technologies de traction dans le cadre de programmes plus vastes de matériel roulant. Mitsubishi Electric Corporation se distingue par ses moteurs et onduleurs à faible consommation d'énergie, tandis que Bharat Heavy Electricals Limited tire parti de son expertise en matière de fabrication de matériel roulant en Inde.
Le positionnement dépendra davantage de la localisation, des accords de service et de l'intégration avec l'ensemble du système de propulsion. Hyundai Rotem Company, Škoda Transportation AS et VEM Group opèrent dans des domaines spécialisés du matériel roulant et des technologies de traction, tandis que Sulzer Ltd. et Saini Group fournissent des compétences en ingénierie. Les investissements futurs porteront sur l'efficacité des moteurs, la surveillance numérique de l'état des équipements, la modularité et la production à proximité des grands marchés ferroviaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs de traction ferroviaire : Perspectives stratégiques
Perspectives régionales
marché nord-américain des moteurs de traction ferroviaire
On estime que l'Amérique du Nord détiendra entre 18 et 22 % du marché des moteurs de traction ferroviaire en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 3,2 à 4,0 % jusqu'en 2034. Les États-Unis demeurent le principal marché, grâce au remplacement des locomotives, à la modernisation des réseaux de trains de banlieue, au développement des métros et à la rénovation des systèmes de traction électrique existants. Le Canada contribue également à ce marché par la modernisation de son réseau de transport en commun et le renouvellement de sa flotte de trains de marchandises.
De plus en plus de compagnies ferroviaires s'intéressent à la rentabilité de l'exploitation de leur parc de locomotives sur l'ensemble de son cycle de vie, et non plus seulement à son coût d'acquisition. Des moteurs à haut rendement, de bonnes performances thermiques, des capacités de régénération et une maintenance conditionnelle pourraient réduire les coûts d'exploitation pour de nombreuses années. Par ailleurs, des solutions de modernisation sont envisageables, car le remplacement complet des trains serait beaucoup plus onéreux.
Marché américain des moteurs de traction ferroviaire
On estime que les États-Unis représentent entre 76 et 81 % du marché nord-américain des moteurs de traction ferroviaire. en 2025, avec un taux de croissance annuel composé (TCAC) de 3,1 à 3,9 %. La demande se concentre sur les locomotives de fret, les trains de banlieue, les métros et les flottes de trains de voyageurs spécialisées. Les fournisseurs, tels qu'ABB Ltd et Siemens AG, bénéficient de relations privilégiées avec les opérateurs et les constructeurs de matériel roulant.
Les priorités d'application diffèrent de celles des réseaux asiatiques à haute densité, car les locomotives de fret représentent une part importante des besoins en propulsion. Les initiatives de propulsion électrique et hybride élargissent progressivement le marché potentiel, tandis que les autorités de transport privilégient la fiabilité et la facilité d'entretien. Les possibilités de modernisation demeurent importantes, car les exploitants peuvent prolonger la durée de vie de leur parc de locomotives grâce au remplacement des moteurs de traction, à la remise à neuf et à la modernisation du système de propulsion.
Marché européen des moteurs de traction ferroviaire
On estime que l'Europe représentera 25 à 29 % du marché mondial des moteurs de traction ferroviaire en 2025 et connaîtra une croissance annuelle composée de 4,2 à 5,0 %. L'Allemagne domine la demande régionale, suivie de la France, de l'Italie, du Royaume-Uni et de l'Espagne. La maturité des réseaux électrifiés engendre des besoins récurrents en moteurs de remplacement, en modernisation des flottes et en systèmes de propulsion haute performance.
Le Royaume-Uni renforce sa capacité ferroviaire et modernise son matériel roulant, tandis que l'Allemagne combine fret, transport régional et grande vitesse. La France continue de rechercher des équipements de propulsion pour ses flottes interurbaines et régionales. L'Italie et l'Espagne offrent des opportunités grâce à leurs projets de grande vitesse, de métro et de trains de banlieue, les exigences européennes d'interopérabilité favorisant des architectures de traction standardisées mais adaptables aux réseaux nationaux.
Marché des moteurs de traction ferroviaires de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 38 et 43 % des parts de marché des moteurs de traction ferroviaire en 2025 et afficher une croissance annuelle composée de 5,6 % à 6,5 %, ce qui en fera le premier marché régional. La Chine représente le principal centre de demande, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie offrent des opportunités supplémentaires grâce à leurs programmes de lignes à grande vitesse, de métro, de fret et de transport ferroviaire régional.
La localisation industrielle, l'électrification ferroviaire et les programmes d'infrastructures publiques favorisent les achats. L'Inde revêt une importance particulière car ses besoins de production nationale encouragent la fabrication locale d'équipements de propulsion. La Chine combine un déploiement massif de locomotives électriques et de lignes à grande vitesse avec d'importants fournisseurs nationaux, tandis que le Japon et la Corée du Sud privilégient la haute fiabilité, la compacité et l'efficacité énergétique.
Marché des moteurs de traction ferroviaire du Moyen-Orient et de l'Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,0 à 5,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis représentent d'importantes opportunités au Moyen-Orient, tandis que l'Afrique du Sud demeure un marché ferroviaire africain majeur. La création de nouveaux corridors voyageurs, la modernisation du fret et les besoins en transport industriel soutiennent la demande d'équipements.
Le développement des infrastructures en Arabie saoudite et les investissements dans les transports urbains aux Émirats arabes unis offrent des opportunités pour les systèmes de propulsion modernes. L'Afrique du Sud doit concilier les besoins en transport de marchandises et de passagers, tandis que le reste de la région MENA privilégie les projets ponctuels. L'efficacité énergétique, les environnements d'exploitation difficiles et les longs intervalles de maintenance renforcent l'importance de moteurs robustes, dotés d'une gestion thermique performante et faciles à entretenir.
Analyse de segmentation
Type de moteur
Selon le rapport sur le marché des moteurs de traction ferroviaire, le segment des moteurs devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,6 % entre 2026 et 2034. Les achats ferroviaires modernes privilégient la propulsion à courant alternatif (CA) en raison de sa contrôlabilité, de son rendement, de sa compatibilité avec le freinage régénératif et de ses besoins de maintenance réduits. La technologie à courant continu (CC) reste pertinente pour les parcs existants, tandis que les architectures synchrones gagnent en popularité lorsque l'efficacité énergétique et la densité de puissance justifient une plus grande complexité du système.
- Moteurs de traction à courant continu : les moteurs de traction à courant continu conservent toute leur importance pour les locomotives et les rames automotrices électriques anciennes, où la compatibilité des pièces de rechange prime sur une refonte complète du système de propulsion. Leur système de maintenance éprouvé permet de répondre à la demande croissante de rénovation sur les réseaux matures.
- Moteurs de traction à courant alternatif : Les moteurs de traction à courant alternatif dominent le matériel roulant électrique moderne grâce à leur fonctionnement efficace à vitesse variable, leur construction robuste et leur compatibilité avec la propulsion à onduleur actuelle. Ils demeurent essentiels aux locomotives, aux rames automotrices électriques, aux métros et aux trains à grande vitesse.
- Moteur de traction synchrone à courant alternatif : les architectures de traction synchrone prennent en charge les applications exigeant un rendement et une densité de puissance élevés. Leur importance stratégique s’accroît à mesure que les opérateurs recherchent une consommation d’énergie réduite et que les fabricants améliorent les systèmes de contrôle, la gestion thermique et l’intégration des composants.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,5 % entre 2026 et 2034, selon les prévisions du marché des moteurs de traction ferroviaire. Les achats sont de plus en plus influencés par l'électrification, les programmes de renouvellement du parc de matériel roulant, les besoins en capacité voyageurs et l'efficacité du transport de marchandises. Les rames automotrices électriques et les locomotives électriques représentent d'importants segments de demande, tandis que les locomotives diesel-électriques offrent encore un potentiel considérable de remplacement du parc installé.
- Locomotive diesel : Les locomotives diesel continuent de nécessiter des moteurs de traction au sein d’architectures de propulsion diesel-électriques, notamment pour le fret et les réseaux non électrifiés. Les besoins de remplacement et de révision maintiennent la demande, même si l’acquisition de nouvelles locomotives privilégie de plus en plus les configurations de propulsion à faibles émissions.
- Les rames automotrices électriques (EMU) nécessitent des systèmes de propulsion compacts et efficaces, capables d'accélérations et de freinages fréquents. Pour les services urbains et régionaux, la consommation d'énergie, les performances thermiques, les faibles besoins de maintenance et la haute disponibilité sont des critères particulièrement importants pour le choix du moteur de traction.
- Locomotives électriques : Les locomotives électriques constituent une application importante des moteurs de traction de forte puissance utilisés dans le transport de passagers et de marchandises. Les programmes d’électrification et les exigences accrues en matière de transport de marchandises alimentent la demande de moteurs offrant un couple élevé, une grande fiabilité et un fonctionnement continu.
- Locomotives diesel-électriques : Les locomotives diesel-électriques conservent un parc installé important dans le monde entier. Le remplacement des moteurs de traction, leur remise à neuf et l’amélioration de leur rendement offrent des opportunités constantes, notamment lorsque les exploitants privilégient l’allongement de la durée de vie des locomotives plutôt que l’acquisition de flottes entièrement neuves.
Géographie
Le segment géographique devrait progresser à un TCAC de 4,7 % à 5,5 % jusqu’en 2034, reflétant les principales tendances du marché des moteurs de traction ferroviaire. L’Asie-Pacifique demeure le principal centre de demande, tandis que l’Europe et l’Amérique du Nord offrent des opportunités stables de remplacement et de modernisation. L’Amérique du Sud et centrale, ainsi que le Moyen-Orient et l’Afrique, présentent un potentiel d’expansion lié à des projets spécifiques.
- Amérique du Nord : La demande se concentre sur les flottes de transport de marchandises, de navetteurs et de véhicules métropolitains, les programmes de rénovation créant un besoin durable sur le marché de l'après-vente parallèlement à certains projets de construction neuve.
- Europe : Les réseaux électrifiés matures créent des opportunités de remplacement récurrentes, tandis que l'interopérabilité, l'efficacité énergétique et les investissements dans le rail à grande vitesse encouragent des spécifications de propulsion avancées.
- Asie-Pacifique : Les grands projets de construction ferroviaire, l’électrification, l’expansion du métro et les politiques de production nationale créent les plus importantes opportunités en matière de nouveaux équipements sur le marché régional.
- Amérique du Sud et centrale : Les projets de mobilité urbaine et la modernisation du fret offrent des opportunités ciblées, notamment lorsque les flottes existantes nécessitent une remise en état ou un remplacement de leur système de propulsion.
- Moyen-Orient et Afrique : Les nouveaux corridors ferroviaires, les systèmes de fret industriel et les projets de transport urbain créent une demande pour des moteurs de traction durables, conçus pour des conditions environnementales et opérationnelles exigeantes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Locomotive diesel |
Moyen |
Modernisation de la flotte |
Mature |
|
Automotrices électriques |
Haut |
Électrification du métro |
Mise à l'échelle |
|
Locomotives électriques |
Haut |
Électrification du fret |
Mise à l'échelle |
|
Locomotives diesel-électriques |
Moyen |
Remise à neuf de moteurs |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moteurs de traction ferroviaire
Électrification ferroviaire et modernisation du parc de véhicules
L'électrification du réseau ferroviaire est un facteur structurel déterminant, en raison de la nécessité d'une technologie de propulsion efficace capable de gérer des accélérations et des freinages régénératifs importants, ainsi qu'une utilisation intensive. La modernisation du parc de matériel roulant est un autre facteur clé, indépendant de toute expansion du réseau, du fait de l'inefficacité des moteurs vieillissants, parfois difficiles à entretenir ou incompatibles avec les technologies de contrôle avancées. Aujourd'hui, les opérateurs utilisent l'analyse du coût total du cycle de vie pour décider des projets de remplacement, faisant ainsi de l'efficacité et de la fiabilité des critères essentiels d'approvisionnement. Cet impact se fera sentir dans les domaines des moteurs, des convertisseurs, des systèmes de refroidissement, des engrenages, des roulements et des technologies de surveillance.
Exigences d'efficacité accrues en matière de propulsion ferroviaire
La consommation d'énergie est un facteur de plus en plus important dans le choix des véhicules ferroviaires. Les entreprises cherchent en effet à réduire leurs coûts d'exploitation sans compromettre les performances d'accélération, la capacité de charge ni la fréquence de service. L'amélioration du rendement des moteurs, des variateurs de fréquence, des systèmes thermiques et de la récupération d'énergie au freinage permet d'accroître l'efficacité énergétique au fil du temps. Les avantages économiques sont considérables pour les trains de banlieue circulant fréquemment, ainsi que pour les locomotives de fret qui fonctionnent des milliers d'heures. Les entreprises doivent donc privilégier l'utilisation combinée de moteurs et de convertisseurs plutôt que de se concentrer uniquement sur l'amélioration du rendement des moteurs.
Développement du matériel roulant électrique et hybride
L'utilisation de matériel roulant électrique et hybride a accru la diversité des exigences des compagnies ferroviaires en matière de configuration des moteurs de traction. Si les caténaires ont joué un rôle clé dans l'électrification du réseau, les trains à batterie et les trains bimodes nécessitent des moteurs de traction capables de fonctionner sous différentes conditions d'alimentation. La technologie hybride peut s'avérer utile sur les lignes qui ne peuvent être entièrement électrifiées, tandis que les trains à batterie peuvent être utilisés sur les courts tronçons non électrifiés. Il existe donc un besoin croissant de moteurs de traction compatibles avec les systèmes d'électronique de puissance, les sources d'énergie embarquées, la gestion thermique et la récupération d'énergie. Cet impact ne se limite toutefois pas aux trains modernes, car les compagnies ferroviaires peuvent envisager l'hybridation et la reconfiguration de leur matériel roulant existant.
Tendances futures du marché des moteurs de traction ferroviaire
Propulsion sans aimant permanent et économe en ressources
Les innovations futures en matière de propulsion devraient privilégier la conception de moteurs réduisant la dépendance aux matériaux difficiles à obtenir, tout en garantissant un rendement et une densité de couple élevés. On observe ce type de tendance dans les moteurs à réluctance synchrone, qui suppriment les aimants permanents du rotor et s'affranchissent de la dépendance aux terres rares. Leur utilisation dans le secteur ferroviaire nécessitera des essais en termes de cycles de service, de vibrations, de température et d'environnements de maintenance. Plus l'électronique sera avancée, plus les performances des moteurs pourront être optimisées à différentes vitesses et charges. Ceci pourrait à terme permettre l'émergence d'une plus grande variété de technologies, autres que celles utilisées conventionnellement (induction et aimants permanents).
Systèmes de surveillance numérique intégrés aux systèmes de propulsion
Il est évident que les moteurs de traction font désormais partie d'une structure de propulsion gérée numériquement, au lieu d'être des équipements entretenus individuellement. Les technologies futures s'appuieront sur la mesure de la température, des vibrations, du courant, du couple et des éléments isolants afin de détecter les défaillances avant toute interruption de service. Ceci permettra d'anticiper la maintenance en fonction de l'état des composants en temps réel, réduisant ainsi les interventions inutiles en atelier. L'intégration des données dans le système de diagnostic permettra de comparer les performances des moteurs sur différents itinéraires, dans diverses conditions climatiques et selon différents cycles de service. À terme, une telle approche pourrait influencer la conception des moteurs, les fournisseurs devant intégrer des capteurs et une interface de diagnostic dans leurs unités de propulsion.
Opportunités du marché des moteurs de traction ferroviaire
Production locale de systèmes de propulsion sur les marchés ferroviaires à forte croissance
Les pays souhaitant développer leur industrie ferroviaire nationale peuvent saisir des opportunités d'investissement grâce au développement de systèmes localisés de production, de test et de maintenance. L'Inde offre aux fabricants la possibilité de développer de tels systèmes, d'autant plus que de nombreux projets de matériel roulant prennent désormais en compte la nécessité d'une ingénierie et d'un approvisionnement en pièces détachées locaux. De tels investissements pourraient également être réalisés en Asie du Sud-Est et dans certaines régions du Moyen-Orient, où le développement ferroviaire est déjà en plein essor. Ces investissements permettraient de réduire les risques liés à la logistique, d'accélérer les processus de réparation et de répondre aux spécifications des opérateurs.
Services de mise à niveau et de prolongation de durée de vie après-vente
Le parc existant de locomotives, d'automotrices électriques et d'autres types de matériel roulant offre au fournisseur des opportunités de croissance sur le marché de la rénovation, au-delà de la simple fourniture de matériel neuf. La rénovation des moteurs (rebobinage, remplacement des roulements, modernisation du système de refroidissement, amélioration de l'isolation et transition vers une architecture de transmission plus performante) permet de prolonger la durée de vie du parc de locomotives et d'éviter le remplacement complet des rames. Cette solution est idéale pour les entreprises disposant d'un budget limité et/ou de longs délais de livraison pour le nouveau matériel roulant. Le prestataire peut proposer des kits standardisés pour les types de moteurs les plus courants et combiner le remplacement de pièces avec le diagnostic des composants.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -