
Mercado de motores de tracción ferroviaria: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de motores de tracción ferroviaria (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de motor (motores de tracción de CC, motores de tracción de CA y motor de tracción síncrono de corriente alterna); aplicación (locomotora diésel, unidades múltiples eléctricas, locomotoras eléctricas y locomotoras diésel-eléctricas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMC00002525
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
12.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
19.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,94 %
Índice de crecimiento
Mercado potencial
145.900 millones de dólares estadounidenses
(2026-2034)
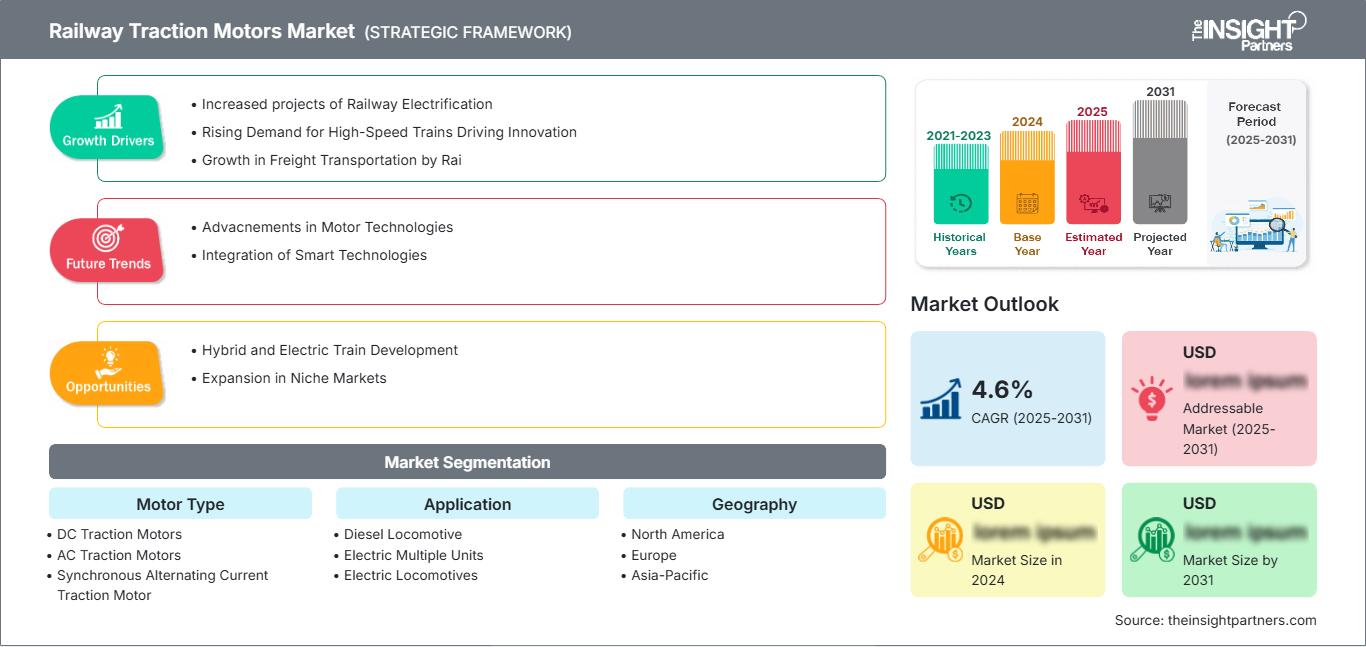
El mercado de motores de tracción ferroviaria se está viendo impulsado por la creciente electrificación del ferrocarril, la renovación de la flota y la demanda de una mayor eficiencia de propulsión. Este mercado, valorado en 12.640 millones de dólares en 2025, se prevé que alcance los 19.500 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,94% entre 2026 y 2034. La expansión de las flotas eléctricas de pasajeros y mercancías, la sustitución de los equipos de propulsión obsoletos y el creciente énfasis en la eficiencia energética de las operaciones ferroviarias están impulsando una demanda sostenida de tecnologías de motores de tracción.
América del Norte presenta una oportunidad consolidada pero en constante expansión, impulsada por la modernización de flotas, la inversión en transporte urbano y la sustitución de sistemas de propulsión de locomotoras obsoletos. Se prevé que el mercado de motores de tracción ferroviaria crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 3,2 % y el 4,0 % hasta 2034. La demanda se ve reforzada por las inversiones en trenes de cercanías, la modernización de locomotoras de carga, la ampliación de las líneas de metro y los esfuerzos por mejorar la eficiencia del ciclo de vida de las flotas de material rodante existentes.
Análisis y perspectivas del mercado de motores de tracción ferroviaria
- América del Norte: Se prevé que América del Norte represente entre el 18 % y el 22 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,0 % entre 2026 y 2034, gracias a la renovación de la flota, la modernización del transporte de mercancías, la inversión en ferrocarriles de cercanías y los programas de sustitución de sistemas de propulsión.
- EE. UU.: Se estima que Estados Unidos representará entre el 76 % y el 81 % del mercado norteamericano en 2025 y que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,9 % hasta 2034, impulsado por la modernización de la flota de locomotoras y transporte público.
- Europa: Se estima que Europa tendrá una participación del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,2-5,0% hasta 2034, con Alemania, Francia, Italia, España y el Reino Unido apoyando la demanda a través de la electrificación y la renovación del material rodante.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 38 % y el 43 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,5 % durante el período 2026-2034, con China, India, Japón y Corea del Sur a la cabeza de la expansión de la flota y la electrificación ferroviaria.
- Segmento más importante: Se prevé que los motores de tracción de corriente alterna representen una cuota de mercado del 58-63% en 2025 y que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8%, lo que refleja su idoneidad para el material rodante eléctrico moderno.
- Segmento de alto crecimiento: Se estima que el motor de tracción síncrono de corriente alterna tendrá una cuota de mercado del 7-11% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,3%, impulsado por el desarrollo de sistemas de propulsión orientados a la eficiencia.
- Empresas clave analizadas en detalle: ABB Ltd, Hyundai Rotem Company, Saini Group, Sulzer Ltd., Alstom SA, Bharat Heavy Electricals Limited, Siemens AG, Mitsubishi Electric Corporation, Škoda Transportation as, VEM Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución tecnológica en el mercado de motores de tracción ferroviaria ha pasado de las arquitecturas de CC convencionales a los sistemas de propulsión de CA y control digital. Los diseños actuales priorizan una mayor densidad de par, compacidad, refrigeración, regeneración y menor mantenimiento. Los métodos de fabricación se han orientado a integrar el motor con el convertidor de tracción y la electrónica de control, lo que permite al proveedor optimizar los paquetes de potencia completos en lugar de tratar los motores como dispositivos mecánicos independientes.
Es probable que el crecimiento futuro vaya más allá de las líneas electrificadas tradicionales e incluya vagones eléctricos de batería, híbridos y de doble modo. Las nuevas iniciativas ferroviarias en India, el sudeste asiático, Oriente Medio y algunas zonas de Latinoamérica podrían ampliar el abanico de equipos disponibles. Las licitaciones del sector público dan cada vez más importancia a factores como la eficiencia energética, la localización y la facilidad de mantenimiento, lo que ofrece oportunidades a las empresas capaces de combinar motores eficientes con un rendimiento a largo plazo.
Alcance del informe de mercado sobre motores de tracción ferroviaria
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,94% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de tracción ferroviaria
La electrificación de la flota ferroviaria, la ampliación de la capacidad de pasajeros y la sustitución de locomotoras son los principales factores que impulsan la demanda. El crecimiento del mercado de motores de tracción ferroviaria está estrechamente vinculado a los pedidos de material rodante, ya que los sistemas de propulsión suelen especificarse junto con motores, convertidores, reductores y equipos de control. El ecosistema comprende fabricantes de motores, fabricantes de material rodante, operadores ferroviarios, agencias de infraestructura, proveedores de mantenimiento y proveedores de componentes. Por lo tanto, la demanda está impulsada tanto por los ciclos de adquisición de material rodante nuevo como por los ciclos de renovación.
Entre los factores que influyen en el suministro se incluyen la disponibilidad de cobre, acero eléctrico, materiales aislantes, materiales para imanes permanentes (cuando corresponda), cojinetes, tecnologías de refrigeración y componentes de electrónica de potencia. Los fabricantes deben encontrar un equilibrio entre las plataformas estándar y los requisitos del cliente, teniendo en cuenta factores como las cargas por eje, los voltajes, la velocidad, las consideraciones medioambientales y la disponibilidad de bogies.
La competencia en el mercado de motores de tracción ferroviaria reúne a grandes grupos industriales diversificados con proveedores especializados en propulsión y fabricantes de equipos originales (OEM) del sector ferroviario. ABB Ltd. y Siemens AG cuentan con sistemas de propulsión integrales, mientras que Alstom SA ofrece tecnología de tracción como parte de programas más amplios de material rodante. Mitsubishi Electric Corporation se distingue por sus motores e inversores de bajo consumo energético, mientras que Bharat Heavy Electricals Limited aprovecha su experiencia en la fabricación de material rodante en la India.
El posicionamiento dependerá en mayor medida de la localización, los acuerdos de servicio y la integración con todo el sistema de propulsión. Hyundai Rotem Company, Škoda Transportation as y VEM Group operan en áreas especializadas de material rodante y tecnologías de tracción, mientras que Sulzer Ltd. y Saini Group aportan competencias de ingeniería. Las futuras inversiones se centrarán en la eficiencia del motor, la monitorización digital del estado, la modularidad y la fabricación cerca de los principales mercados ferroviarios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de tracción ferroviaria: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de motores de tracción ferroviaria
Se estima que Norteamérica tendrá una cuota de mercado de motores de tracción ferroviaria de entre el 18 % y el 22 % en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) de entre el 3,2 % y el 4,0 % hasta 2034. Estados Unidos sigue siendo el principal mercado, impulsado por la renovación de locomotoras, la modernización de los trenes de cercanías, los metros y la renovación de los sistemas de accionamiento eléctrico existentes. Canadá también contribuye mediante la modernización de sus sistemas de transporte público y la renovación de su flota de trenes de mercancías.
Cada vez más compañías ferroviarias consideran la rentabilidad de su flota de locomotoras a lo largo de su vida útil, y no solo su costo de adquisición. Motores de alta eficiencia, buen rendimiento térmico, capacidad de regeneración y mantenimiento predictivo podrían reducir los costos operativos durante muchos años. Además, existe la posibilidad de implementar un paquete de modernizaciones, ya que la sustitución completa de los trenes resultaría mucho más costosa.
Mercado de motores de tracción ferroviaria en EE. UU.
Se estima que Estados Unidos representará entre el 76 % y el 81 % del mercado norteamericano de motores de tracción ferroviaria en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,9 %. La demanda se concentra en locomotoras de carga, trenes de cercanías, sistemas de metro y flotas de pasajeros especializadas. Los proveedores, como ABB Ltd y Siemens AG, se benefician de las relaciones consolidadas con operadores y fabricantes de material rodante.
Las prioridades de aplicación difieren de las de las redes asiáticas de alta densidad, ya que las locomotoras de carga representan una parte sustancial de los requisitos de propulsión. Las iniciativas de propulsión eléctrica e híbrida están ampliando gradualmente el mercado potencial, mientras que las autoridades de transporte priorizan la fiabilidad y la facilidad de mantenimiento. Las oportunidades de modernización siguen siendo importantes, ya que los operadores pueden prolongar la vida útil de sus flotas mediante la sustitución de los motores de tracción, la renovación y las mejoras en los sistemas de propulsión.
Mercado europeo de motores de tracción ferroviaria
Se estima que Europa representará entre el 25 % y el 29 % del mercado mundial de motores de tracción ferroviaria en 2025 y experimentará un crecimiento anual compuesto del 4,2 % al 5,0 %. Alemania lidera la demanda regional, seguida de Francia, Italia, el Reino Unido y España. Las redes electrificadas consolidadas generan necesidades recurrentes de motores de repuesto, modernización de la flota y sistemas de propulsión de alto rendimiento.
El Reino Unido está reforzando su capacidad ferroviaria y modernizando su material rodante, mientras que Alemania combina aplicaciones de transporte de mercancías, regionales y de alta velocidad. Francia sigue necesitando equipos de propulsión para flotas interurbanas y regionales. Italia y España ofrecen oportunidades a través de proyectos de alta velocidad, metro y cercanías, con requisitos de interoperabilidad europeos que respaldan arquitecturas de tracción estandarizadas pero adaptables en todas las redes nacionales.
Mercado de motores de tracción ferroviaria en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado de motores de tracción ferroviaria de entre el 38 % y el 43 % en 2025, con un crecimiento anual compuesto (CAGR) del 5,6 % al 6,5 %, lo que la convierte en el mercado regional líder. China representa el principal centro de demanda, mientras que Japón, Corea del Sur, India y Australia ofrecen oportunidades adicionales a través de programas de trenes de alta velocidad, metro, transporte de mercancías y ferrocarriles regionales.
La localización industrial, la electrificación ferroviaria y los programas de infraestructura pública impulsan la contratación pública. India es particularmente relevante, ya que las exigencias de la industria manufacturera nacional fomentan la producción local de equipos de propulsión. China combina un amplio despliegue de locomotoras eléctricas y trenes de alta velocidad con grandes proveedores nacionales, mientras que Japón y Corea del Sur priorizan la alta fiabilidad, la ingeniería compacta y la eficiencia energética.
Mercado de motores de tracción ferroviaria en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4,0 % al 5,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos representan importantes oportunidades en Oriente Medio, mientras que Sudáfrica sigue siendo un mercado ferroviario africano relevante. Los nuevos corredores de pasajeros, la modernización del transporte de mercancías y las necesidades de transporte industrial impulsan la demanda de equipos.
El desarrollo de infraestructuras en Arabia Saudita y la inversión en transporte urbano en los Emiratos Árabes Unidos generan oportunidades para sistemas de propulsión modernos. Sudáfrica combina las necesidades de transporte de mercancías y de pasajeros, mientras que el resto de Oriente Medio y África se centra más en proyectos puntuales. La eficiencia energética, los entornos operativos exigentes y los largos intervalos de mantenimiento aumentan la importancia de contar con motores robustos con una gestión térmica eficaz y una fácil reparación.
Análisis de segmentación
Tipo de motor
Según el Informe de Mercado de Motores de Tracción Ferroviaria, se prevé que el segmento de Tipos de Motores crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034. La adquisición de equipos ferroviarios modernos favorece la propulsión basada en corriente alterna (CA) debido a su controlabilidad, eficiencia, compatibilidad con el frenado regenerativo y menores requisitos de mantenimiento. La tecnología de corriente continua (CC) sigue siendo relevante en flotas antiguas, mientras que las arquitecturas síncronas están ganando popularidad donde la eficiencia energética y la densidad de potencia justifican una mayor complejidad del sistema.
- Motores de tracción de CC: Los motores de tracción de CC siguen siendo estratégicamente relevantes para locomotoras antiguas y unidades múltiples eléctricas (EMU), donde la compatibilidad de reemplazo es más importante que el rediseño completo del sistema de propulsión. Su ecosistema de mantenimiento consolidado respalda la demanda continua de reacondicionamiento en redes consolidadas.
- Motores de tracción de CA: Los motores de tracción de CA predominan en el material rodante eléctrico moderno debido a su eficiente funcionamiento a velocidad variable, su robustez y su compatibilidad con los sistemas de propulsión basados en inversores. Siguen siendo fundamentales para locomotoras, trenes eléctricos de unidades múltiples (EMU), metros y trenes de alta velocidad.
- Motor de tracción síncrono de corriente alterna: Las arquitecturas de tracción síncrona son compatibles con aplicaciones que requieren alta eficiencia y densidad de potencia. Su relevancia estratégica aumenta a medida que los operadores buscan un menor consumo de energía y los fabricantes mejoran los sistemas de control, la gestión térmica y la integración de componentes.
Solicitud
Según el informe de previsiones del mercado de motores de tracción ferroviaria, se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,5 % durante el periodo 2026-2034. La adquisición de estos motores se ve cada vez más influenciada por la electrificación, los programas de renovación de flotas, los requisitos de capacidad de pasajeros y la eficiencia del transporte de mercancías. Las unidades múltiples eléctricas y las locomotoras eléctricas representan importantes segmentos de la demanda, mientras que las locomotoras diésel-eléctricas conservan una importante oportunidad de renovación de su base instalada.
- Locomotora diésel: Las locomotoras diésel siguen requiriendo motores de tracción en sistemas de propulsión diésel-eléctrica, especialmente en el transporte de mercancías y en redes no electrificadas. Las necesidades de reemplazo y mantenimiento mantienen la demanda incluso cuando la adquisición de nuevas locomotoras favorece cada vez más las configuraciones de propulsión con bajas emisiones.
- Unidades eléctricas múltiples (EMU): Las EMU requieren sistemas de propulsión compactos y eficientes, capaces de acelerar y frenar con frecuencia. En los servicios urbanos y regionales, el consumo de energía, el rendimiento térmico, los bajos requisitos de mantenimiento y la alta disponibilidad son factores especialmente importantes a la hora de seleccionar un motor de tracción.
- Locomotoras eléctricas: Las locomotoras eléctricas representan una aplicación importante para los motores de tracción de alta potencia utilizados en el transporte de pasajeros y mercancías. Los programas de electrificación y las mayores exigencias en el transporte de carga pesada impulsan la demanda de motores que ofrezcan alto par, fiabilidad y rendimiento continuo.
- Locomotoras diésel-eléctricas: Las locomotoras diésel-eléctricas mantienen una amplia base instalada en todo el mundo. La sustitución, la renovación y las mejoras de eficiencia de los motores de tracción ofrecen oportunidades continuas, especialmente cuando los operadores priorizan prolongar la vida útil de las locomotoras en lugar de adquirir flotas completamente nuevas.
Geografía
Se prevé que el segmento geográfico crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034, reflejando las principales tendencias del mercado de motores de tracción ferroviaria. Asia-Pacífico sigue siendo el principal centro de demanda, mientras que Europa y Norteamérica ofrecen oportunidades estables de reemplazo y modernización. América del Sur y Central, así como Oriente Medio y África, ofrecen potencial de expansión impulsado por proyectos.
- América del Norte: La demanda se concentra en flotas de carga, transporte de cercanías y metro, y los programas de reacondicionamiento crean una necesidad de posventa duradera junto con proyectos selectos de nueva construcción.
- Europa: Las redes electrificadas consolidadas generan oportunidades recurrentes de sustitución, mientras que la interoperabilidad, la eficiencia energética y las inversiones en trenes de alta velocidad fomentan especificaciones de propulsión avanzadas.
- Asia-Pacífico: La construcción de ferrocarriles a gran escala, la electrificación, la expansión del metro y las políticas de fabricación nacional crean la mayor oportunidad para la adquisición de equipos nuevos en todo el mercado regional.
- América del Sur y Central: Los proyectos de movilidad urbana y la modernización del transporte de mercancías ofrecen oportunidades selectivas, especialmente donde las flotas existentes requieren la rehabilitación o el reemplazo de sus sistemas de propulsión.
- Oriente Medio y África: Los nuevos corredores ferroviarios, los sistemas de transporte industrial de mercancías y los proyectos de transporte urbano generan demanda de motores de tracción duraderos, diseñados para soportar condiciones ambientales y operativas exigentes.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Locomotora diésel |
Medio |
Modernización de flotas |
Maduro |
|
Unidades eléctricas múltiples |
Alto |
Electrificación del metro |
Escalada |
|
Locomotoras eléctricas |
Alto |
Electrificación del transporte de mercancías |
Escalada |
|
Locomotoras diésel-eléctricas |
Medio |
Reacondicionamiento de motores |
Maduro |
Factores que impulsan el crecimiento del mercado de motores de tracción ferroviaria y análisis de su impacto
Electrificación ferroviaria y modernización de la flota
La electrificación del sistema ferroviario es un factor estructural clave, debido a la necesidad de una tecnología de propulsión eficaz capaz de soportar altas tasas de aceleración, frenado regenerativo y alta utilización. La modernización de la flota es otro factor determinante, independiente de cualquier expansión de la red, debido a la ineficiencia de la tecnología de motores obsoleta, que puede ser difícil de mantener o incompatible con la tecnología de control avanzada. Actualmente, los operadores utilizan el análisis del coste total del ciclo de vida al tomar decisiones sobre proyectos de reemplazo, lo que convierte la eficiencia y la fiabilidad en factores clave del suministro. El impacto se notará en áreas como motores, convertidores, tecnología de refrigeración, engranajes, rodamientos y tecnología de monitorización.
Mayores requisitos de eficiencia en la propulsión ferroviaria
El uso de la energía se está convirtiendo en un factor cada vez más importante en la adquisición de vehículos ferroviarios, ya que las empresas buscan reducir sus costos operativos sin sacrificar la capacidad de aceleración, la capacidad de carga ni la frecuencia del servicio. El aumento de la eficiencia de los motores, los controles de los inversores, los sistemas térmicos y la regeneración del frenado son formas de incrementar la eficiencia con el uso repetido. El beneficio económico de esto es muy significativo, especialmente en trenes de cercanías con recorridos frecuentes, así como en locomotoras de carga que operan durante miles de horas. Por lo tanto, las empresas deben considerar el uso eficiente de una combinación de motores y convertidores, en lugar de intentar aumentar la eficiencia de los motores únicamente.
Expansión del material rodante eléctrico e híbrido
El uso de material rodante eléctrico e híbrido ha incrementado la diversidad de requisitos en cuanto a la configuración de los motores de tracción por parte de las compañías ferroviarias. Las catenarias han sido un elemento clave en la electrificación ferroviaria, pero los trenes eléctricos y los trenes de doble modo requieren el uso de motores de tracción capaces de funcionar bajo diferentes condiciones de potencia. Si bien la tecnología híbrida podría ser útil en ferrocarriles que no pueden permitirse la electrificación completa, los trenes eléctricos podrían ser de gran ayuda en tramos cortos de vía no electrificados. Por lo tanto, existe una creciente necesidad de motores de tracción que se integren adecuadamente en el sistema de electrónica de potencia, fuentes de energía a bordo, gestión térmica y regeneración de energía. Sin embargo, este efecto no se limita a los trenes modernos, ya que las compañías ferroviarias también pueden considerar la hibridación y la reconfiguración de su material rodante existente.
Tendencias futuras del mercado de motores de tracción ferroviaria
Propulsión sin imanes permanentes y con uso eficiente de recursos
Se prevé que la innovación futura en propulsión se centre en el diseño de motores que reduzcan la dependencia de materiales difíciles de obtener, garantizando al mismo tiempo una alta eficiencia y densidad de par. Ejemplos de estas tendencias se observan en los diseños de reluctancia síncrona, que prescinden de imanes permanentes en el rotor y evitan la dependencia del suministro de tierras raras. Su uso en ferrocarriles requerirá pruebas en cuanto a ciclos de trabajo, vibraciones, temperatura y entornos de mantenimiento. Cuanto más avanzada sea la electrónica, mayor será la precisión con la que se podrá ajustar el rendimiento del motor a diferentes velocidades y cargas. Esto podría conducir, a la larga, a una mayor variedad de tecnologías distintas a las utilizadas convencionalmente (inducción e imanes permanentes).
Sistemas de monitorización digital integrados con sistemas de propulsión.
Es evidente que los motores de tracción se han integrado en una estructura de propulsión gestionada digitalmente, en lugar de ser equipos que requieren mantenimiento individual. La tecnología futura se basará en la medición de temperatura, vibraciones, corriente, par y elementos aislantes para detectar fallos antes de que se produzcan averías. Esto permitirá predecir el mantenimiento en función del estado de los componentes en tiempo real, reduciendo así la necesidad de tiempo innecesario en el taller. La integración de datos en el sistema de diagnóstico permitirá comparar el rendimiento de los motores en diferentes rutas, condiciones climáticas y ciclos de trabajo. A largo plazo, este enfoque podría influir en el diseño del motor, ya que los proveedores deberán incorporar sensores y una interfaz de diagnóstico en sus unidades de propulsión.
Oportunidades de mercado para motores de tracción ferroviaria
Fabricación localizada de sistemas de propulsión en mercados ferroviarios de alto crecimiento.
Las oportunidades de inversión pueden materializarse mediante el desarrollo de sistemas locales de producción, pruebas y mantenimiento en aquellos países que buscan expandir su producción ferroviaria a nivel nacional. India ofrece una oportunidad para que los fabricantes desarrollen sistemas locales, dado que cada vez más iniciativas de material rodante consideran la necesidad de ingeniería y adquisición de piezas a nivel local. Dichas inversiones también podrían realizarse en el sudeste asiático y ciertas regiones de Oriente Medio, donde actualmente se invierte en el desarrollo ferroviario. Estas inversiones garantizarían una reducción del riesgo logístico, procesos de reparación rápidos y una mayor capacidad de respuesta a las especificaciones de cada operador.
Servicios de reacondicionamiento y extensión de vida útil para el mercado de repuestos
La cartera existente de locomotoras, trenes eléctricos y otros tipos de vagones ofrece oportunidades para que los productos del proveedor se expandan al mercado de reacondicionamiento, en lugar de limitarse al suministro de equipos nuevos. El reacondicionamiento de motores, su rebobinado, la sustitución de rodamientos, la mejora del sistema de refrigeración, la optimización del aislamiento y la transición a una arquitectura de tren motriz más eficiente prolongarán la vida útil de la flota de locomotoras y evitarán la sustitución completa del vagón. Esta solución es idónea para empresas con presupuestos limitados o plazos de entrega prolongados para el nuevo material rodante. El proveedor de servicios puede ofrecer kits estandarizados para los tipos de motores más comunes y combinar la sustitución de piezas con el diagnóstico de los componentes.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -