
Mercato dei motori di traczione ferroviaria: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei motori di trazione ferroviaria (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di motore (motori di trazione CC, motori di trazione CA e motori di trazione sincroni a corrente alternata); applicazione (locomotive diesel, unità multiple elettriche, locomotive elettriche e locomotive diesel-elettriche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMC00002525
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
12,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,5 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,94 %
Tasso di crescita
Mercato di riferimento
145,90 miliardi di dollari USA
(2026-2034)
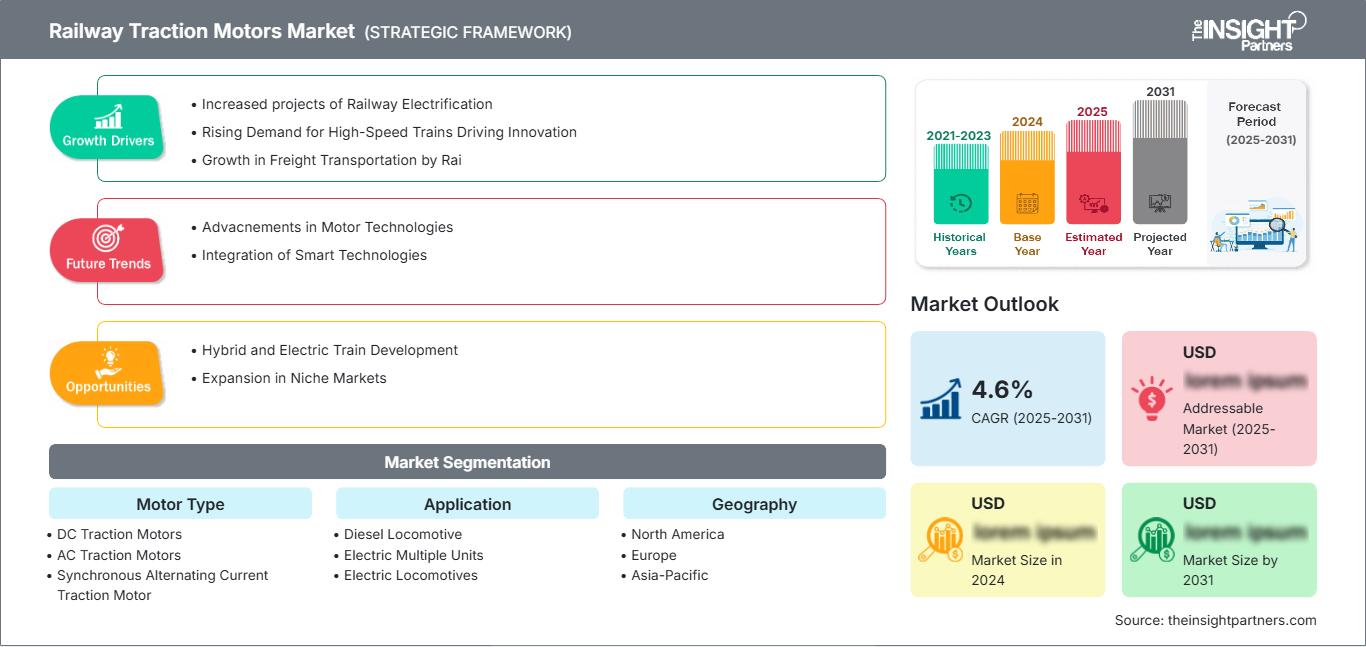
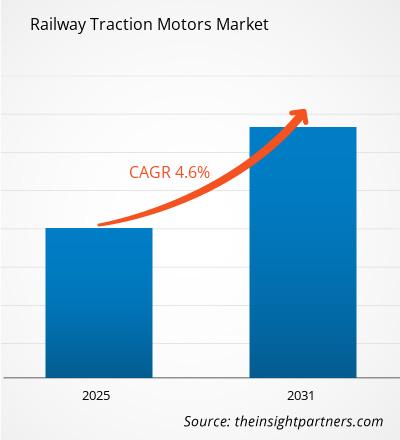
Il mercato dei motori di trazione ferroviaria è plasmato dalla crescente elettrificazione delle linee ferroviarie, dal rinnovamento delle flotte e dalla domanda di una maggiore efficienza propulsiva. Il mercato, valutato a 12,64 miliardi di dollari nel 2025, dovrebbe raggiungere i 19,5 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,94% nel periodo 2026-2034. L'espansione delle flotte elettriche per il trasporto di passeggeri e merci, la sostituzione delle apparecchiature di propulsione obsolete e la crescente attenzione all'efficienza energetica delle operazioni ferroviarie sostengono una domanda costante di tecnologie per i motori di trazione.
Il Nord America rappresenta un mercato maturo ma in costante espansione, sostenuto dalla modernizzazione delle flotte, dagli investimenti nel trasporto urbano e dalla sostituzione dei sistemi di propulsione delle locomotive ormai obsoleti. Si prevede che il mercato dei motori di trazione ferroviaria crescerà a un tasso annuo composto (CAGR) stimato tra il 3,2% e il 4,0% fino al 2034. La domanda è rafforzata dagli investimenti nel trasporto ferroviario pendolare, nell'ammodernamento delle locomotive merci, nell'estensione delle linee metropolitane e dagli sforzi per migliorare l'efficienza del ciclo di vita delle flotte di materiale rotabile esistenti.
Analisi e approfondimenti sul mercato dei motori di trazione ferroviaria
- Nord America: si prevede che il Nord America rappresenterà una quota del 18-22% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 3,2-4,0% tra il 2026 e il 2034, grazie al rinnovamento della flotta, alla modernizzazione del trasporto merci, agli investimenti nelle ferrovie pendolari e ai programmi di sostituzione dei sistemi di propulsione.
- USA: Si stima che gli Stati Uniti rappresenteranno il 76-81% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,1-3,9% fino al 2034, grazie soprattutto alla modernizzazione delle flotte di locomotive e dei mezzi di trasporto pubblico.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,2-5,0% fino al 2034, con Germania, Francia, Italia, Spagna e Regno Unito a sostenere la domanda attraverso l'elettrificazione e il rinnovo del materiale rotabile.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 38% e il 43% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,6-6,5% nel periodo 2026-2034, con Cina, India, Giappone e Corea del Sud in testa per l'espansione della flotta e l'elettrificazione delle ferrovie.
- Segmento più ampio: si prevede che i motori di trazione a corrente alternata rappresenteranno una quota di mercato del 58-63% nel 2025 e cresceranno a un CAGR del 5,0-5,8%, a testimonianza della loro idoneità per il moderno materiale rotabile elettrico.
- Segmento ad alta crescita: si stima che il motore di trazione sincrono a corrente alternata deterrà una quota di mercato del 7-11% nel 2025 e si prevede che crescerà a un CAGR del 6,4-7,3%, supportato dallo sviluppo di sistemi di propulsione orientati all'efficienza.
- Aziende chiave analizzate nel dettaglio: ABB Ltd, Hyundai Rotem Company, Saini Group, Sulzer Ltd., Alstom SA, Bharat Heavy Electricals Limited, Siemens AG, Mitsubishi Electric Corporation, Škoda Transportation as, VEM Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione tecnologica nel mercato dei motori di trazione ferroviaria si è spostata dalle architetture convenzionali in corrente continua (CC) verso sistemi di propulsione in corrente alternata (CA) e a controllo digitale. I progetti attuali privilegiano una maggiore densità di coppia, compattezza, raffreddamento, rigenerazione e minore manutenzione. Gli approcci produttivi si sono orientati maggiormente verso l'integrazione del motore con il convertitore di trazione e l'elettronica di controllo, consentendo al fornitore di ottimizzare interi pacchetti di potenza anziché trattare i motori come dispositivi meccanici indipendenti.
L'ulteriore crescita probabilmente si estenderà oltre le tradizionali linee elettrificate per includere automotrici elettriche a batteria, ibride e a doppia modalità. Nuove iniziative ferroviarie in India, nel Sud-est asiatico, in Medio Oriente e in alcune parti dell'America Latina potrebbero ampliare il parco rotabile disponibile. Gli appalti del settore pubblico privilegiano sempre più fattori come l'efficienza energetica, la localizzazione e la manutenibilità, offrendo opportunità alle aziende in grado di conciliare motori efficienti con prestazioni a lungo termine.
Ambito del rapporto sul mercato dei motori di trazione ferroviaria
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,94% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei motori di trazione ferroviaria
L'elettrificazione del parco ferroviario, l'espansione della capacità di trasporto passeggeri e la sostituzione delle locomotive sono i principali fattori trainanti della domanda. La crescita del mercato dei motori di trazione ferroviaria è strettamente legata agli ordini di materiale rotabile, poiché i sistemi di propulsione vengono generalmente specificati insieme a motori, convertitori, riduttori e apparecchiature di controllo. L'ecosistema comprende produttori di motori, produttori di materiale rotabile, operatori ferroviari, enti infrastrutturali, fornitori di servizi di manutenzione e fornitori di componenti. Pertanto, la domanda è trainata sia dai cicli di acquisizione di nuove costruzioni che dai cicli di ammodernamento.
I fattori che influenzano l'offerta includono la disponibilità di rame, acciaio elettrico, materiali isolanti, materiali per magneti permanenti (ove applicabile), cuscinetti, tecnologie di raffreddamento e componenti di elettronica di potenza. I produttori devono trovare un equilibrio tra le piattaforme standard e le esigenze dei clienti, basandosi su fattori quali carichi assiali, tensioni, velocità, considerazioni ambientali e disponibilità dei carrelli.
La concorrenza nel mercato dei motori di trazione ferroviaria vede la partecipazione di grandi gruppi industriali diversificati, fornitori specializzati di sistemi di propulsione e produttori di apparecchiature originali (OEM) per il settore ferroviario. ABB Ltd. e Siemens AG possiedono sistemi di propulsione completi, mentre Alstom SA fornisce tecnologia di trazione nell'ambito di programmi più ampi per il materiale rotabile. Mitsubishi Electric Corporation si distingue per i suoi motori e inverter a risparmio energetico, mentre Bharat Heavy Electricals Limited sfrutta la sua consolidata esperienza nella produzione di materiale rotabile in India.
Il posizionamento dipenderà maggiormente dalla localizzazione, dagli accordi di servizio e dall'integrazione con l'intero sistema di propulsione. Hyundai Rotem Company, Škoda Transportation as e VEM Group operano in settori specializzati del materiale rotabile e delle tecnologie di trazione, mentre Sulzer Ltd. e Saini Group forniscono competenze ingegneristiche. Gli investimenti futuri si concentreranno sull'efficienza dei motori, sul monitoraggio digitale delle condizioni, sulla modularità e sulla produzione in prossimità dei principali mercati ferroviari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motori di trazione ferroviaria: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei motori di trazione ferroviaria
Si stima che il Nord America deterrà una quota di mercato dei motori di trazione ferroviaria compresa tra il 18% e il 22% nel 2025, registrando un tasso di crescita annuo composto (CAGR) del 3,2-4,0% fino al 2034. Gli Stati Uniti continuano a rappresentare il mercato principale, grazie alla sostituzione delle locomotive, all'ammodernamento delle linee ferroviarie pendolari, alle metropolitane e alla ristrutturazione dei sistemi di azionamento elettrico esistenti. Il Canada contribuisce con l'ammodernamento dei sistemi di trasporto pubblico e il rinnovo della flotta di treni merci.
Sempre più compagnie ferroviarie tendono a considerare l'aspetto economico della gestione della propria flotta di locomotive lungo tutto il suo ciclo di vita, e non solo il costo di acquisto. Motori ad alta efficienza, buone prestazioni termiche, capacità di rigenerazione e manutenzione predittiva potrebbero ridurre i costi operativi per molti anni a venire. Inoltre, esiste la possibilità di realizzare pacchetti di ammodernamenti laddove la sostituzione completa dei treni risulterebbe molto più costosa.
Mercato dei motori di trazione ferroviaria statunitensi
Si stima che nel 2025 gli Stati Uniti rappresenteranno il 76-81% del mercato nordamericano dei motori di trazione ferroviaria , con una crescita annua composta (CAGR) del 3,1-3,9%. La domanda si concentra su locomotive per il trasporto merci, ferrovie pendolari, sistemi metropolitani e flotte specializzate per il trasporto passeggeri. I fornitori, tra cui ABB Ltd e Siemens AG, beneficiano di consolidate relazioni con operatori e produttori di materiale rotabile.
Le priorità applicative differiscono da quelle delle reti asiatiche ad alta densità, poiché le locomotive merci rappresentano una parte sostanziale del fabbisogno di propulsione. Le iniziative relative alla propulsione elettrica e ibrida stanno gradualmente ampliando il mercato di riferimento, mentre le autorità di trasporto pubblico privilegiano l'affidabilità e la manutenibilità. Le opportunità di ammodernamento rimangono importanti perché gli operatori possono estendere la vita utile della flotta attraverso la sostituzione dei motori di trazione, la ristrutturazione e l'aggiornamento dei sistemi di propulsione.
Mercato europeo dei motori di trazione ferroviaria
Si stima che l'Europa rappresenterà il 25-29% del mercato globale dei motori di trazione ferroviaria nel 2025, con una crescita annua composta (CAGR) del 4,2-5,0%. La Germania è leader nella domanda regionale, seguita da Francia, Italia, Regno Unito e Spagna. Le reti elettrificate consolidate creano esigenze ricorrenti di sostituzione dei motori, ammodernamento del parco macchine e sistemi di propulsione ad alte prestazioni.
Il Regno Unito sta potenziando la capacità ferroviaria e modernizzando il materiale rotabile, mentre la Germania combina applicazioni per il trasporto merci, regionale e ad alta velocità. La Francia continua ad aver bisogno di apparecchiature di propulsione per le flotte interurbane e regionali. Italia e Spagna offrono opportunità attraverso progetti per l'alta velocità, la metropolitana e le ferrovie pendolari, con requisiti di interoperabilità europei che supportano architetture di trazione standardizzate ma adattabili su tutte le reti nazionali.
Mercato dei motori di trazione ferroviaria APAC
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato dei motori di trazione ferroviaria compresa tra il 38% e il 43% nel 2025, con una crescita annua composta (CAGR) del 5,6-6,5%, affermandosi come mercato regionale leader. La Cina rappresenta il principale centro di domanda, mentre Giappone, Corea del Sud, India e Australia offrono ulteriori opportunità attraverso programmi ferroviari ad alta velocità, metropolitane, merci e regionali.
La localizzazione industriale, l'elettrificazione ferroviaria e i programmi per le infrastrutture pubbliche supportano gli appalti. L'India riveste un ruolo particolarmente importante perché i requisiti di produzione interna incoraggiano la produzione locale di apparecchiature di propulsione. La Cina combina un'ampia diffusione di locomotive elettriche e treni ad alta velocità con grandi fornitori nazionali, mentre Giappone e Corea del Sud puntano su elevata affidabilità, ingegneria compatta ed efficienza energetica.
Mercato dei motori di trazione ferroviaria in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,0-5,0% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano importanti opportunità in Medio Oriente, mentre il Sudafrica rimane un mercato ferroviario africano di rilievo. Nuovi corridoi passeggeri, la modernizzazione del trasporto merci e le esigenze di trasporto industriale sostengono la domanda di materiale rotabile.
Lo sviluppo infrastrutturale dell'Arabia Saudita e gli investimenti nel trasporto urbano degli Emirati Arabi Uniti creano opportunità per moderni sistemi di propulsione. Il Sudafrica coniuga le esigenze del trasporto merci e del trasporto pendolare, mentre il resto del Medio Oriente e dell'Africa rimane maggiormente orientato ai singoli progetti. L'efficienza energetica, gli ambienti operativi difficili e i lunghi intervalli di manutenzione aumentano l'importanza di motori robusti con un'efficace gestione termica e facilità di manutenzione.
Analisi di segmentazione
Tipo di motore
Secondo il Railway Traction Motors Market Report, il segmento dei motori di trazione ferroviari dovrebbe espandersi a un CAGR del 4,8-5,6% dal 2026 al 2034. Gli acquisti ferroviari moderni privilegiano la propulsione a corrente alternata (AC) per via della controllabilità, dell'efficienza, della compatibilità con la frenatura rigenerativa e dei ridotti requisiti di manutenzione. La tecnologia a corrente continua (DC) rimane rilevante nelle flotte preesistenti, mentre le architetture sincrone stanno guadagnando terreno laddove l'efficienza energetica e la densità di potenza giustificano una maggiore complessità del sistema.
- Motori di trazione a corrente continua: i motori di trazione a corrente continua rimangono strategicamente rilevanti per locomotive e treni elettrici di vecchia generazione, dove la compatibilità di sostituzione è più importante della riprogettazione completa del sistema di propulsione. Il loro consolidato ecosistema di manutenzione supporta la continua domanda di ammodernamento nelle reti consolidate.
- Motori di trazione a corrente alternata: i motori di trazione a corrente alternata dominano il materiale rotabile elettrico moderno grazie alla loro efficiente operatività a velocità variabile, alla robustezza costruttiva e alla compatibilità con i moderni sistemi di propulsione a inverter. Rimangono un elemento centrale per locomotive, treni elettrici, metropolitane e treni ad alta velocità.
- Motore di trazione sincrono a corrente alternata: le architetture di trazione sincrona supportano applicazioni che richiedono elevata efficienza e densità di potenza. La loro rilevanza strategica è in aumento, poiché gli operatori cercano di ridurre il consumo energetico e i produttori migliorano i sistemi di controllo, la gestione termica e l'integrazione dei componenti.
Applicazione
Secondo le previsioni del mercato dei motori di trazione ferroviaria, il segmento delle applicazioni dovrebbe crescere a un CAGR del 4,6-5,5% nel periodo 2026-2034. Gli acquisti sono sempre più influenzati dall'elettrificazione, dai programmi di sostituzione della flotta, dai requisiti di capacità passeggeri e dall'efficienza del trasporto merci. I treni elettrici a unità multiple e le locomotive elettriche rappresentano importanti bacini di domanda, mentre le locomotive diesel-elettriche mantengono una considerevole opportunità di sostituzione della base installata.
- Locomotive diesel: Le locomotive diesel continuano a richiedere motori di trazione all'interno di architetture di propulsione diesel-elettrica, in particolare nel trasporto merci e nelle reti non elettrificate. Le esigenze di sostituzione e revisione mantengono alta la domanda anche laddove i nuovi acquisti di locomotive privilegiano sempre più configurazioni di propulsione a basse emissioni.
- Treni elettrici a unità multiple (EMU): i treni EMU richiedono sistemi di propulsione compatti ed efficienti, capaci di frequenti accelerazioni e frenate. Nei servizi urbani e regionali, il consumo energetico, le prestazioni termiche, i bassi requisiti di manutenzione e l'elevata disponibilità sono fattori particolarmente importanti nella scelta del motore di trazione.
- Locomotive elettriche: Le locomotive elettriche rappresentano un'applicazione significativa per i motori di trazione ad alta potenza utilizzati nel trasporto passeggeri e merci. I programmi di elettrificazione e le esigenze di trasporto merci più pesanti alimentano la domanda di motori che offrono coppia elevata, affidabilità e prestazioni in servizio continuo.
- Locomotive diesel-elettriche: Le locomotive diesel-elettriche vantano una vasta base installata in tutto il mondo. La sostituzione, la ristrutturazione e il miglioramento dell'efficienza dei motori di trazione offrono continue opportunità, soprattutto laddove gli operatori privilegiano l'estensione della vita utile delle locomotive piuttosto che l'acquisto di flotte completamente nuove.
Geografia
Si prevede che il segmento geografico crescerà a un CAGR del 4,7-5,5% fino al 2034, rispecchiando le principali tendenze del mercato dei motori di trazione ferroviaria. L'Asia-Pacifico rimane il principale centro di domanda, mentre l'Europa e il Nord America offrono opportunità stabili di sostituzione e modernizzazione. Il Sud e il Centro America, il Medio Oriente e l'Africa offrono un potenziale di espansione trainato da progetti.
- Nord America: la domanda è concentrata nelle flotte per il trasporto merci, i trasporti pendolari e le metropolitane, con programmi di ammodernamento che creano un'esigenza duratura nel mercato post-vendita, parallelamente a progetti selezionati di nuova costruzione.
- Europa: le reti elettrificate consolidate creano opportunità ricorrenti di sostituzione, mentre l'interoperabilità, l'efficienza energetica e gli investimenti nell'alta velocità ferroviaria incoraggiano specifiche di propulsione avanzate.
- Asia-Pacifico: la costruzione di ferrovie su larga scala, l'elettrificazione, l'espansione delle metropolitane e le politiche nazionali in materia di produzione creano le più ampie opportunità per l'acquisto di nuove attrezzature in tutto il mercato regionale.
- Sud e Centro America: i progetti di mobilità urbana e di modernizzazione del trasporto merci offrono opportunità mirate, soprattutto laddove le flotte esistenti necessitano di riabilitazione o sostituzione dei sistemi di propulsione.
- Medio Oriente e Africa: i nuovi corridoi ferroviari, i sistemi di trasporto merci industriali e i progetti di trasporto urbano creano una domanda di motori di trazione robusti, progettati per resistere a condizioni ambientali e operative impegnative.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Locomotiva diesel |
Mezzo |
Ammodernamento della flotta |
Maturo |
|
Unità multiple elettriche |
Alto |
Elettrificazione della metropolitana |
Scalatura |
|
Locomotive elettriche |
Alto |
Elettrificazione del trasporto merci |
Scalatura |
|
Locomotive diesel-elettriche |
Mezzo |
Ristrutturazione di motori |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei motori di trazione ferroviaria.
Elettrificazione delle ferrovie e modernizzazione della flotta.
L'elettrificazione del sistema ferroviario è uno dei principali fattori strutturali determinanti, a causa della necessità di una tecnologia di propulsione efficace in grado di gestire elevate accelerazioni, frenata rigenerativa e un alto tasso di utilizzo. La modernizzazione del parco rotabile è un altro fattore chiave, indipendente da qualsiasi espansione della rete, dovuto all'inefficienza delle tecnologie motoristiche obsolete, che possono risultare difficili da manutenere o non compatibili con le tecnologie di controllo avanzate. Oggi, gli operatori utilizzano l'analisi del costo totale del ciclo di vita (TLC) per prendere decisioni relative ai progetti di sostituzione, rendendo quindi efficienza e affidabilità fattori determinanti per la fornitura. L'impatto si farà sentire in settori quali motori, convertitori, tecnologie di raffreddamento, ingranaggi, cuscinetti e tecnologie di monitoraggio.
Requisiti di maggiore efficienza nella propulsione ferroviaria
L'utilizzo dell'energia sta diventando un fattore sempre più importante nell'approvvigionamento di veicoli ferroviari, poiché le aziende cercano di ridurre i costi operativi senza sacrificare le capacità di accelerazione, la capacità di carico o la frequenza del servizio. L'aumento dell'efficienza di motori, inverter, sistemi termici e di recupero dell'energia in frenata è una delle strategie per incrementare l'efficienza con l'utilizzo ripetuto. Il vantaggio economico diventa particolarmente significativo nel caso di treni pendolari con corse frequenti, così come per le locomotive merci che operano per migliaia di ore. Le aziende, pertanto, devono concentrarsi sull'utilizzo efficiente di una combinazione di motori e convertitori, piuttosto che cercare di aumentare l'efficienza dei soli motori.
Espansione del materiale rotabile elettrico e ibrido
L'utilizzo di materiale rotabile elettrico e ibrido ha aumentato la varietà di requisiti relativi alla configurazione dei motori di trazione da parte delle compagnie ferroviarie. Le linee aeree sono state un elemento chiave nell'elettrificazione ferroviaria, ma i treni a batteria e i treni a doppia modalità richiedono l'utilizzo di motori di trazione in grado di funzionare in diverse condizioni di alimentazione. Mentre la tecnologia ibrida potrebbe essere utile sulle ferrovie che non possono permettersi una completa elettrificazione, i treni a batteria potrebbero essere d'aiuto su brevi tratti di binario non elettrificati. Pertanto, cresce la necessità di motori di trazione che si integrino bene con il sistema di elettronica di potenza, le fonti di energia di bordo, la gestione termica e il recupero di energia. Tuttavia, l'effetto non si limita ai treni moderni, poiché le compagnie ferroviarie potrebbero prendere in considerazione l'ibridazione e la riconfigurazione del loro materiale rotabile esistente.
Mercato dei motori di trazione ferroviaria: tendenze future
Propulsione senza magneti permanenti ed efficiente nell'utilizzo delle risorse
Si prevede che le future innovazioni nel campo della propulsione si concentreranno sulla progettazione di motori che riducano la dipendenza da materiali difficili da reperire, garantendo al contempo elevata efficienza e densità di coppia. Esempi di queste tendenze si possono osservare nei motori sincroni a riluttanza, che eliminano i magneti permanenti nel rotore e la dipendenza dalle terre rare. L'impiego ferroviario richiederà test in termini di cicli di lavoro, vibrazioni, temperatura e condizioni di manutenzione. Con il progredire dell'elettronica, sarà possibile ottimizzare con maggiore precisione le prestazioni del motore a diverse velocità e carichi. Ciò potrebbe portare, in futuro, a una maggiore varietà di tecnologie, oltre a quelle tradizionalmente utilizzate (induzione e magneti permanenti).
Monitoraggio digitale integrato con i sistemi di propulsione
È evidente che i motori di trazione sono diventati parte integrante di una struttura di propulsione gestita digitalmente, anziché essere componenti da manutenere singolarmente. La tecnologia futura si baserà sulla misurazione di temperatura, vibrazioni, corrente, coppia ed elementi isolanti per rilevare i guasti prima che si verifichino interruzioni di servizio. Ciò consentirà di prevedere gli interventi di manutenzione in base allo stato di salute dei componenti in tempo reale, riducendo così la necessità di interventi in officina non necessari. L'integrazione dei dati nel sistema diagnostico permetterà di confrontare le prestazioni dei motori su diversi percorsi, in varie condizioni climatiche e con diversi cicli di lavoro. A lungo termine, un tale approccio potrebbe influenzare la progettazione dei motori, poiché i fornitori dovranno integrare sensori e un'interfaccia diagnostica nelle loro unità di propulsione.
Opportunità di mercato per i motori di trazione ferroviaria
Produzione localizzata di sistemi di propulsione nei mercati ferroviari in forte crescita
Le opportunità di investimento possono concretizzarsi attraverso lo sviluppo di sistemi localizzati di produzione, collaudo e manutenzione nei paesi che mirano a incrementare la produzione ferroviaria a livello nazionale. L'India rappresenta un'opportunità per i produttori di sviluppare sistemi localizzati, dato che sempre più iniziative nel settore del materiale rotabile tengono conto della necessità di ingegneria e approvvigionamento di componenti a livello locale. Tali investimenti potrebbero essere realizzati anche nel Sud-est asiatico e in alcune regioni del Medio Oriente, dove si stanno già investendo nello sviluppo del settore ferroviario. Questi investimenti garantirebbero una riduzione del rischio logistico, processi di riparazione rapidi e la capacità di rispondere alle specifiche esigenze degli operatori.
Servizi di ammodernamento e prolungamento della vita utile per il mercato post-vendita
Il portafoglio già esistente di locomotive, treni elettrici a unità multiple (EMU) e altri tipi di vagoni ferroviari rappresenta un'area che offre al fornitore l'opportunità di espandere la propria offerta nel mercato del ricondizionamento, anziché limitarsi alla fornitura di nuove apparecchiature. Il ricondizionamento dei motori, il loro riavvolgimento, la sostituzione dei cuscinetti, l'aggiornamento del sistema di raffreddamento, il miglioramento dell'isolamento e la transizione a un'architettura di propulsione più efficiente prolungheranno la vita utile della flotta di locomotive ed eviteranno la sostituzione dell'intero vagone. Questa soluzione è ideale per le aziende con budget limitati e/o tempi di consegna lunghi per il nuovo materiale rotabile. Il fornitore di servizi può offrire kit standardizzati per i tipi di motore più diffusi e combinare la sostituzione dei componenti con la diagnosi degli stessi.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -