
鉄道牽引モーター市場:規模・成長・予測 2034
鉄道牽引モーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:モータータイプ別(直流牽引モーター、交流牽引モーター、同期交流牽引モーター)、用途別(ディーゼル機関車、電気複数ユニット、電気機関車、ディーゼル電気機関車)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPMC00002525
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
126億4000 万カジノ
基準年値
2034年の予測
195 億億
2034年までに予測される
2026年~2034年の平均成長率(CAGR)
4.94 %
成長率
対象市場
1459 億億
(2026年~2034年)
鉄道牽引市場モーターは、鉄道の電化の進歩、車両の更新、および推進効率向上への必要によって形成されています。から2034年にかけて平均成長率(CAGR)4.94%を記録しています。電気旅客・貨物車両の拡大、旧式推進装置の代替、およびエネルギー効率の高い鉄道輸送への重点の取り組みが、牽引モーター技術に対する持続的なニーズを支えています。
北米は、車両の近代化、都市交通への投資、老朽化した機関車の推進システムの交換に支えられ、成熟しつつも適切に成長を続ける市場機会を提供しています。鉄道牽引モーター市場規模は、2034年までの平均成長率(CAGR)3.2~4 .0%で拡大すると予測されています。 通勤鉄道、貨物機関車の改修、地下鉄の延伸、車両群全体のライフサイクル効率向上への取り組みへの投資が、必要性を押し上げています。
鉄道牽引モーター市場の評価と洞察
- 北米:北米は、車両更新、貨物輸送の近代化、通勤鉄道への投資、装置交換推進プログラムに支えられ、2025年には18~22%のシェアを目安、2026年から2034年にかけて年間平均成長率(CAGR)3.2~4 .0%で成長すると予測されている。
- アメリカ:アメリカは2025年には北米市場の76~81%を占めていると推定され、機関車や公共交通機関の車両近代化に歩まれ、2034年までの平均成長率(CAGR)3.1~3.9%で拡大すると予測されている。
- 欧州:欧州は2025年には25~29%のシェアを無償、2034年まで平均成長率(CAGR)4.2~5.0%で成長すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が電化と車両更新を必要としている。
- アジア太平洋地域:アジア太平洋地域は2025年には38~43%のシェアを覚悟、2026~2034年には年平均成長率(CAGR)5.6~6.5%で成長すると予想されており、中国、インド、日本、韓国が車両台数の拡大と鉄道電化を前向きにする考えです。
- 最大のプロトコル:交流牽引モーターは、2025年には市場シェアの58~63%を確保し、年平均成長率(CAGR)5.0~5.8%で拡大すると予想されており、これは現代の電気鉄道車両への適合性を反映している。
- 高成長分野:同期交流牽引モーターは、2025年には市場シェアの7~11%を奪うと推定され、効率重視の推進技術開発に支えられ、年平均成長率(CAGR)6.4~7.3%で成長すると予測されている。
- 詳細に分析された主要企業: ABB Ltd、Hyundai Rotem Company、Saini Group、Sulzer Ltd、Alstom SA、Bharat Heavy Electricals Limited、Siemens AG、Mitsubishi Electric Corporation、Škoda Transportation as、VEM Group。
出典: The Insight Partnersによる独自の調査、政府研究物、企業の年次報告書、投資家向けプレゼンテーション、業界、データベース、専門家へのインタビューに基づいた分析。
鉄道牽引市場モーターにおける技術革新は、従来の直流(DC)アーキテクチャから交流(AC)およびデジタル制御推進システムへと移行しています。 現在の設計では、トルク密度の向上、小型化、冷却性能、回生機能、そしてメンテナンスコストの低減が重視されています。
暫くの成長は、従来の電化路線に留まらず、バッテリー式電気車両、ハイブリッド車両、デュアルモード車両を含む分野へと拡大していくと予想される。 インド、東南アジア、中東、そしてラテンアメリカの一部地域における新たな鉄道事業は、対象となる機器の選択肢を広げる可能性がある。
鉄道牽引市場モーターレポートの視野
| レポートのプロパティ | 詳細 |
|---|---|
| 2025年の市場規模 | 126億4000万カジノ |
| 2034年までの市場規模 | 195億億 |
| 世界の年間平均成長率(2026年~2034年) | 4.94% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
鉄道牽引市場モーター分析
鉄道車両の電化、旅客輸送能力の拡大、機関車の更新が主な基盤となっています。 鉄道牽引モーター市場の成長は、推進システムが一般的にモーター、コンバーター、ギアボックス、制御機器と併せて指定されるため、鉄道車両の発注と密接にしています。
供給に影響を考慮するとしては、銅、電磁鋼板、絶縁材、該当する場合は材料、ベアリング、冷却、パワーエレクトロニクス部品の入手可能性などが永久に挙げられます。メーカーは、車軸荷重、電圧、速度、環境への配慮、台車の入手可能性などの考慮点、標準プラットフォームと顧客の要求とのバランス確保が必要です。
鉄道牽引市場モーターの競争は、大規模な多角化産業グループと、専門的な推進システムサプライヤーおよび鉄道OEM企業によって構成されています。ABB Ltd.とシーメンスAGは含むような推進システムを保有しており、アルストムSAはより広範な鉄道車両プログラムの当面の牽引技術を提供しています。
ポジショニングは、地域性、サービス契約、三つの推進システム全体との統合に大きく依存しようだろう。現代ロテム社、シュコダ・トランスポーテーション社、VEMグループは鉄道車両および牽引技術の専門分野で事業を展開しており、スルザー社とサイニ・グループはエンジニアリング能力を提供している。
●レポートのカスタマイズ
貴社の特定的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客マインドの絞り込み、地域別分析、戦略分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理的
- ● 活性分析
- ● 言語設定
鉄道牽引モーター市場:戦略的洞察
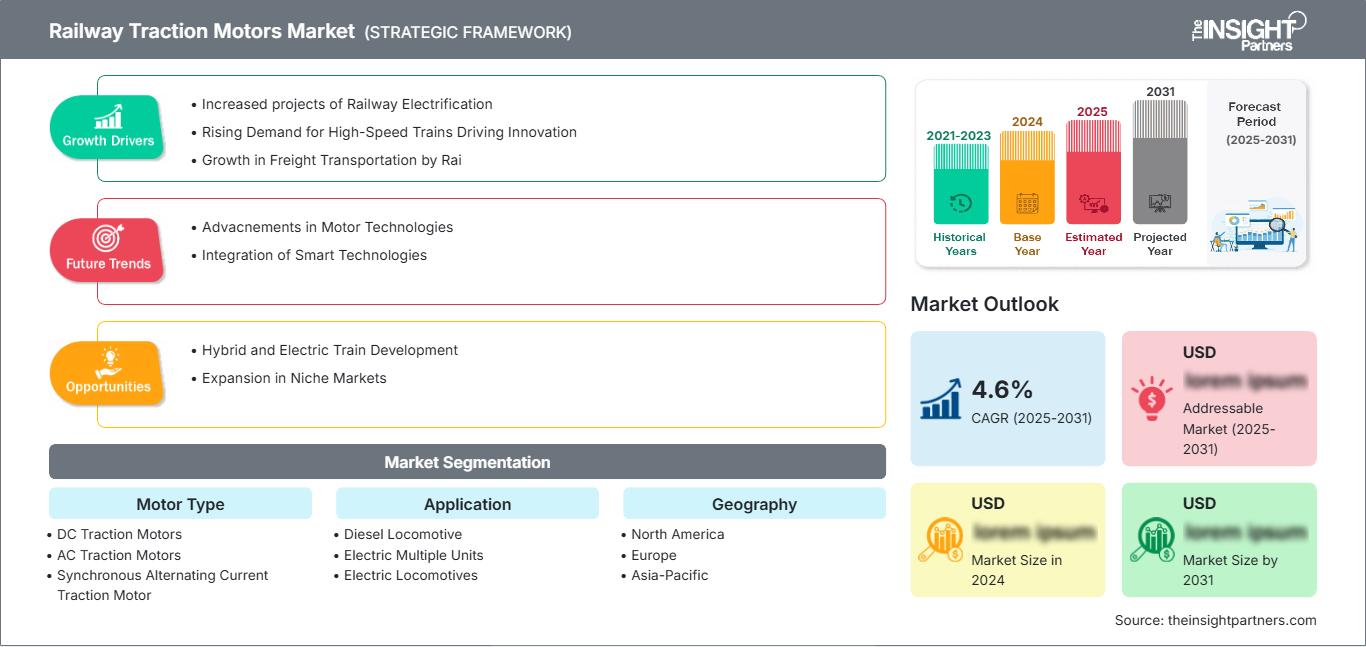
地域別分析
北米鉄道牽引モーター市場
北米は、2025年には鉄道牽引モーター市場の18~22%のシェアをシェアし、2034年まで平均成長率(CAGR)3.2~4.0%を記録すると予測されている。米国は引き続き主要市場であり、機関車の更新、通勤鉄道の改良、地下鉄、あそこの電気駆動装置の改修など市場の成長を目指している。カナダも、公共交通システムの改良や貨物列車の車両更新をしながら市場に貢献している。
鉄道会社の間では、機関車の取得費用だけでなく、耐用年数全体で運用コストを考慮する傾向が強まっている。 高効率エンジン、優れた熱性能、再生機能、状態基準保全などを導入することで、今後長年にわたって運用コストを削減できる可能性がある。 また、列車の全面的な交換よりも、改修パッケージの方がはるかにコストを抑えられる可能性もある。
国内鉄道牽引モーター市場
米国は2025年には北米鉄道牽引モーター市場の76~81%を占め、年平均成長率(CAGR)は3.1~3.9%と予測されている。需要は貨物機関車、通勤鉄道、地下鉄、特殊旅客車両に集中している。ABB LtdやシーメンスAGなどのサプライヤーは、運行事業者や鉄道車両メーカーとの長年にわたる関係から恩恵を受けている。
貨物機関車が推進力需要のかなりの部分を占めるため、用途の優先順位は高密度なアジアのネットワークとは異なります。電気推進およびハイブリッド推進の取り組みにより、対象市場は徐々に拡大していますが、交通当局は信頼性と保守性を優先しています。牽引モーターの交換、改修、推進システムのアップグレードによって車両の耐用年数を延ばすことができるため、改修の機会は依然として重要です。
欧州鉄道牽引モーター市場
欧州は2025年には世界の鉄道牽引モーター市場の25~29%を占め、年平均成長率(CAGR)4.2~5.0%で拡大すると予測されている。地域別需要ではドイツが首位で、フランス、イタリア、英国、スペインがそれに続く。成熟した電化ネットワークは、交換用モーター、車両のアップグレード、高性能推進システムに対する継続的な需要を生み出している。
英国は鉄道輸送能力の強化と車両の近代化を進めており、ドイツは貨物輸送、地域輸送、高速輸送を統合的に展開している。フランスは都市間および地域輸送用の推進装置を引き続き必要としている。イタリアとスペインは高速鉄道、地下鉄、通勤鉄道プロジェクトを通じて機会を提供しており、欧州の相互運用性要件は、国内ネットワーク全体で標準化されつつも適応性の高い牽引アーキテクチャを支えている。
アジア太平洋地域の鉄道牽引モーター市場
アジア太平洋地域は、2025年には鉄道牽引モーター市場の38~43%のシェアを占め、年平均成長率(CAGR)5.6~6.5%で成長すると予測されており、地域市場をリードする存在となる見込みです。中国は最大の需要拠点であり、日本、韓国、インド、オーストラリアは、高速鉄道、地下鉄、貨物鉄道、地域鉄道などの事業を通じて、さらなる成長機会を提供しています。
産業の現地化、鉄道の電化、公共インフラ整備計画は調達を後押しする。インドは特に重要であり、国内製造業のニーズが推進装置の現地生産を促進している。中国は大規模な電気機関車と高速鉄道の展開を国内大手サプライヤーと組み合わせ、日本と韓国は高い信頼性、コンパクトな設計、エネルギー効率を重視している。
中東・アフリカ鉄道牽引モーター市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)4.0~5.0%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は中東における重要なビジネスチャンスであり、南アフリカはアフリカにおける重要な鉄道市場であり続ける。新たな旅客輸送回廊、貨物輸送の近代化、産業輸送のニーズなどが、鉄道設備の需要を支えている。
サウジアラビアのインフラ開発とUAEの都市交通投資は、最新の推進システムにとって好機を生み出している。南アフリカは貨物輸送と通勤輸送の両方のニーズに対応している一方、中東・アフリカのその他の地域はプロジェクト主導型である。エネルギー効率、過酷な運転環境、そして長いメンテナンス間隔といった要因から、優れた熱管理機能と保守性を備えた堅牢なモーターの重要性が高まっている。
セグメンテーション分析
モータータイプ
鉄道牽引モーター市場レポートによると、モータータイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%で拡大すると予測されています。現代の鉄道調達では、制御性、効率性、回生ブレーキとの互換性、メンテナンス要件の軽減といった理由から、交流(AC)駆動方式が好まれています。直流(DC)技術は旧型車両群において依然として有効ですが、同期式アーキテクチャは、エネルギー効率と電力密度の高さから、より複雑なシステム構成が正当化される場面で注目を集めています。
- 直流牽引モーター:直流牽引モーターは、既存の機関車や電車において、推進システムの全面的な再設計よりも交換互換性が重要な場合、戦略的に依然として重要な役割を担っています。確立された保守体制により、成熟したネットワーク全体で継続的な改修需要が支えられています。
- 交流牽引モーター:交流牽引モーターは、効率的な可変速運転、堅牢な構造、そして最新のインバーター駆動システムとの互換性を備えているため、現代の電気鉄道車両において主流となっています。機関車、電車、地下鉄、高速鉄道など、あらゆる鉄道車両にとって依然として重要な役割を担っています。
- 同期交流牽引モータ:同期牽引方式は、高効率と高出力密度が求められる用途に対応します。エネルギー消費量の削減を求める事業者や、制御システム、熱管理、コンポーネント統合の改良を進めるメーカーの取り組みにより、その戦略的重要性は高まっています。
応用
鉄道牽引モーター市場予測によると、アプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)4.6~5.5%で成長すると予測されています。調達は、電化、車両更新スケジュール、旅客輸送能力要件、貨物輸送効率などの要因にますます影響されるようになっています。電気複数ユニット(EMU)と電気機関車は重要な需要源であり、ディーゼル電気機関車は既存車両の更新機会が依然として大きい状況です。
- ディーゼル機関車:ディーゼル機関車は、特に貨物輸送や非電化路線において、ディーゼル電気推進方式の中で牽引モーターを必要とし続けています。新型機関車の調達において低排出ガス推進方式がますます重視される傾向にあるにもかかわらず、交換やオーバーホールの需要がそれを支えています。
- 電車(EMU): EMUには、頻繁な加速と減速に対応できる、コンパクトで効率的な推進システムが求められます。都市部や地域路線では、牽引モーターの選定において、エネルギー消費量、熱性能、メンテナンスの容易さ、そして高い稼働率が特に重要となります。
- 電気機関車:電気機関車は、旅客輸送および貨物輸送で使用される高出力牽引モーターの重要な用途の一つです。電化計画と貨物輸送量の増加に伴い、高トルク、高い信頼性、連続運転性能を備えたモーターへの需要が高まっています。
- ディーゼル電気機関車:ディーゼル電気機関車は世界中で依然として広く普及しています。牽引モーターの交換、改修、効率向上といった機会は継続的に提供されており、特に運行事業者が全く新しい車両を購入するよりも機関車の耐用年数を延ばすことを優先する場合に顕著です。
地理
地域別セグメントは、鉄道牽引モーター市場の主要なトレンドを反映し、2034年まで年平均成長率(CAGR)4.7~5.5%で成長すると予測されています。アジア太平洋地域は引き続き主要な需要拠点であり、ヨーロッパと北米は安定した代替・近代化の機会を提供します。南米、中米、中東、アフリカは、プロジェクト主導の拡大の可能性を秘めています。
- 北米:需要は貨物輸送、通勤輸送、地下鉄車両に集中しており、改修プログラムと一部の新規建設プロジェクトが相まって、安定したアフターマーケットの需要を生み出している。
- ヨーロッパ:成熟した電化ネットワークは、定期的な車両交換の機会を生み出す一方、相互運用性、エネルギー効率、高速鉄道への投資は、高度な推進システム仕様を促進している。
- アジア太平洋地域:大規模な鉄道建設、電化、地下鉄拡張、および国内製造業政策により、地域市場全体で最も幅広い新規設備導入機会が生まれている。
- 南米および中米:都市交通プロジェクトと貨物輸送の近代化は、特に既存の車両群の推進装置の改修または交換が必要な場合に、選択的な機会を提供する。
- 中東およびアフリカ:新たな鉄道回廊、産業貨物輸送システム、都市交通プロジェクトにより、厳しい環境条件や運用条件に対応できる耐久性の高い牽引モーターへの需要が高まっている。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
ディーゼル機関車 |
中くらい |
車両改修 |
成熟した |
|
電気複数ユニット |
高い |
地下鉄の電化 |
スケーリング |
|
電気機関車 |
高い |
貨物輸送の電化 |
スケーリング |
|
ディーゼル電気機関車 |
中くらい |
モーター再生 |
成熟した |
鉄道牽引モーター市場の成長要因と影響分析
鉄道の電化と車両の近代化
鉄道システムの電化は、高加速、回生ブレーキ、高稼働率に対応できる効率的な推進技術の必要性から、重要な構造的決定要因の一つとなっています。車両の近代化もまた重要な推進要因であり、これはネットワークの拡張とは無関係です。これは、保守が困難であったり、高度な制御技術と互換性がない旧式のモーター技術の非効率性によるものです。現在、運行事業者は交換プロジェクトの決定にライフサイクルコスト全体を考慮しており、そのため効率性と信頼性が供給の重要な決定要因となっています。この影響は、モーター、コンバーター、冷却技術、ギア、ベアリング、監視技術などの分野で感じられるでしょう。
鉄道推進における高効率化要求
鉄道車両の調達において、エネルギー効率はますます重要な要素となっています。企業は、加速性能、積載能力、運行頻度を犠牲にすることなく、運行コストの削減を目指しているからです。モーター、インバーター制御、熱システム、回生ブレーキの効率向上は、繰り返し使用することで効率を高める方法です。通勤列車のように運行頻度が高い列車や、数千時間以上運行する貨物機関車の場合、その経済的メリットは非常に大きくなります。そのため、企業はモーター単体の効率向上を目指すのではなく、モーターとコンバーターを組み合わせた効率的な利用を検討する必要があります。
電気式およびハイブリッド式鉄道車両の拡充
電気式およびハイブリッド式の鉄道車両の導入により、鉄道会社による牽引モーターの構成に関する要求事項は多様化している。架線は鉄道電化の重要な要素であったが、バッテリー駆動列車やデュアルモード列車では、さまざまな電力条件下で動作可能な牽引モーターが必要となる。ハイブリッド技術は全線電化が困難な路線で有用であり、バッテリー駆動列車は非電化区間の短距離区間で役立つ可能性がある。そのため、パワーエレクトロニクス、車載エネルギー源、熱管理、回生発電といったシステムに適合する牽引モーターへのニーズが高まっている。しかし、この影響は最新の列車に限ったものではなく、鉄道会社は既存の車両のハイブリッド化や再構成を検討する可能性がある。
鉄道牽引モーター市場の将来動向
永久磁石不使用で資源効率の高い推進システム
将来の推進技術革新は、入手困難な材料への依存度を低減しつつ、高効率と高トルク密度を確保するモーター設計に重点を置くことが期待される。こうした傾向の一例として、ローターに永久磁石を使用せず、希土類元素の供給への依存を回避する同期リラクタンスモーター設計が挙げられる。鉄道での使用においては、デューティサイクル、振動、温度、保守環境に関する試験が必要となる。電子機器の高度化が進むにつれて、様々な速度や負荷におけるモーター性能をより細かく調整できるようになる。これは最終的に、従来使用されてきたもの(誘導モーターや永久磁石モーター)以外の、より多様な技術の登場につながる可能性がある。
推進システムと統合されたデジタル監視システム
牽引モーターは、個別に保守される機器ではなく、デジタル管理された推進システムの一部となっていることは明らかです。将来の技術は、温度、振動、電流、トルク、絶縁要素の測定に基づいて、障害が発生する前に故障を検出することに依存します。これにより、リアルタイムのコンポーネントの状態に基づいてメンテナンスを予測することが可能になり、不要な整備時間を削減できます。診断システムへのデータ統合により、さまざまなルート、気候条件、デューティサイクルにおけるモーターの性能を比較できるようになります。長期的には、このようなアプローチはモーターの設計に影響を与える可能性があります。なぜなら、サプライヤーは推進ユニットにセンサーと診断インターフェースを組み込む必要があるからです。
鉄道牽引モーターの市場機会
高成長鉄道市場における地域密着型推進システム製造
自国での鉄道製造の拡大を目指す国々では、現地生産、試験、保守システムの開発を通じて投資機会が生まれる。インドでは、鉄道車両開発において現地でのエンジニアリングや部品調達の必要性がますます重視されるようになっているため、メーカーにとって現地システム開発の機会が広がっている。こうした投資は、現在鉄道開発への投資が活発に行われている東南アジアや中東の一部地域でも実施可能である。こうした投資によって、物流リスクの低減、迅速な修理プロセス、そして運行事業者固有の仕様への迅速な対応が実現するだろう。
アフターマーケット向け改造および寿命延長サービス
保有している機関車、電車、その他の鉄道車両は、サプライヤーの製品が新規機器の供給に限定される相対、改修市場へと成長する機会を提供する分野です。モーターの改修、巻き直し、ベアリング交換、冷却システムのアップグレード、絶縁性の向上、より効率的なパワートレインアーキテクチャへの移行は、機関このソリューションは、予算が限られている、または鉄道車両の納入に新しい時間がかかる企業に適しています。 サービスプロバイダーは、一般的なモータータイプ向けに標準化されたキットを提供し、部品交換と部品の診断を行うことができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -