
Markt für Reach Stacker: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Reachstacker (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Anwendung (Stapelung von Containern, Be- und Entladen von Anhängern, Transport von Komponenten); Betriebsarten (Schienenbetrieb, Schienenbetrieb, Stromschienenbetrieb); Tonnage (niedrig, mittel, hoch); Antriebsart (Verbrennungsmotor, Batteriebetrieb, Gasantrieb) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008395
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
2,53 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,57 %
Wachstumsrate
Adressierbarer Markt
30,15 Mrd. US-Dollar
(2026–2034)
Der Markt für Reachstacker wurde 2025 auf 2,53 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,12 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,57 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst spezialisierte mobile Umschlaggeräte für das Stapeln von Containern, das Beladen von Anhängern, den intermodalen Güterverkehr und den Schwergutumschlag. Die Nachfrage wird durch die Modernisierung von Terminals, den Containerverkehr, die Erneuerung von Fahrzeugflotten, die Anforderungen an die betriebliche Produktivität und den schrittweisen Übergang zu emissionsärmeren Antriebssystemen beeinflusst.
Die Einführung von Reachstackern in Nordamerika wird durch den intermodalen Güterverkehr, Binnencontainerdepots, Hafenmodernisierungen und die Erneuerung veralteter Materialumschlagsflotten begünstigt. Der Markt für Reachstacker in der Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Gründe hierfür sind die Elektrifizierung der Flotten, strengere Emissionsvorschriften und Investitionen in die Logistikinfrastruktur. Die Nachfrage konzentriert sich weiterhin auf Anwendungen, die flexibles, mobiles Handling erfordern, und weniger auf stationäre Terminalsysteme.
Marktanalyse und Einblicke für Reachstacker
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen wird. Unterstützt wird dies durch intermodale Terminals, Hafenmodernisierung, Ersatzbedarf und Anforderungen an umweltfreundlichere Ausrüstung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 72–78 % am nordamerikanischen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen werden, wobei der Ausbau von Frachtzentren und die Modernisierung von Terminals die Haupttreiber sind.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,6–5,1 % wachsen wird, wobei Deutschland, Italien, die Niederlande, Frankreich und Spanien die Nachfrage durch Logistikmodernisierungs- und Dekarbonisierungsprogramme stützen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 30–34 % erwartet, und zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 5,8–6,4 % erwartet, angeführt von China, Indien, Japan, Südkorea und Australien, die von expandierenden Häfen und einer verbesserten Binnenlogistik profitieren werden.
- Größtes Segment: Der Marktanteil des Verbrennungsmotors wird voraussichtlich im Jahr 2025 bei 64–68 % liegen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % im Zeitraum 2026–2034, was die etablierte Leistungsfähigkeit im Schwerlastbereich widerspiegelt.
- Wachstumsstarkes Segment: Batteriebetriebene Geräte werden voraussichtlich im Jahr 2025 einen Marktanteil von 11–14 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–14,0 % wachsen, unterstützt durch die Elektrifizierung.
- Detaillierte Analyse der wichtigsten Unternehmen: CVS Ferrari SpA, Doosan Corporation Industrial Vehicle, Kalmar Corporation, Konecranes Plc, Liebherr-International AG, SANY Group, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling und Hoist Liftruck Mfg., Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die eingesetzten Geräte wurden verändert und umfassen nun Maschinen mit Energierückgewinnung, elektronisch gesteuerten und unterstützten Systemen sowie vernetzten und überwachenden Systemen. Reachstacker werden zunehmend flexible Ausleger mit effizienter Hydraulik und Stabilisierungssystemen integrieren. Gerätehersteller werden ihr Angebot diversifizieren, da Kunden neben der Hubkraft auch die Gesamtbetriebskosten, Emissionen, den Betriebszyklus, die Lademöglichkeiten und die Tragfähigkeit berücksichtigen.
Bei den Kaufentscheidungen im Prognosezeitraum werden Unterschiede aufgrund von Betriebszyklen und Einsatzumgebungen bestehen. Die Verfügbarkeit von Ladekapazitäten in Häfen wird die Einführung der Batterietechnologie beschleunigen, während abgelegene Terminals und Anwendungen mit hohem Betriebszyklus weiterhin Verbrennungsmotoren oder Hybridantriebe begünstigen werden. Neue Logistikkorridore in Süd- und Südostasien, dem Nahen Osten und Lateinamerika dürften neue Chancen eröffnen.
Umfang des Marktberichts zu Reachstackern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,53 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,57 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Reachstacker
Das Wachstum des Reachstacker-Marktes ist mit dem Containerumschlag, dem Ausbau der Binnenlogistik, den Anforderungen an den Terminalumschlag und dem Bedarf an mobilen Geräten verbunden, die ohne umfangreiche feste Infrastruktur auskommen. Motor, Hydraulik, Getriebe, Achse, Reifen, Spreader, elektrische Steuerung und Fahrgestell werden vom Hersteller vor der Montage zu betriebsbereiten Maschinen beschafft. Zu den wichtigsten Akteuren im nachgelagerten Markt zählen Gerätehändler, Leasingfirmen, Serviceanbieter und Terminalbetreiber.
Die Lieferengpässe werden aufgrund des erforderlichen Ausgleichs zwischen Nutzlastkapazität und Kraftstoffverbrauch immer komplexer. Namhafte Hersteller haben dank ihrer etablierten internationalen Serviceeinrichtungen und ihrer großen installierten Basis einen Vorteil, während kleinere regionale Hersteller über lokale Fertigung und Preise konkurrieren. Zu den Kostenfaktoren der Maschine zählen die Verfügbarkeit von Komponenten, Stahlpreise, die Beschaffung des Antriebsstrangs und Logistikkosten.
Weitere Unternehmen sind globale Spezialisten für Materialflusstechnik und diversifizierte Hersteller von Industrieanlagen. Die Kalmar Corporation bietet ein breites Sortiment an konventionellen und elektrischen Reachstackern, während sich Konecranes Plc auf die Entwicklung elektrifizierter Gabelstapler konzentriert. Hochleistungsgeräte und Hybrid-Energierückgewinnungstechnologien sind für die Liebherr-International AG von zentraler Bedeutung, während die SANY Group auf verschiedene Gerätekonstruktionen und innovative Sicherheitssysteme setzt. CVS Ferrari SpA behauptet sich weiterhin wettbewerbsfähig im Nischenmarkt für spezialisierte Containerumschlaggeräte.
Steigende strategische Investitionen fließen in Elektrifizierung, digitale Steuerungssysteme, Bedienerassistenzsysteme und Produktionsflexibilität. Zu den Wettbewerbern zählen unter anderem Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling und Hoist Liftruck Mfg., Inc. Doosan Corporation Industrial Vehicle und andere namhafte Gerätehersteller profitieren von ihren umfangreichen Händler- und Servicenetzen, die die Anforderungen an die Zuverlässigkeit über den gesamten Lebenszyklus hinweg erfüllen. Hafenausrüster können sich durch Lösungen mit hoher Kapazität differenzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
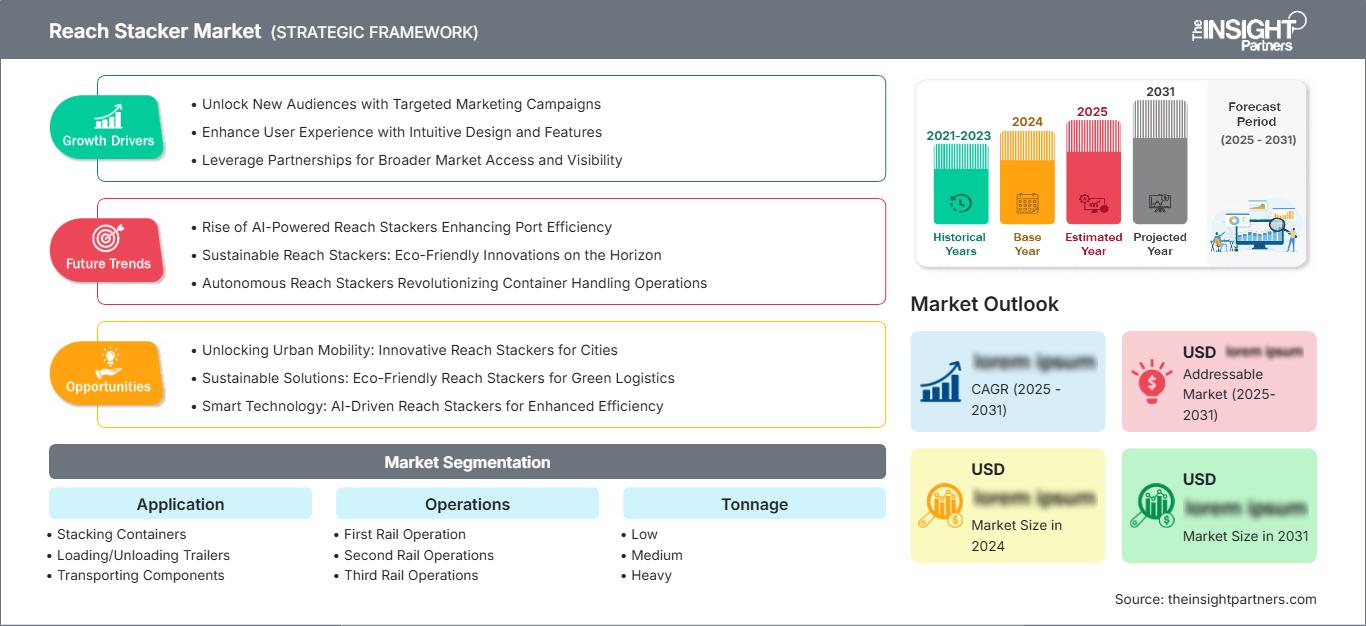
Reachstacker-Markt: Strategische Einblicke
Regionale Einblicke
Markt für Reachstacker in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 24–28 % am Markt für Reachstacker halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Die USA bleiben aufgrund der dortigen intermodalen Güterverkehrskorridore, Containerterminals, Binnenhäfen, Distributionszentren und des Bedarfs an der Modernisierung älterer dieselbetriebener Geräte der Hauptabnehmer von Elektrogabelstaplern. Kanada trägt zum Wachstum bei, indem es Elektrogabelstapler in Häfen, der Schienenlogistik, im Bergbau und in Industrieanlagen einsetzt, die mobile Schwerlasthebegeräte benötigen.
Regionale Kaufentscheidungen konzentrieren sich weiterhin auf Verfügbarkeit, Sicherheit der Bediener, Erreichbarkeit der Dienstleistungen und Emissionsleistung. Die Elektrifizierung wird umso effektiver, je besser Terminals über Lademöglichkeiten verfügen und je planbarer der Betrieb ist. Die USA profitieren von ihrem gut ausgebauten Logistiknetzwerk, während der Bedarf an Elektro-Lkw in Kanada weniger dezentralisiert ist und sich eher auf Häfen, an das Schienennetz angebundene Terminals und Industriestandorte konzentriert.
US-Reachstacker-Markt
Die USA repräsentieren 2025 etwa 72–78 % des nordamerikanischen Marktes für Reachstacker und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen. Die Nachfrage konzentriert sich auf Containerhäfen, Binnen-Intermodalanlagen, an das Schienennetz angebundene Güterbahnhöfe und industrielle Logistikbetriebe. Käufer von Reachstackern legen typischerweise Wert auf Hubkraft, Manövrierfähigkeit, gute Sichtverhältnisse, Verfügbarkeit und wartungsgestützte Unterstützung durch den Händler.
Die Anwendungsmuster variieren je nach Terminalgröße und Frachtprofil. Anlagen mit hohem Durchsatz setzen zunehmend auf elektrische und emissionsärmere Maschinen, während abgelegene oder intensive Betriebe weiterhin stark auf Verbrennungsmotoren angewiesen sind. CVS Ferrari SpA, Kalmar Corporation, Konecranes Plc, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling und Hoist Liftruck Mfg., Inc. bieten mit unterschiedlichen Gerätekonfigurationen wettbewerbsfähige Alternativen. Flottenerneuerungszyklen und die Analyse der Gesamtbetriebskosten bleiben wichtige Kaufkriterien.
Markt für Schubmaststapler in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % am Reachstacker-Markt erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen, wobei Deutschland eine führende Rolle einnimmt. Regulierungen, die Dekarbonisierung der Industrie, der intermodale Transport sowie die Modernisierung von Häfen und Werften werden die Wahl der Ausrüstung beeinflussen. Der regionale Markt belohnt weiterhin die Produktivität von Geräten, die weniger Schadstoffe produzieren und energieeffizient arbeiten.
Großbritannien und Deutschland spielen weiterhin eine zentrale Rolle im Markt für Logistikausrüstung. Der Bedarf an Ausrüstung ist eng mit Häfen, Binnengüterterminals, Produktion und Vertrieb verknüpft. Frankreich, Italien und Spanien sind im Bereich Containerterminals, Industrielogistik und im Mittelmeerraum aktiv. Deutschland verfügt über einen hochentwickelten Industrieausrüstungssektor, während in Italien Hafen- und Industrieaktivitäten dominieren. Elektrifizierung und effiziente Hydraulik gewinnen europaweit zunehmend an Bedeutung.
APAC-Reachstacker-Markt
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 30–34 % am Reachstacker-Markt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen wird. China bleibt der größte Abnehmer, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau von Containerumschlaganlagen, die industrielle Fertigung, die Logistik und die Hafeninfrastruktur fördern das Wachstum des Gerätebedarfs in der Region.
China hat die großflächige Fertigung mit seinen umfangreichen Hafenaktivitäten verknüpft, während Indien in den Ausbau einer multimodalen Logistikinfrastruktur investiert hat. Effiziente und technologieorientierte Terminalabläufe stehen in Japan und Südkorea im Vordergrund, während Australien in die Logistik für spezifische Industrie- und Rohstoffprojekte investiert hat.
Reachstacker-Markt im Nahen Osten und Afrika
Die Nachfrage nach Reachstackern im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % steigen. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen aufgrund des Hafenausbaus, der Entwicklung von Logistikzonen, der industriellen Diversifizierung und der Investitionen in die Güterverkehrsinfrastruktur zu den führenden Märkten im Nahen Osten. Südafrika bleibt ein wichtiger afrikanischer Nachfragestandort für Anwendungen in den Bereichen Hafen-, Bergbau- und Binnenlogistik.
Das regionale Betriebsumfeld begünstigt robuste Ausrüstung, die sich für den dauerhaften Einsatz unter anspruchsvollen klimatischen Bedingungen eignet. Die Energieverfügbarkeit unterstützt Flotten mit Verbrennungsmotoren, während neue Entwicklungen in der Logistik Chancen für Elektro- und Hybridmaschinen eröffnen, sofern die Ladeinfrastruktur integriert werden kann. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund der Entwicklung integrierter Logistik- und Industriezentren von besonderer Bedeutung, während Südafrika und andere afrikanische Märkte weiterhin Wert auf Zuverlässigkeit, Wartungsfreundlichkeit und flexible Güterabfertigung legen.
Segmentierungsanalyse
Antriebsart
Die Antriebsart bleibt ein entscheidender Faktor bei der Kaufentscheidung, da Betreiber Leistung, Betriebsdauer, Emissionen, Wartungsaufwand und die Verfügbarkeit der Ladeinfrastruktur gegeneinander abwägen müssen. Laut dem Marktbericht für Reachstacker wird für dieses Segment im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,8 % prognostiziert. Verbrennungsmotoren dominieren weiterhin, während batteriebetriebene Geräte in regulierten Terminals und Anlagen mit entsprechender Ladeinfrastruktur an Bedeutung gewinnen.
- Benzin: Benzinbetriebene Geräte werden für ausgewählte leichte und spezialisierte Anwendungen eingesetzt, bei denen die Verfügbarkeit der Geräte und ein unkompliziertes Betanken wichtig sind. Ihr Einsatzgebiet ist jedoch enger gefasst als das von Dieselmotoren, da Reachstacker typischerweise ein hohes Drehmoment und eine dauerhafte Leistungsfähigkeit unter hoher Last erfordern.
- Diesel: Diesel bleibt die bevorzugte Antriebsart für den intensiven Containerumschlag, lange Betriebsschichten und Standorte, an denen schnelles Betanken unerlässlich ist. Ausgereifte Komponentensysteme und etablierte Wartungskapazitäten stärken seine Position in Häfen und Industrieanlagen.
- Elektrisch: Elektrische Antriebe gewinnen strategisch an Bedeutung, da Terminalbetreiber geringere lokale Emissionen, weniger Lärm und eine höhere Energieeffizienz anstreben. Die Akzeptanz ist dort am größten, wo vorhersehbare Betriebszyklen, Lademöglichkeiten und Nachhaltigkeitsanforderungen höhere Anfangsinvestitionen rechtfertigen.
Anwendung
Die Anwendung bestimmt die Gerätekonfiguration, die Einsatzintensität, die Manövrierfähigkeitsanforderungen und die Spezifikationen der Anbauteile. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,9 % erwartet. Das Stapeln von Containern bleibt der wichtigste Anwendungsfall, während das Umschlag von Anhängern und der Komponententransport die Nachfrage im gesamten Bereich der industriellen Logistik erweitern.
- Stapeln von Containern: Das Stapeln von Containern stellt die zentrale Anwendung im Betrieb dar und erfordert eine präzise Steuerung des Auslegers, eine hohe Resttragfähigkeit, ein stabiles Handling und gute Sichtverhältnisse. Die Nachfrage ist eng mit dem Terminalumschlag und der verfügbaren Lagerfläche verknüpft.
- Be- und Entladen von Anhängern: Die Mobilität und Reichweite der Maschine kommen beim Be- und Entladen von Anhängern zugute. Der Einsatz ist insbesondere in Binnendepots, Logistikzentren und Industrieanlagen sinnvoll, wo die Infrastruktur für fest installierte Hebezeuge begrenzt ist.
- Komponententransport: Der Komponententransport unterstützt die Bereiche Fertigung, Energie, Bauwesen und Industrielogistik. Reachstacker können schwere oder containerisierte Ladungen auf Betriebsgeländen umpositionieren und so die Abhängigkeit von mehreren spezialisierten Umschlaggeräten reduzieren.
Betrieb
Betriebliche Faktoren beeinflussen die Maschinenkonfiguration in Abhängigkeit von Gleisanschluss, Umschlagshäufigkeit und Terminallayout. Für dieses Segment wird ein jährliches Wachstum von 4,9–5,6 % im Zeitraum 2026–2034 prognostiziert. Intermodale Anlagen benötigen zunehmend Ausrüstung, die Containerbewegungen über schienengebundene Betriebszonen hinweg koordinieren kann.
- Erste Bahnoperation: Erste Bahnoperationen unterstützen die erste Containerabfertigung in der Nähe von schienengebundenen Terminals, wo Geschwindigkeit, Stabilität und Positionierungsgenauigkeit für den Gütertransfer zwischen Lagerbereichen und Schienenfahrzeugen wichtig sind.
- Zweite-Schiene-Operationen: Zweite-Schiene-Operationen umfassen Zwischenumschlags- und Umpositionierungsvorgänge innerhalb von intermodalen Anlagen. Die flexible Reichweitenkapazität hilft den Betreibern, Containerströme zu steuern, bei denen fest installierte Kräne nicht alle Bewegungen wirtschaftlich abdecken können.
- Stromschienenbetrieb: Der Stromschienenbetrieb erfordert zusätzliche Umschlag- und Positionierungsmaßnahmen innerhalb der Schienenlogistikketten. Bei der Auswahl der Ausrüstung werden Manövrierfähigkeit, Verfügbarkeit und Kompatibilität mit unterschiedlichen Containerumschlagsmustern besonders berücksichtigt.
Tonnage
Die Tonnage bestimmt die Hubleistung, die Maschinenstruktur, die Hydraulikkapazität und die Wirtschaftlichkeit im Reachstacker-Markt. Es wird erwartet, dass dieses Segment bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wächst. Mittelschwere und schwere Maschinen bleiben für den Containerverkehr von strategischer Bedeutung, während Geräte mit geringerer Tonnage spezielle industrielle Anwendungen bedienen.
- Niedrig: Maschinen mit geringer Tonnage eignen sich für leichtere Container und spezielle Handhabungsanforderungen. Ihre kleinere Stellfläche verbessert die Manövrierfähigkeit in beengten Anlagen und unterstützt Anwendungen, bei denen die maximale Hubkraft nicht das primäre Beschaffungskriterium ist.
- Mittelgroße Geräte bieten ein ausgewogenes Verhältnis von Hubkraft, Betriebskosten und Flexibilität. Sie eignen sich für viele intermodale Umschlagsaufgaben und Containerterminal-Einsätze und ermöglichen eine praktikable Flottenkonfiguration für vielfältige Terminalabläufe.
- Schwerlast: Ausrüstung für schwere Lasten eignet sich für Container mit hoher Kapazität, Industriegüter und anspruchsvolle Logistikanwendungen. Eine robuste Konstruktion und leistungsstarke Hydraulik sind unerlässlich, wenn regelmäßig hohe Bruttolasten bewegt werden.
Laufwerkstyp
Die Wahl des Antriebstyps ist im Markt für Reachstacker eine zunehmend wichtige Technologieentscheidung. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,7–6,5 % prognostiziert, da Betreiber Kraftstoffkosten, Emissionen, Stromverfügbarkeit und Geräteauslastung vergleichen.
- Verbrennungsmotoren: Verbrennungsmotoren sind nach wie vor weit verbreitet, da sie lange Schichten, Anwendungen unter hoher Last und schnelles Betanken ermöglichen. Etablierte Servicenetze und eine gut ausgebaute Kraftstoffinfrastruktur reduzieren die betrieblichen Umstellungshürden für viele Kunden.
- Batteriebetrieben: Batteriebetriebene Systeme gewinnen in Häfen und Industriegebieten mit geeigneter Ladeinfrastruktur zunehmend an Bedeutung. Sie können lokale Emissionen und Lärm reduzieren und gleichzeitig bei geeigneten Betriebszyklen für besser planbare Betriebskosten sorgen.
- Gasbetrieben: Gasbetriebene Maschinen bieten eine Alternative für Betreiber, die eine flexible Verbrennungstechnologie mit unterschiedlichen Emissionscharakteristika wünschen. Die Akzeptanz hängt von der Kraftstoffverfügbarkeit, lokalen Vorschriften, der Infrastruktur und dem Betriebsprofil der einzelnen Terminals ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Stapelbare Behälter |
Hoch |
Gartendichte |
Reifen |
|
Be- und Entladen von Anhängern |
Medium |
Anhängerumschlag |
Skalierung |
|
Transport von Bauteilen |
Medium |
Schwerlastlogistik |
Skalierung |
Markttreiber für Reachstacker und Wirkungsanalyse
Ausbau der intermodalen Güterverkehrsinfrastruktur
Der Ausbau intermodaler Güterverkehrsanlagen führt zu einem erhöhten Bedarf an mobilen Containerumschlagmaschinen, die an verschiedenen Standorten wie Häfen, Binnenterminals, Rangierbahnhöfen und Distributionszentren eingesetzt werden. Reachstacker benötigen im Gegensatz zu Kränen keine aufwendigen festen Konstruktionen und eignen sich daher ideal für neue Anlagen und mittelgroße Terminals. Die größten Marktauswirkungen ergeben sich dort, wo eine flexible Nutzung des Geländes und eine schnelle Containerumstellung erforderlich sind. Der Ausbau von Logistikkorridoren erhöht den Bedarf an Maschinen, die den Güterumschlag von der Straße auf die Schiene erleichtern. In der zunehmend vernetzten Welt des Terminalbetriebs achten Käufer neben den Kosten auch auf Faktoren wie Verfügbarkeit, Hubkraft, Wenderadius und Reaktionszeiten.
Flottenmodernisierung und Optimierung der Gesamtbetriebskosten
Die Erneuerung von Maschinenparks wird zunehmend durch Kosteneffizienz und die Alterung der Maschinen bedingt. Ältere Maschinen verursachen höhere Kosten hinsichtlich Kraftstoffverbrauch, Wartung, Ausfallzeiten und der Einhaltung von Emissionsvorschriften. Hersteller von Reachstackern begegnen diesen Problemen mit Innovationen bei Hydrauliksystemen, elektronischer Steuerung, effizienten Motoren, Energiegewinnungssystemen und vorausschauender Wartung. Dies hat wirtschaftliche Auswirkungen, da Terminalbetreiber die Kosteneffizienz hinsichtlich Kraftstoffverbrauch, Wartung, Restwert und Produktivität vor der Anschaffung neuer Geräte berechnen können. Dadurch könnten die Flottenerneuerungsraten nicht nur in Entwicklungsländern mit wachsender Logistikinfrastruktur, sondern auch in etablierten Märkten mit möglicherweise noch großen, älteren Maschinenparks steigen.
Anforderungen an die Dekarbonisierung und elektrifizierte Materialhandhabung
Die Dekarbonisierung beeinflusst die technologische Entwicklung von Schwerlast-Materialumschlagmaschinen. Unternehmen in Häfen und Industriegebieten achten bei der Auswahl neuer Maschinen verstärkt auf Emissionen, Lärmbelastung, Energieverbrauch und die Integration in die Nachhaltigkeitsziele. Obwohl batteriebetriebene Reachstacker aufgrund des Ladebedarfs, der hohen Batteriekosten, der begrenzten Betriebszyklen und Ladekapazitäten weiterhin Einschränkungen unterliegen, eröffnen technologische Fortschritte neue Einsatzmöglichkeiten. Unternehmen nutzen modulare Akkupacks, Hybridisierung, Energierückgewinnung und effiziente Hydrauliksysteme. Dies wird sich vor allem in Regionen mit planbaren Betriebszyklen und der Möglichkeit zur Nutzung elektrischer Energiequellen auswirken.
Markt für Reachstacker: Zukunftstrends
Elektrifizierung gepaart mit modularen Energiesystemen
Die Marktentwicklung bei Reachstackern wird sich voraussichtlich zunehmend auf modulare Elektrifizierung anstatt auf eine einheitliche Batteriearchitektur konzentrieren. Hersteller werden voraussichtlich konfigurierbare Batteriekapazitäten, Ladeoptionen und Energiemanagement-Software anbieten, die auf spezifische Betriebszyklen abgestimmt sind. Dieser Ansatz kann das Risiko einer Überdimensionierung der Batterien für Anwendungen mit geringer Auslastung reduzieren und gleichzeitig längere Betriebszeiten in stark frequentierten Terminals ermöglichen. Der Batteriewechsel könnte in Anlagen relevant werden, in denen Ladeausfallzeiten die Produktivität erheblich beeinträchtigen. Hybridsysteme dürften während des Übergangs ebenfalls wirtschaftlich sinnvoll bleiben, da sie Energierückgewinnung mit etablierter Verbrennungstechnologie kombinieren. Da Energiepreise und Emissionsanforderungen in verschiedenen Ländern unterschiedlich sind, können modulare Antriebsstrategien Herstellern mehr Flexibilität bei der Produktlokalisierung bieten und Flottenbetreibern ermöglichen, Antriebsstränge entsprechend der Wirtschaftlichkeit vor Ort auszuwählen, anstatt eine einzige Technologie für alle Betriebsumgebungen zu verwenden.
Vernetzte Betriebsabläufe und Bedienerassistenztechnologien
Die Entwicklung zukünftiger Geräte wird voraussichtlich durch die Integration von Reachstackern mit fortschrittlicher Telematik, Diagnosetechnik, Kamerasystemen, Lastmanagement und Bedienerassistenzsystemen geprägt sein. Der Einsatz digitaler Technologien ermöglicht es dem Terminalmanagement, Parameter wie Geräteauslastung, Leerlaufzeiten, Wartungszustand, Energieverbrauch und Standort zu überwachen. Fortschrittliche Sicherheitssysteme könnten Sensoren nutzen, um das Umkippen zu verhindern, die Sicht zu verbessern und Kollisionen beim Bewegen von Auslegern und Spreader zu vermeiden. Aufgrund der sich wiederholenden Abläufe beim Containerumschlag ist diese Technologie hilfreich, um teilautomatisierte Prozesse im Terminalgelände zu realisieren. Die Bedeutung der Datenkompatibilität wird aufgrund der notwendigen Vernetzung von Gerätedaten mit Flottenmanagement- und Terminalbetriebssystemen zunehmen.
Marktchancen für Reachstacker
Elektrifizierungslösungen für gesteuerte Terminals
Prognosen für den Markt für Reachstacker deuten auf eine Chance für Ausrüster hin, Terminals anzuvisieren, in denen Auslastungszyklen, Ladezeiträume und Maschinenrouten für den Batteriebetrieb ausreichend vorhersehbar sind. Anstatt ausschließlich über Maschinenspezifikationen zu konkurrieren, können Anbieter Ladeinfrastruktur, Energiemanagementsysteme, Wartungsunterstützung, Batteriemonitoring und Finanzierung in integrierte Einsatzmodelle bündeln. Industrieanlagen, Logistikzentren und ausgewählte Binnenterminals bieten sich als attraktive Anwendungsbereiche an, da die Betriebsbedingungen dort besser kontrolliert werden können als in stark schwankenden Häfen. Anbieter können zudem Nachrüstungs- und Flottenumstellungsprogramme entwickeln, die es Kunden ermöglichen, Elektrogeräte schrittweise einzuführen. Solche Ansätze reduzieren das Beschaffungsrisiko und generieren gleichzeitig wiederkehrende Einnahmen durch Serviceverträge und Energiemanagement-Unterstützung. Strategische Partnerschaften mit Ladeinfrastrukturanbietern und Energieversorgern können die Wirtschaftlichkeit von Projekten weiter verbessern und Herstellern helfen, differenzierte Lösungen für Kunden zu entwickeln, die emissionsärmere Materialumschlagsprozesse anstreben.
Spezialisierte Schwerlast- und Industrielogistikanwendungen
Der Markt bietet über herkömmliche Containerterminals hinaus zusätzliche Möglichkeiten durch die spezialisierte Handhabung von Energiespeichercontainern, Industriekomponenten, Stahlprodukten und anderen Schwerlasten. Diese Anwendungen erfordern unter Umständen andere Hebekonfigurationen, Spreader, Sicherheitssysteme und Betriebsbereiche als die Standardnutzung in Containerterminals. Hersteller können diese Nischen durch kundenspezifische Tonnageklassen, Anbauteile, Steuerungssoftware und Anwendungsentwicklung bedienen. Die Nachfrage aus Energieinfrastrukturprojekten ist besonders relevant, da große Anlagenkomponenten und Speichersysteme vor der Installation oft eine flexible Bewegung auf dem Gelände erfordern. Anbieter mit ausgeprägten Entwicklungskompetenzen können durch spezialisierte Anwendungen ihre Einnahmen diversifizieren und die Abhängigkeit von herkömmlichen Hafenaustauschzyklen reduzieren. Das Geschäftsmodell kann die Anpassung der Anlagen, die Inbetriebnahme, die Bedienerschulung, die vorbeugende Wartung und langfristige Serviceverträge umfassen und so eine umfassendere Kundenbeziehung als der einmalige Maschinenverkauf ermöglichen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -