
Mercado de reach stackers: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de apiladores retráctiles y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (apilamiento de contenedores, carga/descarga de remolques, transporte de componentes); operaciones (operación de primer riel, operaciones de segundo riel, operaciones de tercer riel); tonelaje (bajo, medio, pesado); tipo de accionamiento (motor de combustión interna (ICE), alimentado por batería, alimentado por gas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008395
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
2.530 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,57 %
Índice de crecimiento
Mercado potencial
30.150 millones de dólares estadounidenses
(2026-2034)
El mercado de apiladores de contenedores alcanzó un valor de 2530 millones de dólares en 2025 y se prevé que llegue a los 4120 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,57 % entre 2026 y 2034. Este mercado abarca equipos móviles especializados para la manipulación de contenedores, utilizados para el apilamiento de contenedores, la carga de remolques, el transporte intermodal y las operaciones con carga pesada. La demanda se ve influenciada por la modernización de las terminales, el comercio de contenedores, la renovación de la flota, los requisitos de productividad operativa y la transición gradual hacia sistemas de propulsión con bajas emisiones.
La adopción de esta tecnología en Norteamérica se ve favorecida por la actividad de transporte intermodal, los depósitos de contenedores interiores, la modernización de los puertos y la sustitución de flotas de manipulación de materiales obsoletas. Se prevé que el mercado de apiladores retráctiles en la región crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,8 % y el 5,3 % entre 2026 y 2034, impulsado por la electrificación de las flotas, las normativas de emisiones más estrictas y las inversiones en infraestructura logística. La demanda sigue concentrada en aplicaciones que requieren manipulación móvil flexible, en lugar de sistemas de terminales fijas.
Análisis y perspectivas del mercado de apiladores retráctiles
- América del Norte: Se prevé que América del Norte represente una cuota del 24-28% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% entre 2026 y 2034, impulsada por las terminales intermodales, la modernización de los puertos, la demanda de reemplazo y los requisitos de equipos más limpios.
- EE. UU.: Se prevé que Estados Unidos represente entre el 72 % y el 78 % del mercado norteamericano en 2025 y que experimente un crecimiento anual compuesto del 4,9 % al 5,4 % entre 2026 y 2034, impulsado por los centros de transporte de mercancías y la modernización de las terminales.
- Europa: Se prevé que Europa alcance una cuota de mercado del 25-29% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,1% entre 2026 y 2034, con Alemania, Italia, los Países Bajos, Francia y España apoyando la demanda mediante la modernización de la logística y los programas de descarbonización.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 30 % y el 34 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia, en un contexto de expansión de los puertos y la logística terrestre.
- Segmento más grande: Se espera que el motor de combustión interna mantenga una cuota de mercado del 64-68% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,0% durante el período 2026-2034, lo que refleja su capacidad operativa consolidada para trabajos pesados.
- Segmento de alto crecimiento: Se prevé que los dispositivos que funcionan con baterías representen una cuota de mercado del 11-14% en 2025 y crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12,0-14,0% durante el período 2026-2034, impulsados por la electrificación.
- Empresas clave analizadas en detalle: CVS Ferrari SpA, Doosan Corporation Industrial Vehicle, Kalmar Corporation, Konecranes Plc, Liebherr-International AG, SANY Group, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling y Hoist Liftruck Mfg., Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han producido cambios en los equipos utilizados, incluyendo máquinas con capacidad de recuperación de energía, sistemas de control y asistencia electrónica, así como sistemas de conectividad y monitorización. Las apiladoras retráctiles integrarán cada vez más brazos flexibles con sistemas hidráulicos y de estabilización eficientes. Los fabricantes de equipos diversificarán su oferta a medida que los clientes evalúen el coste total de propiedad, las emisiones, las necesidades del ciclo de trabajo, las capacidades de carga y la capacidad de elevación.
En cuanto a las decisiones de compra tomadas durante el período de pronóstico, habrá una diferenciación basada en los ciclos de trabajo y los entornos operativos. La disponibilidad de capacidad de carga en los puertos acelerará la adopción de la tecnología de baterías, mientras que las terminales remotas y las aplicaciones de ciclos de trabajo intensivos seguirán favoreciendo los motores de combustión o los híbridos. Se prevé que los nuevos corredores logísticos en el sur y sureste de Asia, Oriente Medio y Latinoamérica ofrezcan nuevas oportunidades.
Alcance del informe de mercado de apiladores retráctiles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.530 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,57% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de apiladores retráctiles
El crecimiento del mercado de apiladores de contenedores está vinculado a la manipulación de carga en contenedores, la expansión de la logística terrestre, los requisitos de rendimiento de las terminales y la necesidad de equipos móviles capaces de operar sin una infraestructura fija extensa. El fabricante adquiere el motor, el sistema hidráulico, la transmisión, el eje, los neumáticos, el esparcidor, el sistema de control eléctrico y el chasis antes del ensamblaje de las máquinas para su completa operación. Algunos de los principales actores de la cadena de valor incluyen distribuidores de equipos, empresas de arrendamiento de equipos, proveedores de servicios de equipos y operadores de terminales.
Los problemas de suministro se vuelven cada vez más complejos debido al difícil equilibrio entre la capacidad de carga y el consumo de combustible. Los fabricantes reconocidos tienen ventaja gracias a sus consolidadas redes de servicio internacionales y su amplia base instalada, mientras que los fabricantes regionales más pequeños compiten en función de la producción local y el precio. Entre los factores que influyen en el coste de la máquina se incluyen la disponibilidad de componentes, el precio del acero, el suministro de la transmisión y los costes logísticos.
Otras empresas están representadas por especialistas globales en manipulación de materiales y fabricantes diversificados de equipos industriales. Kalmar Corporation cuenta con una amplia gama de apiladores retráctiles, tanto convencionales como eléctricos, mientras que Konecranes Plc se centra en el desarrollo de carretillas elevadoras electrificadas. Los equipos de alta capacidad y las tecnologías híbridas de recuperación de energía son clave para Liebherr-International AG, mientras que SANY Group apuesta por diversos diseños de equipos y sistemas de seguridad innovadores. CVS Ferrari SpA sigue siendo competitiva en el nicho de equipos especializados para la manipulación de contenedores.
Se están realizando importantes inversiones estratégicas en electrificación, sistemas de control digital, asistencia al operador y flexibilidad de producción. Otros competidores incluyen a Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling y Hoist Liftruck Mfg., Inc. Doosan Corporation Industrial Vehicle y otros fabricantes de equipos reconocidos pueden beneficiarse de sus amplias redes de distribuidores y servicios para satisfacer las necesidades de confiabilidad durante todo el ciclo de vida, mientras que los especialistas en equipos portuarios pueden diferenciarse mediante soluciones de alta capacidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
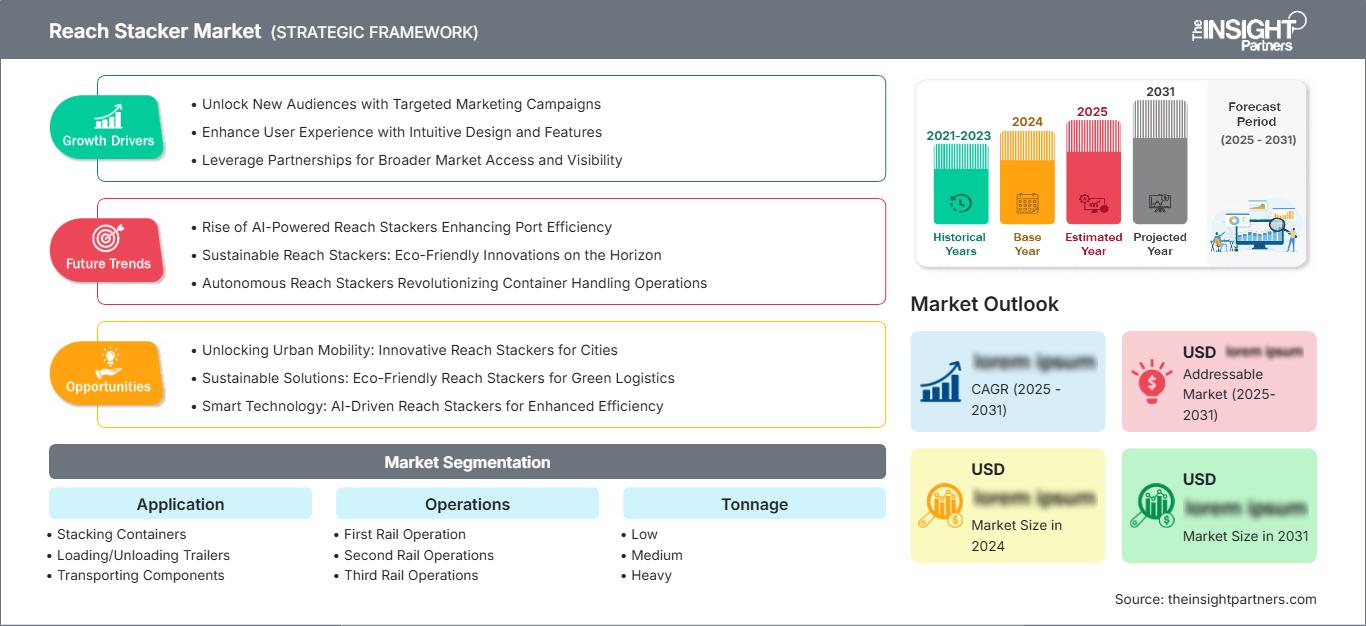
Mercado de apiladores retráctiles: Perspectivas estratégicas
Perspectivas regionales
Mercado de apiladores retráctiles de Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado del 24-28% en el mercado de apiladores retráctiles en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,3% hasta 2034. Estados Unidos sigue siendo el principal consumidor de carretillas elevadoras eléctricas debido a la presencia de corredores de carga intermodales, terminales de contenedores, puertos interiores, centros de distribución y la necesidad de modernizar los equipos diésel más antiguos. Canadá impulsa este crecimiento mediante el uso de carretillas elevadoras eléctricas en puertos, logística ferroviaria, minería y operaciones industriales que requieren equipos móviles de elevación pesada.
Las decisiones de compra regionales siguen centrándose en el tiempo de actividad, la seguridad de los operarios, la accesibilidad a los servicios y el rendimiento en términos de emisiones. La electrificación resulta más eficaz cuando las terminales cuentan con capacidad de carga y operan de forma predecible. Estados Unidos disfruta de las ventajas de su red logística bien desarrollada, mientras que la necesidad de camiones eléctricos en Canadá está menos distribuida y se concentra en puertos, terminales ferroviarias y zonas industriales.
Mercado de apiladores de alcance en EE. UU.
Estados Unidos representa aproximadamente entre el 72 % y el 78 % del mercado norteamericano de apiladores retráctiles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % hasta 2034. La demanda se concentra en torno a los puertos de contenedores, las instalaciones intermodales terrestres, las terminales de carga ferroviarias y las operaciones de logística industrial. Los compradores de equipos suelen priorizar la capacidad de elevación, la maniobrabilidad, la visibilidad, el tiempo de actividad y el mantenimiento a cargo del distribuidor.
Los patrones de aplicación varían según la escala de la terminal y el perfil de la carga. Las instalaciones de alto rendimiento evalúan cada vez más las máquinas eléctricas y de bajas emisiones, mientras que las operaciones remotas o intensivas siguen dependiendo en gran medida de las plataformas de combustión. CVS Ferrari SpA, Kalmar Corporation, Konecranes Plc, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling y Hoist Liftruck Mfg., Inc. ofrecen alternativas competitivas mediante diferentes configuraciones de equipos. Los ciclos de renovación de la flota y el análisis del costo total de propiedad siguen siendo criterios de compra importantes.
Mercado europeo de apiladores retráctiles
Se prevé que Europa represente entre el 25 % y el 29 % del mercado de apiladores retráctiles en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % hasta 2034, con Alemania como mercado nacional líder. La regulación, la descarbonización de las industrias, el transporte intermodal y la modernización de puertos y terminales influirán en la elección de equipos. El mercado regional sigue premiando la productividad de los equipos que generan menos contaminación y utilizan la energía de forma eficiente.
El Reino Unido y Alemania siguen siendo fundamentales para el mercado de equipos logísticos, donde la demanda de estos equipos está ligada a puertos, terminales de carga terrestres, producción y distribución. Francia, Italia y España participan en términos de terminales de contenedores, logística industrial y el corredor mediterráneo. Alemania cuenta con un sector de equipos industriales desarrollado, mientras que en Italia predominan las actividades portuarias e industriales. La electrificación y la eficiencia de los sistemas hidráulicos cobran cada vez más importancia en toda Europa.
Mercado de apiladores retráctiles en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 30 % y el 34 % de la cuota de mercado de apiladores retráctiles en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % hasta 2034. China sigue siendo el principal comprador, seguida de Japón, Corea del Sur, India y Australia. El desarrollo de las instalaciones de manipulación de contenedores, la fabricación industrial, la logística y la infraestructura portuaria impulsan el aumento de la demanda de equipos en la región.
China ha integrado la manufactura a gran escala con su extensa actividad portuaria, mientras que India ha invertido en el desarrollo de infraestructura logística multimodal. Japón y Corea del Sur se centran en operaciones eficientes y tecnológicamente avanzadas en terminales, mientras que Australia ha invertido en logística para recursos industriales y naturales específicos.
Mercado de apiladores de alcance en Oriente Medio y África
Se prevé que la demanda del mercado de apiladores retráctiles en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos representan los principales mercados de Oriente Medio debido a la expansión de sus puertos, el desarrollo de zonas logísticas, la diversificación industrial y la inversión en infraestructura de transporte de mercancías. Sudáfrica sigue siendo un importante centro de demanda en África para aplicaciones portuarias, mineras y de logística terrestre.
El entorno operativo de la región favorece equipos robustos capaces de operar de forma continua en climas exigentes. La disponibilidad de energía favorece las flotas basadas en motores de combustión, mientras que los nuevos desarrollos logísticos crean oportunidades para la maquinaria eléctrica e híbrida, donde se puede incorporar infraestructura de carga. Arabia Saudita y los Emiratos Árabes Unidos son particularmente relevantes a medida que se desarrollan centros logísticos e industriales integrados, mientras que Sudáfrica y otros mercados africanos siguen priorizando la fiabilidad, la facilidad de mantenimiento y la flexibilidad en la gestión de la carga.
Análisis de segmentación
Tipo de propulsión
El tipo de propulsión sigue siendo una variable de compra crucial, ya que los operadores deben sopesar la potencia, la vida útil, las emisiones, el mantenimiento y la disponibilidad de infraestructura. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,8 % durante el periodo 2026-2034, según el Informe de Mercado de Apiladores de Alcance. Los motores de combustión interna siguen siendo los predominantes, mientras que los equipos a batería están ganando relevancia en terminales reguladas e instalaciones con capacidad para soportar infraestructura de carga.
- Gasolina: Los equipos a gasolina se utilizan en aplicaciones ligeras y especializadas donde se valora la disponibilidad y la facilidad de repostaje. Su función es más limitada que la de los diésel, ya que las carretillas elevadoras suelen requerir un par motor elevado y un rendimiento sostenido con cargas pesadas.
- Diésel: El diésel sigue siendo la principal opción de propulsión para la manipulación intensiva de contenedores, los turnos de trabajo prolongados y los lugares donde el repostaje rápido es esencial. Los ecosistemas de componentes consolidados y las capacidades de mantenimiento establecidas refuerzan su posición en puertos y astilleros industriales.
- Eléctrico: La propulsión eléctrica está adquiriendo una importancia estratégica a medida que los operadores de terminales buscan reducir las emisiones locales, disminuir el ruido y mejorar la eficiencia energética. Su adopción es más fuerte donde los ciclos de trabajo predecibles, el acceso a la carga y los requisitos de sostenibilidad justifican una mayor inversión inicial.
Solicitud
La aplicación determina la configuración del equipo, la intensidad de trabajo, los requisitos de maniobrabilidad y las especificaciones de los accesorios. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el período 2026-2034. El apilamiento de contenedores sigue siendo el caso de uso principal, mientras que la manipulación de remolques y el transporte de componentes amplían la demanda en diversos entornos logísticos industriales.
- Apilamiento de contenedores: El apilamiento de contenedores representa la principal aplicación operativa, que requiere un control preciso de la pluma, una gran capacidad residual, una manipulación estable y una excelente visibilidad. La demanda está estrechamente ligada al rendimiento de la terminal y al espacio disponible en el patio.
- Carga y descarga de remolques: La movilidad y el alcance de la máquina facilitan las operaciones de carga y descarga de remolques. Su adopción resulta especialmente útil en depósitos interiores, centros logísticos e instalaciones industriales donde la infraestructura de elevación fija es limitada.
- Transporte de componentes: El transporte de componentes es fundamental para la fabricación, la energía, la construcción y la logística industrial. Las carretillas elevadoras retráctiles permiten reposicionar cargas pesadas o en contenedores en diferentes zonas de almacenamiento, reduciendo la necesidad de utilizar múltiples equipos de manipulación especializados.
Operaciones
Las operaciones influyen en la configuración de la maquinaria según el acceso ferroviario, la frecuencia de manipulación y la distribución de la terminal. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,6 % durante el período 2026-2034. Las instalaciones intermodales requieren cada vez más equipos capaces de coordinar el movimiento de contenedores a través de zonas operativas conectadas por ferrocarril.
- Primera operación ferroviaria: Las primeras operaciones ferroviarias dan soporte a la manipulación inicial de contenedores en torno a las terminales conectadas por ferrocarril, donde la velocidad, la estabilidad y la precisión del posicionamiento son importantes para transferir la mercancía entre las zonas de almacenamiento y el equipo ferroviario.
- Operaciones de segunda vía: Las operaciones de segunda vía implican actividades de manipulación intermedia y reposicionamiento dentro de las instalaciones intermodales. La capacidad de alcance flexible ayuda a los operadores a gestionar el flujo de contenedores donde las grúas fijas no pueden cubrir todos los movimientos de forma rentable.
- Operaciones de tercer riel: Las operaciones de tercer riel implican requisitos adicionales de transferencia o posicionamiento dentro de las cadenas logísticas ferroviarias. La selección de equipos prioriza la maniobrabilidad, la disponibilidad y la compatibilidad con diferentes patrones de manipulación de contenedores.
Tonelaje
En el mercado de apiladores retráctiles, el tonelaje determina el rendimiento de elevación, la estructura de la máquina, la capacidad hidráulica y la rentabilidad operativa. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % hasta 2034. Las máquinas medianas y pesadas siguen siendo estratégicamente importantes para el transporte de mercancías en contenedores, mientras que los equipos de menor tonelaje se utilizan en aplicaciones industriales especializadas.
- Las máquinas de baja capacidad de carga están diseñadas para contenedores más ligeros y requisitos de manipulación especializados. Su tamaño compacto mejora la maniobrabilidad en instalaciones con espacio limitado, lo que resulta útil en aplicaciones donde la capacidad máxima de elevación no es el criterio principal de adquisición.
- Equipos de tonelaje medio: Los equipos de tonelaje medio equilibran la capacidad de elevación, el costo operativo y la flexibilidad. Son adecuados para muchas tareas intermodales y en patios de contenedores, y pueden proporcionar una configuración de flota práctica para operaciones de terminal diversificadas.
- Equipos pesados: Los equipos de gran tonelaje soportan contenedores de alta capacidad, carga industrial y aplicaciones logísticas exigentes. Un diseño estructural robusto y un rendimiento hidráulico óptimo son esenciales cuando los operadores manejan habitualmente cargas brutas elevadas.
Tipo de accionamiento
El tipo de accionamiento representa una decisión tecnológica cada vez más importante en el mercado de apiladores retráctiles. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,5 % durante el período 2026-2034, a medida que los operadores comparan los costos de combustible, las emisiones, la disponibilidad de energía y la utilización de los equipos.
- Motor de combustión interna: Los motores de combustión interna siguen estando ampliamente utilizados porque permiten trabajar turnos largos, en aplicaciones de alta carga y con repostaje rápido. Las redes de servicio y la infraestructura de combustible ya establecidas reducen las barreras para la transición operativa de muchos clientes.
- Sistemas alimentados por batería: Los sistemas alimentados por batería están ganando popularidad en puertos y zonas industriales con infraestructura de carga adecuada. Pueden reducir las emisiones y el ruido locales, a la vez que permiten unos costes operativos más predecibles con ciclos de trabajo apropiados.
- A gas: Las máquinas a gas ofrecen una alternativa para aquellos operadores que buscan flexibilidad basada en la combustión con diferentes características de emisiones. Su adopción está influenciada por la disponibilidad de combustible, las regulaciones locales, la infraestructura y el perfil operativo de cada terminal.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Apilamiento de contenedores |
Alto |
Densidad de patios |
Maduro |
|
Carga y descarga de remolques |
Medio |
Transferencia de remolque |
Escalada |
|
Componentes de transporte |
Medio |
Logística pesada |
Escalada |
Factores de crecimiento del mercado de apiladores retráctiles y análisis de su impacto
Expansión de la infraestructura de transporte intermodal de mercancías
La expansión de las instalaciones de transporte intermodal está generando una mayor necesidad de maquinaria móvil para la manipulación de contenedores, que operará en diversos emplazamientos como puertos, terminales interiores, depósitos ferroviarios y centros de distribución. El apilador retráctil se puede utilizar sin necesidad de las complejas estructuras fijas que requeriría una grúa, por lo que resulta una opción idónea para nuevas instalaciones y terminales de tamaño medio. El mayor impacto en el mercado se producirá en aquellos lugares donde se requiera un uso flexible del depósito y un rápido reposicionamiento de los contenedores. La expansión de los corredores logísticos incrementará la necesidad de maquinaria que facilite el transporte de mercancías por carretera y ferrocarril. En el mundo cada vez más interconectado de las operaciones portuarias, los compradores consideran factores como la disponibilidad, la capacidad de elevación, el radio de giro y los tiempos de respuesta, además del coste.
Modernización de la flota y optimización del coste total de propiedad
La renovación de flotas se debe tanto a la búsqueda de eficiencia de costos como al envejecimiento de la maquinaria. Las máquinas antiguas generan mayores gastos en términos de eficiencia de combustible, mantenimiento, susceptibilidad a tiempos de inactividad y costos relacionados con el cumplimiento de las normas de emisiones. Los fabricantes de apiladores retráctiles están abordando estos problemas con innovaciones en el diseño de sus sistemas hidráulicos, capacidades de control electrónico, diseños de motores eficientes, sistemas de recolección de energía y servicios de mantenimiento predictivo. Esto tiene implicaciones comerciales, ya que los operadores de terminales podrán calcular la eficiencia de costos en términos de eficiencia de combustible, mantenimiento, valor residual y productividad antes de adquirir nuevos equipos. Esto podría aumentar las tasas de renovación de flotas no solo en países en desarrollo con infraestructuras logísticas en expansión, sino también en mercados maduros donde las flotas antiguas aún pueden ser considerables.
Requisitos de descarbonización y manipulación electrificada de materiales
La descarbonización está influyendo en la evolución tecnológica de la maquinaria pesada para la manipulación de materiales. Las empresas que operan puertos o industrias tienden cada vez más a considerar aspectos como las emisiones, los niveles de ruido, el consumo energético y la integración con los objetivos generales de sostenibilidad al momento de renovar su maquinaria. Si bien las carretillas elevadoras de alcance con batería aún enfrentan limitaciones debido a la necesidad de recarga, el alto costo de las baterías, las restricciones del ciclo de trabajo y la capacidad de carga, los avances tecnológicos están abriendo un abanico más amplio de posibilidades para este tipo de vehículos. Las empresas están utilizando baterías modulares, hibridación, recuperación de energía y diseños de arquitectura hidráulica eficientes. Esto impactará el mercado principalmente en aquellos lugares con ciclos operativos predecibles y que pueden utilizar fuentes de energía eléctrica.
Tendencias futuras del mercado de apiladores retráctiles
Electrificación combinada con sistemas energéticos modulares
Se prevé que las tendencias del mercado de apiladores de alcance se centren cada vez más en la electrificación modular en lugar de una única arquitectura de batería universal. Es probable que los fabricantes ofrezcan capacidades de batería configurables, opciones de carga y software de gestión de energía adaptados a ciclos de trabajo específicos. Este enfoque puede reducir el riesgo de sobredimensionar las baterías para aplicaciones de baja utilización, al tiempo que permite ventanas de operación más largas en terminales de uso intensivo. El intercambio de baterías puede resultar relevante en instalaciones donde el tiempo de inactividad por carga afecta significativamente la productividad. Es probable que los sistemas híbridos también sigan siendo comercialmente útiles durante la transición, ya que combinan la recuperación de energía con la tecnología de combustión establecida. A medida que los precios de la energía y los requisitos de emisiones difieren entre países, las estrategias de propulsión modular pueden brindar a los fabricantes mayor flexibilidad en la localización de productos y permitir a los operadores de flotas seleccionar sistemas de propulsión según la economía de cada sitio, en lugar de adoptar una sola tecnología para todos los entornos operativos.
Tecnologías de operaciones conectadas y asistencia al operador
El desarrollo de equipos futuros probablemente se caracterizará por la integración de apiladores retráctiles con sistemas más avanzados de telemática, diagnóstico, tecnología de cámaras, gestión de carga y asistencia para operadores. El uso de tecnología digital permitirá a la administración de la terminal monitorear parámetros como la utilización del equipo, el tiempo de inactividad, el estado del mantenimiento, el consumo de energía y su ubicación. Los sistemas de seguridad avanzados podrían utilizar sensores para limitar el vuelco, mejorar la visibilidad y evitar colisiones durante el movimiento de las plumas y los esparcidores. Esta tecnología será útil para lograr procesos semiautomatizados en un patio de terminal debido a la naturaleza repetitiva de las operaciones en el caso de la manipulación de contenedores. La importancia de la compatibilidad de datos aumentará debido a la necesidad de conectividad entre los datos del equipo y los sistemas de gestión de flotas y operaciones de la terminal.
Oportunidades de mercado para apiladores retráctiles
Soluciones de electrificación para terminales de servicio controlado
Las previsiones del mercado de apiladores de alcance indican una oportunidad para que los proveedores de equipos se centren en terminales donde los ciclos de trabajo, los periodos de carga y las rutas de las máquinas sean suficientemente predecibles para el funcionamiento con baterías. En lugar de competir únicamente en función de las especificaciones de las máquinas, los proveedores pueden integrar infraestructura de carga, sistemas de gestión de energía, soporte de mantenimiento, monitorización de baterías y financiación en modelos de implementación integrados. Las plantas industriales, los centros logísticos y determinadas terminales terrestres pueden ofrecer aplicaciones iniciales atractivas, ya que las condiciones de funcionamiento se pueden controlar con mayor eficacia que en puertos con alta variabilidad. Los proveedores también pueden desarrollar programas de modernización y transición de flotas que permitan a los clientes introducir unidades eléctricas de forma gradual. Estos enfoques pueden reducir el riesgo de adquisición y, al mismo tiempo, generar ingresos recurrentes mediante acuerdos de servicio y soporte para la gestión de energía. Las alianzas estratégicas con proveedores de carga y empresas de servicios públicos pueden mejorar aún más la rentabilidad de los proyectos y ayudar a los fabricantes a establecer soluciones diferenciadas para clientes que buscan operaciones de manipulación de materiales con bajas emisiones.
Aplicaciones especializadas de logística industrial y de cargas pesadas
El mercado ofrece oportunidades adicionales más allá de las terminales de contenedores convencionales mediante la manipulación especializada de contenedores de almacenamiento de energía, componentes industriales, productos de acero y otras cargas pesadas. Estas aplicaciones pueden requerir configuraciones de elevación, esparcidores, sistemas de seguridad y áreas de operación diferentes a las del uso estándar en patios de contenedores. Los fabricantes pueden abordar estos nichos mediante clases de tonelaje, accesorios, software de control e ingeniería de aplicaciones personalizados. La demanda de proyectos de infraestructura energética es particularmente relevante, ya que los componentes de equipos grandes y los sistemas de almacenamiento a menudo requieren un movimiento flexible en el patio antes de la instalación. Los proveedores con sólidas capacidades de ingeniería pueden utilizar aplicaciones especializadas para diversificar los ingresos y reducir la dependencia de los ciclos de reemplazo portuarios convencionales. El modelo comercial puede incluir la personalización de equipos, la puesta en marcha, la capacitación de operadores, el mantenimiento preventivo y contratos de servicio a largo plazo, creando una relación con el cliente más amplia que la simple venta de una máquina.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -