
Marché des chariots porte-conteneurs : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des chariots élévateurs à portée latérale : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par application (empilage de conteneurs, chargement/déchargement de remorques, transport de composants) ; opérations (transport ferroviaire de premier, deuxième et troisième rail) ; tonnage (faible, moyen, lourd) ; type de motorisation (moteur à combustion interne, batterie, essence) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008395
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
2,53 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,12 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,57 %
taux de croissance
Marché adressable
30,15 milliards de dollars américains
(2026-2034)
Le marché des reachstackers était évalué à 2,53 milliards de dollars américains en 2025 et devrait atteindre 4,12 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,57 % sur la période 2026-2034. Ce marché englobe les équipements de manutention mobiles spécialisés utilisés pour l'empilage de conteneurs, le chargement de remorques, le transport intermodal et les opérations de transport de marchandises lourdes. La demande est influencée par la modernisation des terminaux, le commerce conteneurisé, le renouvellement des flottes, les exigences de productivité opérationnelle et la transition progressive vers des systèmes de propulsion à faibles émissions.
L'adoption des chariots élévateurs à portée latérale en Amérique du Nord est favorisée par le transport intermodal de marchandises, les dépôts de conteneurs intérieurs, la modernisation des ports et le remplacement des flottes vieillissantes de manutention. Le marché des chariots élévateurs à portée latérale dans la région devrait croître à un TCAC estimé entre 4,8 % et 5,3 % entre 2026 et 2034, grâce à l'électrification des flottes, au renforcement des normes d'émissions et aux investissements dans les infrastructures logistiques. La demande reste concentrée sur les applications nécessitant une manutention mobile flexible plutôt que sur les systèmes de terminaux fixes.
Analyse et perspectives du marché des chariots élévateurs à portée variable
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 24 à 28 % en 2025 et croître à un TCAC de 4,8 à 5,3 % entre 2026 et 2034, soutenue par les terminaux intermodaux, la modernisation des ports, la demande de remplacement et les exigences en matière d'équipements plus propres.
- États-Unis : Les États-Unis devraient représenter 72 à 78 % du marché nord-américain en 2025 et connaître une croissance annuelle composée de 4,9 à 5,4 % entre 2026 et 2034, grâce notamment aux plateformes de fret et à la modernisation des terminaux.
- Europe : L'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034, l'Allemagne, l'Italie, les Pays-Bas, la France et l'Espagne soutenant la demande grâce à des programmes de modernisation logistique et de décarbonation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 30 à 34 % en 2025 et enregistrer un TCAC de 5,8 à 6,4 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie, grâce à l'expansion de ses ports et de sa logistique intérieure.
- Segment le plus important : Le moteur à combustion interne devrait détenir une part de marché de 64 à 68 % en 2025, avec un TCAC de 4,5 à 5,0 % entre 2026 et 2034, reflétant sa capacité opérationnelle éprouvée pour les applications lourdes.
- Segment à forte croissance : Les appareils fonctionnant sur batterie devraient représenter une part de marché de 11 à 14 % en 2025 et croître à un TCAC de 12,0 à 14,0 % entre 2026 et 2034, soutenus par l'électrification.
- Principales entreprises analysées en détail : CVS Ferrari SpA, Doosan Corporation Industrial Vehicle, Kalmar Corporation, Konecranes Plc, Liebherr-International AG, SANY Group, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling et Hoist Liftruck Mfg., Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des changements ont été apportés aux équipements utilisés, notamment l'intégration de machines à récupération d'énergie, de systèmes à commande et assistance électroniques, ainsi que de systèmes de connectivité et de surveillance. Les chariots élévateurs à portée latérale intégreront de plus en plus de flèches flexibles dotées de systèmes hydrauliques et de stabilisation performants. Les fabricants d'équipements diversifieront leur offre à mesure que les clients évalueront le coût total de possession, les émissions, les besoins en cycle de service, les capacités de charge et la capacité de levage.
Les décisions d'achat prises durant la période prévisionnelle seront différenciées selon les cycles d'utilisation et les environnements d'exploitation. La disponibilité de capacités de recharge dans les ports accélérera l'adoption de la technologie des batteries, tandis que les terminaux isolés et les applications à cycle d'utilisation intensif continueront de privilégier les moteurs à combustion ou les systèmes hybrides. De nouveaux corridors logistiques en Asie du Sud et du Sud-Est, au Moyen-Orient et en Amérique latine devraient offrir de nouvelles opportunités.
Portée du rapport sur le marché des chariots élévateurs à portée variable
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,53 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des chariots élévateurs à portée variable
La croissance du marché des chariots élévateurs à portée latérale est liée à la manutention de marchandises conteneurisées, au développement de la logistique terrestre, aux exigences de débit des terminaux et au besoin d'équipements mobiles capables de fonctionner sans infrastructure fixe importante. Le moteur, le système hydraulique, la transmission, l'essieu, les pneumatiques, l'écarteur, le système de commande électrique et le châssis sont fournis par le fabricant avant l'assemblage des machines. Parmi les principaux acteurs en aval figurent les distributeurs d'équipements, les sociétés de location, les prestataires de services et les exploitants de terminaux.
Les problèmes d'approvisionnement se complexifient en raison du compromis nécessaire entre capacité de charge et consommation de carburant. Les constructeurs de renom bénéficient d'un avantage grâce à leurs réseaux de service après-vente internationaux et à leur importante base installée, tandis que les petits constructeurs régionaux misent sur la production locale et les prix compétitifs. Le coût d'une machine dépend notamment de la disponibilité des composants, du prix de l'acier, de l'approvisionnement en groupes motopropulseurs et des coûts logistiques.
D'autres entreprises sont représentées par des spécialistes mondiaux de la manutention et des fabricants diversifiés d'équipements industriels. Kalmar Corporation propose une gamme variée de chariots élévateurs à portée variable, conventionnels et électriques, tandis que Konecranes Plc se concentre sur le développement de chariots élévateurs électriques. Les équipements à haute capacité et les technologies hybrides de récupération d'énergie sont essentiels pour Liebherr-International AG, tandis que le groupe SANY mise sur la diversité des conceptions d'équipements et des systèmes de sécurité innovants. CVS Ferrari SpA reste compétitive sur le créneau des équipements spécialisés de manutention de conteneurs.
Les investissements stratégiques se concentrent de plus en plus sur l'électrification, les systèmes de contrôle numérique, l'assistance aux opérateurs et la flexibilité de la production. Parmi les autres concurrents figurent Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling et Hoist Liftruck Mfg., Inc. Doosan Corporation Industrial Vehicle et d'autres fabricants d'équipements de renom peuvent tirer parti de leurs vastes réseaux de concessionnaires et de services après-vente pour répondre aux exigences de fiabilité tout au long du cycle de vie, tandis que les spécialistes des équipements portuaires peuvent se démarquer grâce à des solutions à haute capacité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des chariots élévateurs à portée variable : Perspectives stratégiques
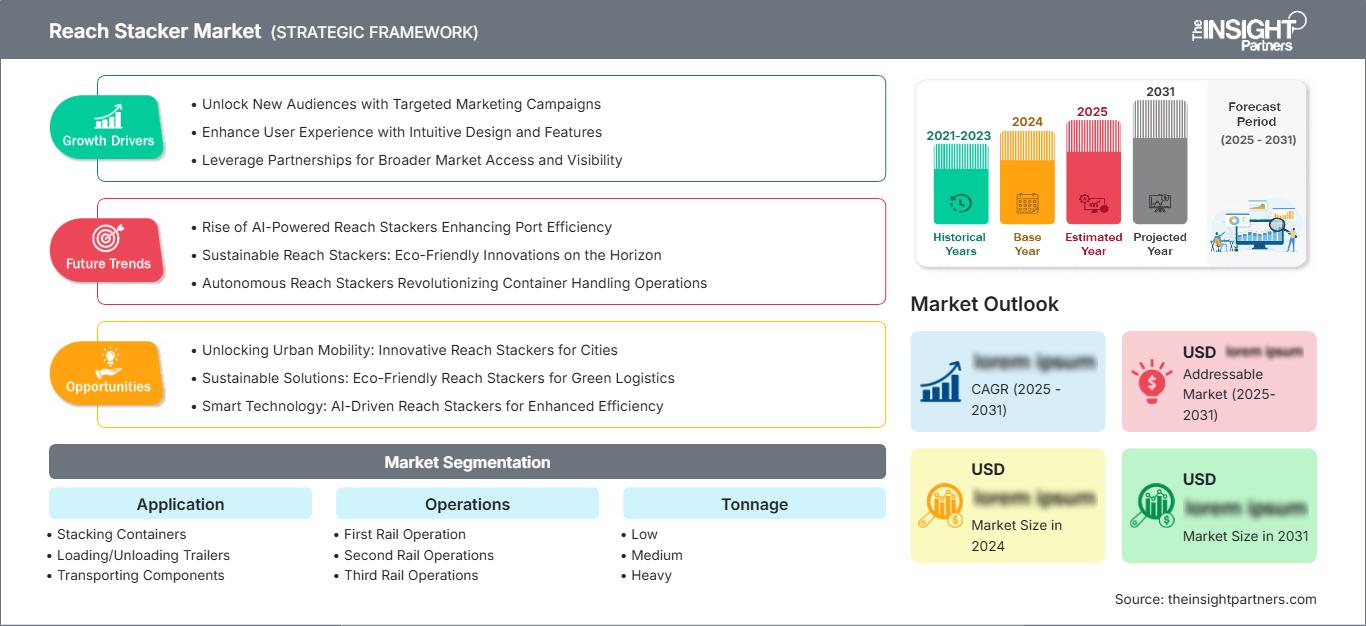
Perspectives régionales
marché des chariots élévateurs à portée variable en Amérique du Nord
L'Amérique du Nord devrait détenir entre 24 et 28 % du marché des chariots élévateurs à portée variable en 2025 et connaître une croissance annuelle composée de 4,8 à 5,3 % jusqu'en 2034. Les États-Unis demeurent le principal consommateur de chariots élévateurs électriques en raison de la présence de corridors de fret intermodal, de terminaux à conteneurs, de ports intérieurs, de centres de distribution et de la nécessité de moderniser les équipements diesel plus anciens. Le Canada contribue à cette croissance en utilisant des chariots élévateurs électriques dans les ports, la logistique ferroviaire, les mines et les opérations industrielles nécessitant des équipements de levage mobiles lourds.
Les décisions d'achat régionales continuent de privilégier la disponibilité des équipements, la sécurité des opérateurs, l'accessibilité des services et la performance en matière d'émissions. L'électrification est d'autant plus efficace que les terminaux sont équipés de bornes de recharge et fonctionnent de manière prévisible. Les États-Unis bénéficient de leur réseau logistique bien développé, tandis que les besoins du Canada en camions électriques sont moins répartis et se concentrent davantage dans les ports, les terminaux ferroviaires et les sites industriels.
Marché américain des chariots élévateurs à portée variable
Les États-Unis représentent environ 72 à 78 % du marché nord-américain des chariots élévateurs à portée variable en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,4 % jusqu'en 2034. La demande se concentre autour des ports à conteneurs, des plateformes intermodales intérieures, des gares de triage ferroviaires et des opérations de logistique industrielle. Les acheteurs privilégient généralement la capacité de levage, la maniabilité, la visibilité, la disponibilité et la maintenance assurée par les concessionnaires.
Les modes d'utilisation varient selon la taille du terminal et le type de cargaison. Les installations à haut débit privilégient de plus en plus les machines électriques et à faibles émissions, tandis que les opérations en zones isolées ou à forte intensité de production restent fortement dépendantes des plateformes thermiques. CVS Ferrari SpA, Kalmar Corporation, Konecranes Plc, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling et Hoist Liftruck Mfg., Inc. proposent des solutions compétitives grâce à différentes configurations d'équipements. Le cycle de renouvellement de la flotte et l'analyse du coût total de possession demeurent des critères d'achat essentiels.
Marché européen des empileurs
L'Europe devrait représenter entre 25 et 29 % du marché des chariots élévateurs à portée latérale en 2025 et connaître une croissance annuelle composée de 4,6 à 5,1 % jusqu'en 2034, l'Allemagne se positionnant comme un marché national de premier plan. La réglementation, la décarbonation des industries, le transport intermodal et la modernisation des ports et des terminaux influenceront le choix des équipements. Le marché régional continue de privilégier la productivité des équipements moins polluants et plus économes en énergie.
Le Royaume-Uni et l'Allemagne demeurent des acteurs clés du marché des équipements logistiques, dont les besoins sont liés aux ports, aux terminaux de fret intérieur, à la production et à la distribution. La France, l'Italie et l'Espagne interviennent également dans les domaines des terminaux à conteneurs, de la logistique industrielle et du corridor méditerranéen. L'Allemagne dispose d'un secteur des équipements industriels développé, tandis qu'en Italie, les activités portuaires et industrielles prédominent. L'électrification et l'efficacité des systèmes hydrauliques gagnent en importance à travers l'Europe.
Marché des empileurs de portée en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 30 et 34 % des parts de marché des chariots élévateurs à portée variable en 2025 et connaître une croissance annuelle composée de 5,8 à 6,4 % jusqu'en 2034. La Chine demeure le principal acheteur, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des installations de manutention de conteneurs, de la production industrielle, de la logistique et des infrastructures portuaires stimule la demande en équipements dans la région.
La Chine a intégré la production industrielle à grande échelle à ses vastes activités portuaires, tandis que l'Inde a investi dans le développement d'infrastructures logistiques multimodales. Le Japon et la Corée du Sud privilégient l'efficacité et la technologie dans les terminaux, tandis que l'Australie a investi dans la logistique pour des ressources industrielles et naturelles spécifiques.
Marché des empileurs au Moyen-Orient et en Afrique
La demande de chariots élévateurs à portée variable au Moyen-Orient et en Afrique devrait croître à un TCAC de 4,2 % à 4,8 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Moyen-Orient grâce à l'expansion de leurs ports, au développement de zones logistiques, à la diversification industrielle et aux investissements dans les infrastructures de fret. L'Afrique du Sud demeure un important centre de demande en Afrique pour les applications portuaires, minières et de logistique terrestre.
L'environnement opérationnel de la région favorise les équipements robustes, capables de fonctionner durablement dans des climats exigeants. La disponibilité énergétique soutient les flottes à moteur thermique, tandis que les nouvelles évolutions logistiques offrent des opportunités aux machines électriques et hybrides, grâce à l'intégration d'infrastructures de recharge. L'Arabie saoudite et les Émirats arabes unis sont particulièrement pertinents, du fait du développement de plateformes logistiques et industrielles intégrées, tandis que l'Afrique du Sud et les autres marchés africains restent axés sur la fiabilité, la facilité d'entretien et la flexibilité de la manutention des marchandises.
Analyse de segmentation
Type de propulsion
Le type de propulsion demeure un critère d'achat essentiel, car les opérateurs doivent trouver un équilibre entre puissance, autonomie, émissions, maintenance et disponibilité des infrastructures. Selon le rapport sur le marché des chariots élévateurs à portée variable, ce segment devrait connaître une croissance annuelle composée de 5,1 % à 5,8 % entre 2026 et 2034. La combustion interne reste prédominante, tandis que les équipements à batterie gagnent en importance dans les terminaux réglementés et les installations disposant d'une infrastructure de recharge.
- Essence : Les équipements à essence sont utilisés pour certaines applications légères et spécialisées où la disponibilité du matériel et la facilité de ravitaillement sont des atouts. Leur rôle reste plus restreint que celui des équipements diesel, car les opérations de chariots élévateurs à portée variable exigent généralement un couple élevé et une capacité à supporter des charges importantes de manière soutenue.
- Diesel : Le diesel demeure le principal mode de propulsion pour la manutention intensive de conteneurs, les longues périodes d’exploitation et les sites où un ravitaillement rapide est essentiel. La maturité des écosystèmes de composants et les capacités de maintenance éprouvées renforcent sa position dans les ports et les zones industrielles.
- Propulsion électrique : La propulsion électrique revêt une importance stratégique croissante, les exploitants de terminaux cherchant à réduire leurs émissions locales et le bruit, tout en améliorant leur efficacité énergétique. Son adoption est la plus forte là où la prévisibilité des cycles d’utilisation, l’accès aux bornes de recharge et les exigences de développement durable justifient un investissement initial plus important.
Application
L'application détermine la configuration de l'équipement, l'intensité de son utilisation, les exigences de maniabilité et les spécifications des accessoires. Ce segment devrait connaître une croissance annuelle composée de 5,3 % à 5,9 % entre 2026 et 2034. L'empilage de conteneurs demeure le principal cas d'utilisation, tandis que la manutention de remorques et le transport de composants élargissent la demande dans l'ensemble des environnements logistiques industriels.
- Empilage de conteneurs : L’empilage de conteneurs constitue l’application principale, exigeant un contrôle précis de la flèche, une capacité résiduelle élevée, une manutention stable et une bonne visibilité. La demande est étroitement liée au débit du terminal et à l’espace disponible dans la cour.
- Chargement/déchargement de remorques : Les opérations de chargement et de déchargement de remorques bénéficient de la mobilité et de la portée de la machine. Son utilisation est particulièrement pertinente dans les dépôts intérieurs, les plateformes logistiques et les installations industrielles où les infrastructures de levage fixes sont limitées.
- Transport de composants : Le transport de composants est essentiel aux secteurs de la fabrication, de l’énergie, de la construction et de la logistique industrielle. Les chariots élévateurs à portée latérale permettent de déplacer des charges lourdes ou conteneurisées sur plusieurs sites, réduisant ainsi la dépendance à de multiples équipements de manutention spécialisés.
Opérations
Les opérations influent sur la configuration des machines en fonction de l'accès ferroviaire, de la fréquence de manutention et de l'aménagement du terminal. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,6 % entre 2026 et 2034. Les installations intermodales nécessitent de plus en plus d'équipements capables de coordonner les mouvements de conteneurs sur l'ensemble des zones d'exploitation reliées au réseau ferroviaire.
- Opérations ferroviaires initiales : Les opérations ferroviaires initiales prennent en charge la manutention initiale des conteneurs autour des terminaux ferroviaires, où la vitesse, la stabilité et la précision du positionnement sont importantes pour le transfert des marchandises entre les zones de stockage et le matériel ferroviaire.
- Opérations ferroviaires secondaires : Ces opérations comprennent les manutentions intermédiaires et le repositionnement au sein des installations intermodales. La flexibilité de la portée permet aux opérateurs de gérer les flux de conteneurs là où les grues fixes ne peuvent pas couvrir tous les mouvements de manière rentable.
- Opérations de troisième rail : Ces opérations impliquent des opérations de transfert ou de positionnement supplémentaires au sein des chaînes logistiques ferroviaires. Le choix du matériel privilégie la maniabilité, la disponibilité et la compatibilité avec les différentes configurations de manutention des conteneurs.
Tonnage
Le tonnage détermine les performances de levage, la structure de la machine, la capacité hydraulique et la rentabilité d'exploitation sur le marché des chariots élévateurs à portée variable. Ce segment devrait connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034. Les machines de tonnage moyen et lourd demeurent stratégiques pour le transport de marchandises conteneurisées, tandis que les équipements de tonnage inférieur sont destinés à des applications industrielles spécialisées.
- Faible tonnage : Les machines de faible tonnage sont destinées aux conteneurs plus légers et aux exigences de manutention spécifiques. Leur encombrement réduit améliore la maniabilité dans les installations exiguës, ce qui convient aux applications où la capacité de levage maximale n’est pas le critère d’achat principal.
- Moyenne gamme : Les équipements de tonnage moyen offrent un équilibre optimal entre capacité de levage, coût d’exploitation et flexibilité. Ils conviennent à de nombreuses opérations intermodales et de terminaux à conteneurs et permettent de constituer une flotte adaptée à des opérations terminales diversifiées.
- Matériel lourd : Les équipements de tonnage lourd prennent en charge les conteneurs de grande capacité, les marchandises industrielles et les applications logistiques exigeantes. Une conception structurelle robuste et des performances hydrauliques optimales sont essentielles lorsque les opérateurs manipulent régulièrement des charges brutes importantes.
Type de lecteur
Le type de motorisation représente un choix technologique de plus en plus important sur le marché des chariots élévateurs à portée variable. Ce segment devrait connaître une croissance annuelle composée de 5,7 % à 6,5 % entre 2026 et 2034, les opérateurs comparant les coûts de carburant, les émissions, la disponibilité de l'énergie et l'utilisation des équipements.
- Moteur à combustion interne : Les moteurs à combustion interne restent largement utilisés car ils permettent des horaires de travail prolongés, des applications à forte charge et un ravitaillement rapide. Des réseaux de service et une infrastructure de carburant établis réduisent les obstacles à la transition opérationnelle pour de nombreux clients.
- Fonctionnement sur batterie : Les systèmes fonctionnant sur batterie suscitent un intérêt croissant dans les ports et les zones industrielles disposant d’infrastructures de recharge adaptées. Ils permettent de réduire les émissions locales et le bruit, tout en assurant des coûts d’exploitation plus prévisibles en fonction des cycles de fonctionnement.
- Machines à gaz : Les machines à gaz constituent une alternative pour les opérateurs recherchant la flexibilité de la combustion et des caractéristiques d’émissions différentes. Leur adoption dépend de la disponibilité du carburant, de la réglementation locale, des infrastructures et du profil d’exploitation de chaque terminal.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Conteneurs empilables |
Haut |
Densité de cour |
Mature |
|
Chargement/déchargement des remorques |
Moyen |
Transfert de remorque |
Mise à l'échelle |
|
Composants de transport |
Moyen |
Logistique lourde |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des chariots élévateurs à portée variable
Expansion des infrastructures de fret intermodal
L'expansion des infrastructures de fret intermodal engendre un besoin accru en engins mobiles de manutention de conteneurs, capables d'opérer sur de multiples sites tels que les ports, les terminaux intérieurs, les gares de triage et les centres de distribution. Le reach stacker, qui ne nécessite pas les structures fixes complexes qu'exigerait une grue, constitue un choix judicieux pour les nouvelles installations et les terminaux de taille moyenne. Son impact sur le marché sera maximal sur les sites où la flexibilité d'utilisation de l'espace et la rapidité de repositionnement des conteneurs sont essentielles. Le développement des corridors logistiques accentuera la demande en machines facilitant le transfert de marchandises de la route au rail. Dans un contexte d'interconnexion croissante des opérations terminalières, les acheteurs prennent en compte, outre le coût, des facteurs tels que la disponibilité, la capacité de levage, le rayon de braquage et les délais d'intervention.
Modernisation de la flotte et optimisation du coût total de possession
Le renouvellement des flottes est autant motivé par des impératifs de rentabilité que par le vieillissement des machines. Les machines anciennes engendrent des coûts plus élevés en termes de consommation de carburant, de maintenance, de temps d'arrêt et de respect des normes d'émissions. Les fabricants de chariots élévateurs à portée latérale répondent à ces problématiques grâce à des innovations dans la conception de leurs systèmes hydrauliques, leurs commandes électroniques, leurs moteurs performants, leurs systèmes de récupération d'énergie et leurs services de maintenance prédictive. Ces innovations ont des implications commerciales importantes, car les exploitants de terminaux peuvent désormais évaluer la rentabilité en termes de consommation de carburant, de maintenance, de valeur résiduelle et de productivité avant d'acquérir de nouveaux équipements. Cela pourrait accélérer le renouvellement des flottes, non seulement dans les pays en développement où les infrastructures logistiques sont en pleine expansion, mais aussi sur les marchés matures où les flottes anciennes peuvent encore être importantes.
Exigences de décarbonation et manutention électrifiée des matériaux
La décarbonation influence l'évolution technologique des engins de manutention lourds. Les entreprises portuaires et industrielles sont de plus en plus nombreuses à prendre en compte les émissions, le niveau sonore, la consommation d'énergie et l'intégration de ces facteurs dans leurs objectifs de développement durable lorsqu'elles envisagent le remplacement de leurs machines. Bien que les chariots élévateurs à portée variable électriques restent limités par la nécessité de recharger les batteries, leur coût élevé, les contraintes liées au cycle d'utilisation et aux capacités de chargement, les progrès technologiques ouvrent de nouvelles perspectives pour ces véhicules. Les entreprises utilisent des batteries modulaires, l'hybridation, la récupération d'énergie et des architectures hydrauliques performantes. Ces évolutions impacteront principalement le marché dans les zones aux cycles d'exploitation prévisibles et disposant de sources d'énergie électrique.
Tendances futures du marché des systèmes de mise à la portée
L'électrification associée à des systèmes énergétiques modulaires
Les tendances du marché des chariots élévateurs à portée variable devraient s'orienter de plus en plus vers une électrification modulaire plutôt que vers une architecture de batterie universelle. Les fabricants proposeront vraisemblablement des capacités de batterie configurables, des options de charge et des logiciels de gestion de l'énergie adaptés aux cycles de service spécifiques. Cette approche permet de réduire le risque de surdimensionnement des batteries pour les applications à faible utilisation, tout en assurant des plages de fonctionnement plus longues dans les terminaux à forte activité. L'échange de batteries pourrait s'avérer pertinent dans les installations où les temps d'arrêt liés à la charge ont un impact significatif sur la productivité. Les systèmes hybrides devraient également conserver leur intérêt commercial durant cette transition, car ils combinent récupération d'énergie et technologie de combustion éprouvée. Face à la divergence des prix de l'énergie et des normes d'émissions selon les pays, les stratégies de propulsion modulaires offrent aux fabricants une plus grande flexibilité en matière de localisation des produits et permettent aux exploitants de flottes de choisir les groupes motopropulseurs en fonction des contraintes économiques de chaque site, plutôt que d'adopter une technologie unique pour tous les environnements d'exploitation.
Opérations connectées et technologies d'assistance à l'opérateur
Le développement des futurs équipements sera probablement caractérisé par l'intégration des chariots élévateurs à portée latérale avec des systèmes télématiques, de diagnostic, de caméras, de gestion des charges et d'assistance aux opérateurs plus avancés. L'utilisation du numérique permettra à la direction du terminal de suivre des paramètres tels que l'utilisation des équipements, les temps d'inactivité, l'état de maintenance, la consommation d'énergie et leur localisation. Des systèmes de sécurité avancés pourraient utiliser des capteurs pour limiter le renversement, améliorer la visibilité et éviter les collisions lors du déplacement des flèches et des écarteurs. Ces technologies seront utiles pour la semi-automatisation des processus dans un terminal, compte tenu de la nature répétitive des opérations de manutention des conteneurs. L'importance de la compatibilité des données s'accroîtra du fait de la nécessité d'une connectivité entre les données des équipements et les systèmes de gestion de flotte et d'exploitation du terminal.
Opportunités de marché pour les chariots élévateurs à portée variable
Solutions d'électrification pour terminaux à service contrôlé
Les prévisions du marché des chariots élévateurs à portée latérale indiquent une opportunité pour les fournisseurs d'équipements de cibler les terminaux où les cycles de service, les plages horaires de recharge et les itinéraires des machines sont suffisamment prévisibles pour un fonctionnement sur batterie. Au lieu de se concurrencer uniquement sur les spécifications des machines, les fournisseurs peuvent intégrer l'infrastructure de recharge, les systèmes de gestion de l'énergie, le support à la maintenance, la surveillance des batteries et le financement dans des modèles de déploiement intégrés. Les sites industriels, les centres logistiques et certains terminaux intérieurs peuvent constituer des applications initiales intéressantes, car les conditions d'exploitation peuvent y être contrôlées plus efficacement que dans les ports, où les conditions sont très variables. Les fournisseurs peuvent également développer des programmes de modernisation et de transition de flotte permettant aux clients d'introduire progressivement des unités électriques. De telles approches peuvent réduire les risques liés à l'approvisionnement tout en générant des revenus récurrents grâce aux contrats de service et au support à la gestion de l'énergie. Des partenariats stratégiques avec les fournisseurs de recharge et les services publics peuvent améliorer la rentabilité des projets et aider les fabricants à proposer des solutions différenciées aux clients qui recherchent des opérations de manutention à faibles émissions.
Applications spécialisées pour charges lourdes et logistique industrielle
Le marché offre des opportunités supplémentaires par rapport aux terminaux à conteneurs classiques grâce à la manutention spécialisée de conteneurs de stockage d'énergie, de composants industriels, de produits sidérurgiques et autres marchandises lourdes. Ces applications peuvent nécessiter des configurations de levage, des écarteurs, des systèmes de sécurité et des zones d'exploitation différents de ceux utilisés dans les parcs à conteneurs standard. Les fabricants peuvent répondre à ces besoins spécifiques grâce à des classes de tonnage personnalisées, des accessoires, des logiciels de contrôle et une ingénierie d'application. La demande émanant des projets d'infrastructures énergétiques est particulièrement pertinente, car les composants d'équipements volumineux et les systèmes de stockage nécessitent souvent une grande flexibilité de déplacement sur le parc avant leur installation. Les fournisseurs disposant de solides compétences en ingénierie peuvent utiliser des applications spécialisées pour diversifier leurs revenus et réduire leur dépendance aux cycles de remplacement portuaires classiques. Le modèle commercial peut inclure la personnalisation des équipements, la mise en service, la formation des opérateurs, la maintenance préventive et les contrats de service à long terme, créant ainsi une relation client plus durable qu'une simple vente de machine.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -