
Mercato del reach stackers: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei reach stacker (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (impilamento di container, carico/scarico di rimorchi, trasporto di componenti); operazioni (operazioni su prima rotaia, operazioni su seconda rotaia, operazioni su terza rotaia); tonnellaggio (basso, medio, pesante); tipo di azionamento (motore a combustione interna (ICE), funzionamento a batteria, alimentazione a gas) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008395
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
2,53 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,57 %
Tasso di crescita
Mercato di riferimento
30,15 miliardi di dollari USA
(2026-2034)
Il mercato dei reach stacker aveva un valore di 2,53 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,12 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,57% nel periodo 2026-2034. Il mercato comprende attrezzature mobili specializzate per la movimentazione di container, il carico di rimorchi, il trasporto intermodale e le operazioni di carico pesante. La domanda è influenzata dalla modernizzazione dei terminal, dal commercio containerizzato, dal rinnovo della flotta, dai requisiti di produttività operativa e dalla graduale transizione verso sistemi di propulsione a basse emissioni.
In Nord America, l'adozione di questi sistemi è favorita dall'attività di trasporto intermodale, dai depositi container nell'entroterra, dalla modernizzazione dei porti e dalla sostituzione delle flotte di movimentazione materiali obsolete. Si prevede che il mercato dei reach stacker nella regione crescerà a un tasso annuo composto (CAGR) stimato tra il 4,8% e il 5,3% tra il 2026 e il 2034, grazie all'elettrificazione delle flotte, a requisiti più severi in materia di emissioni e agli investimenti nelle infrastrutture logistiche. La domanda rimane concentrata nelle applicazioni che richiedono una movimentazione mobile flessibile, piuttosto che in quelle che prevedono sistemi terminali fissi.
Analisi e approfondimenti sul mercato dei dispositivi di impilamento per raggiungere oggetti.
- Nord America: si prevede che il Nord America rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% tra il 2026 e il 2034, grazie ai terminal intermodali, alla modernizzazione dei porti, alla domanda di sostituzione e ai requisiti per attrezzature più pulite.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 72-78% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,4% tra il 2026 e il 2034, grazie soprattutto agli hub merci e all'ammodernamento dei terminal.
- Europa: si prevede che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% tra il 2026 e il 2034, con Germania, Italia, Paesi Bassi, Francia e Spagna a sostenere la domanda attraverso programmi di modernizzazione della logistica e di decarbonizzazione.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 30-34% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'espansione dei porti e della logistica interna.
- Segmento più ampio: si prevede che i motori a combustione interna deterranno una quota di mercato del 64-68% nel 2025, con un CAGR del 4,5-5,0% nel periodo 2026-2034, a testimonianza della consolidata capacità operativa nel settore dei veicoli pesanti.
- Segmento ad alta crescita: si prevede che i veicoli elettrici a batteria rappresenteranno una quota di mercato dell'11-14% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 12,0-14,0% nel periodo 2026-2034, grazie all'elettrificazione.
- Aziende chiave analizzate nel dettaglio: CVS Ferrari SpA, Doosan Corporation Industrial Vehicle, Kalmar Corporation, Konecranes Plc, Liebherr-International AG, SANY Group, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling e Hoist Liftruck Mfg., Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si sono verificati cambiamenti nelle attrezzature utilizzate, che ora includono macchine in grado di recuperare energia, sistemi a controllo e assistenza elettronica, nonché sistemi di connettività e monitoraggio. I reach stacker integreranno sempre più bracci flessibili con efficienti sistemi idraulici e di stabilizzazione. I produttori di attrezzature diversificheranno la loro offerta in base alle esigenze dei clienti, che valuteranno il costo totale di proprietà, le emissioni, le esigenze del ciclo di lavoro, le capacità di ricarica e la capacità di sollevamento.
Per quanto riguarda le decisioni di acquisto prese durante il periodo di previsione, si registrerà una differenziazione in base ai cicli di lavoro e agli ambienti operativi. La disponibilità di capacità di ricarica nei porti accelererà l'adozione della tecnologia a batteria, mentre i terminal remoti e le applicazioni con cicli di lavoro intensi continueranno a favorire i motori a combustione o ibridi. Si prevede che i nuovi corridoi logistici nell'Asia meridionale e sudorientale, nel Medio Oriente e in America Latina offriranno nuove opportunità.
Ambito del rapporto di mercato sui reach stacker
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,53 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,12 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei Reach Stacker
La crescita del mercato dei reach stacker è legata alla movimentazione di merci containerizzate, all'espansione della logistica interna, ai requisiti di produttività dei terminal e alla necessità di attrezzature mobili in grado di operare senza un'estesa infrastruttura fissa. Motore, impianto idraulico, trasmissione, assale, pneumatici, spreader, sistema di controllo elettrico e telaio vengono forniti dal produttore prima dell'assemblaggio in macchine completamente operative. Tra i principali attori a valle della filiera si annoverano distributori di attrezzature, società di leasing, fornitori di servizi e operatori di terminal.
Le problematiche relative all'approvvigionamento stanno diventando sempre più complesse a causa del difficile equilibrio tra capacità di carico ed efficienza dei consumi. I produttori più noti godono di un vantaggio grazie alle loro consolidate strutture di assistenza internazionali e all'ampia base installata, mentre i produttori regionali più piccoli competono sulla base della produzione locale e del prezzo. I fattori che influenzano il costo della macchina includono la disponibilità dei componenti, i prezzi dell'acciaio, l'approvvigionamento della catena cinematica e i costi logistici.
Altre aziende sono rappresentate da specialisti globali nella movimentazione dei materiali e da produttori diversificati di attrezzature industriali. Kalmar Corporation offre una vasta gamma di reach stacker sia convenzionali che elettrici, mentre Konecranes Plc si concentra sullo sviluppo di carrelli elevatori elettrici. Attrezzature ad alta capacità e tecnologie ibride di recupero energetico sono fondamentali per Liebherr-International AG, mentre SANY Group punta su diverse tipologie di attrezzature e sistemi di sicurezza innovativi. CVS Ferrari SpA rimane competitiva nel settore delle attrezzature specializzate per la movimentazione dei container.
Gli investimenti strategici sono in aumento e si concentrano su elettrificazione, sistemi di controllo digitale, assistenza all'operatore e flessibilità produttiva. Tra gli altri concorrenti figurano Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling e Hoist Liftruck Mfg., Inc. Doosan Corporation Industrial Vehicle e altri noti produttori di attrezzature possono beneficiare delle loro ampie reti di concessionari e assistenza per supportare le esigenze di affidabilità del ciclo di vita, mentre gli specialisti di attrezzature portuali possono differenziarsi offrendo soluzioni ad alta capacità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
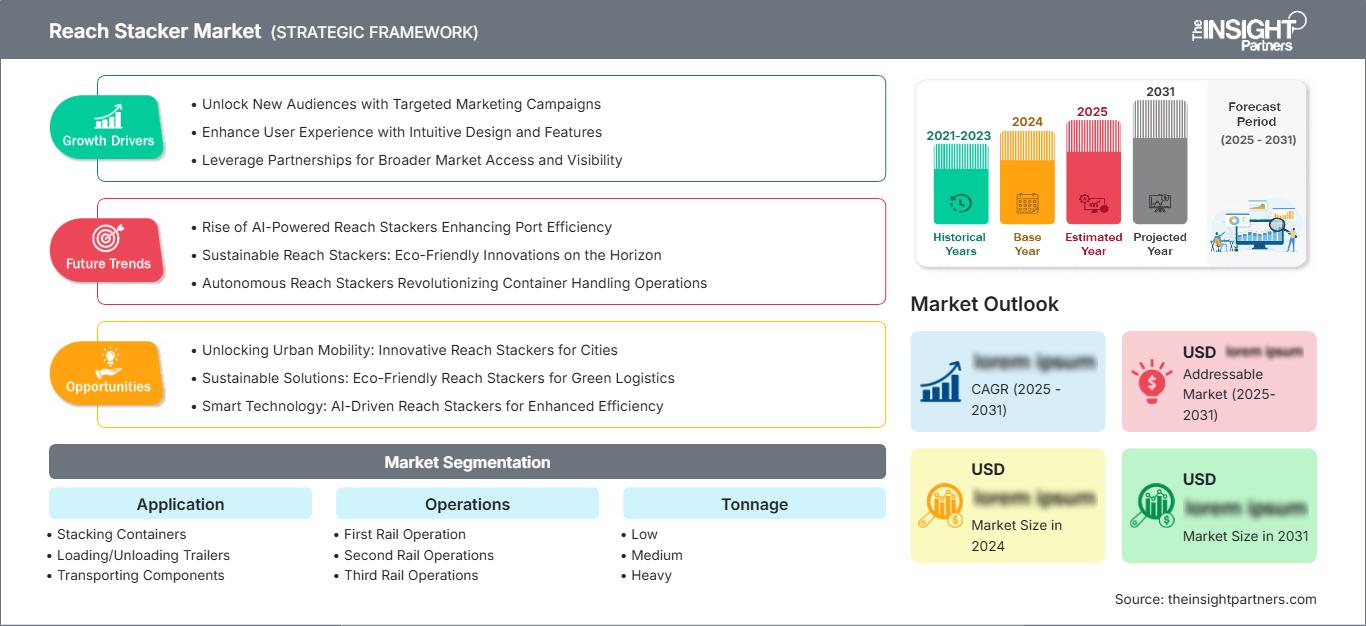
Mercato dei Reach Stacker: approfondimenti strategici
Approfondimenti regionali
Mercato dei reach stacker in Nord America
Si stima che il Nord America deterrà una quota del 24-28% del mercato dei carrelli elevatori retrattili nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% fino al 2034. Gli Stati Uniti continuano a essere il principale consumatore di carrelli elevatori elettrici grazie alla presenza di corridoi intermodali per il trasporto merci, terminal container, porti interni, centri di distribuzione e alla necessità di modernizzare le vecchie attrezzature diesel. Il Canada contribuisce alla crescita utilizzando carrelli elevatori elettrici nei porti, nella logistica ferroviaria, nell'industria mineraria e nelle attività industriali che richiedono attrezzature mobili per il sollevamento di carichi pesanti.
Le decisioni di acquisto a livello regionale continuano a concentrarsi su tempi di attività, sicurezza degli operatori, accessibilità dei servizi e prestazioni in termini di emissioni. L'elettrificazione diventa più efficace quando i terminal dispongono di capacità di ricarica e operano in modo prevedibile. Gli Stati Uniti godono dei vantaggi di una rete logistica ben sviluppata, mentre in Canada il fabbisogno di camion elettrici è meno distribuito e si concentra principalmente su porti, terminal ferroviari e siti industriali.
Mercato statunitense dei reach stacker
Gli Stati Uniti rappresentano circa il 72-78% del mercato nordamericano dei reach stacker nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,4% fino al 2034. La domanda è concentrata nei porti container, negli impianti intermodali interni, nei terminal merci collegati alla ferrovia e nelle operazioni di logistica industriale. Gli acquirenti di attrezzature in genere danno priorità alla capacità di sollevamento, alla manovrabilità, alla visibilità, ai tempi di attività e alla manutenzione supportata dal concessionario.
Le modalità di applicazione variano in base alle dimensioni del terminal e al profilo del carico. Gli impianti ad alta capacità di movimentazione valutano sempre più macchine elettriche e a basse emissioni, mentre le operazioni in aree remote o ad alta intensità di carico continuano a dipendere fortemente da piattaforme a combustione. CVS Ferrari SpA, Kalmar Corporation, Konecranes Plc, Taylor Machine Works, Inc., Terex Corporation, Toyota Material Handling e Hoist Liftruck Mfg., Inc. offrono alternative competitive attraverso diverse configurazioni di attrezzature. I cicli di sostituzione della flotta e l'analisi del costo totale di proprietà rimangono importanti criteri di acquisto.
Il mercato europeo degli impilatori raggiungerà
Si prevede che l'Europa rappresenterà una quota del 25-29% del mercato dei reach stacker nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% fino al 2034, con la Germania come mercato nazionale leader. La regolamentazione, la decarbonizzazione delle industrie, il trasporto intermodale e la modernizzazione di porti e piazzali influenzeranno la scelta delle attrezzature. Il mercato regionale continua a premiare la produttività delle attrezzature che producono meno inquinamento e utilizzano l'energia in modo efficiente.
Il Regno Unito e la Germania continuano a essere fondamentali per il mercato delle attrezzature logistiche, dove la necessità di tali attrezzature è legata a porti, terminal merci interni, attività produttive e distributive. Francia, Italia e Spagna partecipano al mercato in termini di terminal container, logistica industriale e corridoio mediterraneo. La Germania possiede un settore delle attrezzature industriali ben sviluppato, mentre in Italia prevalgono le attività portuali e industriali. L'elettrificazione e l'efficienza dei sistemi idraulici assumono un'importanza crescente in tutta Europa.
Mercato dei reach stacker nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei reach stacker compresa tra il 30% e il 34% nel 2025, con una crescita annua composta (CAGR) del 5,8-6,4% fino al 2034. La Cina rimane il principale acquirente, seguita da Giappone, Corea del Sud, India e Australia. Lo sviluppo di impianti di movimentazione container, produzione industriale, logistica e infrastrutture portuali favorisce la crescita della domanda di attrezzature nella regione.
La Cina ha integrato la produzione manifatturiera su larga scala con le sue estese attività portuali, mentre l'India ha investito nello sviluppo di infrastrutture logistiche multimodali. Giappone e Corea del Sud si concentrano su operazioni efficienti e tecnologicamente avanzate nei terminal, mentre l'Australia ha investito nella logistica per specifiche risorse industriali e naturali.
Il mercato di Stacker raggiunge il Medio Oriente e l'Africa.
Il mercato degli stacker in Medio Oriente e Africa dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 4,2-4,8% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti rappresentano i principali mercati mediorientali grazie all'espansione dei porti, allo sviluppo delle zone logistiche, alla diversificazione industriale e agli investimenti nelle infrastrutture per il trasporto merci. Il Sudafrica rimane un importante centro di domanda africano per applicazioni portuali, minerarie e logistiche interne.
Il contesto operativo della regione favorisce attrezzature robuste, in grado di resistere a un utilizzo prolungato in climi difficili. La disponibilità di energia supporta flotte basate su motori a combustione, mentre i nuovi sviluppi logistici creano opportunità per macchinari elettrici e ibridi, laddove è possibile integrare infrastrutture di ricarica. L'Arabia Saudita e gli Emirati Arabi Uniti rivestono un ruolo particolarmente rilevante, grazie allo sviluppo di hub logistici e industriali integrati, mentre il Sudafrica e altri mercati africani rimangono focalizzati su affidabilità, manutenibilità e flessibilità nella movimentazione delle merci.
Analisi di segmentazione
Tipo di propulsione
Il tipo di propulsione rimane una variabile di acquisto fondamentale, poiché gli operatori devono bilanciare potenza, durata del ciclo di lavoro, emissioni, manutenzione e disponibilità delle infrastrutture. Secondo il Reach Stacker Market Report, si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 5,1-5,8% nel periodo 2026-2034. I motori a combustione interna rimangono predominanti, mentre le apparecchiature a batteria stanno acquisendo importanza nei terminal regolamentati e negli impianti in grado di supportare le infrastrutture di ricarica.
- Benzina: Le attrezzature a benzina sono utilizzate in applicazioni leggere e specializzate, dove la disponibilità delle attrezzature e la facilità di rifornimento sono fattori importanti. Il loro ruolo rimane più ristretto rispetto al diesel, poiché le operazioni con i reach stacker richiedono in genere una coppia elevata e prestazioni costanti a pieno carico.
- Diesel: Il diesel rimane la principale scelta di propulsione per la movimentazione intensiva di container, i lunghi turni operativi e i luoghi in cui è essenziale un rifornimento rapido. Ecosistemi di componenti consolidati e capacità di manutenzione consolidate rafforzano la sua posizione nei porti e nelle aree industriali.
- Elettrica: La propulsione elettrica sta acquisendo importanza strategica poiché gli operatori dei terminal cercano di ridurre le emissioni locali, diminuire il rumore e migliorare l'efficienza energetica. L'adozione è più forte laddove cicli di lavoro prevedibili, accesso alla ricarica e requisiti di sostenibilità giustificano un investimento iniziale maggiore.
Applicazione
L'applicazione determina la configurazione delle attrezzature, l'intensità di lavoro, i requisiti di manovrabilità e le specifiche di aggancio. Si prevede che il segmento crescerà a un CAGR del 5,3-5,9% nel periodo 2026-2034. L'impilamento dei container rimane il caso d'uso principale, mentre la movimentazione dei rimorchi e il trasporto dei componenti ampliano la domanda in tutti gli ambienti della logistica industriale.
- Impilamento dei container: l'impilamento dei container rappresenta l'applicazione operativa centrale, che richiede un controllo preciso del braccio, una forte capacità residua, una movimentazione stabile e un'ottima visibilità. La domanda è strettamente legata alla capacità di movimentazione del terminal e allo spazio disponibile nel piazzale.
- Carico/scarico rimorchi: le applicazioni di carico e scarico rimorchi traggono vantaggio dalla mobilità e dalla portata della macchina. L'adozione è rilevante in depositi interni, scali logistici e impianti industriali dove le infrastrutture di sollevamento fisse sono limitate.
- Trasporto di componenti: il trasporto di componenti è fondamentale per la produzione, l'energia, l'edilizia e la logistica industriale. I reach stacker possono riposizionare carichi pesanti o containerizzati all'interno dei piazzali, riducendo la necessità di utilizzare molteplici mezzi di movimentazione specializzati.
Operazioni
Le operazioni influenzano la configurazione delle macchine in base all'accesso ferroviario, alla frequenza di movimentazione e alla disposizione del terminal. Si stima che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,9-5,6% nel periodo 2026-2034. Le strutture intermodali richiedono sempre più attrezzature in grado di coordinare i movimenti dei container attraverso le zone operative collegate alla rete ferroviaria.
- Operazioni di prima linea: Le operazioni di prima linea supportano la movimentazione iniziale dei container intorno ai terminal ferroviari, dove velocità, stabilità e precisione di posizionamento sono importanti per il trasferimento delle merci tra le aree di stoccaggio e le attrezzature ferroviarie.
- Operazioni su seconda rotaia: Le operazioni su seconda rotaia comprendono attività di movimentazione intermedia e riposizionamento all'interno di strutture intermodali. La capacità di sbraccio flessibile aiuta gli operatori a gestire i flussi di container laddove le gru fisse non possono coprire economicamente ogni movimento.
- Operazioni su terza rotaia: Le operazioni su terza rotaia implicano requisiti aggiuntivi di trasferimento o posizionamento all'interno delle catene logistiche ferroviarie. La scelta delle attrezzature privilegia la manovrabilità, la disponibilità e la compatibilità con i diversi modelli di movimentazione dei container.
Tonnellaggio
Nel mercato dei reach stacker, il tonnellaggio determina le prestazioni di sollevamento, la struttura della macchina, la capacità idraulica e i costi operativi. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 5,0-5,7% fino al 2034. Le macchine di medie e grandi dimensioni rimangono strategicamente importanti per il trasporto di merci containerizzate, mentre le attrezzature di tonnellaggio inferiore sono destinate ad applicazioni industriali specializzate.
- Basso: Le macchine a basso tonnellaggio sono adatte a contenitori più leggeri e a esigenze di movimentazione specializzate. Il loro ingombro ridotto può migliorare la manovrabilità in spazi ristretti, supportando applicazioni in cui la massima capacità di sollevamento non è il criterio di acquisto principale.
- Medio: Le attrezzature di media portata offrono un buon equilibrio tra capacità di sollevamento, costi operativi e flessibilità. Sono adatte a numerose attività intermodali e di movimentazione container e possono fornire una configurazione di flotta pratica per operazioni terminalistiche diversificate.
- Pesanti: Le attrezzature di tonnellaggio elevato supportano container ad alta capacità, merci industriali e applicazioni logistiche impegnative. Una solida progettazione strutturale e prestazioni idrauliche elevate sono essenziali laddove gli operatori gestiscono regolarmente carichi lordi elevati.
Tipo di unità
Il tipo di azionamento rappresenta una decisione tecnologica sempre più importante nel mercato dei reach stacker. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 5,7-6,5% nel periodo 2026-2034, in quanto gli operatori confrontano i costi del carburante, le emissioni, la disponibilità di energia e l'utilizzo delle attrezzature.
- Motore a combustione interna: i motori a combustione interna sono ancora ampiamente utilizzati perché supportano turni di lavoro lunghi, applicazioni ad alto carico e rifornimenti rapidi. Le consolidate reti di assistenza e le infrastrutture di carburante riducono gli ostacoli alla transizione operativa per molti clienti.
- Alimentazione a batteria: i sistemi alimentati a batteria stanno riscuotendo sempre maggiore interesse nei porti e nelle aree industriali dotate di infrastrutture di ricarica adeguate. Possono ridurre le emissioni e il rumore locali, garantendo al contempo costi operativi più prevedibili in presenza di cicli di lavoro appropriati.
- Alimentazione a gas: le macchine alimentate a gas offrono un'alternativa per gli operatori che desiderano la flessibilità offerta dalla combustione, con caratteristiche di emissione differenti. L'adozione è influenzata dalla disponibilità di carburante, dalle normative locali, dalle infrastrutture e dal profilo operativo dei singoli terminali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Contenitori impilabili |
Alto |
Densità di cortile |
Maturo |
|
Carico/scarico rimorchi |
Mezzo |
Trasferimento del rimorchio |
Scalatura |
|
Componenti per il trasporto |
Mezzo |
Logistica pesante |
Scalatura |
Fattori di crescita del mercato degli stacker reach e analisi del loro impatto
Espansione delle infrastrutture intermodali per il trasporto merci.
L'espansione delle infrastrutture intermodali per il trasporto merci sta generando una maggiore necessità di macchine mobili per la movimentazione dei container, in grado di operare in diverse sedi come porti, terminal interni, scali ferroviari e centri di distribuzione. Il reach stacker può essere utilizzato senza la necessità di complesse strutture fisse, indispensabili per una gru, e rappresenta quindi una scelta appropriata per nuove strutture e terminal di medie dimensioni. L'impatto maggiore sul mercato si registrerà nelle aree in cui è richiesta flessibilità nell'utilizzo del piazzale e rapidità nel riposizionamento dei container. L'espansione dei corridoi logistici aumenterà la necessità di macchine che facilitino il trasferimento delle merci dalla strada alla ferrovia. Nel mondo sempre più interconnesso delle operazioni terminalistiche, gli acquirenti valutano fattori quali disponibilità, capacità di sollevamento, raggio di sterzata e tempi di risposta, oltre al costo.
Ammodernamento della flotta e ottimizzazione del costo totale di proprietà.
La sostituzione delle flotte sta diventando una conseguenza tanto dell'efficienza dei costi quanto dell'invecchiamento dei macchinari. Le macchine obsolete comportano costi più elevati in termini di consumo di carburante, manutenzione, tempi di inattività e costi per il rispetto delle normative sulle emissioni. I produttori di reach stacker stanno affrontando questi problemi con innovazioni nella progettazione dei sistemi idraulici, capacità di controllo elettronico, motori efficienti, sistemi di recupero energetico e servizi di manutenzione predittiva. Ciò ha implicazioni commerciali, poiché gli operatori dei terminal saranno in grado di calcolare l'efficienza dei costi in termini di consumo di carburante, manutenzione, valore residuo e produttività prima di acquistare nuove attrezzature. Questo potrebbe aumentare i tassi di sostituzione delle flotte non solo nei paesi in via di sviluppo con infrastrutture logistiche in crescita, ma anche nei mercati maturi dove le flotte obsolete potrebbero essere ancora piuttosto consistenti.
Requisiti di decarbonizzazione e movimentazione dei materiali elettrificata
La decarbonizzazione sta influenzando l'evoluzione tecnologica delle macchine per la movimentazione di materiali pesanti. Le aziende che operano in porti o industrie tendono sempre più a considerare aspetti quali emissioni, rumorosità, consumo energetico e integrazione con gli obiettivi generali di sostenibilità nella scelta dei macchinari da sostituire. Sebbene i reach stacker a batteria continuino a presentare limitazioni dovute alla necessità di ricarica, agli elevati costi delle batterie, ai limiti del ciclo di lavoro e alle capacità di carico, i progressi tecnologici stanno aprendo una gamma più ampia di possibilità per questi veicoli. Le aziende stanno adottando pacchi batteria modulari, soluzioni ibride, sistemi di recupero energetico e architetture idrauliche efficienti. Questo avrà un impatto maggiore sul mercato, soprattutto nelle aree con cicli operativi prevedibili e in grado di supportare fonti di energia elettrica.
Tendenze future del mercato degli impilatori a portata
Elettrificazione abbinata a sistemi energetici modulari
Si prevede che le tendenze del mercato dei reach stacker si concentreranno sempre più sull'elettrificazione modulare piuttosto che su un'unica architettura universale delle batterie. I produttori offriranno probabilmente capacità delle batterie configurabili, opzioni di ricarica e software di gestione energetica adattati a specifici cicli di lavoro. Questo approccio può ridurre il rischio di sovradimensionare le batterie per applicazioni a basso utilizzo, supportando al contempo finestre operative più lunghe nei terminal ad alta intensità di lavoro. La sostituzione delle batterie potrebbe diventare rilevante negli impianti in cui i tempi di inattività per la ricarica incidono significativamente sulla produttività. Anche i sistemi ibridi probabilmente rimarranno commercialmente utili durante la transizione, poiché combinano il recupero di energia con la consolidata tecnologia di combustione. Poiché i prezzi dell'energia e i requisiti sulle emissioni variano da paese a paese, le strategie di propulsione modulare possono offrire ai produttori maggiore flessibilità nella localizzazione dei prodotti e consentire agli operatori di flotte di selezionare i propulsori in base alla convenienza economica del sito, anziché adottare un'unica tecnologia per ogni ambiente operativo.
Operazioni connesse e tecnologie di assistenza all'operatore
Lo sviluppo delle attrezzature del futuro sarà probabilmente caratterizzato dall'integrazione dei reach stacker con sistemi telematici, diagnostici, di videosorveglianza, di gestione del carico e di assistenza agli operatori più avanzati. L'utilizzo della tecnologia digitale consentirà alla gestione del terminal di monitorare parametri quali l'utilizzo delle attrezzature, i tempi di inattività, lo stato di manutenzione, il consumo energetico e la loro ubicazione. Sistemi di sicurezza avanzati potrebbero utilizzare meccanismi come sensori per limitare il ribaltamento, migliorare la visibilità ed evitare collisioni durante lo spostamento di bracci e spreader. Tale tecnologia sarà utile per realizzare processi di semi-automazione in un piazzale del terminal, data la natura ripetitiva delle operazioni di movimentazione dei container. L'importanza della compatibilità dei dati aumenterà a causa della necessità di connettività tra i dati delle attrezzature e i sistemi di gestione della flotta e delle operazioni del terminal.
Opportunità di mercato per i Reach Stacker
Soluzioni di elettrificazione per terminali a servizio controllato
Le previsioni per il mercato dei reach stacker indicano un'opportunità per i fornitori di attrezzature di puntare a terminal in cui i cicli di lavoro, le finestre di ricarica e i percorsi delle macchine sono sufficientemente prevedibili per il funzionamento a batteria. Invece di competere esclusivamente sulle specifiche delle macchine, i fornitori possono integrare infrastrutture di ricarica, sistemi di gestione energetica, supporto alla manutenzione, monitoraggio delle batterie e finanziamenti in modelli di implementazione integrati. Impianti industriali, centri logistici e terminal interni selezionati possono rappresentare interessanti applicazioni iniziali, poiché le condizioni operative possono essere controllate in modo più efficace rispetto ai porti, caratterizzati da condizioni altamente variabili. I fornitori possono anche sviluppare programmi di retrofit e di transizione della flotta che consentano ai clienti di introdurre gradualmente unità elettriche. Tali approcci possono ridurre il rischio di approvvigionamento, generando al contempo entrate ricorrenti attraverso contratti di servizio e supporto alla gestione energetica. Partnership strategiche con fornitori di servizi di ricarica e utility possono ulteriormente migliorare la redditività dei progetti e aiutare i produttori a creare soluzioni differenziate per i clienti che perseguono operazioni di movimentazione materiali a basse emissioni.
Applicazioni specializzate per il trasporto di carichi pesanti e la logistica industriale.
Il mercato offre ulteriori opportunità, oltre ai terminal container convenzionali, grazie alla movimentazione specializzata di container per lo stoccaggio di energia, componenti industriali, prodotti siderurgici e altri carichi pesanti. Queste applicazioni possono richiedere configurazioni di sollevamento, spreader, sistemi di sicurezza e limiti operativi diversi da quelli standard dei terminal container. I produttori possono soddisfare queste esigenze di nicchia attraverso classi di tonnellaggio personalizzate, accessori, software di controllo e ingegneria applicativa. La domanda proveniente da progetti di infrastrutture energetiche è particolarmente rilevante, poiché i componenti di grandi dimensioni e i sistemi di stoccaggio spesso richiedono una movimentazione flessibile all'interno del terminal prima dell'installazione. I fornitori con solide competenze ingegneristiche possono utilizzare applicazioni specializzate per diversificare i ricavi e ridurre la dipendenza dai cicli di sostituzione portuali convenzionali. Il modello commerciale può includere la personalizzazione delle attrezzature, la messa in servizio, la formazione degli operatori, la manutenzione preventiva e contratti di assistenza a lungo termine, creando una relazione con il cliente più ampia rispetto alla semplice vendita di una macchina.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -