
Markt für Kälte-Condensing Einheit: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Kältemittel-Verflüssigungssätze (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typ (luftgekühlt, wassergekühlt, Verdunstungskühlung); Kühlleistung (unter 20 kW, 20–50 kW, 51–100 kW, 101–500 kW, über 500 kW); Kältemitteltyp (R404A, R134a, R744, R143a, Sonstige); Anwendung (Gewerbe, Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011141
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
39,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
69,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,55 %
Wachstumsrate
Adressierbarer Markt
494,66 Mrd. US-Dollar
(2026–2034)
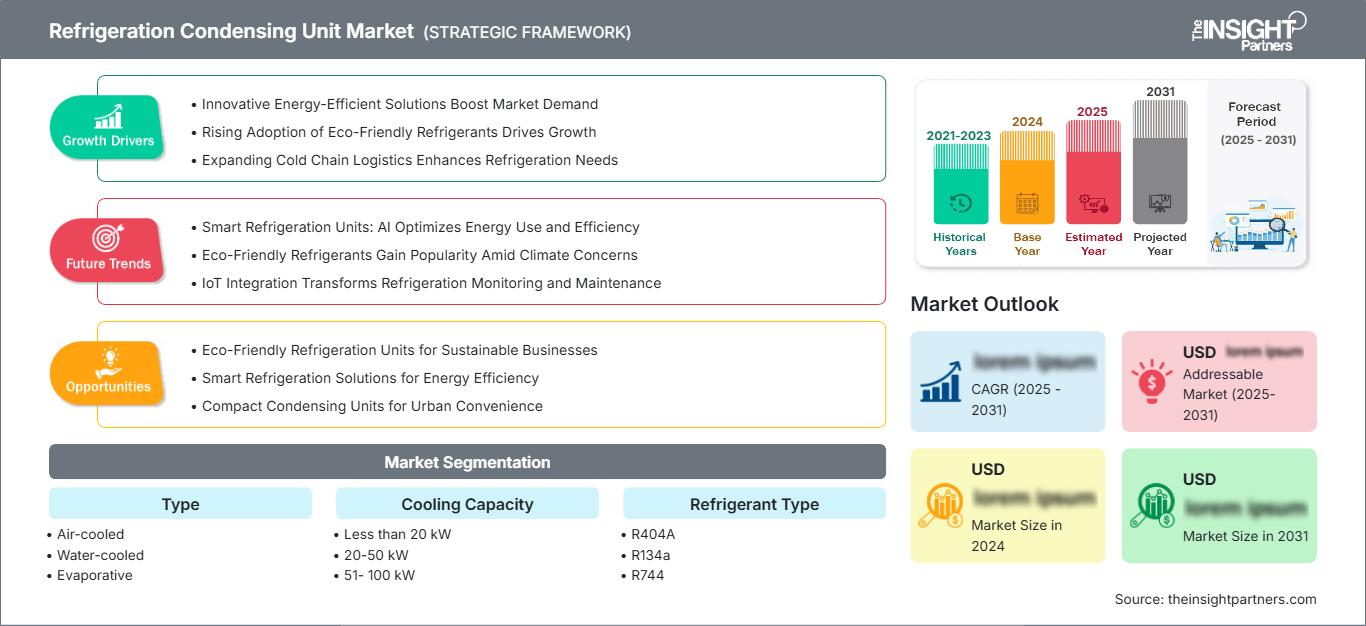
Der Markt für Kältemittelverflüssigungsanlagen wurde im Jahr 2025 auf 39,49 Milliarden US-Dollar geschätzt und soll bis 2034 auf 69,91 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,55 % im Zeitraum 2026–2034 entspricht. Der Ausbau der temperaturgeführten Logistik, der Infrastruktur im Lebensmitteleinzelhandel, des pharmazeutischen Vertriebs und der industriellen Prozesskühlung erhöht die Nachfrage nach kompakten Wärmeabfuhranlagen mit höherer Effizienz, flexiblerer Kältemittelwahl und besserer Regelbarkeit.
Der nordamerikanische Markt für Kältemittelverflüssigungssätze wird bis 2034 voraussichtlich um 5,6–6,2 % jährlich wachsen. Treiber dieses Wachstums sind die Modernisierung von Supermärkten und der Austausch veralteter Kälteanlagen. Die zunehmende Verwendung natürlicher Kältemittel, höhere Effizienzanforderungen und Investitionen in Kühlhäuser veranlassen Betreiber, Verflüssigungssätze mit variabler Leistung, verbesserter Wärmeübertragung und einfacherer Wartungszugänglichkeit zu wählen.
Marktanalyse und Einblicke in den Markt für Kältemittelverflüssigungssätze
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Anteil von 27–31 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen, unterstützt durch Ersatzzyklen, den Ausbau der Lebensmittelverteilung und die Modernisierung der Energieeffizienz.
- USA: Die USA machten im Jahr 2025 19–22 % der weltweiten Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen, da Einzelhändler ihre Kühlinfrastruktur modernisieren.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von 23–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien von Programmen zur Umstellung auf Kältemittel und zur Steigerung der Supermarkteffizienz profitieren.
- Asien-Pazifik: Asien-Pazifik erreichte 2025 einen Marktanteil von 29–33 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,7 % wachsen, angeführt von China, Japan, Indien und Südkorea, da die Lebensmittelverarbeitung und die Kühlkettenkapazitäten ausgebaut werden.
- Größtes Segment: Luftgekühlte Geräte hatten 2025 einen Marktanteil von 48–53 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, wobei sie von der großen Installationsflexibilität profitieren.
- Wachstumsstarkes Segment: R744-Systeme erreichten im Jahr 2025 einen Marktanteil von 9–13 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen, angetrieben durch den Bedarf an Kälteanlagen mit niedrigem GWP.
- Wichtige Unternehmen, die detailliert analysiert wurden: Baltimore Aircoil Company, BITZER Kühlmaschinenbau GmbH, Carrier Global Corporation, Decsa Srl, Danfoss A/S, Daikin Applied, Emerson Electric Co., Jinan Retek Industries Inc., Johnson Controls International plc, Hussmann Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung hat sich von einfachen Kompressor-Kondensator-Einheiten hin zu elektronisch gesteuerten, drehzahlvariablen Kompressoren entwickelt. Hinzu kommen optimierte Wärmetauscher, Schutzmaßnahmen und Kältemittelregelung. Hersteller entwickeln heute Plattformen, die für verschiedene Kältemittel und Umgebungsbedingungen geeignet sind, während Installateure Wert auf kompakte Bauweise und einfache Wartungszugänglichkeit legen. Diese Entwicklung ermöglicht die Differenzierung von Produkten je nach gewerblicher/industrieller Last, ohne dass separate Architekturen erforderlich sind.
Im Prognosezeitraum werden Investitionen in natürliche Kältemittel, Wärmerückgewinnung, Vernetzung und effiziente Wärmeabfuhr getätigt. Der Aufbau neuer Kühlketteninfrastruktur in Asien, dem Nahen Osten und Lateinamerika wird das verfügbare Equipment erweitern. Der regulatorische Druck hinsichtlich Kältemitteln mit hohem Treibhauspotenzial (GWP) motiviert Hersteller zudem, Kompressoren, Steuerungen, Sicherheitsfunktionen und Wärmetauscher für Kältemittel mit niedrigem GWP und natürliche Kältemittel zu überarbeiten.
Marktbericht für Verflüssigungssätze für Kälteanlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 39,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 69,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kältemittelverflüssigungssätze
Die Nachfrage nach Kälteanlagen ist eng mit dem Lebensmitteleinzelhandel, Kühlhäusern, der Lebensmittelverarbeitung, dem Getränkevertrieb und der pharmazeutischen Logistik verknüpft. Die Wertschöpfungskette umfasst Kompressoren, Wärmetauscher, Ventilatoren, Steuerungen, Ventile, Kältemittel sowie Systemintegrations-, Installations- und Serviceunternehmen. Das Nachfragewachstum wird durch den Bedarf an Temperaturregelung verstärkt, während steigende Energiekosten den wirtschaftlichen Nutzen hocheffizienter Leistung erhöhen. Die Verfügbarkeit der Komponenten und die Eignung des Kältemittels sind weiterhin wichtige Faktoren auf der Angebotsseite.
Standardisierung, Kompaktheit, schnelle Inbetriebnahme und einfache Wartung sind in kommerziellen Anwendungen erwünscht, während industrielle Anlagen redundante Funktionen, eine höhere Wärmeabfuhrkapazität und einen stabilen Betrieb unter schwankenden Lasten benötigen. Die Wettbewerbsfähigkeit basiert daher auf Modularität, Steuerungssystem, Effizienz des Kompressionssystems und Lebensdauer. Die Wahl der Kühlungsart hängt vom Verhältnis zwischen einfacher Luftkühlung, Effizienz der Wasserkühlung und Verdunstungseffizienz ab und wird in Abhängigkeit von Klimabedingungen, Wasserversorgung, Platzbedarf und Betriebsprofil getroffen.
Im Markt für Kältemittelverflüssigungssätze konzentriert sich die Wettbewerbspositionierung zunehmend auf Kältemittelflexibilität, Anwendungstechnik und integrierte Steuerungssysteme anstatt allein auf die Kompressorleistung. Carrier Global Corporation, Danfoss A/S, BITZER Kühlmaschinenbau GmbH, Emerson Electric Co. und Johnson Controls International plc bieten Lösungen für ein breites Anwendungsspektrum; die Baltimore Aircoil Company zeichnet sich hingegen durch Wärmeabfuhrtechnologien aus. Daikin Applied, Hussmann Corporation, Decsa Srl und Jinan Retek Industries Inc. bieten der Branche mit anwendungsorientierten Anlagen und lokalen Vertriebskanälen einen Mehrwert.
Zukünftige Investitionen konzentrieren sich auf Produktlokalisierung, Online-Überwachung und Technologien mit niedrigem Treibhauspotenzial (GWP). Danfoss erweitert seine Optyma-Serie um CO₂-Varianten, während die übrigen großen Hersteller Plattformsysteme für Kältemittel mit niedrigem GWP oder natürliche Kältemittel entwickeln. Der Wettbewerbsvorteil liegt in der Kombination hocheffizienter Hardware mit Steuerungssystemen, Diagnosefunktionen und Installationslösungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Kältemittelverflüssigungssätze: Strategische Einblicke
Regionale Einblicke
Markt für Kältemittelverflüssigungssätze in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 27–31 % am Markt für Kältemittelverflüssigungssätze und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen. Die Region profitiert von etablierten Supermarktnetzen, einem umfassenden Lebensmittelvertrieb, der Modernisierung veralteter Kälteanlagen und Investitionen in temperaturgeführte Lager. Energieeffizienzprogramme und der Übergang zu neuen Kältemitteln verstärken die Nachfrage nach elektronisch gesteuerten Geräten mit verbesserter Teillastleistung.
Die USA dominieren die regionale Nachfrage, während Kanada durch Lebensmittelverarbeitung, Modernisierung des Lebensmitteleinzelhandels und den Bau von Kühlhäusern einen Beitrag leistet. Mexiko gewinnt mit dem Wachstum von Produktion und Lebensmittellogistik zunehmend an Bedeutung. Käufer legen Wert auf Zuverlässigkeit, Wartungsfreundlichkeit und Betrieb auch unter hohen Umgebungsbedingungen. Natürliche Kältemittel und Alternativen mit niedrigem Treibhauspotenzial (GWP) gewinnen an Bedeutung, wobei die Kompatibilität mit bestehenden Anlagen und die Kompetenz der Techniker weiterhin den Zeitpunkt des Austauschs beeinflussen.
US-Markt für Kältemittelverflüssigungssätze
Die USA repräsentierten 2025 19–22 % der weltweiten Nachfrage nach Kältemittelverflüssigungssätzen und etwa 70–75 % der nordamerikanischen Nachfrage, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 %. Einzelhandel mit Lebensmitteln, Convenience-Stores, Gastronomiebetriebe, Pharmaunternehmen und Logistikzentren bilden ein breites Spektrum an Abnehmern. Der Trend bei Austauschprojekten geht hin zu Anlagen mit elektronischer Leistungsregelung und Kältemitteln mit reduziertem Treibhauspotenzial (GWP).
Zu den wichtigsten Herstellern zählen Carrier Global Corporation, Johnson Controls International plc, Hussmann Corporation und Emerson Electric Co. Die Marktnachfrage wird zudem durch den Ausbau von Lagerhallen und die Modernisierung von Lebensmittelverteilungssystemen angetrieben. Große Kunden berücksichtigen neben den reinen Gerätekosten zunehmend auch die Energiekosten über die gesamte Lebensdauer, die Möglichkeiten der Fernüberwachung, die Verfügbarkeit von Kältemitteln und die Wartungsfreundlichkeit.
Markt für Kältemittelverflüssigungssätze in Europa
Europa hielt 2025 einen Marktanteil von 23–27 % am Markt für Kältemittelverflüssigungsanlagen und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Deutschland ist führend, unterstützt durch die Bereiche Industriekälte und Lebensmitteleinzelhandel. Großbritannien trägt durch die Modernisierung von Supermärkten und den Convenience-Handel zum Wachstum bei, während Frankreich, Italien und Spanien von Investitionen in die Lebensmittelverarbeitung, das Gastgewerbe und den Vertrieb profitieren.
Deutschland vereint eine breite industrielle Basis mit hohen Effizienzanforderungen, wodurch Zuverlässigkeit und Wärmeabfuhr im Beschaffungsprozess zentrale Aspekte darstellen. Großbritannien setzt auf kompakte Anlagen und Kältemittel mit niedrigem GWP-Wert. Frankreich und Italien sind im Lebensmitteleinzelhandel und in industriellen Anwendungen aktiv, während Spanien von Lebensmittelexporten und dem Gastgewerbe profitiert. Europaweit begünstigen die Einführung von R744 und strengere Kältemittelvorschriften neu gestaltete Verflüssigungsplattformen.
Markt für Kältemittelverflüssigungssätze im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 29–33 % der Nachfrage nach Kältemittelverflüssigungssätzen und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,7 % wachsen. Damit ist er der führende regionale Wachstumsmarkt. China führt die Liste an, gefolgt von Japan, Südkorea, Indien und Australien. Lebensmittelverarbeitung, Modernisierung des Einzelhandels, Pharmaindustrie und Logistikinfrastruktur stützen die Nachfrage.
Industrialisierung und Kühlkettenpolitik erweitern die installierten Kapazitäten, während Hersteller Produktion und Entwicklung zunehmend lokalisieren. Indien und China bieten bedeutende Wachstumschancen, Japan und Südkorea hingegen setzen auf Effizienz und technologischen Fortschritt. Australien stützt die Nachfrage durch Lebensmittelexporte und geografisch breit gefächerte Kühlketten.
Markt für Kältemittelverflüssigungssätze im Nahen Osten und Afrika
Die Nachfrage nach Kältemittelverflüssigungssätzen im Nahen Osten und in Afrika wird durch Programme zur Ernährungssicherung, den Hotelbau, die pharmazeutische Logistik und die temperaturgeführte Lagerung gestützt. Saudi-Arabien bietet das größte Marktpotenzial der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Bis 2034 wird ein jährliches Wachstum von 6,2–7,0 % erwartet, wobei die hohen Umgebungstemperaturen die Bedeutung der Verflüssigungsleistung weiter steigern.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Logistik und Lebensmittelinfrastruktur, während Südafrika über eine etabliertere Basis im Bereich der gewerblichen Kältetechnik verfügt. Der übrige Nahe Osten und Afrika ist weiterhin fragmentiert, wobei die Geräteauswahl von der Stromversorgungssicherheit, der Wasserverfügbarkeit, importierten Komponenten und der Servicequalität beeinflusst wird. Luftgekühlte Systeme sind in wasserarmen Umgebungen nach wie vor praktikabel.
Segmentierungsanalyse
Typ
Die Wahl des Kältemitteltyps berücksichtigt Klima, Installationsbedingungen, Wartungsaufwand und Wirtschaftlichkeit im Prognosemarkt für Verflüssigungssätze . Luftgekühlte Systeme sind weiterhin weit verbreitet, da sie die Infrastruktur für Kondenswasser vermeiden. Wassergekühlte und Verdunstungskühlsysteme gewinnen an Bedeutung, wenn die thermische Leistung und der Platzbedarf den höheren Aufwand rechtfertigen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,6 % erwartet, wobei Effizienzoptimierungen höherwertige Konfigurationen ermöglichen.
- Luftgekühlt: Luftgekühlte Einheiten sind breit einsetzbar im Einzelhandel und in leichten Industrieanlagen. Sie vereinfachen die Inbetriebnahme und das Wassermanagement und eignen sich auch für Austauschprojekte, bei denen die Installationsbeschränkungen die Infrastruktur auf der Kondensatorseite einschränken.
- Wassergekühlt: Wassergekühlte Systeme eignen sich für Anwendungen, bei denen eine stabile Wärmeabfuhr und eine kompakte Bauweise der Anlagen im Vordergrund stehen, insbesondere dort, wo bereits eine Kühlwasserinfrastruktur vorhanden ist und die Betreiber Aufbereitung, Pumpen und Wartung selbst übernehmen können.
- Verdunstung: Verdunstungssysteme bieten eine starke Wärmeabfuhr unter anspruchsvollen Umgebungsbedingungen und unterstützen industrielle und große kommerzielle Anwendungen, bei denen Energieeinsparungen den Aufwand für die Wasseraufbereitung und die zusätzliche Betriebskomplexität ausgleichen können.
Kühlleistung
Die Kühlleistung bestimmt die Anlagenarchitektur, die Kompressorkonfiguration, die Dimensionierung des Wärmetauschers und die Eignung für den jeweiligen Anwendungsbereich. Kleinere Kapazitäten dominieren dezentrale Anwendungen im Einzelhandel und Dienstleistungssektor, während größere Systeme in Lagerhallen, Verarbeitungsbetrieben und zentralen Kälteanlagen zum Einsatz kommen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–6,7 % erwartet. Dies spiegelt wichtige Markttrends für Kältemittelverflüssigungssätze wider , da Kühlkettenprojekte den Anlagenbedarf für unterschiedliche Lastprofile erhöhen.
- Weniger als 20 kW: Kompakte Kapazitäten eignen sich für Convenience-Stores, kleine Kühlräume, Restaurants und lokale Kühlung, wobei der Schwerpunkt auf geringer Installationskomplexität, kompakter Stellfläche und einfacher Wartung liegt.
- 20-50 kW: Dieser Bereich eignet sich für mittlere gewerbliche Lasten und kleinere Verarbeitungsbetriebe und bietet eine ausgewogene Mischung aus standardisierter Ausrüstung und ausreichender Kapazität für mehrere Kühlschränke, Kühlräume oder Anwendungen in der Gastronomie.
- 51-100 kW: Systeme der mittleren Leistungsklasse unterstützen Supermärkte, größere Gastronomiebetriebe und regionale Kühlhäuser, wo die Betreiber eine stärkere Kapazitätskontrolle, Zuverlässigkeit und einen effizienten Betrieb unter wechselnden Lasten benötigen.
- 101-500 kW: Systeme mit höherer Kapazität sind wichtig für Distributionszentren, die Lebensmittelverarbeitung und die industrielle Kältetechnik, wo Redundanz, Wärmeabfuhrleistung und Lebenszyklus-Betriebskosten die Beschaffung beeinflussen.
- Über 500 kW: Sehr große Kapazitäten unterstützen intensive industrielle und zentrale Kälteanforderungen und setzen auf ausgeklügelte Konfigurationen, Kompressorstufen, fortschrittliche Steuerungen und robuste Wartungsvorkehrungen.
Kältemitteltyp
Die Wahl des Kältemittels gewinnt zunehmend an strategischer Bedeutung, da Umweltauflagen, Verfügbarkeit von Kältemitteln, Sicherheitsanforderungen und Systemeffizienz die Wirtschaftlichkeit über den gesamten Lebenszyklus beeinflussen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,3 % erwartet, getrieben durch den Einsatz von Kältemitteln mit niedrigerem Treibhauspotenzial (GWP) und natürlichen Kältemitteln.
- R44A: R44A-Konfigurationen bleiben relevant, wenn die Kompatibilität des installierten Systems und bestehende Servicepraktiken die Geräteauswahl beeinflussen, obwohl regulatorische und Versorgungsaspekte zunehmend Einfluss auf langfristige Ersatzentscheidungen haben.
- R134a: R134a spielt weiterhin eine Rolle in der installierten Basis, wobei bei Ersatzentscheidungen zunehmend die Nachrüstbarkeit, die Verfügbarkeit des Kältemittels, die Effizienz und die Einhaltung von Vorschriften berücksichtigt werden.
- R744: R744 gewinnt für die gewerbliche Kältetechnik an strategischer Bedeutung, da CO2 einen sehr geringen direkten Einfluss auf die globale Erwärmung hat. Dies unterstützt die Einführung des Kältemittels dort, wo Betreiber Wert auf regulatorische Stabilität und natürliche Kältemittelsysteme legen.
- R143a: Die Einsatzmöglichkeiten von R143a werden von den Anforderungen an die installierte Ausrüstung und den Kältemittelrichtlinien beeinflusst. Daher sind die Wartungsfreundlichkeit über den gesamten Lebenszyklus, die Verfügbarkeit von Ersatzteilen und die Bewertung der Konformität während der Beschaffung von Bedeutung.
Anwendung
Die Anwendungsanforderungen für Kälteanlagen variieren je nach Branche (gewerbliche und industrielle Kältetechnik) hinsichtlich Lastkontinuität, Redundanz, Betriebstemperaturen, Anlagengröße und Wartungsaufwand. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,3–6,8 % erwartet, getrieben durch die Bereiche Lebensmittellogistik und Prozesskühlung.
- Gewerbliche Anwendungen: Zu den gewerblichen Anwendungsbereichen zählen Einzelhandel, Gastronomie, Convenience-Stores und kleinere Kühlräume, wo kompakte Geräte, geringe Ausfallzeiten, Energieeffizienz und einfache Wartung die Kaufentscheidungen maßgeblich beeinflussen.
- Industrieanlagen erfordern höhere Kapazität, Betriebssicherheit, Prozessintegration und eine gezielte Wärmeabfuhr. Redundanz, Steuerung, Überwachung und Service über den gesamten Lebenszyklus hinweg sind daher wichtige Wettbewerbsvorteile.
Geographie
Die geografische Lage beeinflusst die Geräteauswahl im Markt für Kältemittelverflüssigungssätze durch Klima, Regulierung, Stromkosten, Wasserverfügbarkeit, Baupraktiken und Kältemittelpolitik . Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,9 % wächst, wobei der asiatisch-pazifische Raum und die Schwellenländer zur zusätzlichen Nachfrage beitragen.
- Nordamerika: Eine ausgereifte Infrastruktur im Einzelhandel und in der Kühlhauslagerung schafft einen bedeutenden Ersatzmarkt, wobei Effizienzsteigerungen und der Übergang zu anderen Kältemitteln die Nachfrage nach elektronisch gesteuerten Geräten unterstützen.
- Europa: Regulatorischer Druck und die Modernisierung der Supermärkte begünstigen natürliche Kältemittelsysteme, kompakte Bauweisen und hocheffiziente Konfigurationen.
- Asien-Pazifik: Die rasante Entwicklung der Kühlkette, die Lebensmittelverarbeitung und die Expansion des städtischen Einzelhandels unterstützen einen breiten Einsatz in kommerziellen und industriellen Anwendungen.
- Süd- und Mittelamerika: Lebensmittelexporte, Vertriebsinfrastruktur und die Expansion von Supermärkten schaffen Möglichkeiten für robuste Ausrüstung, die für variable Umgebungsbedingungen geeignet ist.
- Naher Osten und Afrika: Investitionen in die Ernährungssicherheit, das Gastgewerbe, die Pharmaindustrie und Logistikprojekte stützen die Nachfrage, während hohe Temperaturen und die Verfügbarkeit von Dienstleistungen die Technologieauswahl beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Kommerziell |
Hoch |
Kühltechnik für den Einzelhandel |
Reifen |
|
Industrie |
Hoch |
Prozesskühlung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Kältemittelverflüssigungssätze
Ausbau der Kühlkette in der Lebensmittel- und Pharmalogistik
Das Wachstum in der temperaturgeführten Logistik hat zu einem erhöhten Bedarf an Kühlstationen geführt, die vom Produktionsort über Lagerung und Vertrieb bis hin zum Verkaufsort benötigt werden. Lebensmittelverarbeiter und Kühlhäuser benötigen effiziente Verflüssigungssätze, da Ausfälle im Kühlprozess ein hohes Risiko darstellen. Der gestiegene Bedarf an Temperaturkontrolle im pharmazeutischen Vertrieb verstärkt diesen Trend. Die zunehmende Nachfrage nach Ferndiagnose und modularer Kapazität zur Versorgung geografisch verteilter Systeme macht es für Anbieter dieser Produkte vorteilhaft, diese anzubieten. Eine verbesserte Organisation im Einzelhandel und in Kühlhäusern wird den Bestand an veralteten, zu ersetzenden Systemen erhöhen.
Anforderungen an den Kältemittelwechsel und die Energieeffizienz
Die Kältemittelpolitik verändert die Wirtschaftlichkeit von Anlagen, indem sie die Einhaltung von Vorschriften für Kältemittel mit niedrigem Treibhauspotenzial (GWP) und natürlichen Kältemitteln verstärkt. Anlagenlieferanten beobachten, dass Betreiber Anlagen nicht nur nach den heute verfügbaren Kältemitteln auswählen, sondern auch nach den zukünftig verfügbaren. Dies mindert die Attraktivität von Technologien mit unsicherer regulatorischer Zukunft. Aus demselben Grund gewinnt die Effizienz an Bedeutung, da Kompressoren, Ventilatoren, Wärmetauscher und Steuerungen den Energieverbrauch über viele Jahre bestimmen. Anlagenlieferanten, die Systeme mit R744, Kältemitteln mit niedrigem GWP oder kompatiblen Kältemitteln sowie eine effiziente Leistungsregelung anbieten können, sind gut aufgestellt, um sowohl ökologischen als auch wirtschaftlichen Anforderungen gerecht zu werden. Die Auswirkungen reichen jedoch über den Anlagenverkauf hinaus, da Installateure neue Kompetenzen und Vorgehensweisen für die Inbetriebnahme und die Gewährleistung der Sicherheit benötigen.
Industrielle Modernisierung und höhere Zuverlässigkeit der Prozesskühlung
Lebensmittelverarbeitung, Getränkeherstellung, Lagerhaltung und andere temperaturabhängige Prozesse optimieren ihre Kälteanlagen, um höhere Effizienz und gleichbleibende Abläufe zu erzielen. Größere Anlagen setzen vermehrt auf mehrstufige Verdichtung, Frequenzumrichter, elektronisch gesteuerte Expansionsventile und Überwachungssysteme, um die Kälteleistung an Lastschwankungen anzupassen. Dies reduziert Ineffizienzen im Vergleich zum Betrieb mit fester Kapazität und kann die Leistung im Teillastbetrieb verbessern. Mit der Modernisierung der Industrie steigt auch der Bedarf an Redundanz, da Produktionsausfälle bei einem Ausfall der Kälteanlage hohe Kosten verursachen können, die die Installationskosten übersteigen. Dies führt zu Wettbewerb bei Systemen, Serviceleistungen, Steuerungen und Wärmeabfuhr.
Zukunftstrends auf dem Markt für Kältemittelverflüssigungssätze
Intelligentes Kapazitätsmanagement und vorausschauender Service
Zukünftig sollen Systeme mit drehzahlvariablen Kompressoren, Steuerungen, Sensoren und Analysen ausgestattet sein, um ihre Kälteleistung kontinuierlich statt durch einfaches Ein-/Ausschalten zu regeln. Algorithmen, die potenzielle Geräteausfälle aufgrund von Problemen wie anormalem Auslassdruck, Lüfter- und Kompressorbetrieb sowie Kondensatorverschmutzung vorhersagen können, tragen dazu bei, Betriebsunterbrechungen zu vermeiden. Dies erweist sich als vorteilhaft für Einzelhändler und Logistikunternehmen, da sie ihre dezentralen Anlagen künftig mit weniger technischem Personal verwalten müssen. Cloudbasierte Dashboards ermöglichen es ihnen zudem, die Energieeffizienz jedes Standorts anhand des Anlagenzustands zu bewerten. Der nächste Schritt könnte die Integration der Kälteanlagensteuerung in Energiemanagementsysteme sein, um den Kühlbedarf mit Tarifen, erneuerbaren Energien und Wärmerückgewinnung in Einklang zu bringen.
Natürliche Kältemittel und hybride Wärmeabfuhrarchitekturen
Natürliche Kältemittel werden voraussichtlich eine wichtige Rolle bei der Konstruktion von Verflüssigungssätzen spielen, da geringere direkte Umweltauswirkungen und eine höhere Widerstandsfähigkeit gegenüber regulatorischen Vorgaben gefordert sind. Systeme mit R744 dürften in der gewerblichen Kältetechnik an Bedeutung gewinnen, während Ammoniak- und Kohlenwasserstofftechnologien weiterhin in bestimmten industriellen und kompakten Anwendungen zum Einsatz kommen werden. Auch die Wärmeabfuhr wird voraussichtlich durch eine Kombination aus trockenen, verdampfenden und adiabatischen Prozessen optimiert, um den Strom- und Wasserverbrauch auszugleichen. Solche Systeme können je nach Klima- und Ressourcenbedingungen ausgewählt werden, anstatt eine universelle Verflüssigungstechnologie zu implementieren. Darüber hinaus werden Hersteller Steuerungen entwickeln, die den Betriebsmodus des Systems an die klimatischen Bedingungen und die Wasserverfügbarkeit anpassen.
Marktchancen für Kältemittelverflüssigungssätze
Lokalisierte Fertigung und Anwendungstechnik in Schwellenländern
Hersteller können Lokalisierungsstrategien in Indien, Südostasien, dem Nahen Osten und Lateinamerika verfolgen, wo die Kühlketteninfrastruktur ausgebaut wird und importierte Anlagen mit langen Lieferzeiten zu kämpfen haben. Lokale Montage und Komponentenbeschaffung verkürzen die Lieferzeiten und ermöglichen es, Konstruktionen an Umgebungstemperaturen, Spannungsbedingungen, Servicekapazitäten und Kältemittelpraktiken anzupassen. Partnerschaften mit Installateuren und Kälteanlagenbauern verbessern den Marktzugang, da diese Vertriebskanäle Einfluss auf Spezifikations- und Austauschentscheidungen haben. Investitionsmöglichkeiten bieten sich auch in regionalen Entwicklungszentren, die globale Plattformen an lokale Standards anpassen, ohne dabei völlig neue Produktfamilien zu entwickeln. Unternehmen, die standardisierte Kerne mit konfigurierbaren Steuerungen, Kompressoren und Wärmetauschern kombinieren, sichern die Fertigungseffizienz und bedienen gleichzeitig vielfältige Anwendungsbereiche. Dieser Ansatz kann zudem den Kundendienst stärken und Ausfallzeiten für Kunden reduzieren.
Serviceorientierte Austausch- und Leistungsvertragsmodelle
Die bestehende Anlagenbasis bietet die Möglichkeit, von einmaligen Gerätekäufen hin zu serviceorientierten Austauschprogrammen zu wechseln. Betreiber großer Kühlgeräteflotten benötigen zunehmend Zustandsbewertungen, Energie-Benchmarking, Leckagemanagement, Modernisierungen der Steuerungssysteme und eine planmäßige Austauschplanung. Anbieter können diese Dienstleistungen mit Gerätefinanzierung, Fernüberwachung, vorbeugender Wartung und garantierten Leistungskennzahlen kombinieren. Solche Modelle senken die anfänglichen Hürden für Kunden und schaffen gleichzeitig wiederkehrende Einnahmen für Hersteller und Servicepartner. Leistungsbasierte Verträge sind besonders relevant für Supermärkte, Lagerhäuser und Lebensmittelverarbeitungsbetriebe, in denen der Energieverbrauch messbar ist und die Kühlanlagen kontinuierlich laufen. Unternehmen mit einem umfassenden Technikernetzwerk können Anlagendaten nutzen, um potenzielle Ersatzgeräte zu identifizieren, bevor es zu Ausfällen kommt. Das daraus resultierende Modell verknüpft den Geräteverkauf mit der Lebenszyklusoptimierung und verschafft Anbietern einen besseren Überblick über die zukünftige Nachfrage.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -