
冷凍凝縮ユニット市場:規模・成長・予測 2034
冷凍凝縮ユニット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(空冷式、水冷式、蒸発式)、冷却能力別(20kW未満、20~50kW、51~100kW、101~500kW、500kW超)、冷媒タイプ別(R404A、R134a、R744、R143a、その他)、用途別(商業用、産業用、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011141
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 16, 2026


2025年の市場規模
394億9000 万米ドル
基準年値
2034年の予測
699億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.55 %
成長率
対象市場
4946 億6000万米ドル
(2026年~2034年)
冷凍凝縮ユニット市場は、2025年には394億9000万米ドルと評価され、2034年には699億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.55%を記録すると見込まれています。温度管理物流、食品小売インフラ、医薬品流通、産業プロセス冷却の拡大に伴い、より高い効率性、冷媒の柔軟性、および制御性を備えたパッケージ型熱除去装置への需要が高まっています。
北米の冷凍凝縮ユニット市場規模は、スーパーマーケットの近代化と老朽化した冷凍設備の更新に支えられ、2034年まで年平均成長率(CAGR)5.6~6.2%で成長すると予測されています。自然冷媒の採用拡大、効率性に対する期待の高まり、冷蔵倉庫への投資などが、事業者に対し、容量可変、熱伝達効率向上、メンテナンスの容易化といった特長を備えた凝縮装置の選択を促しています。
冷凍凝縮ユニット市場の評価と洞察
- 北米:北米は2025年には27~31%のシェアを占め、買い替えサイクル、食料流通の拡大、エネルギー効率の向上に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.2%で成長すると予測されている。
- 米国:米国は2025年には世界の需要の19~22%を占め、小売業者が冷蔵設備を近代化するにつれて、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に23~27%のシェアを占め、5.8~6.4%の年平均成長率で成長すると予想されており、ドイツ、フランス、イタリア、スペイン、英国は冷媒転換とスーパーマーケットの効率化プログラムによって支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年に29~33%のシェアを獲得し、食品加工およびコールドチェーン能力の深化に伴い、中国、日本、インド、韓国が牽引役となり、年平均成長率(CAGR)7.0~7.7%で拡大すると予測されている。
- 最大のセグメント:空冷式ユニットは2025年に48~53%の市場シェアを占め、幅広い設置の柔軟性を背景に、年平均成長率(CAGR)6.0~6.5%で成長すると予測されている。
- 高成長分野: R744システムは2025年に9~13%の市場シェアを占め、低GWP冷凍ニーズに牽引され、年平均成長率(CAGR)8.0~9.0%で成長すると予想されています。
- 詳細に分析された主要企業: Baltimore Aircoil Company、BITZER Kühlmaschinenbau GmbH、Carrier Global Corporation、Decsa Srl、Danfoss A/S、Daikin Applied、Emerson Electric Co.、Jinan Retek Industries Inc.、Johnson Controls International plc、Hussmann Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発プロセスは、基本的な圧縮機・凝縮器ユニットから、可変速圧縮機技術を用いた電子制御へと移行し、コイルの最適化、保護対策、冷媒制御なども行われるようになりました。現在、メーカーは様々な種類の冷媒や周囲環境に対応できるプラットフォームを設計しており、設置業者は設置面積の小ささとメンテナンスの容易さを重視しています。この変化により、用途別にアーキテクチャを分けることなく、商業用/産業用負荷に応じた製品の差別化が可能になりました。
予測期間中、投資は自然冷媒、熱回収、接続性、および放熱効率の向上に向けられる予定です。アジア、中東、ラテンアメリカで新たに開発されるコールドチェーンインフラは、利用可能な機器を拡大するでしょう。高GWP冷媒に関する規制政策からの圧力も、メーカーが低GWPおよび自然冷媒設計に向けて、コンプレッサー、制御装置、安全機能、および熱交換器を再設計する動機となっています。
冷凍凝縮ユニット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 394億9000万米ドル |
| 2034年までの市場規模 | 699億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
冷凍凝縮ユニット市場分析
冷凍凝縮ユニット市場の機器需要は、食品小売、冷蔵倉庫、食品加工、飲料流通、医薬品物流と密接に関連しています。バリューチェーンには、コンプレッサー、熱交換器、ファン、制御装置、バルブ、冷媒、システムインテグレーション、設置、サービス会社が含まれます。需要の伸びは温度調節ニーズによって促進される一方、エネルギーコストの上昇は高効率性能による経済的メリットを高めます。供給側では、部品の入手可能性と冷媒との適合性が依然として重要です。
商業用途では、標準化、コンパクト性、迅速な試運転、保守の容易さが求められる一方、産業設備では、より多くの冗長機能、高い放熱能力、変動負荷下での安定した性能が求められます。したがって、競争力はモジュール性、制御システム、圧縮システムの効率、および耐用年数に基づいています。空冷の簡便性、水冷の効率、蒸発効率のトレードオフは、気候条件、給水量、設置面積、および運転プロファイルに応じて選択を決定します。
冷凍凝縮ユニット市場における競争力は、コンプレッサーの容量だけでなく、冷媒の柔軟性、アプリケーションエンジニアリング、統合制御にますます重点が置かれるようになっている。Carrier Global Corporation、Danfoss A/S、BITZER Kühlmaschinenbau GmbH、Emerson Electric Co.、Johnson Controls International plcは幅広いアプリケーションニーズに対応するソリューションを提供しているが、Baltimore Aircoil Companyは放熱技術で他社との差別化を図っている。Daikin Applied、Hussmann Corporation、Decsa Srl、Jinan Retek Industries Inc.は、アプリケーションに特化した機器と地域密着型の販売チャネルによって業界に付加価値を提供している。
今後の投資は、製品の現地化、オンライン監視機能、低GWP技術に向けられています。ダンフォスはOptymaシリーズをCO2冷媒対応機種へと拡大しており、他の大手メーカーは低GWP冷媒や自然冷媒に対応したプラットフォームシステムを開発しています。競争優位性は、高効率ハードウェアと制御システム、診断機能、設置作業を統合できる能力にあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
冷凍凝縮ユニット市場:戦略的洞察
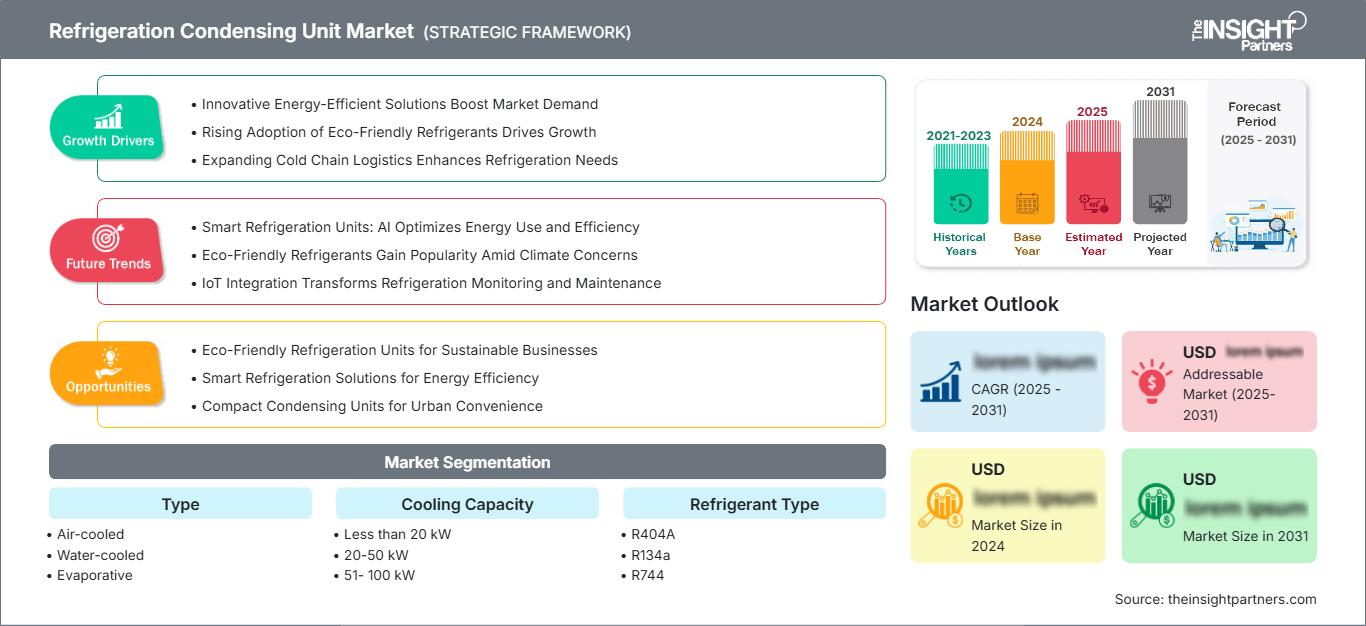
地域別分析
北米の冷凍凝縮ユニット市場
北米は2025年時点で冷凍凝縮器市場の27~31%のシェアを占め、2034年まで年平均成長率(CAGR)5.6~6.2%で成長すると予測されている。この地域は、成熟したスーパーマーケットネットワーク、広範な食品流通網、老朽化した冷凍設備の更新、温度管理倉庫への投資といった恩恵を受けている。エネルギー効率化プログラムと冷媒の移行により、部分負荷性能が向上した電子制御式ユニットへの需要が高まっている。
米国は地域需要を牽引しており、カナダは食品加工、食料品店の近代化、冷蔵倉庫の建設を通じて貢献している。メキシコは製造業と食品物流の拡大に伴い、ますます重要性を増している。購入者は、信頼性、保守性、高温環境下での運転性能を重視している。自然冷媒や低GWP代替冷媒が注目を集めているが、既存設備との互換性や技術者の能力が交換時期に影響を与え続けている。
米国における冷凍凝縮器市場
2025年時点で、世界の冷凍凝縮器市場需要の19~22%、北米需要の約70~75%を米国が占め、年平均成長率(CAGR)は5.5~6.1%と予測されている。小売食品、コンビニエンスストア、食品サービス施設、医薬品、物流センターなど、幅広い機器市場が存在する。交換プロジェクトのトレンドは、電子容量制御と地球温暖化係数(GWP)低減冷媒に対応した機器へと移行しつつある。
主要メーカーとしては、キャリア・グローバル・コーポレーション、ジョンソン・コントロールズ・インターナショナル、ハスマン・コーポレーション、エマソン・エレクトリックなどが挙げられます。市場需要は、倉庫開発や食品流通システムの近代化によっても牽引されています。大口顧客は、機器のコスト要因に加え、ライフサイクル全体のエネルギーコスト、遠隔監視機能、冷媒の入手可能性、保守性などもますます重視するようになっています。
欧州冷凍凝縮ユニット市場
2025年時点で、冷凍凝縮ユニット市場における欧州のシェアは23~27%に達し、年平均成長率(CAGR)は5.8~6.4%と予測されている。ドイツは産業用冷凍設備と食品小売業に支えられ、市場を牽引している。英国はスーパーマーケット代替型冷凍設備とコンビニエンスストア型冷凍設備で貢献しており、フランス、イタリア、スペインは食品加工、ホスピタリティ、流通分野への投資によって恩恵を受けている。
ドイツは大規模な産業基盤と厳格な効率性基準を兼ね備えており、信頼性と放熱性能が調達において中心的な要素となっている。英国は小型機器と低GWP冷媒を重視している。フランスとイタリアは食品小売業と産業用途で活発に活動しており、スペインは食品輸出とホスピタリティ産業で恩恵を受けている。ヨーロッパ全体では、R744の採用と冷媒規制の厳格化により、再設計された凝縮プラットフォームが有利となっている。
アジア太平洋地域における冷凍凝縮ユニット市場
アジア太平洋地域は、2025年における冷凍凝縮ユニット市場の需要の29~33%を占め、年平均成長率(CAGR)7.0~7.7%で成長すると予測されており、地域別成長市場を牽引する存在となる。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。食品加工、小売業の近代化、医薬品、物流インフラが需要を支えている。
工業化とコールドチェーン政策により設備容量は拡大しており、製造業者は生産とエンジニアリングの現地化をますます進めている。インドと中国は大きな成長機会を提供している一方、日本と韓国は効率性と技術の高度化を重視している。オーストラリアは食品輸出と地理的に分散したコールドチェーン事業を通じて需要を支えている。
中東・アフリカの冷凍凝縮ユニット市場
中東・アフリカ地域における冷凍凝縮器市場の需要は、食料安全保障プログラム、ホテル建設、医薬品物流、温度管理倉庫などの分野によって支えられています。サウジアラビアが地域市場を牽引し、アラブ首長国連邦と南アフリカがそれに続きます。この地域は2034年まで年平均成長率(CAGR)6.2~7.0%で成長すると予測されており、高い外気温が凝縮器の性能の重要性を高めています。
サウジアラビアとアラブ首長国連邦は物流と食品インフラに投資しており、南アフリカはより確立された商業用冷凍設備基盤を有している。中東・アフリカのその他の地域は依然として分散しており、機器の選定は電力供給の信頼性、水の供給状況、輸入部品、サービス能力に影響される。水不足の環境では、空冷式が依然として実用的である。
セグメンテーション分析
タイプ
冷凍凝縮ユニット市場予測では、タイプ選択は気候、設置上の制約、メンテナンス要件、および運用経済性を反映しています。空冷システムは凝縮器水インフラを回避できるため広く普及していますが、水冷式および蒸発式設計は、熱性能と設置面積の増加が複雑さを正当化する場合に魅力的になります。このセグメントは2026年から2034年にかけて年平均成長率(CAGR)6.1~6.6%で成長すると予想されており、効率の最適化が高価値構成を支えています。
- 空冷式:小売店や軽工業施設など幅広い用途に適用可能な空冷式ユニットは、設置上の制約により凝縮器側のインフラが限られている交換プロジェクトにも適しており、試運転や水管理を簡素化します。
- 水冷式:水冷システムは、安定した放熱性能とコンパクトな機器設置面積を優先する用途に適しています。特に、冷却水インフラが既に整備されており、オペレーターが処理、ポンプ、メンテナンスを管理できる場合に適しています。
- 蒸発式:蒸発式システムは、厳しい周囲環境下でも強力な放熱性能を発揮し、エネルギー節約によって水処理の必要性や運転の複雑さを軽減できる産業用途や大規模商業用途をサポートします。
冷却能力
冷却能力は、機器のアーキテクチャ、コンプレッサーの構成、熱交換器のサイズ、および用途への適合性を決定します。小規模なシステムは分散型の小売およびサービス用途で主流ですが、大規模なシステムは倉庫、加工工場、および集中型冷凍設備で使用されています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.7%で拡大すると予想されており、コールドチェーンプロジェクトによって複数の負荷プロファイルにわたる機器要件が増加するにつれて、主要な冷凍凝縮ユニット市場トレンドを反映しています。
- 20kW未満:コンパクトな容量は、コンビニエンスストア、小型冷蔵室、レストラン、局所的な冷蔵用途に適しており、設置の複雑さが低く、設置面積が小さく、メンテナンスが容易であることを重視しています。
- 20~50kW:この範囲は、中規模の商業用負荷や小規模な加工施設に対応し、標準化された機器と、複数のキャビネット、冷蔵室、または食品サービス用途に十分な容量とのバランスを取っています。
- 51~100kW:中型システムは、スーパーマーケット、大規模な食品サービス事業、および地域冷蔵室など、オペレーターがより強力な容量制御、信頼性、および負荷変動下での効率的な運転を必要とする用途をサポートします。
- 101~500kW:より大容量のシステムは、冗長性、放熱性能、ライフサイクル運用コストが調達に影響を与える配送センター、食品加工、産業用冷凍設備にとって重要です。
- 500kW以上:非常に大容量の設備は、集中的な産業用および集中型冷凍のニーズに対応し、設計に基づいた構成、コンプレッサーの段階制御、高度な制御、堅牢な保守体制を重視します。
冷媒の種類
冷媒の種類は、環境規制、冷媒の入手可能性、安全要件、システム効率がライフサイクル経済性に影響を与えるため、戦略的な購買変数になりつつあります。この分野は、低GWP冷媒および自然冷媒の採用に牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で成長すると予測されています。
- R44A: R44A構成は、既存システムの互換性や既存のサービス慣行が機器選定に影響を与える場合には依然として有効ですが、規制や供給に関する考慮事項が長期的な交換決定にますます影響を与えるようになっています。
- R134a: R134aは引き続き既存の冷媒として重要な役割を果たしており、交換の決定にあたっては、改修の実現可能性、冷媒の入手可能性、効率、および規制要件がますます重視されるようになっている。
- R744: R744は、CO2が地球温暖化に直接与える影響が非常に小さいため、商業用冷凍において戦略的に重要性を増しており、規制への対応力や自然冷媒システムを優先する事業者にとって採用を後押ししています。
- R143a: R143aの用途は、設置機器の要件や冷媒に関する規制の影響を受けるため、調達時にはライフサイクルにおける保守性、交換部品の入手可能性、および適合性の評価が重要となる。
応用
冷凍凝縮ユニット市場では、商業用冷凍と産業用冷凍では、負荷の継続性、冗長性、動作温度、機器の規模、メンテナンスに関する期待値など、用途要件が異なります。食品物流とプロセス冷却に支えられ、この分野は2026年から2034年にかけて年平均成長率(CAGR)6.3~6.8%で成長すると予測されています。
- 商業用途:商業用途には、小売店、食品サービス業、コンビニエンスストア、小型冷蔵室などがあり、コンパクトな機器、低ダウンタイム、エネルギー効率、簡単なメンテナンスが購入決定に大きく影響します。
- 産業分野:産業設備には、より高い処理能力、運用上の回復力、プロセス統合、および設計された放熱機能が求められるため、冗長性、制御、監視、およびライフサイクルサービスが重要な競争上の差別化要因となります。
地理
冷凍凝縮ユニット市場において、地理的要因は気候、規制、電気料金、水の供給状況、建設方法、冷媒に関する方針などを通じて機器の選定に影響を与えます。この分野は2026年から2034年にかけて年平均成長率(CAGR)6.4~6.9%で成長すると予想されており、アジア太平洋地域と新興市場が需要の増加に貢献する見込みです。
- 北米:成熟した小売および冷蔵倉庫インフラが大規模な交換市場を生み出し、効率性の向上と冷媒の移行が電子制御機器の需要を支えている。
- ヨーロッパ:規制圧力とスーパーマーケットの近代化により、自然冷媒システム、コンパクトな設計、高効率な構成が有利になっている。
- アジア太平洋地域:急速なコールドチェーンの発展、食品加工、都市部における小売業の拡大が、商業および産業用途における幅広い導入を後押ししている。
- 南米および中米:食品輸出、流通インフラ、スーパーマーケットの拡大は、変化する環境条件に適した堅牢な機器に対する需要を生み出している。
- 中東・アフリカ地域:食料安全保障への投資、ホスピタリティ、医薬品、物流プロジェクトが需要を支える一方、高温とサービス提供体制が技術選定に影響を与える。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
コマーシャル |
高い |
小売店向け冷房設備 |
成熟した |
|
工業 |
高い |
プロセス冷却 |
スケーリング |
冷凍凝縮ユニット市場の成長要因と影響分析
食品および医薬品物流におけるコールドチェーンの拡大
温度管理物流の拡大に伴い、生産拠点から保管、流通、販売に至るまで、冷却ステーションの必要数が増加しています。食品加工業者や冷蔵倉庫では、冷凍工程の故障によるリスクがあるため、効率的な凝縮ユニットが不可欠です。医薬品流通における温度管理の必要性の高まりも、この傾向を後押ししています。地理的に分散したシステムに対応するため、遠隔診断機能とモジュール式の容量に対するニーズが高まっており、これらの製品のサプライヤーとなることが有利になります。小売業や冷蔵倉庫における組織化の進展に伴い、交換が必要な旧式システムの在庫も増加しています。
冷媒の移行とエネルギー効率に関する要件
冷媒規制により、低GWP冷媒や自然冷媒への対応がより重要視されるようになり、機器の経済性も変化しています。機器サプライヤーは、オペレーターが現在の冷媒だけでなく、将来利用可能になる冷媒に基づいて機器を選択するようになっていることに気づいており、規制の観点から将来が不確実な技術の魅力が低下しています。コンプレッサー、ファン、熱交換器、制御装置は今後何年にもわたって使用されるエネルギー量を決定するため、効率性も同様に重要になります。R744、低GWP冷媒、または互換性のある冷媒と効率的な容量制御を備えたシステムを提供できる機器サプライヤーは、環境面と経済面の両方の要件を満たす上で有利な立場にあります。しかし、その影響は機器の販売にとどまらず、設置業者には試運転と安全に関する新しいスキルとアプローチが求められています。
産業の近代化とプロセス冷却の信頼性向上
食品加工、飲料、倉庫、その他温度に依存するプロセスでは、プロセス操作の効率と安定性を高めるために、冷凍設備の改良が進められています。大規模プラントでは、負荷変動に合わせて冷凍能力を調整するために、多段圧縮、可変速駆動(VSD)技術、電子制御膨張弁、監視制御などが採用されています。これにより、固定容量運転時の非効率性を低減し、部分負荷運転時における性能向上も期待できます。産業の近代化に伴い、冷凍設備の故障による生産損失コストが設備設置費用を上回る場合もあるため、冗長性の必要性も高まっています。こうした状況から、システム、サービス、制御、放熱といった分野で競争が激化しています。
冷凍凝縮器市場の将来動向
インテリジェントなキャパシティ管理と予測サービス
将来的には、システムは可変速コンプレッサー、制御装置、センサー、分析機能を組み込み、基本的なオン/オフサイクルではなく、冷凍能力を継続的に制御できるようになると予想されます。異常な吐出圧力、ファンやコンプレッサーの動作、凝縮器の汚れなどの問題による機器の潜在的な故障を予測できるアルゴリズムは、運用の中断を回避するのに役立ちます。これは、将来的に十分な技術人材がいない中で分散した車両群を管理しなければならない小売業者や物流会社にとって有益となるでしょう。クラウドベースのダッシュボードにより、資産の状態に基づいて各拠点のエネルギー効率を評価することも可能になります。次のステップは、冷凍制御とエネルギー管理システムを統合し、冷却ニーズを料金、再生可能エネルギー、熱回収と整合させることです。
自然冷媒とハイブリッド型放熱構造
自然冷媒は、環境への直接的な影響を軽減し、規制への対応力を高める必要性から、凝縮ユニットの設計において重要な役割を果たすと予想されます。R744を使用するシステムは業務用冷凍機器の分野で普及が進む一方、アンモニアや炭化水素を用いた技術は、特定の産業用途や小型機器用途で引き続き使用されるでしょう。また、電気と水の使用量をバランスよく調整しながら、乾式、蒸発式、断熱式といったプロセスを組み合わせることで、熱の除去も進展していくと予想されます。このようなシステムは、普遍的な凝縮技術を採用するのではなく、気候や資源状況に応じて選択することが可能です。さらに、メーカーは気候条件や水の供給状況に応じてシステムの動作モードを切り替える制御システムを開発していくでしょう。
冷凍凝縮ユニット市場の機会
新興市場における現地生産および応用技術
メーカーは、インド、東南アジア、中東、ラテンアメリカといった地域で現地化戦略を追求できます。これらの地域では、コールドチェーンインフラが拡大しており、輸入機器のリードタイムが長くなる可能性があります。現地での組み立てと部品調達により、納期を短縮できるだけでなく、設計に周囲温度、電圧条件、サービス能力、冷媒の取り扱い方法などを反映した設計が可能になります。設置業者や冷凍設備業者とのパートナーシップは、これらのチャネルが仕様決定や交換決定に影響を与えるため、市場アクセスを向上させることができます。また、グローバルプラットフォームを現地の標準に適合させ、全く新しい製品ファミリーを開発することなく運用できる地域エンジニアリングセンターへの投資機会も存在します。標準化されたコアと構成可能な制御、コンプレッサー、熱交換器を組み合わせることで、企業は多様な用途に対応しながら製造効率を維持できます。このアプローチは、アフターサービスを強化し、顧客のライフサイクルにおけるダウンタイムを削減することにもつながります。
サービス主導型交換モデルとパフォーマンス契約モデル
既存の設備基盤は、単発の機器取引からサービス主導の交換プログラムへの移行機会を生み出します。大規模な冷凍設備を保有する事業者は、状態評価、エネルギーベンチマーク、漏洩管理、制御システムのアップグレード、および定期交換計画の必要性が高まっています。サプライヤーは、これらのサービスを機器の資金調達、遠隔監視、予防保守、および性能保証指標と組み合わせることができます。このようなモデルは、顧客の初期費用負担を軽減すると同時に、メーカーやサービスパートナーに継続的な収益機会をもたらします。性能ベースの契約は、エネルギー消費量が測定可能で冷凍設備が常時稼働しているスーパーマーケット、倉庫、食品加工業者にとって特に有効です。広範な技術者ネットワークを持つ企業は、資産データを使用して、故障が発生する前に交換候補を特定できます。結果として得られるモデルは、機器の販売をライフサイクル最適化に結び付け、サプライヤーに将来の需要に対するより高い可視性を提供します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -