
Mercato delle unità condensatrici di refrigerazione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle unità di condensazione per la refrigerazione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (raffreddamento ad aria, raffreddamento ad acqua, evaporativo); capacità di raffreddamento (inferiore a 20 kW, 20-50 kW, 51-100 kW, 101-500 kW, superiore a 500 kW); tipo di refrigerante (R404A, R134a, R744, R143a, altri); applicazione (commerciale, industriale, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011141
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 16, 2026


Dimensioni del mercato nel 2025
39,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
69,91 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,55 %
Tasso di crescita
Mercato di riferimento
494,66 miliardi di dollari USA
(2026-2034)
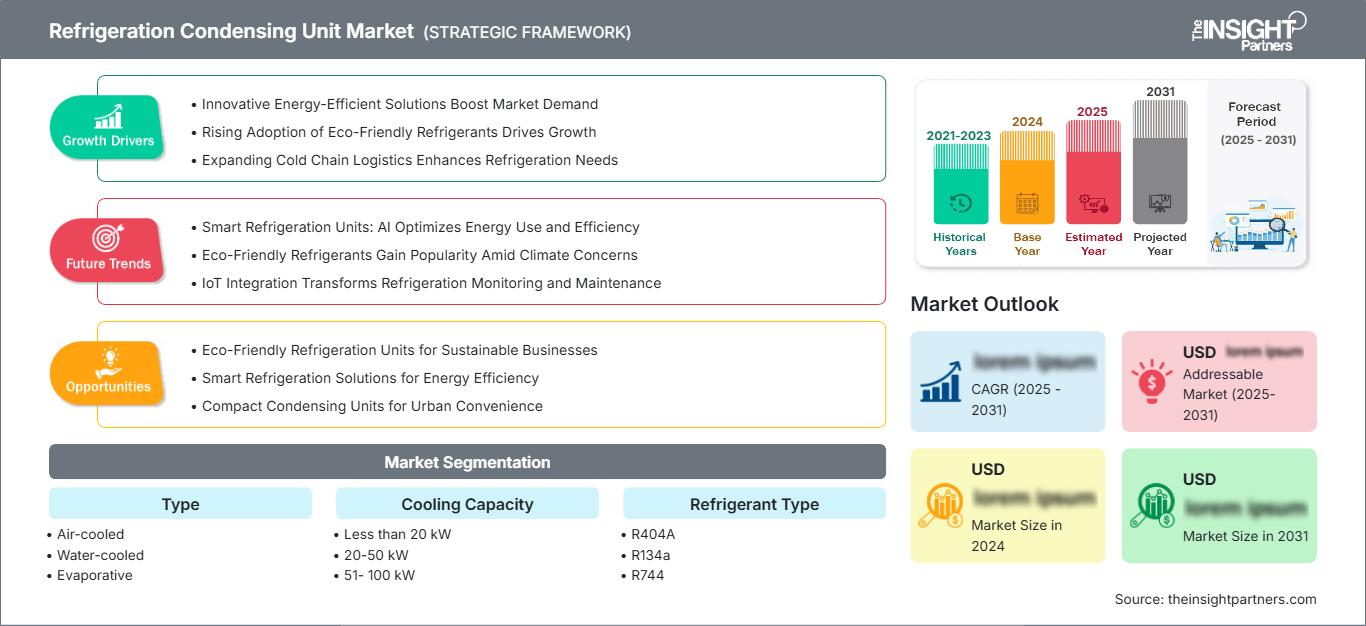
Il mercato delle unità di condensazione per la refrigerazione valeva 39,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 69,91 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,55% nel periodo 2026-2034. L'espansione della logistica a temperatura controllata, delle infrastrutture per la vendita al dettaglio di prodotti alimentari, della distribuzione farmaceutica e del raffreddamento dei processi industriali sta incrementando la domanda di apparecchiature di dissipazione del calore compatte con maggiore efficienza, flessibilità dei refrigeranti e controllabilità.
Il mercato nordamericano delle unità di condensazione per la refrigerazione è destinato a crescere a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034, grazie alla modernizzazione dei supermercati e alla sostituzione degli impianti di refrigerazione obsoleti. La maggiore diffusione dei refrigeranti naturali, le aspettative più stringenti in termini di efficienza e gli investimenti in celle frigorifere stanno incoraggiando gli operatori a scegliere apparecchiature di condensazione con capacità variabile, migliore scambio termico e maggiore facilità di manutenzione.
Analisi e approfondimenti sul mercato delle unità di condensazione per la refrigerazione
- Nord America: Il Nord America rappresentava una quota del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% tra il 2026 e il 2034, grazie ai cicli di sostituzione, all'espansione della distribuzione alimentare e agli interventi di efficientamento energetico.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 19-22% della domanda globale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034, grazie alla modernizzazione delle infrastrutture di refrigerazione da parte dei rivenditori.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4%, con Germania, Francia, Italia, Spagna e Regno Unito sostenuti dai programmi di transizione verso nuovi refrigeranti e di efficienza energetica per i supermercati.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 29% e il 33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,7%, trainata da Cina, Giappone, India e Corea del Sud, grazie al potenziamento della capacità di trasformazione alimentare e della catena del freddo.
- Segmento più ampio: le unità raffreddate ad aria detenevano una quota di mercato del 48-53% nel 2025 e si prevede che cresceranno a un CAGR del 6,0-6,5%, beneficiando dell'ampia flessibilità di installazione.
- Segmento ad alta crescita: i sistemi R744 rappresentavano una quota di mercato del 9-13% nel 2025 e si prevede che cresceranno a un CAGR dell'8,0-9,0%, trainati dai requisiti di refrigerazione a basso GWP.
- Aziende chiave analizzate nel dettaglio: Baltimore Aircoil Company, BITZER Kühlmaschinenbau GmbH, Carrier Global Corporation, Decsa Srl, Danfoss A/S, Daikin Applied, Emerson Electric Co., Jinan Retek Industries Inc., Johnson Controls International plc, Hussmann Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo di sviluppo del prodotto si è evoluto dalle semplici unità compressore-condensatore al controllo elettronico con tecnologia a velocità variabile del compressore, unitamente all'ottimizzazione delle serpentine, delle misure di protezione e dei controlli del refrigerante. I produttori progettano ora piattaforme adatte a diversi tipi di refrigeranti e ambienti, mentre gli installatori prediligono ingombri ridotti e facilità di accesso per la manutenzione. Questo cambiamento consente di differenziare i prodotti in base al carico commerciale/industriale senza la necessità di architetture separate.
Nel periodo di previsione, gli investimenti saranno concentrati su refrigeranti naturali, recupero di calore, connettività ed efficienza della dissipazione del calore. Le nuove infrastrutture della catena del freddo che saranno sviluppate in Asia, Medio Oriente e America Latina amplieranno la gamma di apparecchiature disponibili. La pressione esercitata dalle normative sui refrigeranti ad alto GWP sta inoltre spingendo i produttori a riprogettare compressori, sistemi di controllo, dispositivi di sicurezza e scambiatori di calore per applicazioni con refrigeranti a basso GWP e refrigeranti naturali.
Ambito del rapporto di mercato sulle unità di condensazione per la refrigerazione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 39,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 69,91 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle unità di condensazione per la refrigerazione
La domanda di apparecchiature per unità di condensazione della refrigerazione è strettamente legata alla vendita al dettaglio di prodotti alimentari, alla conservazione a freddo, alla trasformazione alimentare, alla distribuzione di bevande e alla logistica farmaceutica. La catena del valore comprende compressori, scambiatori di calore, ventilatori, sistemi di controllo, valvole, refrigeranti, integrazione di sistemi, installazione e aziende di assistenza. La crescita della domanda sarà incrementata dalle esigenze di regolazione della temperatura, mentre l'aumento dei costi energetici accrescerà il vantaggio economico derivante da prestazioni ad alta efficienza. La disponibilità dei componenti e l'idoneità del refrigerante rimangono fattori importanti dal lato dell'offerta.
Nelle applicazioni commerciali sono auspicabili standardizzazione, compattezza, rapidità di messa in servizio e facilità di manutenzione, mentre gli impianti industriali richiedono maggiori funzionalità ridondanti, una maggiore capacità di dissipazione del calore e prestazioni stabili in presenza di carichi variabili. La competitività si basa quindi su modularità, sistema di controllo, efficienza del sistema di compressione e durata utile. Il compromesso tra semplicità del raffreddamento ad aria, efficienza del raffreddamento ad acqua ed efficienza evaporativa determina la scelta in base alle condizioni climatiche, alla disponibilità di acqua, all'ingombro e al profilo operativo.
Nel mercato delle unità di condensazione per la refrigerazione, il posizionamento competitivo si concentra sempre più sulla flessibilità del refrigerante, sull'ingegneria applicativa e sui sistemi di controllo integrati, piuttosto che sulla sola capacità del compressore. Carrier Global Corporation, Danfoss A/S, BITZER Kühlmaschinenbau GmbH, Emerson Electric Co. e Johnson Controls International plc offrono soluzioni per un'ampia gamma di esigenze applicative; tuttavia, Baltimore Aircoil Company si distingue per le sue tecnologie di dissipazione del calore. Daikin Applied, Hussmann Corporation, Decsa Srl e Jinan Retek Industries Inc. apportano valore aggiunto al settore con apparecchiature specifiche per determinate applicazioni e canali di marketing locali.
Gli investimenti futuri si concentreranno sulla localizzazione dei prodotti, sulle capacità di monitoraggio online e sulla tecnologia a basso GWP. Danfoss ha ampliato la sua serie Optyma verso varianti a CO2, mentre gli altri principali produttori stanno creando sistemi di piattaforma adatti a refrigeranti a basso GWP o naturali. Il vantaggio competitivo risiede nella capacità di combinare hardware ad alta efficienza con sistemi di controllo, diagnostica e installazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle unità di condensazione per la refrigerazione: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle unità di condensazione per la refrigerazione
Nel 2025, il Nord America deteneva una quota di mercato delle unità di condensazione per la refrigerazione compresa tra il 27% e il 31% , e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. La regione beneficia di reti di supermercati consolidate, di un'ampia distribuzione alimentare, della sostituzione degli impianti di refrigerazione obsoleti e degli investimenti in magazzini a temperatura controllata. I programmi di efficienza energetica e la transizione verso nuovi refrigeranti stanno rafforzando la domanda di unità a controllo elettronico con prestazioni migliorate a carico parziale.
Gli Stati Uniti dominano la domanda regionale, mentre il Canada contribuisce attraverso la trasformazione alimentare, la modernizzazione dei supermercati e la costruzione di celle frigorifere. Il Messico sta acquisendo sempre maggiore importanza grazie all'espansione della produzione manifatturiera e della logistica alimentare. Gli acquirenti pongono l'accento su affidabilità, facilità di manutenzione e funzionamento in condizioni ambientali estreme. I refrigeranti naturali e le alternative a basso GWP stanno suscitando interesse, sebbene la compatibilità con gli impianti esistenti e le competenze dei tecnici continuino a influenzare i tempi di sostituzione.
Mercato delle unità di condensazione per la refrigerazione negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano il 19-22% della domanda globale di unità di condensazione per la refrigerazione e circa il 70-75% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) previsto del 5,5-6,1%. I settori della vendita al dettaglio di alimenti, dei minimarket, della ristorazione, dell'industria farmaceutica e dei centri logistici costituiscono un'ampia gamma di mercati per le apparecchiature. La tendenza per i progetti di sostituzione si sta orientando verso apparecchiature che gestiscono il controllo elettronico della capacità e utilizzano refrigeranti a basso GWP (potenziale di riscaldamento globale).
Tra i principali produttori figurano Carrier Global Corporation, Johnson Controls International plc, Hussmann Corporation ed Emerson Electric Co. La domanda di mercato è trainata anche dallo sviluppo dei magazzini e dalla modernizzazione dei sistemi di distribuzione alimentare. I grandi clienti, oltre al costo delle apparecchiature, considerano sempre più i costi energetici complessivi del ciclo di vita, le capacità di monitoraggio remoto, la disponibilità dei refrigeranti e la facilità di manutenzione.
Mercato europeo delle unità di condensazione per la refrigerazione
Nel 2025, l'Europa deteneva una quota di mercato delle unità condensatrici per la refrigerazione compresa tra il 23% e il 27% , con una previsione di crescita a un tasso annuo composto (CAGR) del 5,8-6,4%. La Germania è il paese leader, grazie al settore della refrigerazione industriale e della vendita al dettaglio di prodotti alimentari. Il Regno Unito contribuisce con la sostituzione degli impianti di refrigerazione nei supermercati e con il commercio al dettaglio di prodotti di prima necessità, mentre Francia, Italia e Spagna beneficiano degli investimenti nei settori della trasformazione alimentare, dell'ospitalità e della distribuzione.
La Germania coniuga una solida base industriale con rigorose aspettative di efficienza, rendendo l'affidabilità e le prestazioni di dissipazione del calore elementi centrali negli acquisti. Il Regno Unito privilegia apparecchiature compatte e refrigeranti a basso GWP (potenziale di riscaldamento globale). Francia e Italia sono attive nel settore della vendita al dettaglio di prodotti alimentari e nelle applicazioni industriali, mentre la Spagna beneficia delle esportazioni alimentari e del settore alberghiero. In tutta Europa, l'adozione dell'R744 e normative più severe sui refrigeranti favoriscono piattaforme di condensazione riprogettate.
Mercato delle unità di condensazione per la refrigerazione APAC
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 29-33% della domanda di unità di condensazione per la refrigerazione e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,7%, affermandosi come il principale mercato di crescita regionale. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. I settori trainano la domanda: trasformazione alimentare, modernizzazione della vendita al dettaglio, industria farmaceutica e infrastrutture logistiche.
L'industrializzazione e le politiche della catena del freddo stanno ampliando la capacità installata, mentre i produttori localizzano sempre più la produzione e l'ingegneria. India e Cina offrono importanti opportunità di crescita, mentre Giappone e Corea del Sud puntano sull'efficienza e sulla sofisticazione tecnologica. L'Australia sostiene la domanda attraverso le esportazioni di prodotti alimentari e operazioni della catena del freddo geograficamente distribuite.
Mercato delle unità di condensazione per la refrigerazione in Medio Oriente e Africa
La domanda di unità di condensazione per la refrigerazione in Medio Oriente e Africa è sostenuta da programmi di sicurezza alimentare, costruzioni nel settore alberghiero, logistica farmaceutica e magazzinaggio a temperatura controllata. L'Arabia Saudita è leader a livello regionale, seguita da Emirati Arabi Uniti e Sudafrica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% fino al 2034, con le alte temperature ambientali che aumentano l'importanza delle prestazioni dei condensatori.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture logistiche e alimentari, mentre il Sudafrica vanta una base più consolidata nel settore della refrigerazione commerciale. Il resto del Medio Oriente e dell'Africa rimane frammentato, con la scelta delle apparecchiature influenzata dall'affidabilità dell'alimentazione elettrica, dalla disponibilità di acqua, dai componenti importati e dalla capacità di assistenza. Le configurazioni con raffreddamento ad aria rimangono pratiche in ambienti con scarsità d'acqua.
Analisi di segmentazione
Tipo
La selezione del tipo riflette il clima, i vincoli di installazione, i requisiti di manutenzione e l'economia operativa nelle previsioni di mercato delle unità di condensazione per la refrigerazione . I sistemi raffreddati ad aria rimangono ampiamente diffusi perché evitano l'infrastruttura dell'acqua di condensazione, mentre i progetti raffreddati ad acqua ed evaporativi diventano interessanti laddove le prestazioni termiche e l'ingombro giustificano una maggiore complessità. Si prevede che il segmento crescerà a un CAGR del 6,1-6,6% durante il periodo 2026-2034, con l'ottimizzazione dell'efficienza a supporto di configurazioni di maggior valore.
- Raffreddamento ad aria: Ampiamente applicabili in installazioni commerciali e industriali leggere, le unità raffreddate ad aria semplificano la messa in servizio e la gestione dell'acqua, rimanendo al contempo adatte a progetti di sostituzione in cui i vincoli di installazione limitano l'infrastruttura lato condensatore.
- Raffreddamento ad acqua: i sistemi di raffreddamento ad acqua sono adatti ad applicazioni che privilegiano una dissipazione del calore stabile e un ingombro ridotto delle apparecchiature, in particolare laddove esiste già un'infrastruttura per l'acqua di raffreddamento e gli operatori possono gestire il trattamento, le pompe e la manutenzione.
- Evaporativi: I sistemi evaporativi garantiscono un'elevata dissipazione del calore anche in condizioni ambientali difficili, risultando ideali per applicazioni industriali e commerciali di grandi dimensioni, dove il risparmio energetico può compensare i requisiti di trattamento delle acque e la maggiore complessità operativa.
CAPACITÀ DI RAFFREDDAMENTO
La capacità di raffreddamento determina l'architettura dell'apparecchiatura, la configurazione del compressore, il dimensionamento dello scambiatore di calore e l'idoneità all'applicazione. Le piccole capacità sono prevalenti nelle applicazioni di vendita al dettaglio e di servizi decentralizzate, mentre i sistemi più grandi servono magazzini, impianti di lavorazione e refrigerazione centralizzata. Si prevede che il segmento crescerà a un CAGR del 6,2-6,7% nel periodo 2026-2034, riflettendo le principali tendenze del mercato delle unità di condensazione per la refrigerazione, in quanto i progetti della catena del freddo aumentano i requisiti delle apparecchiature in base a diversi profili di carico.
- Meno di 20 kW: le capacità compatte sono ideali per minimarket, piccole celle frigorifere, ristoranti e refrigerazione localizzata, ponendo l'accento sulla semplicità di installazione, l'ingombro ridotto e la facilità di manutenzione.
- 20-50 kW: Questa gamma è pensata per carichi commerciali medi e impianti di trasformazione di dimensioni ridotte, offrendo un equilibrio tra apparecchiature standardizzate e capacità sufficiente per più armadi frigoriferi, celle frigorifere o applicazioni per la ristorazione.
- 51-100 kW: I sistemi di fascia media sono adatti a supermercati, grandi aziende di ristorazione e celle frigorifere regionali, dove gli operatori necessitano di un maggiore controllo della capacità, affidabilità ed efficienza operativa in presenza di carichi variabili.
- 101-500 kW: I sistemi ad alta capacità sono importanti per i centri di distribuzione, l'industria alimentare e la refrigerazione industriale, dove la ridondanza, le prestazioni di dissipazione del calore e i costi operativi del ciclo di vita influenzano la scelta degli acquisti.
- Oltre 500 kW: le capacità molto elevate sono ideali per soddisfare le esigenze di refrigerazione industriale e centralizzata ad alta intensità, privilegiando configurazioni ingegnerizzate, suddivisione in più livelli dei compressori, controlli avanzati e sistemi di manutenzione robusti.
Tipo di refrigerante
Il tipo di refrigerante sta diventando una variabile strategica negli acquisti, poiché le normative ambientali, la disponibilità dei refrigeranti, i requisiti di sicurezza e l'efficienza del sistema influenzano l'economia del ciclo di vita. Si prevede che il segmento crescerà a un CAGR del 6,7-7,3% nel periodo 2026-2034, trainato dall'adozione di refrigeranti a basso GWP e di refrigeranti naturali.
- R44A: Le configurazioni R44A rimangono rilevanti laddove la compatibilità con i sistemi installati e le prassi di manutenzione esistenti influenzino la scelta delle apparecchiature, sebbene le considerazioni normative e di fornitura incidano sempre più sulle decisioni di sostituzione a lungo termine.
- R134a: L'R134a continua ad avere un ruolo importante negli impianti installati, e le decisioni di sostituzione tengono sempre più conto della fattibilità dell'ammodernamento, della disponibilità del refrigerante, dell'efficienza e dei requisiti di conformità.
- R744: L'R744 sta acquisendo importanza strategica per la refrigerazione commerciale perché la CO2 ha un impatto diretto sul riscaldamento globale molto basso, favorendone l'adozione laddove gli operatori danno priorità alla resilienza normativa e ai sistemi a refrigerante naturale.
- R143a: Le applicazioni dell'R143a sono influenzate dai requisiti delle apparecchiature installate e dalle politiche sui refrigeranti, pertanto la manutenibilità durante l'intero ciclo di vita, la disponibilità di ricambi e la valutazione della conformità sono aspetti importanti durante la fase di approvvigionamento.
Applicazione
I requisiti applicativi variano tra la refrigerazione commerciale e quella industriale, con differenze in termini di continuità del carico, ridondanza, temperature operative, dimensioni delle apparecchiature e aspettative di manutenzione nel mercato delle unità di condensazione per la refrigerazione . Si prevede che il segmento crescerà a un CAGR del 6,3-6,8% nel periodo 2026-2034, supportato dalla logistica alimentare e dal raffreddamento di processo.
- Settore commerciale: Le applicazioni commerciali includono la vendita al dettaglio, la ristorazione, i minimarket e le celle frigorifere di piccole dimensioni, dove la compattezza delle apparecchiature, i tempi di inattività ridotti, l'efficienza energetica e la semplicità di manutenzione influenzano fortemente le decisioni di acquisto.
- Settore industriale: Gli impianti industriali richiedono maggiore capacità, resilienza operativa, integrazione dei processi e dissipazione del calore progettata, rendendo la ridondanza, i controlli, il monitoraggio e l'assistenza durante l'intero ciclo di vita importanti fattori di differenziazione competitiva.
Geografia
La geografia influenza la scelta delle apparecchiature attraverso il clima, le normative, i costi dell'elettricità, la disponibilità di acqua, le pratiche costruttive e le politiche sui refrigeranti nel mercato delle unità di condensazione per la refrigerazione . Si prevede che il segmento crescerà a un CAGR del 6,4-6,9% nel periodo 2026-2034, con l'area Asia-Pacifico e i mercati emergenti che contribuiranno alla domanda incrementale.
- Nord America: Le infrastrutture consolidate per la vendita al dettaglio e la conservazione a freddo creano un mercato di sostituzione considerevole, con gli interventi di efficientamento energetico e la transizione verso nuovi sistemi di refrigerazione che supportano la domanda di apparecchiature a controllo elettronico.
- Europa: la pressione normativa e la modernizzazione dei supermercati favoriscono i sistemi a refrigerante naturale, i design compatti e le configurazioni ad alta efficienza.
- Regione Asia-Pacifico: il rapido sviluppo della catena del freddo, la trasformazione alimentare e l'espansione della vendita al dettaglio nelle aree urbane favoriscono un'ampia diffusione in applicazioni commerciali e industriali.
- Sud e Centro America: le esportazioni di prodotti alimentari, le infrastrutture di distribuzione e l'espansione dei supermercati creano opportunità per attrezzature robuste adatte a condizioni ambientali variabili.
- Medio Oriente e Africa: investimenti nella sicurezza alimentare, nel settore alberghiero, farmaceutico e nei progetti logistici sostengono la domanda, mentre le alte temperature e la disponibilità dei servizi influenzano la scelta delle tecnologie.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Alto |
Raffreddamento al dettaglio |
Maturo |
|
Industriale |
Alto |
Raffreddamento di processo |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle unità di condensazione per la refrigerazione
Espansione della catena del freddo nella logistica alimentare e farmaceutica.
La crescita della logistica a temperatura controllata ha portato a un aumento del numero di stazioni di raffreddamento necessarie, dal punto di produzione, passando per lo stoccaggio, la distribuzione e fino al punto vendita. Le aziende di trasformazione alimentare e i magazzini frigoriferi necessitano di unità di condensazione efficienti a causa del rischio derivante da guasti nel processo di refrigerazione. La crescente necessità di controllo della temperatura nella distribuzione farmaceutica ha ulteriormente rafforzato questa tendenza. La maggiore richiesta di diagnostica remota e di modularità nella capacità, al fine di servire sistemi geograficamente distribuiti, renderà vantaggioso essere un fornitore di questi prodotti. La maggiore organizzazione nel settore della vendita al dettaglio e della conservazione a freddo aumenterà il numero di sistemi obsoleti da sostituire.
Requisiti relativi alla transizione dei refrigeranti e all'efficienza energetica
Le normative sui refrigeranti stanno modificando l'economia delle apparecchiature, rendendo più importanti i requisiti di basso GWP (potenziale di riscaldamento globale) e l'utilizzo di refrigeranti naturali. I fornitori di apparecchiature si trovano a dover scegliere gli operatori non solo in base ai refrigeranti attualmente disponibili, ma anche a quelli che saranno disponibili in futuro, riducendo l'attrattiva delle tecnologie con un futuro incerto dal punto di vista normativo. L'efficienza diventa importante per lo stesso motivo, poiché compressori, ventilatori, scambiatori di calore e sistemi di controllo determinano il consumo energetico per molti anni a venire. I fornitori di apparecchiature in grado di offrire sistemi con refrigeranti R744, a basso GWP o compatibili, unitamente a un controllo efficiente della capacità, sono ben posizionati per soddisfare sia le esigenze ambientali che quelle economiche. L'effetto va oltre la semplice vendita delle apparecchiature, poiché gli installatori necessitano di nuove competenze e approcci per la messa in servizio e la sicurezza.
Modernizzazione industriale e maggiore affidabilità del raffreddamento di processo
L'industria alimentare, delle bevande, della logistica e altri processi dipendenti dalla temperatura stanno migliorando i propri impianti di refrigerazione per ottenere maggiore efficienza e uniformità nelle operazioni di processo. Gli impianti più grandi stanno adottando la compressione multistadio, la tecnologia VSD (Variable Speed Drive), le valvole di espansione a controllo elettronico e i sistemi di supervisione per adattare la capacità di refrigerazione alle variazioni di carico. Ciò contribuisce a ridurre le inefficienze rispetto alle operazioni a capacità fissa e può garantire prestazioni migliori in condizioni di carico parziale. Con la modernizzazione industriale, cresce anche la necessità di ridondanza a causa degli elevati costi delle perdite di produzione in caso di guasto dell'impianto di refrigerazione, che potrebbero superare il costo di installazione delle apparecchiature. Questo genera competizione in termini di sistemi, assistenza, controlli e dissipazione del calore.
Tendenze future del mercato delle unità di condensazione per la refrigerazione
Gestione intelligente della capacità e servizio predittivo
In futuro, si prevede che i sistemi saranno in grado di integrare compressori a velocità variabile, controlli, sensori e analisi per regolare la capacità di refrigerazione in modo continuo, anziché tramite semplici cicli di accensione/spegnimento. Algoritmi in grado di prevedere potenziali guasti delle apparecchiature dovuti a problemi quali pressione di scarico anomala, funzionamento di ventole e compressori e incrostazioni del condensatore, potranno contribuire a evitare interruzioni operative. Ciò si rivelerà vantaggioso per i rivenditori e le aziende di logistica, che in futuro dovranno gestire la propria flotta distribuita senza disporre di un numero sufficiente di tecnici specializzati. Dashboard basate su cloud consentiranno inoltre di valutare l'efficienza energetica di ciascun sito in base alle condizioni degli impianti. Il passo successivo potrebbe essere l'integrazione dei sistemi di controllo della refrigerazione con i sistemi di gestione energetica, al fine di allineare le esigenze di raffreddamento con le tariffe, le energie rinnovabili e il recupero di calore.
Refrigeranti naturali e architetture ibride di dissipazione del calore
Si prevede che i refrigeranti naturali svolgeranno un ruolo importante nella progettazione delle unità di condensazione, data la necessità di ridurre l'impatto ambientale diretto e di garantire una maggiore conformità alle normative. I sistemi che utilizzano R744 sono destinati a diffondersi nella refrigerazione commerciale, mentre le tecnologie a base di ammoniaca e idrocarburi continueranno a essere impiegate in alcune applicazioni industriali e compatte specifiche. Si prevede inoltre un miglioramento nella dissipazione del calore, grazie all'utilizzo di una combinazione di processi a secco, evaporativi e adiabatici, in grado di bilanciare il consumo di energia elettrica e di acqua. Tali sistemi potranno essere scelti in base alle condizioni climatiche e alla disponibilità di risorse, anziché adottare una tecnologia di condensazione universale. Inoltre, i produttori svilupperanno sistemi di controllo per la commutazione della modalità operativa in base alle condizioni climatiche e alla disponibilità di acqua.
Opportunità di mercato per le unità di condensazione per la refrigerazione
Produzione localizzata e ingegneria applicativa nei mercati emergenti
I produttori possono perseguire strategie di localizzazione in India, nel Sud-est asiatico, in Medio Oriente e in America Latina, dove le infrastrutture della catena del freddo sono in espansione e le apparecchiature importate possono presentare lunghi tempi di consegna. L'assemblaggio locale e l'approvvigionamento di componenti possono accorciare i cicli di consegna, consentendo al contempo di adattare i progetti alle temperature ambiente, alle condizioni di tensione, alle capacità di assistenza e alle pratiche di refrigerazione. Le partnership con installatori e appaltatori di refrigerazione possono migliorare l'accesso al mercato, poiché questi canali influenzano le decisioni relative alle specifiche e alla sostituzione. Esistono anche opportunità di investimento in centri di ingegneria regionali che adattano le piattaforme globali agli standard locali senza creare famiglie di prodotti completamente nuove. Le aziende che combinano nuclei standardizzati con controlli, compressori e scambiatori di calore configurabili possono preservare l'efficienza produttiva servendo al contempo diverse applicazioni. Questo approccio può anche rafforzare l'assistenza post-vendita e ridurre i tempi di inattività del ciclo di vita per i clienti.
Modelli di sostituzione basati sui servizi e di contrattualizzazione delle prestazioni
La base installata offre l'opportunità di passare da transazioni una tantum di apparecchiature a programmi di sostituzione basati sui servizi. Gli operatori con ampie flotte di impianti di refrigerazione necessitano sempre più spesso di valutazioni delle condizioni, benchmarking energetico, gestione delle perdite, aggiornamenti dei sistemi di controllo e pianificazione della sostituzione programmata. I fornitori possono offrire questi servizi in pacchetti che includono finanziamenti per le apparecchiature, monitoraggio remoto, manutenzione preventiva e metriche di prestazione garantite. Tali modelli riducono l'onere iniziale per i clienti, creando al contempo opportunità di ricavi ricorrenti per produttori e partner di assistenza. I contratti basati sulle prestazioni possono essere particolarmente rilevanti per supermercati, magazzini e aziende di trasformazione alimentare, dove il consumo energetico è misurabile e gli impianti di refrigerazione funzionano ininterrottamente. Le aziende con un'ampia rete di tecnici possono utilizzare i dati relativi agli impianti per identificare i potenziali candidati alla sostituzione prima che si verifichino guasti. Il modello risultante collega la vendita delle apparecchiature all'ottimizzazione del ciclo di vita e offre ai fornitori una maggiore visibilità sulla domanda futura.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -