
Mercado de unidades condensadoras de refrigeración: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de unidades condensadoras de refrigeración y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (enfriado por aire, enfriado por agua, evaporativo); capacidad de refrigeración (menos de 20 kW, 20-50 kW, 51-100 kW, 101-500 kW, más de 500 kW); tipo de refrigerante (R404A, R134a, R744, R143a, otros); aplicación (comercial, industrial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011141
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 16, 2026


Tamaño del mercado en 2025
39.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
69.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,55 %
Índice de crecimiento
Mercado potencial
494.660 millones de dólares estadounidenses
(2026-2034)
El mercado de unidades condensadoras de refrigeración alcanzó un valor de 39.490 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 69.910 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,55 % durante el período 2026-2034. La expansión de la logística con temperatura controlada, la infraestructura de venta minorista de alimentos, la distribución farmacéutica y la refrigeración de procesos industriales está incrementando la demanda de equipos compactos de rechazo de calor con mayor eficiencia, flexibilidad de refrigerantes y controlabilidad.
Se prevé que el mercado norteamericano de unidades condensadoras de refrigeración registre una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % hasta 2034, impulsado por la modernización de los supermercados y la sustitución de los equipos de refrigeración obsoletos. La mayor adopción de refrigerantes naturales, las mayores exigencias de eficiencia y la inversión en instalaciones de almacenamiento en frío están incentivando a los operadores a seleccionar equipos condensadores con capacidad variable, mejor transferencia de calor y un acceso de mantenimiento más sencillo.
Evaluación y perspectivas del mercado de unidades condensadoras de refrigeración
- América del Norte: América del Norte representó una participación del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,2% entre 2026 y 2034, impulsada por los ciclos de renovación, la expansión de la distribución de alimentos y las mejoras en la eficiencia energética.
- EE. UU.: Estados Unidos representó entre el 19 % y el 22 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el período 2026-2034, a medida que los minoristas modernicen su infraestructura de refrigeración.
- Europa: Europa representó entre el 23 % y el 27 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 %, con Alemania, Francia, Italia, España y el Reino Unido apoyados por programas de transición de refrigerantes y de eficiencia en los supermercados.
- Asia Pacífico: La región de Asia Pacífico capturó una participación del 29-33% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,7%, liderada por China, Japón, India y Corea del Sur a medida que se profundiza la capacidad de procesamiento de alimentos y de la cadena de frío.
- Segmento más importante: Las unidades refrigeradas por aire representaron entre el 48 % y el 53 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,5 %, beneficiándose de una amplia flexibilidad de instalación.
- Segmento de alto crecimiento: Los sistemas R744 representaron una cuota de mercado del 9 al 13 % en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,0 al 9,0 %, impulsados por los requisitos de refrigeración con bajo potencial de calentamiento global (GWP).
- Empresas clave analizadas en detalle: Baltimore Aircoil Company, BITZER Kühlmaschinenbau GmbH, Carrier Global Corporation, Decsa Srl, Danfoss A/S, Daikin Applied, Emerson Electric Co., Jinan Retek Industries Inc., Johnson Controls International plc, Hussmann Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El proceso de desarrollo de productos ha evolucionado desde unidades básicas de compresor-condensador hasta el control electrónico con tecnología de compresor de velocidad variable, junto con la optimización de serpentines, medidas de protección y controles de refrigerante. Los fabricantes ahora diseñan plataformas que se adaptan a diversos tipos de refrigerantes y entornos, mientras que los instaladores prefieren un tamaño compacto y un fácil acceso para el mantenimiento. Este cambio permite diferenciar los productos según la carga comercial/industrial sin necesidad de arquitecturas separadas.
Durante el período de previsión, las inversiones se centrarán en refrigerantes naturales, recuperación de calor, conectividad y eficiencia en la disipación de calor. La nueva infraestructura de cadena de frío que se desarrollará en Asia, Oriente Medio y Latinoamérica ampliará la disponibilidad de equipos. La presión de las normativas sobre refrigerantes con alto potencial de calentamiento global (PCG) también está impulsando a los fabricantes a rediseñar compresores, controles, sistemas de seguridad e intercambiadores de calor para incorporar refrigerantes naturales y de bajo PCG.
Alcance del informe de mercado de unidades condensadoras de refrigeración
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 39.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 69.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de unidades condensadoras de refrigeración
La demanda de equipos para unidades condensadoras de refrigeración está estrechamente ligada a la venta minorista de alimentos, el almacenamiento en frío, el procesamiento de alimentos, la distribución de bebidas y la logística farmacéutica. La cadena de valor incluye compresores, intercambiadores de calor, ventiladores, controles, válvulas, refrigerantes, integración de sistemas, instalación y empresas de servicio. El crecimiento de la demanda se verá impulsado por las necesidades de regulación de temperatura, mientras que el aumento de los costos energéticos incrementa el beneficio económico derivado de un alto rendimiento. La disponibilidad de componentes y la idoneidad del refrigerante siguen siendo factores importantes desde el punto de vista de la oferta.
En aplicaciones comerciales, se busca estandarización, compacidad, puesta en marcha rápida y facilidad de mantenimiento, mientras que las instalaciones industriales requieren mayor redundancia, mayor capacidad de disipación de calor y un rendimiento estable ante cargas fluctuantes. Por lo tanto, la competitividad se basa en la modularidad, el sistema de control, la eficiencia del sistema de compresión y la vida útil. La elección depende de la simplicidad de la refrigeración por aire, la eficiencia de la refrigeración por agua y la eficiencia de la evaporación, en función de las condiciones climáticas, el suministro de agua, el espacio disponible y el perfil de operación.
El posicionamiento competitivo en el mercado de unidades condensadoras de refrigeración se centra cada vez más en la flexibilidad de refrigerantes, la ingeniería de aplicaciones y los controles integrados, en lugar de solo en la capacidad del compresor. Carrier Global Corporation, Danfoss A/S, BITZER Kühlmaschinenbau GmbH, Emerson Electric Co. y Johnson Controls International plc ofrecen soluciones para una amplia gama de aplicaciones; sin embargo, Baltimore Aircoil Company se distingue por sus tecnologías de disipación de calor. Daikin Applied, Hussmann Corporation, Decsa Srl y Jinan Retek Industries Inc. aportan valor al sector con equipos adaptados a cada aplicación y canales de comercialización locales.
Las futuras inversiones se centran en la localización de productos, las capacidades de monitorización en línea y la tecnología de bajo potencial de calentamiento global (PCG). Danfoss ha estado ampliando su serie Optyma hacia variantes de CO2, mientras que el resto de los grandes fabricantes están creando sistemas de plataforma adecuados para refrigerantes de menor PCG o refrigerantes naturales. La ventaja competitiva reside en la capacidad de combinar el hardware de alta eficiencia con sistemas de control, diagnóstico e instalación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de unidades condensadoras de refrigeración: Perspectivas estratégicas
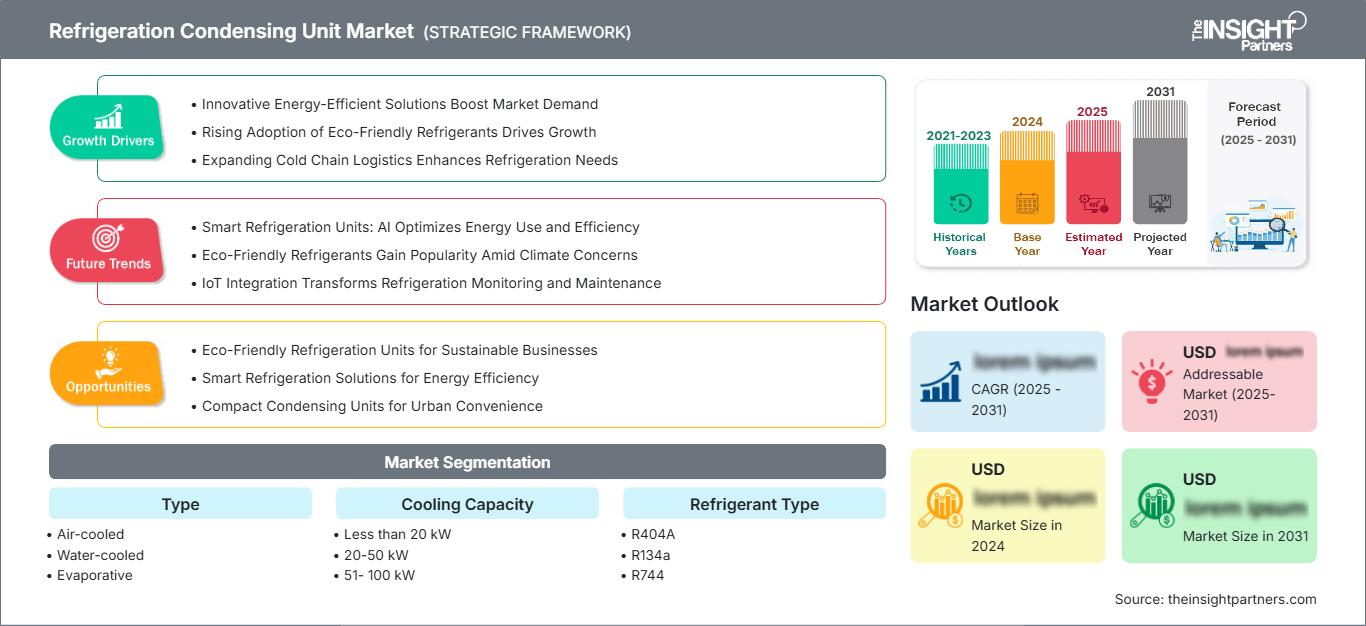
Perspectivas regionales
Mercado de unidades condensadoras de refrigeración en Norteamérica
América del Norte representó entre el 27 % y el 31 % de la cuota de mercado de unidades condensadoras de refrigeración en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % hasta 2034. La región se beneficia de redes de supermercados consolidadas, una amplia distribución de alimentos, la renovación de equipos de refrigeración obsoletos y la inversión en almacenes con temperatura controlada. Los programas de eficiencia energética y la transición a nuevos refrigerantes están impulsando la demanda de unidades controladas electrónicamente con un mejor rendimiento a carga parcial.
Estados Unidos domina la demanda regional, mientras que Canadá contribuye a través del procesamiento de alimentos, la modernización de supermercados y la construcción de cámaras frigoríficas. México cobra cada vez más relevancia debido a la expansión de la manufactura y la logística alimentaria. Los compradores priorizan la fiabilidad, la facilidad de mantenimiento y el funcionamiento en condiciones ambientales extremas. Los refrigerantes naturales y las alternativas con bajo potencial de calentamiento global (PCG) están ganando popularidad, si bien la compatibilidad con la base instalada y la capacidad de los técnicos siguen influyendo en el momento del reemplazo.
Mercado de unidades condensadoras de refrigeración en EE. UU.
En 2025 , Estados Unidos representó entre el 19 % y el 22 % de la demanda mundial de unidades condensadoras de refrigeración y aproximadamente entre el 70 % y el 75 % de la demanda en Norteamérica, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5,5 % al 6,1 %. Los sectores de alimentación minorista, tiendas de conveniencia, servicios de restauración, productos farmacéuticos y centros logísticos conforman un amplio abanico de mercados de equipos. La tendencia en los proyectos de sustitución apunta hacia equipos con control electrónico de capacidad y refrigerantes con potencial de calentamiento global (PCG) reducido.
Entre los principales fabricantes se encuentran Carrier Global Corporation, Johnson Controls International plc, Hussmann Corporation y Emerson Electric Co. La demanda del mercado también está impulsada por el desarrollo de almacenes y la modernización de los sistemas de distribución de alimentos. Los grandes clientes consideran cada vez más los costos energéticos a lo largo de la vida útil del equipo, las capacidades de monitoreo remoto, la disponibilidad de refrigerantes y la facilidad de mantenimiento, además del costo del equipo.
Mercado europeo de unidades condensadoras de refrigeración
Europa representó entre el 23 % y el 27 % del mercado de unidades condensadoras de refrigeración en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 %. Alemania es el país líder, impulsada por la refrigeración industrial y el comercio minorista de alimentos. El Reino Unido contribuye a través de la sustitución de supermercados y el comercio minorista de conveniencia, mientras que Francia, Italia y España se benefician de la inversión en procesamiento de alimentos, hostelería y distribución.
Alemania combina una amplia base industrial con exigentes expectativas de eficiencia, lo que convierte la fiabilidad y el rendimiento de disipación de calor en aspectos clave de sus compras. El Reino Unido prioriza los equipos compactos y los refrigerantes con bajo potencial de calentamiento global (PCG). Francia e Italia tienen una presencia importante en el sector minorista de alimentos y en aplicaciones industriales, mientras que España se beneficia de las exportaciones de alimentos y la hostelería. En toda Europa, la adopción del R744 y las normativas más estrictas sobre refrigerantes favorecen el rediseño de las plataformas de condensación.
Mercado de unidades condensadoras de refrigeración en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 29 % y el 33 % de la demanda del mercado de unidades condensadoras de refrigeración en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,7 %, lo que la convierte en el principal mercado regional en crecimiento. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. La demanda se sustenta en el procesamiento de alimentos, la modernización del comercio minorista, la industria farmacéutica y la infraestructura logística.
La industrialización y las políticas de cadena de frío están ampliando la capacidad instalada, mientras que los fabricantes localizan cada vez más la producción y la ingeniería. India y China ofrecen importantes oportunidades de crecimiento, mientras que Japón y Corea del Sur priorizan la eficiencia y la sofisticación tecnológica. Australia respalda la demanda mediante exportaciones de alimentos y operaciones de cadena de frío distribuidas geográficamente.
Mercado de unidades condensadoras de refrigeración en Oriente Medio y África
La demanda del mercado de unidades condensadoras de refrigeración en Oriente Medio y África se ve impulsada por programas de seguridad alimentaria, la construcción de hoteles y restaurantes, la logística farmacéutica y el almacenamiento a temperatura controlada. Arabia Saudita lidera el mercado regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % hasta 2034, y las altas temperaturas ambientales aumentan la importancia del rendimiento de los condensadores.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura logística y alimentaria, mientras que Sudáfrica cuenta con una base de refrigeración comercial más consolidada. El resto de Oriente Medio y África permanece fragmentado, y la selección de equipos está influenciada por la fiabilidad del suministro eléctrico, la disponibilidad de agua, los componentes importados y la capacidad de servicio. Las configuraciones de refrigeración por aire siguen siendo prácticas en entornos con escasez de agua.
Análisis de segmentación
Tipo
La selección del tipo de sistema refleja el clima, las limitaciones de instalación, los requisitos de mantenimiento y la rentabilidad operativa en el mercado de unidades condensadoras de refrigeración . Los sistemas de refrigeración por aire siguen siendo muy utilizados porque evitan la necesidad de infraestructura de agua de condensación, mientras que los sistemas de refrigeración por agua y evaporativos resultan atractivos cuando el rendimiento térmico y el espacio requerido justifican una mayor complejidad. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % durante el periodo 2026-2034, con una optimización de la eficiencia que impulsa configuraciones de mayor valor.
- Refrigeradas por aire: Ampliamente aplicables en instalaciones comerciales e industriales ligeras, las unidades refrigeradas por aire simplifican la puesta en marcha y la gestión del agua, al tiempo que siguen siendo adecuadas para proyectos de sustitución donde las limitaciones de instalación restringen la infraestructura del lado del condensador.
- Refrigerados por agua: Los sistemas refrigerados por agua son útiles para aplicaciones que priorizan la disipación estable del calor y el tamaño compacto de los equipos, especialmente cuando ya existe una infraestructura de agua de refrigeración y los operadores pueden gestionar el tratamiento, las bombas y el mantenimiento.
- Sistemas de evaporación : Estos sistemas proporcionan una fuerte disipación del calor en condiciones ambientales exigentes, lo que resulta útil en aplicaciones industriales y comerciales de gran envergadura donde el ahorro energético puede compensar los requisitos de tratamiento de agua y la complejidad operativa adicional.
Capacidad de refrigeración
La capacidad de refrigeración determina la arquitectura del equipo, la configuración del compresor, el dimensionamiento del intercambiador de calor y la idoneidad de la aplicación. Las capacidades pequeñas predominan en aplicaciones descentralizadas de venta minorista y servicios, mientras que los sistemas más grandes se utilizan en almacenes, plantas de procesamiento y refrigeración centralizada. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % durante el período 2026-2034, lo que refleja las principales tendencias del mercado de unidades condensadoras de refrigeración, ya que los proyectos de cadena de frío aumentan los requisitos de equipos en diversos perfiles de carga.
- Menos de 20 kW: Las capacidades compactas son ideales para tiendas de conveniencia, pequeñas cámaras frigoríficas, restaurantes y refrigeración localizada, destacando la baja complejidad de la instalación, el tamaño compacto y el mantenimiento accesible.
- 20-50 kW: Esta gama está pensada para cargas comerciales medias e instalaciones de procesamiento más pequeñas, equilibrando equipos estandarizados con capacidad suficiente para múltiples armarios, cámaras frigoríficas o aplicaciones de servicio de alimentos.
- 51-100 kW: Los sistemas de gama media son compatibles con supermercados, grandes establecimientos de restauración y cámaras frigoríficas regionales, donde los operadores requieren un mayor control de la capacidad, fiabilidad y un funcionamiento eficiente ante cargas variables.
- 101-500 kW: Los sistemas de mayor capacidad son importantes para los centros de distribución, el procesamiento de alimentos y la refrigeración industrial, donde la redundancia, el rendimiento de rechazo de calor y los costos operativos del ciclo de vida influyen en la adquisición.
- Más de 500 kW: Las capacidades muy grandes satisfacen las necesidades intensivas de refrigeración industrial y centralizada, haciendo hincapié en configuraciones de ingeniería, etapas de compresores, controles avanzados y sistemas de mantenimiento robustos.
Tipo de refrigerante
El tipo de refrigerante se está convirtiendo en una variable estratégica de compra, ya que la normativa medioambiental, la disponibilidad de refrigerantes, los requisitos de seguridad y la eficiencia del sistema afectan a la rentabilidad del ciclo de vida. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % entre 2026 y 2034, impulsado por la adopción de refrigerantes naturales y con menor potencial de calentamiento global (PCG).
- R44A: Las configuraciones R44A siguen siendo relevantes cuando la compatibilidad del sistema instalado y las prácticas de servicio existentes influyen en la selección de equipos, aunque las consideraciones normativas y de suministro afectan cada vez más a las decisiones de sustitución a largo plazo.
- R134a: El R134a sigue desempeñando un papel importante en la base instalada, y las decisiones de sustitución tienen cada vez más en cuenta la viabilidad de la modernización, la disponibilidad del refrigerante, la eficiencia y los requisitos de cumplimiento.
- R744: El R744 está adquiriendo importancia estratégica para la refrigeración comercial debido a que el CO2 ofrece un impacto directo muy bajo en el calentamiento global, lo que favorece su adopción en aquellos lugares donde los operadores priorizan la resiliencia regulatoria y los sistemas de refrigerantes naturales.
- R143a: Las aplicaciones de R143a están influenciadas por los requisitos de los equipos instalados y la política de refrigerantes, por lo que la facilidad de mantenimiento durante el ciclo de vida, la disponibilidad de reemplazo y la evaluación del cumplimiento son importantes durante la adquisición.
Solicitud
Los requisitos de aplicación varían entre la refrigeración comercial e industrial, con diferencias en la continuidad de la carga, la redundancia, las temperaturas de funcionamiento, la escala de los equipos y las expectativas de mantenimiento en el mercado de unidades condensadoras de refrigeración . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,8 % durante el período 2026-2034, impulsado por la logística alimentaria y la refrigeración de procesos.
- Comercial: Las aplicaciones comerciales incluyen el comercio minorista, la restauración, las tiendas de conveniencia y las cámaras frigoríficas más pequeñas, donde los equipos compactos, el bajo tiempo de inactividad, la eficiencia energética y el mantenimiento sencillo influyen notablemente en las decisiones de compra.
- Industrial: Las instalaciones industriales requieren mayor capacidad, resiliencia operativa, integración de procesos y un sistema de disipación de calor diseñado específicamente, lo que convierte la redundancia, los controles, la monitorización y el servicio durante todo el ciclo de vida en importantes factores diferenciadores competitivos.
Geografía
La geografía influye en la selección de equipos a través del clima, la normativa, los costos de electricidad, la disponibilidad de agua, las prácticas de construcción y las políticas de refrigerantes en el mercado de unidades condensadoras de refrigeración . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 6,9 % durante el período 2026-2034, con la región Asia-Pacífico y los mercados emergentes contribuyendo a una demanda creciente.
- América del Norte: La infraestructura consolidada de venta minorista y almacenamiento en frío crea un mercado de reemplazo sustancial, y las mejoras en la eficiencia y la transición a nuevos refrigerantes impulsan la demanda de equipos controlados electrónicamente.
- Europa: La presión regulatoria y la modernización de los supermercados favorecen los sistemas de refrigeración natural, los diseños compactos y las configuraciones de mayor eficiencia.
- Asia-Pacífico: El rápido desarrollo de la cadena de frío, el procesamiento de alimentos y la expansión del comercio minorista urbano respaldan una amplia implementación en aplicaciones comerciales e industriales.
- América del Sur y Central: Las exportaciones de alimentos, la infraestructura de distribución y la expansión de los supermercados crean oportunidades para equipos robustos adaptados a condiciones ambientales variables.
- Oriente Medio y África: Las inversiones en seguridad alimentaria, hostelería, productos farmacéuticos y proyectos logísticos impulsan la demanda, mientras que las altas temperaturas y la disponibilidad de servicios determinan la selección de tecnología.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercial |
Alto |
Refrigeración en comercios |
Maduro |
|
Industrial |
Alto |
Refrigeración de procesos |
Escalada |
Factores que impulsan el crecimiento del mercado de unidades condensadoras de refrigeración y análisis de su impacto
Expansión de la cadena de frío en la logística alimentaria y farmacéutica.
El auge de la logística con temperatura controlada ha incrementado el número de estaciones de refrigeración necesarias desde la producción hasta el almacenamiento, la distribución y el punto de venta. Las empresas procesadoras de alimentos y los almacenes frigoríficos requieren unidades condensadoras eficientes debido al riesgo que suponen los fallos en el proceso de refrigeración. La creciente necesidad de control de temperatura en la distribución farmacéutica ha reforzado esta tendencia. La mayor demanda de diagnósticos remotos y modularidad en la capacidad para dar servicio a sistemas geográficamente dispersos hará que ser proveedor de estos productos resulte ventajoso. Una mayor organización en el sector minorista y en los almacenes frigoríficos aumentará el stock de sistemas obsoletos que deberán ser reemplazados.
Requisitos para la transición a los refrigerantes y la eficiencia energética
Las políticas sobre refrigerantes están transformando la economía de los equipos al hacer más importante el cumplimiento de las normativas sobre refrigerantes de bajo GWP y refrigerantes naturales. Los proveedores de equipos observan que los operadores eligen sus equipos no solo en función de los refrigerantes actuales, sino también de los que estarán disponibles en el futuro, lo que reduce el atractivo de las tecnologías con un futuro incierto desde una perspectiva regulatoria. La eficiencia cobra importancia por la misma razón, ya que los compresores, ventiladores, intercambiadores de calor y controles determinan la cantidad de energía utilizada durante muchos años. Los proveedores de equipos que pueden ofrecer sistemas con R744, refrigerantes de bajo GWP o compatibles, junto con un control de capacidad de eficiencia, están bien posicionados para satisfacer tanto las consideraciones ambientales como económicas. Sin embargo, el efecto va más allá de las ventas de equipos, ya que los instaladores necesitan nuevas habilidades y enfoques para la puesta en marcha y la seguridad.
Modernización industrial y mayor fiabilidad en la refrigeración de procesos.
Las industrias de procesamiento de alimentos, bebidas, almacenamiento y otros procesos que dependen de la temperatura están mejorando sus instalaciones de refrigeración para lograr mayor eficiencia y consistencia en las operaciones. Las plantas más grandes están adoptando ahora compresión multietapa, tecnología VSD, válvulas de expansión controladas electrónicamente y controles de supervisión para ajustar la capacidad de refrigeración a las variaciones de carga. Esto ayuda a reducir las ineficiencias en operaciones de capacidad fija y puede proporcionar un mejor rendimiento en condiciones de carga parcial. Con la modernización industrial, también existe una creciente necesidad de redundancia debido al alto costo de las pérdidas de producción cuando se produce una avería en la instalación de refrigeración, que puede ser superior al costo de instalación del equipo. Esto genera competencia en sistemas, servicio, controles y disipación de calor.
Tendencias futuras del mercado de unidades condensadoras de refrigeración
Gestión inteligente de la capacidad y servicio predictivo
En el futuro, se espera que los sistemas puedan incorporar compresores de velocidad variable, controles, sensores y análisis para regular su capacidad de refrigeración de forma continua, en lugar de mediante ciclos básicos de encendido y apagado. Los algoritmos que predicen posibles fallos en los equipos debido a problemas como presión de descarga anormal, funcionamiento incorrecto del ventilador y el compresor, y ensuciamiento del condensador, pueden ayudar a evitar interrupciones en la operación. Esto resultará beneficioso para minoristas y empresas de logística, ya que en el futuro tendrán que gestionar su flota distribuida con recursos técnicos limitados. Los paneles de control basados en la nube también les permitirán evaluar la eficiencia energética de cada instalación según el estado de los activos. El siguiente paso podría ser la integración de los controles de refrigeración con los sistemas de gestión energética para alinear las necesidades de refrigeración con las tarifas, las energías renovables y la recuperación de calor.
Refrigerantes naturales y arquitecturas híbridas de rechazo de calor
Se prevé que los refrigerantes naturales desempeñen un papel importante en el diseño de la unidad condensadora, dada la necesidad de reducir el impacto ambiental directo y aumentar la resistencia a las normativas. Es probable que los sistemas que utilizan R744 se generalicen en la refrigeración comercial, mientras que las tecnologías de amoníaco e hidrocarburos seguirán utilizándose en algunas aplicaciones industriales y compactas específicas. También se espera que la disipación de calor progrese mediante una combinación de procesos secos, evaporativos y adiabáticos, equilibrando el consumo eléctrico y hídrico. Estos sistemas podrán seleccionarse en función del clima y la disponibilidad de recursos, en lugar de implementar una tecnología de condensación universal. Además, los fabricantes desarrollarán controles para adaptar el modo de funcionamiento del sistema a las condiciones climáticas y la disponibilidad de agua.
Oportunidades de mercado para unidades condensadoras de refrigeración
Fabricación localizada e ingeniería de aplicaciones en mercados emergentes.
Los fabricantes pueden implementar estrategias de localización en India, el sudeste asiático, Oriente Medio y Latinoamérica, donde la infraestructura de la cadena de frío se está expandiendo y los equipos importados pueden tener largos plazos de entrega. El ensamblaje local y el abastecimiento de componentes pueden acortar los ciclos de entrega, al tiempo que permiten que los diseños reflejen las temperaturas ambiente, las condiciones de voltaje, las capacidades de servicio y las prácticas de refrigeración. Las alianzas con instaladores y contratistas de refrigeración pueden mejorar el acceso al mercado, ya que estos canales influyen en las decisiones de especificación y reemplazo. También existen oportunidades de inversión en centros de ingeniería regionales que adaptan plataformas globales a los estándares locales sin crear familias de productos completamente nuevas. Las empresas que combinan núcleos estandarizados con controles, compresores e intercambiadores de calor configurables pueden proteger la eficiencia de la fabricación al tiempo que atienden diversas aplicaciones. Este enfoque también puede fortalecer el soporte posventa y reducir el tiempo de inactividad del ciclo de vida para los clientes.
Modelos de reemplazo basados en el servicio y de contratación por desempeño.
La base instalada ofrece la oportunidad de pasar de transacciones puntuales de equipos a programas de reemplazo basados en servicios. Los operadores con grandes flotas de refrigeración necesitan cada vez más evaluaciones de estado, análisis comparativos de consumo energético, gestión de fugas, actualizaciones de controles y planificación de reemplazos programados. Los proveedores pueden combinar estos servicios con financiación de equipos, monitorización remota, mantenimiento preventivo y métricas de rendimiento garantizadas. Estos modelos reducen la barrera inicial para los clientes, a la vez que generan oportunidades de ingresos recurrentes para fabricantes y socios de servicio. Los contratos basados en el rendimiento pueden ser especialmente relevantes para supermercados, almacenes y plantas procesadoras de alimentos, donde el consumo energético es medible y los equipos de refrigeración operan de forma continua. Las empresas con amplias redes de técnicos pueden utilizar los datos de los activos para identificar posibles reemplazos antes de que se produzcan fallos. El modelo resultante vincula la venta de equipos con la optimización del ciclo de vida y proporciona a los proveedores una mayor visibilidad de la demanda futura.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -