
Marché des unités de condensation frigorifiques : taille et croissance 2034
Taille et prévisions du marché des groupes de condensation frigorifiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (refroidissement par air, refroidissement par eau, refroidissement par évaporation) ; puissance frigorifique (moins de 20 kW, 20-50 kW, 51-100 kW, 101-500 kW, plus de 500 kW) ; type de fluide frigorigène (R404A, R134a, R744, R143a, autres) ; application (commerciale, industrielle, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011141
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
39,49 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
69,91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,55 %
taux de croissance
Marché adressable
494,66 milliards de dollars américains
(2026-2034)
Le marché des groupes frigorifiques était évalué à 39,49 milliards de dollars américains en 2025 et devrait atteindre 69,91 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,55 % entre 2026 et 2034. L'expansion de la logistique à température contrôlée, des infrastructures de vente au détail de produits alimentaires, de la distribution pharmaceutique et du refroidissement des processus industriels accroît la demande d'équipements de rejet de chaleur compacts offrant une efficacité accrue, une plus grande flexibilité en matière de fluides frigorigènes et une meilleure contrôlabilité.
Le marché nord-américain des groupes frigorifiques à condensation devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,2 % jusqu’en 2034, portée par la modernisation des supermarchés et le remplacement des équipements frigorifiques vieillissants. L’adoption accrue de fluides frigorigènes naturels, des exigences d’efficacité plus strictes et les investissements dans les entrepôts frigorifiques incitent les exploitants à privilégier les groupes frigorifiques à capacité variable, offrant un meilleur transfert de chaleur et une maintenance facilitée.
Analyse et perspectives du marché des groupes de condensation frigorifiques
- Amérique du Nord : L’Amérique du Nord représentait une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 5,6 à 6,2 % entre 2026 et 2034, soutenue par les cycles de remplacement, l’expansion de la distribution alimentaire et les améliorations en matière d’efficacité énergétique.
- États-Unis : Les États-Unis représentaient 19 à 22 % de la demande mondiale en 2025 et devraient connaître une croissance annuelle composée de 5,5 à 6,1 % entre 2026 et 2034, à mesure que les détaillants modernisent leurs infrastructures frigorifiques.
- Europe : L'Europe détenait une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 %, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant soutenus par des programmes de transition vers des fluides frigorigènes plus efficaces et d'amélioration de l'efficacité des supermarchés.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 29 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,7 %, tirée par la Chine, le Japon, l'Inde et la Corée du Sud, à mesure que les capacités de transformation alimentaire et de chaîne du froid se développent.
- Segment le plus important : Les unités refroidies par air détenaient une part de marché de 48 à 53 % en 2025 et devraient croître à un TCAC de 6,0 à 6,5 %, bénéficiant d’une grande flexibilité d’installation.
- Segment à forte croissance : Les systèmes R744 représentaient une part de marché de 9 à 13 % en 2025 et devraient croître à un TCAC de 8,0 à 9,0 %, sous l'effet des exigences de réfrigération à faible PRG.
- Principales entreprises analysées en détail : Baltimore Aircoil Company, BITZER Kühlmaschinenbau GmbH, Carrier Global Corporation, Decsa Srl, Danfoss A/S, Daikin Applied, Emerson Electric Co., Jinan Retek Industries Inc., Johnson Controls International plc, Hussmann Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le processus de développement des produits a évolué, passant des simples groupes compresseur-condenseur à la commande électronique avec technologie de compresseur à vitesse variable, ainsi qu'à l'optimisation des serpentins, des mesures de protection et de la régulation du fluide frigorigène. Les fabricants conçoivent désormais des plateformes compatibles avec différents types de fluides frigorigènes et d'environnements ambiants, tandis que les installateurs privilégient un encombrement réduit et une facilité d'accès pour la maintenance. Cette évolution permet de différencier les produits selon les besoins commerciaux et industriels sans nécessiter d'architectures distinctes.
Durant la période considérée, les investissements porteront sur les fluides frigorigènes naturels, la récupération de chaleur, la connectivité et l'efficacité du rejet de chaleur. Le développement de nouvelles infrastructures de chaîne du froid en Asie, au Moyen-Orient et en Amérique latine permettra d'accroître le parc d'équipements disponibles. La pression exercée par les réglementations relatives aux fluides frigorigènes à fort potentiel de réchauffement global (PRG) incite également les fabricants à repenser les compresseurs, les systèmes de contrôle, les dispositifs de sécurité et les échangeurs de chaleur pour des conceptions à faible PRG et à fluides frigorigènes naturels.
Portée du rapport sur le marché des groupes de condensation frigorifiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 39,49 milliards de dollars américains |
| Taille du marché d'ici 2034 | 69,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des groupes frigorifiques
La demande en équipements de groupes frigorifiques est étroitement liée à la grande distribution alimentaire, à l'entreposage frigorifique, à l'industrie agroalimentaire, à la distribution de boissons et à la logistique pharmaceutique. La chaîne de valeur comprend les compresseurs, les échangeurs de chaleur, les ventilateurs, les systèmes de contrôle, les vannes, les fluides frigorigènes, l'intégration des systèmes, l'installation et les services après-vente. La croissance de la demande sera amplifiée par les besoins de régulation de la température, tandis que la hausse des coûts énergétiques accroît l'intérêt économique d'une performance à haut rendement. La disponibilité des composants et leur compatibilité avec le fluide frigorigène demeurent des facteurs essentiels pour l'approvisionnement.
Dans les applications commerciales, on privilégie la standardisation, la compacité, la rapidité de mise en service et la facilité d'entretien, tandis que les installations industrielles requièrent davantage de redondances, une capacité de dissipation thermique plus élevée et une performance stable même en cas de variations de charge. La compétitivité repose donc sur la modularité, le système de contrôle, l'efficacité du système de compression et la durée de vie. Le choix dépendra du compromis entre la simplicité du refroidissement par air, l'efficacité du refroidissement par eau et l'efficacité de l'évaporation, en fonction des conditions climatiques, de l'approvisionnement en eau, de l'encombrement et du profil d'exploitation.
Sur le marché des groupes frigorifiques, le positionnement concurrentiel repose de plus en plus sur la flexibilité des fluides frigorigènes, l'ingénierie d'application et les systèmes de contrôle intégrés, plutôt que sur la seule capacité du compresseur. Carrier Global Corporation, Danfoss A/S, BITZER Kühlmaschinenbau GmbH, Emerson Electric Co. et Johnson Controls International plc proposent des solutions répondant à un large éventail de besoins applicatifs ; Baltimore Aircoil Company se distingue quant à elle par ses technologies de rejet de chaleur. Daikin Applied, Hussmann Corporation, Decsa Srl et Jinan Retek Industries Inc. apportent une valeur ajoutée au secteur grâce à des équipements adaptés aux applications et à des réseaux de distribution locaux.
Les investissements futurs porteront sur la localisation des produits, les capacités de surveillance en ligne et les technologies à faible PRG. Danfoss a étendu sa gamme Optyma aux variantes au CO2, tandis que les autres grands acteurs développent des systèmes de plateforme adaptés aux fluides frigorigènes à faible PRG ou naturels. L'avantage concurrentiel réside dans la capacité à combiner des équipements haute performance avec des systèmes de contrôle, de diagnostic et d'installation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des groupes frigorifiques à condensation : Perspectives stratégiques
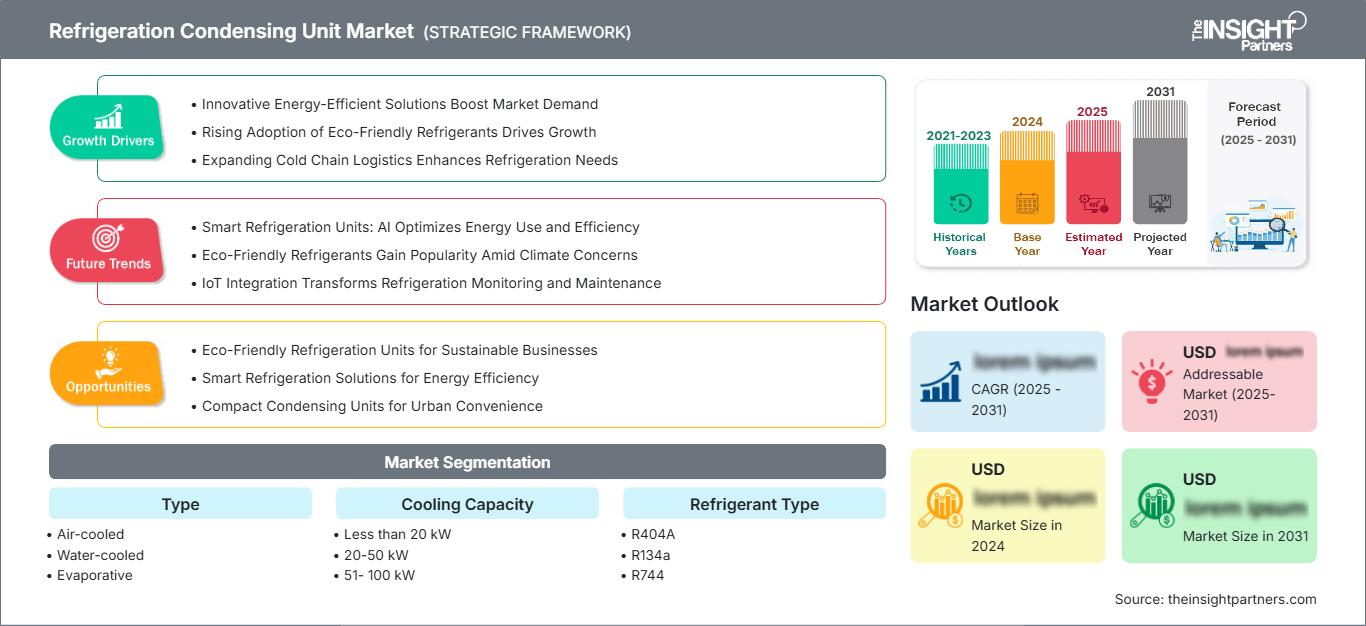
Perspectives régionales
Marché des groupes frigorifiques en Amérique du Nord
L'Amérique du Nord détenait entre 27 et 31 % des parts de marché des groupes frigorifiques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,6 à 6,2 % jusqu'en 2034. La région bénéficie de réseaux de supermarchés bien établis, d'une distribution alimentaire étendue, du remplacement des équipements frigorifiques vieillissants et d'investissements dans des entrepôts à température contrôlée. Les programmes d'efficacité énergétique et la transition vers des fluides frigorigènes plus performants renforcent la demande d'unités à commande électronique offrant de meilleures performances à charge partielle.
Les États-Unis dominent la demande régionale, tandis que le Canada y contribue par le biais de la transformation alimentaire, de la modernisation des supermarchés et de la construction d'entrepôts frigorifiques. Le Mexique prend une importance croissante avec l'expansion de ses activités de fabrication et de logistique alimentaire. Les acheteurs privilégient la fiabilité, la facilité d'entretien et le fonctionnement dans des conditions ambiantes élevées. Les fluides frigorigènes naturels et les alternatives à faible PRG suscitent un intérêt grandissant, même si la compatibilité avec le parc installé et les compétences des techniciens continuent d'influencer le calendrier de remplacement.
Marché américain des groupes frigorifiques
Les États-Unis représentaient 19 à 22 % de la demande mondiale de groupes frigorifiques et environ 70 à 75 % de la demande nord-américaine en 2025, avec un TCAC projeté de 5,5 à 6,1 %. Les secteurs de la distribution alimentaire, des commerces de proximité, de la restauration, de l'industrie pharmaceutique et de la logistique constituent un large éventail de marchés pour ces équipements. La tendance en matière de remplacement s'oriente vers des équipements à gestion électronique de la capacité et utilisant des fluides frigorigènes à faible potentiel de réchauffement global (PRG).
Parmi les principaux fabricants figurent Carrier Global Corporation, Johnson Controls International plc, Hussmann Corporation et Emerson Electric Co. La demande du marché est également stimulée par le développement des entrepôts et la modernisation des systèmes de distribution alimentaire. Les grands clients prennent de plus en plus en compte, outre le coût des équipements, les dépenses énergétiques totales, les capacités de surveillance à distance, la disponibilité des fluides frigorigènes et la facilité d'entretien.
Marché européen des groupes frigorifiques
En 2025 , l'Europe représentait entre 23 et 27 % du marché des groupes frigorifiques et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 %. L'Allemagne est le pays leader, portée par la réfrigération industrielle et la grande distribution alimentaire. Le Royaume-Uni contribue à ce marché grâce au développement du commerce de proximité et à la modernisation des supermarchés, tandis que la France, l'Italie et l'Espagne bénéficient des investissements dans l'agroalimentaire, l'hôtellerie-restauration et la distribution.
L'Allemagne, forte d'une base industrielle importante et d'exigences strictes en matière d'efficacité, place la fiabilité et la performance de rejet de chaleur au cœur de ses achats. Le Royaume-Uni privilégie les équipements compacts et les fluides frigorigènes à faible PRG. La France et l'Italie sont actives dans la grande distribution alimentaire et les applications industrielles, tandis que l'Espagne tire profit des exportations agroalimentaires et de l'hôtellerie-restauration. Partout en Europe, l'adoption du R744 et le durcissement des réglementations sur les fluides frigorigènes favorisent la refonte des plateformes de condensation.
Marché des groupes frigorifiques en Asie-Pacifique
La région Asie-Pacifique représentait 29 à 33 % de la demande du marché des groupes frigorifiques en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,7 %, ce qui en fait le principal marché régional. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande est principalement tirée par l'agroalimentaire, la modernisation du commerce de détail, l'industrie pharmaceutique et les infrastructures logistiques.
L'industrialisation et les politiques relatives à la chaîne du froid accroissent les capacités installées, tandis que les fabricants localisent de plus en plus leur production et leur ingénierie. L'Inde et la Chine offrent d'importantes opportunités de croissance, tandis que le Japon et la Corée du Sud privilégient l'efficacité et la sophistication technologique. L'Australie soutient la demande grâce à ses exportations alimentaires et à ses opérations de chaîne du froid réparties sur l'ensemble du territoire.
Marché des groupes frigorifiques au Moyen-Orient et en Afrique
La demande du marché des groupes frigorifiques au Moyen-Orient et en Afrique est soutenue par les programmes de sécurité alimentaire, la construction d'établissements hôteliers, la logistique pharmaceutique et l'entreposage à température contrôlée. L'Arabie saoudite domine ce marché régional, suivie des Émirats arabes unis et de l'Afrique du Sud. La région devrait connaître une croissance annuelle composée de 6,2 % à 7,0 % jusqu'en 2034, les températures ambiantes élevées accentuant l'importance des performances des condenseurs.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures logistiques et alimentaires, tandis que l’Afrique du Sud dispose d’une base de réfrigération commerciale plus établie. Le reste du Moyen-Orient et de l’Afrique demeure fragmenté, le choix des équipements étant influencé par la fiabilité de l’alimentation électrique, la disponibilité de l’eau, les composants importés et la capacité de maintenance. Les configurations à refroidissement par air restent pratiques dans les environnements où l’eau est rare.
Analyse de segmentation
Taper
Le choix du type de système tient compte du climat, des contraintes d'installation, des exigences de maintenance et des coûts d'exploitation, comme le montrent les prévisions du marché des groupes frigorifiques . Les systèmes à air restent largement utilisés car ils évitent l'infrastructure de condensation à eau, tandis que les systèmes à eau et à évaporation gagnent en popularité lorsque les performances thermiques et l'encombrement justifient une complexité accrue. Ce segment devrait croître à un TCAC de 6,1 % à 6,6 % entre 2026 et 2034, l'optimisation de l'efficacité favorisant les configurations à plus forte valeur ajoutée.
- Refroidissement par air : largement applicable dans les installations de vente au détail et d’industrie légère, les unités refroidies par air simplifient la mise en service et la gestion de l’eau tout en restant adaptées aux projets de remplacement où les contraintes d’installation limitent l’infrastructure côté condenseur.
- Refroidissement par eau : Les systèmes refroidis par eau sont destinés aux applications privilégiant un rejet de chaleur stable et un encombrement réduit, en particulier lorsque l’infrastructure d’eau de refroidissement existe déjà et que les opérateurs peuvent gérer le traitement, les pompes et la maintenance.
- Évaporisation : Les systèmes d'évaporation assurent un fort rejet de chaleur dans des conditions ambiantes exigeantes, prenant en charge les applications industrielles et commerciales de grande envergure où les économies d'énergie peuvent compenser les exigences en matière de traitement de l'eau et la complexité opérationnelle supplémentaire.
Capacité de refroidissement
La capacité de refroidissement détermine l'architecture des équipements, la configuration des compresseurs, le dimensionnement des échangeurs de chaleur et l'adéquation à l'application. Les petites capacités prédominent dans les applications décentralisées de vente au détail et de services, tandis que les systèmes plus importants desservent les entrepôts, les usines de transformation et les installations frigorifiques centralisées. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,7 % entre 2026 et 2034, reflétant les principales tendances du marché des groupes frigorifiques , les projets de chaîne du froid entraînant une augmentation des besoins en équipements pour différents profils de charge.
- Moins de 20 kW : Les capacités compactes conviennent aux supérettes, aux petites chambres froides, aux restaurants et à la réfrigération localisée, en privilégiant la simplicité d’installation, l’encombrement réduit et la facilité d’entretien.
- 20-50 kW : Cette gamme s'adresse aux charges commerciales moyennes et aux petites installations de traitement, en équilibrant les équipements standardisés avec une capacité suffisante pour plusieurs armoires, chambres froides ou applications de restauration.
- 51-100 kW : Les systèmes de milieu de gamme sont destinés aux supermarchés, aux grandes entreprises de restauration et aux chambres froides régionales où les opérateurs ont besoin d'un contrôle de capacité plus fort, d'une fiabilité accrue et d'un fonctionnement efficace sous des charges variables.
- 101-500 kW : Les systèmes de plus grande capacité sont importants pour les centres de distribution, la transformation des aliments et la réfrigération industrielle, où la redondance, les performances de rejet de chaleur et les coûts d'exploitation du cycle de vie influencent l'approvisionnement.
- Au-delà de 500 kW : Les très grandes capacités répondent aux exigences intensives en matière de réfrigération industrielle et centralisée, en mettant l’accent sur des configurations techniques, la mise en étage des compresseurs, des commandes avancées et des dispositifs de maintenance robustes.
Type de réfrigérant
Le type de fluide frigorigène devient un critère d'achat stratégique, car la réglementation environnementale, la disponibilité des fluides frigorigènes, les exigences de sécurité et l'efficacité du système influent sur le coût du cycle de vie. Ce segment devrait connaître une croissance annuelle composée de 6,7 % à 7,3 % entre 2026 et 2034, portée par l'adoption de fluides frigorigènes naturels et à faible potentiel de réchauffement global.
- R44A : Les configurations R44A restent pertinentes lorsque la compatibilité du système installé et les pratiques de service existantes influencent la sélection des équipements, bien que les considérations réglementaires et d'approvisionnement affectent de plus en plus les décisions de remplacement à long terme.
- R134a : Le R134a continue de jouer un rôle dans la base installée, les décisions de remplacement tenant de plus en plus compte de la faisabilité de la modernisation, de la disponibilité du réfrigérant, de l'efficacité et des exigences de conformité.
- R744 : Le R744 acquiert une importance stratégique pour la réfrigération commerciale car le CO2 offre un impact direct très faible sur le réchauffement climatique, favorisant son adoption là où les opérateurs privilégient la résilience réglementaire et les systèmes à réfrigérant naturel.
- R143a : Les applications du R143a sont influencées par les exigences des équipements installés et la politique en matière de réfrigérants, ce qui rend la maintenance du cycle de vie, la disponibilité des pièces de rechange et l'évaluation de la conformité importantes lors de l'approvisionnement.
Application
Les exigences d'application varient entre la réfrigération commerciale et industrielle, notamment en termes de continuité de charge, de redondance, de températures de fonctionnement, de taille des équipements et de maintenance attendue sur le marché des groupes frigorifiques . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 6,8 % entre 2026 et 2034, portée par la logistique alimentaire et le refroidissement de procédés.
- Secteur commercial : Les applications commerciales comprennent la vente au détail, la restauration, les dépanneurs et les petites chambres froides, où la compacité des équipements, la réduction des temps d’arrêt, l’efficacité énergétique et la simplicité d’entretien influencent fortement les décisions d’achat.
- Industrie : Les installations industrielles nécessitent une capacité plus élevée, une résilience opérationnelle, une intégration des processus et une évacuation de la chaleur optimisée, ce qui fait de la redondance, des contrôles, de la surveillance et du service après-vente d'importants facteurs de différenciation concurrentielle.
Géographie
Le choix des équipements sur le marché des groupes frigorifiques est influencé par la géographie, notamment le climat, la réglementation, le coût de l'électricité, la disponibilité de l'eau, les pratiques de construction et la politique relative aux fluides frigorigènes . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 6,9 % entre 2026 et 2034, la région Asie-Pacifique et les marchés émergents contribuant à la demande supplémentaire.
- Amérique du Nord : L’infrastructure mature du commerce de détail et de l’entreposage frigorifique crée un marché de remplacement important, les améliorations en matière d’efficacité et la transition vers un nouveau fluide frigorigène soutenant la demande d’équipements à commande électronique.
- Europe : La pression réglementaire et la modernisation des supermarchés favorisent les systèmes à réfrigérant naturel, les conceptions compactes et les configurations à haut rendement.
- Asie-Pacifique : Le développement rapide de la chaîne du froid, la transformation alimentaire et l'expansion du commerce de détail urbain favorisent un déploiement à grande échelle dans les applications commerciales et industrielles.
- Amérique du Sud et centrale : les exportations alimentaires, les infrastructures de distribution et l’expansion des supermarchés créent des opportunités pour des équipements robustes adaptés aux conditions ambiantes variables.
- Moyen-Orient et Afrique : les investissements dans la sécurité alimentaire, l’hôtellerie, l’industrie pharmaceutique et les projets logistiques soutiennent la demande, tandis que les températures élevées et la disponibilité des services influencent le choix des technologies.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commercial |
Haut |
Refroidissement au détail |
Mature |
|
Industriel |
Haut |
Refroidissement de procédé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des groupes de condensation frigorifiques
Extension de la chaîne du froid dans la logistique alimentaire et pharmaceutique
L'essor de la logistique à température contrôlée a entraîné une augmentation du nombre de stations frigorifiques nécessaires, depuis la production jusqu'au point de vente, en passant par le stockage et la distribution. Les entreprises agroalimentaires et les entrepôts frigorifiques ont besoin de groupes de condensation performants en raison des risques liés aux pannes du processus de réfrigération. Le besoin accru de contrôle de la température dans la distribution pharmaceutique a également contribué à cette tendance. La nécessité de recourir à des systèmes de diagnostic à distance et à une capacité modulaire pour desservir des réseaux géographiquement dispersés rendra avantageux d'être fournisseur de ces produits. Enfin, une meilleure organisation dans la distribution et l'entreposage frigorifique augmentera le nombre de systèmes obsolètes à remplacer.
exigences en matière de transition des fluides frigorigènes et d'efficacité énergétique
Les réglementations relatives aux fluides frigorigènes modifient la rentabilité des équipements en renforçant l'importance des normes relatives aux fluides à faible potentiel de réchauffement global (PRG) et aux fluides naturels. Les fournisseurs constatent que les exploitants choisissent leurs équipements en fonction non seulement des fluides frigorigènes actuels, mais aussi de ceux qui seront disponibles à l'avenir, ce qui réduit l'attrait des technologies dont l'avenir est incertain d'un point de vue réglementaire. L'efficacité énergétique devient primordiale pour la même raison, car les compresseurs, les ventilateurs, les échangeurs de chaleur et les systèmes de contrôle déterminent la consommation d'énergie pour de nombreuses années. Les fournisseurs capables de proposer des systèmes utilisant du R744, des fluides à faible PRG ou des fluides compatibles, associés à une régulation de la capacité pour une efficacité optimale, sont bien placés pour répondre aux exigences environnementales et économiques. L'impact de ces changements dépasse toutefois le cadre des ventes d'équipements : les installateurs doivent également adopter de nouvelles compétences et méthodes en matière de mise en service et de sécurité.
Modernisation industrielle et fiabilité accrue du refroidissement des procédés
Les industries agroalimentaires, des boissons, d'entreposage et autres procédés sensibles à la température améliorent leurs installations frigorifiques pour une efficacité et une constance accrues. Les grandes usines adoptent désormais la compression multi-étagée, la technologie VSD, les détendeurs à commande électronique et les systèmes de supervision pour adapter la capacité frigorifique aux variations de charge. Ceci contribue à réduire les pertes d'efficacité liées aux opérations à capacité fixe et peut améliorer les performances en cas de charge partielle. Avec la modernisation industrielle, la redondance est devenue essentielle en raison du coût élevé des pertes de production en cas de panne d'une installation frigorifique, coût qui peut dépasser celui de l'installation elle-même. Il en résulte une concurrence accrue sur les systèmes, les services, les systèmes de contrôle et les solutions d'évacuation de la chaleur.
Tendances futures du marché des groupes frigorifiques à condensation
Gestion intelligente des capacités et service prédictif
À l'avenir, les systèmes devraient intégrer des compresseurs à vitesse variable, des commandes, des capteurs et des outils d'analyse pour réguler leur capacité frigorifique en continu, et non plus par de simples cycles marche/arrêt. Des algorithmes capables de prédire les pannes potentielles des équipements, dues à des problèmes tels qu'une pression de refoulement anormale, un dysfonctionnement des ventilateurs et des compresseurs, ou encore l'encrassement du condenseur, permettront d'éviter les interruptions de service. Ceci s'avérera particulièrement avantageux pour les détaillants et les entreprises de logistique, qui devront gérer leurs flottes dispersées avec des effectifs techniques limités. Des tableaux de bord basés sur le cloud leur permettront également d'évaluer l'efficacité énergétique de chaque site en fonction de l'état des équipements. La prochaine étape pourrait consister en l'intégration des commandes frigorifiques aux systèmes de gestion de l'énergie afin d'adapter les besoins en refroidissement aux tarifs, aux énergies renouvelables et à la récupération de chaleur.
Fluides frigorigènes naturels et architectures hybrides de rejet de chaleur
Les fluides frigorigènes naturels devraient jouer un rôle important dans la conception des groupes de condensation, compte tenu de la nécessité de réduire l'impact environnemental direct et d'améliorer la conformité aux réglementations. Les systèmes utilisant le R744 devraient se développer dans le secteur du froid commercial, tandis que les technologies à l'ammoniac et aux hydrocarbures continueront d'être utilisées dans certaines applications industrielles et compactes spécifiques. Le rejet de chaleur devrait également progresser grâce à l'utilisation d'une combinaison de procédés à sec, par évaporation et adiabatiques, permettant d'optimiser la consommation d'électricité et d'eau. Ces systèmes pourront être choisis en fonction du climat et des ressources disponibles, plutôt que de recourir à une technologie de condensation universelle. Par ailleurs, les fabricants développeront des systèmes de contrôle permettant d'adapter le mode de fonctionnement du système aux conditions climatiques et à la disponibilité en eau.
Opportunités du marché des groupes de condensation frigorifiques
Ingénierie de fabrication et d'application localisée sur les marchés émergents
Les fabricants peuvent mettre en œuvre des stratégies de localisation en Inde, en Asie du Sud-Est, au Moyen-Orient et en Amérique latine, où l'infrastructure de la chaîne du froid est en plein développement et où les équipements importés peuvent connaître de longs délais de livraison. L'assemblage local et l'approvisionnement local en composants permettent de raccourcir les cycles de livraison tout en adaptant les conceptions aux températures ambiantes, aux conditions de tension, aux capacités de maintenance et aux pratiques en matière de fluides frigorigènes. Les partenariats avec les installateurs et les entreprises de réfrigération peuvent faciliter l'accès au marché, car ces acteurs influencent les décisions relatives aux spécifications et au remplacement des équipements. Des opportunités d'investissement existent également dans les centres d'ingénierie régionaux qui adaptent les plateformes globales aux normes locales sans créer de nouvelles gammes de produits. Les entreprises qui combinent des composants standardisés avec des systèmes de contrôle, des compresseurs et des échangeurs de chaleur configurables peuvent préserver leur efficacité de production tout en répondant à des besoins d'applications variés. Cette approche peut également renforcer le support après-vente et réduire les temps d'arrêt pour les clients.
Modèles de remplacement axés sur les services et de contrats de performance
Le parc installé offre l'opportunité de passer de transactions ponctuelles d'équipement à des programmes de remplacement axés sur le service. Les exploitants de grands parcs frigorifiques ont de plus en plus besoin d'évaluations de l'état des équipements, d'analyses comparatives de la consommation énergétique, de gestion des fuites, de mises à niveau des systèmes de contrôle et de planification des remplacements. Les fournisseurs peuvent intégrer ces services au financement des équipements, à la surveillance à distance, à la maintenance préventive et à des indicateurs de performance garantis. De tels modèles réduisent l'investissement initial pour les clients tout en créant des opportunités de revenus récurrents pour les fabricants et les partenaires de service. Les contrats basés sur la performance peuvent être particulièrement pertinents pour les supermarchés, les entrepôts et les entreprises agroalimentaires où la consommation d'énergie est mesurable et les équipements frigorifiques fonctionnent en continu. Les entreprises disposant de vastes réseaux de techniciens peuvent utiliser les données des actifs pour identifier les équipements à remplacer avant même qu'une panne ne survienne. Le modèle qui en résulte relie les ventes d'équipements à l'optimisation de leur cycle de vie et offre aux fournisseurs une meilleure visibilité sur la demande future.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -