
Markt für RF Komponenten: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für HF-Komponenten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (HF-Filter, Duplexer, Leistungsverstärker, Antennenschalter, Demodulatoren); Anwendung (Unterhaltungselektronik, Automobilindustrie, Militär, drahtlose Kommunikation) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011326
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
47,36 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
89,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,25 %
Wachstumsrate
Adressierbarer Markt
646,92 Mrd. US-Dollar
(2026–2034)
Der Markt für HF-Komponenten ist Teil des umfassenderen Übergangs zu dichteren, höherfrequenten und stärker integrierten drahtlosen Architekturen. Er wird 2025 auf 47,36 Milliarden US-Dollar geschätzt und soll bis 2034 auf 89,28 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,25 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird durch die zunehmende drahtlose Vernetzung, fortschrittliche Automobilelektronik, Verteidigungskommunikation und immer komplexere HF-Frontend-Architekturen mit Bedarf an kompakten und effizienten Komponenten getrieben.
Nordamerika bleibt ein strategisch wichtiger Produktions- und Konsumstandort. Der Markt für HF-Komponenten wird durch die Modernisierung der Verteidigungsindustrie, private drahtlose Netzwerke, Satellitenkommunikation und die Vernetzung von Fahrzeugen gestützt. Ein prognostiziertes regionales Wachstum von 7,6–8,4 % CAGR zwischen 2026 und 2034 spiegelt die anhaltenden Investitionen in Hochfrequenzinfrastruktur und elektronische Systeme wider. Die Region profitiert zudem von etablierten Halbleiter-Ökosystemen und der Nachfrage nach integrierten HF-Lösungen in den Bereichen Luft- und Raumfahrt, Verteidigung, Kommunikation und Industrie.
Marktanalyse und Einblicke zu HF-Komponenten
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,4 % wachsen wird , unterstützt durch Verteidigungselektronik, drahtlose Infrastruktur, Satellitensysteme und fortschrittliche Automobilplattformen.
- USA: Die USA repräsentieren im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,5 % wachsen , angeführt von Investitionen in die Bereiche Verteidigung, Telekommunikation und Halbleiter.
- Europa: Europa wird im Jahr 2025 voraussichtlich einen Anteil von 20–24 % haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % wachsen , wobei Deutschland, Großbritannien, Frankreich und Italien Anwendungen in den Bereichen Automobil, Industrie und Verteidigung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 36–40 % geschätzt. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 9,0–9,8 % prognostiziert , angeführt von China, Japan, Südkorea, Taiwan und Indien.
- Größtes Segment: Für HF-Filter wird im Jahr 2025 ein Marktanteil von 28–32 % prognostiziert , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % im Zeitraum 2026–2034 . Dies spiegelt ihre zentrale Rolle bei der Frequenzselektivität und Interferenzkontrolle wider.
- Wachstumsstarkes Segment: Für den Automobilsektor wird ein Marktanteil von 10–14 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,2–11,2 % im Zeitraum 2026–2034 prognostiziert , angetrieben durch vernetzte Fahrzeuge, Fahrerassistenzsysteme (ADAS), Telematik und Vehicle-to-Everything-Architekturen.
- Detaillierte Analyse der wichtigsten Unternehmen: Analog Devices, Inc.; API Technologies Limited; ETL Systems; FUJITSU LIMITED; HUBER+SUHNER; Murata Manufacturing Co., Ltd.; NXP Semiconductors; Qorvo, Inc.; Renesas Electronics Corporation; TDK Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die drahtlose Elektroniktechnologie tendiert heute zu stärkerer Kanalisierung, erhöhter Bandbreite, strengerer Filterung und höherem Integrationsgrad. HF-Technologien vereinen zunehmend Funktionen, die zuvor von separaten Geräten ausgeführt wurden, wodurch Platz gespart und die Signalqualität verbessert wird. Dieser Trend führt zu einer Produktion mit spezialisierteren Halbleitertechnologien, fortschrittlichen Gehäusen, Mehrschichtsubstraten und streng kontrollierten Fertigungsanlagen. Die Anbieter werden sich anhand von Frequenzbereich, Einfügungsdämpfung, thermischer Leistung, Zuverlässigkeit und Qualifizierungsfähigkeit differenzieren.
Im Prognosezeitraum werden Investitionen nicht nur in die bekannten Smartphone-Anwendungen fließen, sondern auch in Zukunftstechnologien wie Automobilradar, Satellitenkommunikation, private Netzwerke, militärische Ausrüstung und industrielle drahtlose Elektronik. Einige Schwellenländer bemühen sich zudem um den Ausbau ihrer Elektronikfertigungskapazitäten und schaffen dadurch weitere Produktionsmöglichkeiten. Die regulatorischen Anforderungen hinsichtlich Frequenznutzung und EMV-Fragen dürften die Nachfrage nach Filtern, Schaltern, Verstärkern und Signalverarbeitungsschaltungen ankurbeln.
Berichtsumfang zum Markt für HF-Komponenten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 47,36 Milliarden US-Dollar |
| Marktgröße bis 2034 | 89,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HF-Komponenten
Die Nachfrage nach HF-Komponenten ist zunehmend mit der Anzahl und Komplexität drahtloser Subsysteme in modernen Geräten verknüpft. Das Wachstum des HF-Komponentenmarktes wird maßgeblich durch die 5G-Infrastruktur, die Weiterentwicklung von WLAN, vernetzte Fahrzeuge, Satellitenverbindungen, Radar und Verteidigungskommunikation bestimmt. Die Wertschöpfungskette umfasst Halbleitermaterialien, Waferfertigung, Gehäuse, passive Bauelemente, HF-Module, Systemintegratoren und Erstausrüster (OEMs), wobei die Leistungsanforderungen von den Systemspezifikationen bis hin zu den einzelnen Komponenten reichen.
Die Angebotsdynamik wird weiterhin von Fertigungskapazitäten, Spezialmaterialien, der Verfügbarkeit von Verpackungen und Qualifizierungszyklen beeinflusst. HF-Filter, Leistungsverstärker, Schalter und Demodulatoren erfordern unterschiedliche Prozessfähigkeiten, was den Lieferantenwechsel schwieriger gestaltet als in standardisierten Elektronikkategorien. Hersteller müssen daher Großaufträge von Endverbrauchern mit längerfristigen Programmen für die Automobil- und Verteidigungsindustrie in Einklang bringen. Resilienz der Lieferkette, Dual Sourcing, regionale Fertigung und Lebenszyklusmanagement sind zu wichtigen Kaufkriterien für Systementwickler geworden.
Der Wettbewerb im Markt vereint diversifizierte Halbleiterhersteller mit Spezialisten für HF-Konnektivität und Hochfrequenzkomponenten. Analog Devices, Inc. und NXP Semiconductors legen Wert auf umfassende Kompetenzen in der Signalverarbeitung und im Automobilbereich, während Qorvo, Inc. eine starke Position im Bereich HF-Frontend- und Konnektivitätslösungen behauptet. Murata Manufacturing Co., Ltd. und TDK Corporation nutzen umfangreiche Komponentenportfolios, wohingegen HUBER+SUHNER und ETL Systems spezialisierte Anforderungen an HF-Konnektivität und -Infrastruktur bedienen. Wie die Marktprognose für HF-Komponenten zeigt , wird der Wettbewerb zunehmend von Leistungsoptimierung, Integrationsfähigkeit, Lieferkettenstabilität und der steigenden Nachfrage nach fortschrittlichen drahtlosen Kommunikationstechnologien geprägt.
Die Positionierung konzentriert sich zunehmend auf Module, anwendungsspezifische Lösungen und die gemeinsame Entwicklung mit Geräteherstellern. Etablierte Anbieter wie FUJITSU LIMITED, Renesas Electronics Corporation, API Technologies Limited usw. können von ihrem Know-how im Bereich HF-Systeme und HF-Technologie profitieren. Investitionsschwerpunkte sind höhere Frequenzen, fortschrittliche Gehäusetechnologien, Wärmemanagement und Design-Tools. Partnerschaften mit Unternehmen aus den Bereichen Telekommunikation, Automobil, Luft- und Raumfahrt sowie Verteidigung bieten Anbietern Vorteile hinsichtlich Qualifizierung und längerer Produktlebenszyklen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
RF Components Market:
Passen Sie diesen Bericht Ihren Anforderungen an
Sie erhalten kostenlos Anpassungen an jedem Bericht, einschließlich Teilen dieses Berichts oder einer Analyse auf Länderebene, eines Excel-Datenpakets sowie tolle Angebote und Rabatte für Start-ups und Universitäten.
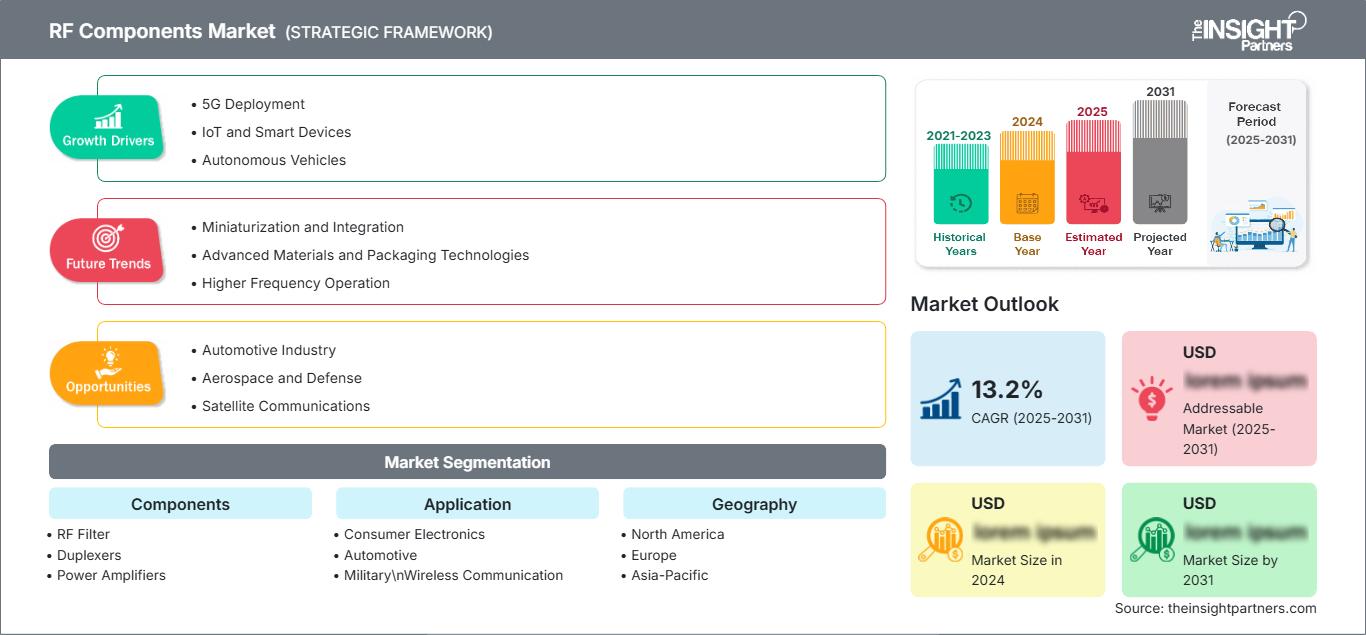
Markt für HF-Komponenten: Strategische Einblicke
-
Holen Sie sich die wichtigsten Markttrends aus diesem Bericht.Dieses KOSTENLOSE Beispiel umfasst Datenanalysen, die von Markttrends bis hin zu Schätzungen und Prognosen reichen.
Regional Insights
North America rf components market
Nordamerika repräsentiert 2025 28–32 % der weltweiten Nachfrage nach HF-Komponenten und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % wachsen . Die USA sind aufgrund des Bedarfs an leistungsstarken HF-Signalverarbeitungsketten für Verteidigungselektronik, drahtlose Infrastruktur, Satellitenkommunikation und Halbleiterdesign führend in der Region. Kanada trägt zur Nachfrage aus den Bereichen Luft- und Raumfahrt, Telekommunikation und Elektronikfertigung bei.
Regionale Beschaffungstrends berücksichtigen nun verstärkt die Anforderungen an eine robuste Versorgung und Technologie im jeweiligen Inland. Die Verteidigungsindustrie fordert hochwertige Komponenten mit langer Lebensdauer, während sich kommerzielle Anbieter auf effiziente Architekturen für dichte drahtlose Netzwerke konzentrieren. Der Markt für Fahrzeugvernetzung wächst stetig und umfasst Telematik, Radar und Fahrzeugnetzwerke.
US-Markt für HF-Komponenten
Die USA repräsentieren 2025 einen Marktanteil von ca. 72–76 % am nordamerikanischen Markt für HF-Komponenten und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,5 % wachsen . Die Nachfrage besteht in den Bereichen Verteidigungsradargeräte, Satelliten, Telekommunikation, Automobilelektronik und industrielle Funktechnik. Es gibt inländische Anbieter von Technologien für die kommerzielle und staatliche Entwicklung von Hochfrequenzsystemen.
Die Anforderungen an die Anwendungen erfordern hohe Linearität, geringes Rauschen, thermische Stabilität und Mehrbandbetrieb. Zu den Unternehmen, die Lösungen für Hochfrequenzanwendungen anbieten, gehören Analog Devices, Inc., Qorvo, Inc. und API Technologies Limited. Die Verteidigungsindustrie legt Wert auf hohe Produktqualität, während in der Automobilindustrie Kompaktheit und geringer Energieverbrauch wichtig sind.
Europäischer Markt für HF-Komponenten
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % am Markt für HF-Komponenten erreichen , mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % bis 2034. Deutschland ist führend in der regionalen Nachfrage, gestützt durch Automobilelektronik und industrielle Fertigung. Großbritannien trägt durch die Bereiche Luft- und Raumfahrt, Verteidigung, Telekommunikation und forschungsintensive HF-Anwendungen zum Markt bei. Frankreich behält seine Bedeutung durch Verteidigungs- und Luftfahrtprogramme.
Deutschland verfügt über eine breite Basis in der Automobilelektronik und generiert damit Nachfrage nach HF-Komponenten für vernetzte Fahrzeuge, Radar, Navigation und drahtlose Diagnose. Frankreich profitiert von der Luft- und Raumfahrt- sowie der Verteidigungselektronik, während Italien und Spanien durch die Automobilindustrie, die industrielle Automatisierung, die Telekommunikation und die Modernisierung der Infrastruktur ihren Beitrag leisten. Europäische Zulieferer legen zudem Wert auf elektromagnetische Verträglichkeit, Energieeffizienz und Zuverlässigkeit der Komponenten.
APAC-Markt für HF-Komponenten
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 36–40 % am Markt für HF-Komponenten halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen , wobei China führend ist. Japan und Südkorea tragen durch die Elektronikfertigung zum Markt bei, während Indien und Australien ihre Anwendungen in den Bereichen Telekommunikation, Verteidigung und Industrie ausbauen. Regionale Lieferketten für Elektronik ermöglichen eine kosteneffiziente Produktion und eine schnelle Markteinführung.
Industriepolitische Maßnahmen zur Förderung der Lokalisierung von Halbleiter- und Elektronikfertigung stärken regionale Investitionen. Die Smartphone-Produktion bleibt wichtig, doch Automobilvernetzung, 5G-Infrastruktur, Satellitenkommunikation und industrielle Drahtlossysteme erweitern die Nachfragebasis. China ist aufgrund seiner Produktionskapazitäten und des hohen Elektronikkonsums weiterhin der wichtigste regionale Markt.
Markt für HF-Komponenten im Nahen Osten und Afrika
Der Markt für HF-Komponenten im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 6,8–7,6 % jährlich wachsen , wobei die Vereinigten Arabischen Emirate und Saudi-Arabien die regionale Marktführer sind. Investitionen in Telekommunikation, intelligente Infrastruktur, Satellitenverbindungen und Verteidigungselektronik schaffen Nachfrage nach zuverlässigen HF-Systemen. Südafrika bleibt ein wichtiger Standort für industrielle Anwendungen, Kommunikationstechnologien und Spezialtechnologien.
Saudi-Arabiens Programme zur digitalen Infrastruktur und die Investitionen der VAE in Kommunikation und Luft- und Raumfahrt fördern den Einsatz von HF-Ausrüstung. Südafrika leistet seinen Beitrag durch Telekommunikation und industrielle Systeme, während der Rest der MEA-Region weiterhin auf die Modernisierung der Infrastruktur und die Kommunikation im Energiesektor fokussiert ist. Die rauen Betriebsbedingungen erhöhen die Anforderungen an thermische Stabilität, Zuverlässigkeit und Lebenszyklusunterstützung.
Segmentierungsanalyse
Komponenten
Komponenten stellen die wichtigste Wertschöpfungskonzentration im Markt dar, da Filter, Duplexer, Leistungsverstärker, Antennenschalter und Demodulatoren gemeinsam die Signalqualität und den Wirkungsgrad der HF-Frontend-Schaltung bestimmen. Der Marktbericht für HF-Komponenten unterstreicht daher den engen Zusammenhang zwischen Komponentenintegration und Frequenzkomplexität. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,6 % prognostiziert, unterstützt durch den Ausbau drahtloser Architekturen.
- HF-Filter: HF-Filter sind weiterhin unerlässlich für Frequenzselektivität, Interferenzunterdrückung und die Koexistenz mehrerer Kommunikationsbänder. Der Bedarf steigt, da Geräte zusätzliche Funkmodule und größere Bandbreiten in beengten Bauformen integrieren.
- Duplexer: Duplexer ermöglichen die gleichzeitige Übertragung und den Empfang über gemeinsam genutzte Antennenpfade. Ihre strategische Bedeutung nimmt in kompakten drahtlosen Geräten zu, wo Isolation, Einfügungsdämpfung und Miniaturisierung die Systemleistung direkt beeinflussen.
- Leistungsverstärker: Leistungsverstärker bestimmen die Sendeleistung und die Reichweite. Der Bedarf wird durch höhere Datenraten, größere Netzwerkdichte, Fahrzeugkommunikation und Verteidigungssysteme gedeckt, die eine zuverlässige Hochleistungsübertragung erfordern.
- Antennenschalter: Antennenschalter verwalten mehrere Signalwege und Frequenzbänder. Ihr Wert steigt mit Multiband-Smartphones, vernetzten Fahrzeugen, WLAN-Geräten und zunehmend komplexen HF-Frontend-Architekturen.
- Demodulatoren: Demodulatoren wandeln modulierte HF-Signale in nutzbare Informationen um und sind nach wie vor wichtig in Kommunikationsempfängern, Testsystemen, Funkgeräten sowie in speziellen Industrie- und Verteidigungsanwendungen.
Anwendung
Die Anwendungssegmentierung spiegelt Unterschiede in HF-Frequenz, Leistung, Integration, Zuverlässigkeit und Lebenszyklusanforderungen wider. Für das Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,1–9,0 % erwartet. Der Absatz stammt hauptsächlich aus der Unterhaltungselektronik, während die Nachfrage nach höherwertigen Systemen im Automobil- und Militärbereich zunehmend steigt. Markttrends für HF-Komponenten zeigen, dass die anwendungsspezifische Qualifizierung weiterhin ein entscheidender Faktor bei der Lieferantenauswahl ist, insbesondere da die Anforderungen der Endnutzer immer komplexer und leistungsorientierter werden.
- Unterhaltungselektronik: Smartphones, Tablets, Router und vernetzte Geräte benötigen kompakte HF-Ketten, die mehrere Standards, Frequenzbänder und Antennen unterstützen und gleichzeitig einen geringen Stromverbrauch und eine hohe Signalintegrität gewährleisten.
- Automobilindustrie: Vernetzte Fahrzeuge, Radar, Telematik, Navigation und V2X-Systeme benötigen qualifizierte HF-Komponenten, die unter anspruchsvollen Temperatur-, Vibrations- und elektromagnetischen Bedingungen funktionieren können.
- Militär: Militärische Kommunikationssysteme, Radarsysteme, Systeme für die elektronische Kriegsführung und sichere Netzwerktechnik erfordern spezielle HF-Leistung, Robustheit, lange Lebenszyklen und kontrollierte Liefervereinbarungen für missionskritische Plattformen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Mehrband-HF |
Reifen |
|
Automobil |
Medium |
Fahrzeugradar |
Skalierung |
|
Militär |
Medium |
Sicheres Radar |
Skalierung |
Markt für HF-Komponenten: Wachstumstreiber und Wirkungsanalyse
Ausbau der Multiband-Funkinfrastruktur
Die zunehmende Verbreitung von Mobilfunk-, WLAN-, privaten drahtlosen, Satelliten- und industriellen Kommunikationsnetzen erhöht die Anzahl der benötigten HF-Pfade in Netzwerkgeräten und angeschlossenen Endgeräten. Betreiber setzen Architekturen ein, die mehrere Frequenzen verwalten, Interferenzen minimieren und gleichzeitig die Energieeffizienz gewährleisten müssen. Dies steigert die Nachfrage nach Filtern, Duplexern, Schaltern, Verstärkern und Signalaufbereitungsgeräten mit strengeren elektrischen Spezifikationen. Wie der Marktbericht für HF-Komponenten zeigt , bevorzugen Gerätehersteller zunehmend integrierte HF-Lösungen, da diese das Platinenlayout vereinfachen und die Bauteilanzahl reduzieren. Die Auswirkungen erstrecken sich auf Basisstationen, Kundengeräte, Router, Unternehmensnetzwerke und Satellitenterminals. Anbieter, die mehrere Frequenzbereiche unterstützen und eine konsistente Leistung in großem Umfang gewährleisten können, sind daher gut positioniert, um sich größere Aufträge zu sichern. Dieser Trend fördert auch Investitionen in fortschrittliche Gehäusetechnologien und Hochfrequenzprozesse.
Zunehmende HF-Komplexität in vernetzten Fahrzeugen
Mit den Fortschritten in modernen Automobilen, die Mobilfunkverbindungen, GNSS, WLAN, Bluetooth, V2X, Radar, schlüssellosen Zugang und mehrere Steuergeräte integrieren, entsteht ein anspruchsvolleres Umfeld für Funkfrequenzen. Die sich entwickelnde, zunehmend softwaredefinierte Fahrzeugarchitektur erfordert drahtlose Technologien mit höherem Datendurchsatz und verbesserter Interoperabilität. Dies bedeutet, dass Funkprodukte über ein breites Anwendungsspektrum hinweg zuverlässig funktionieren und gleichzeitig die strengen Qualifikationsanforderungen der Automobilindustrie erfüllen müssen. Da Automobilentwicklungen üblicherweise lange Vorlaufzeiten und Validierungsprozesse mit sich bringen, ergeben sich erhebliche Marktauswirkungen. Der Einsatz von Radaranwendungen erfordert Produkte, die bei hohen Frequenzen mit geringen Verlusten arbeiten können.
Modernisierung der Verteidigungs- und Luftfahrtindustrie
Die verstärkte Modernisierung des Verteidigungssektors erhöht die Nachfrage nach fortschrittlichen HF-Technologien für Radar, elektronische Kampfführung, sichere Kommunikation sowie Satelliten- und Überwachungssysteme. Diese Anwendungen erfordern Agilität, geringes Rauschen, hohe Leistung, Langlebigkeit und langfristige Verfügbarkeit. Im Gegensatz zu anderen Massenmarktprodukten legen Verteidigungsanwendungen Wert auf die Nachvollziehbarkeit der Herkunft und Herkunft der verwendeten Komponenten. Anbieter mit einzigartigen Fertigungsprozessen und engen Beziehungen zu Rüstungsunternehmen sind daher im Vorteil. Investitionen in fortschrittliche Radar- und Plattformen für die elektronische Kampfführung führen zu einer erhöhten Nachfrage nach modernen Schaltern, Verstärkern und Filtern. Die Auswirkungen beschränken sich nicht nur auf den Komponentenverkauf; Verteidigungsprogramme bieten auch Potenzial für Entwicklungs- und Qualifizierungsleistungen.
Zukunftstrends im Markt für HF-Komponenten
Integration von HF-Funktionen in kompakte Module
Die Trends bei HF-Komponenten entwickeln sich hin zu einer stärkeren funktionalen Integration. Entwickler streben nach kleineren Abmessungen, geringeren parasitären Verlusten, vereinfachter Montage und verbessertem Wärmemanagement. HF-Filter, Schalter, Verstärker und andere Funktionen werden zunehmend in Modulen kombiniert, anstatt ausschließlich als Einzelkomponenten eingesetzt zu werden. Die Optimierung auf Modulebene dürfte in Zukunft bei Smartphones, Fahrzeugtelematik, drahtloser Infrastruktur und Satellitenausrüstung an Bedeutung gewinnen. Fortschrittliche Gehäusetechnologien ermöglichen kürzere Signalwege und eine verbesserte elektrische Leistung und unterstützen Hersteller bei der Verwaltung immer dichterer Schaltungslayouts. Zulieferer werden voraussichtlich auch ihre Co-Design-Kompetenzen mit Erstausrüstern (OEMs) ausbauen, um HF-Architekturen bereits in einem früheren Entwicklungsstadium zu optimieren. Dieser Wandel könnte die Wettbewerbsdifferenzierung von den Spezifikationen einzelner Komponenten hin zu einer umfassenden Frontend-Performance, Lebenszykluszuverlässigkeit und anwendungsspezifischer Integration verlagern.
Hochfrequenzarchitekturen und fortschrittliche Materialien
Die Zukunft drahtloser Technologien und Sensorik wird zunehmend komplexere Frequenzspektren erfordern und damit neue Möglichkeiten für verlustarme und konstante Leistungseigenschaften eröffnen. Verbindungshalbleiter, fortschrittliche Siliziumtechnologien, spezielle Substrate und Fortschritte in der Gehäusetechnik werden die Entwicklung von Systemen mit höheren HF-Frequenzen erleichtern. Anwendungsbereiche sind unter anderem Automobilradar, Satellitenkommunikation, militärische Ausrüstung und die Infrastruktur drahtloser Netzwerke. Hersteller müssen Modellierungs-, Wärmeableitungs- und elektromagnetische Simulationstechnologien einsetzen, um Entwicklungszyklen zu beschleunigen und die anfängliche Leistung zu optimieren. Diese technologische Revolution wird die Fertigungsgenauigkeit weiter in den Vordergrund rücken, da selbst geringfügige Abweichungen erhebliche Auswirkungen auf Einfügungsdämpfung, Phase, Verstärkung oder Isolationseigenschaften bei höheren Frequenzen haben können.
Marktchancen für HF-Komponenten
Lokalisierte HF-Lieferketten in aufstrebenden Elektronikzentren
Die Prognosen für HF-Komponenten eröffnen Herstellern und Investoren die Möglichkeit, regionale Produktions-, Verpackungs-, Test- und Vertriebskapazitäten in der Nähe wichtiger Elektronikzentren aufzubauen. Der asiatisch-pazifische Raum bleibt ein Schlüsselstandort für die Fertigung, doch Indien und andere Entwicklungsländer entwickeln sich zunehmend zu eigenständigen Halbleiter- und Elektronikumgebungen. Lokalisierung kann dazu beitragen, Logistikrisiken zu minimieren, Qualifizierungszyklen zu verkürzen und die Reaktionsfähigkeit für Kunden aus der Automobil-, Telekommunikations- und Industriebranche zu verbessern. Investoren können sich auf spezialisierte Verpackungen, HF-Tests, Substratherstellung und Komponentenmontage konzentrieren, anstatt komplette Halbleiterumgebungen nachzubauen. Strategische Partnerschaften mit Elektronikherstellern in diesen Regionen können Investoren einen Markteintritt ohne hohes Vorabrisiko ermöglichen. Langfristig wird die regionale Diversifizierung der Kapazitäten ein entscheidender Faktor für Kunden sein, die auf eine kontinuierliche Versorgung angewiesen sind.
Anwendungsspezifische HF-Plattformen für die Automobil- und Verteidigungsindustrie
Die Analyse von HF-Komponenten zeigt die Chance auf, hochintegrierte HF-Plattformen zu entwickeln, die auf spezifische Systemarchitekturen zugeschnitten sind, anstatt isolierte Komponenten zu verkaufen. Filter, Schalter, Verstärker und Signalprozessoren mit kontrollierten elektrischen Eigenschaften sind für Automobilradar, Telematik, V2X, militärische Kommunikation und elektronische Kampfführung unerlässlich. Anbieter können den Wert ihrer Angebote steigern, indem sie Hardware, Referenzdesigns, Simulationssoftware, Qualifizierung und Lifecycle-Services integrieren. Dies senkt die Integrationskosten für Kunden und fördert die Zusammenarbeit im Engineering. Investitionen sollten sich auf Plattformen konzentrieren, die sich für nachfolgende Produktgenerationen modifizieren lassen und dabei ihre bewährte Leistung beibehalten. Unternehmen mit komplementären Kompetenzen in den Bereichen Halbleiter, Packaging und HF können Kooperationen oder strategische Akquisitionen nutzen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -